


Xây dựng mô hình tác động của chứng khoán hóa đến hiệu quả hoạt động tài chính của ngân hàng
Phạm Kim Loan
Viện Công nghệ Tài chính Ngân hàng, Đại học Tài chính - Marketing;
Email: [email protected]
Tóm tắt
Nghiên cứu xây dựng mô hình lý thuyết nhằm phân tích tác động của chứng khoán hóa đến hiệu quả hoạt động tài chính của ngân hàng, với thanh khoản là biến trung gian và quản trị rủi ro là biến điều tiết. Trên cơ sở kế thừa lý thuyết trung gian tài chính, lý thuyết quản trị rủi ro doanh nghiệp và lý thuyết đánh đổi rủi ro – lợi nhuận, nghiên cứu đề xuất 5 giả thuyết phản ánh các mối quan hệ trực tiếp, gián tiếp và điều tiết giữa các biến. Theo đó, chứng khoán hóa được kỳ vọng tác động tích cực đến thanh khoản và hiệu quả hoạt động tài chính; thanh khoản góp phần nâng cao hiệu quả hoạt động; trong khi quản trị rủi ro giúp gia tăng tác động tích cực của chứng khoán hóa. Nghiên cứu góp phần bổ sung cơ sở lý luận cho các nghiên cứu thực nghiệm trong lĩnh vực tài chính – ngân hàng.
Từ khóa: Chứng khoán hóa, thanh khoản, hiệu quả hoạt động tài chính, quản trị rủi ro, ngân hàng
Abstract
This study develops a theoretical model to examine the impact of securitization on banks' financial performance, with liquidity serving as a mediating variable and risk management acting as a moderating variable. Drawing upon the theories of financial intermediation, enterprise risk management, and the risk–return trade-off, the study proposes five hypotheses reflecting the direct, indirect, and moderating relationships among the variables. Accordingly, securitization is expected to positively affect both liquidity and financial performance; liquidity is anticipated to enhance financial performance; while risk management is expected to strengthen the positive impact of securitization. The study contributes to enriching the theoretical foundation for future empirical research in the field of finance and banking.
Keywords: Securitization, liquidity, financial performance, risk management, banks
GIỚI THIỆU
Trong bối cảnh thị trường tài chính ngày càng biến động, các ngân hàng phải đối mặt với áp lực duy trì thanh khoản, nâng cao hiệu quả hoạt động và kiểm soát rủi ro. Trong đó, chứng khoán hóa được xem là công cụ tài chính quan trọng giúp chuyển các tài sản kém thanh khoản thành chứng khoán có thể giao dịch, qua đó cải thiện tính linh hoạt tài chính của ngân hàng (Gorton và Metrick, 2012). Đồng thời, thanh khoản phản ánh khả năng ngân hàng đáp ứng các nghĩa vụ chi trả đúng hạn mà không làm gián đoạn hoạt động bình thường (Basel, 2013).
Bên cạnh đó, mục tiêu cốt lõi của ngân hàng là nâng cao hiệu quả hoạt động tài chính và duy trì an toàn trong dài hạn (Schildbach và cộng sự, 2013). Tuy nhiên, tác động của chứng khoán hóa còn phụ thuộc vào năng lực quản trị rủi ro. Theo Badev và cộng sự (2025), quản trị rủi ro giúp nhận diện, giám sát và kiểm soát rủi ro nhằm đảm bảo sự an toàn trong hoạt động ngân hàng.
Các nghiên cứu trước cho thấy chứng khoán hóa có tác động tích cực đến thanh khoản và hiệu quả hoạt động tài chính của ngân hàng (Zhao và Forgione, 2024; Ishak và cộng sự, 2021), trong khi thanh khoản phù hợp cũng góp phần nâng cao hiệu quả hoạt động (Bilal và cộng sự, 2024). Ngoài ra, quản trị rủi ro hiệu quả có thể gia tăng tác động tích cực của chứng khoán hóa đối với hoạt động ngân hàng (Chen và cộng sự, 2025; Hibbeln và Osterkamp, 2024).
Từ đó, nghiên cứu này được thực hiện nhằm xây dựng mô hình tác động của chứng khoán hóa đến hiệu quả hoạt động của các ngân hàng, với thanh khoản là biến trung gian và quản trị rủi ro là biến điều tiết. Nghiên cứu dựa trên lý thuyết trung gian tài chính của Diamond (1984), lý thuyết quản trị rủi ro doanh nghiệp của COSO (2017), và lý thuyết đánh đổi rủi ro – lợi nhuận của Markowitz (2008). Qua đó, nghiên cứu kỳ vọng góp phần làm rõ cơ chế mà chứng khoán hóa tác động đến kết quả hoạt động của ngân hàng trong bối cảnh thị trường tài chính ngày càng phức tạp.
TỔNG QUAN NGHIÊN CỨU
Cơ sở lý thuyết
Chứng khoán hóa (SECU)
Chứng khoán hóa được hiểu là quá trình phát hành chứng khoán trên cơ sở các dòng tiền gốc và lãi phát sinh từ một nhóm tài sản đã được tách biệt về mặt pháp lý và thường được nắm giữ bởi một pháp nhân chuyên biệt (Gorton và Metrick, 2012). Theo cách hiểu này, bản chất của chứng khoán hóa là chuyển hóa các tài sản tài chính cơ sở thành các chứng khoán có khả năng giao dịch trên thị trường, qua đó tạo điều kiện huy động vốn từ nhà đầu tư.
Thanh khoản (LIQ)
Theo Basel (2013), thanh khoản của ngân hàng được hiểu là khả năng ngân hàng duy trì đủ tài sản có tính thanh khoản cao, không bị ràng buộc, để có thể nhanh chóng chuyển đổi thành tiền nhằm đáp ứng các nhu cầu dòng tiền ra trong điều kiện căng thẳng ngắn hạn. Cách tiếp cận này nhấn mạnh thanh khoản như năng lực đáp ứng nghĩa vụ chi trả đúng hạn mà không làm gián đoạn hoạt động bình thường của ngân hàng.
Hiệu quả hoạt động tài chính (FP)
Hiệu quả hoạt động của ngân hàng được hiểu là khả năng tạo ra lợi nhuận bền vững. Cách tiếp cận này nhấn mạnh rằng hiệu quả hoạt động tài chính không chỉ phản ánh kết quả lợi nhuận trong ngắn hạn mà còn thể hiện năng lực duy trì hoạt động liên tục, hấp thụ tổn thất và tạo mức sinh lời hợp lý cho nhà đầu tư trong dài hạn (Schildbach và cộng sự, 2013).
Quản trị rủi ro (RISK)
Theo Badev và cộng sự (2025), quản trị rủi ro trong ngân hàng được hiểu là quá trình ngân hàng xây dựng và triển khai các chính sách, quy trình phù hợp để nhận diện, đo lường, đánh giá, giám sát, báo cáo, kiểm soát hoặc giảm thiểu rủi ro. Cách tiếp cận này nhấn mạnh quản trị rủi ro là một hệ thống quản lý toàn diện, gắn với việc bảo đảm an toàn và lành mạnh trong hoạt động ngân hàng.
Phát triển giả thuyết nghiên cứu và mô hình nghiên cứu
Chứng khoán hóa và thanh khoản.
Nhiều nghiên cứu gần đây cho thấy chứng khoán hóa đóng vai trò quan trọng như một cơ chế hỗ trợ quản trị thanh khoản và tài trợ vốn của ngân hàng. Thông qua hoạt động chứng khoán hóa, các ngân hàng có thể chuyển đổi các tài sản kém thanh khoản thành các công cụ tài chính có khả năng giao dịch trên thị trường, qua đó mở rộng nguồn vốn thay thế và nâng cao hiệu quả phân bổ vốn. Zhao và Forgione (2024) chỉ ra rằng khi vai trò tạo thanh khoản của chứng khoán hóa suy giảm do những thay đổi trong chuẩn mực kế toán, thanh khoản trên bảng cân đối kế toán cũng như hoạt động cho vay của ngân hàng bị tác động tiêu cực. Tương tự, Salhi và cộng sự (2024) khẳng định nhu cầu đa dạng hóa nguồn tài trợ là một trong những động cơ quan trọng thúc đẩy các ngân hàng thực hiện chứng khoán hóa. Trong khi đó, Lubello và Rouabah (2024) cho rằng chứng khoán hóa góp phần hỗ trợ tái phân bổ vốn và duy trì thanh khoản trên thị trường thứ cấp của các khoản vay, từ đó nâng cao khả năng cung ứng tín dụng của hệ thống ngân hàng. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết:
H1: Chứng khoán hóa có tác động tích cực đến thanh khoản.
Chứng khoán hóa và hiệu quả hoạt động tài chính.
Nghiên cứu trước cho thấy chứng khoán hóa có thể cải thiện hiệu quả hoạt động tài chính của ngân hàng thông qua việc chuyển đổi tài sản kém thanh khoản thành nguồn vốn có thể huy động nhanh hơn, tối ưu cấu trúc bảng cân đối và nâng cao hiệu quả sử dụng nguồn lực. Ishak và cộng sự (2021) cho thấy chứng khoán hóa có tác động tích cực đến ROA của các ngân hàng thương mại ở Đông Nam Á. Tương tự, Bayeh và cộng sự (2021) phát hiện chứng khoán hóa làm gia tăng hiệu quả chi phí của ngân hàng Mỹ, trong khi Bakoush và cộng sự (2019) kết luận rằng hoạt động chứng khoán hóa có xu hướng cải thiện khả năng sinh lời của ngân hàng thông qua các kênh như thanh khoản, chi phí vốn và vốn điều tiết. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết:
H2: Chứng khoán hóa có tác động tích cực đến hiệu quả hoạt động tài chính.
Thanh khoản và hiệu quả hoạt động tài chính.
Nhiều nghiên cứu gần đây cho thấy thanh khoản là một trong những yếu tố quan trọng hỗ trợ hiệu quả hoạt động tài chính của ngân hàng. Khi duy trì được mức thanh khoản phù hợp, ngân hàng có thể đáp ứng tốt hơn các nghĩa vụ ngắn hạn, giảm chi phí huy động khẩn cấp, nâng cao niềm tin của người gửi tiền và tăng tính linh hoạt trong phân bổ vốn sinh lợi. Abaab và cộng sự (2025) cho thấy thanh khoản có tác động tích cực đến hiệu quả hoạt động khi đạt các ngưỡng phù hợp trong mẫu ngân hàng G20. Tương tự, Bilal và cộng sự (2024) phát hiện tỷ lệ tài sản thanh khoản trên tổng tài sản có tác động dương đến ROA của các ngân hàng GCC, đặc biệt trong hệ thống tài chính thiên về ngân hàng. Trong bối cảnh Việt Nam, Oanh và cộng sự (2023) cũng ghi nhận thanh khoản tài trợ của ngân hàng có ảnh hưởng tích cực đến hiệu quả hoạt động của ngân hàng thương mại. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết:
H3: Thanh khoản có tác động tích cực đến hiệu quả hoạt động tài chính.
Quản trị rủi ro, chứng khoán hóa và thanh khoản
Các nghiên cứu gần đây cho thấy tác động của chứng khoán hóa đến thanh khoản và kết quả tài chính ngân hàng còn phụ thuộc vào chất lượng quản trị rủi ro. Anatoli Loutskina (2011) cho rằng chứng khoán hóa là một bộ phận quan trọng của quản trị rủi ro thanh khoản do giúp ngân hàng chuyển đổi các khoản cho vay thành nguồn vốn linh hoạt hơn. Các nghiên cứu sau đó cho thấy khi cơ chế kiểm soát rủi ro được tăng cường, hiệu quả của chứng khoán hóa trở nên tích cực hơn. Cụ thể, Chen và cộng sự (2025) cho thấy chất lượng công bố thông tin giúp giảm rủi ro tín dụng, trong khi Hibbeln và Osterkamp (2024) cho rằng cơ chế giữ lại rủi ro giúp hạn chế hành vi đạo đức rủi ro và nâng cao chất lượng tài sản chứng khoán hóa.
Bên cạnh đó, các nghiên cứu về quản trị rủi ro ngân hàng cũng cho thấy cơ chế giám sát rủi ro và quy định thanh khoản góp phần kiểm soát rủi ro thanh khoản hiệu quả hơn. Tuy nhiên, các nghiên cứu kiểm định trực tiếp vai trò điều tiết của quản trị rủi ro trong mối quan hệ giữa chứng khoán hóa và thanh khoản vẫn còn hạn chế. Vì vậy, nghiên cứu đề xuất giả thuyết:
H4: Quản trị rủi ro điều tiết tích cực mối quan hệ giữa chứng khoán hóa và thanh khoản, sao cho tác động của chứng khoán hóa đến thanh khoản sẽ mạnh hơn khi mức độ quản trị rủi ro cao hơn.
Quản trị rủi ro, chứng khoán hóa và hiệu quả hoạt động tài chính
Các nghiên cứu gần đây cho thấy tác động của chứng khoán hóa đến hiệu quả hoạt động tài chính không chỉ phụ thuộc vào bản thân giao dịch chứng khoán hóa mà còn chịu ảnh hưởng đáng kể bởi chất lượng quản trị rủi ro của ngân hàng. Trước hết, chứng khoán hóa có thể cải thiện hiệu quả tài chính thông qua việc giải phóng vốn, cải thiện cơ cấu bảng cân đối và nâng cao khả năng sinh lời; Ishak và cộng sự (2021) cho thấy chứng khoán hóa có tác động tích cực đến ROA của các ngân hàng thương mại. Bên cạnh đó, Filomeni (2024) cho thấy chứng khoán hóa có liên hệ với mức độ chấp nhận rủi ro thấp hơn của các bank holding companies, hàm ý rằng hoạt động này có thể phát huy hiệu quả tốt hơn khi gắn với kỷ luật rủi ro phù hợp. Tuy nhiên, tương tự như đối với thanh khoản, các nghiên cứu kiểm định trực tiếp vai trò điều tiết của quản trị rủi ro trong mối quan hệ giữa chứng khoán hóa và hiệu quả hoạt động tài chính vẫn còn tương đối hạn chế. Vì vậy, giả thuyết này được xây dựng trên nền tảng của lập luận lý thuyết và các bằng chứng thực nghiệm gián tiếp. Trên cơ sở đó, nghiên cứu đề xuất giả thuyết:
H5: Quản trị rủi ro điều tiết tích cực mối quan hệ giữa chứng khoán hóa và hiệu quả hoạt động tài chính, sao cho tác động của chứng khoán hóa đến hiệu quả hoạt động tài chính sẽ mạnh hơn khi mức độ quản trị rủi ro cao hơn.
MÔ HÌNH NGHIÊN CỨU
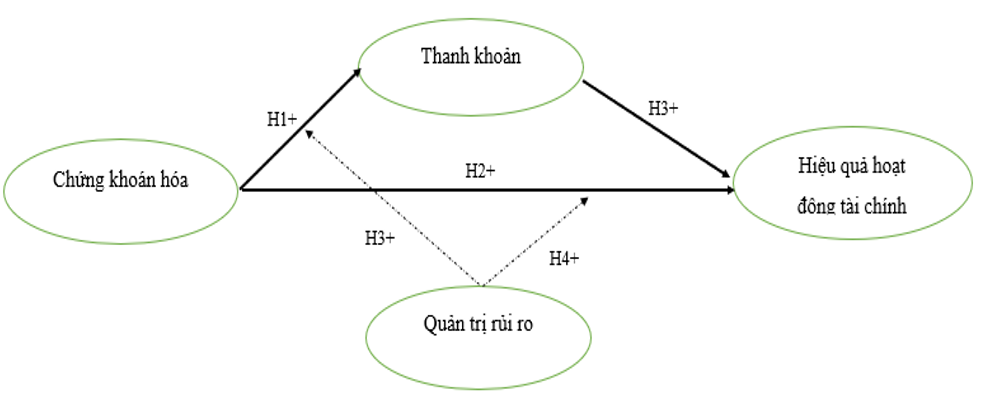
Trên cơ sở kế thừa các lý thuyết nền tảng và các giả thuyết nghiên cứu đã được xây dựng, tác giả đề xuất mô hình nghiên cứu nhằm phân tích mối quan hệ giữa các biến nghiên cứu và kiểm định các giả thuyết đặt ra trong bối cảnh nghiên cứu (Hình).
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của tác giả
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu này được thực hiện theo hướng nghiên cứu lý thuyết, tập trung vào xây dựng mô hình nghiên cứu và phát triển các giả thuyết về tác động của chứng khoán hóa đến hiệu quả hoạt động của các ngân hàng, với vai trò trung gian của thanh khoản và điều tiết của quản trị rủi ro.
Trên cơ sở kế thừa các nghiên cứu trước và các lý thuyết nền gồm lý thuyết trung gian tài chính của Diamond (1984), lý thuyết quản trị rủi ro doanh nghiệp của COSO (2017), và lý thuyết đánh đổi rủi ro – lợi nhuận của Markowitz (2008), nghiên cứu tiến hành tổng hợp, phân tích và hệ thống hóa các khái niệm cốt lõi gồm chứng khoán hóa, thanh khoản, hiệu quả hoạt động tài chính và quản trị rủi ro.
Từ đó, tác giả đề xuất mô hình nghiên cứu gồm một biến độc lập, một biến trung gian, một biến phụ thuộc và một biến điều tiết, đồng thời phát triển năm giả thuyết nghiên cứu phản ánh các mối quan hệ trực tiếp, gián tiếp và điều tiết giữa các biến. Cách tiếp cận này góp phần hình thành cơ sở lý luận cho các nghiên cứu thực nghiệm tiếp theo trong lĩnh vực tài chính – ngân hàng.
THẢO LUẬN
Nghiên cứu này góp phần hệ thống hóa cơ sở lý luận về tác động của chứng khoán hóa đến hiệu quả hoạt động của ngân hàng thông qua việc đề xuất mô hình tích hợp giữa chứng khoán hóa, thanh khoản, hiệu quả hoạt động tài chính và quản trị rủi ro. Trên cơ sở lý thuyết trung gian tài chính, nghiên cứu cho rằng chứng khoán hóa không chỉ là công cụ chuyển đổi tài sản tài chính thành chứng khoán có thể giao dịch mà còn hỗ trợ ngân hàng cải thiện cấu trúc bảng cân đối kế toán, mở rộng nguồn vốn và nâng cao tính linh hoạt tài chính. Theo đó, chứng khoán hóa được kỳ vọng có tác động tích cực đến thanh khoản và hiệu quả hoạt động tài chính của ngân hàng.
Điểm nổi bật của mô hình nghiên cứu là xem thanh khoản như một cơ chế truyền dẫn trong mối quan hệ giữa chứng khoán hóa và hiệu quả hoạt động tài chính. Cách tiếp cận này giúp mở rộng các nghiên cứu trước đây vốn chủ yếu tập trung vào tác động trực tiếp của chứng khoán hóa. Đồng thời, nghiên cứu cũng nhấn mạnh vai trò điều tiết của quản trị rủi ro, cho thấy hiệu quả của chứng khoán hóa phụ thuộc đáng kể vào năng lực kiểm soát rủi ro của ngân hàng. Khi hệ thống quản trị rủi ro được thiết lập hiệu quả, chứng khoán hóa có thể được triển khai an toàn hơn và phát huy tác động tích cực mạnh mẽ hơn đối với thanh khoản và hiệu quả hoạt động.
Về mặt học thuật, nghiên cứu đóng góp bằng việc tích hợp lý thuyết trung gian tài chính, lý thuyết quản trị rủi ro doanh nghiệp và lý thuyết đánh đổi rủi ro – lợi nhuận nhằm giải thích đồng thời lợi ích và rủi ro của hoạt động chứng khoán hóa. Về mặt thực tiễn, kết quả nghiên cứu gợi ý rằng các ngân hàng cần tiếp cận chứng khoán hóa như một quyết định tài chính chiến lược gắn liền với quản trị thanh khoản và quản trị rủi ro, thay vì chỉ xem đây là công cụ huy động vốn đơn thuần.
KẾT LUẬN
Nghiên cứu này được thực hiện nhằm xây dựng mô hình lý thuyết về tác động của chứng khoán hóa đến hiệu quả hoạt động của các ngân hàng, với vai trò trung gian của thanh khoản và vai trò điều tiết của quản trị rủi ro. Trên cơ sở kế thừa các nghiên cứu trước và các lý thuyết nền, nghiên cứu đã đề xuất năm giả thuyết phản ánh các mối quan hệ trực tiếp, gián tiếp và điều tiết giữa các biến trong mô hình. Theo đó, chứng khoán hóa được kỳ vọng có tác động tích cực đến thanh khoản và hiệu quả hoạt động tài chính; thanh khoản có tác động tích cực đến hiệu quả hoạt động tài chính; và quản trị rủi ro được kỳ vọng làm gia tăng tác động tích cực của chứng khoán hóa đến hai biến kết quả này.
Từ các giả thuyết đặt ra, nghiên cứu là đã đề xuất một khung phân tích tích hợp, trong đó chứng khoán hóa được đặt trong mối liên hệ chặt chẽ với thanh khoản, hiệu quả hoạt động tài chính và năng lực quản trị rủi ro của ngân hàng. Cách tiếp cận này góp phần củng cố cơ sở lý luận và mở ra hướng kiểm định thực nghiệm có ý nghĩa trong bối cảnh các ngân hàng ngày càng quan tâm đến các công cụ tài chính hiện đại.
Tuy nhiên, do đây là nghiên cứu mang tính khái niệm và mới dừng ở xây dựng mô hình, các mối quan hệ đề xuất chưa được kiểm định bằng dữ liệu thực nghiệm. Vì vậy, các nghiên cứu tiếp theo có thể sử dụng dữ liệu của các ngân hàng hoặc tổ chức tài chính để kiểm định mô hình, qua đó tăng độ tin cậy và giá trị ứng dụng của các lập luận được đề xuất.
Tài liệu tham khảo:
1. Abaab, M., Drira, M., & Helali, K. (2025). Regime-switching model estimates the impact of bank liquidity on bank performance across G20 countries: a moderate role for solvency, total loans, and total debt. The Journal of Economic Asymmetries, 32, e00442. https://doi.org/10.1016/j.jeca.2025.e00442
2. Badev et al,. (2025). Basel Committee On Banking Supervision. https://www.bis.org/bcbs/publ.htm?.
3. Bakoush, M., Abouarab, R., & Wolfe, S. (2019). Disentangling the impact of securitization on bank profitability. Research in International Business and Finance, 47, 519-537. https://doi.org/10.1016/j.ribaf.2018.09.013
4. Basel III, B. C. B. S. (2013). The Liquidity Coverage Ratio and liquidity risk monitoring tools. Bank for International Settlements.
5. Bayeh, A., Bitar, M., Burlacu, R., & Walker, T. (2021). Competition, securitization, and efficiency in US banks. The Quarterly Review of Economics and Finance, 80, 553-576. https://doi.org/10.1016/j.qref.2021.04.004
6. Bilal, Z., AlGhazali, A., & Samour, A. (2024). GCC banks liquidity and financial performance: does the type of financial system matter?. Future Business Journal, 10(1), 57. https://doi.org/10.1186/s43093-024-00348-y
7. Chen, T. K., Tseng, Y., & Hao, Y. (2025). Readability of asset securitization reporting and bank holding company's credit risk. The Quarterly Review of Economics and Finance, 102031. https://doi.org/10.1016/j.qref.2025.102031
8. Diamond, D. W. (1984). Financial intermediation and delegated monitoring. The Review Of Economic Studies, 51(3), 393-414. https://doi.org/10.2307/2297430
9. Filomeni, S. (2024). Securitization and risk appetite: empirical evidence from US banks. Review of Quantitative Finance and Accounting, 63(2), 433-468. https://doi.org/10.1007/s11156-024-01261-9
10. Gorton, G., & Metrick, A. (2012). Securitization (NBER Working Paper No. 18611). https://www.nber.org/papers/w18611
11. Hibbeln, M., & Osterkamp, W. (2024). The impact of risk retention on moral hazard in the securitization market. Journal of Banking & Finance, 163, 107153. https://doi.org/10.1016/j.jbankfin.2024.107153
12. Ishak, G., Leon, F. M., & Usman, B. (2021). Did asset securitization affect the banking financial performance? European Journal of Business and Management Research, 6(1), 6–10. https://doi.org/10.24018/ejbmr.2021.6.1.666
13. Loutskina, E. (2011). The role of securitization in bank liquidity and funding management. Journal of Financial Economics, 100(3), 663-684. https://doi.org/10.1016/j.jfineco.2011.02.005
14. Lubello, F., & Rouabah, A. (2024). Securitization, shadow banking system and macroprudential regulation: A DSGE approach. Economic Modelling, 131, 106603. https://doi.org/10.1016/j.econmod.2023.106603
15. Markowitz, H. M. (2008). Portfolio selection: efficient diversification of investments. Yale University Press.
16. Oanh, T. T. K., Van Nguyen, D., Le, H. V., & Duong, K. D. (2023). How capital structure and bank liquidity affect bank performance: Evidence from the Bayesian approach. Cogent Economics & Finance, 11(2), 2260243. https://doi.org/10.1080/23322039.2023.2260243.
17. PricewaterhouseCoopers (2017). Enterprise Risk Management: Integrating with Strategy and Performance. New York: COSO, 69-74.
18. Salhi, Z., Baroudi, M., & Ouakil, H. (2024). Why do Moroccan banks securitize? Managerial Finance, 50(12), 2135–2153. https://doi.org/10.1108/MF-12-2023-0773
19. Schildbach, J., Wenzel, C., Speyer, B., AG, D. B., & Hoffmann, R. (2013). Bank performance in the US and Europe. Deutsche Bank Research, 1-20.
20. Zhao, Q., & Forgione, D. A. (2024). The impact of SFAS166/167 on bank liquidity and lending. Journal of Financial Management, Markets and Institutions, 12(01), 2350014. https://doi.org/10.1142/S2282717X23500147.
| Ngày nhận bài: 23/3/2026; Ngày hoàn thiện biên tập: 22/5/2026; Ngày duyệt đăng: 30/5/2026 |

Các tin khác

Mô hình phân phối tiền kỹ thuật số của ngân hàng trung ương (CBDC) bán lẻ: Kinh nghiệm quốc tế và sự lựa chọn tối ưu cho hệ thống tài chính Việt Nam

Quản trị GenAI có trách nhiệm trong dịch vụ khách hàng: Nghiên cứu trường hợp tại MBBank, TPBank và Techcombank

Thực hành ESG tại ngân hàng thương mại: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Quản lý thuế thu nhập doanh nghiệp đối với doanh nghiệp có vốn đầu tư trực tiếp nước ngoài trên địa bàn TP. Huế

Đầu tư công nghệ trong định giá tài sản: Đề xuất mở rộng mô hình Carhart tại Việt Nam

Quản trị chi phí đào tạo và hiệu quả sử dụng nguồn lực: Nghiên cứu trường hợp Trường Đại học Sao Đỏ

Các nhân tố tác động đến quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam - Chi nhánh Biên Hòa


