


Trách nhiệm xã hội doanh nghiệp và vai trò kiểm toán viên: Phân tích trắc lượng thư mục
Trần Thu Hường
Trường Đại học Điện Lực
Email: [email protected]
Tóm tắt
Hiện nay, sự mở rộng công bố thông tin phi tài chính đặt ra nhiều vấn đề mới đối với kiểm toán viên, bao gồm đánh giá tính trung thực của báo cáo trách nhiệm xã hội của doanh nghiệp, kiểm soát rủi ro greenwashing (tẩy xanh) và đảm bảo độ tin cậy của thông tin phát triển bền vững (ESG môi trường - xã hội - quản trị doanh nghiệp). Nghiên cứu sử dụng phương pháp phân tích trắc lượng thư mục trên cơ sở dữ liệu Scopus với 603 bài báo giai đoạn 2010-2025, được xử lý bằng phần mềm VOSviewer nhằm hệ thống hóa cấu trúc tri thức và xu hướng nghiên cứu trong lĩnh vực. Kết quả cho thấy, nghiên cứu đang chuyển dịch từ trọng tâm công bố trách nhiệm xã hội trong doanh nghiệp sang các vấn đề liên quan đến chất lượng kiểm toán, quản trị rủi ro và đảm bảo bền vững. Đồng thời, cấu trúc học thuật còn phân mảnh và thiếu tích hợp liên ngành. Trên cơ sở đó, nghiên cứu chỉ ra những thách thức và yêu cầu đặt ra đối với kiểm toán viên trong bối cảnh chuẩn hóa báo cáo bền vững toàn cầu, đồng thời đề xuất định hướng nghiên cứu và hàm ý thực tiễn cho Việt Nam.
Từ khóa: Báo cáo bền vững, ESG, phân tích trắc lượng thư mục, trách nhiệm xã hội doanh nghiệp
Abstract
The expansion of non-financial disclosure has raised new challenges for auditors, including assessing the reliability of corporate social responsibility reports, controlling greenwashing risks, and ensuring the credibility of sustainability (ESG: Environmental, Social, and Governance) information. This study employs bibliometric analysis of data from the Scopus database, covering 603 articles published between 2010 and 2025, and processes them with VOSviewer to systematize the knowledge structure and research trends in this field. The results indicate a shift in research focus from corporate social responsibility disclosure to audit quality, risk management, and sustainability assurance. At the same time, the academic structure remains fragmented and lacks interdisciplinary integration. Based on these findings, the study highlights the challenges and emerging requirements for auditors in the context of global sustainability reporting standardization and proposes future research directions and practical implications for Viet Nam.
Keywords: Sustainability reporting, ESG, bibliometric analysis, corporate social responsibility
GIỚI THIỆU
Trong bối cảnh toàn cầu hóa và chuyển dịch sang mô hình phát triển bền vững, trách nhiệm xã hội của doanh nghiệp (CSR) ngày càng trở thành yêu cầu mang tính thể chế thay vì chỉ là cam kết tự nguyện. Doanh nghiệp không chỉ chịu áp lực về hiệu quả tài chính mà còn phải công bố các thông tin liên quan đến tác động môi trường, xã hội và quản trị nhằm nâng cao trách nhiệm giải trình (Gray và cộng sự, 1995). Sự gia tăng chất lượng và phạm vi công bố CSR cũng được ghi nhận trong các nghiên cứu thực nghiệm gần đây. Đồng thời, việc ban hành các chuẩn mực báo cáo bền vững quốc tế như IFRS S1 (Các yêu cầu chung đối với công bố thông tin về tính bền vững - General Requirements for Disclosure of Sustainability-related Financial Information) và IFRS S2 (Công bố thông tin về khí hậu - Climate-related Disclosures) đã thúc đẩy quá trình chuẩn hóa công bố thông tin phát triển bền vững (ESG) trên phạm vi toàn cầu.
Trong bối cảnh đó, vai trò của kiểm toán viên ngày càng được mở rộng từ xác nhận báo cáo tài chính truyền thống sang cung cấp dịch vụ đảm bảo đối với báo cáo bền vững (Simnett và cộng sự, 2009). Việc đảm bảo thông tin CSR đặt ra nhiều vấn đề mới như đánh giá tính trung thực của báo cáo, kiểm soát rủi ro sai lệch và duy trì tính độc lập nghề nghiệp (Perego và Kolk, 2012). Tuy nhiên, nghiên cứu về mối quan hệ giữa trách nhiệm xã hội và kiểm toán vẫn phát triển theo nhiều hướng tiếp cận khác nhau, thiếu một cái nhìn hệ thống về cấu trúc tri thức của lĩnh vực.
Xuất phát từ thực tiễn đó, nghiên cứu sử dụng phương pháp phân tích trắc lượng thư mục nhằm nhận diện xu hướng nghiên cứu và làm rõ những vấn đề đặt ra đối với kiểm toán viên trong bối cảnh chuẩn hóa báo cáo ESG.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Nghiên cứu về mối quan hệ giữa CSR và kiểm toán được xây dựng trên 4 nền tảng lý thuyết chính sau:
Thứ nhất, Lý thuyết các bên liên quan cho rằng, doanh nghiệp phải đáp ứng kỳ vọng của nhiều nhóm lợi ích, không chỉ cổ đông (Freeman, 2010). Trong bối cảnh đó, kiểm toán viên đóng vai trò củng cố niềm tin của các bên liên quan thông qua việc đảm bảo tính trung thực của thông tin CSR.
Thứ hai, Lý thuyết đại diện giải thích vai trò của kiểm toán trong việc giảm bất cân xứng thông tin giữa nhà quản lý và chủ sở hữu (Jensen và cộng sự, 1976). Nếu CSR được công bố thiếu minh bạch, kiểm toán viên phải gia tăng mức độ hoài nghi nghề nghiệp để hạn chế rủi ro sai lệch.
Thứ ba, Lý thuyết tín hiệu xem công bố CSR như tín hiệu về chất lượng quản trị và đạo đức doanh nghiệp (Spence, 1973). Vai trò của kiểm toán viên là xác thực độ tin cậy của tín hiệu này.
Thứ tư, Lý thuyết hợp pháp nhấn mạnh doanh nghiệp sử dụng CSR để duy trì sự chấp nhận xã hội, trong đó kiểm toán viên góp phần củng cố tính hợp pháp thông qua đảm bảo độc lập (Mahmud, 2019).
Phương pháp nghiên cứu
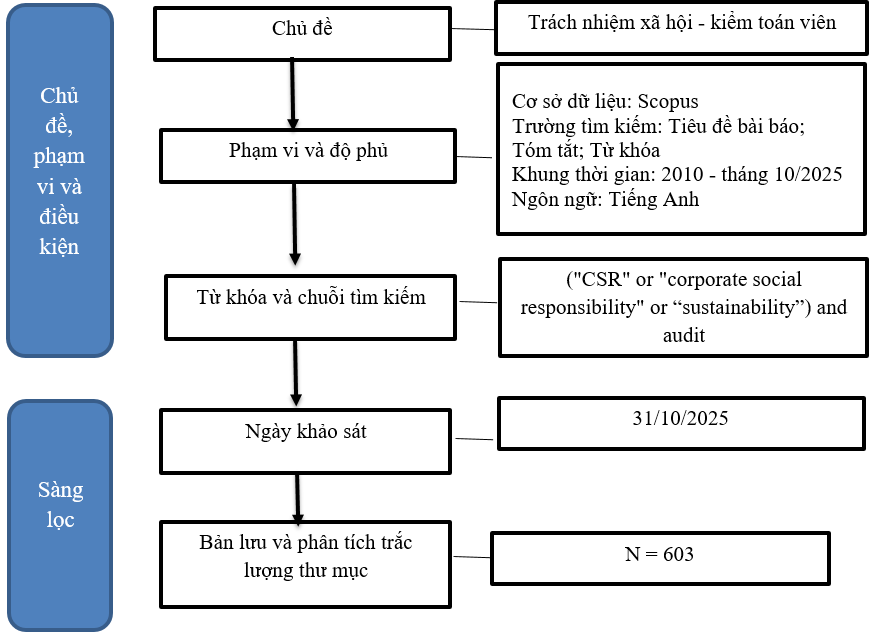
Phân tích trắc thư mục được thực hiện bằng cách sử dụng cơ sở dữ liệu Scopus - một trong những cơ sở dữ liệu khoa học hàng đầu thế giới. Tác giả lựa chọn các tài liệu được công bố bằng tiếng Anh trong thời gian từ năm 2010 đến hết tháng 10/2025, bao gồm: bài báo khoa học, chương sách, bài tổng quan và sách chuyên khảo. Tác giả tìm kiếm tiêu đề bài viết, tóm tắt, với từ khóa/cụm từ ("CSR" or "corporate social responsibility" or “sustainability”) and audit (Hình 1). Để đảm bảo tính phù hợp với chủ đề nghiên cứu, phạm vi được giới hạn trong các lĩnh vực kinh doanh quản trị và kế toán; Khoa học xã hội; Khoa học môi trường.
Hình 1: Sơ đồ tìm kiếm
 |
Nguồn: Đề xuất của tác giả
Nghiên cứu sử dụng phương pháp định lượng thông qua phân tích trắc lượng thư mục từ cơ sở dữ liệu Scopus. Thời gian khảo sát ngày 31/10/2025.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
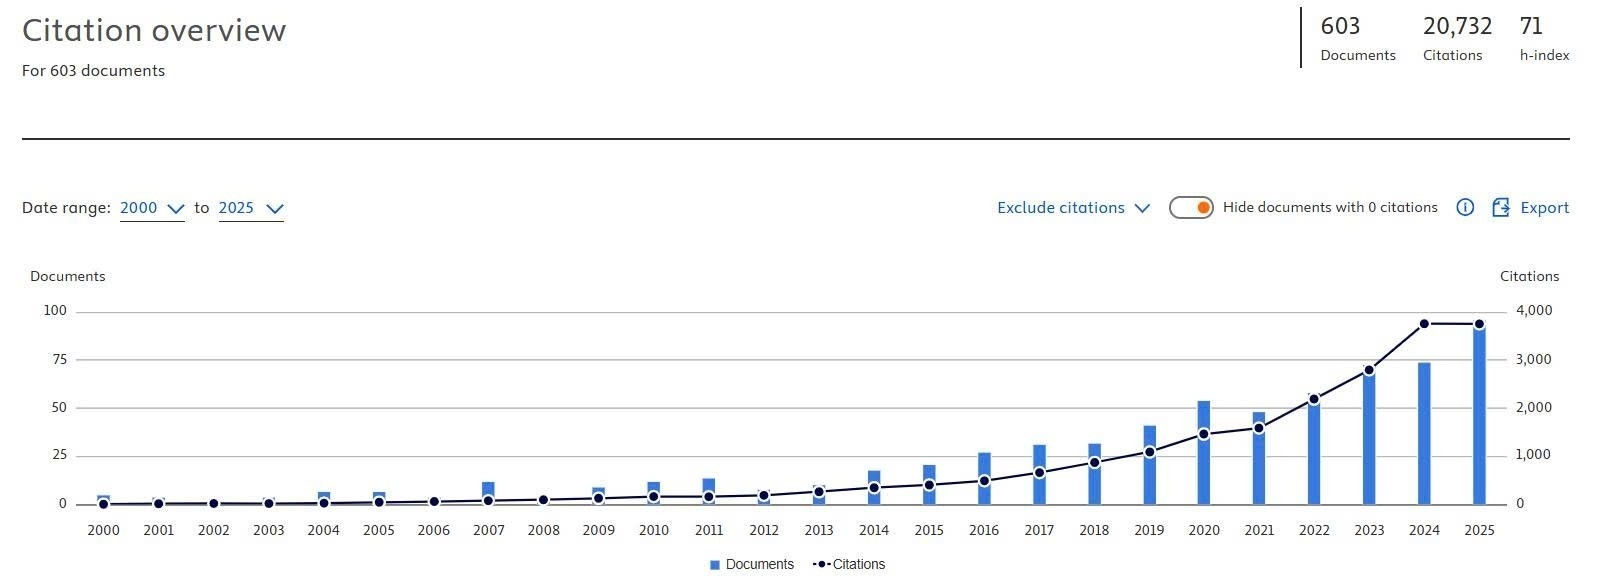
Hình 2: Số bài báo và trích dẫn hằng năm giai đoạn 2000-2025
 |
Nguồn: Tổng hợp của tác giả
Phân tích biểu đồ Tổng quan Trích dẫn (Citation Overview) từ tập dữ liệu gồm 603 bài báo, với 20.732 trích dẫn và chỉ số h-index = 71 (Hình 2) cho thấy, sự phát triển của lĩnh vực này tăng hàng năm, có thể được chia thành 3 giai đoạn riêng biệt. Cụ thể:
Giai đoạn 1 (2000-2013): Giai đoạn này đánh dấu thời kỳ sơ khai của lĩnh vực, với sản lượng công bố hàng năm duy trì ở mức rất thấp (thường chỉ vài bài báo) và số lượng trích dẫn tích lũy tăng trưởng không đáng kể. Xu hướng này phản ánh tính chất phân tán và chưa thực sự định hình của chủ đề CSR kế toán và kiểm toán.
Giai đoạn 2 (2014-2021): Giai đoạn này chứng kiến sự tăng trưởng ổn định cả về số lượng ấn phẩm (từ dưới 10 lên 25-35 bài/năm) và tổng số trích dẫn. Đáng chú ý khoảng thời gian 2016-2018, trùng hợp với các cuộc thảo luận quốc tế quan trọng về báo cáo tích hợp và các khuôn khổ công bố thông tin rủi ro khí hậu.
Giai đoạn 3 (2022-2025): Giai đoạn này cho thấy, một sự tăng vọt về mức độ ảnh hưởng học thuật, với số lần trích dẫn hàng năm tăng gần theo cấp số nhân, ước đạt khoảng 3.500-4.000 trích dẫn/năm trong giai đoạn 2024-2025. Song song đó, sản lượng công bố cũng tăng mạnh, đạt từ 50 đến 75 bài báo/năm. Xu hướng bùng nổ này có thể được liên hệ trực tiếp với sự hình thành của các hệ thống chuẩn mực toàn cầu mới (như ISSB/IFRS S1-S2, Chỉ số báo cáo bền vững doanh nghiệp (CSRD), Công bố Thông tin Tài chính liên quan đến Khí hậu (TCFD)) và nhu cầu ngày càng cao về việc đảm bảo cho thông tin bền vững, từ mức độ "giới hạn" tiến tới "hợp lý" Hệ quả là, lĩnh vực này đang có sự dịch chuyển rõ rệt từ các báo cáo CSR mang tính tường thuật sang các báo cáo ESG có khả năng kiểm toán được, với các chủ đề nổi bật như "tác động kép" và phát thải.
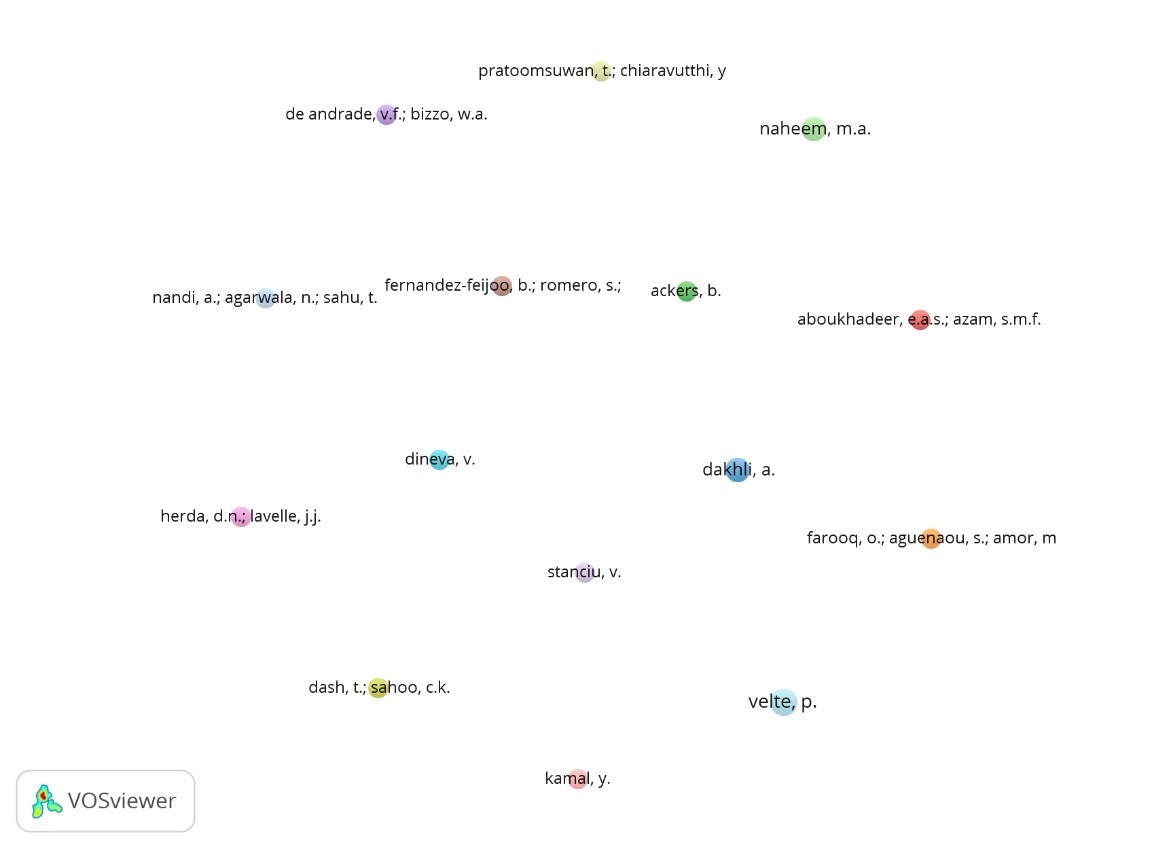
Hình 3: Bản đồ đồng tác giả (Authors – Co-authorship)
 |
Nguồn: Tổng hợp của tác giả
Dữ liệu đồng tác giả (Hình 3) cho thấy một mạng lưới hợp tác khá phân mảnh, chủ yếu được cấu thành từ các nhóm nhỏ 2-3 tác giả và nhiều tác giả đơn lẻ. Điều này phản ánh mức độ liên kết giữa các nhóm nghiên cứu về CSR - bảo đảm còn hạn chế. Sự vắng mặt của một cụm trung tâm lớn cũng cho thấy lĩnh vực này đang phát triển một cách phân tán theo chủ đề hoặc khu vực địa lý. Do đó, các phân tích bổ sung ở cấp độ quốc gia hoặc tổ chức là cần thiết để xác định các trung tâm hợp tác ở quy mô vĩ mô.
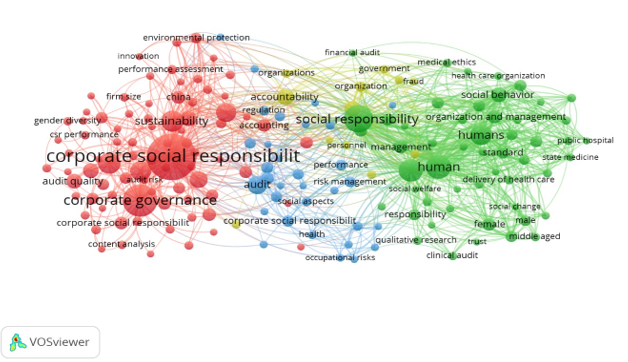
Hình 4: Bản đồ đồng xuất hiện từ khóa (Keyword Co-occurrence Map)
 |
Nguồn: Tổng hợp của tác giả
Bản đồ đồng xuất hiện từ khóa được xây dựng bằng VOSviewer (HÌnh 4) cho thấy, cấu trúc tri thức của lĩnh vực nghiên cứu xoay quanh ba cụm chủ đề chính. Theo phương pháp phân tích trắc lượng thư mục, mạng lưới đồng xuất hiện từ khóa phản ánh các hướng tiếp cận lý thuyết và xu hướng nghiên cứu nổi bật trong một lĩnh vực (Van Eck and Waltman, 2010). Cụ thể:
Cụm thứ nhất: Tập trung vào “corporate social responsibility”, “corporate governance”, “sustainability” và “audit quality”, phản ánh hướng nghiên cứu truyền thống về mối quan hệ giữa CSR, quản trị doanh nghiệp và chất lượng kiểm toán (Simnett và cộng sự, 2009).
Cụm thứ hai: Mở rộng sang các khía cạnh trách nhiệm giải trình và hành vi tổ chức như “accountability” và “organization and management”, cho thấy xu hướng tiếp cận liên ngành.
Cụm thứ ba: Gắn với “audit”, “risk management” và “performance”, thể hiện vai trò của kiểm toán viên trong quản lý rủi ro và đảm bảo độ tin cậy của thông tin CSR (Perego và Kolk, 2012). Sự phân bố này cho thấy nghiên cứu đang chuyển dịch từ công bố CSR sang đảm bảo bền vững, phù hợp với xu hướng chuẩn hóa báo cáo ESG toàn cầu.
KẾT LUẬN VÀ HÀM Ý
Nghiên cứu đã hệ thống hóa mối quan hệ giữa CSR và những vấn đề đặt ra đối với kiểm toán viên thông qua phương pháp phân tích trắc lượng thư mục. Kết quả cho thấy, lĩnh vực này đang chuyển dịch từ trọng tâm công bố thông tin CSR sang các vấn đề liên quan đến chất lượng kiểm toán và đảm bảo bền vững, phù hợp với xu hướng chuẩn hóa báo cáo ESG trên phạm vi toàn cầu. Điều này phản ánh sự mở rộng vai trò của kiểm toán viên từ xác nhận báo cáo tài chính truyền thống sang đảm bảo thông tin phi tài chính.
Về mặt lý luận, nghiên cứu khẳng định vai trò của Lý thuyết các bên liên quan trong việc giải thích nhu cầu minh bạch và trách nhiệm giải trình đối với các nhóm lợi ích; Lý thuyết đại diện trong việc lý giải chức năng giám sát của kiểm toán nhằm giảm bất cân xứng thông tin giữa nhà quản lý và chủ sở hữu và Lý thuyết hợp pháp trong việc phân tích động cơ công bố CSR nhằm duy trì sự chấp nhận của xã hội. Tuy nhiên, khi công bố mang tính hình thức hoặc có nguy cơ sai lệch thông tin, nhu cầu đảm bảo độc lập và nâng cao hoài nghi nghề nghiệp của kiểm toán viên trở nên đặc biệt quan trọng.
Từ góc độ thực tiễn, trách nhiệm xã hội đặt ra cho kiểm toán viên các thách thức mới như đánh giá trọng yếu thông tin phi tài chính, quản lý rủi ro liên quan đến báo cáo bền vững và duy trì tính độc lập nghề nghiệp. Trong bối cảnh Việt Nam từng bước tiếp cận các chuẩn mực báo cáo ESG quốc tế, việc hoàn thiện khung pháp lý và nâng cao năng lực chuyên môn trong kiểm toán bền vững là yêu cầu cấp thiết nhằm tăng cường minh bạch và củng cố niềm tin của các bên liên quan.
Tài liệu tham khảo:
1. Freeman, R. E. (2010). Strategic Management: A Stakeholder Approach. Cambridge University Press.
2. Gray, R., Kouhy, R., and Lavers, S. (1995). Corporate social and environmental reporting: a review of the literature and a longitudinal study of UK disclosure. Accounting, Auditing & Accountability Journal, 8(2), 47-77.
3. Jensen, M. C., and Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of financial economics, 3(4), 305-360.
4. Mahmud, M. T. (2019). Legitimacy Theory and its Relationship to CSR Disclosures: A Literature Review. Kyushu University, Graduate School of Economics, Department of Economy and Business, Kyushu.
5. Perego, P., and Kolk, A. (2012). Multinationals’ Accountability on Sustainability: The Evolution of Third-party Assurance of Sustainability Reports. Journal of Business Ethics, 110(2), 173-190. https://doi.org/10.1007/s10551-012-1420-1425
6. Simnett, R., Vanstraelen, A., and Chua, W. F. (2009). Assurance on Sustainability Reports: An International Comparison. The Accounting Review, 84(3), 937-967. https://doi.org/10.2308/accr.2009.84.3.937
7. Spence, M. (1973). Job market signaling. The Quarterly Journal of Economics. 87(3), 355-374.
8. Van Eck, N. J., and Waltman, L. (2010). Software survey: VOSviewer, a computer program for bibliometric mapping. Scientometrics, 84(2), 523-538. https://doi.org/10.1007/s11192-009-0146-3
| Ngày nhận bài: 28/2/2026; Ngày hoàn thiện biên tập: 20/4/2026; Ngày duyệt đăng: 25/6/2026 |
Tin liên quan



Các tin khác

Văn hóa đổi mới, năng lực đổi mới tiết kiệm và hiệu quả hoạt động tài chính: Bằng chứng thực nghiệm từ các doanh nghiệp sản xuất tại Đồng Tháp

Quản lý thuế giá trị gia tăng trong bối cảnh chuyển đổi số: Nghiên cứu điển hình tại Thuế TP. Hồ Chí Minh giai đoạn 2021-2025

Tái cơ cấu nhân sự tại các ngân hàng thương mại cổ phần Việt Nam: Thực trạng và giải pháp

Kinh nghiệm một số nước về phát triển nguồn nhân lực khu vực công và hàm ý cho Việt Nam trong bối cảnh chuyển đổi số

Hoàn thiện xây dựng định mức chi phí tại các doanh nghiệp sản xuất bê tông khu vực miền Bắc

Mô hình phát triển giao thông xanh qua sử dụng xe điện công cộng của Gen Z tại TP. Hồ Chí Minh

Phát triển liên kết chuỗi giá trị nông nghiệp trong bối cảnh chuyển đổi số

Chất lượng dịch vụ và sự hài lòng của khách hàng cá nhân trong hệ thống bán lẻ hiện đại: Tổng quan, khoảng trống và hướng phát triển

Tác động của dịch vụ giao thức ăn cho đơn hàng trực tuyến đến doanh số của các cơ sở kinh doanh ăn uống tại TP. Hồ Chí Minh


