


Ảnh hưởng của vốn tri thức, trách nhiệm xã hội đến hiệu quả hoạt động của ngân hàng thương mại cổ phần Việt Nam
Nguyễn Văn Tiến
Email: [email protected]
Phan Diên Vỹ
Trường Đại học Ngân hàng Thành phố Hồ Chí Minh
Nguyễn Kim Hùng
Ngân hàng thương mại cổ phần Công thương Việt Nam Chi nhánh 3 TP. Hồ Chí Minh
Email: [email protected]
Tóm tắt
Thông qua kết quả khảo sát đối với 192 nhân viên ngân hàng thương mại cổ phần Việt Nam, nghiên cứu nhằm phân tích ảnh hưởng của Vốn tri thức, Trách nhiệm xã hội đến Hiệu quả hoạt động của các ngân hàng thương mại cổ phần Việt Nam, thông qua vai trò trung gian của Đổi mới xanh và Sự gắn kết nhân viên. Kết quả nghiên cứu khẳng định vai trò quan trọng của Vốn tri thức đối với Trách nhiệm xã hội và Hiệu quả hoạt động của các ngân hàng thương mại cổ phần tại Việt Nam.
Từ khóa: Vốn trí thức, trách nhiệm xã hội, đổi mới xanh, sự gắn kết nhân viên, hiệu quả hoạt động, ngân hàng thương mại cổ phần
Summary
Based on survey data collected from 192 employees at Vietnamese joint-stock commercial banks, this study examines the impact of intellectual capital and corporate social responsibility on banks’ operational performance, with green innovation and employee engagement serving as mediating factors. The findings highlight the pivotal role of intellectual capital in shaping both corporate social responsibility and the overall performance of joint-stock commercial banks in Viet Nam.
Keywords: Intellectual capital, corporate social responsibility, green innovation, employee engagement, operational performance, joint-stock commercial banks
GIỚI THIỆU
Ngoài sự quan tâm đến hiệu quả hoạt động và sự ổn định tài chính, các ngân hàng thương mại (NHTM) tại Việt Nam còn có vai trò quan trọng trong triển khai chủ trương của Đảng, chính sách của Nhà nước, Chính phủ về cung ứng vốn tín dụng, tạo điều kiện cho người dân và doanh nghiệp tiếp cận vốn. Đây cũng là một trong những ngành đi đầu thực hiện về đóng góp cho cộng đồng, thực hiện trách nhiệm xã hội thông qua các dự án rộng khắp các lĩnh vực giáo dục, phát triển cộng đồng, bảo vệ quyền lợi phụ nữ và trẻ em, chăm sóc sức khỏe và cải thiện chất lượng cuộc sống. Việc chú trọng tới các vấn đề kinh tế, xã hội và môi trường không chỉ thể hiện trách nhiệm xã hội của hệ thống ngân hàng, khiến tác động của ngành Ngân hàng mang tính toàn diện và nhân văn hơn, mà còn tác động trở lại hoạt động kinh doanh ngân hàng. Vì vậy, việc nghiên cứu ảnh hưởng của vốn tri thức, trách nhiệm xã hội đến hiệu quả hoạt động của NHTM cổ phần Việt Nam trở nên cần thiết.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Wu và cộng sự (2008) đã tiến hành một nghiên cứu nhằm phân tích mối quan hệ giữa vốn xã hội, định hướng kinh doanh, vốn trí tuệ và sự đổi mới của các doanh nghiệp. Bên cạnh việc xác định ảnh hưởng tích cực của vốn trí tuệ đến đổi mới, nghiên cứu này còn chỉ ra tác động trung gian của vốn xã hội và định hướng kinh doanh nhằm điều tiết ảnh hưởng của vốn trí tuệ đến đổi mới. Kết quả nghiên cứu ủng hộ vai trò trung gian của vốn trí tuệ và vai trò điều tiết của định hướng kinh doanh và vốn xã hội đối với đổi mới. Cụ thể, các doanh nghiệp có mức vốn xã hội và định hướng kinh doanh cao hơn có xu hướng khuếch đại tác động của vốn trí tuệ đến đổi mới.
Thông qua dữ liệu được thu thập thông qua một cuộc khảo sát với 208 chủ sở hữu và quản lý cấp cao hoạt động trong các doanh nghiệp nhỏ và vừa thuộc lĩnh vực dịch vụ, thương mại và sản xuất, đặt tại 2 thành phố lớn của Pakistan, nghiên cứu của Ahmad và cộng sự (2022) cho thấy, vốn trí tuệ và và trách nhiệm xã hội doanh nghiệp có ảnh hưởng tích cực đến hiệu quả cạnh tranh bền vững của các doanh nghiệp nhỏ và vừa. Đổi mới tổ chức đóng vai trò trung gian trong các mối quan hệ này. Nghiên cứu này có thể coi là tiên phong trong việc nghiên cứu mối liên hệ giữa vốn trí tuệ và trách nhiệm xã hội doanh nghiệp, đổi mới tổ chức và hiệu quả cạnh tranh bền vững của các doanh nghiệp nhỏ và vừa. Ngoài ra, nghiên cứu này nhấn mạnh tầm quan trọng của vốn trí tuệ và các hoạt động trách nhiệm xã hội doanh nghiệp như những tài sản vô hình quý giá để đạt được hiệu quả cạnh tranh bền vững cho các doanh nghiệp nhỏ và vừa.
Thông qua nghiên cứu thực nghiệm với mẫu khảo sát gồm 815 nhân viên từ các trường đại học công lập và tư thục ở Ecuador, Uriguen Aguirre và Avolio Alecchi (2023) cho thấ sự tồn tại mối quan hệ giữa vốn trí tuệ và hiệu quả hoạt động của tổ chức, với vai trò trung gian của động lực nội tại. Kết quả nghiên cứu hàm ý các nhà quản lý muốn cải thiện hiệu quả hoạt động của tổ chức bằng vốn trí tuệ có thể hưởng lợi từ động lực nội tại của nhân viên.
Dựa trên điều tra thực nghiệm đối với 550 nhân viên thuộc 8 ngân hàng tại Kuala Lumpur, Malaysia, nghiên cứu của Meng và Imran (2024) cho thấy, trách nhiệm xã hội doanh nghiệp có tác động tích cực và đáng kể đến hiệu quả hoạt động của tổ chức, sự gắn kết nhân viên và đổi mới xanh. Hơn nữa, sự gắn kết nhân viên cũng có mối tương quan đáng kể với hiệu quả hoạt động của tổ chức, trong khi đổi mới xanh không có mối tương quan đáng kể với hiệu quả hoạt động của tổ chức. Mặt khác, sự gắn kết nhân viên đóng vai trò trung gian trong mối quan hệ giữa trách nhiệm xã hội doanh nghiệp và hiệu quả hoạt động của tổ chức, trong khi vai trò trung gian của đổi mới xanh không được tìm thấy. Nghiên cứu này nhấn mạnh tầm quan trọng của các chương trình trách nhiệm xã hội doanh nghiệp trong việc thúc đẩy sự gắn kết nhân viên và khuyến khích đổi mới xanh. Nghiên cứu này đóng góp về mặt lý thuyết bằng cách điều tra tác động trung gian của sự gắn kết nhân viên và đổi mới xanh đến mối quan hệ giữa trách nhiệm xã hội doanh nghiệp và hiệu quả hoạt động của tổ chức trong lĩnh vực ngân hàng.
Mô hình và giả thuyết nghiên cứu
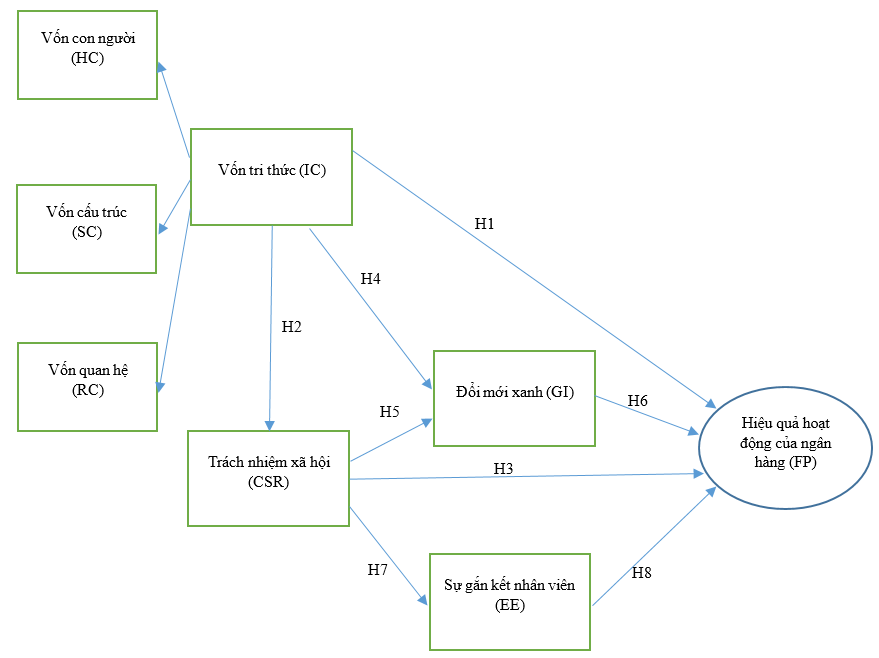
Nghiên cứu này đề xuất mô hình nghiên cứu ảnh hưởng của vốn tri thức, trách nhiệm xã hội đến hiệu quả hoạt động của NHTM cổ phần Việt Nam (Hình) với nhân tố Vốn tri thức được kế thừa từ nghiên cứu của Uriguen Aguirre và Avolio Alecchi (2023), Wu và cộng sự (2008); nhân tố Trách nhiệm xã hội được kế thừa từ nghiên cứu của Ahmad và cộng sự (2023); nhân tố Đổi mới xanh, Sự gắn kết nhân viên được kế thừa từ các nghiên cứu của El‑Kassar và Singh (2019); Meng và Imran (2024); nhân tố Hiệu quả hoạt động của ngân hàng được kế thừa từ nghiên cứu của Meng và Imran (2024).
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của nhóm tác giả
Các giả thuyết nghiên cứu được trình bày như sau:
H1: Vốn tri thức (Vốn con người, Vốn cấu trúc, Vốn quan hệ) có tác động tích cực đến Hiệu quả hoạt động của ngân hàng.
H2: Vốn tri thức có tác động tích cực đến Trách nhiệm xã hội.
H3: Trách nhiệm xã hội tác động tích cực đến Hiệu quả hoạt động của ngân hàng.
H4: Vốn tri thức tác động tích cực đến Đổi mới xanh.
H5: Trách nhiệm xã hội tác động tích cực đến Đổi mới xanh.
H6: Đổi mới xanh đóng vai trò trung gian giữa Vốn tri thức và Hiệu quả hoạt động của ngân hàng.
H7: Trách nhiệm xã hội tác động tích cực đến Sự gắn kết nhân viên.
H8: Sự gắn kết nhân viên đóng vai trò trung gian giữa Trách nhiệm xã hội và Hiệu quả hoạt động của ngân hàng.
PHƯƠNG PHÁP NGHIÊN CỨU
Nhóm tác giả sử dụng kết hợp phương pháp nghiên cứu định tính và phương pháp nghiên cứu định lượng. Phương pháp nghiên cứu định tính: phỏng vấn chuyên sâu 15 chuyên gia bao gồm 8 nhà nghiên cứu trong lĩnh vực quản trị ngân hàng và 7 nhà quản lý tại các NHTM trên địa bàn TP. Hồ Chí Minh. Phương pháp nghiên cứu định lượng thông qua việc gửi bảng câu hỏi khảo sát trực tuyến thông qua Google Forms đến các nhân viên ngân hàng thông qua mạng lưới quan hệ cá nhân và các nhóm nghề nghiệp trên mạng xã hội. Nhóm tác giả phát ra 200 bảng khảo sát, số phiếu thu về là 192 với tỷ lệ phản hồi là 96%. Khảo sát được tiến hành trong khoảng thời gian từ tháng 9-11/2025 (Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế).
KẾT QUẢ NGHIÊN CỨU
Đánh giá độ tin cậy của thang đo
Bảng 1: Phân tích hệ số Cronbach’s Alpha
|
| Trung bình thang đo nếu loại biến | Phương sai thang đo nếu loại biến | Hệ số tương quan biến tổng | Cronbach's Alpha nếu loại biến |
| Vốn con người |
|
| 0.795 | |
| HC1 | 6.15 | 1.570 | 0.604 | 0.755 |
| HC2 | 6.07 | 1.464 | 0.642 | 0.716 |
| HC3 | 5.53 | 1.412 | 0.668 | 0.688 |
| Vốn cấu trúc |
|
| 0.760 | |
| SC1 | 6.77 | 1.551 | 0.565 | 0.709 |
| SC2 | 6.73 | 1.571 | 0.589 | 0.68 |
| SC3 | 6.77 | 1.562 | 0.619 | 0.647 |
| Vốn quan hệ |
|
| 0.841 | |
| RC1 | 6.65 | 2.039 | 0.698 | 0.789 |
| RC2 | 6.65 | 2.184 | 0.686 | 0.798 |
| RC3 | 6.63 | 2.111 | 0.736 | 0.751 |
| Trách nhiệm xã hội doanh nghiệp |
|
| 0.838 | |
| CRS1 | 6.67 | 2.11 | 0.715 | 0.76 |
| CRS2 | 6.63 | 2.168 | 0.668 | 0.807 |
| CRS3 | 6.67 | 2.156 | 0.718 | 0.757 |
| Sự gắn kết nhân viên |
|
| 0.844 | |
| EE1 | 6.62 | 1.979 | 0.654 | 0.836 |
| EE2 | 6.71 | 1.952 | 0.636 | 0.854 |
| EE3 | 6.61 | 1.704 | 0.853 | 0.64 |
| Đổi mới xanh |
|
| 0.825 | |
| GI1 | 6.21 | 1.684 | 0.683 | 0.761 |
| GI2 | 6.74 | 1.881 | 0.67 | 0.771 |
| GI3 | 6.31 | 1.813 | 0.696 | 0.745 |
| Hiệu quả hoạt động của ngân hàng |
|
| 0.859 | |
| FP1 | 6.72 | 1.978 | 0.734 | 0.802 |
| FP2 | 6.66 | 1.892 | 0.748 | 0.788 |
| FP3 | 6.76 | 2.04 | 0.718 | 0.816 |
Nguồn: Kết quả số liệu khảo sát của nhóm tác giả
Theo Bảng 1, hệ số Cronbach's Alpha của các nhân tố đều > 0.7, cho thấy mức độ tin cậy cao của thang đo. Bên cạnh đó, các biến quan sát của mỗi thang đo đều có hệ số tương quan biến tổng > 0.3, cho thấy mỗi biến quan sát đều có sự đóng góp tích cực vào việc đo lường khái niệm, khẳng định sự phù hợp của từng biến quan sát trong việc đo lường thang đo.
Phân tích nhân tố khám phá (EFA)
Phân tích EFA các nhân tố thành phần của Vốn tri thức
Vốn tri thức trong nghiên cứu này bao gồm 3 thành phần chính: Vốn con người (HC), Vốn cấu trúc (SC) và Vốn quan hệ (RC), với tổng cộng 9 biến quan sát. Việc phân tích EFA cho cả 3 thành phần này được thực hiện đồng thời nhằm xác định cấu trúc nhân tố của khái niệm Vốn tri thức. Kết quả cho thấy, hệ số KMO = 0.830 nằm trong khoảng từ 0.5-1, thỏa mãn điều kiện để phân tích EFA là thích hợp cho dữ liệu thực tế. Điều này cho thấy, mức độ tương quan giữa các biến quan sát là cao và phù hợp để phân tích nhân tố.
Đồng thời, kiểm định Bartlett có giá trị Chi-square = 595.663 với mức ý nghĩa Sig. = 0.000 < 0.05, cho thấy các biến quan sát có tương quan tuyến tính có ý nghĩa thống kê với các nhân tố đại diện. Điều này khẳng định dữ liệu phù hợp để thực hiện phân tích nhân tố khám phá
Kết quả phân tích EFA cho thấy, cả 9 biến quan sát đều có hệ số tải nhân tố (Factor loading) > 0.5, dao động từ 0.671 đến 0.848, đều vượt ngưỡng 0.5. Điều này chứng tỏ các biến quan sát đều có mối liên hệ chặt chẽ với nhân tố tương ứng của chúng
Phân tích EFA nhân tố Trách nhiệm xã hội doanh nghiệp
Phân tích EFA cho nhân tố Trách nhiệm xã hội doanh nghiệp với 3 biến quan sát (CSR1, CSR2, CSR3). Kết quả cho thấy, hệ số KMO = 0.722 nằm trong khoảng từ 0.7 đến 0.8, được đánh giá là "khá tốt". Điều này cho thấy, phân tích EFA là thích hợp cho dữ liệu. Kiểm định Bartlett có giá trị Chi-square = 212.884 với Sig. = 0.000 < 0.05, khẳng định các biến quan sát có tương quan tuyến tính có ý nghĩa thống kê với nhân tố đại diện.
Phân tích EFA nhân tố Hiệu quả hoạt động của ngân hàng
Phân tích EFA với nhân tố Hiệu quả hoạt động của ngân hàng gồm 3 biến quan sát (FP1, FP2, FP3). Kết quả cho thấy, hệ số KMO = 0.734 nằm trong khoảng từ 0.7 đến 0.8, đạt mức "khá tốt". Điều này cho thấy, dữ liệu thích hợp để phân tích EFA. Kiểm định Bartlett có giá trị Chi-square = 243.067 với Sig. = 0.000 < 0.05, chứng tỏ các biến quan sát có tương quan tuyến tính có ý nghĩa với nhân tố đại diện.
Phân tích EFA nhân tố Sự gắn kết nhân viên
Phân tích EFA với nhân tố Sự gắn kết nhân viên gồm 3 biến quan sát (EE1, EE2, EE3). Kết quả cho thấy, hệ số KMO = 0.665 nằm trong khoảng từ 0.6 đến 0.7, đạt mức "Trung bình khá". Điều này cho thấy, dữ liệu chấp nhận được để phân tích EFA. Kiểm định Bartlett có giá trị Chi-square = 154.902 với Sig. = 0.000 < 0.05, cho thấy các biến quan sát có tương quan có ý nghĩa với nhân tố đại diện.
Phân tích EFA nhân tố Đổi mới xanh
Cuối cùng, phân tích EFA với nhân tố Đổi mới xanh gồm 3 biến quan sát (GI1, GI2, GI3). Kết quả cho thấy, hệ số KMO = 0.721 nằm trong khoảng từ 0.7 đến 0.8, đạt mức "Khá tốt". Điều này cho thấy, phân tích EFA là thích hợp. Kiểm định Bartlett có giá trị Chi-square = 195.474 với Sig. = 0.000 < 0.05, khẳng định các biến quan sát có tương quan tuyến tính có ý nghĩa với nhân tố đại diện.
Đánh giá độ tin cậy, mức độ phù hợp của mô hình
Bảng 2: Kết quả hồi quy
| STT | Đường dẫn | Hệ số (β) | p-value | Ý nghĩa thống kê | Kết luận |
|---|---|---|---|---|---|
| 1 | HC → CRS | 0.371 | *** | Có | Mạnh |
| 2 | RC → CRS | 0.548 | *** | Có | Mạnh nhất |
| 3 | SC → CRS | 0.232 | 0.013 | Có | Trung bình |
| 4 | CRS → GI | 0.306 | 0.048 | Có | Trung bình |
| 5 | RC → GI | 0.251 | 0.034 | Có | Trung bình |
| 6 | CRS → FP | 0.610 | *** | Có | Mạnh nhất |
| 7 | RC → FP | 0.211 | 0.025 | Có | Mới xuất hiện (trực tiếp) |
| 8 | EE ← CRS | 0.030 | 0.697 | Không | Không có ý nghĩa |
| 9 | GI ← HC | -0.036 | 0.740 | Không | Không có ý nghĩa |
| 10 | GI ← SC | 0.148 | 0.171 | Không | Không có ý nghĩa |
| 11 | FP ← GI | 0.090 | 0.258 | Không | Không có ý nghĩa |
| 12 | FP ← EE | -0.084 | 0.274 | Không | Không có ý nghĩa |
| 13 | FP ← HC | 0.092 | 0.274 | Không | Không có ý nghĩa |
| 14 | FP ← SC | 0.016 | 0.844 | Không | Không có ý nghĩa |
Nguồn: Nhóm tác giả tổng hợp từ dữ liệu kiểm định
Kết quả phân tích hồi quy ở Bảng 2 đã phân tích về mối quan hệ giữa Vốn tri thức, Trách nhiệm xã hội, Đổi mới xanh, Sự gắn kết nhân viên và Hiệu quả hoạt động của NHTM cổ phần. Trong 3 thành phần của Vốn tri thức, Vốn quan hệ (RC) nổi bật nhất khi thể hiện tác động mạnh nhất đến Trách nhiệm xã hội (CRS) với hệ số chuẩn hóa β = 0.548 (p < 0.001). Tiếp theo là Vốn con người (HC) với β = 0.371 và Vốn cấu trúc (SC) với β = 0.232, đều có ý nghĩa thống kê. Điều này khẳng định, Vốn tri thức là nền tảng quan trọng thúc đẩy hoạt động Trách nhiệm xã hội của ngân hàng.
CRS đóng vai trò trung gian then chốt trong mô hình. Biến này không chỉ nhận tác động mạnh từ vốn tri thức, mà còn lan tỏa ảnh hưởng tích cực đến Đổi mới xanh (GI) với β = 0.306 (p = 0.048) và đặc biệt là đến Hiệu quả hoạt động (FP) với mức tác động rất mạnh β = 0.610 (p < 0.001). Hơn nữa, Vốn quan hệ còn có tác động trực tiếp đáng kể đến Hiệu quả hoạt động (β = 0.211, p = 0.025), cho thấy vốn quan hệ mang lại lợi ích kép: vừa gián tiếp qua Trách nhiệm xã hội vừa trực tiếp nâng cao hiệu suất kinh doanh.
Ngược lại, các đường dẫn liên quan đến vai trò trung gian của Đổi mới xanh (GI) và Sự gắn kết nhân viên (EE) đều không đạt ý nghĩa thống kê. Trách nhiệm xã hội không ảnh hưởng đến Sự gắn kết nhân viên (β = 0.030, p = 0.697); Đổi mới xanh và Sự gắn kết nhân viên cũng không tác động đáng kể đến Hiệu quả hoạt động. Các đường dẫn trực tiếp từ Vốn con người và Vốn cấu trúc đến Hiệu quả hoạt động cũng không có ý nghĩa. Kết quả này cho thấy giả thuyết về vai trò trung gian của Đổi mới xanh và Sự gắn kết nhân viên chưa được dữ liệu thực nghiệm hỗ trợ trong mẫu nghiên cứu hiện tại.
KẾT LUẬN VÀ HÀM Ý
Kết luận
Kết quả nghiên cứu khẳng định vai trò quan trọng của Vốn tri thức đối với Trách nhiệm xã hội và Hiệu quả hoạt động của các NHTM cổ phần tại Việt Nam. Trong đó, Vốn quan hệ là yếu tố nổi bật nhất với tác động mạnh nhất đến Trách nhiệm xã hội và tác động trực tiếp đến Hiệu quả hoạt động của ngân hàng. Trách nhiệm xã hội đóng vai trò trung gian then chốt, thể hiện tác động rất mạnh trực tiếp đến Hiệu quả hoạt động của ngân hàng. Ngược lại, vai trò trung gian của Đổi mới xanh và Sự gắn kết nhân viên chưa được chứng minh rõ ràng trong mô hình này, khi các đường dẫn liên quan đều không đạt ý nghĩa thống kê. Kết quả này cho thấy, mối quan hệ tác động của Vốn tri thức, Trách nhiệm xã hội và Hiệu quả hoạt động của ngân hàng.
Một số hàm ý
Các NHTM cổ phần cần ưu tiên xây dựng và khai thác Vốn tri thức, đặc biệt là Vốn quan hệ thông qua hệ thống quản lý quan hệ khách hàng hiện đại, hợp tác chiến lược với đối tác công nghệ tài chính (fintech) và doanh nghiệp xanh. Đồng thời, tích hợp trách nhiệm xã hội vào hoạt động cốt lõi bằng cách phát triển sản phẩm tài chính xanh, công bố báo cáo ESG định kỳ và áp dụng quản lý rủi ro môi trường - xã hội theo Thông tư số 17/2022/TT-NHNN ngày 23/12/2022 của Ngân hàng Nhà nước hướng dẫn thực hiện quản lý rủi ro về môi trường trong hoạt động cấp tín dụng của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài. Để kích hoạt vai trò của Đổi mới xanh và Sự gắn kết nhân viên, các ngân hàng nên tổ chức đào tạo chuyên sâu về ESG và tín dụng xanh cho cán bộ nhân viên, thành lập bộ phận chuyên trách ESG, đồng thời xây dựng văn hóa “ngân hàng xanh - nhân viên hạnh phúc” thông qua các chương trình phúc lợi, thưởng gắn với chỉ số gắn kết và mục tiêu bền vững. Các giải pháp này không chỉ nâng cao hiệu quả hoạt động, mà còn góp phần thúc đẩy tăng trưởng xanh, phù hợp với định hướng của Ngân hàng Nhà nước Việt Nam.
Tài liệu tham khảo:
1. Ahmad, M., Wu, Q., & Khattak, M. S. (2023). Intellectual capital, corporate social responsibility and sustainable competitive performance of small and medium-sized enterprises: Mediating effects of organizational innovation. Kybernetes, 52(10), 4014-4040. https://doi.org/10.1108/K-02-2022-0234
2. Meng, X., & and Imran, M. (2024). The impact of corporate social responsibility on organizational performance with the mediating role of employee engagement and green innovation: Evidence from the Malaysian banking sector. Economic Research-Ekonomska Istraživanja, 37(1), 2264945.
3. Uriguen Aguirre, P. A., & and Avolio Alecchi, B. E. (2023). Impact of intellectual capital on organizational performance through intrinsic motivation in higher education institutions. Cogent Business & Management, 10(1), 2189772. https://doi.org/10.1080/23311975.2023.2189772
4. Wu, W.-Y., Chang, M.-L., & Chen, C.-W. (2008). Promoting innovation through the accumulation of intellectual capital, social capital, and entrepreneurial orientation. R&D Management, 38(3), 265-277. https://doi.org/10.1111/1467- 9914.00120-i1
| Ngày nhận bài: 28/1/2026; Ngày hoàn thiện biên tập: 27/3/2026; Ngày duyệt đăng: 31/3/2026 |
Tin liên quan




Các tin khác

Nghiên cứu mối liên hệ giữa tiếp nhận công nghệ nước ngoài và năng suất lao động của các doanh nghiệp Việt Nam

Tinh hoa tư tưởng Lão Tử trong Đạo Đức Kinh đối với công tác tổ chức cán bộ trong kỷ nguyên mới

SPS/TBT, truy xuất nguồn gốc và thích ứng trong xuất khẩu sầu riêng Việt Nam sang Trung Quốc

Hoàn thiện hệ thống kế toán trách nhiệm tích hợp công nghệ số BIM-ERP và chỉ số bền vững ESG trong các doanh nghiệp xây dựng Việt Nam

Thực thi chính sách an sinh xã hội ở Việt Nam: Thực trạng và giải pháp

Cảnh quan ngôn ngữ và giá trị thương hiệu điểm đến: Nghiên cứu trường hợp đường Hải Thượng Lãn Ông tại TP. Hồ Chí Minh

Tác động của chuyển đổi số đến sự ổn định của các ngân hàng thương mại Việt Nam

Tài chính bao trùm và tiếp cận công nghệ số của các nhóm yếu thế ở Việt Nam: Thực trạng và hàm ý chính sách

Hoạch định chiến lược cho doanh nghiệp tư vấn thiết kế xây dựng quy mô nhỏ và vừa tại Việt Nam: Đề xuất khung phân tích tích hợp


