


Tác động của nhận thức về trách nhiệm xã hội doanh nghiệp đến kết quả thực hiện nhiệm vụ của nhân viên tại các ngân hàng thương mại cổ phần Việt Nam
Trần Ngọc Thủy Tiên
Trường Đại học Ngân hàng TP. Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích tác động của nhận thức về trách nhiệm xã hội doanh nghiệp đến kết quả thực hiện nhiệm vụ của nhân viên tại các ngân hàng thương mại cổ phần Việt Nam, trong đó niềm tin tổ chức đóng vai trò trung gian và danh tiếng ngân hàng đóng vai trò điều tiết. Dữ liệu khảo sát 658 nhân viên được phân tích thông qua kiểm định độ tin cậy Cronbach’s Alpha, phân tích nhân tố khám phá, phân tích nhân tố khẳng định, mô hình cấu trúc tuyến tính và phương pháp bootstrap với 5,000 mẫu lặp. Kết quả cho thấy, nhận thức về trách nhiệm xã hội doanh nghiệp tác động tích cực đến niềm tin tổ chức; đồng thời, niềm tin tổ chức tác động tích cực đến kết quả thực hiện nhiệm vụ của nhân viên. Mặc dù nhận thức về trách nhiệm xã hội doanh nghiệp không có tác động trực tiếp mang ý nghĩa thống kê đến kết quả thực hiện nhiệm vụ của nhân viên, nhưng có tác động gián tiếp thông qua niềm tin tổ chức được xác nhận. Bên cạnh đó, danh tiếng ngân hàng điều tiết tích cực mối quan hệ giữa nhận thức về trách nhiệm xã hội doanh nghiệp và niềm tin tổ chức. Từ đó, nghiên cứu đề xuất một số hàm ý quản trị nhằm nâng cao niềm tin tổ chức và kết quả thực hiện nhiệm vụ của nhân viên thông qua việc triển khai trách nhiệm xã hội doanh nghiệp một cách thực chất, nhất quán.
Từ khóa: Nhận thức về trách nhiệm xã hội, niềm tin tổ chức, kết quả thực hiện nhiệm vụ, danh tiếng
Abstract
This study examines the effect of perceived corporate social responsibility on employees' task performance in Vietnamese joint-stock commercial banks, with organizational trust as a mediator and bank reputation as a moderator. Survey data from 658 employees were analyzed using Cronbach's Alpha reliability testing, exploratory factor analysis, confirmatory factor analysis, structural equation modeling, and bootstrapping with 5,000 resamples. The results show that perceived corporate social responsibility positively affects organizational trust, which in turn positively affects employee task performance. Although perceived corporate social responsibility does not have a statistically significant direct effect on employee task performance, its indirect effect through organizational trust is confirmed. In addition, bank reputation positively moderates the relationship between perceived corporate social responsibility and organizational trust. Based on these findings, the study proposes managerial implications for enhancing organizational trust and employee task performance through the substantive and consistent implementation of corporate social responsibility initiatives.
Keywords: Perceived corporate social responsibility, organizational trust, task performance, bank reputation
ĐẶT VẤN ĐỀ
Trách nhiệm xã hội doanh nghiệp (CSR) bao gồm trách nhiệm kinh tế, pháp lý, đạo đức và xã hội đối với các bên liên quan (Carroll, 1991; Aguinis và Glavas, 2012). Trong lĩnh vực ngân hàng, CSR thể hiện qua việc bảo vệ quyền lợi khách hàng, đối xử công bằng với nhân viên, tuân thủ pháp luật, bảo đảm tính minh bạch và hướng tới phát triển bền vững. Là lực lượng trực tiếp thực hiện các cam kết này, nhận thức của nhân viên về CSR có thể ảnh hưởng đến niềm tin và hành vi trong công việc (Rupp và cộng sự, 2013). Đặc biệt, trong bối cảnh cạnh tranh và chuyển đổi số, CSR góp phần củng cố quan hệ giữa ngân hàng với nhân viên, tạo nền tảng cho hoạt động bền vững.
Mặc dù CSR đã được nghiên cứu dưới nhiều góc độ, bằng chứng thực nghiệm về tác động của nhận thức CSR đến kết quả thực hiện nhiệm vụ của nhân viên trong lĩnh vực ngân hàng còn hạn chế, đặc biệt là vai trò trung gian của niềm tin tổ chức và vai trò điều tiết của danh tiếng ngân hàng tại Việt Nam. Vì vậy, nghiên cứu tập trung làm rõ các mối quan hệ này tại các ngân hàng thương mại cổ phần Việt Nam, qua đó bổ sung bằng chứng thực nghiệm về CSR ở cấp độ nhân viên và cung cấp cơ sở cho hoạt động quản trị ngân hàng.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
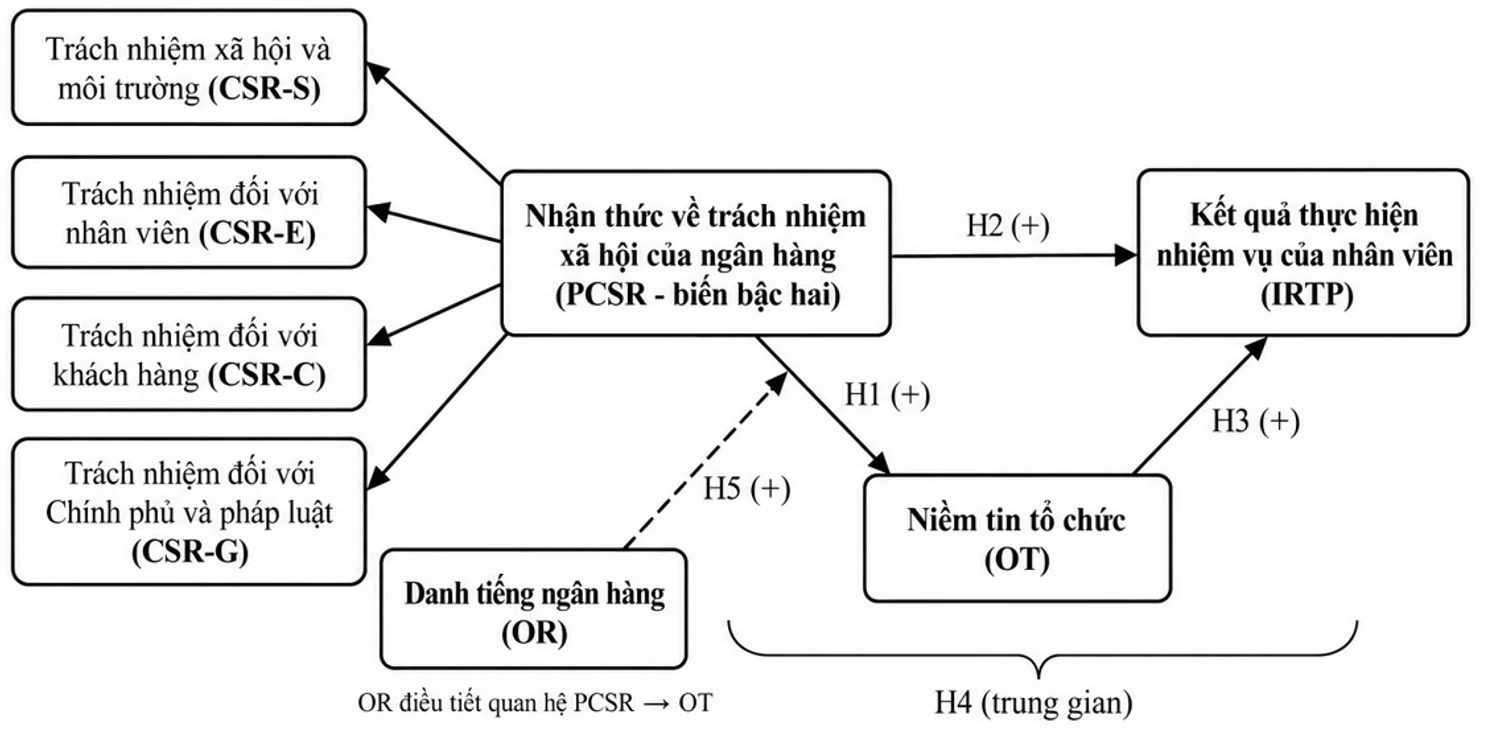
Nghiên cứu tiếp cận CSR dưới góc độ nhận thức của nhân viên, phản ánh cách nhân viên nhận biết và đánh giá các chính sách, hoạt động CSR của ngân hàng (Rupp và cộng sự, 2013; Zhao và cộng sự, 2022). Nhận thức của nhân viên về CSR được xây dựng dưới dạng khái niệm bậc hai phản xạ, gồm 4 thành phần: trách nhiệm đối với xã hội và môi trường, nhân viên, khách hàng, chính phủ và pháp luật.
Nghiên cứu dựa trên 4 nền tảng lý thuyết: Lý thuyết các bên liên quan nhấn mạnh trách nhiệm của doanh nghiệp đối với các bên có lợi ích liên quan (Freeman, 1984); lý thuyết trao đổi xã hội giải thích sự đáp lại của nhân viên trước cách đối xử của tổ chức (Blau, 1964); lý thuyết bản sắc xã hội làm rõ sự đồng nhất của nhân viên với tổ chức có giá trị phù hợp (Ashforth và Mael, 1989); lý thuyết tín hiệu cho rằng CSR truyền tải thông tin về đạo đức, tính minh bạch và độ tin cậy của ngân hàng (Connelly và cộng sự, 2011).
Giả thuyết và mô hình nghiên cứu
Theo lý thuyết trao đổi xã hội và lý thuyết tín hiệu, nhận thức tích cực về CSR có thể củng cố niềm tin tổ chức thông qua sự minh bạch, tuân thủ pháp luật và quan tâm đến nhân viên (Lin-Hi và cộng sự, 2023; Zhao và cộng sự, 2022). Theo đó:
H1: Nhận thức về trách nhiệm xã hội doanh nghiệp tác động tích cực đến niềm tin tổ chức.
Theo lý thuyết bản sắc xã hội, nhận thức tích cực về CSR góp phần nâng cao niềm tự hào, sự gắn kết và kết quả công việc của nhân viên (Bizri, 2021). Vì vậy:
H2: Nhận thức về trách nhiệm xã hội doanh nghiệp tác động tích cực đến kết quả thực hiện nhiệm vụ của nhân viên.
Niềm tin tổ chức thúc đẩy sự hợp tác và nỗ lực làm việc, qua đó cải thiện kết quả thực hiện nhiệm vụ (Vanhala và Tzafrir, 2021; Aman và cộng sự, 2023). Do đó:
H3: Niềm tin tổ chức tác động tích cực đến kết quả thực hiện nhiệm vụ của nhân viên.
Nhận thức về trách nhiệm xã hội doanh nghiệp còn có thể tác động gián tiếp đến kết quả thực hiện nhiệm vụ của nhân viên thông qua việc củng cố niềm tin tổ chức (Pereira Silva và cộng sự, 2022; Zhao và cộng sự, 2022). Theo đó:
H4: Niềm tin tổ chức đóng vai trò trung gian trong mối quan hệ giữa nhận thức về trách nhiệm xã hội doanh nghiệp và kết quả thực hiện nhiệm vụ của nhân viên.
Theo lý thuyết tín hiệu, danh tiếng ngân hàng tích cực làm tăng độ tin cậy của các cam kết CSR, từ đó củng cố tác động của nhận thức về trách nhiệm xã hội doanh nghiệp đến niềm tin tổ chức (Ginder và Byun, 2022). Vì vậy:
H5: Danh tiếng ngân hàng điều tiết tích cực mối quan hệ giữa nhận thức về trách nhiệm xã hội doanh nghiệp và niềm tin tổ chức.
Trên cơ sở 5 giả thuyết, mô hình nghiên cứu được đề xuất tại Hình 1.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu kết hợp phương pháp định tính để rà soát lý thuyết, mô hình và hiệu chỉnh thang đo; định lượng thông qua khảo sát nhân viên tại các ngân hàng thương mại cổ phần Việt Nam.
Mẫu được chọn theo phương pháp thuận tiện, khảo sát từ ngày 15–30/6/2026. Trong 721 phiếu thu về, có 658 phiếu hợp lệ. Nam giới chiếm 63.5%; dưới 30 tuổi 46.5%; trình độ đại học 54%; kinh nghiệm 5–10 năm 42.6%; thu nhập 15–20 triệu đồng/tháng 39.7%. Nghiên cứu sử dụng thang Likert 5 điểm với 30 biến quan sát. Các thang đo được hiệu chỉnh phù hợp với bối cảnh nghiên cứu.
Dữ liệu được xử lý bằng SPSS 26 và AMOS 26, sử dụng Cronbach’s Alpha, phân tích EFA, nhân tố khẳng định (CFA) và SEM; kiểm định vai trò trung gian bằng bootstrap 5,000 mẫu lặp và vai trò điều tiết bằng biến tương tác, phân tích độ dốc đơn. Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy
Kết quả kiểm định cho thấy, 7 thang đo bậc một đều đạt độ tin cậy, với Cronbach’s Alpha từ 0.805–0.942; hệ số tương quan biến – tổng từ 0.545–0.832, đều > 0.3. Hệ số Cronbach’s Alpha nếu loại biến đều thấp hơn hệ số chung nên toàn bộ biến quan sát được giữ lại.
Phân tích EFA
Phân tích EFA bằng phương pháp Principal Axis Factoring và phép xoay Promax cho kết quả KMO = 0.923; kiểm định Bartlett có p < 0.001. Có 7 nhân tố được trích với Eigenvalue > 1, tổng phương sai trích đạt 61.085%; hệ số tải nhân tố từ 0.571–0.863, không xuất hiện tải chéo đáng kể.
Phân tích CFA
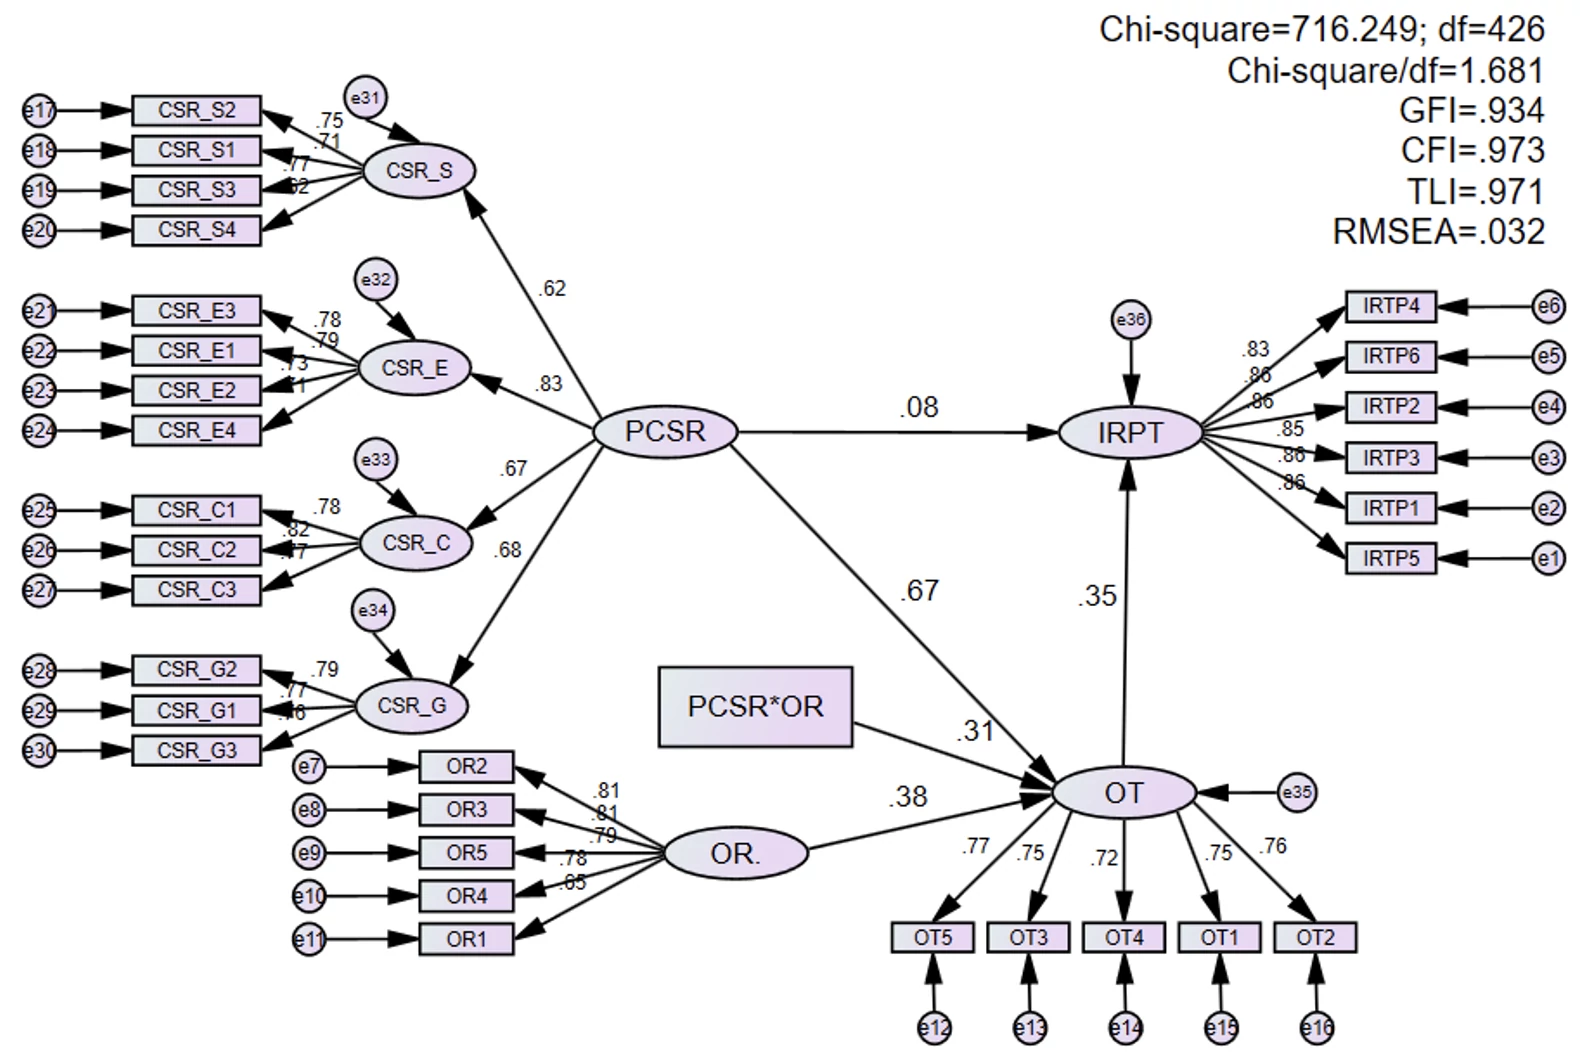
Kết quả CFA xác nhận cấu trúc bậc hai của PCSR, với hệ số tải chuẩn hóa của CSR-S, CSR-E, CSR-C và CSR-G lần lượt là 0.633; 0.844; 0.654 và 0.677 (p < 0.001). Trong đó, CSR-E có hệ số tải cao nhất.
Các thang đo đạt độ tin cậy tổng hợp và giá trị hội tụ với CR từ 0.771–0.942 và AVE từ 0.533–0.731. Căn bậc hai của AVE (0.730–0.855) lớn hơn các hệ số tương quan tương ứng, đáp ứng tiêu chí giá trị phân biệt Fornell–Larcker.
Mô hình đo lường phù hợp tốt với dữ liệu: χ²/df = 1.408; GFI = 0.947; IFI = 0.985; TLI = 0.983; CFI = 0.985; RMR = 0.029; RMSEA = 0.025.
Hình 2: Mô hình cấu trúc SEM
 |
Nguồn: Kết quả xử lý từ AMOS
Kiểm định SEM
Kết quả SEM (Bảng) cho thấy PCSR tác động tích cực đến OT (β = 0.669; p < 0.001) và OT tác động tích cực đến IRTP (β = 0.349; p < 0.001), ủng hộ H1 và H3. Ngược lại, tác động trực tiếp của PCSR đến IRTP không có ý nghĩa thống kê (β = 0.077; p = 0.326), nên H2 không được ủng hộ.
Bảng: Kết quả kiểm định giả thuyết
| Giả thuyết | Mối quan hệ | Hệ số tác động | Độ tin cậy | Kết luận |
|---|---|---|---|---|
| H1 | PCSR → OT | β = 0.669 | 0.000 | Ủng hộ |
| H2 | PCSR → IRTP | β = 0.077 | 0.326 | Không ủng hộ |
| H3 | OT → IRTP | β = 0.349 | 0.000 | Ủng hộ |
| H4 | PCSR → OT → IRTP | β = 0.250 | CI 95% [0.175; 0.333] | Ủng hộ |
| H5 | PCSR × OR → OT | β = 0.313 | 0.000 | Ủng hộ |
Nguồn: Kết quả xử lý từ dữ liệu khảo sát
Kiểm định bootstrap với 5,000 mẫu lặp xác nhận tác động gián tiếp của PCSR đến IRTP thông qua OT (β = 0.250; CI 95% [0.175; 0.333]). Do khoảng tin cậy không chứa 0 và tác động trực tiếp không có ý nghĩa thống kê, OT được xác định giữ vai trò trung gian toàn phần theo cách phân loại của nghiên cứu, ủng hộ H4.
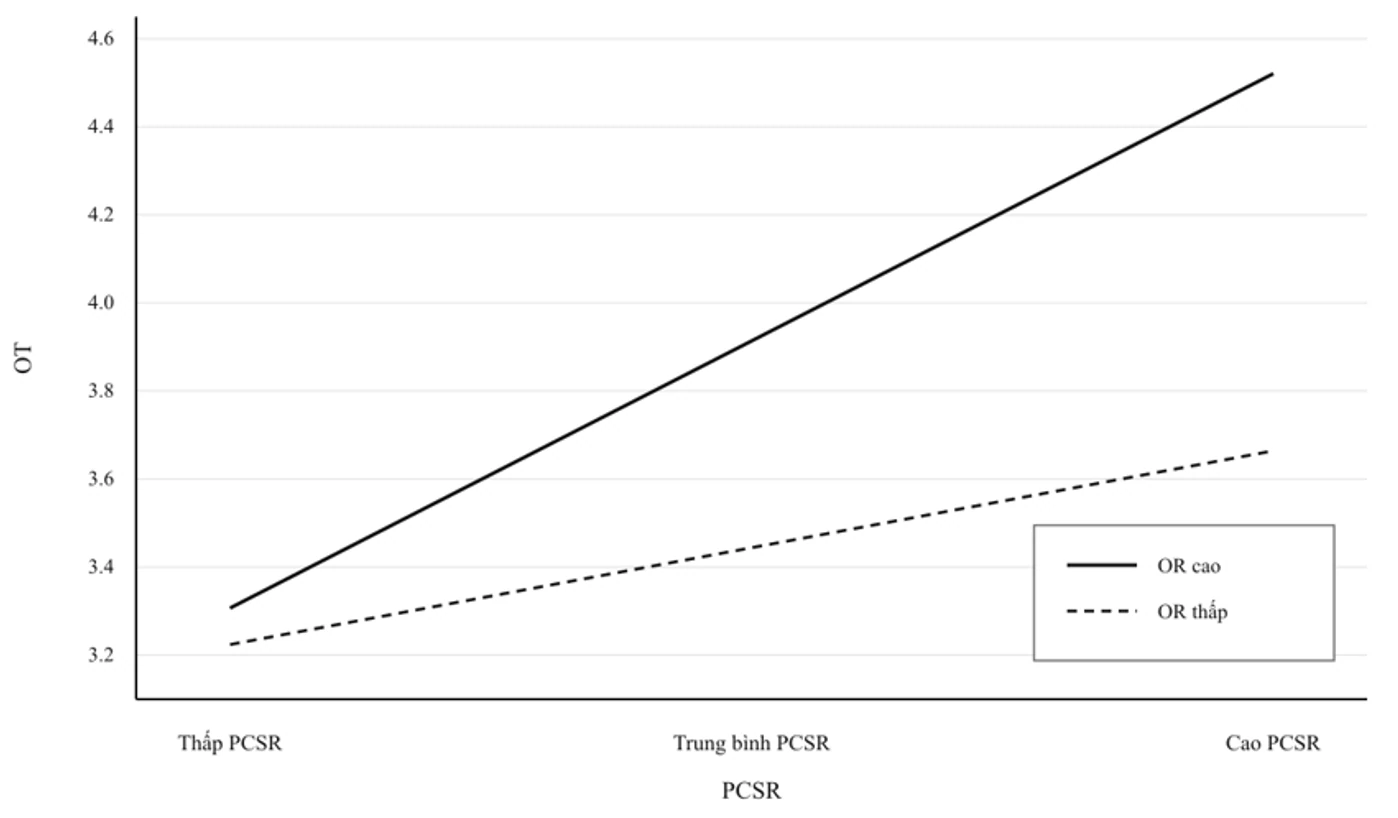
Đối với vai trò điều tiết, tương tác PCSR × OR tác động tích cực đến OT (β = 0.313; p < 0.001). Hệ số tác động của PCSR đến OT tại các mức OR thấp, trung bình và cao lần lượt là 0.344; 0.576 và 0.807 (p < 0.001). Như vậy, danh tiếng ngân hàng càng cao, tác động của PCSR đến OT càng mạnh, ủng hộ H5.
Hình 3: Vai trò điều tiết của danh tiếng ngân hàng
 |
Nguồn: Kết quả xử lý dữ liệu bằng Excel
Như vậy, kết quả nghiên cứu phù hợp với lý thuyết trao đổi xã hội và lý thuyết tín hiệu, cho thấy CSR góp phần củng cố niềm tin của nhân viên thông qua nhận thức về sự minh bạch, công bằng và đáng tin cậy của ngân hàng. Niềm tin tổ chức giữ vai trò trung gian trong mối quan hệ giữa PCSR và kết quả thực hiện nhiệm vụ, đặc biệt trong môi trường ngân hàng đòi hỏi tính chính xác, tuân thủ và phối hợp cao. Kết quả này tương đồng với nghiên cứu của Vanhala và Tzafrir (2021). Đồng thời, danh tiếng ngân hàng góp phần nâng cao độ tin cậy của các cam kết CSR, qua đó tăng cường tác động tích cực của PCSR đến niềm tin tổ chức.
HÀM Ý
Từ kết quả nghiên cứu, tác giả đề xuất một số hàm ý quản trị như sau:
Thứ nhất, các ngân hàng thương mại cổ phần cần triển khai CSR thực chất, nhất quán, gắn với hoạt động kinh doanh cốt lõi và trách nhiệm đối với các bên liên quan.
Thứ hai, ưu tiên trách nhiệm đối với nhân viên thông qua chính sách công bằng, cơ hội phát triển, môi trường làm việc an toàn và bảo đảm quyền lợi, do đây là thành phần có hệ số tải cao nhất trong cấu trúc PCSR.
Thứ ba, củng cố niềm tin tổ chức bằng quản trị minh bạch, thực hiện đúng cam kết và tăng cường truyền thông nội bộ, giúp nhân viên hiểu và đồng hành với các hoạt động CSR.
Thứ tư, nâng cao danh tiếng ngân hàng thông qua chất lượng dịch vụ, đạo đức kinh doanh, bảo mật thông tin, tuân thủ pháp luật và trách nhiệm cộng đồng; đồng thời gắn CSR với chiến lược quản trị danh tiếng.
Thứ năm, kết hợp CSR với các chính sách xây dựng niềm tin, hỗ trợ nhân viên và tạo môi trường làm việc tích cực nhằm nâng cao kết quả thực hiện nhiệm vụ một cách bền vững.
Tài liệu tham khảo:
1. Aguinis, H., & Glavas, A. (2012). What we know and don’t know about corporate social responsibility: A review and research agenda. Journal of Management, 38(4), 932–968.
2. Aman, A., Rafiq, M., & Dastane, O. (2023). A cross-cultural comparison of work engagement in the relationships between trust climate–job performance and turnover intention: Focusing China and Pakistan. Heliyon, 9(9), Article e19534. https://doi.org/10.1016/j.heliyon.2023.e19534
3. Ashforth, B. E., & Mael, F. (1989). Social identity theory and the organization. Academy of Management Review, 14(1), 20–39.
4. Bizri, R. (2021). The impact of CSR best practices on job performance: The mediating roles of affective commitment and work engagement. Journal of Organizational Effectiveness: People and Performance, 8(1), 129–148.
5. Blau, P. M. (1964). Exchange and power in social life. Wiley.
6. Carroll, A. B. (1991). The pyramid of corporate social responsibility: Toward the moral management of organizational stakeholders. Business Horizons, 34(4), 39–48.
7. Connelly, B. L., Certo, S. T., Ireland, R. D., & Reutzel, C. R. (2011). Signaling theory: A review and assessment. Journal of Management, 37(1), 39–67.
8. Freeman, R. E. (1984). Strategic management: A stakeholder approach. Pitman.
9. Ginder, W., & Byun, S. E. (2022). To trust or not to trust? The interplay between labor-related CSR claim type and prior CSR reputation of apparel retailers. Journal of Retailing and Consumer Services, 65, Article 102875.
10. Lin-Hi, N., Gao-Urhahn, X., Biemann, T., & Koch-Bayram, I. (2023). Internal CSR and blue-collar workers’ attitudes and behaviors in China: A combination of a cross-sectional study and a field experiment. Asian Business & Management, 22, 1185–1213.
11. Pereira Silva, P. S., Moreira, A., & Mota, J. (2022). Employees’ perception of corporate social responsibility and performance: The mediating roles of job satisfaction, organizational commitment and organizational trust. Journal of Strategy and Management, 16(1), 92–111.
12. Rupp, D. E., Shao, R., Thornton, M. A., & Skarlicki, D. P. (2013). Applicants’ and employees’ reactions to corporate social responsibility: The moderating effects of first-party justice perceptions and moral identity. Personnel Psychology, 66(4), 895–933.
13. Vanhala, M., & Tzafrir, S. S. (2021). Organisational trust and performance in different contexts. Knowledge and Process Management, 28(4), 331–344.
14. Zhao, X., Wu, C., Chen, C. C., & Zhou, Z. (2022). The influence of corporate social responsibility on incumbent employees: A meta-analytic investigation of the mediating and moderating mechanisms. Journal of Management, 48(1), 114–146.
| Ngày nhận bài: 5/9/2026; Ngày hoàn thiện biên tập: 9/10/2026; Ngày duyệt đăng: 18/10/2026 |
Tin liên quan





Các tin khác

Các yếu tố ảnh hưởng đến sự hài lòng của khách hàng về chất lượng dịch vụ tại Nhà hàng Miwaku Premium Landmark 81

Lao động xuyên biên giới tại Đồng Tháp: Thực trạng và những vấn đề đặt ra

Các nhân tố ảnh hưởng đến quyết định đầu tư của nhà đầu tư cá nhân trên thị trường chứng khoán tại TP. Hồ Chí Minh

Hiểu biết số và hiệu suất công việc của nhân viên marketing: Tổng quan lý thuyết và mô hình nghiên cứu đề xuất

Tác động của tiền gửi không kỳ hạn đến khả năng sinh lời của ngân hàng thương mại Việt Nam: Vai trò điều tiết của tăng trưởng tín dụng và rủi ro tín dụng

Các yếu tố ảnh hưởng đến thu hút đầu tư trực tiếp nước ngoài chất lượng cao tại một số quốc gia Đông Nam Á

Nghiên cứu mối quan hệ giữa việc chấp thuận nền tảng bất động sản trực tuyến và ý định mua nhà tại Hà Nội

Các yếu tố ảnh hưởng đến kết nối giữa nhà khoa học và thị trường khoa học và công nghệ tại Việt Nam

Mô hình nghiên cứu mối quan hệ giữa hệ sinh thái khởi nghiệp, năng lực tự thân và tư duy trong quyết định khởi nghiệp


