


Phân tích tác động từ năng lực triển khai, áp lực bên ngoài và lợi ích cảm nhận đến việc áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền của hộ kinh doanh tại TP. Hồ Chí Minh
Nguyễn Ngọc Thạch, Trần Thị Thu Hà, Nguyễn Thị Thu Ý,
Lê Thị Như, Đỗ Thị Ngọc Loan, Nguyễn Thị Cẩm Thơ
Sinh viên Trường Đại học Bình Dương
ThS. Lê Thị Hương (Tác giả liên hệ)
Giảng viên Trường Đại học Bình Dương
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích tác động của năng lực triển khai của hộ kinh doanh, áp lực bên ngoài và lợi ích cảm nhận đến sự sẵn sàng áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền tại TP. Hồ Chí Minh. Dữ liệu gồm 189 phiếu khảo sát hợp lệ, được xử lý bằng phần mềm SPSS thông qua kiểm định Cronbach’s Alpha, phân tích nhân tố khám phá EFA và hồi quy tuyến tính đa biến. Kết quả cho thấy các thang đo đạt độ tin cậy và giá trị hội tụ; 3 nhân tố độc lập giải thích được 65,6% sự biến thiên của sự sẵn sàng áp dụng. Năng lực triển khai của hộ kinh doanh có tác động mạnh nhất (β = 0,444), tiếp theo là áp lực bên ngoài (β = 0,332) và lợi ích cảm nhận (β = 0,267); tất cả các tác động đều cùng chiều và có ý nghĩa thống kê ở mức 1%. Kết quả nhấn mạnh rằng quá trình triển khai hóa đơn điện tử không chỉ phụ thuộc vào nhận thức về lợi ích mà trước hết cần bảo đảm thiết bị, kết nối, kỹ năng số, khả năng tài chính, sự phù hợp của quy trình và hỗ trợ kỹ thuật. Nghiên cứu đề xuất các hàm ý đối với hộ kinh doanh, cơ quan thuế và nhà cung cấp giải pháp nhằm nâng cao mức độ sẵn sàng và hiệu quả triển khai.
Từ khóa: Hóa đơn điện tử, máy tính tiền, hộ kinh doanh, năng lực triển khai, áp lực bên ngoài, lợi ích cảm nhận
Abstract
This study analyzes the effects of business household implementation capacity, external pressure, and perceived benefits on the readiness to adopt electronic invoices generated from cash registers in Ho Chi Minh City. The data comprise 189 valid survey responses, which were processed using SPSS through Cronbach’s Alpha reliability testing, exploratory factor analysis (EFA), and multiple linear regression. The results show that the measurement scales achieve reliability and convergent validity; the three independent factors explain 65.6% of the variance in adoption readiness. Business household implementation capacity has the strongest effect (β = 0.444), followed by external pressure (β = 0.332) and perceived benefits (β = 0.267); all effects are positive and statistically significant at the 1% level. The findings emphasize that the implementation of electronic invoices depends not only on perceived benefits but, first and foremost, on ensuring adequate equipment, connectivity, digital skills, financial capacity, process suitability, and technical support. The study proposes implications for business households, tax authorities, and solution providers to enhance readiness and implementation effectiveness.
Keywords: Electronic invoices, cash registers, business households, implementation capacity, external pressure, perceived benefits
ĐẶT VẤN ĐỀ
Tại Việt Nam, khung pháp lý về hóa đơn điện tử khởi tạo từ máy tính tiền đã được hoàn thiện theo nhiều bước. Nghị định số 70/2025/NĐ-CP, có hiệu lực từ ngày 01/6/2025, đặt nền tảng mở rộng áp dụng đối với hộ kinh doanh và hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng. Sang năm 2026, Nghị định số 141/2026/NĐ-CP và Nghị định số 254/2026/NĐ-CP tiếp tục làm rõ rằng hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế; nhóm có doanh thu không vượt ngưỡng có thể đăng ký khi đáp ứng điều kiện và có nhu cầu. Sự phát triển của chính sách cho thấy hiệu quả thực thi không chỉ phụ thuộc vào tính bắt buộc của quy định mà còn phụ thuộc vào năng lực triển khai thực tế của từng hộ kinh doanh (Chính phủ, 2025, 2026a, 2026b).
Các nghiên cứu trước cho thấy, việc áp dụng hệ thống thông tin liên tổ chức và hóa đơn điện tử thường chịu ảnh hưởng đồng thời bởi sự sẵn sàng của tổ chức, áp lực từ môi trường và lợi ích cảm nhận. Iacovou và cộng sự (1995) đề xuất 3 nhóm yếu tố gồm sự sẵn sàng tổ chức, áp lực bên ngoài và lợi ích cảm nhận để giải thích việc áp dụng trao đổi dữ liệu điện tử tại các doanh nghiệp nhỏ. Trong bối cảnh hóa đơn điện tử, Penttinen và Tuunainen (2009) tiếp tục ghi nhận vai trò của 3 nhóm yếu tố này, đồng thời chỉ ra ảnh hưởng của áp lực nhà cung cấp và hiệu ứng làm theo số đông. Tiwari và cộng sự (2023) cho thấy các yếu tố công nghệ, tổ chức, áp lực cạnh tranh và áp lực pháp lý đều liên quan đến quyết định áp dụng hóa đơn điện tử ở nền kinh tế mới nổi.
Tại Việt Nam, Nguyen và cộng sự (2020) tập trung vào doanh nghiệp và giải thích ý định sử dụng hóa đơn điện tử thông qua tính tương thích, tính hữu ích, tính dễ sử dụng, thái độ và nhận thức kiểm soát hành vi. Tuy nhiên, các nghiên cứu về hóa đơn điện tử khởi tạo trực tiếp từ máy tính tiền ở cấp độ hộ kinh doanh còn hạn chế. Hộ kinh doanh có đặc điểm khác doanh nghiệp ở mức độ chính thức hóa quy trình, quy mô nguồn lực, năng lực công nghệ và sự tập trung quyền quyết định vào chủ hộ. Vì vậy, việc kiểm định đồng thời năng lực triển khai, áp lực bên ngoài và lợi ích cảm nhận trong bối cảnh hộ kinh doanh tại TP. Hồ Chí Minh có ý nghĩa cả về lý thuyết và thực tiễn.
Xuất phát từ khoảng trống trên, nghiên cứu phân tích mức độ tác động của 3 nhân tố: năng lực triển khai của hộ kinh doanh, áp lực bên ngoài và lợi ích cảm nhận đến sự sẵn sàng áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Kết quả nghiên cứu cung cấp bằng chứng thực nghiệm phục vụ thiết kế chương trình hỗ trợ, đào tạo và tổ chức triển khai phù hợp với đặc điểm của hộ kinh doanh.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Hóa đơn điện tử khởi tạo từ máy tính tiền được hiểu là hóa đơn điện tử được lập từ hệ thống tính tiền có kết nối chuyển dữ liệu điện tử với cơ quan thuế. Việc áp dụng giải pháp này không chỉ là thay đổi hình thức chứng từ mà còn là thay đổi quy trình ghi nhận giao dịch tại điểm bán. Do đó, sự sẵn sàng áp dụng phản ánh mức độ hộ kinh doanh đã hình thành kế hoạch, cam kết và trạng thái chuẩn bị cần thiết để triển khai, vận hành và duy trì hệ thống.
Nghiên cứu kế thừa logic của mô hình áp dụng công nghệ tại doanh nghiệp nhỏ của Iacovou và cộng sự (1995), trong đó quyết định áp dụng chịu ảnh hưởng bởi sự sẵn sàng tổ chức, áp lực bên ngoài và lợi ích cảm nhận. Để tránh trùng lặp giữa khái niệm “sự sẵn sàng của tổ chức” và biến phụ thuộc “sự sẵn sàng áp dụng”, nghiên cứu điều chỉnh thành “năng lực triển khai của hộ kinh doanh”. Khái niệm này phản ánh điều kiện nguồn lực hiện hữu, trong khi sự sẵn sàng áp dụng phản ánh mức độ chuẩn bị và cam kết thực hiện.
Năng lực triển khai của hộ kinh doanh: Năng lực triển khai là khả năng huy động và sử dụng các nguồn lực công nghệ, nhân sự, tài chính và quy trình để đưa hệ thống hóa đơn điện tử vào hoạt động. Đối với hộ kinh doanh, năng lực này thể hiện qua thiết bị phù hợp, Internet ổn định, kỹ năng sử dụng phần mềm, khả năng bố trí kinh phí, điều chỉnh quy trình bán hàng và tiếp cận hỗ trợ kỹ thuật. Sự thiếu hụt ở bất kỳ thành phần nào cũng có thể làm chậm quá trình chuyển đổi hoặc khiến hệ thống chỉ được áp dụng mang tính hình thức. Các nghiên cứu về doanh nghiệp nhỏ cho thấy sự sẵn sàng công nghệ và nguồn lực tổ chức là điều kiện quan trọng đối với áp dụng hệ thống thông tin liên tổ chức (Iacovou và cộng sự, 1995; Penttinen và Tuunainen, 2009). Từ đó, nghiên cứu đưa ra giả thuyết:
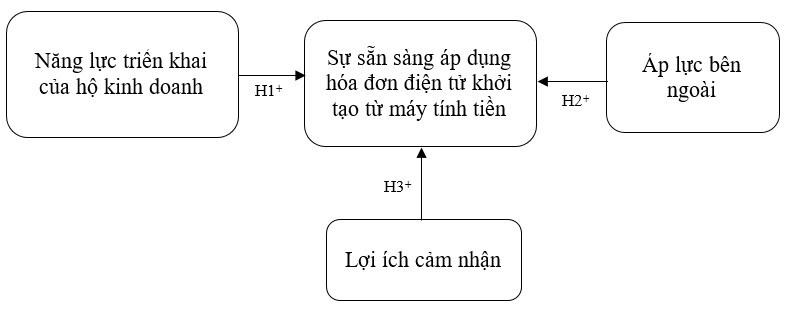
H1: Năng lực triển khai (NLTK) của hộ kinh doanh tác động tích cực đến sự sẵn sàng áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền (SSA).
Áp lực bên ngoài: Áp lực bên ngoài phản ánh những yêu cầu và kỳ vọng từ quy định pháp luật, cơ quan thuế, khách hàng, đối tác, các hộ kinh doanh cùng ngành và xu hướng minh bạch hóa hoạt động kinh doanh. Đối với công nghệ có tính kết nối và tuân thủ, áp lực bên ngoài có thể làm giảm sự trì hoãn, định hình chuẩn mực hành vi và thúc đẩy các đơn vị chuẩn bị nguồn lực. Penttinen và Tuunainen (2009) ghi nhận áp lực bên ngoài, áp lực nhà cung cấp và hiệu ứng làm theo số đông có vai trò trong áp dụng hóa đơn điện tử. Tiwari và cộng sự (2023) cũng xác định áp lực cạnh tranh và áp lực pháp lý là các yếu tố liên quan đến áp dụng công nghệ hóa đơn điện tử. Từ đó, nghiên cứu đưa ra giả thuyết:
H2: Áp lực bên ngoài (ALBN) tác động tích cực đến sự sẵn sàng áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền (SSA).
Lợi ích cảm nhận: Lợi ích cảm nhận là mức độ hộ kinh doanh tin rằng hệ thống sẽ cải thiện hiệu quả hoạt động và hỗ trợ tuân thủ. Các lợi ích chủ yếu gồm giảm thời gian lập hóa đơn, hạn chế sai sót, nâng cao khả năng quản lý doanh thu, thuận tiện trong lưu trữ và tra cứu, hỗ trợ thực hiện nghĩa vụ thuế và tăng tính chuyên nghiệp. Theo Davis (1989), nhận thức về tính hữu ích là tiền đề quan trọng của chấp nhận công nghệ. Trong nghiên cứu hóa đơn điện tử tại Việt Nam, Nguyen và cộng sự (2020) cho thấy tính hữu ích cảm nhận tác động tích cực đến thái độ đối với việc áp dụng. Từ đó, nghiên cứu đưa ra giả thuyết:
H3: Lợi ích cảm nhận (LICN) tác động tích cực đến sự sẵn sàng áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền (SSA).
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Mô hình hồi quy đề xuất: SSA = β0 + β1NLTK + β2ALBN + β3LICN + ε.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định lượng. Bảng hỏi được thiết kế theo thang Likert 5 mức, từ 1 - “Hoàn toàn không đồng ý” đến 5 - “Hoàn toàn đồng ý”. Công cụ khảo sát gồm 23 biến quan sát, trong đó năng lực triển khai của hộ kinh doanh, áp lực bên ngoài và lợi ích cảm nhận mỗi thang đo gồm 6 biến quan sát; sự sẵn sàng áp dụng gồm 5 biến quan sát. Nội dung thang đo được kế thừa và điều chỉnh từ các nghiên cứu về sự sẵn sàng tổ chức, áp lực bên ngoài, lợi ích cảm nhận và chấp nhận hóa đơn điện tử.
Dữ liệu sử dụng trong phân tích gồm 189 phiếu khảo sát hợp lệ. Các đáp viên mục tiêu là chủ hộ kinh doanh hoặc người trực tiếp tham gia quản lý hoạt động bán hàng, hóa đơn và nghĩa vụ thuế. Giai đoạn khảo sát được thực hiện tại thời điểm 6 tháng đầu năm 2026, gửi phiếu khảo sát trực tiếp tại các buổi tập huấn thuế dành cho Hộ kinh doanh hoặc gửi Google Form qua email, Zalo các group Hộ kinh doanh.
Dữ liệu được xử lý bằng SPSS qua các bước: kiểm định độ tin cậy Cronbach’s Alpha; phân tích nhân tố khám phá EFA; và hồi quy tuyến tính đa biến theo phương pháp Enter. Các thang đo được chấp nhận khi Cronbach’s Alpha đạt từ 0,7, hệ số tương quan biến - tổng hiệu chỉnh lớn hơn 0,3, KMO lớn hơn 0,5, kiểm định Bartlett có Sig. nhỏ hơn 0,05, hệ số tải nhân tố lớn hơn 0,5 và tổng phương sai trích lớn hơn 50%.
Bảng 1: Thang đo các biến trong mô hình nghiên cứu
| Nhân tố | Mã hóa | Số biến quan sát | Nội dung đo lường chính |
| Năng lực triển khai của hộ kinh doanh | NLTK | 6 | Thiết bị, kết nối Internet, kỹ năng số, kinh phí, khả năng điều chỉnh quy trình và hỗ trợ kỹ thuật |
| Áp lực bên ngoài | ALBN | 6 | Quy định pháp luật, hướng dẫn của cơ quan thuế, hậu quả không tuân thủ, kỳ vọng của khách hàng và đối tác, ảnh hưởng cùng ngành và xu hướng minh bạch hóa |
| Lợi ích cảm nhận | LICN | 6 | Tiết kiệm thời gian, giảm sai sót, quản lý doanh thu, lưu trữ và tra cứu, thuận lợi về thuế, tính chuyên nghiệp và minh bạch |
| Sự sẵn sàng áp dụng | SSA | 5 | Kế hoạch triển khai, bố trí nguồn lực, điều chỉnh quy trình, sẵn sàng thực hiện và cam kết duy trì sử dụng |
Nguồn: Nhóm tác giả tổng hợp và đề xuất
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kết quả kiểm định độ tin cậy cho thấy cả 4 thang đo đều đạt yêu cầu. Cronbach’s Alpha dao động từ 0,827 đến 0,910; các hệ số tương quan biến - tổng hiệu chỉnh đều lớn hơn 0,5. Đối với thang đo áp lực bên ngoài, ALBN5 có hệ số tương quan biến - tổng thấp nhất nhưng vẫn đạt 0,565 và hệ số tải EFA đạt 0,666, vì vậy biến được giữ lại nhằm bảo đảm nội dung phản ánh ảnh hưởng từ các hộ kinh doanh cùng ngành.
Bảng 2: Kết quả kiểm định độ tin cậy Cronbach’s Alpha
| Thang đo | Số biến quan sát | Cronbach’s Alpha | Khoảng tương quan biến - tổng | Kết luận |
| NLTK | 6 | 0,857 | 0,582 - 0,808 | Đạt |
| LICN | 6 | 0,848 | 0,537 - 0,730 | Đạt |
| ALBN | 6 | 0,910 | 0,565 - 0,850 | Đạt |
| SSA | 5 | 0,827 | 0,571 - 0,685 | Đạt |
Nguồn: Kết quả phân tích dữ liệu khảo sát
Phân tích EFA đối với 18 biến độc lập có KMO = 0,768 và kiểm định Bartlett đạt χ² = 2.047,813 với Sig. = 0,000, cho thấy dữ liệu phù hợp để phân tích nhân tố. Ba nhân tố được trích tại Eigenvalue lớn hơn 1, với tổng phương sai trích đạt 62,171%. Các biến quan sát hội tụ đúng vào 3 nhóm lý thuyết; hệ số tải của ALBN dao động từ 0,666 đến 0,907, NLTK từ 0,709 đến 0,883 và LICN từ 0,656 đến 0,831. Đối với biến phụ thuộc, KMO = 0,849, Sig. = 0,000, một nhân tố được trích với tổng phương sai trích 59,466% và hệ số tải từ 0,727 đến 0,817. Như vậy, cấu trúc thang đo phù hợp với mô hình nghiên cứu.
Bảng 3: Tổng hợp kết quả phân tích nhân tố khám phá EFA
| Nhóm phân tích | KMO | Sig. Bartlett | Số nhân tố trích | Tổng phương sai trích | Khoảng tải nhân tố |
| Các biến độc lập | 0,768 | 0,000 | 3 | 62,171% | 0,656 - 0,907 |
| Biến phụ thuộc SSA | 0,849 | 0,000 | 1 | 59,466% | 0,727 - 0,817 |
Nguồn: Kết quả phân tích dữ liệu khảo sát
Kết quả hồi quy cho thấy mô hình có ý nghĩa thống kê với F = 120,251 và Sig. = 0,000. Hệ số R² đạt 0,661 và R² hiệu chỉnh đạt 0,656, nghĩa là 3 nhân tố trong mô hình giải thích được 65,6% sự biến thiên của sự sẵn sàng áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Hệ số Durbin-Watson bằng 1,916, cho thấy phần dư không có dấu hiệu tự tương quan nghiêm trọng.
Bảng 4: Kết quả hồi quy tuyến tính đa biến
| Nhân tố | B | Sai số chuẩn | Beta | t | Sig. | Mức tác động |
| NLTK | 0,342 | 0,039 | 0,444 | 8,821 | 0,000 | Mạnh nhất |
| ALBN | 0,295 | 0,044 | 0,332 | 6,773 | 0,000 | Thứ hai |
| LICN | 0,236 | 0,041 | 0,267 | 5,712 | 0,000 | Thứ ba |
Nguồn: Kết quả phân tích dữ liệu khảo sát
Phương trình hồi quy chuẩn hóa: SSA = 0,444NLTK + 0,332ALBN + 0,267LICN.
Kết quả cho thấy cả 3 giả thuyết H1, H2 và H3 đều được chấp nhận. Năng lực triển khai của hộ kinh doanh có tác động mạnh nhất đến sự sẵn sàng áp dụng (β = 0,444; p < 0,001). Kết quả này phù hợp với lập luận của Iacovou và cộng sự (1995) rằng doanh nghiệp nhỏ chỉ có thể chuyển từ nhận thức sang áp dụng khi có đủ nguồn lực công nghệ và tổ chức. Đồng thời, kết quả tương đồng với Penttinen và Tuunainen (2009), khi sự sẵn sàng tổ chức được xác định là một yếu tố trọng yếu đối với áp dụng hóa đơn điện tử. Trong bối cảnh hộ kinh doanh, thiết bị, đường truyền, kỹ năng, kinh phí và khả năng tích hợp quy trình có ý nghĩa trực tiếp vì chủ hộ thường không có bộ phận công nghệ hoặc kế toán chuyên biệt để hỗ trợ chuyển đổi.
Áp lực bên ngoài có mức tác động thứ hai (β = 0,332; p < 0,001), cao hơn lợi ích cảm nhận. Kết quả này phản ánh đặc điểm của công nghệ gắn với nghĩa vụ tuân thủ và chuyển dữ liệu tới cơ quan thuế. Quy định pháp luật, yêu cầu và hướng dẫn của cơ quan quản lý, hậu quả không tuân thủ, cùng xu hướng minh bạch hóa tạo ra động lực rõ rệt để hộ kinh doanh chuẩn bị triển khai. Kết quả phù hợp với bằng chứng về áp lực bên ngoài trong nghiên cứu của Penttinen và Tuunainen (2009), cũng như vai trò của áp lực pháp lý và cạnh tranh trong nghiên cứu của Tiwari và cộng sự (2023).
Lợi ích cảm nhận có tác động tích cực và có ý nghĩa thống kê (β = 0,267; p < 0,001), nhưng đứng thứ ba. Điều này khẳng định việc nhận thức rõ khả năng tiết kiệm thời gian, giảm sai sót, quản lý doanh thu và hỗ trợ thực hiện nghĩa vụ thuế vẫn góp phần nâng cao sự sẵn sàng. Kết quả phù hợp với Iacovou và cộng sự (1995), Davis (1989) và Nguyen và cộng sự (2020). Tuy nhiên, mức tác động thấp hơn 2 nhân tố còn lại cho thấy trong giai đoạn chuyển đổi có yêu cầu pháp lý rõ ràng, hộ kinh doanh quan tâm trước hết đến khả năng “làm được” và áp lực “phải thực hiện”, sau đó mới đến giá trị gia tăng mà hệ thống mang lại.
Bảng 5: Kết quả kiểm định các giả thuyết nghiên cứu
| Giả thuyết | Quan hệ kiểm định | Beta | Sig. | Kết luận |
| H1 | NLTK → SSA | 0,444 | 0,000 | Chấp nhận |
| H2 | ALBN → SSA | 0,332 | 0,000 | Chấp nhận |
| H3 | LICN → SSA | 0,267 | 0,000 | Chấp nhận |
Nguồn: Kết quả phân tích dữ liệu khảo sát
HÀM Ý QUẢN TRỊ
Từ các kết quả nêu trên, nghiên cứu đưa ra các hàm ý quản trị gồm:
Thứ nhất, hộ kinh doanh cần ưu tiên củng cố năng lực triển khai vì đây là nhân tố có tác động mạnh nhất. Việc chuẩn bị không nên chỉ dừng ở mua thiết bị hoặc đăng ký phần mềm, mà cần rà soát đồng bộ kết nối Internet, kỹ năng của người sử dụng, chi phí duy trì, quy trình bán hàng, phương thức đối chiếu doanh thu và cơ chế xử lý sự cố. Hộ kinh doanh nên phân công rõ người chịu trách nhiệm, xây dựng danh mục công việc chuyển đổi và thực hiện thử nghiệm trước khi vận hành chính thức.
Thứ hai, cơ quan thuế cần thiết kế hoạt động hỗ trợ theo mức độ sẵn sàng của từng nhóm hộ. Với nhóm thiếu hạ tầng, cần hướng dẫn lựa chọn thiết bị và giải pháp phù hợp; với nhóm hạn chế kỹ năng, cần tổ chức tập huấn thao tác theo tình huống thực tế; với nhóm đã triển khai, cần tập trung xử lý lỗi, điều chỉnh hóa đơn và đối chiếu dữ liệu. Thông tin chính sách cần rõ ràng, nhất quán, dễ tra cứu và gắn với lộ trình thực hiện cụ thể để áp lực tuân thủ chuyển hóa thành sự chuẩn bị chủ động thay vì tâm lý đối phó.
Thứ ba, nhà cung cấp giải pháp cần phát triển sản phẩm đơn giản, chi phí minh bạch và phù hợp với quy mô hộ kinh doanh. Giao diện cần giảm thao tác, hỗ trợ thiết bị di động, hướng dẫn trực quan và có kênh trợ giúp kịp thời. Khả năng tích hợp với quy trình bán hàng và quản lý doanh thu cần được xem là tiêu chí cốt lõi, bởi biến NLTK5 có mức liên kết cao với thang đo năng lực triển khai.
Thứ tư, cần truyền thông rõ hơn về lợi ích sử dụng thay vì chỉ nhấn mạnh nghĩa vụ pháp lý. Các chương trình hướng dẫn nên minh họa bằng tình huống cụ thể như giảm sai sót khi lập hóa đơn, tra cứu nhanh, đối chiếu doanh thu thuận tiện, giảm thời gian xử lý chứng từ và nâng cao tính chuyên nghiệp. Khi lợi ích được lượng hóa và gắn với hoạt động hằng ngày, hộ kinh doanh sẽ có động lực duy trì hệ thống sau giai đoạn triển khai ban đầu.
KẾT LUẬN
Nghiên cứu đã phân tích tác động của năng lực triển khai của hộ kinh doanh, áp lực bên ngoài và lợi ích cảm nhận đến sự sẵn sàng áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền tại TP. Hồ Chí Minh. Kết quả từ 189 phiếu khảo sát hợp lệ cho thấy các thang đo đạt độ tin cậy, cấu trúc EFA phù hợp và mô hình hồi quy có ý nghĩa thống kê. Ba nhân tố giải thích được 65,6% sự biến thiên của sự sẵn sàng áp dụng.
Năng lực triển khai là nhân tố có tác động mạnh nhất, tiếp theo là áp lực bên ngoài và lợi ích cảm nhận. Kết quả khẳng định rằng thúc đẩy áp dụng hóa đơn điện tử cần được thực hiện theo hướng đồng bộ giữa năng lực nội tại của hộ kinh doanh, môi trường chính sách - thị trường và nhận thức về lợi ích. Áp lực pháp lý có thể tạo động lực chuyển đổi, nhưng khả năng vận hành ổn định phụ thuộc vào thiết bị, kỹ năng, tài chính, quy trình và hỗ trợ kỹ thuật.
Nghiên cứu còn một số hạn chế. Dữ liệu được thu thập theo thiết kế cắt ngang và dựa trên tự đánh giá của người trả lời; phạm vi nghiên cứu giới hạn tại TP. Hồ Chí Minh; mô hình chưa xem xét sự khác biệt theo ngành nghề, doanh thu, kinh nghiệm sử dụng phần mềm bán hàng hoặc tình trạng đã/chưa thuộc diện bắt buộc. Nghiên cứu tiếp theo có thể mở rộng mẫu, phân tích khác biệt giữa các nhóm hộ, bổ sung các yếu tố như rủi ro cảm nhận, niềm tin vào hệ thống, chất lượng hỗ trợ và chi phí chuyển đổi, đồng thời theo dõi sự thay đổi từ giai đoạn sẵn sàng đến sử dụng thực tế.
Tài liệu tham khảo:
1. Chính phủ (2025). Nghị định số 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP quy định về hóa đơn, chứng từ.
2. Chính phủ (2026a). Nghị định số 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh.
3. Chính phủ (2026b). Nghị định số 254/2026/NĐ-CP quy định chi tiết và tổ chức thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử.
4. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS quarterly, 13(3), 319-340. https://doi.org/10.2307/249008.
5. Iacovou, C. L., Benbasat, I., & Dexter, A. S. (1995). Electronic data interchange and small organizations: Adoption and impact of technology. MIS quarterly, 19(4), 465-485. https://doi.org/10.2307/249629.
6. NGUYEN, A. H., NGUYEN, T. P., & DANG, G. T. T. (2020). Determinants of E-invoice adoption: Empirical evidence from Vietnam. The Journal of Asian Finance, Economics and Business, 7(7), 311-321. doi:10.13106/jafeb.2020.vol7.no7.311
7. Penttinen, E., & Tuunainen, V. K. (2009, December). Assessing the effect of external pressure in inter-organizational is adoption–case electronic invoicing. In Workshop on E-Business (pp. 269-278). Berlin, Heidelberg: Springer Berlin Heidelberg. https://doi.org/10.1007/978-3-642-17449-0_27
8. Tiwari, A. K., Marak, Z. R., Paul, J., & Deshpande, A. P. (2023). Determinants of electronic invoicing technology adoption: Toward managing business information system transformation. Journal of Innovation & Knowledge, 8(3), 100366. https://doi.org/10.1016/j.jik.2023.100366.
| Ngày nhận bài: 2/7/2026; Ngày hoàn thiện biên tập: 10/8/2026; Ngày duyệt đăng: 18/8/2026 |
Tin liên quan


Các tin khác

Tác động của quá tải công nghệ đến thích ứng nhiệm vụ của nhân viên logistics tại Đà Nẵng

Tác động của chuyển dịch cơ cấu ngành kinh tế đến việc làm ở tỉnh Sơn La

Tác động của năng lượng tái tạo, cường độ năng lượng và sản xuất nông nghiệp đến phát thải CO₂ tại một số quốc gia châu Á

Đánh giá phát triển du lịch bền vững tại TP. Cần Thơ: Tiếp cận định tính

Mức độ hiện diện và tích hợp kiến thức tài chính trong đào tạo Marketing: Phân tích khung chương trình đào tạo tại các trường đại học thế giới và Việt Nam

Lương thưởng, môi trường làm việc và động lực làm việc của sinh viên làm việc bán thời gian: Vai trò trung gian của sự hài lòng công việc

Các nhân tố ảnh hưởng đến hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại cổ phần trên địa bàn TP. Hồ Chí Minh

Nâng cao chất lượng dịch vụ khách hàng tại bến xe khách trung tâm TP. Cần Thơ: Tiếp cận từ mô hình SERVQUAL

Kết nối số và xuất khẩu hàng hóa song phương: Tổng quan nghiên cứu và đề xuất mô hình trọng lực mở rộng


