


Các nhân tố tác động đến quyết định sử dụng thẻ ghi nợ của khách hàng cá nhân tại BIDV
Trần Long
Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam
Email: [email protected]
Tóm tắt
Nghiên cứu này xác định các nhân tố ảnh hưởng đến quyết định sử dụng thẻ ghi nợ của khách hàng cá nhân trong phạm vi tại BIDV. Nghiên cứu kế thừa bộ dữ liệu khảo sát gốc với 340 khách hàng đang sử dụng thẻ và tái trình bày mô hình theo hướng phù hợp với bối cảnh quản trị của BIDV. Nghiên cứu sử dụng phương pháp định lượng, thang đo Likert 5 mức, kiểm định độ tin cậy bằng Cronbach’s alpha, phân tích nhân tố khám phá (EFA) và hồi quy tuyến tính đa biến trên SPSS. Kết quả cho thấy 6 yếu tố đều tác động cùng chiều đến quyết định sử dụng thẻ ghi nợ, với mức ảnh hưởng giảm dần như sau: độ tin cậy ngân hàng (β = 0,362), lợi ích cảm nhận (β = 0,265), chi phí dịch vụ (β = 0,246), khả năng đáp ứng (β = 0,127), chất lượng phục vụ (β = 0,092) và tác động xã hội (β = 0,075). Mô hình giải thích 72,8% biến thiên của quyết định sử dụng. Từ kết quả đó, nghiên cứu đề xuất BIDV ưu tiên củng cố niềm tin, truyền thông lợi ích sử dụng thẻ và tối ưu hóa cấu trúc phí theo hướng minh bạch, cạnh tranh.
Từ khóa: BIDV, chi phí dịch vụ, độ tin cậy ngân hàng, lợi ích cảm nhận, thẻ ghi nợ; thanh toán không dùng tiền mặt
Abstract
This study identifies the factors influencing individual customers' decisions to use debit cards in the context of the Joint Stock Commercial Bank for Investment and Development of Vietnam (BIDV). The study utilizes an existing survey dataset of 340 debit card users and re-specifies the research model to better reflect BIDV's managerial context. A quantitative approach was employed, using a five-point Likert scale, with reliability assessed via Cronbach's Alpha and an exploratory factor analysis (EFA), and multiple linear regression conducted in SPSS. The findings indicate that all six factors positively influence customers' debit card usage decisions, ranked by their level of impact as follows: bank reliability (β = 0.362), perceived benefits (β = 0.265), service fees (β = 0.246), responsiveness (β = 0.127), service quality (β = 0.092), and social influence (β = 0.075). The model explains 72.8% of the variance in customers' usage decisions. Based on these findings, the study recommends that BIDV prioritize strengthening customer trust, enhancing communication about the benefits of debit card usage, and optimizing its fee structure to improve transparency and competitiveness.
Keywords: BIDV, service fees, bank reliability, perceived benefits, debit cards, cashless payments
ĐẶT VẤN ĐỀ
Thanh toán không dùng tiền mặt đang trở thành định hướng lớn của hệ thống tài chính Việt Nam. Quyết định số 1813/QĐ-TTg của Thủ tướng Chính phủ phê duyệt Đề án phát triển thanh toán không dùng tiền mặt giai đoạn 2021-2025 tiếp tục tạo động lực cho các ngân hàng thương mại mở rộng hệ sinh thái thanh toán số, trong đó thẻ ghi nợ là sản phẩm nền tảng đối với khách hàng cá nhân (Thủ tướng Chính phủ, 2021). Đối với BIDV, gia tăng số lượng khách hàng sử dụng thẻ không chỉ giúp mở rộng nguồn thu dịch vụ mà còn tạo điều kiện phát triển thanh toán, ngân hàng số và các sản phẩm bán lẻ đi kèm.
Hành vi sử dụng thẻ ghi nợ chịu tác động đồng thời của yếu tố công nghệ, dịch vụ và tâm lý xã hội. Lý thuyết Hành động hợp lý (TRA) và Lý thuyết Hành vi có kế hoạch (TPB) nhấn mạnh vai trò của niềm tin, thái độ, chuẩn mực chủ quan và nhận thức kiểm soát hành vi (Fishbein & Ajzen, 1975; Ajzen, 1991), trong khi Mô hình Chấp nhận Công nghệ (TAM) cho thấy nhận thức hữu ích là động lực quan trọng của chấp nhận công nghệ (Davis, 1989). Cùng với đó, khách hàng còn nhạy cảm với chi phí sử dụng thẻ (Borzekowski và cộng sự., 2008). Từ đây, nghiên cứu này xác định các nhân tố ảnh hưởng đến quyết định sử dụng thẻ ghi nợ trong phạm vi quản trị tại BIDV, đo lường mức độ tác động của từng nhân tố và đề xuất hàm ý quản trị tương ứng.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Khung phân tích của nghiên cứu được xây dựng theo logic nhận thức - đánh giá - quyết định. Sáu biến độc lập được xem là các tín hiệu tác động đến quyết định sử dụng thẻ ghi nợ, gồm: độ tin cậy ngân hàng (NT), chi phí dịch vụ (CP), chất lượng phục vụ (CL), lợi ích cảm nhận (LI), khả năng đáp ứng (DA) và tác động xã hội (XH).
Độ tin cậy ngân hàng phản ánh cảm nhận của khách hàng về uy tín, mức độ an toàn, khả năng bảo mật và sự ổn định của hệ thống thẻ. Trong dịch vụ tài chính, niềm tin là điều kiện nền tảng để khách hàng chấp nhận gắn tài khoản thanh toán của mình với công cụ giao dịch điện tử. Vì vậy, nghiên cứu đề xuất giả thuyết:
H1: Độ tin cậy ngân hàng tác động cùng chiều đến quyết định sử dụng thẻ ghi nợ.
Chi phí dịch vụ phản ánh cảm nhận của khách hàng về mức phí phát hành, phí thường niên, phí giao dịch và mức độ minh bạch của biểu phí. Khi chi phí được đánh giá hợp lý, quyết định sử dụng thẻ có xu hướng tăng lên. Từ đó, nghiên cứu đề xuất giả thuyết:
H2: Chi phí dịch vụ tác động cùng chiều đến quyết định sử dụng thẻ ghi nợ.
Chất lượng phục vụ phản ánh khả năng hỗ trợ, thái độ giao tiếp và mức độ giải quyết vấn đề của nhân viên ngân hàng. Theo Parasuraman và cộng sự. (1988), chất lượng phục vụ là một thành phần quan trọng của trải nghiệm dịch vụ. Vì vậy, nghiên cứu đề xuất giả thuyết:
H3: Chất lượng phục vụ tác động cùng chiều đến quyết định sử dụng thẻ ghi nợ.
Lợi ích cảm nhận phản ánh mức độ khách hàng tin rằng thẻ giúp giao dịch thuận tiện, tiết kiệm thời gian, kiểm soát chi tiêu tốt hơn và sử dụng được trong nhiều bối cảnh. Theo Davis (1989), khi khách hàng nhìn thấy giá trị sử dụng rõ ràng, xác suất chấp nhận công nghệ sẽ tăng lên. Từ đó, nghiên cứu đề xuất giả thuyết:
H4: lợi ích cảm nhận tác động cùng chiều đến quyết định sử dụng thẻ ghi nợ.
Khả năng đáp ứng phản ánh tốc độ phát hành thẻ, xử lý giao dịch, phản hồi tra soát và hỗ trợ khi có sự cố. Tác động xã hội phản ánh ảnh hưởng của người thân, đồng nghiệp và môi trường làm việc đến quyết định sử dụng thẻ. Theo TRA và TPB, cả 2 yếu tố này đều có thể làm tăng xác suất chấp nhận sản phẩm, do đó, nghiên cứu đề xuất giả thuyết:
H5: Khả năng đáp ứng tác động cùng chiều đến quyết định sử dụng thẻ ghi nợ.
Tác động xã hội phản ánh mức độ ảnh hưởng của gia đình, bạn bè, đồng nghiệp và các nhóm tham khảo đến quyết định sử dụng thẻ ghi nợ của khách hàng. Theo Lý thuyết TRA và Lý thuyết TPB, chuẩn mực chủ quan và ảnh hưởng xã hội có vai trò quan trọng trong việc hình thành ý định và quyết định thực hiện hành vi. Khi khách hàng nhận được sự khuyến khích hoặc thấy nhiều người xung quanh sử dụng thẻ ghi nợ, họ có xu hướng gia tăng quyết định sử dụng dịch vụ. Vì vậy, nghiên cứu đề xuất giả thuyết:
H6: Tác động xã hội tác động cùng chiều đến quyết định sử dụng thẻ ghi nợ.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu được triển khai theo 2 bước. Bước đầu, tác giả rà soát thang đo từ các nghiên cứu trước và hiệu chỉnh nội dung biến quan sát cho phù hợp với dịch vụ thẻ. Bước hai, nghiên cứu định lượng sử dụng bảng hỏi trực tuyến và thu được 340 quan sát hợp lệ. Trong bản rút gọn tại bài viết này, bộ dữ liệu gốc được sử dụng lại và tái diễn giải cho phạm vi BIDV theo yêu cầu biên tập.
Dữ liệu được xử lý bằng SPSS với chuỗi kỹ thuật phổ biến trong nghiên cứu hành vi khách hàng. Độ tin cậy thang đo được kiểm định bằng Cronbach’s alpha; cấu trúc nhân tố được đánh giá bằng EFA thông qua KMO, Bartlett và tải nhân tố. Cuối cùng, mô hình hồi quy tuyến tính đa biến được sử dụng để xác định mức độ tác động của các biến độc lập đến quyết định sử dụng thẻ. Theo Hair và cộng sự (2010), các kiểm định VIF và Durbin-Watson được sử dụng để theo dõi hiện tượng đa cộng tuyến và tự tương quan; trong khi Tavakol và Dennick (2011) cho rằng Cronbach’s alpha vẫn là thước đo thực hành quan trọng để đánh giá tính nhất quán nội tại của thang đo.
KẾT QUẢ NGHIÊN CỨU
Về mô tả mẫu, nhóm khách hàng khảo sát tập trung ở độ tuổi lao động, thu nhập trung bình khá và nghề nghiệp chủ yếu là nhân viên văn phòng. Điều này phản ánh tương đối đúng đặc điểm của nhóm khách hàng có nhu cầu giao dịch thường xuyên và sẵn sàng chấp nhận công cụ thanh toán không dùng tiền mặt.
Kết quả kiểm định độ tin cậy cho thấy tất cả các thang đo đều đạt yêu cầu. Cronbach’s alpha của các cấu phần lần lượt là: NT = 0,875; CP = 0,797; CL = 0,805; LI = 0,883; DA = 0,783; XH = 0,899; và QD = 0,902. Như vậy, toàn bộ thang đo có thể được sử dụng cho các phân tích tiếp theo.
Phân tích EFA đối với các biến độc lập cho kết quả KMO = 0,862 và kiểm định Bartlett có ý nghĩa thống kê, chứng tỏ dữ liệu phù hợp để rút trích nhân tố. Sau khi loại một biến quan sát của DA có tải yếu tố thấp, EFA lần hai đạt KMO = 0,860; Eigenvalue tối thiểu đạt 1,072; tổng phương sai trích đạt 72,466%. Đối với biến phụ thuộc, EFA đạt KMO = 0,824; Eigenvalue = 3,096; phương sai trích 77,397%. Các kết quả này xác nhận cấu trúc thang đo phù hợp để đưa vào mô hình hồi quy.
Kết quả tương quan Pearson cho thấy tất cả các biến độc lập đều tương quan cùng chiều với quyết định sử dụng thẻ ghi nợ; nổi bật nhất là NT (r = 0,737) và LI (r = 0,706). Mô hình hồi quy đạt R² hiệu chỉnh = 0,728; Durbin-Watson = 1,902; VIF dao động 1,106-1,942, cho thấy mô hình phù hợp và không có đa cộng tuyến nghiêm trọng.
Phương trình hồi quy chuẩn hóa được xác định như sau: QD = 0,362NT + 0,246CP + 0,092CL + 0,265LI + 0,127DA + 0,075XH
Tất cả các hệ số đều dương và có ý nghĩa thống kê: NT (p < 0,001), CP (p < 0,001), CL (p = 0,005), LI (p < 0,001), DA (p < 0,001) và XH (p = 0,013). Bảng 1 tổng hợp kết quả kiểm định giả thuyết.
Bảng 1: Kết quả hồi quy đa biến và kiểm định giả thuyết
| Mối quan hệ | β | p-value | Kết luận | Xếp hạng |
| NT → QD | 0,362 | <0,001 | Chấp nhận | 1 |
| LI → QD | 0,265 | <0,001 | Chấp nhận | 2 |
| CP → QD | 0,246 | <0,001 | Chấp nhận | 3 |
| DA → QD | 0,127 | <0,001 | Chấp nhận | 4 |
| CL → QD | 0,092 | 0,005 | Chấp nhận | 5 |
| XH → QD | 0,075 | 0,013 | Chấp nhận | 6 |
Nguồn: Tổng hợp từ kết quả nghiên cứu
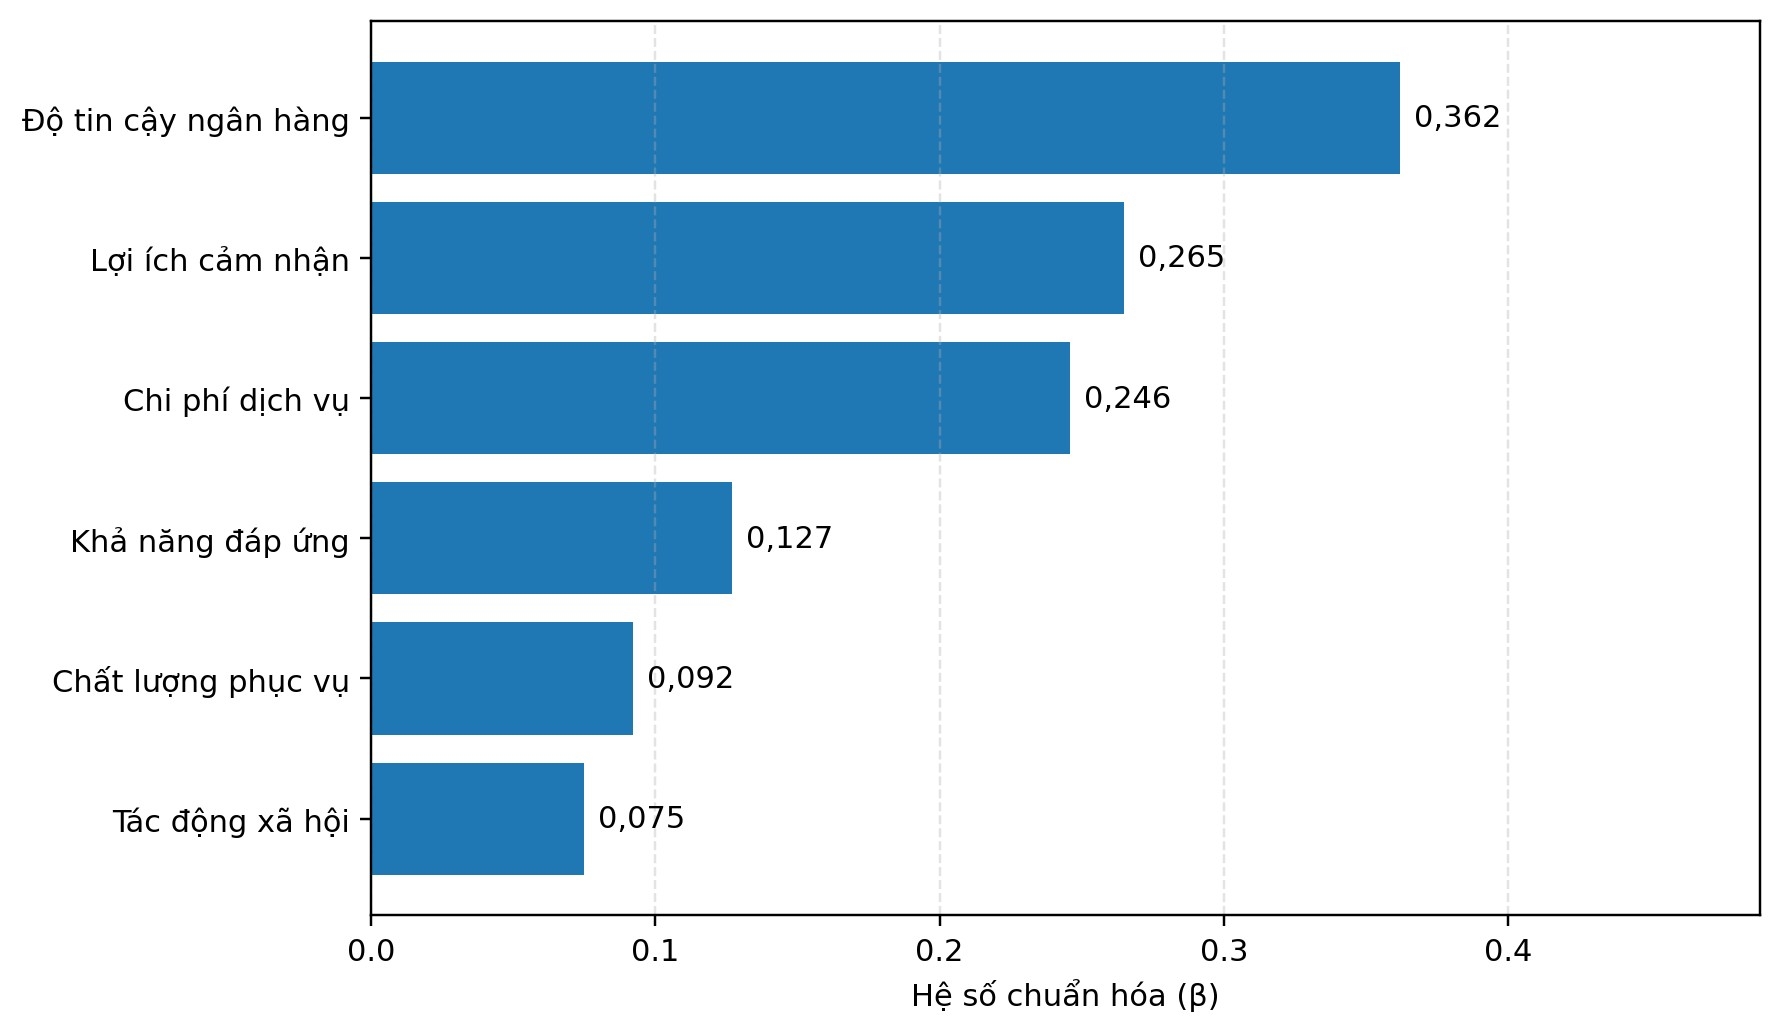
Hình 1: Hệ số tác động chuẩn hóa (β) của các nhân tố đến quyết định sử dụng thẻ ghi nợ
 |
Nguồn: Tổng hợp từ kết quả nghiên cứu
Kết quả trực quan cho thấy độ tin cậy ngân hàng là nhân tố dẫn dắt mạnh nhất, tiếp theo là lợi ích cảm nhận và chi phí dịch vụ; các yếu tố dịch vụ và xã hội có tác động cùng chiều nhưng nhỏ hơn.
THẢO LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết quả cho thấy độ tin cậy ngân hàng là yếu tố có ảnh hưởng mạnh nhất đến quyết định sử dụng thẻ ghi nợ. Đây là phát hiện có ý nghĩa lớn đối với BIDV, bởi thẻ ghi nợ gắn trực tiếp với tài khoản thanh toán và dòng tiền hằng ngày của khách hàng. Nếu khách hàng không cảm thấy an tâm về bảo mật, xử lý sự cố hay tính ổn định của hệ thống, họ khó có thể chuyển từ sử dụng tiền mặt sang sử dụng thẻ. Vì vậy, BIDV cần củng cố niềm tin thông qua truyền thông về an toàn hệ thống, quy trình khóa thẻ, tra soát, hoàn tiền và cảnh báo gian lận theo hướng dễ hiểu, nhất quán.
Lợi ích cảm nhận đứng thứ hai về mức độ ảnh hưởng, phù hợp với lập luận cốt lõi của TAM. Khách hàng sẽ dùng thẻ nhiều hơn nếu họ thấy rõ thẻ giúp thanh toán nhanh hơn, giảm lệ thuộc vào tiền mặt, kiểm soát chi tiêu tốt hơn và gắn kết thuận tiện với ngân hàng số. Hàm ý quản trị là BIDV cần chuẩn hóa thông điệp giá trị theo các kịch bản sử dụng cụ thể: thanh toán hóa đơn, rút tiền, mua sắm, chuyển khoản, quản lý chi tiêu và sử dụng qua ứng dụng di động. Truyền thông lợi ích càng cụ thể, khả năng chuyển đổi hành vi càng cao.
Chi phí dịch vụ là nhân tố có ảnh hưởng lớn thứ ba, cho thấy người dùng thẻ vẫn rất nhạy cảm với mức phí và tính minh bạch của biểu phí. Phát hiện này nhất quán với Borzekowski và cộng sự. (2008), khi chi phí có thể làm thay đổi mạnh quyết định sử dụng phương tiện thanh toán điện tử. Với BIDV, tối ưu cấu trúc phí không nhất thiết chỉ là giảm phí, mà quan trọng hơn là thiết kế biểu phí dễ hiểu, công khai, có logic theo hành vi sử dụng và gắn ưu đãi với tần suất giao dịch.
Khả năng đáp ứng, chất lượng phục vụ và tác động xã hội có mức ảnh hưởng thấp hơn nhưng vẫn có ý nghĩa thống kê. Điều đó cho thấy BIDV vẫn phải rút ngắn thời gian phát hành và hỗ trợ, duy trì một ngưỡng chất lượng phục vụ ổn định, đồng thời tận dụng hiệu ứng giới thiệu từ người thân và đồng nghiệp để mở rộng tiếp cận khách hàng mới.
Từ thứ tự tác động của các biến, BIDV nên ưu tiên: đặt niềm tin và an toàn giao dịch ở vị trí trung tâm; truyền thông mạnh hơn về giá trị sử dụng của thẻ; thiết kế biểu phí minh bạch, cạnh tranh; nâng tốc độ đáp ứng và duy trì chất lượng phục vụ nhất quán trên mọi kênh.
Ngoài ra, kết quả còn gợi ý rằng chiến lược phát triển thẻ tại BIDV không nên tách rời khỏi chiến lược ngân hàng số. Khi thẻ được tích hợp chặt với ứng dụng di động, thông báo giao dịch tức thời, hạn mức linh hoạt, kiểm soát chi tiêu và xử lý tra soát trực tuyến, khách hàng sẽ cảm nhận rõ hơn giá trị sử dụng thực tế của sản phẩm. Nói cách khác, niềm tin, lợi ích và chi phí là ba trụ cột chính, nhưng hiệu quả cuối cùng chỉ bền vững khi chúng được hỗ trợ bởi một hệ sinh thái số nhất quán.
KẾT LUẬN
Nghiên cứu cho thấy 6 yếu tố độ tin cậy ngân hàng, lợi ích cảm nhận, chi phí dịch vụ, khả năng đáp ứng, chất lượng phục vụ và tác động xã hội đều ảnh hưởng cùng chiều đến quyết định sử dụng thẻ ghi nợ của khách hàng cá nhân. Trong đó, độ tin cậy ngân hàng có ảnh hưởng mạnh nhất, tiếp theo là lợi ích cảm nhận và chi phí dịch vụ. Mô hình có khả năng giải thích cao với R² hiệu chỉnh đạt 0,728, cho thấy bộ biến nghiên cứu phù hợp để lý giải hành vi sử dụng thẻ.
Đối với BIDV, kết quả này hàm ý rằng chiến lược phát triển thẻ nên được thiết kế xoay quanh ba trụ cột: niềm tin, giá trị sử dụng và cấu trúc phí. Đồng thời, ngân hàng cần tiếp tục cải thiện khả năng đáp ứng, duy trì chất lượng phục vụ và kích hoạt hiệu ứng giới thiệu trong cộng đồng khách hàng.
Hạn chế của bài viết là dữ liệu được kế thừa từ bộ khảo sát gốc và được chuẩn hóa lại về phạm vi trình bày, vì vậy nghiên cứu tiếp theo nên triển khai khảo sát trực tiếp trên mẫu khách hàng BIDV để tăng độ tương thích giữa phạm vi nghiên cứu và dữ liệu sử dụng. Ngoài ra, có thể mở rộng mô hình bằng các biến như trải nghiệm ngân hàng số, rủi ro cảm nhận về bảo mật hoặc thói quen tiêu dùng tiền mặt để làm rõ hơn động lực sử dụng thẻ trong bối cảnh mới.
Tài liệu tham khảo
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211.
2. Borzekowski, R., Kiser, E. K., & Ahmed, S. (2008). Consumers’ use of debit cards: Patterns, preferences, and price response. Journal of Money, Credit and Banking, 40(1), 149-172.
3. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340.
4. Fishbein, M., & Ajzen, I. (1975). Belief, attitude, intention, and behavior: An introduction to theory and research. Addison-Wesley.
5. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2010). Multivariate data analysis (7th ed.). Pearson.
6. Parasuraman, A., Zeithaml, V. A., & Berry, L. L. (1988). SERVQUAL: A multiple-item scale for measuring consumer perceptions of service quality. Journal of Retailing, 64(1), 12-40.
7. Tavakol, M., & Dennick, R. (2011). Making sense of Cronbach’s alpha. International Journal of Medical Education, 2, 53-55.
8. Thủ tướng Chính phủ (2021). Quyết định số 1813/QĐ-TTg về việc phê duyệt Đề án phát triển thanh toán không dùng tiền mặt tại Việt Nam giai đoạn 2021-2025.
| Ngày nhận bài: 15/5/2026; Ngày hoàn thiện biên tập: 20/6/2026; Ngày duyệt đăng: 26/6/2026 |
Tin liên quan


Các tin khác

Tác động của quá tải công nghệ đến thích ứng nhiệm vụ của nhân viên logistics tại Đà Nẵng

Tác động của chuyển dịch cơ cấu ngành kinh tế đến việc làm ở tỉnh Sơn La

Tác động của năng lượng tái tạo, cường độ năng lượng và sản xuất nông nghiệp đến phát thải CO₂ tại một số quốc gia châu Á

Đánh giá phát triển du lịch bền vững tại TP. Cần Thơ: Tiếp cận định tính

Mức độ hiện diện và tích hợp kiến thức tài chính trong đào tạo Marketing: Phân tích khung chương trình đào tạo tại các trường đại học thế giới và Việt Nam

Lương thưởng, môi trường làm việc và động lực làm việc của sinh viên làm việc bán thời gian: Vai trò trung gian của sự hài lòng công việc

Các nhân tố ảnh hưởng đến hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại cổ phần trên địa bàn TP. Hồ Chí Minh

Nâng cao chất lượng dịch vụ khách hàng tại bến xe khách trung tâm TP. Cần Thơ: Tiếp cận từ mô hình SERVQUAL

Kết nối số và xuất khẩu hàng hóa song phương: Tổng quan nghiên cứu và đề xuất mô hình trọng lực mở rộng


