


Nhận thức chi phí và thực hành xanh của nhân viên tại Bệnh viện Đa khoa khu vực Nhơn Trạch
ThS. Phạm Văn Thắng
Email: [email protected]
Lê Mai Hải
Trường Đại học Kinh tế - Tài chính Thành phố Hồ Chí Minh
Tóm tắt
Nghiên cứu khảo sát 220 nhân viên Bệnh viện Đa khoa khu vực Nhơn Trạch nhằm xem xét 4 nhân tố liên quan đến Mức độ thực hành xanh, trong đó Nhận thức chi phí là nhân tố lần đầu được đưa vào mô hình định lượng trong nước. Kết quả cho thấy, cả 4 nhân tố đều có tác động tích cực và có ý nghĩa thống kê, Nhận thức chi phí có tác động mạnh nhất, tiếp đến là Điều kiện cơ sở vật chất, Cam kết của lãnh đạo và Kiến thức, đào tạo. Ngoài ra, tình trạng tập huấn tạo khác biệt có ý nghĩa. Nghiên cứu đề xuất công khai chi phí môi trường theo khoa, phòng, đưa thông tin chi phí vào tập huấn và gắn chỉ tiêu tiết kiệm với quy chế chi tiêu nội bộ kèm ràng buộc an toàn người bệnh.
Từ khóa: Nhận thức chi phí, thực hành xanh, tự chủ tài chính, Nhơn Trạch
Abstract
The study surveyed 220 employees at Nhon Trach Regional General Hospital to examine four factors associated with the level of green practices, with cost perception being introduced into a domestic quantitative research model for the first time. The results indicate that all four factors have statistically significant positive effects on green practices. Cost perception exerts the strongest influence, followed by physical infrastructure, leadership commitment, and knowledge and training. In addition, training participation is found to be associated with statistically significant differences in the level of green practices. Based on these findings, the study proposes several measures, including disclosing environmental costs by department and unit, incorporating cost-related information into training programmes, and integrating resource-saving targets into internal expenditure regulations while maintaining patient safety requirements.
Keywords: Cost perception, green practices, financial autonomy, Nhon Trach
GIỚI THIỆU
Bệnh viện vừa là nơi chữa bệnh vừa là nguồn tiêu thụ năng lượng và phát sinh chất thải lớn. Nhiều nghiên cứu cho thấy, thực hành xanh giúp cơ sở y tế giảm cả tác động môi trường lẫn chi phí vận hành, song mức độ áp dụng rất khác nhau (Khosravi và cộng sự, 2025). Tại Việt Nam, khảo sát 6 bệnh viện cho thấy điều hòa, thông gió và chiếu sáng là những hạng mục tiêu thụ điện nhiều nhất (Nguyễn Tử Hiếu và cộng sự, 2024).
Theo Nghị định số 60/2021/NĐ-CP, đơn vị tự bảo đảm chi thường xuyên phải cân đối thu chi từ nguồn thu của mình (Chính phủ, 2021), nên mỗi khoản chi lãng phí đều làm giảm thu nhập tăng thêm của người lao động. Tại Bệnh viện Đa khoa khu vực Nhơn Trạch, chi xử lý chất thải, điện, nước và vật tư tiêu hao năm 2025 chiếm 9,03% chi thường xuyên và bằng 1,8 lần chênh lệch thu chi; tiết kiệm 5% nhóm chi này sẽ làm chênh lệch thu chi tăng 9%.
Tuy vậy, chưa có nghiên cứu trong nước nào kiểm định liệu nhận thức của nhân viên về hệ quả tài chính do thao tác của mình có liên hệ với hành vi xanh hay không. Do đó, nghiên cứu này trả lời 3 câu hỏi: nhận thức chi phí có liên hệ với thực hành xanh không; liên hệ đó mạnh hay yếu so với 3 nhân tố quản lý; và tập huấn có tạo khác biệt về thực hành không.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Cơ sở lý thuyết
Thực hành xanh được hiểu là các hành vi thường ngày giúp giảm chất thải và tiết kiệm tài nguyên như phân loại chất thải tại nơi phát sinh, tắt thiết bị điện khi không dùng, tiết kiệm nước, hạn chế in ấn và dùng vật tư hợp lý. Yêu cầu phân loại, thu gom, lưu giữ chất thải đã được quy định tại Thông tư số 20/2021/TT-BYT (Bộ Y tế, 2021).
Nhận thức chi phí là mức độ nhân viên nhận biết thao tác hằng ngày của mình làm phát sinh chi phí cho bệnh viện và kết quả tài chính của bệnh viện có liên hệ với thu nhập của chính họ. Khái niệm chỉ dừng ở mức nhận biết, không bao gồm thái độ hay hành vi tiết kiệm, để thang đo độc lập không trùng nội dung với thang đo phụ thuộc. Theo Stern (2000), hành vi có ý nghĩa môi trường được kích hoạt khi cá nhân ý thức được hệ quả do hành động của mình gây ra và thấy bản thân có phần trách nhiệm. Hệ quả tài chính chạm tới thu nhập cá nhân là một dạng hệ quả đối với bản thân; bài viết vận dụng nhánh này vào bệnh viện công tự chủ, nơi việc phân phối chênh lệch thu chi làm hệ quả đó trở nên gần gũi với từng người.
Thuyết hành vi có kế hoạch cũng thường được dùng trong nghiên cứu về lĩnh vực này. Akulume và Kiwanuka (2016) nghiên cứu trên 163 nhân viên y tế tại Uganda, cho thấy các thành phần của thuyết giải thích 52,5% biến thiên hành vi phân loại chất thải, trong đó ý định là nhân tố dự báo mạnh nhất. Vì ý định thường hấp thụ phần lớn tác động và làm lu mờ các nhân tố nhà quản lý có thể can thiệp, nghiên cứu này đo hành vi đã thực hiện và chọn các nhân tố quản lý theo bằng chứng thực nghiệm.
Riêng với tập huấn, cơ sở để kỳ vọng việc tập huấn chuyển thành hành vi đến từ 2 hướng lý thuyết. Theo Lý thuyết về niềm tin vào năng lực bản thân của Bandura (1977), một hành vi được thực hiện và duy trì khi cá nhân tin rằng mình đủ khả năng làm đúng; tập huấn tạo ra niềm tin đó thông qua việc làm thử có hướng dẫn, quan sát đồng nghiệp làm mẫu và nhận phản hồi trực tiếp. Nhân viên đã được tập huấn vì thế có xu hướng phân loại chất thải và thực hiện các thao tác tiết kiệm ổn định hơn so với người chưa được tập huấn. Mô hình chuyển giao đào tạo của Baldwin và Ford (1988) bổ sung rằng kiến thức học được chỉ trở thành hành vi tại nơi làm việc khi được khái quát hoá sang tình huống thực tế và được duy trì theo thời gian; mức duy trì này giảm dần nếu không được củng cố. Vì vậy, việc đã tập huấn trong khoảng thời gian gần, ở đây là 12 tháng, là điều kiện hợp lý để kỳ vọng khác biệt về hành vi vẫn còn đo được.
Mô hình và giả thuyết nghiên cứu
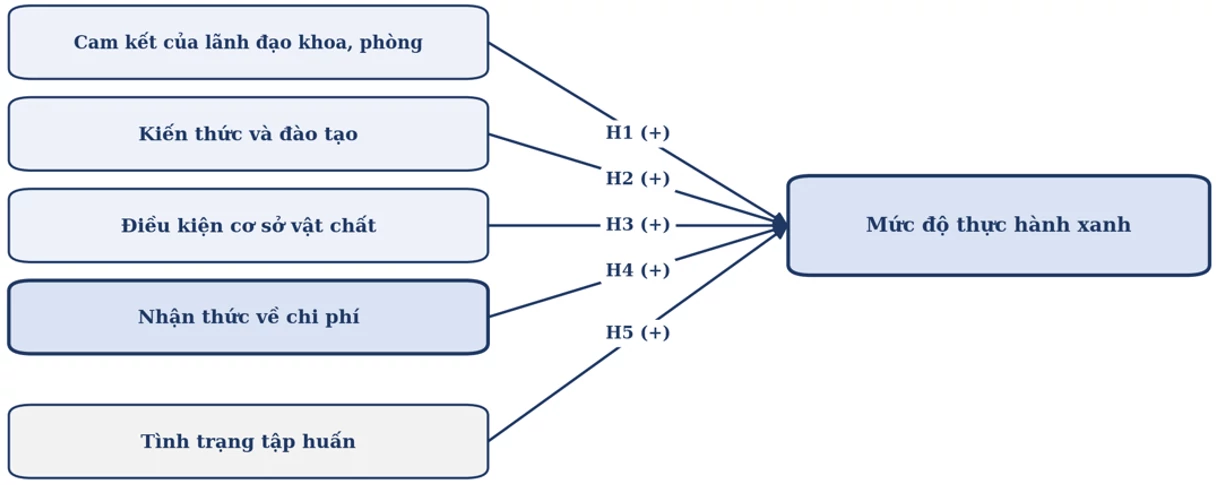
Trên cơ sở lý thuyết và nghiên cứu có liên quan, nhóm tác giả đề xuất mô hình nghiên cứu như Hình 1.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Các giả thuyết được đưa ra như sau:
H1: Cam kết của lãnh đạo khoa, phòng có tác động tích cực đến Mức độ thực hành xanh.
H2: Kiến thức và đào tạo về thực hành xanh có tác động tích cực đến Mức độ thực hành xanh.
H3: Điều kiện cơ sở vật chất có tác động tích cực đến Mức độ thực hành xanh.
H4: Nhận thức chi phí có tác động tích cực đến Mức độ thực hành xanh.
H5: Nhóm đã được tập huấn trong 12 tháng qua có Mức độ thực hành xanh cao hơn nhóm chưa được tập huấn.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu định lượng có bước phỏng vấn sơ bộ lãnh đạo 4 khoa, phòng để hiệu chỉnh phiếu. Thang đo gồm 23 biến do nhóm tác giả xây dựng. Năm biến nhận thức chi phí đều là phát biểu về sự nhận biết, còn 6 biến thực hành xanh là hành vi đo theo tần suất. Các thang đo độc lập dùng thang Likert 5 mức theo mức độ đồng ý; thang đo phụ thuộc dùng 5 mức theo tần suất thực hiện.
Khảo sát được thực hiện tại Bệnh viện Đa khoa khu vực Nhơn Trạch từ ngày 7-11/8/2026. Nhóm tác giả phát 250 phiếu tự điền, không ghi tên tới tất cả khoa, phòng, thu về 240 phiếu (96,0%). Sau khi loại phiếu thiếu nhiều câu trả lời, mẫu còn 220 phiếu, tương ứng 9,6 quan sát trên mỗi biến, cao hơn mức tối thiểu 5 được khuyến nghị (Hair và cộng sự, 2019). Dữ liệu được xử lý bằng SPSS.
KẾT QUẢ NGHIÊN CỨU
Đặc điểm mẫu và độ tin cậy thang đo
Trong mẫu, nữ chiếm 65,5%, nhóm tuổi từ 30 đến 39 chiếm 55,9%, trình độ đại học chiếm 59,1%. Các nhóm liên quan nhiều đến thực hành xanh (điều dưỡng, hộ sinh, kỹ thuật viên, dược, hộ lý) chiếm 74,5%. Có 80,0% đã công tác từ 5 năm trở lên nhưng chỉ 65,0% được tập huấn trong 12 tháng gần nhất.
Đánh giá độ tin cậy thang đo
Kết quả (Bảng 1) cho thấy, có 5 thang đo có Cronbach's Alpha từ 0,753 đến 0,900, mọi biến có tương quan biến tổng trên 0,3; CR và AVE đều vượt ngưỡng. Các thang đo này tiếp tục được đưa vào phân tích tiếp theo.
Bảng 1: Độ tin cậy và giá trị hội tụ của các thang đo
| Thang đo | Số biến | Cronbach's Alpha | CR | AVE |
|---|---|---|---|---|
| Cam kết của lãnh đạo (LD) | 4 | 0,805 | 0,860 | 0,606 |
| Kiến thức và đào tạo (DT) | 4 | 0,753 | 0,828 | 0,546 |
| Điều kiện cơ sở vật chất (CS) | 4 | 0,812 | 0,858 | 0,602 |
| Nhận thức chi phí (CP) | 5 | 0,857 | 0,882 | 0,599 |
| Mức độ thực hành xanh (THX) | 6 | 0,900 | 0,923 | 0,668 |
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Phân tích nhân tố khám phá
Với 17 biến quan sát độc lập, KMO đạt 0,846, kiểm định Bartlett có ý nghĩa (χ² = 1.326,242; df = 136; p < 0,001). Dữ liệu trích được 4 nhân tố đúng như thiết kế, giá trị riêng nhỏ nhất là 1,507, tổng phương sai giải thích 62,690%. Mọi hệ số tải đều từ 0,696 trở lên và không có biến tải chéo (Bảng 2); Cam kết lãnh đạo khoa phòng, Kiến thức và đào tạo tách thành 2 nhân tố riêng, nên đạt giá trị phân biệt. Thang đo Mức độ thực hành xanh có KMO = 0,911; có 1 nhân tố giải thích 66,762% phương sai; hệ số tải từ 0,796 đến 0,849.
Bảng 2: Ma trận nhân tố sau khi xoay của các biến độc lập
| Biến quan sát | Nhân tố 1 | Nhân tố 2 | Nhân tố 3 | Nhân tố 4 |
|---|---|---|---|---|
| CP5 | 0,801 |
|
|
|
| CP1 | 0,782 |
|
|
|
| CP3 | 0,770 |
|
|
|
| CP4 | 0,769 |
|
|
|
| CP2 | 0,747 |
|
|
|
| CS2 |
| 0,797 |
|
|
| CS4 |
| 0,779 |
|
|
| CS3 |
| 0,766 |
|
|
| CS1 |
| 0,761 |
|
|
| LD1 |
|
| 0,808 |
|
| LD3 |
|
| 0,778 |
|
| LD4 |
|
| 0,774 |
|
| LD2 |
|
| 0,753 |
|
| DT1 |
|
|
| 0,786 |
| DT2 |
|
|
| 0,754 |
| DT3 |
|
|
| 0,717 |
| DT4 |
|
|
| 0,696 |
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Thống kê mô tả và tương quan
Kiến thức và đào tạo (3,594) cùng Cam kết của lãnh đạo khoa, phòng (3,590) được đánh giá cao nhất; Điều kiện cơ sở vật chất (3,310) và Nhận thức về chi phí (3,302) thấp hơn rõ rệt; Mức độ thực hành xanh đạt 3,383.
Kết quả phân tích tương quan (Bảng 3) cho thấy, cả 4 nhân tố đều có tương quan thuận và có ý nghĩa với Mức độ thực hành xanh, mạnh nhất là Nhận thức chi phí (r = 0,576), tiếp đến là Cơ sở vật chất (r = 0,482).
Bảng 3: Thống kê mô tả và ma trận tương quan giữa các biến đại diện
| Biến | Trung bình | Độ lệch chuẩn | LD | DT | CS | CP | THX |
|---|---|---|---|---|---|---|---|
| LD | 3,590 | 0,746 | 1 |
|
|
|
|
| DT | 3,594 | 0,721 | 0,278** | 1 |
|
|
|
| CS | 3,310 | 0,769 | 0,135* | 0,289** | 1 |
|
|
| CP | 3,302 | 0,765 | 0,284** | 0,246** | 0,371** | 1 |
|
| THX | 3,383 | 0,766 | 0,356** | 0,364** | 0,482** | 0,576** | 1 |
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Phân tích hồi quy
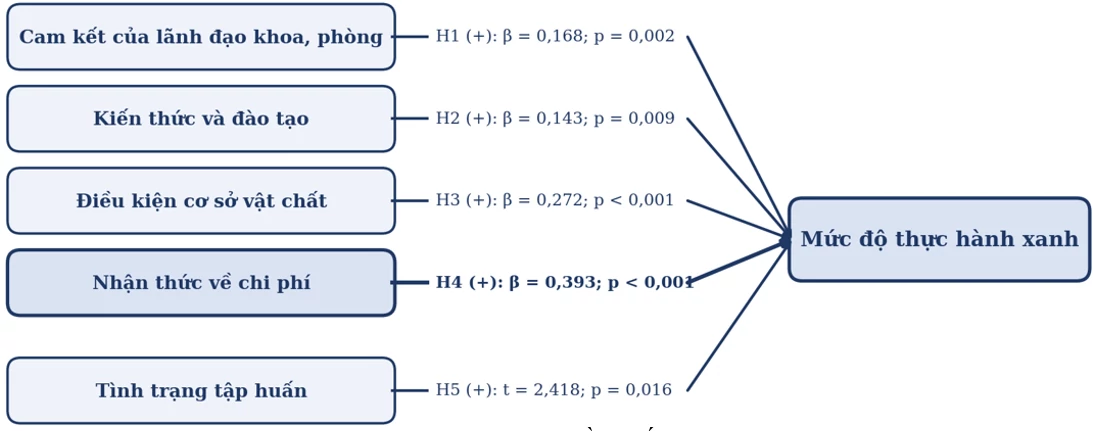
Phân tích hồi quy (Bảng 4) cho thấy, R² = 0,469, R² hiệu chỉnh = 0,459, F(4; 215) = 47,489, p < 0,001. Durbin Watson bằng 1,881 và VIF lớn nhất chỉ 1,252, nên không có dấu hiệu tự tương quan hay đa cộng tuyến. Cả 4 nhân tố đều có tác động dương và có ý nghĩa thống kê. Nhận thức chi phí có hệ số lớn nhất (β = 0,393; p < 0,001); Điều kiện cơ sở vật chất đứng thứ hai (β = 0,272; p < 0,001); Cam kết của lãnh đạo khoa, phòng (β = 0,168; p = 0,002) và Kiến thức và đào tạo (β = 0,143; p = 0,009). Như vậy H1, H2, H3 và H4 đều được chấp nhận.
Bảng 4: Kết quả hồi quy (biến phụ thuộc: mức độ thực hành xanh)
| Biến độc lập | B | Sai số chuẩn | Beta | t | Sig. | VIF |
|---|---|---|---|---|---|---|
| Hằng số | 0,024 | 0,266 |
| 0,089 | 0,929 |
|
| Cam kết của lãnh đạo | 0,172 | 0,055 | 0,168 | 3,154 | 0,002 | 1,145 |
| Kiến thức và đào tạo | 0,152 | 0,057 | 0,143 | 2,644 | 0,009 | 1,177 |
| Điều kiện cơ sở vật chất | 0,271 | 0,055 | 0,272 | 4,960 | 0,000 | 1,219 |
| Nhận thức chi phí | 0,393 | 0,056 | 0,393 | 7,064 | 0,000 | 1,252 |
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Độ ổn định được kiểm tra bằng hồi quy phân cấp. Khối 12 biến giả nhân khẩu học chỉ giải thích 5,4% biến thiên và không có ý nghĩa (F(12; 207) = 0,981; p = 0,468), trong đó chỉ tình trạng tập huấn có ý nghĩa. Khi thêm 4 nhân tố, R² tăng thêm 45,9% (p < 0,001); Nhận thức chi phí vẫn đạt β = 0,392, Điều kiện cơ sở vật chất β = 0,289, Cam kết lãnh đạo khoa, phòng β = 0,203 (đều p < 0,001); Kiến thức và đào tạo giảm còn β = 0,101 (p = 0,075) do một phần tác động bị biến Tình trạng tập huấn hấp thụ (Bảng 5). Thứ bậc của 4 nhân tố không thay đổi.
Bảng 5: Hệ số Beta của 4 nhân tố khi có và không có biến kiểm soát
| Nhân tố | Không có biến kiểm soát | Có 12 biến kiểm soát |
|---|---|---|
| Cam kết của lãnh đạo khoa, phòng | 0,168 (p = 0,002) | 0,203 (p < 0,001) |
| Kiến thức và đào tạo | 0,143 (p = 0,009) | 0,101 (p = 0,075) |
| Điều kiện cơ sở vật chất | 0,272 (p < 0,001) | 0,289 (p < 0,001) |
| Nhận thức chi phí | 0,393 (p < 0,001) | 0,392 (p < 0,001) |
| Tình trạng tập huấn (biến kiểm soát) |
| 0,125 (p = 0,021) |
| R² | 0,469 | 0,513 |
| R² hiệu chỉnh | 0,459 | 0,475 |
| R² tăng thêm do bốn nhân tố |
| 0,459 (p < 0,001) |
| Durbin Watson | 1,881 | 1,902 |
Ghi chú: n = 220. Khối biến kiểm soát gồm 12 biến giả cho giới tính, nhóm tuổi, trình độ, nhóm trực tiếp tiếp xúc chất thải, khối công tác, thâm niên và tình trạng tập huấn.
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Kiểm định khác biệt giữa các nhóm
Kiểm định t cho thấy, nhóm đã tập huấn có Mức độ thực hành xanh 3,473 (n = 143), cao hơn nhóm chưa tập huấn 3,214 (n = 77); chênh lệch 0,259 điểm có ý nghĩa thống kê (t(218) = 2,418; p = 0,016; d = 0,34), tức mức khác biệt nhỏ đến trung bình. H5 được chấp nhận. Nhóm đã tập huấn cũng có điểm Kiến thức và đào tạo cao hơn (3,682 so với 3,432; p = 0,014), nhưng không khác nhóm chưa tập huấn về Nhận thức chi phí (p = 0,334), nghĩa là tập huấn hiện nay chưa làm tăng nhận thức về chi phí. Hình 2 tóm tắt kết quả sau kiểm định.
Hình 2: Mô hình nghiên cứu sau kiểm định
 |
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Thảo luận
Kết quả nổi bật nhất là Nhận thức chi phí, nhân tố duy nhất gắn hành vi với hệ quả tài chính, lại có tác động mạnh nhất trong 4 nhân tố. Điều này phù hợp với lập luận của Stern (2000) về vai trò kích hoạt của nhận thức hệ quả, song ở đây là hệ quả đối với thu nhập của chính người thực hiện. Phát hiện này cũng nối dài nhận định của Allan và cộng sự (2007): thiếu thông tin chi phí, nhân viên y tế khó điều chỉnh hành vi. Dù vậy, chênh lệch thu chi chỉ thành thu nhập tăng thêm sau khi trích lập các quỹ (Chính phủ, 2021); năm 2025 Bệnh viện đã trích 61,3% vào các quỹ, nên lợi ích đến tay người lao động chỉ là một phần và có độ trễ.
Ba nhân tố quản lý đều có ý nghĩa, phù hợp với kết quả tại Ethiopia, nơi thùng chứa có chia theo màu và tập huấn dự báo mạnh việc phân loại đúng (Ibrahim và cộng sự, 2023). Điều kiện cơ sở vật chất đứng thứ hai về mức ảnh hưởng trong khi điểm trung bình chỉ đạt 3,310, cho thấy đây vẫn là rào cản đáng kể ở bệnh viện tuyến khu vực. Cam kết của lãnh đạo khoa phòng, Kiến thức và đào tạo có hệ số nhỏ hơn, có thể vì chỉ đạo và tập huấn tác động khá đồng đều lên mọi nhân viên trong cùng một bệnh viện, nên phần khác biệt giữa các cá nhân không lớn. Mô hình giải thích 46,9% biến thiên, thấp hơn mức 52,5% tại Uganda (Akulume và Kiwanuka, 2016), chủ yếu vì nghiên cứu đó đưa ý định vào mô hình.
Hai thang đo Nhận thức chi phí và Mức độ thực hành xanh khác nhau về nội dung và kiểu trả lời, kiểm định Harman cũng không cho thấy một nhân tố chi phối; song cả 2 cùng do một người trả lời trên một phiếu, nên sai lệch do phương pháp chưa được loại trừ hoàn toàn, và thiết kế cắt ngang không loại trừ chiều tác động ngược.
KẾT LUẬN VÀ KIẾN NGHỊ
Kết quả nghiên cứu cho thấy, cả 4 nhân tố đều tác động tích cực đến Mức độ thực hành xanh và giải thích 46,9% biến thiên, trong đó Nhận thức chi phí mạnh nhất (β = 0,393), tiếp theo là Điều kiện cơ sở vật chất, Cam kết của lãnh đạo khoa phòng, Kiến thức và đào tạo; Tình trạng tập huấn tạo khác biệt có ý nghĩa. Đáng chú ý, 2 nhân tố tác động mạnh nhất lại có điểm trung bình thấp nhất, tức dư địa cải thiện nằm đúng ở đòn bẩy mạnh nhất. Từ đó, nhóm tác giả đề xuất 4 kiến nghị.
Thứ nhất, công khai chi phí môi trường tới từng khoa, phòng. Hằng quý, Bệnh viện nên thông báo chi phí xử lý chất thải, điện, nước, vật tư phát sinh tại mỗi đơn vị; có thể bắt đầu từ chi phí xử lý chất thải vì khối lượng đã được cân theo khoa, phòng.
Thứ hai, đưa thông tin chi phí vào chương trình tập huấn. Tập huấn hiện làm tăng kiến thức và thực hành nhưng chưa làm tăng nhận thức chi phí, nên nội dung tập huấn cần bổ sung đơn giá xử lý từng loại chất thải, thiệt hại do phân loại sai và cơ chế phân phối chênh lệch thu chi.
Thứ ba, cải thiện cơ sở vật chất, nhất là bố trí đủ thùng chứa đúng vị trí và bảo đảm nơi lưu giữ chất thải vệ sinh, thuận tiện, 2 nội dung được đánh giá thấp nhất trong thang đo.
Thứ tư, gắn chỉ tiêu tiết kiệm với quy chế chi tiêu nội bộ kèm ràng buộc chất lượng. Để tránh việc bỏ chất thải nguy hại vào thùng thông thường hoặc cắt giảm găng tay, khẩu trang, dung dịch sát khuẩn, khoa Kiểm soát nhiễm khuẩn cần kiểm tra độc lập việc phân loại; vật tư kiểm soát nhiễm khuẩn không áp chỉ tiêu tiết kiệm; tỷ lệ nhiễm khuẩn bệnh viện là điều kiện tiên quyết khi xét thưởng.
Tuy nhiên, nghiên cứu còn một số hạn chế: khảo sát tại một bệnh viện theo thiết kế cắt ngang; dữ liệu tự báo cáo; thang đo Nhận thức chi phí mới xây dựng, chưa qua phân tích nhân tố khẳng định. Các nghiên cứu sau nên dùng chỉ tiêu khách quan từ sổ sách bệnh viện, kiểm định khẳng định thang đo và mở rộng ra nhiều bệnh viện có mức tự chủ khác nhau.
Tài liệu tham khảo:
1. Akulume, M. and Kiwanuka, S. N. (2016). Health care waste segregation behavior among health workers in Uganda: An application of the theory of planned behavior. Journal of Environmental and Public Health, 2016, 8132306. doi: 10.1155/2016/8132306
2. Allan, G. M., Lexchin, J. and Wiebe, N. (2007). Physician awareness of drug cost: A systematic review. PLoS Medicine, 4(9), e283.
3. Baldwin, T. T. and Ford, J. K. (1988). Transfer of training: A review and directions for future research. Personnel Psychology, 41(1), 63-105.
4. Bandura, A. (1977). Self-efficacy: Toward a unifying theory of behavioral change. Psychological Review, 84(2), 191-215.
5. Bộ Y tế (2021). Thông tư số 20/2021/TT-BYT ngày 26/11/2021 quy định về quản lý chất thải y tế trong phạm vi khuôn viên cơ sở y tế.
6. Chính phủ (2021). Nghị định số 60/2021/NĐ-CP ngày 21/6/2021 quy định cơ chế tự chủ tài chính của đơn vị sự nghiệp công lập.
7. Hair, J. F., Black, W. C., Babin, B. J. and Anderson, R. E. (2019). Multivariate data analysis (8th ed.). Cengage Learning.
8. Ibrahim, M., Kebede, M. và Mengiste, B. (2023). Healthcare waste segregation practice and associated factors among healthcare professionals working in public and private hospitals, Dire Dawa, Eastern Ethiopia. Journal of Environmental and Public Health, 2023, 8015856.
9. Khosravi, M., Mojtabaeian, S. M., Ahmadi Marzaleh, M. và Izadi, R. (2025). A systematic review of factors influencing the adoption of green practices within healthcare centers to mitigate climate change. Environmental Health Insights, 19, 11786302251332058.
10. Nguyễn Tử Hiếu, Vũ Chí Công, Lê Hồng Hà và Trần Quang Dũng (2024). Áp dụng hệ thống quản lý năng lượng theo tiêu chuẩn TCVN ISO 50001:2019 nhằm sử dụng năng lượng tiết kiệm và hiệu quả tại các công trình bệnh viện. Tạp chí Vật liệu và Xây dựng, 14(2), 110-118.
11. Stern, P. C. (2000). Toward a coherent theory of environmentally significant behavior. Journal of Social Issues, 56(3), 407-424.
| Ngày nhận bài: 10/9/2026; Ngày hoàn thiện biên tập: 28/10/2026; Ngày duyệt đăng: 2/11/2026 |
Các tin khác

Trải nghiệm trò chơi hóa và ý định tiếp tục sử dụng ví điện tử của thế hệ Z: Mô hình lý thuyết về vai trò trung gian của tình yêu thương hiệu

Kế toán lưu ký và tự doanh tài sản mã hóa: So sánh Việt Nam với thông lệ quốc tế

Tác động của trí tuệ nhân tạo đến công việc: Tiếp cận từ góc nhìn cơ hội và rủi ro

Cấu trúc ưu tiên các yếu tố trải nghiệm du lịch đô thị trong lựa chọn khách sạn 4-5 sao tại Hà Nội: Tiếp cận Delphi-AHP

Các yếu tố tác động đến hiệu quả marketing số từ góc nhìn khách hàng cá nhân tại Đồng Nai

Các nhân tố ảnh hưởng đến quyết định chọn ngành học Khối kinh tế của sinh viên Trường Cao đẳng Đồng Tháp

Ý định khởi nghiệp số của sinh viên đại học Việt Nam: Tiếp cận từ Lý thuyết nhận thức xã hội

Tác động của AI đến hiệu quả hoạt động bền vững của các doanh nghiệp xây dựng tại Việt Nam: Phân tích dựa trên các chỉ tiêu tài chính

Vai trò của kế toán quản trị đối với việc hỗ trợ doanh nghiệp ra quyết định trong bối cảnh chuyển đổi số


