


Các nhân tố tác động đến sự hài lòng của khách hàng khi dùng dịch vụ gửi tiết kiệm trực tuyến tại Agribank - Chi nhánh Quận 10, TP. Hồ Chí Minh
ThS. Nguyễn Hữu Quý
Khoa Kinh tế - Tài chính, Đại học Ngoại ngữ - Tin học Thành phố Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghiên cứu đo lường tác động của Sự tin cậy, Sự đáp ứng, An ninh và bảo mật, Hiệu quả và Sự đảm bảo đến Sự hài lòng của khách hàng khi dùng dịch vụ gửi tiết kiệm trực tuyến tại Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam (Agribank) - Chi nhánh Quận 10, TP. Hồ Chí Minh. Dữ liệu khảo sát 251 khách hàng cá nhân được xử lý bằng hệ số Cronbach’s Alpha, phân tích nhân tố khám phá, phân tích tương quan Pearson, hồi quy tuyến tính bội và phân tích phương sai. Kết quả cho thấy, cả 5 nhân tố đều tác động cùng chiều và có ý nghĩa thống kê; mô hình giải thích 55,6% biến thiên của Sự hài lòng. Mức tác động giảm dần theo thứ tự: Sự tin cậy, Sự đáp ứng, An ninh và bảo mật, Hiệu quả và Sự đảm bảo. Trên cơ sở đó, nghiên cứu đề xuất các hàm ý quản trị nhằm nâng cao sự hài lòng của khách hàng.
Từ khóa: Agribank, chất lượng dịch vụ điện tử, gửi tiết kiệm trực tuyến, sự hài lòng khách hàng
Abstract
The study examines the effects of Reliability, Responsiveness, Security and Privacy, Efficiency, and Assurance on customer satisfaction with online savings deposit services at the District 10 Branch of the Viet Nam Bank for Agriculture and Rural Development (Agribank) in Ho Chi Minh City. Survey data collected from 251 individual customers were analyzed using Cronbach’s alpha, exploratory factor analysis, Pearson correlation analysis, multiple linear regression, and analysis of variance. The results indicate that all five factors have positive and statistically significant effects on customer satisfaction. The model explains 55.6% of the variation in customer satisfaction. The factors are ranked in descending order of impact as follows: Reliability, Responsiveness, Security and Privacy, Efficiency, and Assurance. Based on these findings, the study proposes managerial implications to enhance customer satisfaction.
Keywords: Agribank, electronic service quality, online savings deposits, customer satisfaction
GIỚI THIỆU
Cùng với quá trình chuyển đổi số, các ngân hàng thương mại đang chuyển nhiều nghiệp vụ từ quầy giao dịch sang kênh trực tuyến. Hiệu quả của quá trình số hóa phụ thuộc vào mức độ khách hàng chấp nhận dịch vụ điện tử, nên chất lượng dịch vụ và sự hài lòng trở thành mối quan tâm trung tâm của quản trị ngân hàng.
Trong các nghiệp vụ được số hóa, gửi tiết kiệm trực tuyến liên quan trực tiếp đến tài sản tích lũy của khách hàng và là nguồn huy động vốn quan trọng của ngân hàng. Quyết định gửi tiền có kỳ hạn gắn với số tiền lớn và thời gian cam kết dài, nên khách hàng nhạy cảm hơn với rủi ro và độ ổn định của hệ thống. Vì vậy, sự hài lòng giữ vai trò then chốt và liên hệ chặt chẽ với kết quả kinh doanh (Oliver, 1997).
Nhiều nghiên cứu đã chỉ ra chất lượng dịch vụ ngân hàng điện tử là tiền đề của sự hài lòng (Khatoon và cộng sự, 2020; Kaur và cộng sự, 2021; Gautam và Sah, 2023). Tại Việt Nam, các nghiên cứu gần đây khảo sát dịch vụ internet banking và mobile banking ở TP. Hồ Chí Minh (Nguyen và Khuc, 2023) hoặc ngân hàng điện tử nói chung (Nguyen, 2025). Các công trình này ít tách riêng nghiệp vụ gửi tiết kiệm trực tuyến và hiếm khi đặt trong bối cảnh một chi nhánh ngân hàng thương mại nhà nước.
Agribank là ngân hàng thương mại nhà nước có mạng lưới rộng, đang phát triển các sản phẩm ngân hàng số, trong đó có gửi tiết kiệm trực tuyến. Khung pháp lý cũng đòi hỏi mức an toàn, bảo mật cao hơn, chẳng hạn xác thực sinh trắc học đối với giao dịch chuyển tiền điện tử cá nhân có giá trị lớn (Ngân hàng Nhà nước Việt Nam, 2024). Xuất phát từ thực tiễn đó, đối tượng nghiên cứu tập trung vào sự hài lòng của khách hàng cùng các nhân tố ảnh hưởng đến sự hài lòng khi trải nghiệm dịch vụ gửi tiết kiệm online. Đối tượng khảo sát được xác định cụ thể là các khách hàng cá nhân đã từng thực hiện giao dịch gửi tiết kiệm trực tuyến tại Agribank - Chi nhánh Quận 10, Thành phố Hồ Chí Minh.
Nghiên cứu được thực hiện nhằm trả lời 3 câu hỏi: nhân tố nào tác động đến sự hài lòng, mức tác động ra sao và có khác biệt giữa các nhóm khách hàng hay không?
Tính mới của nghiên cứu thể hiện ở 3 điểm: (i) tập trung vào gửi tiết kiệm trực tuyến, nơi sự tin cậy và an toàn có ý nghĩa đặc biệt; (ii) tích hợp thang đo SERVQUAL và E-S-QUAL vào một mô hình 5 nhân tố gọn; (iii) đối chiếu mức đánh giá với ngưỡng 4 (đồng ý) và so sánh giữa các nhóm khách hàng để xác định thứ tự ưu tiên cải thiện.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Cơ sở lý thuyết
Sự hài lòng của khách hàng
Mô hình kỳ vọng - xác nhận là nền tảng cổ điển của nghiên cứu về sự hài lòng. Theo Oliver (1997), sự hài lòng là phản ứng thỏa mãn của khách hàng khi so sánh kết quả cảm nhận với kỳ vọng, và phản ứng này quyết định ý định hành vi về sau. Vì vậy, sự hài lòng thường được xem là kết quả của chất lượng dịch vụ mà khách hàng cảm nhận được.
Chất lượng dịch vụ và chất lượng dịch vụ điện tử
Parasuraman và cộng sự (1988) phát triển thang đo SERVQUAL gồm 5 thành phần: phương tiện hữu hình, độ tin cậy, khả năng đáp ứng, sự đảm bảo và sự đồng cảm. Với môi trường trực tuyến, Parasuraman và cộng sự (2005) xây dựng thang đo E-S-QUAL gồm 4 thành phần: hiệu quả, tính sẵn sàng của hệ thống, thực hiện cam kết và quyền riêng tư.
Chấp nhận công nghệ và niềm tin
Davis (1989) đề xuất Mô hình chấp nhận công nghệ với 2 niềm tin then chốt là tính hữu ích cảm nhận và tính dễ sử dụng cảm nhận, tương ứng với nhân tố hiệu quả trong nghiên cứu này. Morgan và Hunt (1994) xem niềm tin là trung tâm của quan hệ trao đổi lâu dài, nên niềm tin có vai trò đặc biệt đối với dịch vụ gửi tiền trực tuyến.
Giả thuyết nghiên cứu
Sự tin cậy là khả năng thực hiện đúng cam kết và vận hành ổn định. Độ tin cậy tác động mạnh nhất đến sự hài lòng với ngân hàng số tại miền Bắc Ấn Độ (Kaur và cộng sự, 2021), niềm tin đứng đầu trong các nhân tố tác động đến sự hài lòng với internet banking ở TP. Hồ Chí Minh (Nguyen và Khuc, 2023). Giả thuyết được đặt ra là:
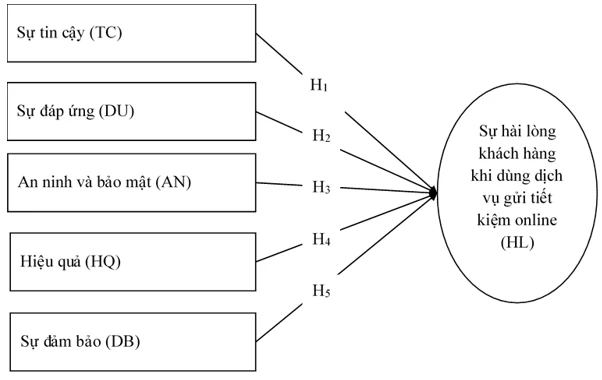
H1: Sự tin cậy tác động cùng chiều đến Sự hài lòng của khách hàng khi dùng dịch vụ gửi tiết kiệm trực tuyến.
Sự đáp ứng là mức độ phản hồi nhanh và hỗ trợ kịp thời khi khách hàng gặp vấn đề; nhân tố này có tác động tích cực đến sự hài lòng với ngân hàng điện tử tại Việt Nam (Nguyen, 2025). Giả thuyết được đặt ra là:
H2: Sự đáp ứng tác động cùng chiều đến Sự hài lòng của khách hàng khi dùng dịch vụ gửi tiết kiệm trực tuyến.
An ninh và bảo mật phản ánh khả năng ngăn chặn truy cập trái phép, bảo vệ giao dịch và quyền riêng tư. Nghiên cứu của Khatoon và cộng sự (2020) tại Qatar cho thấy, bảo mật và quyền riêng tư tác động tích cực đến ý định mua, với sự hài lòng là biến trung gian. Giả thuyết được đặt ra là:
H3: An ninh và bảo mật tác động cùng chiều đến Sự hài lòng của khách hàng khi dùng dịch vụ gửi tiết kiệm trực tuyến.
Hiệu quả gắn với việc tiết kiệm thời gian, giao dịch nhanh và dễ sử dụng; tốc độ và hiệu quả giao dịch là một chiều chất lượng có ý nghĩa đối với ngân hàng điện tử tại Việt Nam (Nguyen, 2025). Giả thuyết được đặt ra là:
H4: Hiệu quả tác động cùng chiều đến Sự hài lòng của khách hàng khi dùng dịch vụ gửi tiết kiệm trực tuyến.
Sự đảm bảo thể hiện năng lực, sự lịch sự của nhân viên và cảm giác an toàn của khách hàng; trong SERVQUAL, đây là nhân tố tạo dựng niềm tin (Parasuraman và cộng sự, 1988). Giả thuyết nghiên cứu được đặt ra là:
H5: Sự đảm bảo tác động cùng chiều đến Sự hài lòng của khách hàng khi dùng dịch vụ gửi tiết kiệm trực tuyến.
Dựa trên cơ sở lý thuyết và giả thuyết nghiên cứu, mô hình nghiên cứu được đề xuất như Hình 1.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của tác giả
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định lượng với dữ liệu sơ cấp. Đối tượng khảo sát là khách hàng cá nhân đã từng sử dụng dịch vụ gửi tiết kiệm trực tuyến tại Agribank - Chi nhánh Quận 10, thời gian khảo sát từ tháng 4-9/2026. Nhờ có câu hỏi sàng lọc người đã từng sử dụng dịch vụ, cả 251 phiếu thu về đều hợp lệ. Mẫu được chọn theo phương pháp thuận tiện, với cỡ mẫu vượt yêu cầu tối thiểu 5 quan sát cho mỗi biến quan sát (Hair và cộng sự, 2019). Bảng hỏi gồm phần thông tin nhân khẩu học và 24 biến quan sát đo lường 6 khái niệm theo thang đo Likert 5 mức.
Dữ liệu khảo sát được xử lý bằng phần mềm SPSS với các bước: đo lường độ tin cậy thang đo bằng hệ số Cronbach’s Alpha, hệ số tương quan biến - tổng; phân tích nhân tố khám phá (EFA); phương pháp bình phương tối thiểu không trọng số với phép xoay Varimax; kiểm định nhân tố đơn của Harman; hồi quy bội; kiểm định t một mẫu so với giá trị 4 và phân tích phương sai (ANOVA) kèm kiểm định Levene và Welch, với mức ý nghĩa 5%.
KẾT QUẢ NGHIÊN CỨU
Độ tin cậy thang đo và phân tích EFA
Bảng 1 cho thấy, 6 thang đo đều đạt độ tin cậy, với hệ số Cronbach’s Alpha từ 0,785 đến 0,826 và hệ số tương quan biến - tổng nhỏ nhất là 0,499 (biến HQ2). Không có biến nào mà khi loại bỏ làm tăng hệ số Alpha, nên cả 24 biến quan sát được giữ lại.
Bảng 1: Độ tin cậy và hệ số tải nhân tố
| Nhân tố | Số biến | Cronbach’s Alpha | Tương quan biến-tổng nhỏ nhất | Hệ số tải |
|---|---|---|---|---|
| TC | 4 | 0,785 | 0,547 | 0,623 - 0,767 |
| DU | 3 | 0,790 | 0,564 | 0,639 - 0,859 |
| AN | 5 | 0,826 | 0,559 | 0,619 - 0,778 |
| HQ | 4 | 0,786 | 0,499 | 0,576 - 0,782 |
| DB | 4 | 0,801 | 0,584 | 0,660 - 0,771 |
| HL | 4 | 0,800 | 0,570 | 0,648 - 0,757 |
Ghi chú: HL chỉ có một nhân tố nên không xoay
Nguồn: Kết quả xử lý dữ liệu của tác giả
Với 20 biến quan sát của các nhân tố độc lập, hệ số KMO là 0,753 và kiểm định Bartlett có χ² = 1.616,197, df = 190, p < 0,001. Năm nhân tố có eigenvalue > 1 (nhân tố thứ sáu chỉ đạt 0,687), trích được 51,49% phương sai, các biến hội tụ đúng vào 5 nhân tố kỳ vọng sau phép xoay Varimax.
Với biến phụ thuộc, hệ số KMO là 0,796 và thang đo trích được 1 nhân tố. Trong kiểm định Harman, nhân tố đầu tiên chỉ giải thích 18,90% phương sai, thấp hơn nhiều so với ngưỡng 50%, nên sai lệch phương pháp chung không phải là vấn đề đáng kể.
Thống kê mô tả và tương quan
Kết quả Bảng 2 cho thấy, các nhân tố được đánh giá ở mức khá, với điểm trung bình từ 3,555 đến 3,943. So với giá trị 4, cả 5 biến quan sát AN không khác biệt có ý nghĩa (p từ 0,129 đến 0,703), còn 19 biến còn lại thấp hơn có ý nghĩa thống kê (p < 0,05). Biến quan sát DB2 có điểm thấp nhất (3,275; t = -13,317; p < 0,001), với hệ số Cohen’s d = -0,84, thuộc mức ảnh hưởng lớn. Sự hài lòng tương quan thuận ở mức ý nghĩa 1% với cả 5 nhân tố, các nhân tố độc lập hầu như không tương quan với nhau (r ≤ 0,094).
Bảng 2: Thống kê mô tả và tương quan Pearson với Sự hài lòng
| Biến | Trung bình | Độ lệch chuẩn | Tương quan với HL (r) |
|---|---|---|---|
| TC | 3,691 | 0,911 | 0,389 |
| DU | 3,555 | 0,986 | 0,318 |
| AN | 3,943 | 0,765 | 0,367 |
| HQ | 3,729 | 0,923 | 0,298 |
| DB | 3,596 | 0,852 | 0,297 |
| HL | 3,724 | 0,925 | 1 |
Ghi chú: p < 0,01
Nguồn: Kết quả xử lý dữ liệu của tác giả
Kết quả hồi quy tuyến tính bội
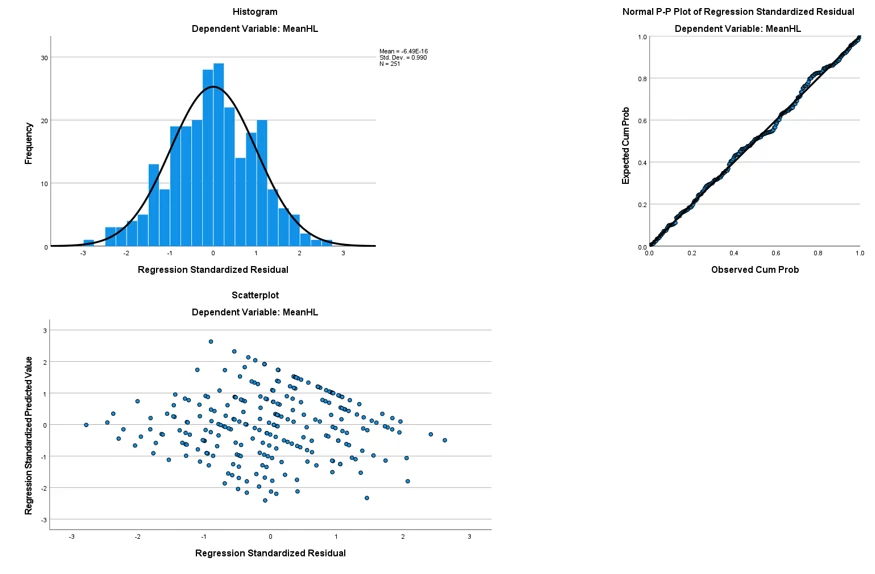
Mô hình có R = 0,751, R² = 0,565, R² hiệu chỉnh = 0,556; F(5; 245) = 63,520, p < 0,001. Hệ số Durbin-Watson là 1,85 và VIF từ 1,004 đến 1,019, nên không có dấu hiệu tự tương quan và đa cộng tuyến (Field, 2018). Cả 5 hệ số hồi quy có ý nghĩa ở mức 1%, các giả thuyết từ H1 đến H5 được chấp nhận (Bảng 3). Phần dư có phân phối xấp xỉ chuẩn (Hình 2).
Bảng 3: Kết quả hồi quy các nhân tố tác động đến sự hài lòng
| Biến | B | Sai số chuẩn | Beta | t | Sig. | VIF |
|---|---|---|---|---|---|---|
| Hằng số | -2,800 | 0,371 |
| -7,542 | < 0,001 |
|
| TC | 0,383 | 0,043 | 0,377 | 8,895 | < 0,001 | 1,011 |
| DU | 0,340 | 0,040 | 0,363 | 8,585 | < 0,001 | 1,004 |
| AN | 0,436 | 0,051 | 0,360 | 8,510 | < 0,001 | 1,008 |
| HQ | 0,308 | 0,042 | 0,307 | 7,275 | < 0,001 | 1,004 |
| DB | 0,287 | 0,046 | 0,265 | 6,217 | < 0,001 | 1,019 |
Nguồn: Kết quả xử lý dữ liệu của tác giả
Phương trình chuẩn hóa là:
HL = 0,377 TC + 0,363 DU + 0,360 AN + 0,307 HQ + 0,265 DB.
Có 3 nhân tố đầu với hệ số Beta gần nhau. Hệ số B của AN (0,436) cao nhất do thang đo này có độ lệch chuẩn thấp hơn, vì vậy thứ tự ưu tiên được xác định theo hệ số Beta. Tương quan hạng Spearman chỉ có ý nghĩa với AN (rho = -0,159; p = 0,011), gợi ý hiện tượng phương sai sai số thay đổi ở mức nhẹ.
Hình 2: Biểu đồ phần dư chuẩn hóa
 |
Nguồn: Kết quả xử lý dữ liệu của tác giả
Kiểm định khác biệt theo đặc điểm khách hàng
Giả định đồng nhất phương sai của HL được thỏa mãn ở mọi nhóm (kiểm định Levene, p từ 0,095 đến 0,829) và kiểm định Welch cho kết luận tương tự ANOVA. Sự hài lòng khác biệt có ý nghĩa theo tần suất gửi tiết kiệm trực tuyến và tình trạng hôn nhân (Bảng 4), cụ thể: nhóm gửi trên 3 lần/tháng có mức hài lòng trung bình cao nhất (3,958), nhóm gửi ít hơn 1 lần/tháng thấp nhất (3,392); nhóm chưa kết hôn hài lòng hơn nhóm đã kết hôn (3,857 so với 3,569).
Bảng 4: Kết quả ANOVA Sự hài lòng theo đặc điểm khách hàng
| Biến phân nhóm | F (df) | Sig. | Kết luận |
|---|---|---|---|
| Giới tính | 0,782 (1; 249) | 0,377 | Không khác biệt |
| Độ tuổi | 0,141 (3; 247) | 0,936 | Không khác biệt |
| Trình độ học vấn | 0,111 (3; 247) | 0,954 | Không khác biệt |
| Nghề nghiệp | 0,865 (3; 247) | 0,460 | Không khác biệt |
| Thu nhập | 0,702 (3; 247) | 0,552 | Không khác biệt |
| Thời gian dùng ngân hàng điện tử | 0,258 (3; 247) | 0,855 | Không khác biệt |
| Tần suất gửi tiết kiệm online | 3,027 (3; 247) | 0,030 | Có khác biệt |
| Số tiền gửi mỗi lần | 0,407 (3; 247) | 0,748 | Không khác biệt |
| Tình trạng hôn nhân | 6,187 (1; 249) | 0,014 | Có khác biệt |
Ghi chú: p < 0,05
Nguồn: Kết quả xử lý dữ liệu của tác giả
Thảo luận kết quả nghiên cứu
Kết quả hồi quy cho thấy, cả 5 nhân tố tác động cùng chiều và giải thích 55,6% biến thiên của Sự hài lòng, nhất quán với các nghiên cứu trước (Gautam và Sah, 2023).
Sự tin cậy có hệ số Beta cao nhất (0,377), phù hợp với vai trò hàng đầu của độ tin cậy và niềm tin trong các nghiên cứu trước (Kaur và cộng sự, 2021; Nguyen và Khuc, 2023). Khi gửi tiết kiệm, khách hàng giao phó khoản tiền lớn trong thời gian dài, nên việc giao dịch đúng ngay từ lần đầu và hệ thống vận hành ổn định gần như là điều kiện tiên quyết, đúng với vai trò trung tâm của niềm tin trong quan hệ trao đổi (Morgan và Hunt, 1994).
Sự đáp ứng có điểm trung bình thấp nhất (3,555) nhưng mức tác động lớn thứ hai (0,363). Đây là nhân tố vừa quan trọng vừa còn yếu về mức độ thực hiện, nên cần được ưu tiên cải thiện trước; kết quả này tương đồng với các nghiên cứu ghi nhận tác động tích cực của khả năng đáp ứng (Nguyen, 2025).
An ninh và bảo mật có điểm trung bình cao nhất (3,943), các biến đo lường không khác biệt có ý nghĩa so với mức 4, nhưng nhân tố này vẫn có tác động đáng kể (0,360). Kết quả này phù hợp với nghiên cứu của Khatoon và cộng sự (2020) và với định hướng nâng cao yêu cầu an toàn, bảo mật trong Thông tư số 50/2024/TT-NHNN (Ngân hàng Nhà nước Việt Nam, 2024). Tuy vậy, biến DB2 về cảm giác an toàn có điểm thấp nhất (3,275) và không có khách hàng nào chọn mức 5; khoảng cách giữa đánh giá về biện pháp bảo mật (AN) và cảm giác an toàn (DB2) cho thấy ngân hàng cần củng cố cả nhận thức và truyền thông, không chỉ phần kỹ thuật.
Hiệu quả (0,307) và Sự đảm bảo (0,265) có mức tác động thấp hơn nhưng vẫn có ý nghĩa. Sự đảm bảo có tác động thấp nhất, có thể do gửi tiết kiệm trực tuyến ít cần tiếp xúc với nhân viên; điều này gợi ý tầm quan trọng của từng nhân tố có thể thay đổi theo nghiệp vụ và bối cảnh. Do 5 nhân tố có hệ số Beta gần nhau và hầu như không tương quan với nhau, ngân hàng cần cải thiện đồng thời các nhân tố này.
Về khác biệt giữa các nhóm, khách hàng gửi thường xuyên hơn có mức hài lòng cao hơn; tuy nhiên, dữ liệu cắt ngang không cho biết việc quen thao tác làm tăng sự hài lòng hay ngược lại. Việc nhóm chưa kết hôn hài lòng hơn cần được kiểm tra thêm.
HÀM Ý QUẢN TRỊ
Thứ nhất, nâng cao Sự tin cậy. Chi nhánh cần phối hợp với đơn vị công nghệ của Agribank theo dõi tỷ lệ giao dịch gửi tiết kiệm thành công ngay từ lần đầu và thời gian gián đoạn dịch vụ, thông báo trước khi bảo trì hệ thống, và gửi xác nhận điện tử đầy đủ sau khi mở sổ, gồm số tiền, kỳ hạn, lãi suất và ngày đáo hạn.
Thứ hai, ưu tiên cải thiện Sự đáp ứng, nhân tố có tác động lớn nhưng điểm đánh giá thấp nhất, bằng cách đặt tiêu chuẩn về thời gian phản hồi, bố trí đầu mối hỗ trợ qua tổng đài và kênh trực tuyến, chuyển các yêu cầu phức tạp về quầy giao dịch xử lý trong cùng ngày, và bổ sung chức năng giải đáp tự động các câu hỏi thường gặp về kỳ hạn, tất toán và lãi suất.
Thứ ba, củng cố An ninh và bảo mật, chú trọng cả cảm nhận an toàn của khách hàng: duy trì xác thực nhiều lớp theo quy định hiện hành (Ngân hàng Nhà nước Việt Nam, 2024), thông báo biến động số dư theo thời gian thực, hướng dẫn trực tiếp tại quầy cho khách hàng mới và công bố rõ quy trình xử lý khi có sự cố.
Thứ tư, nâng cao Hiệu quả sử dụng bằng cách rút gọn các bước mở sổ, cho phép tất toán và gia hạn thuận tiện; nhóm khách hàng gửi ít hơn 1 lần/tháng cần được hướng dẫn thao tác và nhắc nhở khi sổ tiết kiệm sắp đáo hạn.
Thứ năm, củng cố Sự đảm bảo thông qua đào tạo định kỳ cho nhân viên về kiến thức sản phẩm, kỹ năng hướng dẫn qua điện thoại và thái độ phục vụ.
Tài liệu tham khảo:
1. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340. https://doi.org/10.2307/249008
2. Field, A. (2018). Discovering statistics using IBM SPSS Statistics (5th ed.). SAGE Publications.
3. Gautam, D. K., & Sah, G. K. (2023). Online banking service practices and its impact on e-customer satisfaction and e-customer loyalty in developing country of South Asia-Nepal. SAGE Open, 13(3), Article 21582440231185580. https://doi.org/10.1177/21582440231185580
4. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2019). Multivariate data analysis (8th ed.). Cengage Learning.
5. Hammoud, J., Bizri, R. M., & El Baba, I. (2018). The impact of e-banking service quality on customer satisfaction: Evidence from the Lebanese banking sector. SAGE Open, 8(3), Article 2158244018790633. https://doi.org/10.1177/2158244018790633
6. Kaur, B., Kiran, S., Grima, S., & Rupeika-Apoga, R. (2021). Digital banking in Northern India: The risks on customer satisfaction. Risks, 9(11), Article 209. https://doi.org/10.3390/risks9110209
7. Khatoon, S., Zhengliang, X., & Hussain, H. (2020). The mediating effect of customer satisfaction on the relationship between electronic banking service quality and customer purchase intention: Evidence from the Qatar banking sector. SAGE Open, 10(2), Article 2158244020935887. https://doi.org/10.1177/2158244020935887
8. Levene, H. (1960). Robust tests for equality of variances. In I. Olkin (Ed.), Contributions to probability and statistics: Essays in honor of Harold Hotelling (pp. 278-292). Stanford University Press.
9. Morgan, R. M., & Hunt, S. D. (1994). The commitment-trust theory of relationship marketing. Journal of Marketing, 58(3), 20-38. https://doi.org/10.1177/002224299405800302
10. Ngân hàng Nhà nước Việt Nam. (2024). Thông tư số 50/2024/TT-NHNN ngày 31 tháng 10 năm 2024 quy định về an toàn, bảo mật cho việc cung cấp dịch vụ trực tuyến trong ngành Ngân hàng.
11. Nguyen, T. B. M., & Khuc, D. N. (2023). Application of ISS model for individual customer satisfaction: A study of Internet Banking and Mobile Banking services in Ho Chi Minh City, Vietnam. Ho Chi Minh City Open University Journal of Science - Economics and Business Administration, 13(2), 114-128. https://doi.org/10.46223/hcmcoujs.econ.en.13.2.2110.2023
12. Nguyen, T. K. Q. (2025). E-banking service quality and customer satisfaction with moderator factor. Emerging Science Journal, 9(2), 725-740. https://doi.org/10.28991/ESJ-2025-09-02-012
13. Nunnally, J. C., & Bernstein, I. H. (1994). Psychometric theory (3rd ed.). McGraw-Hill.
14. Oliver, R. L. (1997). Satisfaction: A behavioral perspective on the consumer. McGraw-Hill.
15. Parasuraman, A., Zeithaml, V. A., & Berry, L. L. (1988). SERVQUAL: A multiple-item scale for measuring consumer perceptions of service quality. Journal of Retailing, 64(1), 12-40.
16. Parasuraman, A., Zeithaml, V. A., & Malhotra, A. (2005). E-S-QUAL: A multiple-item scale for assessing electronic service quality. Journal of Service Research, 7(3), 213-233. https://doi.org/10.1177/1094670504271156
17. Welch, B. L. (1951). On the comparison of several mean values: An alternative approach. Biometrika, 38(3/4), 330-336. https://doi.org/10.2307/2332579
| Ngày nhận bài: 17/9/2026; Ngày hoàn thiện biên tập: 31/10/2026; Ngày duyệt đăng: 6/11/2026 |
Tin liên quan


Các tin khác

Tác động của AI đến hiệu quả hoạt động bền vững của các doanh nghiệp xây dựng tại Việt Nam: Phân tích dựa trên các chỉ tiêu tài chính

Vai trò của kế toán quản trị đối với việc hỗ trợ doanh nghiệp ra quyết định trong bối cảnh chuyển đổi số

Tổng quan nghiên cứu về quản trị bền vững khu công nghiệp và khung phân tích cho tỉnh Tây Ninh

Phân tích hiệu quả kinh doanh tại Công ty Cổ phần Đầu tư và Thương mại TNG

Tác động của năng lực hấp thụ tri thức số đến ý định khởi nghiệp công nghệ của sinh viên Trường Đại học Trà Vinh

Chuyển đổi số và hiệu quả kinh doanh của doanh nghiệp năng lượng: Tổng quan nghiên cứu và định hướng nghiên cứu tại Việt Nam

Tác động của xây dựng thương hiệu cá nhân đến cơ hội việc làm của sinh viên năm cuối ngành Marketing tại TP. Hồ Chí Minh

Chi phí ẩn trong ứng dụng trí tuệ nhân tạo trong phát triển phần mềm: Tổng quan hệ thống và khung khái niệm

Các yếu tố ảnh hưởng đến quyết định tiếp tục sử dụng thanh toán điện tử của khách hàng hộ kinh doanh tại BIDV khu vực Đức Trọng


