


Các yếu tố ảnh hưởng đến quyết định tiếp tục sử dụng thanh toán điện tử của khách hàng hộ kinh doanh tại BIDV khu vực Đức Trọng
Nguyễn Kim Nguyên
BIDV Đức Trọng
TS. Lê Trúc Thuận
Trường Đại học Tài chính - Marketing; Email: [email protected]
TS. Trương Vũ Tuấn Tú (Tác giả liên hệ)
Trường Đại học Đà Lạt; Email: [email protected]
Tóm tắt
Nghiên cứu xác định và đo lường các yếu tố ảnh hưởng đến quyết định tiếp tục sử dụng thanh toán điện tử của khách hàng hộ kinh doanh tại Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) khu vực Đức Trọng dựa trên mô hình tích hợp TAM, UTAUT/UTAUT2, chất lượng dịch vụ và niềm tin. Dữ liệu từ 171 phiếu khảo sát hợp lệ được xử lý bằng SPSS qua kiểm định Cronbach’s Alpha, phân tích nhân tố khám phá, tương quan Pearson và hồi quy tuyến tính bội. Kết quả mô hình đạt R² hiệu chỉnh = 0,652 với 5 yếu tố tác động dương có ý nghĩa thống kê, xếp theo mức độ ảnh hưởng giảm dần gồm: Tính hữu ích, Chất lượng dịch vụ, Điều kiện thuận lợi, Ảnh hưởng xã hội và Nhận thức về sự tín nhiệm. Chi phí sử dụng cũng có hệ số dương, nhưng trái với giả thuyết ban đầu nên không được ủng hộ. Kết quả gợi ý Ngân hàng cần tăng giá trị thực tiễn, duy trì chất lượng và tính ổn định của dịch vụ, cải thiện hỗ trợ khách hàng, củng cố niềm tin và minh bạch chi phí.
Từ khóa: Thanh toán điện tử, quyết định tiếp tục sử dụng, hộ kinh doanh, BIDV, Đức Trọng
Abstract
This study identifies and examines the factors influencing business households’ continuance intention to use electronic payment services at the Duc Trong branch of the Joint Stock Commercial Bank for Investment and Development of Vietnam (BIDV). The study employs an integrated theoretical framework incorporating the technology acceptance model (TAM), the unified theory of acceptance and use of technology (UTAUT/UTAUT2), service quality, and trust. Data were collected from 171 valid survey responses and analysed using SPSS. The analytical procedures included Cronbach’s alpha reliability testing, exploratory factor analysis (EFA), Pearson correlation analysis, and multiple linear regression. The results indicate that the model explains 65.2% of the variation in continuance intention (adjusted R² = 0.652). Five factors have statistically significant positive effects, ranked in descending order of influence: perceived usefulness, service quality, facilitating conditions, social influence, and perceived trustworthiness. Although usage cost also exhibits a positive coefficient, its effect is inconsistent with the initial hypothesis; therefore, the corresponding hypothesis is not supported. These findings suggest that the bank should enhance the practical value of electronic payment services, maintain service quality and operational stability, improve customer support, strengthen customer trust, and ensure greater transparency in pricing.
Keywords: Electronic payment, continuance intention, business households, BIDV, Duc Trong
GIỚI THIỆU
Chuyển đổi số và sự phổ biến của Internet, thiết bị di động, ngân hàng số đã thúc đẩy thanh toán điện tử phát triển, hỗ trợ chuyển dịch từ tiền mặt sang giao dịch hiện đại. Tại Việt Nam, định hướng này được cụ thể hóa qua Quyết định số 1813/QĐ-TTg về phát triển thanh toán không dùng tiền mặt giai đoạn 2021-2025 (Thủ tướng Chính phủ, 2021). Tuy nhiên, hiệu quả của dịch vụ không chỉ phụ thuộc vào việc thu hút người dùng mới mà còn ở khả năng duy trì sử dụng sau khi khách hàng đã có những trải nghiệm thực tế.
Các nghiên cứu nền tảng cho thấy tính hữu ích có vai trò trong chấp nhận công nghệ (Davis, 1989), trong khi ảnh hưởng xã hội và điều kiện thuận lợi góp phần giải thích hành vi sử dụng (Venkatesh và cộng sự, 2003). Ở giai đoạn sau chấp nhận, quyết định tiếp tục sử dụng có đặc điểm khác với quyết định sử dụng ban đầu và gắn với đánh giá của người dùng sau trải nghiệm (Bhattacherjee, 2001). Chất lượng dịch vụ và niềm tin cũng được xác định là những yếu tố có liên hệ với ý định tiếp tục sử dụng thanh toán di động (Zhou, 2013).
Đối với khách hàng hộ kinh doanh, thanh toán điện tử đóng vai trò là giao dịch cốt lõi phục vụ việc nhận tiền từ khách hàng, thanh toán cho nhà cung cấp, đối soát doanh thu và quản lý dòng tiền. Do đó, hành vi tiếp tục sử dụng có thể liên quan đồng thời đến lợi ích công nghệ, chất lượng dịch vụ, tác động xã hội, điều kiện hỗ trợ, chi phí và sự tín nhiệm.
Mặc dù có ý nghĩa thực tiễn quan trọng, song các nghiên cứu trước đây chủ yếu tập trung vào người tiêu dùng nói chung hoặc phân khúc ví điện tử bán lẻ, trong khi các bằng chứng riêng cho khách hàng hộ kinh doanh tại một ngân hàng và địa bàn cụ thể vẫn còn hạn chế. Nghiên cứu này được thực hiện nhằm xác định chiều hướng và mức độ ảnh hưởng của các yếu tố đến quyết định tiếp tục sử dụng thanh toán điện tử của khách hàng hộ kinh doanh tại Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) khu vực Đức Trọng, từ đó đề xuất các hàm ý quản trị thiết thực cho đơn vị.
CƠ SỞ LÝ THUYẾT VÀ PHÁT TRIỂN GIẢ THUYẾT
Cơ sở lý thuyết
Thanh toán điện tử cho phép người dùng chuyển, nhận và quản lý khoản thanh toán thông qua hệ thống công nghệ mà không cần trực tiếp sử dụng tiền mặt. Trong nghiên cứu này, quyết định tiếp tục sử dụng là xu hướng duy trì dịch vụ sau khi khách hàng hộ kinh doanh đã có quãng thời gian trải nghiệm thực tế. Khái niệm này khác với chấp nhận ban đầu vì dựa nhiều hơn vào đánh giá về lợi ích và trải nghiệm sử dụng thực tế (Bhattacherjee, 2001).
Để xây dựng mô hình nghiên cứu tích hợp, nghiên cứu kế thừa các khung lý thuyết nền tảng sau:
Mô hình chấp nhận công nghệ (TAM) nhấn mạnh tính hữu ích, tức mức độ người dùng tin rằng công nghệ cải thiện hiệu quả công việc (Davis, 1989).
Mô hình hợp nhất về chấp nhận và sử dụng công nghệ (UTAUT) xem xét ảnh hưởng xã hội và điều kiện thuận lợi bên cạnh các yếu tố liên quan đến hiệu quả kỳ vọng (Venkatesh và cộng sự, 2003). UTAUT2 bổ sung giá trị theo giá, phản ánh sự cân nhắc giữa lợi ích và chi phí (Venkatesh và cộng sự, 2012).
Mô hình thành công hệ thống thông tin (DeLone và McLean, 2003) nhấn mạnh chất lượng hệ thống và dịch vụ trong việc duy trì lòng trung thành của người dùng.
Lý thuyết niềm tin trong thương mại điện tử (Gefen và cộng sự, 2003) xác định vai trò của niềm tin đối với các giao dịch tài chính trực tuyến, nơi người dùng phụ thuộc hoàn toàn vào năng lực và sự an toàn của hệ thống nhà cung cấp.
Giả thuyết và mô hình nghiên cứu
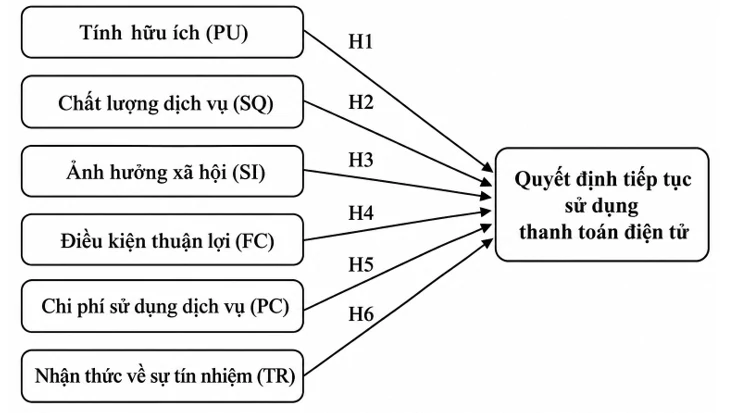
Tính hữu ích phản ánh lợi ích thực tế mà thanh toán điện tử đem lại, như: tiết kiệm thời gian, hỗ trợ nhận tiền và đối soát doanh thu. Theo Davis (1989), nhận thức về tính hữu ích là yếu tố cốt lõi trong việc giải thích hành vi chấp nhận công nghệ. Khi khách hàng nhận thấy dịch vụ giúp công việc hiệu quả hơn, họ có động lực tiếp tục sử dụng. Từ đó, giả thuyết nghiên cứu được đề xuất như sau:
H1: Tính hữu ích tác động tích cực đến Quyết định tiếp tục sử dụng thanh toán điện tử.
Chất lượng dịch vụ thể hiện sự ổn định, tốc độ xử lý, độ chính xác và khả năng hỗ trợ khi xảy ra sự cố. Theo DeLone và McLean (2003), chất lượng hệ thống và chất lượng dịch vụ là những thành phần quan trọng trong đánh giá thành công của hệ thống thông tin. Zhou (2013) cũng xem xét chất lượng dịch vụ trong mối quan hệ với ý định tiếp tục sử dụng thanh toán di động. Chất lượng tốt giúp giảm gián đoạn trong hoạt động kinh doanh và tăng trải nghiệm tích cực. Từ đó, giả thuyết nghiên cứu được đề xuất như sau:
H2: Chất lượng dịch vụ tác động tích cực đến Quyết định tiếp tục sử dụng thanh toán điện tử.
Ảnh hưởng xã hội thể hiện mức độ mà nhận thức, kỳ vọng hoặc hành vi của những người có liên quan tác động đến quyết định sử dụng công nghệ. Venkatesh và cộng sự (2003) xác định ảnh hưởng xã hội là một yếu tố trong mô hình UTAUT nhằm giải thích hành vi chấp nhận và sử dụng công nghệ. Việc các bên liên quan sử dụng hoặc khuyến khích thanh toán điện tử có thể thúc đẩy hộ kinh doanh duy trì phương thức này. Từ đó, giả thuyết nghiên cứu được đề xuất như sau:
H3: Ảnh hưởng xã hội tác động tích cực đến Quyết định tiếp tục sử dụng thanh toán điện tử.
Điều kiện thuận lợi gồm thiết bị, kết nối Internet, tài khoản, kiến thức thao tác và khả năng nhận hỗ trợ. Theo Venkatesh và các cộng sự (2003), điều kiện thuận lợi là một trong những yếu tố quan trọng liên quan đến hành vi sử dụng công nghệ. Điều kiện tiếp cận thuận tiện giúp giảm trở ngại trong quá trình giao dịch. Từ đó, giả thuyết nghiên cứu được đưa ra như sau:
H4: Điều kiện thuận lợi tác động tích cực đến Quyết định tiếp tục sử dụng thanh toán điện tử.
Chi phí sử dụng dịch vụ phản ánh cảm nhận của khách hàng về các khoản phí phát sinh. Theo Venkatesh và các cộng sự (2012), giá trị theo giá thể hiện sự đánh đổi giữa lợi ích mà người sử dụng nhận được và chi phí phải bỏ ra để sử dụng công nghệ. Khi chi phí được cảm nhận là cao so với lợi ích, giá trị kinh tế của dịch vụ có thể suy giảm. Từ đó, giả thuyết nghiên cứu được đưa ra như sau:
H5: Chi phí sử dụng dịch vụ tác động tiêu cực đến Quyết định tiếp tục sử dụng thanh toán điện tử.
Nhận thức về sự tín nhiệm phản ánh niềm tin vào năng lực ngân hàng, độ tin cậy của giao dịch, bảo vệ thông tin và thực hiện cam kết. Gefen và cộng sự (2003) cho rằng niềm tin có vai trò quan trọng trong môi trường giao dịch trực tuyến, nơi người dùng phải dựa vào hệ thống và nhà cung cấp dịch vụ để thực hiện giao dịch. Do thanh toán gắn trực tiếp với dòng tiền kinh doanh, niềm tin có thể giúp khách hàng yên tâm duy trì dịch vụ. Từ đó, giả thuyết nghiên cứu được đưa ra như sau:
H6: Nhận thức về sự tín nhiệm tác động tích cực đến Quyết định tiếp tục sử dụng thanh toán điện tử.
Dựa trên cơ sở lý thuyết và các nghiên cứu trước, nhóm tác giả xây dựng mô hình nghiên cứu các yếu tố ảnh hưởng đến Quyết định tiếp tục sử dụng thanh toán điện tử của khách hàng hộ kinh doanh tại BIDV khu vực Đức Trọng như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Phương pháp nghiên cứu
Nghiên cứu áp dụng phương pháp kết hợp định tính và định lượng. Giai đoạn định tính rà soát, điều chỉnh thang đo thông qua thảo luận chuyên gia ngân hàng và tham vấn thực tế một số khách hàng hộ kinh doanh. Giai đoạn định lượng thu thập dữ liệu bằng bảng hỏi trực tiếp theo phương pháp chọn mẫu thuận tiện tại BIDV khu vực Đức Trọng từ tháng 1-5/2026. Đối tượng khảo sát là chủ hộ, người đại diện hoặc người trực tiếp quản lý và thực hiện giao dịch tài chính của hộ kinh doanh, đã sử dụng ít nhất một hình thức thanh toán điện tử. Mẫu nghiên cứu chính thức gồm 171 phiếu hợp lệ sau khi loại bỏ các phiếu không đáp ứng yêu cầu. Dữ liệu được mã hóa và xử lý bằng SPSS thông qua thống kê mô tả, kiểm định độ tin cậy Cronbach’s Alpha, phân tích nhân tố khám phá (EFA), phân tích tương quan Pearson và hồi quy tuyến tính bội để kiểm định mô hình cùng các giả thuyết nghiên cứu.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Kết quả nghiên cứu
Đặc điểm mẫu khảo sát
Trong số 171 người trả lời hợp lệ, nữ chiếm 59,1%; nam chiếm 31,6% và nhóm khác chiếm 9,4%. Theo loại hình kinh doanh, dịch vụ chiếm tỷ trọng lớn nhất với 40,9%, tiếp theo là ăn uống (26,9%), bán lẻ (18,7%) và các loại hình khác (13,5%). Về thời gian sử dụng thanh toán điện tử, đa phần chủ hộ kinh doanh tham gia khảo sát đã có thời gian sử dụng thanh toán điện tử từ 1-3 năm. Nhìn chung, người tham gia có trải nghiệm thực tế với dịch vụ, phù hợp với mục tiêu nghiên cứu về hành vi tiếp tục sử dụng.
Độ tin cậy thang đo và phân tích EFA
Kết quả phân tích độ tin cậy Cronbach’s Alpha cho thấy, toàn bộ thang đo đều đạt mức chấp nhận được: Tính hữu ích đạt 0,844; Chất lượng dịch vụ đạt 0,809; Ảnh hưởng xã hội đạt 0,765; các thang đo còn lại cũng đạt yêu cầu theo kết quả phân tích của nghiên cứu. Các biến quan sát được giữ lại để thực hiện EFA.
Đối với nhóm biến độc lập, phân tích EFA trích xuất được 6 nhân tố với hệ số KMO = 0,794, Bartlett có p < 0,001; tổng phương sai trích đạt 63,56% (> 50%). Đối với biến phụ thuộc, kết quả EFA cho thấy hệ số KMO = 0,746, Bartlett có p < 0,001; 4 biến quan sát hội tụ vào 1 nhân tố duy nhất với tổng phương sai trích đạt 55,803%. Điều này chứng minh dữ liệu hoàn toàn đủ điều kiện để tiến hành phân tích tương quan và hồi quy.
Tương quan và hồi quy
Phân tích Pearson cho thấy cả 6 biến độc lập đều tương quan dương với Quyết định tiếp tục sử dụng và có ý nghĩa thống kê ở mức 5%. Cụ thể, Tính hữu ích có hệ số tương quan cao nhất (r = 0,587), tiếp theo là Chất lượng dịch vụ (r = 0,523), Điều kiện thuận lợi (r = 0,438), Nhận thức về sự tín nhiệm (r = 0,432), Ảnh hưởng xã hội (r = 0,413) và Chi phí sử dụng dịch vụ (r = 0,398). Tất cả các mối tương quan đều có Sig. = 0,000.
Kết quả hồi quy có R = 0,815; R² = 0,664 và R² hiệu chỉnh = 0,652. Như vậy, 6 yếu tố giải thích 65,2% sự biến thiên của Quyết định tiếp tục sử dụng trong mẫu. Giá trị Durbin-Watson = 1,966. Đồng thời, kiểm định ANOVA cho kết quả F = 54,074 với Sig. = 0,000, cho thấy mô hình hồi quy có ý nghĩa thống kê. VIF dao động từ 1,128 đến 1,200 (< 2), khẳng định mô hình không cho thấy đa cộng tuyến nghiêm trọng.
Bảng: Kết quả hồi quy và kiểm định giả thuyết
| Yếu tố | Beta chuẩn hóa | Sig. | Kết quả |
|---|---|---|---|
| Tính hữu ích (PU) | 0,364 | < 0,001 | Tác động dương; H1 chấp nhận |
| Chất lượng dịch vụ (SQ) | 0,291 | < 0,001 | Tác động dương; H2 chấp nhận |
| Ảnh hưởng xã hội (SI) | 0,167 | 0,001 | Tác động dương; H3 chấp nhận |
| Điều kiện thuận lợi (FC) | 0,227 | < 0,001 | Tác động dương; H4 chấp nhận |
| Chi phí sử dụng (PC) | 0,144 | 0,004 | Tác động dương; H5 không được ủng hộ |
| Nhận thức về sự tín nhiệm (TR) | 0,167 | 0,001 | Tác động dương; H6 chấp nhận |
Nguồn: Kết quả xử lý dữ liệu
Phương trình hồi quy chuẩn hóa được thiết lập như sau:
CI = 0,364PU + 0,291SQ + 0,167SI + 0,227FC + 0,144PC + 0,167TR
Thảo luận
Kết quả cho thấy cả 6 yếu tố đều có tác động cùng chiều và có ý nghĩa thống kê đến Quyết định tiếp tục sử dụng thanh toán điện tử trong mẫu nghiên cứu. Xét theo hệ số Beta chuẩn hóa, Tính hữu ích có mức tác động lớn nhất (β = 0,364), tiếp theo là Chất lượng dịch vụ (β = 0,291), Điều kiện thuận lợi (β = 0,227), Ảnh hưởng xã hội và Nhận thức về sự tín nhiệm (cùng β = 0,167), cuối cùng là Chi phí sử dụng dịch vụ (β = 0,144).
Kết quả cho thấy khách hàng có xu hướng tiếp tục sử dụng khi dịch vụ mang lại lợi ích rõ ràng, vận hành ổn định, dễ tiếp cận và được hỗ trợ kịp thời. Tác động của ảnh hưởng xã hội cũng phù hợp với đặc điểm hộ kinh doanh thường xuyên tương tác với người mua, nhà cung cấp và các hộ kinh doanh khác. Niềm tin là điều kiện quan trọng do giao dịch điện tử gắn với tiền và thông tin tài chính.
Chi phí sử dụng có hệ số dương (β = 0,144; p = 0,004), trái với giả thuyết H5. Kết quả này không nên diễn giải thành bằng chứng rằng chi phí cao làm tăng khả năng tiếp tục sử dụng. Hệ số chỉ phản ánh mối liên hệ cùng chiều giữa điểm số thang đo PC và CI trong mẫu, khi các yếu tố khác được kiểm soát. Kết quả có thể liên quan đến cách diễn đạt hoặc mã hóa thang đo, cách khách hàng đánh giá chi phí so với lợi ích, hoặc đặc điểm mẫu.
Về lý thuyết, kết quả ủng hộ việc kết hợp các yếu tố thuộc nhóm công nghệ, dịch vụ, xã hội và niềm tin khi giải thích hành vi tiếp tục sử dụng thanh toán điện tử. Việc Tính hữu ích giữ vị trí cao nhất phù hợp với lập luận của TAM rằng người dùng duy trì công nghệ khi thấy công nghệ tạo ra giá trị thiết thực. Vai trò của Chất lượng dịch vụ cũng cho thấy hành vi sau chấp nhận không chỉ dựa trên lợi ích kỳ vọng mà còn phụ thuộc vào trải nghiệm vận hành trong thực tế.
Một điểm cần lưu ý là các hệ số Beta phản ánh mức độ liên hệ tương đối giữa từng yếu tố và Quyết định tiếp tục sử dụng trong mô hình, không tự thân chứng minh quan hệ nhân quả. Vì vậy, thứ tự hệ số có thể giúp xác định các ưu tiên quản trị ban đầu nhưng cần kết hợp với điều kiện vận hành, phản hồi khách hàng và dữ liệu thực tế của ngân hàng trước khi quyết định phân bổ nguồn lực. Đối với Chi phí, kết quả trái kỳ vọng càng cho thấy cần xem xét kỹ nội dung thang đo trước khi đưa ra hàm ý về chính sách giá.
Về thực tiễn, khách hàng hộ kinh doanh có thể sử dụng thanh toán điện tử với cường độ và mục đích khác nhau tùy loại hình kinh doanh. Những hộ thường xuyên giao dịch cần đối soát nhiều khoản thu có thể quan tâm nhiều đến tốc độ xử lý và lịch sử giao dịch; trong khi hộ ít thành thạo công nghệ có thể cần hướng dẫn trực tiếp và hỗ trợ dễ tiếp cận hơn. Do đó, việc triển khai giải pháp nên linh hoạt theo nhu cầu, thay vì áp dụng một hình thức hướng dẫn hoặc truyền thông giống nhau cho mọi khách hàng.
Việc hệ số Chi phí mang dấu dương có thể xuất phát từ cách người trả lời hiểu các phát biểu trong thang đo hoặc cách các điểm số được mã hóa. Nếu điểm cao phản ánh chi phí được đánh giá là hợp lý so với lợi ích, dấu dương có thể có cách diễn giải khác với trường hợp điểm cao thể hiện gánh nặng chi phí lớn. Do thông tin hiện có chưa đủ để xác định nguyên nhân, nghiên cứu không suy diễn theo một cơ chế cụ thể. Cần công bố rõ nội dung từng biến quan sát, hướng mã hóa và kiểm tra độ ổn định của hệ số trước khi đưa ra kết luận chắc chắn về tác động của chi phí.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu đã xác định và lượng hóa thành công 6 yếu tố tác động đến Quyết định tiếp tục sử dụng thanh toán điện tử của khách hàng hộ kinh doanh tại BIDV chi nhánh Đức Trọng với mô hình giải thích được 65,2% phương sai. Năm yếu tố có tác động dương và có ý nghĩa thống kê theo chiều giả thuyết gồm: Tính hữu ích, Chất lượng dịch vụ, Điều kiện thuận lợi, Ảnh hưởng xã hội và Nhận thức về sự tín nhiệm, trong đó Tính hữu ích có ảnh hưởng lớn nhất. Chi phí sử dụng có hệ số dương có ý nghĩa thống kê, vì vậy không được ủng hộ theo chiều dự kiến, nhưng phát hiện này cần được diễn giải thận trọng và kiểm chứng thêm. Nhìn chung, kết quả nhấn mạnh vai trò kết hợp của lợi ích công nghệ, chất lượng vận hành, điều kiện hỗ trợ và niềm tin trong việc duy trì sử dụng thanh toán điện tử.
Hàm ý quản trị
Từ kết quả nghiên cứu, tác giả đề xuất một số hàm ý quản trị nhằm củng cố và gia tăng tỷ lệ tiếp tục sử dụng dịch vụ của hộ kinh doanh như sau:
Một là, Ngân hàng cần làm rõ và tăng cường lợi ích thiết thực của thanh toán điện tử đối với hộ kinh doanh, gồm rút ngắn thời gian giao dịch, hỗ trợ theo dõi dòng tiền, tra cứu lịch sử thanh toán và đối soát doanh thu. Có thể hướng dẫn khách hàng sử dụng mã QR, chuyển khoản, thông báo biến động số dư và sao kê điện tử phù hợp với từng loại hình kinh doanh.
Hai là, chú trọng nâng cao chất lượng dịch vụ và độ ổn định hệ thống: Do chất lượng dịch vụ có mức tác động lớn thứ hai, Ngân hàng cần đảm bảo hạ tầng kết nối luôn thông suốt, hạn chế tối đa độ trễ hoặc nghẽn mạng vào các khung giờ cao điểm mua sắm. Đồng thời, cần thiết lập đường dây nóng hoặc đội ngũ hỗ trợ trực tiếp tại địa bàn để tiếp nhận và giải quyết nhanh chóng các sự cố phát sinh cho khách hàng.
Ba là, Ngân hàng nên đơn giản hóa quy trình đăng ký, cung cấp tài liệu hướng dẫn ngắn gọn và hỗ trợ trực tiếp các thao tác thanh toán, kiểm tra trạng thái giao dịch, tra cứu lịch sử và đối soát cuối ngày. Bên cạnh đó, có thể phối hợp với nhóm hộ kinh doanh và cộng đồng kinh doanh địa phương để chia sẻ kinh nghiệm sử dụng an toàn, qua đó lan tỏa ảnh hưởng xã hội tích cực tại địa phương.
Bốn là, cần củng cố niềm tin thông qua bảo vệ thông tin khách hàng, an toàn giao dịch, thực hiện đúng cam kết và xây dựng cơ chế tiếp nhận khiếu nại hiệu quả. Ngân hàng cần hướng dẫn khách hàng nhận diện lừa đảo, bảo vệ thông tin xác thực và sử dụng kênh liên hệ chính thức. Đối với yếu tố chi phí, Ngân hàng cần công khai minh bạch các khoản phí, điều kiện áp dụng và chi phí có thể phát sinh bằng ngôn ngữ dễ hiểu, đồng thời ghi nhận phản hồi để đánh giá tính phù hợp với từng nhóm hộ kinh doanh.
Hạn chế và hướng nghiên cứu tiếp theo
Nghiên cứu chỉ khảo sát khách hàng hộ kinh doanh tại BIDV khu vực Đức Trọng nên kết quả chưa thể đại diện cho các địa bàn hoặc ngân hàng khác. Nghiên cứu tiếp theo có thể mở rộng sang nhiều địa phương, ngân hàng và tăng kích thước mẫu; đồng thời cân nhắc chọn mẫu xác suất để cải thiện tính đại diện. Mô hình hiện xem xét 6 yếu tố và tác động trực tiếp, vì vậy các nghiên cứu tiếp theo có thể bổ sung Sự hài lòng, Thói quen, Cảm nhận rủi ro, Tính dễ sử dụng và Nhận thức về bảo mật; đồng thời cân nhắc SEM hoặc PLS-SEM khi có biến trung gian hay điều tiết. Đặc biệt, cần rà soát cách diễn đạt, mã hóa và cấu trúc thang đo chi phí, phân biệt cảm nhận về mức phí cao với đánh giá chi phí hợp lý so với lợi ích để kiểm định rõ hơn chiều tác động của yếu tố này.
Tài liệu tham khảo:
1. Bhattacherjee, A. (2001). Understanding information systems continuance: An expectation-confirmation model. MIS Quarterly, 25(3), 351-370.
2. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340.
3. DeLone, W. H., & McLean, E. R. (2003). The DeLone and McLean model of information systems success: A ten-year update. Journal of Management Information Systems, 19(4), 9-30.
4. Gefen, D., Karahanna, E., & Straub, D. W. (2003). Trust and TAM in online shopping: An integrated model. MIS Quarterly, 27(1), 51-90.
5. Thủ tướng Chính phủ (2021). Quyết định số 1813/QĐ-TTg ngày 28/10/2021 phê duyệt Đề án phát triển thanh toán không dùng tiền mặt tại Việt Nam giai đoạn 2021-2025.
6. Venkatesh, V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478.
7. Venkatesh, V., Thong, J. Y., & Xu, X. (2012). Consumer acceptance and use of information technology: Extending the Unified Theory of Acceptance and Use of Technology. MIS Quarterly, 36(1), 157-178.
8. Zhou, T. (2013). An empirical examination of continuance intention of mobile payment services. Decision Support Systems, 54(2), 1085-1091.
| Ngày nhận bài: 2/10/2026; Ngày hoàn thiện biên tập: 25/10/2026; Ngày duyệt đăng: 5/11/2026 |
Các tin khác

Tác động của AI đến hiệu quả hoạt động bền vững của các doanh nghiệp xây dựng tại Việt Nam: Phân tích dựa trên các chỉ tiêu tài chính

Vai trò của kế toán quản trị đối với việc hỗ trợ doanh nghiệp ra quyết định trong bối cảnh chuyển đổi số

Các nhân tố tác động đến sự hài lòng của khách hàng khi dùng dịch vụ gửi tiết kiệm trực tuyến tại Agribank - Chi nhánh Quận 10, TP. Hồ Chí Minh

Tổng quan nghiên cứu về quản trị bền vững khu công nghiệp và khung phân tích cho tỉnh Tây Ninh

Phân tích hiệu quả kinh doanh tại Công ty Cổ phần Đầu tư và Thương mại TNG

Tác động của năng lực hấp thụ tri thức số đến ý định khởi nghiệp công nghệ của sinh viên Trường Đại học Trà Vinh

Chuyển đổi số và hiệu quả kinh doanh của doanh nghiệp năng lượng: Tổng quan nghiên cứu và định hướng nghiên cứu tại Việt Nam

Tác động của xây dựng thương hiệu cá nhân đến cơ hội việc làm của sinh viên năm cuối ngành Marketing tại TP. Hồ Chí Minh

Chi phí ẩn trong ứng dụng trí tuệ nhân tạo trong phát triển phần mềm: Tổng quan hệ thống và khung khái niệm


