


Phân tích hiệu quả kinh doanh tại Công ty Cổ phần Đầu tư và Thương mại TNG
Đặng Quỳnh Trinh
Trường Đại học Kinh tế và Quản trị kinh doanh; Email: [email protected]
Nguyễn Thị Trang, Nguyễn Thị Kim Anh
Viện Đào tạo và Nghiên cứu xuất sắc, Đại học Thái Nguyên
Tóm tắt
Nghiên cứu phân tích hiệu quả kinh doanh của Công ty Cổ phần Đầu tư và Thương mại TNG trong giai đoạn 2023-2025, trên cơ sở đánh giá các chỉ tiêu phản ánh khả năng sinh lời và hiệu quả sử dụng nguồn lực. Nghiên cứu sử dụng dữ liệu thứ cấp từ báo cáo tài chính của doanh nghiệp kết hợp với các phương pháp thống kê, so sánh, phân tích cân đối và mô hình Dupont để đánh giá sự biến động của các chỉ tiêu tài chính. Kết quả nghiên cứu cho thấy, chỉ tiêu tỷ suất lợi nhuận sau thuế trên doanh thu (ROS), tỷ suất lợi nhuận trước thuế và lãi vay (EBIT) và tỷ suất lợi nhuận sau thuế trên tổng tài sản (ROA) đều có xu hướng cải thiện trong giai đoạn nghiên cứu, phản ánh khả năng kiểm soát chi phí và tạo lợi nhuận của doanh nghiệp được nâng cao. Tuy nhiên, hiệu quả sử dụng tài sản chưa được cải thiện tương xứng với tốc độ mở rộng quy mô đầu tư khi số vòng quay tổng tài sản có xu hướng giảm và khả năng sinh lời vẫn thấp hơn doanh nghiệp cùng ngành. Từ đó, nghiên cứu đề xuất các giải pháp liên quan nhằm góp phần nâng cao năng lực cạnh tranh và phát triển bền vững của doanh nghiệp.
Từ khóa: Hiệu quả kinh doanh, TNG, mô hình Dupont, chuyển đổi số, khả năng sinh lời, Dệt may
Abstract
This study analyzes the business performance of TNG Investment and Trading Joint Stock Company over the 2023-2025 period by evaluating indicators reflecting profitability and resource utilization efficiency. The study uses secondary data from the company’s financial statements, combined with statistical, comparative, and balance analysis methods, as well as the DuPont model, to assess changes in financial indicators. The findings show that the return on sales (ROS), earnings before interest and taxes (EBIT) margin, and return on assets (ROA) generally improved during the study period, reflecting the company’s enhanced ability to control costs and generate profits. However, asset utilization efficiency did not improve in proportion to the expansion of investment scale, as total asset turnover tended to decline, and the company’s profitability remained lower than that of its industry peers. Accordingly, the study proposes relevant solutions to help strengthen the company’s competitiveness and promote its sustainable development.
Keywords: Business performance, TNG, DuPont model, digital transformation, profitability, textile and garment industry
GIỚI THIỆU
Công ty Cổ phần Đầu tư và Thương mại TNG (mã chứng khoán: TNG) là doanh nghiệp có quy mô lớn trong lĩnh vực sản xuất hàng may mặc xuất khẩu, với quá trình hình thành và phát triển hơn 4 thập kỷ. Từ một cơ sở sản xuất quy mô nhỏ, doanh nghiệp đã từng bước mở rộng năng lực sản xuất, đa dạng hóa lĩnh vực hoạt động và xây dựng hệ thống nhà máy, chi nhánh cùng mạng lưới khách hàng tại nhiều quốc gia. Hiện nay, TNG là một trong những doanh nghiệp dệt may có vị thế quan trọng tại khu vực Trung du và miền núi phía Bắc, đồng thời là doanh nghiệp niêm yết trên thị trường chứng khoán, tạo điều kiện thuận lợi cho việc tiếp cận nguồn vốn và nâng cao tính minh bạch trong quản trị.
Trong bối cảnh hội nhập kinh tế quốc tế sâu rộng thông qua các Hiệp định thương mại tự do thế hệ mới (EVFTA, CPTPP, RCEP) và sự bùng nổ của làn sóng chuyển đổi số trong quản trị chuỗi cung ứng, TNG đối mặt với cả cơ hội lẫn thách thức khốc liệt. Sự biến động nhu cầu tiêu dùng tại các thị trường xuất khẩu, chi phí nguyên vật liệu, biến động tỷ giá, chi phí lao động và áp lực đầu tư đổi mới công nghệ đòi hỏi doanh nghiệp không chỉ tăng trưởng về quy mô doanh thu mà phải tối ưu hóa hiệu quả sử dụng nguồn lực. Vì vậy, việc đánh giá hiệu quả kinh doanh không chỉ dừng lại ở việc xem xét kết quả lợi nhuận, mà cần phân tích toàn diện mối quan hệ giữa doanh thu, chi phí, tài sản, nguồn vốn và khả năng tạo ra giá trị gia tăng trong quá trình hoạt động.
Xuất phát từ thực tiễn đó, nghiên cứu tập trung phân tích hiệu quả kinh doanh của Công ty Cổ phần Đầu tư và Thương mại TNG thông qua hệ thống các chỉ tiêu như: tỷ suất lợi nhuận gộp, tỷ suất lợi nhuận sau thuế trên doanh thu (ROS), tỷ suất lợi nhuận sau thuế trên tổng tài sản (ROA)... Trên cơ sở đó, nghiên cứu đề xuất một số giải pháp nhằm nâng cao hiệu quả kinh doanh, góp phần tăng cường năng lực cạnh tranh và phát triển bền vững của doanh nghiệp trong bối cảnh mới.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu được thực hiện dựa trên hệ thống phương pháp luận và các chuẩn mực về tài chính doanh nghiệp (Nguyễn Năng Phúc, 2022; Nguyễn Văn Công, 2021) và các quy định hiện hành về chế độ kế toán doanh nghiệp (Bộ Tài chính, 2014) để đánh giá một cách toàn diện về hiệu quả kinh doanh của một doanh nghiệp. Theo đó, Hiệu quả kinh doanh được xem xét qua mối quan hệ giữa kết quả đầu ra (lợi nhuận gộp, lợi nhuận trước thuế và lãi vay - EBIT, lợi nhuận sau thuế) với các nguồn lực đầu vào (doanh thu, tổng tài sản). Trong đó, hệ thống các chỉ tiêu phản ánh khả năng sinh lời bao gồm: Tỷ suất lợi nhuận gộp, Tỷ suất lợi nhuận sau thuế trên doanh thu (ROS), Tỷ suất sinh lời trên tổng tài sản (ROA). Đồng thời, nghiên cứu sử dụng mô hình Dupont 2 nhân tố nhằm bóc tách ROA thành tích số của Tỷ suất lợi nhuận sau thuế (ROS) và Số vòng quay tổng tài sản (SOA), qua đó nhận diện sâu sắc các nguyên nhân cốt lõi tác động đến hiệu quả sử dụng tài sản và khả năng sinh lời của TNG.
Nghiên cứu áp dụng kết hợp các phương pháp sau:
Phương pháp thu thập dữ liệu: Sử dụng số liệu thứ cấp từ Báo cáo thường niên của Công ty Cổ phần Đầu tư và Thương mại TNG và Công ty Cổ phần May Sông Hồng trong giai đoạn 2023-2025.
Phương pháp so sánh và phân tích chỉ số: So sánh số tương đối và số tuyệt đối qua các năm để đánh giá xu hướng biến động của các tỷ suất sinh lời (ROS, EBIT, EBITDA, ROA). So sánh chuẩn ngành với Công ty Cổ phần May Sông Hồng năm 2025 để đánh giá vị thế cạnh tranh.
Phương pháp phân tích Dupont 2 nhân tố: Bóc tách chỉ tiêu ROA thành tích số của Tỷ suất lợi nhuận sau thuế (ROS) và Số vòng quay tổng tài sản (SOA): ROA = ROS x SOA
KẾT QUẢ NGHIÊN CỨU
Kết quả kinh doanh tại Công ty Cổ phần Đầu tư và Thương mại TNG
Bảng 1: Số liệu về hiệu quả kinh doanh tại TNG giai đoạn 2023-2025
Đơn vị: %
| Chỉ tiêu | Năm 2023 | Năm 2024 | Năm 2025 | Chênh lệch 2024/2023 | Chênh lệch 2025/2024 | ||
|---|---|---|---|---|---|---|---|
| +/- | % | +/- | % | ||||
| 1. Tỷ suất lợi nhuận gộp | 13,87 | 15,44 | 14,25 | 1,57 | 1,11 | -1,19 | 0,92 |
| 2. Tỷ suất lợi nhuận sau thuế trên doanh thu (ROS) | 3,13 | 4,11 | 4,52 | 0,98 | 1,31 | 0,41 | 1,10 |
| 3. Tỷ suất lợi nhuận trước thuế và lãi vay (EBIT) | 6,57 | 7,51 | 8,01 | 0,94 | 1,14 | 0,50 | 1,07 |
| 4. Tỷ suất lợi nhuận trước thuế, lãi vay và khấu hao (EBITDA) | 26,22 | 30,70 | 28,23 | 4,47 | 1,17 | -2,46 | 0,92 |
| 5. Tỷ suất lợi nhuận sau thuế trên tổng tài sản (ROA) | 4,32 | 5,41 | 5,69 | 1,09 | 1,25 | 0,28 | 1,05 |
| Phân tích ROA theo Dupont |
|
|
|
|
|
|
|
| 6. Tỷ suất lợi nhuận sau thuế (ROS) | 3,13 | 4,11 | 4,52 | 0,98 | 1,31 | 0,41 | 1,10 |
| 7. Số vòng quay tổng tài sản (SOA) | 1,38 | 1,32 | 1,26 | -0,06 | 0,95 | -0,21 | 0,84 |
| 8. Tỷ suất lợi nhuận sau thuế trên tổng tài sản (ROA) | 4,32 | 5,41 | 5,69 | 1,09 | 1,25 | -0,41 | 0,93 |
Nguồn: Phân tích của nhóm tác giả
Số liệu Bảng 1 phản ánh hiệu quả kinh doanh giai đoạn 2023-2025 của TNG, theo đó, các chỉ tiêu tài chính cụ thể được phân tích chi tiết như sau:
Tỷ suất lợi nhuận gộp
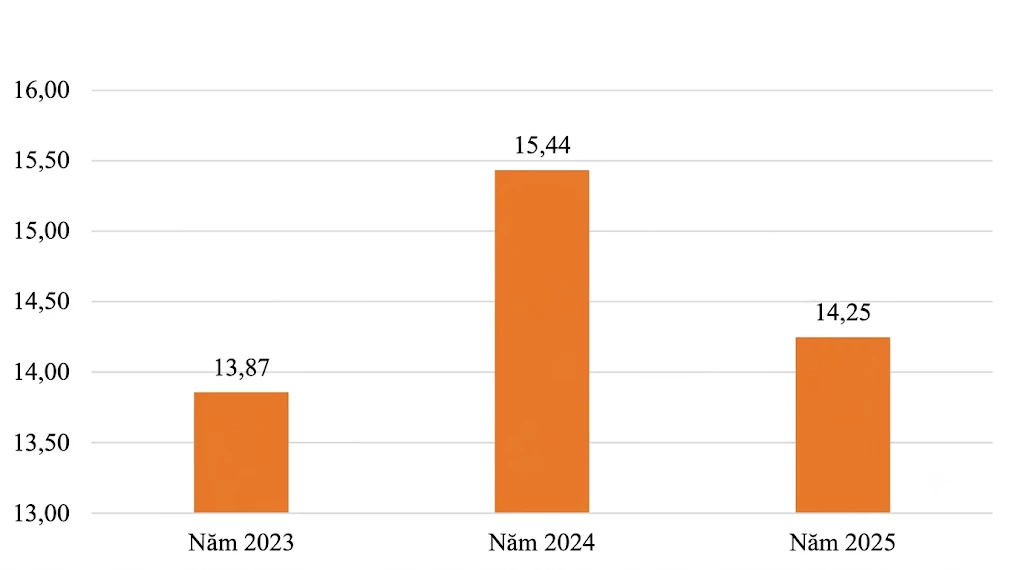
Tỷ suất lợi nhuận gộp phản ánh cứ 100 đồng doanh thu thuần từ bán hàng và cung cấp dịch vụ thì Công ty thu được bao nhiêu đồng lợi nhuận gộp. Theo số liệu Bảng 1 và Hình 1, chỉ tiêu này tăng từ 13,87% năm 2023 lên 15,44% năm 2024 (tăng 1,57 % tương ứng tăng 11%). Kết quả này cho thấy doanh nghiệp đã cải thiện hiệu quả quản lý giá vốn hàng bán, có thể nhờ tối ưu hóa chi phí sản xuất, nâng cao năng suất lao động hoặc tăng tỷ trọng các sản phẩm có giá trị gia tăng cao. Tuy nhiên, đến năm 2025, chỉ tiêu này giảm xuống còn 14,25% (giảm 1,19 % so với năm 2024). Mặc dù vẫn cao hơn năm 2023, sự sụt giảm này phản ánh áp lực gia tăng của chi phí nguyên vật liệu, chi phí nhân công hoặc sự cạnh tranh về giá bán trên thị trường.
Hình 1: Tỷ suất lợi nhuận gộp
 |
Nguồn: Phân tích của nhóm tác giả
Tỷ suất lợi nhuận sau thuế (ROS)
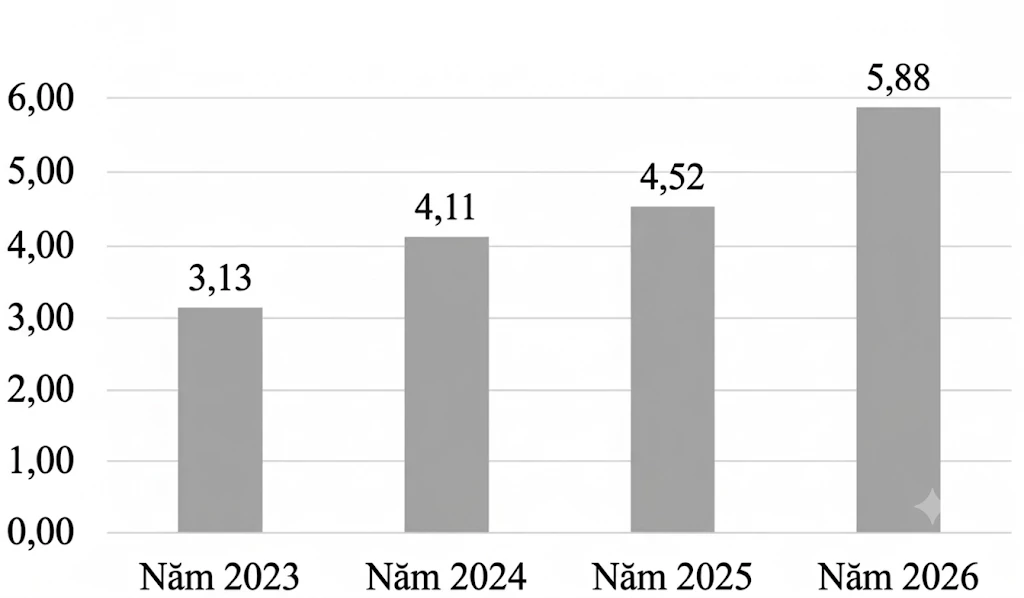
Chỉ tiêu ROS phản ánh cứ 100 đồng doanh thu thuần về bán hàng và cung cấp dịch vụ thì Công ty thu được bao nhiêu đồng lợi nhuận sau thuế thu nhập doanh nghiệp. Chỉ tiêu ROS ghi nhận sự cải thiện liên tục trong suốt 3 năm: từ 3,13% (năm 2023) lên 4,11% (năm 2024) và đạt 4,52% (năm 2025) (Hình 2). Mức tăng lần lượt là 0,98 và 0,41 %, tương ứng tăng 31% và 10%. Điều này cho thấy Công ty không chỉ cải thiện lợi nhuận gộp mà còn kiểm soát tốt các chi phí bán hàng, chi phí quản lý doanh nghiệp và chi phí tài chính, giúp mỗi đồng doanh thu tạo ra nhiều lợi nhuận hơn.
Hình 2: Tỷ suất lợi nhuận sau thuế
 |
Nguồn: Phân tích của nhóm tác giả
Tỷ suất lợi nhuận trước thuế và lãi vay (EBIT)
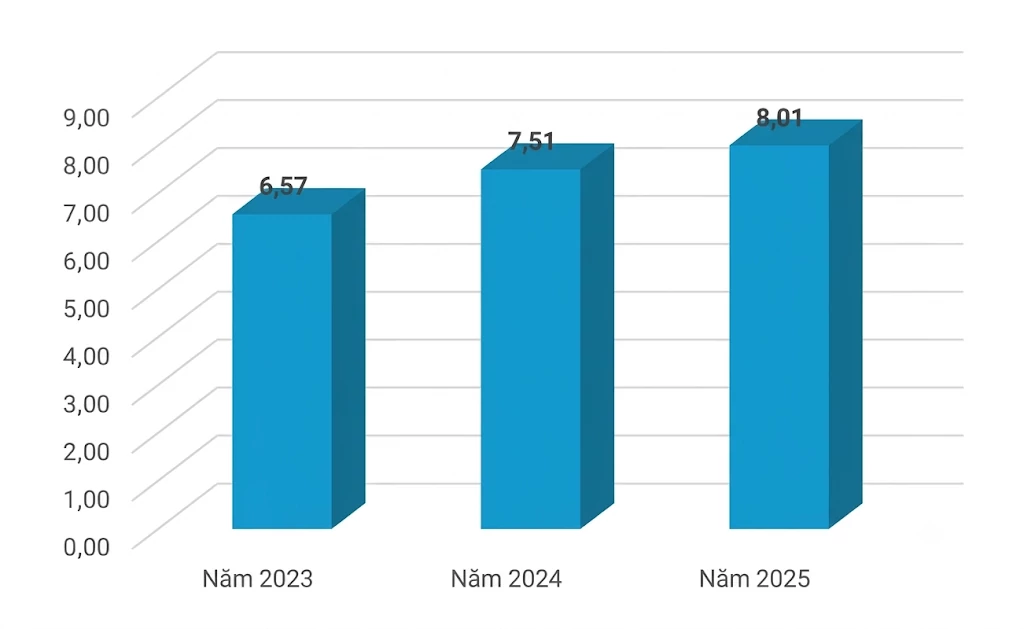
Chỉ tiêu EBIT phản ánh cứ 100 đồng doanh thu thuần về bán hàng và cung cấp dịch vụ thì Công ty thu được bao nhiêu đồng lợi nhuận trước thuế thu nhập doanh nghiệp sau khi bù đắp chi phí lãi vay. Chỉ tiêu EBIT của TNG tăng đều từ 6,57% lên 7,51% và 8,01% trong giai đoạn nghiên cứu (Hình 3). Xu hướng này phản ánh hiệu quả hoạt động cốt lõi của Công ty được cải thiện, ít chịu ảnh hưởng bởi cơ cấu vốn và chính sách thuế. Đây là tín hiệu tích cực về năng lực tạo lợi nhuận từ hoạt động sản xuất kinh doanh chính.
Hình 3: Tỷ suất lợi nhuận trước thuế và lãi vay
 |
Nguồn: Phân tích của nhóm tác giả
Tỷ suất lợi nhuận trước thuế, lãi vay và khấu hao (EBITDA)
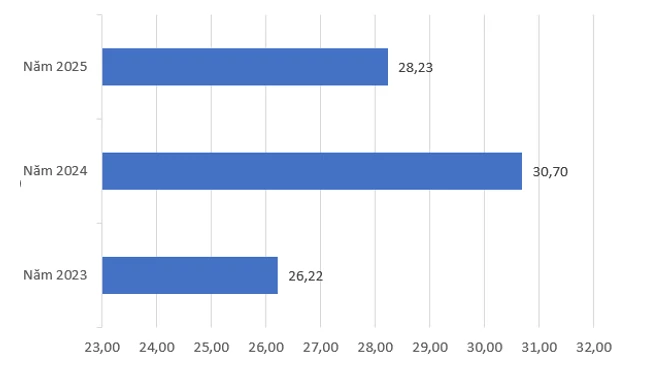
Chỉ tiêu này phản ánh cứ 100 đồng doanh thu thuần về bán hàng và cung cấp dịch vụ thì Công ty thu được bao nhiêu đồng lợi nhuận trước thuế thu nhập doanh nghiệp sau khi bù đắp chi phí lãi vay và chi phí khấu hao. Chỉ tiêu này tăng mạnh từ 26,22% (năm 2023) lên 30,70% (năm 2024), cho thấy khả năng tạo dòng tiền từ hoạt động kinh doanh được cải thiện đáng kể. Tuy nhiên, năm 2025, EBITDA giảm xuống còn 28,23%, thấp hơn năm trước 2,47 % nhưng cao hơn năm 2023, chứng tỏ Công ty vẫn giữ được năng lực tạo lợi nhuận trước các khoản chi phí tài chính, thuế và khấu hao ở mức tương đối tốt (Hình 4).
Hình 4: Tỷ suất lợi nhuận trước thuế, lãi vay và khấu hao
 |
Nguồn: Phân tích của nhóm tác giả
Tỷ suất sinh lời của tài sản (ROA)
Chỉ tiêu này cho biết Công ty đầu tư 100 đồng vốn (tài sản) thì thu được bao nhiêu đồng lợi nhuận sau thuế thu nhập doanh nghiệp. Chỉ tiêu ROA của Công ty tăng từ 4,32% (năm 2023) lên 5,41% (năm 2024), sau đó tiếp tục tăng lên 5,69% (năm 2025) cho thấy hiệu quả khai thác tài sản của doanh nghiệp ngày càng được nâng cao, khả năng chuyển hóa tài sản thành lợi nhuận sau thuế được cải thiện qua từng năm.
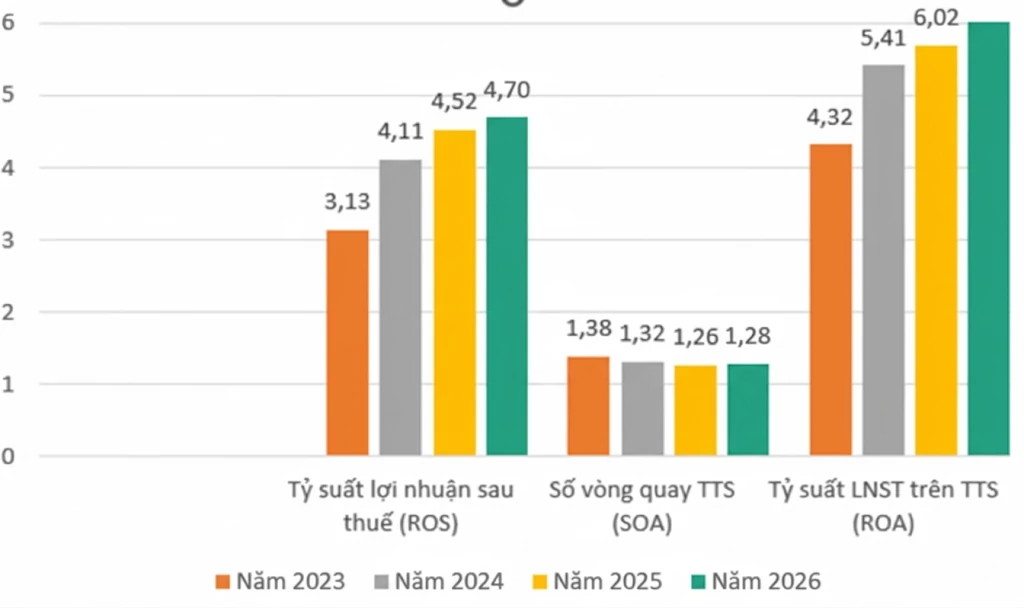
Kết quả phân tích ROA theo mô hình Dupont cho thấy ROA của TNG chịu tác động đồng thời từ tỷ suất lợi nhuận sau thuế (ROS) và số vòng quay tổng tài sản (SOA).
Trong giai đoạn 2023-2025, ROS tăng liên tục từ 3,13% lên 4,11% và 4,52%, phản ánh khả năng kiểm soát chi phí và tạo lợi nhuận của doanh nghiệp ngày càng được cải thiện. Đây là nhân tố quan trọng thúc đẩy ROA tăng trong toàn bộ giai đoạn nghiên cứu.
Ngược lại, SOA có xu hướng giảm nhẹ từ 1,38 vòng năm 2023 xuống 1,32 vòng năm 2024 và còn 1,26 vòng năm 2025. Điều này cho thấy tốc độ tăng doanh thu thấp hơn tốc độ tăng của tổng tài sản, phản ánh hiệu quả khai thác tài sản có xu hướng giảm. Nguyên nhân có thể do doanh nghiệp mở rộng đầu tư vào tài sản cố định, nhà xưởng và dây chuyền sản xuất nhằm chuẩn bị năng lực cho tăng trưởng dài hạn, trong khi doanh thu chưa tăng tương ứng ngay trong ngắn hạn.
Tuy nhiên, mức giảm của SOA không lớn và được bù đắp bởi sự cải thiện đáng kể của ROS. Nhờ vậy, ROA vẫn tăng từ 4,32% năm 2023 lên 5,41% năm 2024 và tiếp tục đạt 5,69% năm 2025 (Hình 5). Điều này chứng tỏ khả năng sinh lời trên tổng tài sản của Công ty chủ yếu được cải thiện nhờ nâng cao biên lợi nhuận hơn là tăng tốc độ luân chuyển tài sản.
Nhìn chung, phương pháp phân tích Dupont cho thấy ROS là nhân tố đóng góp tích cực và quyết định đến sự gia tăng ROA trong giai đoạn 2023-2025, trong khi SOA có xu hướng giảm nhẹ, phản ánh hiệu quả sử dụng tài sản chưa được cải thiện tương xứng với tốc độ mở rộng quy mô đầu tư.
Hình 5: Chỉ tiêu ROA theo mô hình Dupont
 |
Nguồn: Phân tích của nhóm tác giả
So sánh hiệu quả kinh doanh với doanh nghiệp cùng ngành - Công ty Cổ phần May Sông Hồng
Để đánh giá khách quan hiệu quả hoạt động kinh doanh của Công ty Cổ phần Đầu tư và Thương mại TNG, nghiên cứu tiến hành đối sánh với Công ty Cổ phần May Sông Hồng (mã chứng khoán: MSH) - doanh nghiệp tốp đầu về hiệu quả tài chính trong ngành dệt may Việt Nam.
Bảng 2: So sánh các chỉ tiêu sinh lời năm 2025 với Công ty Cổ phần May Sông Hồng
Đơn vị: %
| Chỉ tiêu | Công ty Cổ phần Đầu tư và Thương mại TNG | Công ty Cổ phần May Sông Hồng | So sánh |
|---|---|---|---|
| Tỷ suất lợi nhuận gộp | 14,25 | 21,2 | - 6,95 |
| Tỷ suất lợi nhuận sau thuế (ROS) | 4,52 | 12,2 | -7,68 |
| Tỷ suất lợi nhuận sau thuế trên tổng tài sản (ROA) | 5,69 | 13,34 | 7,65 |
Nguồn: Phân tích của nhóm tác giả
Kết quả so sánh ở Bảng 2 cho thấy khả năng sinh lời của TNG (14,25%) vẫn thấp hơn đáng kể so với MSH (21,2%) 6,95 %. Điều này phản ánh hiệu quả kiểm soát giá vốn của MSH tốt hơn của TNG. Nguyên nhân xuất phát từ việc MSH có cơ cấu sản phẩm có giá trị gia tăng cao hơn, tập trung nhiều hơn vào các đơn hàng FOB, ODM hoặc các sản phẩm xuất khẩu có biên lợi nhuận cao. Đồng thời, Công ty cũng có lợi thế về quy mô sản xuất, năng suất lao động và khả năng quản trị chuỗi cung ứng, đã giúp tiết giảm chi phí nguyên vật liệu và chi phí sản xuất.
Đối với ROS, TNG đạt 4,52%, thấp hơn đáng kể so với mức 12,2% của MSH (chênh lệch 7,68 %). Điều này cho thấy, cứ 100 đồng doanh thu thuần, TNG chỉ tạo ra 4,52 đồng lợi nhuận sau thuế, trong khi MSH tạo ra tới 12,2 đồng. Khoảng cách lớn này phản ánh hiệu quả quản lý chi phí hoạt động, chi phí tài chính và chi phí quản lý doanh nghiệp của MSH vượt trội hơn TNG. Đồng thời, MSH cũng có khả năng khai thác các đơn hàng có giá trị gia tăng cao, nâng cao hiệu quả sản xuất, kinh doanh và tối ưu hóa lợi nhuận.
Về ROA, kết quả cho thấy, TNG đạt 5,69%, trong khi MSH đạt 13,34%, cao hơn 7,65 %. Điều này có nghĩa là cứ 100 đồng tài sản bình quân, TNG tạo ra 5,69 đồng lợi nhuận sau thuế, trong khi MSH tạo ra 13,34 đồng lợi nhuận sau thuế. Khoảng cách này phản ánh hiệu quả khai thác và sử dụng tài sản của TNG còn thấp hơn đáng kể so với doanh nghiệp cùng ngành.
Sự chênh lệch về ROA có thể được giải thích từ 2 khía cạnh theo mô hình Dupont. Thứ nhất, biên lợi nhuận sau thuế (ROS) của TNG thấp hơn nhiều so với MSH, cho thấy khả năng kiểm soát chi phí và tạo lợi nhuận trên doanh thu còn hạn chế. Thứ hai, hiệu quả sử dụng tài sản của TNG chưa thực sự tối ưu, thể hiện ở số vòng quay tổng tài sản có xu hướng giảm trong giai đoạn 2023-2025. Trong khi đó, MSH duy trì được cả biên lợi nhuận cao và hiệu quả khai thác tài sản tốt, góp phần nâng cao đáng kể ROA.
Mặc dù ROA của TNG đã có xu hướng tăng liên tục trong giai đoạn nghiên cứu, từ 4,32% (năm 2023) lên 5,69% (năm 2025) (Hình 5), nhưng so với doanh nghiệp dẫn đầu ngành, mức sinh lời trên tài sản vẫn còn khá khiêm tốn. Điều này cho thấy doanh nghiệp vẫn còn nhiều dư địa để nâng cao hiệu quả sử dụng tài sản thông qua việc tối ưu hóa cơ cấu tài sản, tăng tốc độ luân chuyển vốn, khai thác tối đa công suất của các dây chuyền sản xuất và tập trung vào các đơn hàng có giá trị gia tăng cao.
KẾT LUẬN VÀ KIẾN NGHỊ
Kết luận
Nghiên cứu chỉ ra rằng, hiệu quả hoạt động kinh doanh của Công ty Cổ phần Đầu tư và Thương mại TNG có xu hướng cải thiện trong giai đoạn 2023-2025, thể hiện qua sự gia tăng của các chỉ tiêu ROS, EBIT và ROA. Tuy nhiên, kết quả phân tích cũng cho thấy hiệu quả sử dụng tài sản chưa được cải thiện tương xứng với tốc độ mở rộng quy mô đầu tư khi số vòng quay tổng tài sản có xu hướng giảm. Phân tích theo mô hình Dupont cho thấy sự gia tăng của ROA chủ yếu xuất phát từ việc cải thiện biên lợi nhuận sau thuế, trong khi hiệu quả khai thác tài sản vẫn là hạn chế cần được khắc phục. Bên cạnh đó, việc so sánh với doanh nghiệp cùng ngành cho thấy TNG vẫn còn khoảng cách đáng kể về khả năng sinh lời và hiệu quả sử dụng nguồn lực, phản ánh dư địa lớn để nâng cao năng lực cạnh tranh.
Kiến nghị
Từ kết quả phân tích, nghiên cứu đề xuất 4 nhóm giải pháp chiến lược đối với TNG nhằm tối ưu hóa khả năng sinh lời và rút ngắn khoảng cách với các doanh nghiệp dẫn đầu ngành:
Một là, nâng cao hiệu quả kiểm soát chi phí nhằm cải thiện biên lợi nhuận
Tiếp tục hoàn thiện hệ thống quản trị chi phí theo hướng tinh gọn và số hóa. Theo đó, Công ty cần xây dựng hệ thống dự báo nhu cầu nguyên vật liệu và tối ưu hóa hoạt động mua sắm thông qua việc ký kết các hợp đồng dài hạn với nhà cung cấp chiến lược nhằm ổn định giá đầu vào. Đồng thời, đẩy mạnh ứng dụng các phương pháp sản xuất tinh gọn (Lean Manufacturing), cải tiến quy trình sản xuất nhằm giảm tỷ lệ hàng lỗi, giảm chi phí sản xuất trên một đơn vị sản phẩm. Bên cạnh đó, việc tăng tỷ trọng các đơn hàng FOB, ODM và các sản phẩm có giá trị gia tăng cao sẽ góp phần cải thiện biên lợi nhuận và nâng cao khả năng cạnh tranh.
Hai là, nâng cao hiệu quả sử dụng tài sản và cải thiện vòng quay tổng tài sản
Khai thác tối đa công suất của các nhà máy hiện có, hạn chế đầu tư dàn trải khi hiệu quả khai thác tài sản chưa đạt kỳ vọng. Đồng thời, tăng cường quản trị hàng tồn kho, rút ngắn thời gian lưu kho nguyên vật liệu và thành phẩm, đẩy nhanh tiến độ giao hàng nhằm rút ngắn chu kỳ kinh doanh. Ngoài ra, Công ty cần thường xuyên đánh giá hiệu quả sử dụng tài sản cố định, thanh lý các tài sản hoạt động kém hiệu quả và ưu tiên đầu tư vào các dây chuyền có năng suất cao, thời gian hoàn vốn ngắn.
Ba là, nâng cao hiệu quả quản trị tài chính và năng lực sinh lời
Tiếp tục cơ cấu lại nguồn vốn theo hướng giảm chi phí sử dụng vốn, tận dụng các nguồn vốn có lãi suất thấp và kiểm soát chặt chẽ chi phí tài chính. Song song với đó, cần xây dựng hệ thống đánh giá hiệu quả đầu tư đối với từng dự án mở rộng sản xuất, bảo đảm các khoản đầu tư mới tạo ra mức sinh lời cao hơn chi phí vốn. Việc áp dụng các chỉ tiêu đánh giá hiệu quả như: ROA, ROE, EVA và mô hình Dupont trong quản trị tài chính sẽ giúp doanh nghiệp theo dõi thường xuyên các yếu tố tác động đến khả năng sinh lời và kịp thời điều chỉnh chiến lược kinh doanh.
Bốn là, phát triển thị trường và nâng cao năng lực cạnh tranh
Ưu tiên phát triển các đơn hàng FOB, ODM và OBM nhằm gia tăng giá trị trong chuỗi sản xuất dệt may; đồng thời mở rộng thị trường xuất khẩu sang các thị trường có biên lợi nhuận cao thông qua việc tận dụng các hiệp định thương mại tự do như: EVFTA, CPTPP và RCEP. Bên cạnh đó, việc đẩy mạnh chuyển đổi số trong quản trị sản xuất, quản lý chuỗi cung ứng và chăm sóc khách hàng sẽ góp phần nâng cao năng suất lao động, rút ngắn thời gian giao hàng và tăng khả năng đáp ứng các yêu cầu của khách hàng quốc tế.
Hướng nghiên cứu tiếp theo
Kết quả nghiên cứu có thể được sử dụng làm cơ sở tham khảo cho các doanh nghiệp dệt may trong việc đánh giá hiệu quả hoạt động kinh doanh và xây dựng chiến lược nâng cao năng lực cạnh tranh. Trong thời gian tới, các nghiên cứu tiếp theo có thể mở rộng phạm vi phân tích đối với nhiều doanh nghiệp trong ngành, kết hợp các chỉ tiêu về dòng tiền, giá trị doanh nghiệp, phát triển bền vững và các mô hình phân tích tài chính hiện đại nhằm đánh giá toàn diện hơn hiệu quả hoạt động và khả năng tạo giá trị của doanh nghiệp.
Tài liệu tham khảo:
1. Bộ Tài chính (2014). Thông tư số 200/2014/TT-BTC ngày 22/12/2014 hướng dẫn chế độ kế toán doanh nghiệp.
2. Nguyễn Năng Phúc (2022). Phân tích báo cáo tài chính doanh nghiệp. Nxb Đại học Kinh tế Quốc dân, Hà Nội.
3. Nguyễn Văn Công (2021). Phân tích báo cáo tài chính. Nxb Đại học Kinh tế Quốc dân, Hà Nội.
4. Công ty Cổ phần Đầu tư và Thương mại TNG (2024-2026), Báo cáo thường niên các năm, từ năm 2023 đến năm 2025.
5. Công ty Cổ phần May Sông Hồng (2026). Báo cáo thường niên năm 2025.
| Ngày nhận bài: 29/8/2026; Ngày hoàn thiện biên tập: 16/10/2026; Ngày duyệt đăng: 30/10/2026 |
Các tin khác

Giải pháp nâng cao sự hài lòng, thúc đẩy ý định quay lại của khách hàng tại chuỗi cà phê thương hiệu Nón Coffee ở TP. Hồ Chí Minh

Tác động phi tuyến của chuyển đổi xanh đến giá trị thị trường của các doanh nghiệp niêm yết tại Việt Nam

Đổi mới sản phẩm xanh, đổi mới quy trình xanh và hiệu quả hoạt động của doanh nghiệp chế biến thực phẩm: Đề xuất mô hình nghiên cứu

Tác động của chất lượng lập kế hoạch và ngân sách hằng năm đến hiệu quả hoạt động doanh nghiệp: Vai trò của kiểm soát ngân sách và khả năng thích ứng chiến lược

Các nhân tố ảnh hưởng đến chuyển đổi số tại Viettel Post

Các yếu tố ảnh hưởng đến hiệu quả hoạt động kinh doanh của các doanh nghiệp FDI trên địa bàn TP. Đồng Nai

Xây dựng tiêu chí đánh giá năng lực cạnh tranh các doanh nghiệp nhỏ và vừa tại Việt Nam thông qua Bộ chỉ số Năng lực cạnh tranh công nghệ tài chính

Công bố thông tin ESG của doanh nghiệp niêm yết Việt Nam: Thực trạng và khuyến nghị

Các giải pháp tài chính phi thuế thu hút vốn đầu tư trực tiếp nước ngoài vào TP. Hà Nội


