


Tác động của chất lượng lập kế hoạch và ngân sách hằng năm đến hiệu quả hoạt động doanh nghiệp: Vai trò của kiểm soát ngân sách và khả năng thích ứng chiến lược
Nguyễn Đức Vinh
Công ty Cổ phần Sản xuất Bao bì Công nghiệp Toàn Cầu
Email: [email protected]
Tóm tắt
Nghiên cứu này đề xuất mô hình về tác động của chất lượng lập kế hoạch và ngân sách hằng năm đến hiệu quả hoạt động của doanh nghiệp Việt Nam, trong đó làm rõ cơ chế trung gian của kiểm soát ngân sách và vai trò điều tiết của khả năng thích ứng chiến lược. Khác với cách tiếp cận truyền thống xem ngân sách chủ yếu là công cụ dự toán doanh thu - chi phí, nghiên cứu tiếp cận ngân sách như một hệ thống quản trị tích hợp gồm thiết lập mục tiêu, phân bổ nguồn lực, tham gia của nhà quản trị, phối hợp liên chức năng, kiểm soát sai lệch và điều chỉnh khi môi trường thay đổi. Kết quả kỳ vọng đóng góp vào nghiên cứu kế toán quản trị và quản trị hiệu quả trong bối cảnh nền kinh tế mới nổi, đồng thời cung cấp một khung thực hành giúp doanh nghiệp chuyển ngân sách từ một bảng số liệu đầu năm thành cơ chế điều hành trong cả năm.
Từ khóa: Lập kế hoạch, ngân sách doanh nghiệp, kiểm soát ngân sách, khả năng thích ứng chiến lược, hiệu quả doanh nghiệp
Abstract
This study proposes a model examining the effects of annual planning and budgeting quality on the operational performance of Vietnamese enterprises, clarifying the mediating mechanism of budgetary control and the moderating role of strategic adaptability. Unlike the traditional approach, which views budgeting primarily as a tool for forecasting revenues and costs, this study conceptualizes budgeting as an integrated management system encompassing goal setting, resource allocation, management participation, cross-functional coordination, variance control, and adjustment in response to changes in the business environment. The expected findings are intended to contribute to management accounting and performance management research in the context of an emerging economy, while providing a practical framework to help enterprises transform budgets from a set of figures prepared at the beginning of the year into a management mechanism that guides operations throughout the year.
Keywords: Planning, corporate budgeting, budgetary control, strategic adaptability, firm performance
GIỚI THIỆU
Lập kế hoạch và ngân sách hằng năm là một trong những cơ chế quản trị phổ biến nhất của doanh nghiệp. Ở cấp độ thực hành, ngân sách kết nối mục tiêu chiến lược với doanh thu, chi phí, đầu tư, dòng tiền, nhân sự và trách nhiệm của từng đơn vị. Tuy nhiên, việc có một bản ngân sách không đồng nghĩa doanh nghiệp sẽ vận hành hiệu quả. Hai doanh nghiệp cùng lập ngân sách vào đầu năm nhưng kết quả hoạt động rất khác nhau do khác biệt về chất lượng giả định, mức độ tham gia của nhà quản trị, tính liên kết giữa chiến lược và nguồn lực, cơ chế theo dõi sai lệch và khả năng điều chỉnh.
Các nghiên cứu về lập ngân sách có sự tham gia cho thấy mối quan hệ giữa mức độ tham gia vào quá trình lập ngân sách và hiệu quả hoạt động không phải lúc nào cũng nhất quán. Macinati và Rizzo (2025) cho thấy sự chấp nhận mục tiêu ngân sách đóng vai trò trung gian trong mối quan hệ giữa sự tham gia vào quá trình thiết lập mục tiêu và hiệu quả ngân sách, trong khi tư duy nghịch lý có vai trò điều tiết một số mối quan hệ trong mô hình nghiên cứu. Avelé và Tatoutchoup (2025) lại ghi nhận quan hệ chữ U ngược giữa mức độ tham gia ngân sách và hiệu quả doanh nghiệp, gợi ý rằng tham gia quá ít hoặc quá nhiều đều có thể kém hiệu quả.
Tại Việt Nam, nghiên cứu của Vuong và cộng sự (2026) trên 397 doanh nghiệp cho thấy lập ngân sách vận hành như một cơ chế quản trị hành vi: sự tham gia vào quá trình lập ngân sách ảnh hưởng đến hiệu quả quản lý thông qua các yếu tố như công bằng thủ tục, chia sẻ thông tin, giám sát, cam kết mục tiêu và cả độ chùng ngân sách. Do đó, việc chỉ kiểm định mối quan hệ trực tiếp giữa sự tham gia vào quá trình lập ngân sách và hiệu quả quản lý là chưa đủ tính mới. Nghiên cứu đề xuất một góc tiếp cận rộng hơn: chất lượng toàn bộ hệ thống lập kế hoạch và ngân sách, cơ chế kiểm soát thực thi và khả năng thích ứng chiến lược. Ngân sách đầu năm chỉ tạo ra giá trị khi nó chuyển hóa thành một cơ chế điều hành. Một ngân sách chất lượng phải dựa trên mục tiêu rõ ràng, các giả định có cơ sở, nguồn lực phù hợp, trách nhiệm cụ thể và sự phối hợp giữa các bộ phận; đồng thời phải được theo dõi thông qua việc đối chiếu giữa kết quả thực tế và ngân sách dự toán, cập nhật dự báo ngân sách và triển khai các hành động khắc phục. Đồng thời, ngân sách không nên được xây dựng theo hướng quá cứng nhắc trong bối cảnh môi trường kinh doanh nhiều biến động và bất định. Doanh nghiệp cần có khả năng cập nhật và điều chỉnh dự báo ngân sách, phân bổ lại nguồn lực và thay đổi thứ tự ưu tiên để thích ứng với những thay đổi của môi trường kinh doanh, đồng thời vẫn bảo đảm duy trì kỷ luật tài chính.
Mặc dù vậy, các nghiên cứu về vấn đề này vẫn còn tồn tại một số khoảng trống đáng chú ý: (1) Nhiều nghiên cứu hiện nay chủ yếu tập trung vào sự tham gia của các nhà quản lý và nhân viên vào quá trình lập ngân sách, trong khi chất lượng hệ thống lập kế hoạch và ngân sách còn được cấu thành bởi nhiều khía cạnh khác như mức độ gắn kết với chiến lược, chất lượng các giả định, tính hợp lý trong phân bổ nguồn lực, sự phối hợp giữa các bộ phận, tính rõ ràng trong phân định trách nhiệm và khả năng cập nhật, điều chỉnh ngân sách. (2) Cơ chế tác động gián tiếp của công tác lập kế hoạch và ngân sách đến hiệu quả hoạt động của doanh nghiệp thông qua các yếu tố trung gian như kiểm soát ngân sách, phản hồi thông tin, cam kết thực hiện mục tiêu và chất lượng ra quyết định vẫn chưa được nghiên cứu và làm rõ một cách đầy đủ. (3) Trong bối cảnh Việt Nam, mặc dù các nghiên cứu gần đây đã tiếp cận lập ngân sách dưới góc độ một cơ chế quản trị hành vi trong doanh nghiệp, vẫn còn dư địa nghiên cứu để kiểm định một mô hình tích hợp ở cấp độ doanh nghiệp, làm rõ mối quan hệ giữa chất lượng hệ thống lập kế hoạch và ngân sách, công tác kiểm soát ngân sách và khả năng thích ứng chiến lược.
Do đó, nghiên cứu đặt ra câu hỏi: những đặc tính nào làm cho hệ thống lập kế hoạch và ngân sách trở thành năng lực quản trị tạo hiệu quả, và cơ chế kiểm soát - thích ứng nào chuyển chất lượng thiết kế thành kết quả? Mục tiêu của nghiên cứu là phát triển một mô hình tích hợp giải thích khi nào và bằng cơ chế nào chất lượng lập kế hoạch - ngân sách cải thiện hiệu quả doanh nghiệp Việt Nam.
CƠ SỞ LÝ THUYẾT
Lý thuyết dự phòng
Theo Lý thuyết dự phòng, trong kế toán quản trị không tồn tại một hệ thống kiểm soát quản trị (MCS) hay cơ chế lập ngân sách tối ưu cho mọi tổ chức (Otley, 1980; Chenhall, 2003). Hiệu quả của hệ thống lập kế hoạch và ngân sách hằng năm phụ thuộc vào mức độ phù hợp giữa thiết kế hệ thống với bối cảnh vận hành, bao gồm chiến lược, cấu trúc tổ chức, quy mô, công nghệ và mức độ bất định của môi trường bên ngoài (Otley, 1980; Chenhall, 2003). Nguyên lý này giải thích lý do tại sao một bản ngân sách cố định, cứng nhắc có thể mang lại hiệu quả trong môi trường ổn định nhưng lại trở nên kém tác dụng khi giá đầu vào, nhu cầu thị trường hoặc mức độ cạnh tranh thay đổi nhanh chóng (Hansen và cộng sự, 2003). Do đó, sự thành công của ngân sách đòi hỏi hệ thống quản trị phải linh hoạt và thích ứng với điều kiện dự phòng cụ thể của doanh nghiệp (Chenhall, 2003; Hansen và cộng sự, 2003).
Lý thuyết thiết lập mục tiêu
Lý thuyết thiết lập mục tiêu của Locke và Latham (2002) giải thích cơ chế hành vi thông qua đó ngân sách chuyển hóa mục tiêu chiến lược thành các chỉ tiêu đo lường được. Các mục tiêu cụ thể, mang tính thách thức hợp lý và được nhân sự chấp nhận sẽ gia tăng sự tập trung, nỗ lực và trách nhiệm giải trình của nhà quản lý (Locke và Latham, 2002). Việc cho phép nhà quản trị tham gia vào quá trình lập ngân sách giúp tăng cường mức độ hiểu biết, sự cam kết và chia sẻ thông tin trong tổ chức (Brownell, 1982; Faria và cộng sự, 2024). Tuy nhiên, tác động của sự tham gia lập ngân sách đến hiệu quả hoạt động không hoàn toàn mang tính tuyến tính mà có thể tồn tại mối quan hệ dạng chữ U ngược (Avelé và Tatoutchoup, 2025). Đồng thời, nếu quy trình thiết kế không tốt hoặc thiếu cơ chế giám sát và công bằng thủ tục, sự tham gia có thể tạo ra đệm ngân sách (Vuong và cộng sự, 2026). Việc chấp nhận mục tiêu ngân sách cũng như tư duy quản trị đóng vai trò quan trọng trong việc điều phối các mục tiêu cạnh tranh để đạt được hiệu quả tối ưu (Macinati và Rizzo, 2025).
Lý thuyết hệ thống kiểm soát quản trị
Theo Otley (1999), ngân sách là một thành phần cốt lõi của hệ thống kiểm soát quản trị tích hợp, kết nối liên tục giữa thiết lập kế hoạch, đo lường, thông tin phản hồi và hành động khắc phục. Giá trị thực sự của ngân sách không chỉ dừng lại ở bản dự toán đầu năm, mà phụ thuộc vào chất lượng của quy trình kiểm soát thực thi (Pangaribuan và cộng sự, 2024). Cụ thể, dữ liệu thực tế phải được so sánh định kỳ với kế hoạch; các sai lệch phải được phân tích và giải thích rõ nguyên nhân; trách nhiệm của từng cá nhân, đơn vị phải được xác định và các quyết định điều chỉnh cần được thực hiện kịp thời (Otley, 1999; Vuong và cộng sự, 2026). Do đó, kiểm soát ngân sách đóng vai trò là cơ chế trung gian quan trọng chuyển hóa chất lượng lập kế hoạch thành hiệu quả hoạt động thực tế của doanh nghiệp (Pangaribuan và cộng sự, 2024).
Năng lực động và khả năng thích ứng chiến lược của doanh nghiệp
Trong môi trường kinh doanh biến động, doanh nghiệp cần phát triển các năng lực động (Teece và cộng sự, 1997) để nhận biết sự thay đổi của thị trường, tái cấu hình nguồn lực và cập nhật kế hoạch kịp thời (Hope và Fraser, 2003; Libby và Lindsay, 2010). Khả năng thích ứng chiến lược giữ vai trò bổ sung cho kỷ luật ngân sách: trong khi ngân sách thiết lập “đường ray” định hướng về mục tiêu tài chính và phân bổ nguồn lực, thì khả năng thích ứng chiến lược cho phép doanh nghiệp linh hoạt thay đổi đường đi, thực hiện dự báo lại và tái ưu tiên nguồn lực khi các giả định ban đầu không còn đúng (Hope và Fraser, 2003; Libby và Lindsay, 2010). Sự kết hợp giữa kỷ luật kiểm soát ngân sách và khả năng thích ứng chiến lược giúp doanh nghiệp vừa duy trì định hướng tài chính, vừa ứng phó hiệu quả với sự bất định của môi trường kinh doanh (Libby và Lindsay, 2010; Macinati và Rizzo, 2025).
GIẢ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Giả thuyết nghiên cứu
Tác động trực tiếp của chất lượng lập kế hoạch và ngân sách
Chất lượng lập kế hoạch và ngân sách thể hiện qua tính chính xác của các giả định kinh doanh, tính liên kết giữa chiến lược và nguồn lực, sự phối hợp liên chức năng và tính công bằng trong phân bổ (Faria và cộng sự, 2024; Vuong và cộng sự, 2026). Trên nền tảng Lý thuyết thiết lập mục tiêu, một ngân sách được thiết kế chất lượng cao cung cấp những định hướng hành động rõ ràng và thách thức hợp lý, từ đó thúc đẩy trực tiếp hiệu quả tài chính và vận hành của doanh nghiệp (Locke và Latham, 2002; Macinati và Rizzo, 2025). Do đó, giả thuyết sau được xây dựng:
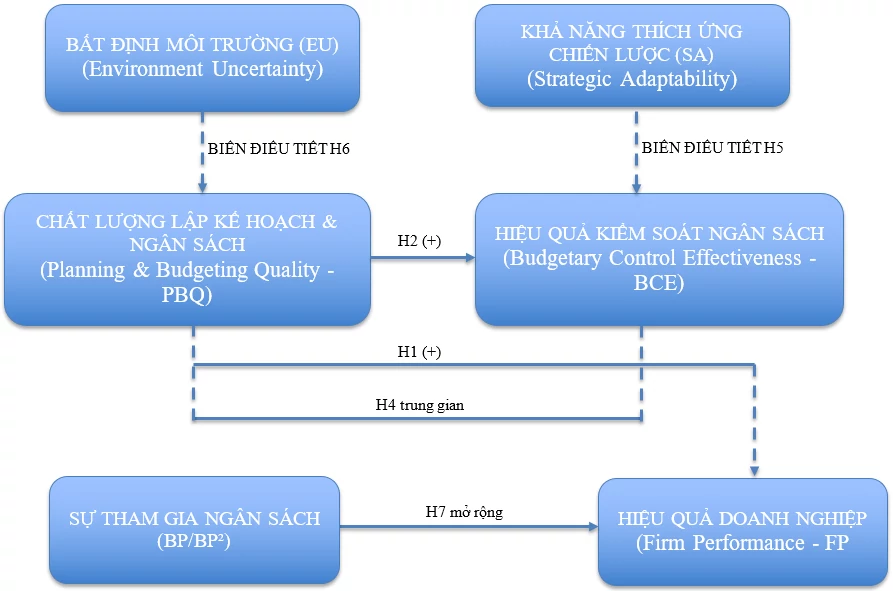
H1: Chất lượng lập kế hoạch và ngân sách hằng năm có tác động tích cực đến Hiệu quả hoạt động doanh nghiệp.
Vai trò trung gian của kiểm soát ngân sách
Trái với việc xem ngân sách là một văn bản tĩnh, Lý thuyết hệ thống kiểm soát quản trị khẳng định, giá trị của kế hoạch chỉ phát huy tối đa thông qua quy trình kiểm soát thực thi (Otley, 1999). Một quy trình lập ngân sách chất lượng tạo tiền đề dữ liệu vững chắc cho việc theo dõi sai lệch, phân tích chênh lệch và thực hiện hành động khắc phục kịp thời (Pangaribuan và cộng sự, 2024). Ngược lại, hiệu quả kiểm soát ngân sách đóng vai trò chuyển hóa các mục tiêu đầu năm thành kết quả kinh doanh thực tế (Otley, 1999; Vuong và cộng sự, 2026). Do đó, các giả thuyết về cơ chế trung gian được đề xuất:
H2: Chất lượng lập kế hoạch và ngân sách hằng năm có tác động tích cực đến Hiệu quả kiểm soát ngân sách.
H3: Hiệu quả kiểm soát ngân sách có tác động tích cực đến Hiệu quả hoạt động doanh nghiệp.
H4: Hiệu quả kiểm soát ngân sách đóng vai trò trung gian trong mối quan hệ giữa Chất lượng lập kế hoạch - ngân sách và Hiệu quả hoạt động doanh nghiệp.
Vai trò điều tiết của khả năng thích ứng chiến lược và bất định môi trường
Theo Lý thuyết dự phòng và năng lực động, không có một hệ thống ngân sách nào tối ưu cho mọi bối cảnh (Chenhall, 2003). Trong môi trường bất định cao, các giả định ban đầu dễ bị phá vỡ, làm gia tăng nguy cơ cứng nhắc của ngân sách truyền thống (Hansen và cộng sự, 2003; Libby và Lindsay, 2010). Khả năng thích ứng chiến lược đóng vai trò như một năng lực động giúp doanh nghiệp tái cấu hình nguồn lực, thực hiện dự báo lại mà vẫn duy trì kỷ luật tài chính (Hope và Fraser, 2003). Sự kết hợp hài hòa giữa tính kỷ luật kiểm soát và tính linh hoạt thích ứng quyết định mức độ đóng góp của hệ thống ngân sách vào hiệu quả doanh nghiệp (Macinati và Rizzo, 2025). Do đó, các giả thuyết sau được đề xuất:
H5: Khả năng thích ứng chiến lược điều tiết tích cực mối quan hệ giữa Hệ thống lập kế hoạch - kiểm soát ngân sách và Hiệu quả hoạt động doanh nghiệp.
H6: Mức độ bất định môi trường điều tiết mối quan hệ giữa Chất lượng hệ thống Ngân sách và hiệu quả doanh nghiệp, sao cho vai trò của tính linh hoạt và khả năng thích ứng trở nên quan trọng hơn khi bất định tăng cao.
Quan hệ phi tuyến của sự tham gia ngân sách
Mở rộng từ phát hiện của Avelé và Tatoutchoup (2025), Vuong và cộng sự (2026), sự tham gia lập ngân sách gia tăng sự cam kết và chia sẻ thông tin ở mức độ hợp lý, nhưng nếu tham gia quá mức có thể gây tốn kém chi phí phối hợp và gia tăng đệm ngân sách. Do đó, giả thuyết mở rộng sau được đề xuất:
H7 (Mở rộng): Mức độ tham gia ngân sách có mối quan hệ phi tuyến dạng chữ U ngược với Hiệu quả hoạt động doanh nghiệp.
Mô hình nghiên cứu
Tổng hợp các lý thuyết và giả thuyết trên, tác giả đề xuất mô hình nghiên cứu (Hình).
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của tác giả
KẾT LUẬN VÀ HƯỚNG NGHIÊN CỨU TIẾP THEO
Kết luận
Nghiên cứu phát triển một khung lý thuyết tích hợp nhằm giải thích cơ chế tác động của Chất lượng lập kế hoạch và ngân sách hằng năm đến Hiệu quả hoạt động của doanh nghiệp Việt Nam. Trên nền tảng Lý thuyết dự phòng (Chenhall, 2003; Otley, 1980), Lý thuyết thiết lập mục tiêu (Locke và Latham, 2002) và Lý thuyết hệ thống kiểm soát quản trị (Otley, 1999), nghiên cứu đã vượt qua góc nhìn truyền thống coi ngân sách là một công cụ dự báo tài chính thuần túy để tiếp cận ngân sách như một hệ thống quản trị hành vi và vận hành toàn diện.
Kết quả nghiên cứu kỳ vọng đóng góp 2 giá trị luận giải cốt lõi:
Cơ chế truyền dẫn qua kiểm soát ngân sách: chất lượng của kế hoạch đầu năm chỉ thực sự chuyển hóa thành hiệu quả hoạt động khi được bảo đảm bởi một hệ thống kiểm soát thực thi nghiêm ngặt, nơi các chênh lệch được theo dõi liên tục và hành động khắc phục được triển khai kịp thời (Pangaribuan và cộng sự, 2024; Vuong và cộng sự, 2026).
Vai trò dung hòa của khả năng thích ứng chiến lược: trong bối cảnh nền kinh tế mới nổi đầy biến động, kỷ luật ngân sách không thể tách rời tính linh hoạt vận hành. Khả năng tái phân bổ nguồn lực và dự báo lại đóng vai trò điều tiết quan trọng, giúp duy trì giá trị quản trị của ngân sách ngay cả khi các giả định ban đầu thay đổi (Hope và Fraser, 2003; Macinati và Rizzo, 2025).
Ngoài ra, nghiên cứu mở rộng góc nhìn hành vi khi chỉ ra rằng, sự tham gia lập ngân sách không tác động tuyến tính đơn thuần, mà tồn tại mối quan hệ dạng chữ U ngược với hiệu quả doanh nghiệp.
Về mặt thực tiễn, nghiên cứu cung cấp một khung hành động cho các nhà quản trị doanh nghiệp Việt Nam trong việc chuyển đổi ngân sách từ một “văn bản tài chính tĩnh” thành một “cơ chế điều hành động”, hài hòa giữa tính kỷ luật tài chính và năng lực thích ứng thị trường.
Hướng nghiên cứu tiếp theo
Nghiên cứu đã có những đóng góp góc nhìn mới về mặt lý thuyết và thực hành, tuy nhiên các giả thuyết và mô hình nghiên cứu đề xuất cần tiếp tục được kiểm định. Nghiên cứu tương lai cũng nên cân nhắc thiết kế nghiên cứu chuỗi thời gian hoặc nghiên cứu định lượng kết hợp định tính để theo dõi sâu hơn quá trình ngân sách thích ứng qua các chu kỳ kinh doanh. Có thể kết hợp dữ liệu thứ cấp từ báo cáo tài chính kiểm toán hoặc thu thập thông tin đa góc nhìn (từ cả quản lý cấp cao và quản lý cấp trung) nhằm nâng cao tính khách quan. Nghiên cứu hiện tại tập trung vào doanh nghiệp Việt Nam nói chung, nên các nghiên cứu sau có thể kiểm định tính đại diện của mô hình theo từng ngành cụ thể (như sản xuất, dịch vụ, công nghệ) hoặc so sánh đối chiếu giữa doanh nghiệp nhà nước, doanh nghiệp tư nhân và doanh nghiệp FDI để làm rõ ảnh hưởng của sở hữu và văn hóa tổ chức đến hiệu quả quản trị ngân sách (Avelé và Tatoutchoup, 2025; Vuong và cộng sự, 2026).
Tài liệu tham khảo:
1. Avelé, D., & Tatoutchoup, F. D. (2025). Optimal budgetary participation and firm performance: Empirical evidence. Journal of Accounting & Organizational Change, 21(1), 45-68.
2. Brownell, P. (1982). Participation in the budgeting process: When it works and when it doesn't. Journal of Accounting Literature, 1, 124-153.
3. Chenhall, R. H. (2003). Management control systems design within its organizational context: Findings from contingency-based research and directions for the future. Accounting, Organizations and Society, 28(2-3), 127-168.
4. Faria, H. M. O., Tozato, C. E. E., & Zonatto, V. C. S. (2024). Effects of information sharing and budget adequacy on the relationship between budgetary participation and managerial performance. Revista Evidenciação Contábil & Finanças, 12(2), 78-96.
5. Hansen, S. C., Otley, D. T., & Van der Stede, W. A. (2003). Practice developments in budgeting: An overview and research perspective. Journal of Management Accounting Research, 15(1), 95-116.
6. Hope, J., & Fraser, R. (2003). Beyond budgeting: How managers can break free from the annual performance trap. Harvard Business School Press.
7. Libby, T., & Lindsay, R. M. (2010). Beyond budgeting or budgeting reconsidered? A survey of North-American budgeting practice. Management Accounting Research, 21(1), 56-75.
8. Locke, E. A., & Latham, G. P. (2002). Building a practically useful theory of goal setting and task motivation: A 35-year odyssey. American Psychologist, 57(9), 705-717.
9. Macinati, M. S., & Rizzo, M. G. (2025). Navigating competing goals: Examining the paradox mindset’s influence on the relationship between participative budgeting and performance. Journal of Management Control, 36(2), 315-344.
10. Otley, D. (1980). The contingency theory of management accounting: Achievement and prognosis. Accounting, Organizations and Society, 5(4), 413-428.
11. Otley, D. (1999). Performance management: A framework for management control systems research. Management Accounting Research, 10(4), 363-382.
12. Pangaribuan, H., Pangaribuan, B. A., & Siagian, H. L. (2024). The efforts to improve financial performance and managerial performance through participative budgeting and budgetary control. Distribusi: Journal of Management and Business, 12(1), 103-116.
13. Teece, D. J., Pisano, G., & Shuen, A. (1997). Dynamic capabilities and strategic management. Strategic Management Journal, 18(7), 509-533.
14. Vuong, T. K., Rajagopal, P., & Bui, H. M. (2026). Strategic budgeting and governance as drivers of managerial performance: Evidence from Vietnam. Strategic Business Research, 2(1), Article 100117.
| Ngày nhận bài: 10/9/2926; Ngày hoàn thiện biên tập: 22/10/2026; Ngày duyệt đăng: 30/10/2026 |
Tin liên quan


Các tin khác

Tác động của người ảnh hưởng xanh đến ý định mua sản phẩm xanh của Gen Z tại TP. Hồ Chí Minh

Phát triển năng lực số và tâm lý số cho sinh viên ngành Logistics tại Việt Nam

Tác động của Chatbot AI trong thương mại điện tử đến sự hài lòng của người tiêu dùng tại TP. Hồ Chí Minh

Kinh nghiệm quốc tế về chuyển giao công nghệ từ khu vực FDI: Trường hợp Thái Lan, Malaysia, Trung Quốc và hàm ý cho Việt Nam

Các yếu tố tác động đến quyết định mua sắm của Gen Z trên nền tảng Tiktok shop tại Cần Thơ

Các yếu tố chất lượng dịch vụ ảnh hưởng đến sự hài lòng của bệnh nhân tại Trung tâm Y khoa Medic Hòa Hảo (TP. Hồ Chí Minh)

Đổi mới sản phẩm xanh, đổi mới quy trình xanh và hiệu quả hoạt động của doanh nghiệp chế biến thực phẩm: Đề xuất mô hình nghiên cứu

Không gian phát triển mới của Việt Nam trong kỷ nguyên mới: Góc nhìn từ chuyển đổi mô hình tăng trưởng theo Văn kiện đại hội XIV của Đảng

Các yếu tố ảnh hưởng đến quyết định mua hàng xanh nhập khẩu tại Việt Nam


