


Các yếu tố ảnh hưởng đến sự hài lòng khách hàng: Nghiên cứu tại các ngân hàng thương mại trên địa bàn TP. Hồ Chí Minh
SV. Hồ Thị Tường Vy; Email: [email protected]
SV. Hoàng Thị Yến Vy; Email: [email protected]
ThS. Nguyễn Hoàng Hải; Email: [email protected]
Trường Đại học Thủ Dầu Một
Tóm tắt
Nghiên cứu phân tích cơ chế tác động của sự tin tưởng đến lòng trung thành của khách hàng vay vốn cá nhân tại các ngân hàng thương mại trên địa bàn TP. Hồ Chí Minh, trong đó tập trung vào vai trò trung gian của sự hài lòng. Mô hình PLS-SEM được ứng dụng để xử lý dữ liệu khảo sát từ 485 khách hàng cá nhân thông qua phần mềm SmartPLS. Kết quả kiểm định cho thấy, Sự tin tưởng tác động tích cực đến Sự hài lòng và Lòng trung thành; đồng thời, Sự hài lòng đóng vai trò trung gian một phần quan trọng, giúp chuyển hóa niềm tin thành hành vi gắn kết lâu dài của khách hàng vay vốn. Từ đó, nghiên cứu đề xuất các hàm ý quản trị giúp ngân hàng củng cố niềm tin và nâng cao trải nghiệm khách hàng.
Từ khóa: Khách hàng cá nhân, lòng trung thành, PLS-SEM, sự hài lòng, sự tin tưởng
Abstract
This study examines the mechanism through which trust influences the loyalty of individual borrowers at commercial banks in Ho Chi Minh City, focusing on the mediating role of satisfaction. Partial least squares structural equation modeling (PLS-SEM) was applied to survey data collected from 485 individual customers and analyzed using SmartPLS. The results show that trust positively affects both satisfaction and loyalty. Furthermore, satisfaction plays an important partial mediating role in the translation of trust into long-term customer commitment. Based on these findings, the study proposes managerial implications to help banks strengthen customer trust and enhance the customer experience.
Keywords: Individual customers, loyalty, partial least squares structural equation modeling (PLS-SEM), satisfaction, trust
GIỚI THIỆU
Trong bối cảnh thị trường tài chính - ngân hàng hiện đại, các ngân hàng thương mại (NHTM) không chỉ chú trọng thu hút khách hàng mới mà còn tập trung tối đa vào việc nâng cao sự hài lòng và củng cố lòng trung thành của phân khúc khách hàng hiện hữu. Giữ chân khách hàng cũ được xem là chiến lược phát triển dài hạn mang tính sống còn, giúp tiết kiệm chi phí marketing, tối ưu hóa nguồn lực và gia tăng năng lực cạnh tranh bền vững.
Tại Việt Nam, nhiều ngân hàng đạt mức tăng trưởng dư nợ cho vay khoảng 20% trong quý II/2025; trong đó BIDV dẫn đầu với dư nợ tín dụng tăng 9,8% so với cuối năm 2024, trong khi NCB và VPBank đạt mức tăng trưởng cao lên đến 20% (Hương Dịu, 2025). Điều này cho thấy mức độ cạnh tranh và quy mô tín dụng của các ngân hàng thương mại Việt Nam ngày càng mở rộng.
Là trung tâm kinh tế - tài chính lớn nhất cả nước, TP. Hồ Chí Minh chứng kiến sự cạnh tranh khốc liệt giữa các NHTM trong hoạt động cấp tín dụng. Trong 4 tháng đầu năm 2025, tổng dư nợ tín dụng trên địa bàn TP. Hồ Chí Minh đã vượt 4 triệu tỷ đồng, trong đó nhóm ngành dịch vụ chiếm trên 60% tổng dư nợ và tăng 3,6% so với cuối năm 2024 (Viễn Thông, 2025).
Mặc dù đã có nhiều công trình nghiên cứu về lòng trung thành của khách hàng ngân hàng, song các nghiên cứu tại địa bàn TP. Hồ Chí Minh vẫn còn hạn chế. Những thay đổi kinh tế sau sáp nhập có thể ảnh hưởng đến nhu cầu vay vốn, do đó cần nghiên cứu mối quan hệ giữa sự tin tưởng, sự hài lòng và lòng trung thành. Vì vậy, nghiên cứu này được thực hiện nhằm làm rõ cơ chế tác động trực tiếp và gián tiếp của sự tin tưởng đến lòng trung thành thông qua vai trò trung gian của sự hài lòng, từ đó đề xuất các hàm ý quản trị thực tiễn giúp các NHTM gia tăng tỷ lệ giữ chân khách hàng vay vốn.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết và khung phân tích
Vay vốn là hoạt động tín dụng cốt lõi của hệ thống ngân hàng. Theo khoản 7 Điều 4 Luật Các tổ chức tín dụng 2024 (Luật số 32/2024/QH15), cho vay là hình thức cấp tín dụng có hoàn trả gốc và lãi theo thỏa thuận.
Về mặt lý thuyết, Thuyết Chất lượng dịch vụ - Sự hài lòng - Lòng trung thành của Oliver (1999) cho rằng sự hài lòng được hình thành từ việc khách hàng so sánh giữa kỳ vọng ban đầu và trải nghiệm thực tế; từ đó góp phần hình thành lòng trung thành. Đồng thời, Mô hình chất lượng dịch vụ ngân hàng của Bahia và Nantel (2000) nhấn mạnh việc đánh giá chất lượng dịch vụ phù hợp với đặc thù ngân hàng, làm cơ sở xem xét mối quan hệ giữa sự tin tưởng, sự hài lòng và lòng trung thành của khách hàng vay vốn.
Tổng quan nghiên cứu
Nghiên cứu quốc tế: Khan và cộng sự (2014) chứng minh chất lượng dịch vụ và hình ảnh thương hiệu tác động tích cực đến lòng trung thành. Kishada và Wahab (2013) khẳng định niềm tin và chất lượng dịch vụ ảnh hưởng trực tiếp đến sự hài lòng và lòng trung thành của khách hàng ngân hàng. Bhat và cộng sự (2018) nhấn mạnh vai trò trung gian của niềm tin, trong khi Omoregie và cộng sự (2019) xác định sự hài lòng và niềm tin là 2 nhân tố tác động trực tiếp mạnh nhất đến lòng trung thành. Al-Slehat (2021) khẳng định sự hài lòng đóng vai trò cầu nối quan trọng truyền tải tác động từ chất lượng dịch vụ đến lòng trung thành.
Nghiên cứu trong nước: Lê Ngọc Diệp và cộng sự (2017) chỉ ra khả năng đáp ứng, hiệu quả phục vụ và sự tin cậy thúc đẩy sự hài lòng của khách hàng sử dụng dịch vụ ngân hàng. Đỗ Thành Nguyên và cộng sự (2020) khẳng định độ tin cậy, khả năng đáp ứng và năng lực phục vụ ảnh hưởng tích cực đến sự hài lòng, qua đó thúc đẩy lòng trung thành. Nguyễn Hoài Nam và cộng sự (2024) chỉ ra công nghệ, trải nghiệm khách hàng và sự hài lòng góp phần nâng cao lòng trung thành trong bối cảnh ngân hàng số.
Giả thuyết và mô hình nghiên cứu
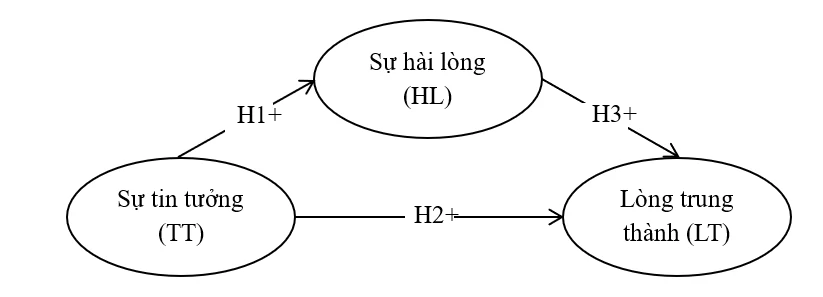
Từ cơ sở lý thuyết và tổng quan nghiên cứu, nhóm tác giả đề xuất mô hình các yếu tố ảnh hưởng đến sự hài lòng của khách hàng tại các NHTM trên địa bàn TP. Hồ Chí Minh như Hình:
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Từ đó, các giả thuyết nghiên cứu được đề xuất như sau:
H1: Sự tin tưởng tác động tích cực đến Sự hài lòng
H2: Sự tin tưởng tác động tích cực đến Lòng trung thành
H3: Sự hài lòng tác động tích cực đến Lòng trung thành
H4: Sự tin tưởng tác động đến Lòng trung thành thông qua Sự hài lòng.
Phương pháp nghiên cứu
Nghiên cứu kết hợp phương pháp định tính và định lượng. Phương pháp định tính dựa trên tổng quan tài liệu và phỏng vấn chuyên gia để hoàn thiện mô hình, thang đo và bảng hỏi. Phương pháp định lượng sử dụng thang đo Likert 5 mức độ (1: Rất không đồng ý đến 5: Rất đồng ý) và phân tích qua phần mềm SmartPLS để đánh giá mô hình đo lường, mô hình cấu trúc. Mô hình gồm 3 nhân tố: Sự tin tưởng, Sự hài lòng và Lòng trung thành. Dữ liệu sơ cấp được khảo sát trên khách hàng cá nhân vay vốn tại các NHTM trên địa bà TP. Hồ Chí Minh. Với 15 biến quan sát, cỡ mẫu tối thiểu theo Hair và cộng sự (2014) là 150. Nghiên cứu phát ra 500 phiếu để tăng độ tin cậy, thu về 489 phiếu và có 485 phiếu hợp lệ, đạt 97.00% trên tổng số phiếu phát ra. Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ VÀ THẢO LUẬN
Kết quả nghiên cứu
Kiểm định mô hình đo lường
Bảng 1: Kết quả mô hình đo lường tổng hợp
| Khái niệm | Outer loadings (range) | Cronbach's Alpha | Rho_c | AVE |
|---|---|---|---|---|
| Sự hài lòng- HL | 0.816-0.873 | 0.894 | 0.922 | 0.703 |
| Lòng trung thành - LT | 0.789-0.852 | 0.884 | 0.915 | 0.684 |
| Sự tin tưởng - TT | 0.803-0.849 | 0.886 | 0.916 | 0.687 |
Nguồn: Số liệu được phân tích qua SmartPLS, 2026
Kết quả đánh giá mô hình đo lường tại Bảng 1 cho thấy toàn bộ các thang đo đều đáp ứng tốt các tiêu chuẩn về độ tin cậy và giá trị hội tụ: Hệ số tải ngoài (Outer Loadings) dao động từ 0.789-0.873, vượt ngưỡng tối thiểu 0.7, cho thấy không có biến quan sát nào bị loại bỏ. Hệ số Cronbach’s Alpha (0.884-0.894) và độ tin cậy tổng hợp (Rho_c) (0.915-0.922) đều > 0.7. Đồng thời, phương sai trích trung bình (AVE) của các biến đều đạt từ 0.684-0.703 (vượt ngưỡng 0.5).
Kiểm định tính phân biệt
Bảng 2: Kết quả kiểm định giá trị phân biệt
|
| HL | LT | TT |
|---|---|---|---|
| HL | - | - | - |
| LT | 0.737 | - | - |
| TT | 0.675 | 0.784 | - |
Nguồn: Số liệu được phân tích qua SmartPLS, 2026
Kết quả kiểm định giá trị phân biệt bằng chỉ số HTMT (Bảng 2) cho thấy các cặp khái niệm đều có chỉ số HTMT < 0.85. Kết quả khẳng định 3 khái niệm trong mô hình có sự phân biệt rõ ràng, không bị trùng lặp hay chồng chéo trong đo lường.
Kiểm định giả thuyết
Bảng 3: Kết quả mô hình cấu trúc và kiểm định giả thuyết
|
| B | S.D. | t | Sig. | 95% CI | VIF | f² | VAF |
|
|---|---|---|---|---|---|---|---|---|---|
| H1 | 0.602 | 0.029 | 20.609 | 0.000 | [0.539, 0.654] | 1.000 | 0.572 | - | Đạt |
| H2 | 0.367 | 0.040 | 9.139 | 0.000 | [0.288, 0.446] | 1.572 | 0.333 | - | Đạt |
| H3 | 0.423 | 0.039 | 10.829 | 0.000 | [0.344, 0.498] | 1.572 | 0.208 | - | Đạt |
| H4 | 0.255 | 0.027 | 9.295 | 0.000 | [0.204, 0.311] | - | - | 41 | Đạt |
Nguồn: Số liệu được phân tích qua SmartPLS, 2026
Kết quả kiểm định mô hình cấu trúc tại Bảng 3 cho thấy cả 4 giả thuyết đều được chấp nhận với Sig. < 0.05. H1 về tác động của sự tin tưởng đến sự hài lòng mạnh nhất với hệ số beta đạt 0.602. H2 và H3 lần lượt có hệ số đạt 0.367 và 0.423, đều tác động cùng chiều. Đáng chú ý, hệ số VIF của các biến đều < 2 (1.000-1.572), khẳng định mô hình không gặp vấn đề đa cộng tuyến.
Đối với H4 về vai trò trung gian của Sự hài lòng trong mối quan hệ giữa Sự tin tưởng và Lòng trung thành cũng được chấp nhận, với hệ số tác động gián tiếp B = 0.255 (t = 9.295) và chỉ số VAF đạt 41%. Do VAF nằm trong khoảng 20%-80%, kết quả này cho thấy Sự hài lòng đóng vai trò trung gian một phần trong mối quan hệ giữa Sự tin tưởng và Lòng trung thành, chứ không phải trung gian toàn phần.
Thảo luận kết quả nghiên cứu
Kết quả thực nghiệm đã làm rõ cơ chế tác động của sự tin tưởng đến lòng trung thành của khách hàng vay vốn cá nhân tại các NHTM trên địa bàn TP. Hồ Chí Minh, hoàn toàn nhất quan với các nghiên cứu trước đó (Bhat và cộng sự, 2018; Omoregie và cộng sự, 2019):
Thứ nhất, Sự tin tưởng tác động tích cực và mạnh nhất đến Sự hài lòng với β = 0.602. Kết quả này phù hợp với Gefen và cộng sự (2003), Tabrani và cộng sự (2018), Omoregie và cộng sự (2019), cho thấy sự minh bạch, đáng tin cậy và trách nhiệm của ngân hàng là nền tảng quan trọng hình thành sự hài lòng của khách hàng vay vốn.
Thứ hai, Sự hài lòng tác động tích cực đến Lòng trung thành với β = 0.423, phù hợp với lý thuyết về mối quan hệ giữa chất lượng dịch vụ, sự hài lòng và lòng trung thành của Zeithaml và cộng sự (1996). Tuy nhiên, mức tác động này thấp hơn một số nghiên cứu trước như Al-Slehat (2021), Khan và cộng sự (2014).
Thứ ba, Sự tin tưởng tác động trực tiếp đến Lòng trung thành với β = 0.367. Kết quả cho thấy niềm tin không chỉ tạo ra sự hài lòng mà còn trực tiếp thúc đẩy khách hàng tiếp tục gắn bó với ngân hàng, phù hợp với các phát hiện của Kishada và Wahab (2013) và Bhat và cộng sự (2018).
Thứ tư, Sự hài lòng đóng vai trò trung gian một phần trong mối quan hệ giữa Sự tin tưởng và Lòng trung thành, với β = 0.255 và VAF = 41%. Kết quả phù hợp với tiêu chí của Hair và cộng sự (2014), cho thấy sự tin tưởng vừa tác động trực tiếp, vừa thông qua sự hài lòng để hình thành lòng trung thành.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu đã áp dụng thành công mô hình PLS-SEM để xác định và đo lường vai trò trung gian một phần của sự hài lòng trong mối quan hệ giữa sự tin tưởng và lòng trung thành của khách hàng vay vốn cá nhân tại TP. Hồ Chí Minh. Bằng chứng thực nghiệm khẳng định việc củng cố niềm tin và nâng cao trải nghiệm hài lòng là 2 trụ cột song hành quyết định sự gắn kết lâu dài của người vay vốn đối với ngân hàng.
Hàm ý quản trị
Từ kết quả nghiên cứu, một số hàm ý quản trị được đề xuất đối với các NHTM như sau:
Một là, củng cố niềm tin và tính minh bạch trong hoạt động tín dụng
Tăng cường công khai, minh bạch các khoản phí, công thức tính lãi suất, lịch trả nợ và điều khoản phạt trả nợ trước hạn ngay từ giai đoạn tư vấn ban đầu.
Chú trọng đào tạo đội ngũ cán bộ tín dụng về cả năng lực chuyên môn lẫn đạo đức nghề nghiệp, đảm bảo thông tin tư vấn trung thực, chính xác và bảo mật tuyệt đối dữ liệu cá nhân của khách hàng.
Hai là, tối ưu hóa quy trình dịch vụ nhằm gia tăng sự hài lòng
Tinh gọn quy trình thẩm định, rút ngắn thời gian phê duyệt và giải ngân khoản vay thông qua việc ứng dụng công nghệ định danh điện tử (eKYC) và chấm điểm tín dụng tự động.
Xây dựng cơ chế giải quyết khiếu nại, phản hồi thắc mắc về dư nợ/lãi suất nhanh chóng, linh hoạt qua các kênh ngân hàng số và hotline chuyên biệt.
Ba là, thực thi chiến lược giữ chân khách hàng toàn diện
Do sự hài lòng đóng vai trò trung gian một phần, ngân hàng cần thiết kế các chính sách ưu đãi tái vay, giảm lãi suất suất, thưởng cho khách hàng có lịch sử trả nợ tốt.
Tích hợp các chương trình tư vấn tài chính cá nhân hóa và chăm sóc khách hàng VIP để biến niềm tin ban đầu thành lòng trung thành vững chắc.
Hạn chế và hướng nghiên cứu tiếp theo
Nghiên cứu còn hạn chế về phạm vi khảo sát, số lượng biến và thời điểm thu thập dữ liệu. Các nghiên cứu tiếp theo có thể mở rộng phạm vi, bổ sung các yếu tố như: chất lượng dịch vụ, công nghệ và trải nghiệm khách hàng, đồng thời sử dụng dữ liệu theo thời gian hoặc phương pháp định tính để nâng cao tính toàn diện.
(*) Nghiên cứu này được tài trợ bởi Trường Đại học Thủ Dầu Một trong đề tài mã số DTSV.26.1-018.
Tài liệu tham khảo:
1. Al-Slehat, Z. A. F. (2021). Determining the effect of banking service quality on customer loyalty using customer satisfaction as a mediating variable: An applied study on the Jordanian commercial banking sector. International Business Research, 14(4), 1-58.
2. Bahia, K., & Nantel, J. (2000). A reliable and valid measurement scale for the perceived service quality of banks. International journal of bank marketing, 18(2), 84-91.
3. Bhat, S. A., Darzi, M. A., & Parrey, S. H. (2018). Antecedents of customer loyalty in banking sector: a mediational study. Vikalpa, 43(2), 92-105.
4. Đỗ Thanh Nguyên, Phạm Văn Thanh, Trần Mạnh Dũng & Phạm Thị Bích Duyên. (2020). Impact of service quality, customer satisfaction and switching costs on customer loyalty. The Journal of Asian Finance, Economics and Business, 7(8), 395-405.
5. Gefen, D., Karahanna, E., & Straub, D. W. (2003). Trust and TAM in online shopping: An integrated model. MIS Quarterly, 27(1), 51-90.
6. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2014). Multivariate data analysis (7th ed.). Pearson Education Limited.
7. Hương Dịu (2025). Ngân hàng Tiếp sức tín dụng cho mục tiêu tăng trưởng 8,5%. https://tapchikinhtetaichinh.vn/ngan-hang-tiep-suc-tin-dung-cho-muc-tieu-tang-truong-8-5.html?utm.
8. Khan, B. & Rizwan, M. (2014). Factors Contributing to Customer Loyalty in Commercial Banking. International Journal of Accounting and Financial Reporting, 4(2), 413-436.
9. Kishada, Z. M. E., & Wahab, N. A. (2013). Factors affecting customer loyalty in Islamic banking: Evidence from Malaysian banks. International journal of business and social science, 4(7), 264-273.
10. Lê Ngọc Diệp, Lê Đình Hải, Võ Thị Kim Hằng, Lê Huyền Trang, Lê Thị Cẩm Nhung, Hồ Thu Quyên (2017). Tạp chí Khoa học và Công nghệ Lâm nghiệp, 6, 176-186.
11. Nguyễn Hoài Nam & Hoàng Phương Dung. (2024). Linking relationship marketing to customer loyalty in the e-banking context: The central role of customer satisfaction. Gadjah Mada International Journal of Business, 26(1), 109-140.
12. Oliver, R. L. (1999). Whence consumer loyalty?. Journal of marketing, 63, 33-44.
13. Omoregie, O. K., Addae, J. A., Coffie, S., Ampong, G. O. A., & Ofori, K. S. (2019). Factors influencing consumer loyalty: evidence from the Ghanaian retail banking industry. International Journal of Bank Marketing, 37(3), 798-820.
14. Quốc hội (2024). Luật Các tổ chức tín dụng số 32/2024/QH15 ngày 18/01/2024.
15. Tabrani, M., Amin, M., & Nizam, A. (2018). Trust, commitment, customer intimacy and customer loyalty in Islamic banking relationships. International Journal of Bank Marketing, 36(5), 823-848.
16. Viễn Thông (2025). Tín dụng tại TP HCM vượt 4 triệu đồng. https://vnexpress.net/tin-dung-tai-tp-hcm-vuot-4-trieu-ty-dong-4885841.html?utm.
| Ngày nhận bài: 14/8/2026; Ngày hoàn thiện biên tập: 6/10/2026; Ngày duyệt đăng: 21/10/2026 |
Tin liên quan


Các tin khác

Vấn đề hiện thực hóa tư tưởng chỉ đạo của Bộ Chính trị về phát triển vùng động lực để đạt mục tiêu Việt Nam trở thành nước phát triển có thu nhập cao

Giải pháp phát triển doanh nghiệp spin-off trong khởi nghiệp đổi mới sáng tạo tại trường đại học đa ngành

Tác động của tăng trưởng kinh tế đô thị đến hiệu ứng đảo nhiệt tại TP. Hồ Chí Minh

Mô phỏng bàn giao hồ sơ kế toán số: Khung phát triển năng lực nghề nghiệp cho sinh viên

Công tác quản lý rừng ở khu vực biên giới tỉnh Nghệ An trong bối cảnh sắp xếp bộ máy và đơn vị hành chính: Nghiên cứu trường hợp xã Châu Khê

Nâng cao tài sản thương hiệu thông qua truyền thông mạng xã hội và năng lực kết nối mạng lưới: Nghiên cứu tại Đại học Quốc gia TP. Hồ Chí Minh

Mối quan hệ phi tuyến giữa chuyển đổi số và năng lực cạnh tranh cấp tỉnh tại Việt Nam

Từ chất lượng dịch vụ đến sự sẵn lòng chi trả học phí: Vai trò khác biệt của sự hài lòng và cảm nhận công bằng học phí

Mô hình nghiên cứu tác động của thuộc tính xã hội và nhận thức về chính sách khuyến khích đến ý định mua xe điện: Vai trò trung gian của thái độ đối với xe điện


