


Mô hình các yếu tố ảnh hưởng đến hiệu quả quản trị rủi ro của nhân viên tại các ngân hàng thương mại Việt Nam
ThS. Trần Ngọc Hoài An
Trường Đại học Kinh tế - Tài chính Thành phố Hồ Chí Minh
Email: [email protected]
Tóm tắt
Trong bối cảnh ngành ngân hàng đối mặt với nhiều rủi ro từ chuyển đổi số, cạnh tranh và yêu cầu tuân thủ ngày càng cao, việc nâng cao hiệu quả quản trị rủi ro trở thành yêu cầu cấp thiết. Nghiên cứu này nhằm xác định các yếu tố ảnh hưởng đến hiệu quả quản trị rủi ro của nhân viên tại các ngân hàng thương mại Việt Nam. Trên cơ sở lược khảo tài liệu, nghiên cứu đề xuất mô hình gồm 5 yếu tố tác động đến Hiệu quả quản trị rủi ro của nhân viên, bao gồm: Đào tạo về quản trị rủi ro, Sự hỗ trợ của lãnh đạo, Truyền thông nội bộ về rủi ro, Văn hóa rủi ro và Công nghệ hỗ trợ quản trị rủi ro; đồng thời, xem xét vai trò trung gian của Nhận thức rủi ro đối với Hiệu quả quản trị rủi ro. Kết quả nghiên cứu góp phần bổ sung cơ sở lý luận nhằm nâng cao hiệu quả quản trị rủi ro tại các ngân hàng thương mại Việt Nam.
Từ khóa: Quản trị rủi ro, nhận thức rủi ro, hiệu quả quản trị rủi ro, ngân hàng thương mại
Abstract
Amid the growing risks associated with digital transformation, intensifying competition, and increasingly stringent regulatory requirements, effective risk management has become a critical priority for the banking sector. This study investigates the determinants of employees’ risk management effectiveness in Vietnamese commercial banks. Drawing on a review of the relevant literature, the proposed research model incorporates five key factors: risk management training, leadership support, internal risk communication, risk culture, and risk management technology. In addition, risk awareness is examined as a mediating variable in the relationship between these factors and employees’ risk management effectiveness. The study provides a theoretical basis for understanding the determinants of risk management effectiveness and offers implications for strengthening risk management practices in Vietnamese commercial banks.
Keywords: Risk management, risk awareness, risk management effectiveness, commercial banks
GIỚI THIỆU
Trong bối cảnh các ngân hàng thương mại (NHTM) Việt Nam ngày càng đối mặt với nhiều loại rủi ro phức tạp, việc nâng cao hiệu quả quản trị rủi ro trở thành một yêu cầu cấp thiết nhằm bảo đảm sự ổn định và phát triển bền vững của hệ thống ngân hàng (Nguyễn Mạnh Cường, 2025). Tuy nhiên, nhiều nghiên cứu cho thấy, hiệu quả quản trị rủi ro không chỉ phụ thuộc vào các quy trình, chính sách hay công nghệ mà còn chịu ảnh hưởng đáng kể bởi yếu tố con người, đặc biệt là nhận thức rủi ro của nhân viên (Ngô Quỳnh Trang, 2023). Nhân viên ngân hàng là những người trực tiếp thực hiện các nghiệp vụ hàng ngày, do đó khả năng nhận diện, đánh giá và ứng phó với rủi ro của họ có ý nghĩa quan trọng đối với hiệu quả quản trị rủi ro của toàn tổ chức.
Mặc dù vai trò của nhân tố con người là rất lớn, song phần lớn các nghiên cứu trước đây tại Việt Nam chủ yếu tập trung vào các yếu tố ở cấp độ tổ chức như: quy định pháp lý, quản trị doanh nghiệp hoặc hiệu quả của hệ thống kiểm soát nội bộ. Trong khi đó, các nghiên cứu xem xét vai trò của nhận thức rủi ro như một cơ chế trung gian giữa các yếu tố tổ chức và hiệu quả quản trị rủi ro của nhân viên trong bối cảnh ngân hàng vẫn còn hạn chế. Xuất phát từ khoảng trống này, nghiên cứu lược khảo tài liệu nhằm đề xuất mô hình lý thuyết toàn diện về các yếu tố ảnh hưởng đến hiệu quả quản trị rủi ro của nhân viên tại các NHTM Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Khái niệm cốt lõi
Ngân hàng thương mại
Theo Khoản 3 Điều 4 Luật Các tổ chức tín dụng, NHTM là loại hình ngân hàng được thực hiện tất cả các hoạt động ngân hàng và các hoạt động kinh doanh khác theo quy định của pháp luật nhằm mục tiêu lợi nhuận (Quốc hội, 2010). Hiện nay, các NHTM tại Việt Nam hoạt động như các tổ chức tín dụng theo mô hình doanh nghiệp, bao gồm cả ngân hàng trong nước, ngân hàng nước ngoài cùng tổ chức tài chính quốc tế. Trong quá trình hoạt động, các ngân hàng thường đối mặt với nhiều loại rủi ro, phổ biến nhất là rủi ro nợ xấu, rủi ro thanh khoản và rủi ro hiệu quả hoạt động. Vì vậy, quản trị rủi ro giữ vai trò quan trọng trong việc kiểm soát, phòng ngừa và giảm thiểu tổn thất, góp phần đảm bảo an toàn và ổn định cho hoạt động ngân hàng (Lang, 2017).
Hiệu quả quản trị rủi ro
Rủi ro trong ngân hàng được hiểu là khả năng xảy ra các sự kiện không mong muốn, gây tổn thất về tài chính hoặc hình ảnh, uy tín cho ngân hàng (Nguyễn Mạnh Cường, 2025). Theo Saunders và Cornett (2018), quản trị rủi ro ngân hàng bao gồm việc xác định, đánh giá và quản lý các rủi ro tài chính cũng như phi tài chính nhằm giảm thiểu tổn thất và tối đa hóa giá trị cho các bên liên quan. Theo Phí Trọng Hiển (2005), quản trị rủi ro trong ngân hàng là quá trình nhận diện, đánh giá và kiểm soát các yếu tố có thể ảnh hưởng đến hoạt động của ngân hàng nhằm bảo đảm an toàn và hiệu quả kinh doanh. Quản trị rủi ro được xây dựng trên cơ sở kết hợp giữa lý thuyết xác suất và lý thuyết rủi ro, đồng thời chịu sự tác động của chính sách quản trị và các quy định tại từng ngân hàng.
Các nghiên cứu liên quan
Nghiên cứu của Olamide và cộng sự (2015) xem xét tác động của quản trị rủi ro đến hiệu quả tài chính của các ngân hàng niêm yết tại Nigeria thông qua phương pháp hồi quy OLS. Kết quả cho thấy, quản trị rủi ro là yếu tố quan trọng nhằm đảm bảo sự ổn định và phát triển bền vững của ngân hàng. Mặc dù mối quan hệ giữa các chỉ tiêu quản trị rủi ro và hiệu quả tài chính chưa đạt ý nghĩa thống kê rõ ràng, song nghiên cứu nhấn mạnh rằng, những sai sót nhỏ trong quá trình vận hành và quản lý có thể tích tụ thành các rủi ro lớn, ảnh hưởng đến hiệu quả hoạt động của ngân hàng. Do đó, việc tăng cường nhận diện, kiểm soát và quản trị rủi ro vẫn được xem là yêu cầu cần thiết đối với các tổ chức tài chính.
Nghiên cứu của Võ Văn Bản và Võ Đức Tâm (2020) nhấn mạnh rằng, năng lực quản trị của ban điều hành, cơ chế kiểm soát nội bộ và các yếu tố môi trường vĩ mô có vai trò quan trọng trong việc nâng cao hiệu quả quản lý rủi ro tại các NHTM; đồng thời, sự giám sát chặt chẽ từ Ngân hàng Nhà nước và các cơ quan quản lý đóng vai trò thiết yếu trong việc hạn chế rủi ro và đảm bảo tính an toàn của hệ thống ngân hàng.
Theo Ngô Quỳnh Trang (2023), các nghiên cứu về ngân hàng tại Việt Nam cho thấy hiệu quả quản trị rủi ro chịu tác động bởi nhiều yếu tố khác nhau, trong đó bao gồm cả yếu tố nội tại của ngân hàng và bối cảnh kinh tế - thể chế. Kết quả nghiên cứu trên dữ liệu 20 NHTM Việt Nam giai đoạn 2010-2019 chỉ ra rằng, để xây dựng hệ thống quản trị rủi ro hiệu quả, cần chú trọng đến quy mô, thương hiệu, chất lượng quản trị và hệ thống quy tắc nội bộ. Đồng thời, một hệ thống quản trị tốt cũng giúp ngân hàng giảm thiểu tác động từ các biến động kinh tế.
Nghiên cứu của Durst và cộng sự (2023) trên 103 ngân hàng hợp tác tại Ý nhấn mạnh vai trò của quản trị rủi ro tri thức trong việc nâng cao hiệu quả hoạt động của tổ chức. Kết quả cho thấy, việc quản lý và chia sẻ tri thức hiệu quả giúp các ngân hàng hạn chế các rủi ro liên quan đến thông tin, đồng thời hỗ trợ cải thiện hiệu suất và năng lực quản trị.
Nghiên cứu của Nguyễn Mạnh Cường (2025) tại các NHTM cổ phần ở TP. Hồ Chí Minh cho thấy hiệu quả quản trị rủi ro chịu ảnh hưởng bởi 6 yếu tố gồm: quy định pháp lý, chính sách quản trị, khả năng của khách hàng, năng lực nhân viên, hệ thống công nghệ thông tin và môi trường kinh tế. Trong đó, năng lực nhân viên và hệ thống công nghệ thông tin được xác định là những yếu tố quan trọng góp phần nâng cao hiệu quả quản trị rủi ro trong ngân hàng.
GIẢ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Giả thuyết nghiên cứu
Đào tạo về quản trị rủi ro và Nhận thức rủi ro
Đào tạo được xem là công cụ quan trọng giúp nâng cao kiến thức, kỹ năng và nhận thức của nhân viên về các loại rủi ro trong hoạt động ngân hàng. Thông qua các chương trình đào tạo chuyên môn, nhân viên có thể hiểu rõ hơn về quy trình kiểm soát, nhận diện và xử lý rủi ro trong thực tiễn. Nghiên cứu của Dinh và Thanh (2024) cho thấy, đào tạo kiến thức pháp lý và công nghệ góp phần nâng cao hiệu quả thực thi và kiểm soát rủi ro trong ngân hàng. Bên cạnh đó, Testa và cộng sự (2024) khẳng định, đào tạo nhân viên có vai trò quan trọng trong việc giảm thiểu rủi ro và nâng cao hiệu quả quản lý. Đồng thời, Durst và cộng sự (2023) nhấn mạnh rằng, việc chia sẻ và quản lý tri thức giúp nhân viên hiểu rõ hơn các nguy cơ tiềm ẩn, từ đó nâng cao nhận thức rủi ro. Do đó, có thể kỳ vọng rằng đào tạo về quản trị rủi ro sẽ tác động tích cực đến nhận thức rủi ro của nhân viên ngân hàng. Từ đó, tác giả đề xuất giả thuyết sau:
H1: Đào tạo về quản trị rủi ro có tác động tích cực đến Nhận thức rủi ro của nhân viên tại các NHTM Việt Nam.
Sự hỗ trợ của lãnh đạo và Nhận thức rủi ro
Theo Khanal (2024), phong cách và sự hỗ trợ từ lãnh đạo có ảnh hưởng đáng kể đến thái độ và hành vi làm việc của nhân viên. Bockius và Gatzert (2024) cho rằng, sự cam kết của lãnh đạo góp phần xây dựng văn hóa rủi ro tích cực, giúp nhân viên chủ động nhận diện và ứng phó với các rủi ro trong công việc. Từ đó, giả thuyết được đề xuất như sau:
H2: Sự hỗ trợ của lãnh đạo có tác động tích cực đến Nhận thức rủi ro của nhân viên tại các NHTM Việt Nam.
Truyền thông nội bộ về rủi ro và Nhận thức rủi ro
Truyền thông nội bộ cung cấp thông tin kịp thời và minh bạch về các loại rủi ro giúp nhân viên hiểu rõ hơn các nguy cơ có thể phát sinh trong hoạt động nghiệp vụ, từ đó nâng cao khả năng nhận diện và phòng ngừa rủi ro (McNulty, 2022). Bên cạnh đó, thông qua việc chia sẻ các tình huống thực tế, sai sót trong quá khứ và các cảnh báo rủi ro, nhân viên có thể hình thành tư duy phòng ngừa và trở nên nhạy bén hơn trong việc phát hiện các dấu hiệu bất thường (Shrestha và cộng sự, 2019). Ngoài ra, truyền thông nội bộ hiệu quả còn giúp tăng tính minh bạch, giảm sự không chắc chắn và nâng cao sự hiểu biết của nhân viên đối với các chính sách kiểm soát rủi ro của ngân hàng. Do đó, giả thuyết nghiên cứu được đề xuất như sau:
H3: Truyền thông nội bộ về rủi ro có tác động tích cực đến Nhận thức rủi ro của nhân viên tại các NHTM Việt Nam.
Văn hóa rủi ro và Nhận thức rủi ro
Văn hóa rủi ro là nền tảng định hướng nhận thức và hành vi của nhân viên trong ngân hàng. Theo Power và cộng sự (2013), nó phản ánh hệ thống giá trị và chuẩn mực về cách tổ chức nhận diện và ứng phó với rủi ro. Khi văn hóa rủi ro mạnh, nhân viên có xu hướng chủ động hơn trong việc nhận diện và đánh giá rủi ro thay vì chỉ tập trung vào hiệu suất. Nghiên cứu của Kirikkaleli và cộng sự (2020) cho thấy văn hóa rủi ro có mối quan hệ chặt chẽ với mức độ nhận thức rủi ro trong ngân hàng, trong khi Grebe và Marx (2023) khẳng định văn hóa tích cực giúp nâng cao hành vi nhận diện và báo cáo rủi ro của nhân viên. Do đó, giả thuyết nghiên cứu được đề xuất như sau:
H4: Văn hóa rủi ro có tác động tích cực đến Nhận thức rủi ro của nhân viên tại các NHTM Việt Nam.
Công nghệ hỗ trợ quản trị rủi ro và Nhận thức rủi ro
Sự phát triển của công nghệ số giúp các ngân hàng nâng cao khả năng nhận diện và kiểm soát rủi ro thông qua các hệ thống quản trị hiện đại. Arner và cộng sự (2020) chỉ ra rằng, các giải pháp công nghệ hỗ trợ tự động hóa giám sát và phân tích dữ liệu, từ đó giúp phát hiện sớm các dấu hiệu bất thường và cải thiện khả năng tiếp cận thông tin rủi ro của nhân viên. Theodorakopoulos và cộng sự (2025) cũng nhấn mạnh trí tuệ nhân tạo và dữ liệu lớn làm thay đổi cách thức đánh giá và nhận thức rủi ro trong ngân hàng, giúp nhân viên hiểu rõ hơn bản chất rủi ro. Tương tự, Abikoye và cộng sự. (2024) cũng chỉ ra rằng, ứng dụng công nghệ cải thiện đáng kể chất lượng đánh giá và xử lý rủi ro. Tại Việt Nam, RegTech được ghi nhận góp phần nâng cao năng lực nhận diện rủi ro vận hành trong các tổ chức tín dụng. Do đó, giả thuyết nghiên cứu được đề xuất như sau:
H5: Công nghệ hỗ trợ quản trị rủi ro có tác động tích cực đến Nhận thức rủi ro của nhân viên tại các NHTM Việt Nam.
Nhận thức rủi ro và Hiệu quả quản trị rủi ro
Nhận thức rủi ro là nền tảng giúp nhân viên nhận diện, đánh giá và ứng phó kịp thời với các nguy cơ trong hoạt động ngân hàng. Khi có mức độ nhận thức rủi ro cao, nhân viên sẽ chủ động tuân thủ quy trình kiểm soát, phát hiện sớm dấu hiệu bất thường và thực hiện biện pháp phòng ngừa, qua đó giảm thiểu tổn thất và nâng cao hiệu quả quản trị rủi ro. Nghiên cứu của Sleimi (2020) cho thấy, thực hành quản trị rủi ro hiệu quả có tác động tích cực đến hiệu quả hoạt động ngân hàng. Tương tự, Harb và cộng sự (2023) nhấn mạnh năng lực quản trị rủi ro giúp cải thiện hiệu quả và duy trì ổn định tài chính. Olamide và cộng sự (2015) cũng khẳng định các thực hành quản trị rủi ro tốt góp phần nâng cao kết quả hoạt động ngân hàng. Do đó, giả thuyết nghiên cứu được đề xuất như sau:
H6: Nhận thức rủi ro có tác động tích cực đến Hiệu quả quản trị rủi ro của nhân viên tại các NHTM Việt Nam.
Mô hình nghiên cứu
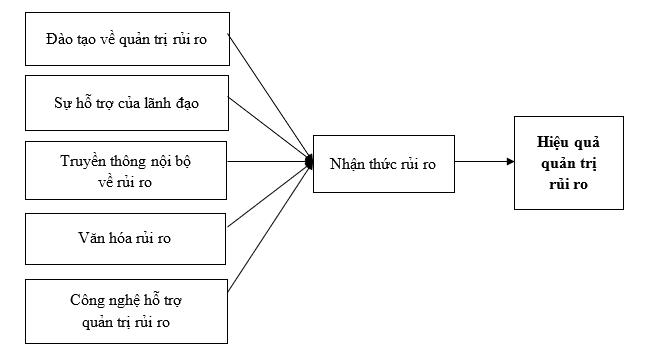
Trên cơ sở các nghiên cứu trước và giả thuyết nghiên cứu, tác giả đề xuất mô hình nghiên cứu gồm 5 yếu tố tác động đến Nhận thức rủi ro, từ đó tác động đến Hiệu quả quản trị rủi ro của nhân viên tại các NHTM Việt Nam như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn Tác giả đề xuất
KẾT LUẬN VÀ HƯỚNG NGHIÊN CỨU TƯƠNG LAI
Kết luận
Nghiên cứu đã kế thừa các hướng tiếp cận trước đây trong lĩnh vực quản trị rủi ro và hành vi tổ chức để xây dựng mô hình các yếu tố ảnh hưởng đến hiệu quả quản trị rủi ro tại các NHTM Việt Nam. Trên cơ sở tổng quan lý thuyết, nghiên cứu đề xuất 5 yếu tố tác động đến Hiệu quả quản trị rủi ro gồm: Đào tạo về quản trị rủi ro, Sự hỗ trợ của lãnh đạo, Truyền thông nội bộ về rủi ro, Văn hóa rủi ro và Công nghệ hỗ trợ quản trị rủi ro, thông qua vai trò trung gian của Nhận thức rủi ro.
Kết quả mô hình lý thuyết cho thấy, các yếu tố thuộc nhóm tổ chức và công nghệ đều có vai trò quan trọng trong việc hình thành và nâng cao Nhận thức rủi ro của nhân viên ngân hàng. Nhận thức rủi ro được kỳ vọng là cơ chế trung gian quan trọng giúp cải thiện Hiệu quả quản trị rủi ro trong hoạt động ngân hàng. Kết quả đóng góp vào việc làm phong phú thêm cơ sở lý luận về quản trị rủi ro dựa trên hành vi con người, cung cấp góc nhìn toàn diện kết hợp giữa các yếu tố Tổ chức - Con người - Công nghệ.
Hạn chế và hướng nghiên cứu tương lai
Do sử dụng phương pháp lược khảo tài liệu, nghiên cứu mới dừng lại ở mức đề xuất mô hình lý thuyết mà chưa kiểm định bằng dữ liệu thực nghiệm. Các nghiên cứu tiếp theo có thể tiến hành thu thập dữ liệu định lượng qua khảo sát nhân viên ngân hàng và sử dụng các phương pháp phân tích nâng cao như CB-SEM hoặc PLS-SEM để kiểm định thực nghiệm mô hình này.
Tài liệu tham khảo:
1. Abikoye, B. E., Umeorah, S. C., Adelaja, A. O., Ayodele, O., & Ogunsuji, Y. M. (2024). Regulatory compliance and efficiency in financial technologies: Challenges and innovations. World journal of advanced research and reviews, 23(1), 1830-1844.
2. Arner, D. W., Barberis, J., & Buckley, R. P. (2020). FinTech, RegTech, and the reconceptualization of financial regulation. Northwestern Journal of International Law & Business, 37(3), 371-413.
3. Bockius, L., & Gatzert, N. (2024). The strategic role of risk culture in enhancing innovation and non-financial performance: Evidence from the insurance sector. Journal of Risk Research, 28(4), 450-468.
4. Dinh, L. C., & Thanh, H. P. (2024). Role of law enforcement, governance, and digital transformation in risk control and management at Vietnamese commercial banks. Banks and Bank Systems, 19(3), 133.
5. Durst, S., Foli, S., La Torre, M., & Borgia, M. (2023). Knowledge risk management in banks: An area for improving organizational performance. Heliyon, 9(11), e21937. https://doi.org/10.1016/j.heliyon.2023.e21937
6. Grebe, G. P. M., & Marx, J. (2023). The perceived relationship between risk culture and operational risk management practices of Ghanaian banks. Journal of Risk and Financial Management, 16(9), 407.
7. Harb, E., El Khoury, R., Mansour, N., & Daou, R. (2023). Risk management and bank performance: Evidence from the MENA region. Journal of Financial Reporting and Accounting, 21(5), 974-998. https://doi.org/10.1108/JFRA-05-2022-0198
8. Khanal, B. (2024). Effect of leadership styles on employee productivity in Nepalese Commercial Banks. Dibyajyoti Journal, 6(1), 1-18.
9. Kirikkaleli, D., Yaylali, P., & Safakli, O. V. (2020). The perception and culture of operational risk in the banking sector: evidence from Northern Cyprus. SAGE Open, 10(4), 2158244020963587.
10. Lang, N. T. (2017). Risk management in Vietnamese commercial banks and the current problems. The Journal of Finance Vietnam, 2(1), 1-5.
11. McNulty, D. (2022). Risk communication and culture in banking: What has changed since the global financial crisis?. Doctoral dissertation, Loughborough University.
12. Ngô Quỳnh Trang (2023). Yếu tố ảnh hưởng đến quản trị rủi ro lĩnh vực ngân hàng. Tạp chí Tài chính, 806, 47-50.
13. Nguyễn Mạnh Cường (2025). Các yếu tố ảnh hưởng đến hiệu quả quản trị rủi ro trong các NHTM cổ phần trên địa bàn TP. Hồ Chí Minh. Tạp chí Quản lý nhà nước. https://www.quanlynhanuoc.vn/2025/02/06/cac-yeu-to-anh-huong-den-hieu-qua-quan-tri-rui-ro-trong-cac-ngan-hang-thuong-mai-co-phan-tren-dia-ban-tp-ho-chi-minh/
14. Olamide, O., Uwalomwa, U., & Ranti, U. O. (2015). The effect of risk management on bank’s financial performance in Nigeria. Journal of Accounting and Auditing, 2015, 1-7.
15. Phí Trọng Hiển (2005). Quản trị rủi ro ngân hàng: Cơ sở lý thuyết, thách thức thực tiễn và giải pháp cho hệ thống NHTM Việt Nam. Tạp chí Ngân hàng, số chuyên đề.
16. Power, M., Ashby, S., & Palermo, T. (2013). Risk culture in financial organisations: A research report. CARR-Analysis of Risk and Regulation.
17. Quốc hội (2010). Luật Các tổ chức tín dụng, số 47/2010/QH12 ngày 16/6/2010.
18. Saunders, A., & Cornett, M. M.. (2018). Financial institutions management: A risk management approach (9th ed.). McGraw-Hill Education.
19. Shrestha, S., Parajuli, S., & Paudel, U.(2019). Communication in Banking Sector: A Systematic Review. Quest Journal of Management and Social Sciences, 1(2), 272-284.
20. Sleimi, M. (2020). Effects of risk management practices on banks’ performance: An empirical study of the Jordanian banks. Management Science Letters, 10(2), 489-496. https://doi.org/10.5267/j.msl.2019.8.032
21. Testa, M., D'Amato, A., Singh, G., & Festa, G. (2024). Innovative profiles of TQM in banking management: The relationship between employee training and risk mitigation. The TQM Journal, 36(3), 940-957. https://doi.org/10.1108/TQM-07-2023-0220
22. Theodorakopoulos, L., Theodoropoulou, A., & Bakalis, A. (2025). Big data in financial risk management: evidence, advances, and open questions: a systematic review. Frontiers in Artificial Intelligence, 8, 1658375.
23. Võ Văn Bản, & Võ Đức Tâm (2020). Phân tích các nhân tố ảnh hưởng tới quản lý rủi ro của các NHTM tại TP. Hồ Chí Minh. Tạp chí Công Thương, 9.
| Ngày nhận bài: 24/6/2026; Ngày hoàn thiện biên tập: 2/8/2026; Ngày duyệt đăng: 14/8/2026 |
Tin liên quan



Các tin khác

Chính sách ưu đãi và hỗ trợ phát triển sản phẩm nhựa thân thiện môi trường: Kinh nghiệm quốc tế và một số khuyến nghị cho Việt Nam

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Thái độ đối với ẩm thực đường phố và ý định quay lại: Vai trò trung gian của thói quen, hành động và giao kết hành vi

Phân mảnh kênh phân phối bán lẻ dược phẩm và rủi ro thuốc giả tại Việt Nam: Tác động của Luật Sửa đổi, bổ sung một số điều của Luật Dược và hàm ý chính sách

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn


