


Phân tích các nhân tố ảnh hưởng đến hiệu quả triển khai quản trị rủi ro ESG tại các doanh nghiệp niêm yết ở Việt Nam
ThS. Nguyễn Hoàng Dũng
Học viện Tài chính
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích các yếu tố ảnh hưởng đến hiệu quả quản trị rủi ro ESG (Môi trường, Xã hội và Quản trị doanh nghiệp) tại các doanh nghiệp phi tài chính niêm yết trên Sở Giao dịch Chứng khoán Thành phố Hồ Chí Minh (HOSE) và Sở Giao dịch Chứng khoán Hà Nội (HNX). Trên cơ sở dữ liệu khảo sát 267 nhà quản lý trong giai đoạn 2024-2025, nghiên cứu kiểm định tác động của năm nhóm nhân tố, gồm: cam kết của lãnh đạo, áp lực từ các bên liên quan, năng lực nội bộ về ESG, chất lượng công bố thông tin và quản trị doanh nghiệp. Kết quả cho thấy cả 5 nhân tố đều có tác động tích cực đến hiệu quả quản trị rủi ro ESG, trong đó năng lực nội bộ về ESG và cam kết của lãnh đạo có mức độ ảnh hưởng lớn nhất. Mô hình nghiên cứu giải thích 61,9% sự biến thiên của hiệu quả quản trị rủi ro ESG. .
Từ khóa: Hiệu quả quản trị rủi ro, ESG, quản trị doanh nghiệp, doanh nghiệp phi tài chính niêm yết
Abstract
This study examines the factors influencing the effectiveness of ESG (Environmental, Social, and Governance) risk management among non-financial firms listed on the Ho Chi Minh Stock Exchange (HOSE) and the Hanoi Stock Exchange (HNX). Based on survey data collected from 267 managers during 2024–2025, the study investigates the effects of five factors: leadership commitment, stakeholder pressure, internal ESG capabilities, information disclosure quality, and corporate governance. The results indicate that all five factors have positive effects on ESG risk management effectiveness, with internal ESG capabilities and leadership commitment exerting the strongest influences. The research model explains 61.9% of the variance in ESG risk management effectiveness. These findings provide further empirical evidence of the roles of internal capabilities and leadership commitment in enhancing ESG risk management effectiveness and offer implications for strengthening ESG implementation among Vietnamese firms.
Keywords: Risk management effectiveness, ESG, corporate governance, listed non-financial firms
ĐẶT VẤN ĐỀ
Quản trị rủi ro (QTRR) ESG là quá trình nhận diện, đánh giá và xử lý có hệ thống các rủi ro môi trường, xã hội và quản trị, ngày càng trở thành yêu cầu cốt lõi trong chiến lược doanh nghiệp hiện đại. Bằng chứng từ nghiên cứu meta-phân tích trên 5.400 doanh nghiệp niêm yết (DNNY) tại 45 quốc gia giai đoạn 2012-2025 cho thấy doanh nghiệp tích hợp ESG vào QTRR đạt lợi suất điều chỉnh rủi ro cao hơn 1,2-3,8 điểm phần trăm mỗi năm, đồng thời giảm 11% biến động rủi ro hoạt động.
Tại Việt Nam, khoảng cách giữa cam kết và năng lực triển khai ESG vẫn còn rất lớn. ghi nhận 57% doanh nghiệp niêm yết đã bước vào giai đoạn triển khai ESG, nhưng 60% thiếu chuyên môn nội bộ, chỉ 10% sử dụng dữ liệu ESG cho mục tiêu chiến lược và 73% xác nhận thiếu quy định minh bạch là rào cản lớn nhất.
Về mặt lý luận, phần lớn nghiên cứu quốc tế coi hiệu quả ESG là biến độc lập tác động đến kết quả tài chính, chứ không đặt câu hỏi điều gì quyết định chất lượng triển khai ESG từ bên trong doanh nghiệp. Bằng chứng cũng chủ yếu đến từ các nền kinh tế phát triển hoặc thị trường mới nổi lớn, chưa phản ánh đặc thù của Việt Nam, nơi khung pháp lý ESG đang chuyển dần từ tự nguyện sang bắt buộc và áp lực thể chế còn hạn chế. Chưa có công trình nào tại Việt Nam kiểm định đồng thời năm nhóm nhân tố gồm cam kết lãnh đạo, áp lực bên liên quan, năng lực nội bộ, chất lượng công bố thông tin và quản trị doanh nghiệp trong một mô hình tích hợp đối với doanh nghiệp niêm yết. Sự tồn tại đồng thời của các khoảng trống thực tiễn và lý luận nêu trên xác lập tính cấp thiết của nghiên cứu này.
Nghiên cứu này hướng đến mục tiêu phân tích các nhân tố ảnh hưởng đến hiệu quả triển khai QTRR ESG tại các doanh nghiệp niêm yết ở Việt Nam, từ đó đề xuất hàm ý quản trị cho doanh nghiệp, nhà đầu tư và cơ quan hoạch định chính sách.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Cơ sở lý thuyết
Quản trị rủi ro ESG là quá trình nhận diện, đánh giá và xử lý có hệ thống các rủi ro phát sinh từ ba trụ cột môi trường, xã hội và quản trị, được tích hợp vào quy trình QTRR doanh nghiệp (ERM) thay vì vận hành như hoạt động ngoại vi (COSO-WBCSD, 2018). Khái niệm này khác với hiệu suất ESG ở chỗ nhấn mạnh vào chất lượng quy trình triển khai thực tế bên trong doanh nghiệp, không chỉ là điểm số xếp hạng bên ngoài. Tại Việt Nam, Thông tư số 96/2020/TT-BTC đặt nền tảng ban đầu cho yêu cầu công bố ESG đối với doanh nghiệp niêm yết, song so với chuẩn mực GRI hay TCFD, hệ thống này vẫn còn nhiều khoảng trống tạo ra sự không đồng nhất đáng kể giữa các doanh nghiệp trên HOSE và HNX.
Nghiên cứu được xây dựng trên nền tảng tích hợp của bốn lý thuyết. Lý thuyết các bên liên quan (Freeman, 1984) lý giải tại sao doanh nghiệp phải phản hồi áp lực từ nhà đầu tư, khách hàng và cơ quan quản lý trong thực hành ESG. Lý thuyết đại diện (Jensen & Meckling, 1976) làm rõ sự cần thiết của cơ chế giám sát Hội đồng quản trị và liên kết thù lao điều hành với chỉ tiêu ESG nhằm giảm thiểu hành vi cơ hội. Lý thuyết tính hợp pháp (Suchman, 1995) giải thích xu hướng công bố ESG như chiến lược duy trì sự chấp nhận của xã hội, và cảnh báo nguy cơ công bố mang tính biểu tượng thiếu thực chất. Lý thuyết nguồn lực doanh nghiệp (Barney, 1991) lập luận rằng năng lực nội bộ về ESG, nhân lực chuyên trách, hệ thống dữ liệu, quy trình kiểm soát là tập hợp nguồn lực khó bắt chước, tạo ra lợi thế triển khai ESG bền vững.
Tổng quan công trình nghiên cứu và giả thuyết nghiên cứu
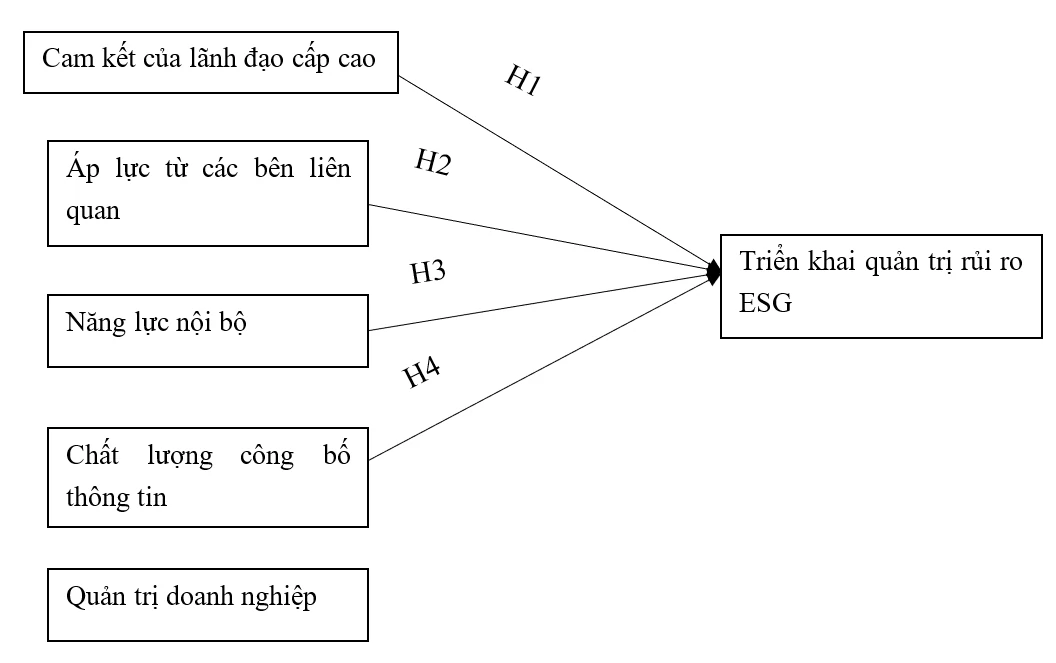
Cam kết lãnh đạo không chỉ định hướng chiến lược ESG mà còn tạo ra tín hiệu văn hóa lan tỏa xuống toàn tổ chức, kích hoạt hành vi tuân thủ từ cấp quản lý trung gian đến nhân viên. Rahman, Zahid & Al-Faryan (2023) trên Journal of Cleaner Production cho thấy cam kết lãnh đạo có vai trò điều tiết, biến mối quan hệ không có ý nghĩa giữa quản trị và hiệu quả thị trường thành tác động dương khi lãnh đạo cam kết cao. Zhao et al. (2024) trên Palgrave Communications củng cố trong bối cảnh ngân hàng Trung Quốc, khi TMC tác động dương đến đầu tư xanh và thực hành CSR. Tại các nền kinh tế mới nổi nơi quyền lực quản lý tập trung như Việt Nam, tác động này càng lớn hơn do thiếu vắng áp lực thể chế thay thế. Do đó, nghiên cứu đề xuất:
H1: Cam kết của lãnh đạo cấp cao có tác động tích cực đến hiệu quả triển khai QTRR ESG tại các DNNY ở Việt Nam.
Áp lực từ nhà đầu tư tổ chức, cơ quan quản lý và khách hàng tạo ra ràng buộc ngoại sinh buộc doanh nghiệp nâng cao mức độ thực thi ESG thực chất. Bolognesi et al. (2025) trên International Review of Financial Analysis phân tích 2.200 DNNY tại Mỹ và châu Âu, xác nhận áp lực cổ đông là động lực chính nâng cao minh bạch ESG dưới cơ chế tự nguyện, đồng thời lưu ý rằng khi cơ chế bắt buộc được áp dụng, áp lực thể chế thay thế dần áp lực bên liên quan, gợi ý nhân tố này có vai trò thay thế đặc biệt quan trọng tại các thị trường như Việt Nam nơi khung pháp lý chưa hoàn thiện. Do đó, nghiên cứu đề xuất:
H2: Áp lực từ các bên liên quan có tác động tích cực đến hiệu quả triển khai QTRR ESG tại các doanh nghiệp niêm yết ở Việt Nam.
Năng lực nội bộ - nhân sự chuyên trách, hệ thống dữ liệu và quy trình kiểm soát - là điều kiện cần để chuyển hóa cam kết chiến lược thành hành động cụ thể, đo lường được. Chen et al. (2025) trên SAGE Open với 4.100 DNNY Trung Quốc mở rộng bằng chứng, chỉ ra tối ưu hóa kiểm soát nội bộ là kênh trung gian quan trọng nhất giải thích tại sao năng lực nội bộ chuyển hóa thành hiệu quả ESG vượt trội — kết quả. Do đó, nghiên cứu đề xuất:
H3: Năng lực nội bộ về ESG có tác động tích cực đến hiệu quả triển khai QTRR ESG tại các DNNY ở Việt Nam.
Chất lượng công bố ESG không chỉ là đầu ra mà còn tác động ngược lại chất lượng quản trị nội bộ, vì công bố theo chuẩn quốc tế buộc doanh nghiệp phải xây dựng và duy trì quy trình thu thập dữ liệu và kiểm soát tương ứng. Do đó, nghiên cứu đề xuất:
H4: Chất lượng công bố thông tin ESG có tác động tích cực đến hiệu quả triển khai QTRR ESG tại các DNNY ở Việt Nam.
Quản trị doanh nghiệp đóng vai trò kiến trúc thể chế đảm bảo ESG được tích hợp vào chiến lược cốt lõi thay vì xử lý như hoạt động ngoại vi. Do đó, nghiên cứu đề xuất:
H5: Quản trị doanh nghiệp có tác động tích cực đến hiệu quả triển khai QTRR ESG tại các DNNY ở Việt Nam.
Quá trình tổng quan cũng xác định một số nhân tố có bằng chứng trong tài liệu quốc tế nhưng không phù hợp để đưa vào mô hình nghiên cứu này. Đổi mới công nghệ xanh được Mukhtar et al. (2023) và Wang et al. (2022) ghi nhận là có tác động đến công bố ESG, song nhân tố này chủ yếu liên quan đến doanh nghiệp sản xuất có đầu tư R&D cao và không đại diện được cho mẫu đa ngành của nghiên cứu. Văn hóa doanh nghiệp hướng đến bền vững được Pellegrini et al. (2018) xác nhận nhưng có mức độ trùng lặp khái niệm đáng kể với TMC và IEC, dẫn đến nguy cơ đa cộng tuyến khi đưa cả 3 vào cùng một mô hình. Quy mô doanh nghiệp và đặc điểm ngành xuất hiện trong nhiều nghiên cứu như biến kiểm soát chứ không phải nhân tố tác động độc lập, nên được xử lý tương ứng trong thiết kế phân tích (Hình 1).
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tổng hợp của tác giả
Khoảng trống nghiên cứu
Mặc dù tài liệu quốc tế về ESG đã tích lũy được khối lượng đáng kể, nhưng vẫn còn tồn tại các khoảng trống học thuật:
Thứ nhất, phần lớn các nghiên cứu tiếp cận hiệu quả ESG như một biến độc lập tác động đến kết quả tài chính (Rahman et al., 2023; Chen et al., 2025) hoặc minh bạch thị trường, trong khi các nhân tố quyết định chất lượng triển khai QTRR ESG từ bên trong doanh nghiệp, tức là hiệu quả triển khai ESG với tư cách biến phụ thuộc, chưa được nghiên cứu thỏa đáng.
Thứ hai, bằng chứng thực nghiệm hiện có chủ yếu được xây dựng từ bối cảnh các nền kinh tế phát triển hoặc thị trường mới nổi lớn, khiến khả năng tổng quát hóa sang Việt Nam - nơi khung pháp lý ESG đang chuyển dịch từ tự nguyện sang bắt buộc và áp lực thể chế còn hạn chế - trở nên không chắc chắn.
Thứ ba, chưa có công trình nào đồng thời kiểm định cả năm nhóm nhân tố gồm cam kết lãnh đạo, áp lực bên liên quan, năng lực nội bộ, chất lượng công bố thông tin và quản trị doanh nghiệp trong một mô hình tích hợp tại bối cảnh Việt Nam, dẫn đến bức tranh thiếu toàn diện về cơ chế tác động đa chiều đến hiệu quả triển khai ESG.
Nghiên cứu này được thiết kế nhằm lấp đồng thời 3 khoảng trống nêu trên.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu được triển khai theo quy trình 2 giai đoạn.
Giai đoạn định tính sơ bộ: Tiến hành phỏng vấn chuyên sâu với 8 chuyên gia gồm thành viên Hội đồng quản trị, giám đốc tài chính và cán bộ phụ trách ESG tại các DNNY nhằm hiệu chỉnh ngôn ngữ thang đo phù hợp với bối cảnh Việt Nam.
Giai đoạn định lượng: Sử dụng bảng hỏi khảo sát với 29 biến quan sát đo theo thang Likert 5 điểm, trong đó thang đo của tất cả biến được kế thừa và hiệu chỉnh từ các nghiên cứu đã công bố trên tạp chí quốc tế.
Mẫu được chọn theo phương pháp phân tầng kết hợp thuận tiện, hướng đến cán bộ quản lý cấp trung và cấp cao tại các DNNY trên HOSE và HNX, loại trừ nhóm tài chính - ngân hàng - bảo hiểm do đặc thù khung pháp lý chuyên ngành; trong tổng số 320 phiếu phát ra, 267 phiếu hợp lệ được đưa vào phân tích, đáp ứng tiêu chí cỡ mẫu tối thiểu theo quy tắc 5:1 của Hair et al. (2010).
Dữ liệu được xử lý bằng SPSS 26.0 qua 4 bước tuần tự gồm thống kê mô tả, kiểm định độ tin cậy thang đo bằng Cronbach's Alpha (ngưỡng α ≥ 0,70; tương quan biến-tổng ≥ 0,30), phân tích nhân tố khám phá EFA theo phương pháp Principal Axis Factoring với xoay Promax (KMO ≥ 0,50; hệ số tải ≥ 0,50; phương sai trích ≥ 50%), và phân tích hồi quy bội kết hợp kiểm định đa cộng tuyến qua VIF và tự tương quan phần dư qua Durbin-Watson.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả mẫu nghiên cứu
Kết quả thống kê mô tả tại Bảng 1 cho thấy, trong tổng số 267 phiếu hợp lệ, người trả lời chủ yếu là Trưởng/Phó phòng (44,2%) và Giám đốc/Phó Giám đốc (33,3%), thuộc các DNNY trên HOSE (60,7%) hoạt động trong lĩnh vực tài chính (27,7%) và sản xuất – công nghiệp (26,6%), với quy mô vốn hóa từ 500 tỷ đến 5.000 tỷ đồng chiếm tỷ lệ cao nhất (41,9%) và hơn 80% người trả lời có thâm niên công tác từ 5 năm trở lên, đảm bảo tính đại diện và độ tin cậy của mẫu.
Bảng 1: Thống kê mô tả mẫu nghiên cứu
| Tiêu chí | Phân loại | Tần số | Tỷ lệ (%) |
|---|---|---|---|
| Chức vụ | Giám đốc/Phó Giám đốc | 89 | 33,3 |
| Trưởng/Phó phòng | 118 | 44,2 | |
| Chuyên viên cấp cao | 60 | 22,5 | |
| Lĩnh vực hoạt động | Tài chính | 74 | 27,7 |
| Sản xuất – Công nghiệp | 71 | 26,6 | |
| Thương mại – Dịch vụ | 64 | 24,0 | |
| Bất động sản – Xây dựng | 58 | 21,7 | |
| Quy mô vốn hóa | Dưới 500 tỷ đồng | 63 | 23,6 |
| 500 tỷ – 5.000 tỷ đồng | 112 | 41,9 | |
| Trên 5.000 tỷ đồng | 92 | 34,5 | |
| Sàn niêm yết | HOSE | 162 | 60,7 |
| HNX | 105 | 39,3 | |
| Thâm niên công tác | Dưới 5 năm | 52 | 19,5 |
| 5 – 10 năm | 103 | 38,6 | |
| Trên 10 năm | 112 | 41,9 |
Nguồn: Kết quả phân tích của tác giả
Kiểm định độ tin cậy thang đo
Kết quả kiểm định Cronbach's Alpha trình bày tại Bảng 2 cho thấy tất cả 6 thang đo đều vượt ngưỡng chấp nhận. Hệ số Alpha dao động từ 0,841 (SP) đến 0,891 (ERME) và tương quan biến-tổng thấp nhất trong toàn bộ thang đo là 0,598, vượt ngưỡng 0,30 theo yêu cầu của Nunnally & Bernstein (1994), không có biến quan sát nào bị loại.
Bảng 2: Kết quả kiểm định Cronbach's Alpha
| Thang đo | Số biến quan sát | Cronbach's Alpha | Tương quan biến-tổng thấp nhất |
|---|---|---|---|
| Cam kết lãnh đạo cấp cao (TMC) | 5 | 0,872 | 0,621 |
| Áp lực bên liên quan (SP) | 5 | 0,841 | 0,598 |
| Năng lực nội bộ ESG (IEC) | 5 | 0,886 | 0,643 |
| Chất lượng công bố thông tin (EDQ) | 5 | 0,859 | 0,612 |
| Quản trị doanh nghiệp (CG) | 5 | 0,878 | 0,634 |
| Hiệu quả triển khai QT rủi ro ESG (ERME) | 4 | 0,891 | 0,718 |
Nguồn: Kết quả phân tích của tác giả
Phân tích nhân tố khám phá (EFA)
EFA các biến độc lập
Hệ số KMO = 0,891 và kiểm định Bartlett có ý nghĩa thống kê (χ² = 3.847,21; df = 300; p < 0,001) xác nhận dữ liệu phù hợp để phân tích nhân tố. Kết quả trích xuất được 5 nhân tố với tổng phương sai trích đạt 68,43%, vượt ngưỡng 50% theo Hair et al. (2010). Toàn bộ 25 biến quan sát có hệ số tải trên nhân tố tương ứng lớn hơn 0,50 và không có hiện tượng tải chéo đáng kể, xác nhận cấu trúc nhân tố rõ ràng và phù hợp với mô hình lý thuyết đề xuất.
Bảng 3: Kết quả EFA các biến độc lập
| Nhân tố | Eigenvalue | Phương sai trích (%) | Phương sai tích lũy (%) |
|---|---|---|---|
| F1 - Năng lực nội bộ ESG (IEC) | 6,214 | 17,82 | 17,82 |
| F2 - Cam kết lãnh đạo (TMC) | 4,873 | 13,96 | 31,78 |
| F3 - Quản trị doanh nghiệp (CG) | 4,512 | 12,93 | 44,71 |
| F4 - Chất lượng công bố thông tin (EDQ) | 4,021 | 11,52 | 56,23 |
| F5 - Áp lực bên liên quan (SP) | 3,566 | 10,20 | 68,43 |
Nguồn: Kết quả phân tích của tác giả
EFA biến phụ thuộc
EFA cho biến ERME trích xuất được 1 nhân tố duy nhất với Eigenvalue= 3,214 và phương sai trích= 71,52%. Hệ số tải của tất cả 4 biến quan sát đều lớn hơn 0,70, xác nhận tính đơn hướng của biến phụ thuộc (Bảng 3).
Phân tích hồi quy bội và kiểm định giả thuyết
Kiểm định các điều kiện hồi quy
Hệ số VIF của tất cả biến độc lập nằm trong khoảng 1,312-2,187, thấp hơn ngưỡng 10, và hệ số Tolerance đều lớn hơn 0,10, kết luận không có đa cộng tuyến nghiêm trọng. Hệ số Durbin-Watson= 1,943 nằm trong khoảng chấp nhận 1,5-2,5, loại trừ hiện tượng tự tương quan phần dư. Biểu đồ phân tán phần dư chuẩn hóa phân bố ngẫu nhiên quanh trục tung, xác nhận giả định phương sai đồng nhất.
Kết quả mô hình hồi quy
Mô hình hồi quy bội có ý nghĩa thống kê với F= 47,312 (p < 0,001), hệ số R²= 0,627 và R² hiệu chỉnh = 0,619, nghĩa là năm nhân tố độc lập giải thích được 61,9% sự biến thiên của hiệu quả triển khai QTRR ESG (Bảng 4).
Bảng 4: Kết quả phân tích hồi quy bội
| Nhân tố | β chuẩn hóa | Giá trị t | Sig. | VIF | Kết quả giả thuyết |
|---|---|---|---|---|---|
| Năng lực nội bộ ESG (IEC) | 0,341 | 7,218 | 0,000 | 1,876 | H3: Chấp nhận |
| Cam kết lãnh đạo (TMC) | 0,287 | 5,934 | 0,000 | 2,187 | H1: Chấp nhận |
| Quản trị doanh nghiệp (CG) | 0,214 | 4,621 | 0,000 | 1,943 | H5: Chấp nhận |
| Chất lượng công bố thông tin (EDQ) | 0,178 | 3,847 | 0,000 | 1,654 | H4: Chấp nhận |
| Áp lực bên liên quan (SP) | 0,112 | 2,314 | 0,021 | 1,312 | H2: Chấp nhận |
| Hằng số | 0,423 | 3,112 | 0,002 | — | — |
Biến phụ thuộc: ERME; R² = 0,627; R² hiệu chỉnh = 0,619; F = 47,312; p < 0,001.
Nguồn: Kết quả phân tích của tác giả
Cả 5 giả thuyết đều được chấp nhận ở mức ý nghĩa 5%. Năng lực nội bộ ESG là nhân tố có tác động mạnh nhất (β = 0,341), tiếp theo là Cam kết lãnh đạo (β = 0,287), Quản trị doanh nghiệp (β = 0,214), Chất lượng công bố thông tin (β = 0,178) và Áp lực bên liên quan (β = 0,112).
THẢO LUẬN VÀ HÀM Ý CHÍNH SÁCH
Thảo luận kết quả nghiên cứu
Kết quả hồi quy xác nhận cả năm giả thuyết với R² hiệu chỉnh = 0,619, phản ánh mức độ giải thích tốt trong nghiên cứu hành vi tổ chức. Năng lực nội bộ ESG có tác động mạnh nhất (β = 0,341), nhất quán với tổng hợp hệ thống 123 nghiên cứu của bằng chứng của Chen et al. (2025) trên SAGE Open rằng kiểm soát nội bộ là kênh trung gian then chốt chuyển hóa năng lực thành hiệu quả ESG.
Kết quả này phản ánh đúng thực trạng Việt Nam khi ghi nhận 60% doanh nghiệp thiếu chuyên môn ESG nội bộ và chỉ 10% sử dụng dữ liệu ESG cho mục tiêu chiến lược. Cam kết lãnh đạo xếp thứ hai (β = 0,287), tương đồng với Rahman et al. (2023) trên Journal of Cleaner Production và Zhao et al. (2024) trên Palgrave Communications; đáng chú ý, Rahman et al. (2023) phát hiện TMC còn có vai trò điều tiết, gợi ý tác động thực tế của nhân tố này có thể lớn hơn hệ số hồi quy đơn thuần phản ánh. Quản trị doanh nghiệp (β = 0,214) và chất lượng công bố thông tin (β = 0,178) có tác động tích cực.
Áp lực bên liên quan có tác động thấp nhất (β = 0,112), phù hợp với lập luận của Bolognesi et al. (2025) trên International Review of Financial Analysis rằng tại các thị trường vận hành theo cơ chế tự nguyện, áp lực bên liên quan đóng vai trò thay thế áp lực thể chế nhưng có giới hạn hiệu lực - đúng với đặc thù Việt Nam khi khung pháp lý ESG chưa hoàn thiện.
Hàm ý chính sách
Đối với DNNY, kết quả cho thấy hiệu quả triển khai ESG trước hết phụ thuộc vào nội lực tổ chức.
Đối với cơ quan quản lý nhà nước, tác động thấp nhất của áp lực bên liên quan phản ánh sự thiếu vắng áp lực thể chế cưỡng chế; Cần đẩy nhanh lộ trình chuyển từ công bố tự nguyện sang bắt buộc theo chuẩn GRI hoặc ISSB, đồng thời có chính sách hỗ trợ xây dựng năng lực nội bộ cho nhóm DNNY vừa và nhỏ - nhóm đang chịu khoảng cách lớn nhất giữa cam kết và năng lực triển khai.
Doanh nghiệp cần ưu tiên xây dựng bộ phận ESG chuyên trách với thẩm quyền thực chất, đầu tư hệ thống dữ liệu ESG có khả năng phân tích chiến lược và gắn kết chỉ tiêu ESG vào cơ chế đánh giá điều hành - tránh để ESG chỉ tồn tại như tuyên ngôn chiến lược thiếu ràng buộc trách nhiệm giải trình.
Đối với nhà đầu tư, việc β của năng lực nội bộ và quản trị doanh nghiệp vượt trội so với chất lượng công bố thông tin gợi ý rằng điểm số ESG bề mặt là chỉ báo chưa đủ; quy trình thẩm định cần bổ sung các tiêu chí định tính về cơ cấu nhân sự ESG và thực chất tham gia của Hội đồng quản trị.
KẾT LUẬN
Nghiên cứu kiểm định mô hình năm nhân tố ảnh hưởng đến hiệu quả triển khai QTRR ESG tại 267 DNNY ở Việt Nam. Kết quả xác nhận cả năm giả thuyết đều được chấp nhận, với R² hiệu chỉnh = 0,619. Năng lực nội bộ ESG và cam kết lãnh đạo cấp cao là hai nhân tố có tác động lớn nhất, phản ánh thực tế rằng tại giai đoạn phát triển ESG còn non trẻ của Việt Nam, hiệu quả triển khai phụ thuộc chủ yếu vào nội lực doanh nghiệp hơn là áp lực thể chế từ bên ngoài. Về đóng góp lý luận, nghiên cứu lấp khoảng trống học thuật khi lần đầu tiên đặt hiệu quả triển khai ESG làm biến phụ thuộc trong một mô hình đa nhân tố tích hợp tại bối cảnh Việt Nam, đồng thời cung cấp bằng chứng thực nghiệm có giá trị tham chiếu cho doanh nghiệp, nhà đầu tư và cơ quan hoạch định chính sách.
Nghiên cứu có một số hạn chế cần thừa nhận: thiết kế cắt ngang giới hạn khả năng kết luận nhân quả theo chiều thời gian, dữ liệu tự đánh giá tiềm ẩn sai lệch phương sai chung, và việc loại trừ nhóm tài chính - ngân hàng - bảo hiểm làm thu hẹp phạm vi tổng quát hóa. Các nghiên cứu tiếp theo nên xem xét thiết kế dọc để theo dõi sự thay đổi tác động khi khung pháp lý ESG của Việt Nam dần hoàn thiện, mở rộng mẫu sang các nhóm ngành còn lại, và bổ sung dữ liệu thứ cấp từ báo cáo bền vững để tăng tính khách quan của đo lường.
Tài liệu tham khảo:
1. Barney, J. (1991). Firm resources and sustained competitive advantage. Journal of Management, 17(1), 99–120.
2. Bolognesi, E., Burchi, A., Goodell, J. W., & Paltrinieri, A. (2025). Stakeholder pressure and ESG transparency in voluntary versus mandatory disclosure regimes. International Review of Financial Analysis, 92, 1–18.
3. Chen, X., Li, Y., & Wang, Z. (2025). ESG performance and resource allocation efficiency: Evidence from Chinese A-share listed firms. SAGE Open, 15(1), 1–16.
4. Committee of Sponsoring Organizations of the Treadway Commission, & World Business Council for Sustainable Development. (2018). Enterprise risk management: Applying enterprise risk management to environmental, social and governance-related risks.
5. Freeman, R. E. (1984). Strategic management: A stakeholder approach. Pitman.
6. Hair, J. F., Black, W. C., Babin, B. J., & Anderson, R. E. (2010). Multivariate data analysis (7th ed.). Pearson.
7. Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305–360.
8. Nunnally, J. C., & Bernstein, I. H. (1994). Psychometric theory (3rd ed.). McGraw-Hill.
9. Rahman, H. U., Zahid, M., & Al-Faryan, M. A. S. (2023). ESG and firm performance: The rarely explored moderation of sustainability strategy and top management commitment. Journal of Cleaner Production, 404, 1–12.
10. Suchman, M. C. (1995). Managing legitimacy: Strategic and institutional approaches. Academy of Management Review, 20(3), 571–610.
11. Zhao, N., Liu, X., & Chen, Y. (2024). Top management commitment, green investment and environmental sustainability: Evidence from Chinese banking sector. Palgrave Communications, 11(1), 1–14.
| Ngày nhận bài: 31/7/2026; Ngày hoàn thiện biên tập: 8/9/2026; Ngày duyệt đăng: 13/9/2026 |
Tin liên quan


Các tin khác

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Quản trị phát triển kỹ năng số nhằm nâng cao năng suất lao động trong các doanh nghiệp dệt may Việt Nam

Phát triển năng lực số của người lao động tại doanh nghiệp sản xuất linh kiện điện tử đáp ứng yêu cầu chuyển đổi xanh

Dòng tiền từ hoạt động kinh doanh và hiệu quả tài chính: Bằng chứng từ mô hình bảng động tại các doanh nghiệp niêm yết trên HOSE

Tác động của dự trữ tiền mặt đến đầu tư của các doanh nghiệp niêm yết Việt Nam

Hoàn thiện công tác khai thác và sử dụng đất tại Tổng Công ty Đường sắt Việt Nam

Mô hình các nhân tố ảnh hưởng đến hiệu quả quản trị tài chính của doanh nghiệp nhỏ và vừa tại Việt Nam

Đổi mới quản lý nhà nước đối với doanh nghiệp có vốn đầu tư trực tiếp nước ngoài tại TP. Hà Nội theo tinh thần Nghị quyết số 10-NQ/TW của Bộ Chính trị


