


Nghiên cứu tác động của hiểu biết tài chính và nhận thức rủi ro đến hành vi mua bảo hiểm nhân thọ của hộ gia đình tại TP. Hải Phòng
Bùi Hải Đăng
Công ty Bảo Việt Nhân thọ Hải Phòng
Nguyễn Duy Hiển
Trường Đại học Công nghệ Đông Á
Email: [email protected]
Tóm tắt
Nghiên cứu này được thực hiện nhằm kiểm định tác động của hiểu biết tài chính và nhận thức rủi ro đến ý định và hành vi mua bảo hiểm nhân thọ của các hộ gia đình tại TP. Hải Phòng. Dựa trên nền tảng của Lý thuyết hành vi có kế hoạch, dữ liệu được thu thập từ 234 đại diện hộ gia đình; phân tích dữ liệu bằng Mô hình phương trình cấu trúc tuyến tính (SEM), kết quả kiểm định chỉ ra rằng, Hiểu biết tài chính và Nhận thức rủi ro đều có tác động tích cực và có ý nghĩa thống kê đến Ý định mua bảo hiểm nhân thọ, trong đó Hiểu biết tài chính đóng vai trò động lực mạnh mẽ nhất. Bên cạnh đó, Ý định mua bảo hiểm đóng vai trò trung gian toàn phần, truyền tải tác động từ Nhận thức và Hiểu biết tài chính đến Quyết định mua thực tế. Phát hiện của nghiên cứu mang lại cái nhìn sâu sắc về bối cảnh một thị trường đang phát triển, từ đó đề xuất các hàm ý quản trị chiến lược cho doanh nghiệp bảo hiểm trong việc thiết kế sản phẩm minh bạch, đa kênh phân phối và đẩy mạnh các chương trình giáo dục tài chính nhằm mở rộng thị trường.
Từ khóa: Hiểu biết tài chính, nhận thức rủi ro, ý định mua, hành vi mua BHNT
Summary
This study examines the impact of financial literacy and risk perception on households' intentions and behavior regarding life insurance purchase in Hai Phong. Grounded in the Theory of Planned Behavior, data were collected from 234 household representatives and analyzed using Structural Equation Modeling (SEM). The results indicate that both financial literacy and risk perception have positive, statistically significant effects on the intention to purchase life insurance, with financial literacy as the stronger driver. In addition, purchase intention plays a fully mediating role, transmitting the effects of risk perception and financial literacy to actual purchase behavior. The findings provide valuable insights into a developing market context and offer strategic managerial implications for insurance firms, including designing transparent products, diversifying distribution channels, and promoting financial education programs to expand the market.
Keywords: Financial literacy, risk perception, purchase intention, life insurance purchasing behavior
GIỚI THIỆU
Trong bối cảnh nền kinh tế hội nhập, bảo hiểm nhân thọ (BHNT) đóng vai trò như một trụ cột vững chắc của hệ thống an sinh xã hội và kế hoạch tài chính dài hạn. Tại Việt Nam, Chiến lược phát triển thị trường bảo hiểm đến năm 2030 (Thủ tướng Chính phủ, 2023) đặt mục tiêu nâng tỷ lệ người dân tham gia bảo hiểm lên 15% vào năm 2025. Tuy nhiên, thực tế tỷ lệ thâm nhập hiện tại chỉ dao động ở mức 11-13%, cho thấy một khoảng cách lớn giữa mục tiêu vĩ mô và hành vi tiêu dùng vi mô.
TP. Hải Phòng, với quy mô dân số trên 4,6 triệu người, là một trung tâm kinh tế của vùng kinh tế trọng điểm Bắc Bộ, sở hữu tiềm năng khổng lồ cho thị trường bảo hiểm. Dù vậy, tỷ lệ tham gia BHNT của các hộ gia đình tại đây vẫn chưa tương xứng. Một trong những nguyên nhân được chỉ ra là sự thiếu hụt về hiểu biết tài chính và mức độ nhận thức rủi ro chưa đầy đủ của đại bộ phận người dân trong việc đưa ra các quyết định dự phòng dài hạn. Việc thấu hiểu cơ chế tâm lý đằng sau quyết định mua bảo hiểm không chỉ giúp lấp đầy khoảng trống lý thuyết mà còn là mệnh lệnh sống còn đối với các doanh nghiệp bảo hiểm trong giai đoạn tái cấu trúc thị trường.
Xuất phát từ tính cấp thiết đó, nghiên cứu này được tiến hành nhằm đo lường mức độ tác động của hiểu biết tài chính và nhận thức rủi ro đến hành vi mua BHNT của hộ gia đình tại Hải Phòng.
CƠ SỞ LÝ LUẬN
Lý thuyết nền tảng
Nghiên cứu được xây dựng dựa trên nền tảng của Lý thuyết hành vi có kế hoạch (Theory of Planned Behavior - TPB) do Ajzen (1991) phát triển, kế thừa và khắc phục hạn chế từ Thuyết hành động hợp lý (TRA) của Fishbein và Ajzen (1980). Theo khung lý thuyết TPB, ý định hành vi là trung tâm dự báo trực tiếp hành vi thực tế, và ý định này chịu sự chi phối đồng thời của 3 thành phần: thái độ, chuẩn chủ quan, và đặc biệt là nhận thức kiểm soát hành vi (Perceived Behavioral Control - PBC).
Trong lĩnh vực tài chính - bảo hiểm, TPB được xem là khung lý thuyết chủ đạo. Do hợp đồng BHNT là một quyết định dự phòng phức tạp, người tiêu dùng cần phải có đủ năng lực và nguồn lực để ra quyết định, tương ứng với yếu tố PBC. Cụ thể, hiểu biết tài chính và nhận thức rủi ro có mối liên hệ mật thiết với nhận thức kiểm soát hành vi này. Khi các hộ gia đình sở hữu nền tảng kiến thức tài chính vững vàng và cảm nhận rõ rệt về hậu quả của các rủi ro bất trắc, họ sẽ gia tăng sự tự tin và năng lực kiểm soát. Hệ thống nhận thức này chính là tiền đề quan trọng giúp chuyển hóa thái độ thành ý định mạnh mẽ, trực tiếp dẫn dắt đến quyết định mua BHNT trong thực tế
Giả thuyết và mô hình nghiên cứu
Hiểu biết tài chính và hành vi mua bảo hiểm
Hiểu biết tài chính phản ánh năng lực tiếp nhận, phân tích các khái niệm tài chính cốt lõi (như lạm phát, lãi suất kép, đa dạng hóa rủi ro) để đưa ra quyết định tối ưu. Lusardi và Mitchell (2014), Niu và cộng sự (2020), Ansar và cộng sự (2023) lập luận rằng năng lực này giúp cá nhân xử lý các thông tin kinh tế phức tạp, nhận diện đúng giá trị của BHNT như một công cụ bảo vệ tài chính dài hạn. Bằng chứng thực nghiệm từ Masud và cộng sự (2021) khẳng định hiểu biết tài chính giảm thiểu rủi ro bất cân xứng thông tin, thúc đẩy thái độ tích cực và dẫn đến ý định mua rõ rệt. Từ đó, giả thuyết sau được đề xuất:
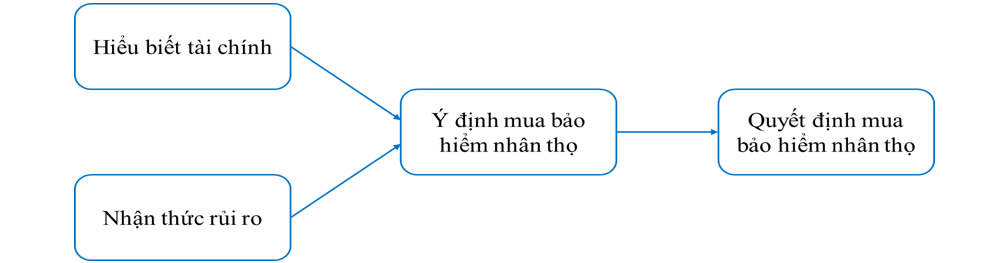
H1: Hiểu biết tài chính tác động tích cực đến Ý định mua BHNT.
Nhận thức rủi ro và hành vi mua bảo hiểm
Nhận thức rủi ro là đánh giá chủ quan của cá nhân về xác suất xảy ra và hậu quả của các sự kiện bất ngờ (bệnh tật, tai nạn, mất thu nhập). Anderson và Nevin (1975), Giri (2018) chỉ ra rằng, khi hộ gia đình cảm nhận sâu sắc về tính dễ bị tổn thương tài chính, họ sẽ chủ động tìm kiếm các công cụ chuyển giao rủi ro. Các nghiên cứu khác (Weber và cộng sự, 2002; Kumar, 2019) đồng thuận rằng nhận thức rủi ro hoạt động như một "chất xúc tác" kích hoạt hành vi phòng ngừa. Do đó, nghiên cứu đề xuất giả thuyết:
H2: Nhận thức rủi ro tác động tích cực đến Ý định mua BHNT.
Vai trò của ý định mua và cơ chế trung gian
Trong khuôn khổ Lý thuyết hành vi có kế hoạch (TPB) của Ajzen (1991), ý định hành vi được xác định là tiền đề trung tâm dự báo trực tiếp hành vi thực tế. Đối với lĩnh vực BHNT, ý định mua (Purchase Intention - PI) phản ánh mức độ sẵn sàng, quyết tâm và nỗ lực chủ quan của các hộ gia đình trong việc tìm kiếm thông tin, lựa chọn sản phẩm và phân bổ ngân sách để ký kết hợp đồng trong một khoảng thời gian xác định. Power và Hobbs (2015), Amari và cộng sự (2020), McKinsey & Company (2023) cho rằng, việc mua bảo hiểm không phải là một quyết định tức thời mà là một quá trình nhận thức phức tạp, do đó ý định mua đóng vai trò là cơ chế trung gian then chốt. Cơ chế này hoạt động như một "cầu nối" tất yếu, giúp chuyển hóa những nền tảng tâm lý sâu xa - cụ thể là năng lực hiểu biết tài chính (Financial Literacy) và sự lo ngại về các biến cố rủi ro (Risk Perception) - thành hành động mua thực tiễn. Do đó, nghiên cứu đề xuất các giả thuyết:
H3: Ý định mua BHNT tác động tích cực đến Quyết định mua BHNT.
H4a: Ý định mua đóng vai trò trung gian trong mối quan hệ giữa Hiểu biết tài chính và Quyết định mua BHNT.
H4b: Ý định mua đóng vai trò trung gian trong mối quan hệ giữa Nhận thức rủi ro và Quyết định mua BHNT.
Từ nền tảng lý thuyết và các giả thuyết nghiên cứu, nhóm tác giả đề xuất mô hình nghiên cứu như Hình 1.
Hình 1: Mô hình nghiên cứu
 Nguồn: Nhóm tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Thiết kế nghiên cứu và thu thập dữ liệu
Nghiên cứu áp dụng phương pháp định lượng với thiết kế khảo sát cắt ngang. Dữ liệu sơ cấp được thu thập từ đại diện các hộ gia đình trên địa bàn TP. Hải Phòng trong năm 2025. Để đảm bảo tính đại diện, đối tượng khảo sát phải từ 22 tuổi trở lên, có thu nhập và có khả năng quyết định tài chính độc lập cho hộ gia đình. Quy mô mẫu được xác định theo nguyên tắc của Hair và cộng sự (2010), Piriyakul (2021) yêu cầu tối thiểu 5 quan sát cho mỗi biến đo lường. Với 17 biến quan sát, cỡ mẫu tối thiểu là 85. Nghiên cứu thực tế đã thu về 234 phiếu hợp lệ, đạt tỷ lệ mẫu/biến là 13.8:1, đảm bảo tính ổn định và độ tin cậy nghiêm ngặt cho ước lượng mô hình cấu trúc tuyến tính (SEM). Bảng hỏi được phân phối song song qua nền tảng trực tuyến (Google Forms) và trực tiếp bằng giấy.
Thang đo lường
Thang đo các cấu trúc khái niệm được kế thừa từ các nghiên cứu trước đây và đánh giá trên thang điểm Likert 5 mức độ (từ 1- Hoàn toàn không đồng ý, đến 5- Hoàn toàn đồng ý). Thang đo được kế thừa và tinh chỉnh từ các nghiên cứu quốc tế uy tín:
Hiểu biết tài chính (FL): Đo lường bằng 5 biến quan sát (ví dụ: am hiểu lãi suất, lạm phát, rủi ro), kế thừa từ Lusardi và Mitchell (2014) và OECD (2023).
Nhận thức rủi ro (RP): Đo lường bằng 4 biến (cảm nhận về rủi ro tai nạn, gián đoạn thu nhập), dựa trên Slovic (1987), Weber (2002).
Ý định mua (PI): Đo lường bằng 4 biến, dựa trên Ajzen (1991), Masud và cộng sự (2021a).
Quyết định mua (PB): Đo lường bằng 4 biến, dựa trên mô hình của Ajzen (1991), Masud và cộng sự (2021), phản ánh sự ưu tiên ngân sách và nỗ lực thực thi hành vi mua thực tế.
Kỹ thuật phân tích
Dữ liệu được xử lý bằng phần mềm SPSS và AMOS. Các kỹ thuật phân tích bao gồm: (1) Thống kê mô tả đặc điểm mẫu; (2) Đánh giá độ tin cậy thang đo bằng hệ số Cronbach’s Alpha; (3) Phân tích nhân tố khám phá (EFA); (4) Phân tích nhân tố khẳng định (CFA) để kiểm định tính hội tụ, phân biệt; và (5) Phân tích SEM để kiểm định các giả thuyết trực tiếp và gián tiếp.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ PHÂN TÍCH
Đặc điểm nhân khẩu học
Mẫu nghiên cứu (N = 234) có sự chênh lệch về giới tính với 68.8% là nữ và 31.2% là nam, phản ánh vai trò nữ giới đang chi phối các quyết định tài chính dự phòng trong gia đình. Độ tuổi chủ yếu tập trung vào nhóm lao động từ 25-45 tuổi (chiếm 73.6%). Đa số người trả lời có trình độ Đại học (56.8%); thu nhập hộ gia đình phổ biến ở mức 15-30 triệu đồng/tháng (53.0%); 81.2% đã kết hôn.
Bảng 1: Đặc điểm mẫu nghiên cứu
|
Yếu tố |
Thành phần |
Số lượng |
Tỷ lệ % |
|---|---|---|---|
|
Giới tính |
Nam |
73 |
31.2 |
|
Nữ |
161 |
68.8 |
|
|
Tuổi |
Dưới 25 tuổi |
8 |
3.4 |
|
Từ 25 - 35 tuổi |
86 |
36.8 |
|
|
Từ 36 - 45 tuổi |
86 |
36.8 |
|
|
Từ 46 - 55 tuổi |
40 |
17.1 |
|
|
Trên 55 tuổi |
14 |
6.0 |
|
|
Nghề nghiệp |
Cán bộ/Công chức/Viên chức |
24 |
10.3 |
|
Công nhân/Lao động phổ thông |
20 |
8.5 |
|
|
Kinh doanh/Tự do |
72 |
30.8 |
|
|
Nhân viên văn phòng |
94 |
40.2 |
|
|
Nội trợ/hưu trí |
7 |
3.0 |
|
|
Khác |
17 |
7.3 |
|
|
Thu nhập |
Dưới 15 triệu đồng |
42 |
17.9 |
|
Từ 15 - dưới 30 triệu đồng |
124 |
53.0 |
|
|
Từ 30 - dưới 50 triệu đồng |
47 |
20.1 |
|
|
Từ 50 triệu đồng trở lên |
21 |
9.0 |
Kiểm định mô hình đo lường
Kiểm định độ tin cây của thang đo
Kiểm tra độ tin cậy Cronbach’s Alpha cho thấy các thang đo đều đạt mức xuất sắc, cụ thể: FL (0.912), RP (0.901), PI (0.887) và PB (0.847). Phân tích EFA trích xuất được 4 nhân tố với giá trị KMO = 0.901 (p < 0.001) và tổng phương sai trích đạt 66.969%, chứng tỏ dữ liệu giải thích cực kỳ tốt cho các biến số.
Bảng 2: Kiểm định độ tin cậy của thang đo
|
Mã hoá |
Tiêu chí |
Hệ số tương quan biến tổng |
Hệ số Cronbach’s Alpha |
|---|---|---|---|
|
Hiểu biết tài chính |
Cronbach’s Alpha = 0.912 |
||
|
FL1 |
Tôi hiểu rõ các khái niệm tài chính cơ bản như lãi suất, lạm phát |
0.717 |
0.904 |
|
FL2 |
Tôi có kiến thức về các sản phẩm và dịch vụ tài chính khác nhau (ví dụ: tiết kiệm, đầu tư, bảo hiểm). |
0.802 |
0.887 |
|
FL3 |
Tôi tự tin vào khả năng lập kế hoạch và quản lý tài chính cá nhân của mình |
0.814 |
0.884 |
|
FL4 |
Tôi biết cách đánh giá các rủi ro liên quan đến những quyết định tài chính |
0.790 |
0.891 |
|
FL5 |
Trước khi đưa ra quyết định tài chính quan trọng, tôi luôn tìm hiểu thông tin kỹ lưỡng. |
0.768 |
0.894 |
|
Nhận thức rủi ro |
Cronbach’s Alpha = 0.901 |
||
|
RP1 |
Tôi thường lo lắng về những sự kiện bất ngờ (như tai nạn, bệnh tật) có thể xảy ra. |
0.787 |
0.869 |
|
RP2 |
Tôi cảm thấy sự ổn định tài chính của gia đình tôi dễ bị ảnh hưởng bởi các rủi ro trong cuộc sống. |
0.790 |
0.869 |
|
RP3 |
Tôi nhận thấy nguy cơ mất mát nguồn thu nhập do bệnh tật hoặc tai nạn là một mối đe dọa thực sự. |
0.788 |
0.869 |
|
RP4 |
Tôi cho rằng việc chuẩn bị một quỹ tài chính dự phòng cho các tình huống khẩn cấp là rất quan trọng. |
0.751 |
0.882 |
|
Ý định mua BHNT |
Cronbach’s Alpha = 0.887 |
||
|
PI1 |
Tôi dự định sẽ tìm hiểu về các sản phẩm BHNT trong thời gian tới |
0.772 |
0.846 |
|
PI2 |
Tôi có ý định mua một hợp đồng BHNT để bảo vệ tài chính cho gia đình. |
0.760 |
0.851 |
|
PI3 |
Tôi sẽ nỗ lực để tham gia một hợp đồng BHNT phù hợp |
0.777 |
0.845 |
|
PI4 |
Tôi có khả năng sẽ mua BHNT sau khi được tư vấn đầy đủ |
0.701 |
0.873 |
|
Quyết định mua BHNT |
Cronbach’s Alpha = 0.847 |
||
|
PB1 |
Việc tham gia BHNT là một trong những ưu tiên tài chính hàng đầu của tôi hiện nay |
0.659 |
0.817 |
|
PB2 |
Tôi quyết tâm sẽ dành ra một khoản ngân sách để tham gia BHNT. |
0.700 |
0.799 |
|
PB3 |
Tôi tin rằng quyết định tham gia BHNT là một quyết định tài chính đúng đắn và cần thiết cho bản thân và gia đình |
0.717 |
0.791 |
|
PB4 |
Tôi sẽ chủ động tìm kiếm và lựa chọn một sản phẩm BHNT phù hợp, bất kể tốn thời gian hay công sức. |
0.663 |
0.815 |
Phân tích nhân tố khám phá EFA
Sau khi chạy kiểm định độ tin cậy Cronbach’s Alpha không có biến nào bị loại, nhóm tác giả thực hiện phân tích nhân tố khám phá (EFA) cho các biến trong mô hình, bao gồm 4 nhân tố: Hiểu biết tài chính (FL), Nhận thức rủi ro (RP), Ý định mua BHNT (PI), Quyết định mua BHNT (PB). Kết quả phân tích nhân tố khám phá EFA được trình bày tại Bảng 3.
Bảng 3: Kết quả phân tích EFA
|
Yếu tố đánh giá |
Giá trị kiểm định |
|---|---|
|
Hệ số KMO |
0.901 |
|
Giá trị sig trong kiểm định Bartlett’s |
0.000 |
|
Tổng phương sai trích |
66.969 |
|
Giá trị Eigenvalue |
1.100 |
Bảng 3 cho thấy kết quả EFA lần đầu tiên:
- KMO = 0.901 > 0.5, cho thấy mẫu dữ liệu phù hợp để thực hiện EFA.
- Sig Bartlett’s Test = 0.000 < 0.05, xác nhận các biến quan sát có mối tương quan với nhau.
Như vậy, kết quả phân tích nhân tố khám phá EFA là phù hợp. Có 4 nhân tố được trích dựa vào tiêu chí Eigenvalue = 1.100 > 1, và 4 nhân tố này tóm tắt thông tin của 17 biến quan sát đưa vào EFA một cách tốt nhất. Tổng phương sai mà 4 nhân tố này trích được là 66.969% > 50%, nên 4 nhân tố được trích giải thích 66.969% biến thiên của dữ liệu của 17 biến quan sát tham gia vào EFA.
Kết quả ma trận xoay Pattern Matrix được trình bày ở Bảng 4, cho thấy 17 biến quan sát được phân thành 4 nhân tố, mà 4 nhân tố này chính là đại diện của 17 biến quan sát trước đó. Hơn nữa, tất cả các biến quan sát đều có hệ số tải nhân tố (Factor Loading) lớn hơn 0.5, nên trong mô hình nghiên cứu không có các biến xấu.
Cụ thể: Sau khi kiểm định với cỡ mẫu là 234 bằng phần mềm SPSS, các thang đo được xác định trong mô hình nghiên cứu lý thuyết đều đạt tiêu chuẩn, không có thành phần thang đo nào cần loại bỏ. Do đó các nhân tố đề xuất trong mô hình không có sự thay đổi, đồng thời giữ nguyên nội hàm của các khái niệm. Mô hình nghiên cứu chính thức không khác biệt so với mô hình đề xuất. Phân tích CFA khẳng định mức độ phù hợp của mô hình đo lường với dữ liệu thực tế: CMIN/df = 2.334 (< 3); CFI = 0.945; TLI = 0.932; GFI = 0.881; và RMSEA = 0.076 (< 0.08). Tất cả các hệ số tải nhân tố (Factor Loading) chuẩn hóa đều vượt mức 0.7. Các chỉ số độ tin cậy tổng hợp (CR) dao động từ 0.847 đến 0.909, và Phương sai trích xuất trung bình (AVE) từ 0.581 đến 0.678 (> 0.5), hoàn toàn đáp ứng các điều kiện về giá trị hội tụ và tính phân biệt nghiêm ngặt nhất.
Để kiểm định tính hội tụ nghiên cứu đánh giá dựa vào giá trị AVE với tiêu chí các chỉ số AVE phải lớn hơn hoặc bằng 0,5. Kết quả phân tích cho thấy tất cả các giá trị AVE đều đạt yêu cầu (≥ 0,5), do đó tính hội tụ được đảm bảo. Để đạt được tính phân biệt, các chỉ số MSV phải nhỏ hơn chỉ số AVE tương ứng. Đồng thời các chỉ số SQRTAVE phải lớn hơn các chỉ số Inter-Construct Correlations. Đồng thời, dựa vào kết quả này ta có thể kết luận rằng các tiêu chuẩn để đánh giá tính phân biệt đều được đảm bảo. Thông qua bảng số liệu, tất cả các hệ số tải chuẩn hóa đều > 0,5 do đó tất cả các biến đều đạt tiêu chuẩn. Mặt khác, kết quả phân tích cho thấy rằng các giá trị của độ tin cậy đều > 0,7, do đó toàn bộ các biến quan sát đều có ý nghĩa trong thang đo. Ta có thể kết luận thang đo được sử dụng trong nghiên cứu đạt tiêu chuẩn về độ tin cậy, hay độ tin cậy của thang đo được đảm bảo.
Bảng 4: Kết quả đánh giá CR, AVE, MSV và SQRTAVE
|
|
CR |
AVE |
MSV |
MaxR(H) |
FL |
RP |
PB |
PI |
|---|---|---|---|---|---|---|---|---|
|
FL |
0.909 |
0.668 |
0.496 |
0.913 |
0.817 |
|||
|
RP |
0.894 |
0.678 |
0.200 |
0.897 |
0.413*** |
0.824 |
||
|
PB |
0.847 |
0.581 |
0.530 |
0.850 |
0.684*** |
0.417*** |
0.762 |
|
|
PI |
0.887 |
0.664 |
0.530 |
0.891 |
0.704*** |
0.448*** |
0.728*** |
0.815 |
Như vậy, kết quả kiểm định CFA cho thấy, các khái niệm đều đạt yêu cầu về giá trị cũng như độ tin cậy, số lượng nhân tố và các biến đo lường trên các nhân tố đó phù hợp với mong đợi trên nền tảng lý thuyết đã được thiết lập trước đó. Vì vậy, thang đo phù hợp sử dụng cho phân tích mô hình cấu trúc tuyến tính tiếp theo.
Kiểm định giả thuyết bằng mô hình cấu trúc tuyến tính (SEM)
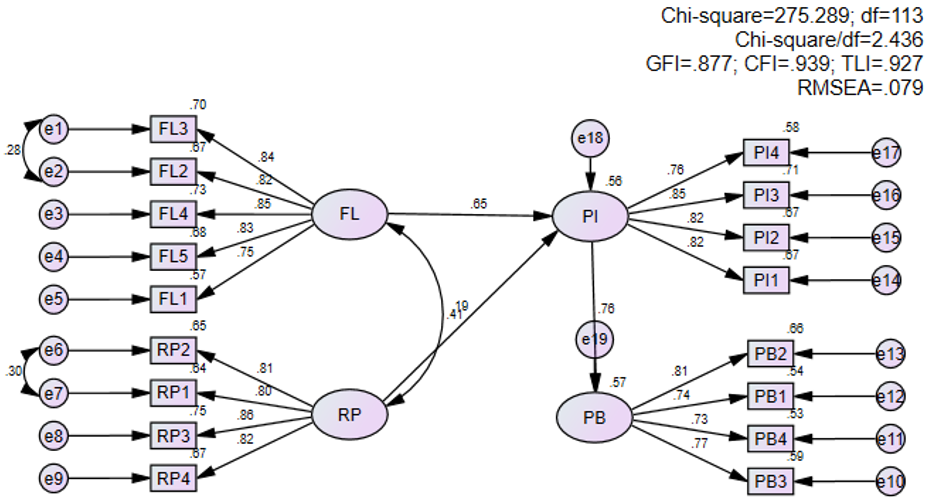
Kết quả kiểm định cho thấy các chỉ tiêu phân tích liên quan đều đạt tiêu chuẩn cần thiết, khẳng định mô hình nghiên cứu đạt mức độ phù hợp với dữ liệu nghiên cứu thu thập được. Cụ thể: Chi-square/df đạt giá trị 2,436 < 3; GFI đạt 0,877; CFI đạt 0,939; TLI đạt 0,927. Như vậy cả 2 chỉ số CFI và TLI đều lớn hơn 0,9 và 0,8 < GFI < 0,9. Đồng thời chỉ số RMSEA đạt 0,079 nhỏ hơn 0,08 theo tiêu chuẩn của Hair và cộng sự (2010).
Hình 2: Kết quả phân tính mô hình cấu trúc tuyến tính chuẩn hóa
Nguồn: Nhóm tác giả tổng hợp
Bảng 5: Hệ số hồi quy chưa chuẩn hóa
|
Giả thuyết |
Tương quan |
Ước lượng |
S.E |
C.R |
P |
|
||
|---|---|---|---|---|---|---|---|---|
|
H1 |
PI |
← |
FL |
.771 |
.085 |
9.062 |
*** |
FL_PI |
|
H2 |
PI |
← |
RP |
.229 |
.074 |
3.107 |
.002 |
RP_PI |
|
H3 |
PB |
← |
PI |
.572 |
.058 |
9.835 |
*** |
PI_PB |
Thông qua các chỉ tiêu thống kê, nhóm tác giả kiểm định các giả thuyết nghiên cứu đã đề xuất. Kết quả phân tích SEM cho thấy mô hình cấu trúc có độ tương thích tốt (CMIN/df = 2.436; CFI = 0.939; TLI = 0.927; RMSEA = 0.079). Cả 3 giả thuyết trực tiếp đều được chấp nhận với mức ý nghĩa p < 0.05:
H1: Hiểu biết tài chính tác động mạnh và thuận chiều đến Ý định mua (β = 0.650, p < 0.001).
H2: Nhận thức rủi ro cũng có tác động tích cực đến Ý định mua, tuy nhiên ở biên độ hẹp hơn (β = 0.192, p = 0.002).
H3: Ý định mua dẫn dắt mạnh mẽ Quyết định mua thực tế (β = 0.757, p < 0.001).
Kết quả kiểm định cho thấy tất các các mối quan hệ trong mô hình nghiên cứu đều có ý nghĩa thống kê với độ tin cậy 95% do tất cả các giá trị p đều nhỏ hơn 0,05, Mặt khác, các ước lượng tương ứng với từng mối quan hệ thể hiện giá trị khác nhau, trong đó có các mối quan hệ thuận chiều. Do đó, các giả thuyết đều được chấp nhận. Đồng thời kiểm định mô hình cũng khẳng định thang đo lường các khái niệm trong mô hình đạt giá trị về mặt lý thuyết.
Bảng 6: Mối quan hệ trung gian
|
Giả thuyết |
Mối quan hệ |
Ước tính không chuẩn hóa |
Giới hạn trên |
Giới hạn dưới |
Giá trị P (Sig) |
Ước tính chuẩn hóa |
|---|---|---|---|---|---|---|
|
H4a |
FL → PI → PB |
0.441 |
0.343 |
0.562 |
0.001 |
0.492*** |
|
H4b |
RP → PI → PB |
0.131 |
0.047 |
0.221 |
0.007 |
0.145** |
Bằng cách sử dụng Indirect effects, thu được kết quả như Bảng 6, ta thấy PI đều có vai trò trung gian ảnh hưởng lên mối quan hệ giữa FL, RP và PB (vì p < 0.05).
Ngoài ra, ta thấy hệ số hồi quy chuẩn hóa của các mối quan hệ đều có ý nghĩa và 2 giá trị giới hạn trên và giới hạn dưới cùng dấu dương. Chính vì vậy, các mối quan hệ trung gian thể hiện ý nghĩa là khi biến trung gian tăng thì mối quan hệ giữa các biến độc lập và phụ thuộc ngày càng tăng.
Kết quả phân tích cho thấy mối quan hệ trung gian đều có ý nghĩa. Từ bảng kết quả nghiên cứu trên, nhóm tác giả kiểm định các giả thuyết nghiên cứu đề xuất và cho kết quả các giả thuyết H4a, H4b là đều được chấp nhận. Thông qua hệ số ước lượng chuẩn hóa của mức độ ảnh hưởng giữa các nhân tố, có thể đánh giá được tầm quan trọng của từng nhân tố đối với việc ảnh hưởng đến quyết định mua (Bảng 7).
Bảng 7: Hệ số hồi quy chuẩn hóa
|
Stt |
Tương quan |
Ước lượng |
||
|---|---|---|---|---|
|
1 |
PI |
← |
FL |
0.650 |
|
2 |
PI |
← |
RP |
0.192 |
|
3 |
PB |
← |
PI |
0.757 |
Nguồn: Nhóm tác giả tổng hợp
Kết quả tại Bảng 7 cho thấy Hiểu biết tài chính (FL) có ảnh hưởng tích cực mạnh mẽ đến Ý định mua BHNT (PI) với hệ số hồi quy chuẩn hóa β = 0,650, cho thấy khi mức độ hiểu biết tài chính của cá nhân tăng lên, họ có xu hướng tham gia BHNT nhiều hơn. Tương tự, Nhận thức rủi ro (RP) có tác động tích cực đến Ý định mua bảo hiểm với β = 0,192, phản ánh rằng khi người tiêu dùng nhận thức được rủi ro cao hơn, sẽ tác động tích cực đến ý định mua bảo hiểm nhân thọ, ý định mua bảo hiểm nhân thọ tác động mạnh đến quyết định mua bảo hiểm. Bên cạnh đó, Ý định mua BHNT (PI) có ảnh hưởng tích cực mạnh đến Quyết định mua (PB) với β = 0,757, cho thấy khi người tiêu dùng đã tham gia bảo hiểm, họ có xu hướng nhận thức rõ hơn về giá trị và lợi ích mà bảo hiểm mang lại. Nhìn chung, kết quả này khẳng định rằng hiểu biết tài chính là yếu tố có ảnh hưởng lớn nhất đến hành vi mua BHNT, nhận thức rủi ro cũng có tác động cùng chiều, nhưng ở mức độ thấp hơn.
Cuối cùng, ở bảng Squared Multiple Correlations ta có các biến độc lập có ý nghĩa thống kê tác động tới 56,3% sự biến thiên dữ liệu của biến PI và PI tác động 57,3% sự biến thiên dữ liệu của biến phụ thuộc PB.
THẢO LUẬN
Phát hiện của nghiên cứu củng cố mạnh mẽ giá trị của Lý thuyết hành vi có kế hoạch (TPB) trong việc giải thích quyết định tài chính bảo hiểm. Điểm nổi bật của nghiên cứu này là sự áp đảo của Hiểu biết tài chính so với Nhận thức rủi ro đối với ý định mua tại thị trường Hải Phòng. Trong khi các mô hình học thuật tại Ấn Độ (Giri, 2018) hay Malaysia (Masud và cộng sự, 2021b) xem nhận thức rủi ro như yếu tố dẫn dắt chính yếu, bối cảnh tại một đô thị phát triển mạnh mẽ như Hải Phòng lại phản ánh một cơ chế tâm lý khác. Thu nhập ổn định và đời sống vật chất cao khiến các hộ gia đình cảm thấy ít bị đe dọa bởi rủi ro cấp thiết. Họ có xu hướng ưu tiên các kênh tích lũy tài sản truyền thống (bất động sản, vàng, tiết kiệm) để đối phó với bất trắc. Do đó, nhận thức rủi ro tại đây mang tính bị động và gây ra sự do dự, có tác động bổ trợ trong việc kích hoạt hành vi mua. Ngược lại, hiểu biết tài chính hoạt động như một chiến lược chủ động: Những khách hàng thấu hiểu về lạm phát, giá trị dòng tiền và sự phân tán rủi ro sẽ nhìn nhận BHNT như một mảnh ghép đầu tư/bảo vệ hoàn chỉnh và thiết yếu trong danh mục tài chính của họ.
HẠN CHẾ NGHIÊN CỨU
Mặc dù công trình đã đạt được các mục tiêu cốt lõi, vẫn tồn tại một số hạn chế: Nghiên cứu được thực hiện với phương pháp lấy mẫu thuận tiện tại TP. Hải Phòng, dù cỡ mẫu 234 đảm bảo sức mạnh thống kê cho SEM, không gian nghiên cứu vẫn mang tính cục bộ, khó đại diện cho khu vực nông thôn hay quy mô toàn quốc. Mô hình chỉ xem xét 2 yếu tố tâm lý chính (hiểu biết tài chính, nhận thức rủi ro) mà chưa kiểm soát các biến ngoại lai như lòng tin, chất lượng thương hiệu hay ảnh hưởng của mạng xã hội, những yếu tố được xem là đang biến động mạnh trong bối cảnh thị trường bảo hiểm hiện nay.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Nghiên cứu cung cấp bằng chứng thực nghiệm khẳng định rằng: Hiểu biết tài chính là yếu tố quyết định số một đến hành vi mua BHNT của hộ gia đình tại TP. Hải Phòng, trong khi nhận thức rủi ro đóng vai trò bổ trợ để kích hoạt ý định. Dựa trên kết quả này, các hàm ý quản trị sâu sắc được đề xuất cho các doanh nghiệp bảo hiểm nhằm vượt qua giai đoạn thách thức: Doanh nghiệp phải chuyển hướng thiết kế hợp đồng theo tiêu chí Đơn giản - Linh hoạt - Minh bạch. Tập trung vào nhóm khách hàng trung lưu (thu nhập 15-30 triệu) bằng các sản phẩm kết hợp quyền lợi chăm sóc sức khỏe toàn diện với hệ thống y tế địa phương (Bệnh viện Việt Tiệp, Vinmec Hải Phòng). Bảng minh họa phí và tỷ lệ phân bổ quỹ phải được công khai, tránh mập mờ. Cần tái cơ cấu năng lực tư vấn viên, tư vấn viên phải được định hình là "nhà hoạch định tài chính" thay vì chỉ là người bán hàng. Cần chuẩn hóa quy trình tiếp cận, tuân thủ nghiêm ngặt quy định ghi âm tư vấn của Luật Kinh doanh bảo hiểm 2022 để kiểm soát rủi ro. Bên cạnh kênh đại lý truyền thống, cần thúc đẩy mô hình mô hình hợp tác giữa ngân hàng và công ty bảo hiểm, trong đó ngân hàng sử dụng mạng lưới chi nhánh và tệp khách hàng sẵn có để phân phối các sản phẩm bảo hiểm và nền tảng số hóa. Chiến lược truyền thông cần nhắm trúng đích vào tệp phụ nữ và nhóm tuổi 25-45. Các doanh nghiệp không nên chỉ dùng chiến thuật "bán nỗi sợ", mà phải định vị mình như "nhà giáo dục tài chính", tổ chức các hội thảo quản lý gia sản, cung cấp công cụ tính toán dòng tiền để nâng cao trực tiếp hiểu biết tài chính của khách hàng. Hợp tác sâu rộng với các tổ chức như Hội Phụ nữ, Công đoàn tại địa phương để gia tăng độ phủ sóng và niềm tin.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211.
2. Ajzen, I., & Fishbein, M. (1980). Understanding attitudes and predicting social behavior. Prentice-Hall.
3. Amari, M., Salhi, B., & Jarboui, A. (2020). Evaluating the effects of sociodemographic characteristics and financial education on saving behavior. International Journal of Sociology and Social Policy.
4. Anderson, D. R., & Nevin, D. R. (1975). Determinants of young marrieds’ life insurance purchasing behavior: An empirical investigation. Journal of Risk and Insurance.
5. Ansar, S., Klapper, L., & Singer, D. (2023). The importance of financial education for the effective use of formal financial services. Journal of Financial Literacy and Wellbeing, 1(1), 28-46.
6. Giri, M. (2018). A study on determinants of life insurance demand in India (Doctoral dissertation, Indian Institute of Technology Kanpur, India).
7. Hair, J., Black, W., Babin, B., Anderson, R., & Tatham, R. (2010). Multivariate Data Analysis. Pearson Prentice Hall, Upper Saddle River.
8. Kumar, A. (2019). Investigating household choice for health and life insurance. Applied Economics Letters.
9. Lusardi, A., & Mitchell, O. S. (2014). The economic importance of financial literacy: Theory and evidence. Journal of Economic Literature, 52(1), 5-44.
10. Masud, M. M., Ahsan, M. R., Ismail, N. A., & Rana, M. S. (2021a). The underlying drivers of household purchase behaviour of life insurance. Society and Business Review.
11. Masud, M. M., Rana, M. S., Akhtar, R., & Afroz, R. (2021b). Understanding risk perception and insurance purchase intention: Evidence from life insurance consumers. Journal of Risk and Financial Management, 14(11), 555.
12. McKinsey & Company (2023). Global Insurance Report 2023: Navigating Asia’s evolving market.
13. Niu, G., Zhou, Y., & Gan, H. (2020). Financial literacy and retirement preparation in China. Pacific-Basin Finance Journal.
14. OECD (2023). OECD/INFE 2023 Framework for Financial Competence of Adults. Paris: Organisation for Economic Co-operation and Development.
15. Piriyakul, M. (2021). Sample size determination for structural equation modeling (SEM). The Journal of Industrial Technology.
16. Power, M., & Hobbs, J. M. (2015). A comparative analysis of financial professionals’ perceptions of graduating business students’ retirement planning familiarity, motivation, and preparedness. Journal of Economics and Economic Education Research.
17. Slovic, P. (1987). Perception of risk. Science, 236(4799), 280-285.
18. Thủ tướng Chính phủ (2023). Quyết định số 07/QĐ-TTg ngày 5/1/2023 phê duyệt Chiến lược phát triển thị trường bảo hiểm Việt Nam đến năm 2030.
19. Weber, E. U., Blais, A. R., & Betz, N. E. (2002). A domain-specific risk-attitude scale: Measuring risk perceptions and risk behaviors. Journal of Behavioral Decision Making, 15(4), 263-290.
| Ngày nhận: 12/2/2026; Ngày hoàn thiện biên tập: 25/3/2026; Ngày duyệt đăng: 27/3/2026 |
Tin liên quan


Các tin khác

Nhân tố ảnh hưởng đến quản lý trong phát triển chính quyền số: Thực tiễn nghiên cứu tại Hà Tĩnh và hàm ý chính sách

Phát triển nguồn nhân lực chất lượng cao vùng Đông Nam Bộ trong kỷ nguyên mới

Mô hình nghiên cứu các thành tố tiếp thị liên kết tác động đến hành vi mua nông sản vùng miền của người tiêu dùng đô thị Việt Nam

Khả năng hỗ trợ của công nghệ thông tin và niềm tin đối với nền tảng thương mại xã hội trong ngành hàng thời trang: Phương pháp SEM Bayesian

Các yếu tố ảnh hưởng đến sự gắn kết của người lao động với doanh nghiệp tại Công ty TNHH Tata Coffee Việt Nam

Đề xuất mô hình nghiên cứu các nhân tố ảnh hưởng đến năng lực cạnh tranh của du lịch nông nghiệp tại TP. Đồng Nai

Năng lực chuyển đổi số, đổi mới mô hình kinh doanh và hiệu quả kinh doanh của doanh nghiệp khởi nghiệp

Các nhân tố ảnh hưởng đến khả năng tiếp cận tín dụng phi chính thức của hộ kinh doanh cá thể tại TP. Hà Nội

Phát triển du lịch cộng đồng gắn với văn hóa địa phương tại khu du lịch sinh thái Cồn Sơn, TP. Cần Thơ


