


Game hóa tín dụng số và sức khỏe tài chính chủ quan: Vai trò của bóp méo kế toán tinh thần và hành vi vay bốc đồng
Nguyễn Phúc Khánh
Trường Đại học Văn Hiến
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích mặt tối của game hóa trong tín dụng số và mối liên hệ của hiện tượng này với sức khỏe tài chính chủ quan. Kết quả cho thấy, cường độ game hóa có quan hệ dương với sự bóp méo kế toán tinh thần; sự bóp méo này có quan hệ dương với hành vi vay bốc đồng; và hành vi vay bốc đồng có quan hệ âm với sức khỏe tài chính chủ quan. Hiệu ứng gián tiếp nối tiếp có ý nghĩa thống kê, phù hợp với lập luận rằng mối liên hệ của game hóa với sức khỏe tài chính được giải thích thông qua nhận thức sai lệch về giá trị tiền tệ, chi phí và nghĩa vụ hoàn trả. Hiểu biết tài chính có quan hệ âm với sự bóp méo kế toán tinh thần, còn rào cản tỉnh thức có quan hệ âm với hành vi vay bốc đồng, nhưng các hiệu ứng điều tiết không có ý nghĩa thống kê. Nghiên cứu mở rộng thảo luận về game hóa từ gắn kết sang bảo vệ người tiêu dùng và đề xuất nền tảng tín dụng làm nổi bật nghĩa vụ, chi phí và lịch trả nợ.
Từ khóa: Cường độ game hóa, hành vi vay bốc đồng, hiểu biết tài chính, kế toán tinh thần
Abstract
This study analyzes the dark side of gamification in digital credit and its relationship with subjective financial well-being. The results show that gamification intensity is positively associated with mental accounting distortion; this distortion is positively associated with impulsive borrowing behavior, and impulsive borrowing behavior is negatively associated with subjective financial well-being. The statistically significant sequential indirect effect is consistent with the argument that the relationship between gamification and financial well-being is explained through distorted perceptions of monetary value, costs, and repayment obligations. Financial literacy is negatively associated with mental accounting distortion, while mindfulness barriers are negatively associated with impulsive borrowing behavior; however, the moderating effects are not statistically significant. The study extends the discussion of gamification from engagement to consumer protection and proposes that digital credit platforms should make obligations, costs, and repayment schedules more salient.
Keywords: Gamification intensity, impulsive borrowing behavior, financial literacy, mental accounting
GIỚI THIỆU
Công nghệ tài chính đã tái cấu trúc hoạt động vay tiêu dùng và mua trước trả sau theo hướng nhanh, trực quan và làm giảm đáng kể các điểm dừng trong quá trình ra quyết định. Trong bối cảnh đó, các cơ chế như điểm thưởng, vòng quay, cấp bậc, nhiệm vụ và đồng hồ đếm ngược không chỉ làm gia tăng mức độ hứng thú của người dùng mà còn có thể rút ngắn thời gian cân nhắc trước khi chấp nhận một nghĩa vụ tín dụng. Rizwan và cộng sự (2026) cho thấy, game hóa các hoạt động tài chính có thể liên hệ với giao dịch quá mức và làm suy giảm mức độ nhạy cảm của người dùng trước rủi ro. Guttman-Kenney và cộng sự (2023) ghi nhận việc chuyển nghĩa vụ mua trước trả sau sang thẻ tín dụng phổ biến hơn ở người tiêu dùng trẻ, qua đó đặt ra quan ngại về khả năng hoàn trả. Mappadang và cộng sự (2025) cung cấp bằng chứng về mối liên hệ âm giữa việc sử dụng mua trước trả sau theo khuynh hướng bốc đồng và sức khỏe tài chính chủ quan. Mặc dù vậy, phần lớn nghiên cứu về game hóa vẫn tập trung vào khả năng gia tăng tương tác và gắn kết, trong khi chuỗi cơ chế liên kết thiết kế giao diện với kết quả tài chính bất lợi chưa được kiểm định đầy đủ. Trên cơ sở đó, nghiên cứu này lập luận rằng, cường độ game hóa có thể làm giảm mức độ nổi bật của giá trị tiền tệ thực tế và nghĩa vụ hoàn trả, từ đó làm sai lệch kế toán tinh thần, gia tăng khuynh hướng vay bốc đồng và làm suy yếu cảm nhận về an toàn tài chính. Đồng thời, mô hình xem hiểu biết tài chính là nguồn lực bảo vệ ở cấp độ cá nhân, trong khi rào cản tỉnh thức đóng vai trò như cơ chế kiểm soát ở cấp độ hệ thống. Qua đó, nghiên cứu mở rộng lý thuyết kế toán tinh thần, bổ sung góc nhìn về mặt tối của game hóa và cung cấp hàm ý cho bảo vệ người tiêu dùng cũng như thiết kế tài chính số có trách nhiệm hơn.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Các khái niệm chính
Theo Thaler (1999), kế toán tinh thần là quá trình con người tổ chức, đánh giá và theo dõi các hoạt động tài chính thông qua những khuôn khổ nhận thức riêng, vì vậy việc trình bày giao dịch dưới dạng điểm thưởng, hạn mức hoặc ưu đãi có thể làm sai lệch cách người dùng cảm nhận chi phí thực tế. Hành vi vay bốc đồng (impulsive borrowing) được hiểu là quyết định sử dụng tín dụng được đưa ra nhanh chóng nhưng thiếu cân nhắc đầy đủ về khả năng hoàn trả và hậu quả tài chính. Hệ quả của hành vi này được phản ánh qua sức khỏe tài chính chủ quan (subjective financial well-being), vốn bao gồm cảm nhận về áp lực tài chính hiện tại và mức độ an toàn tài chính trong tương lai (Netemeyer và cộng sự, 2018). Bên cạnh đó, hiểu biết tài chính (financial literacy) thể hiện năng lực tiếp nhận và vận dụng kiến thức tài chính vào quá trình ra quyết định, trong khi rào cản tỉnh thức (mindful friction) là các bước dừng có chủ ý được thiết kế trước thời điểm xác nhận khoản vay nhằm tạo thêm thời gian suy xét và hạn chế quyết định thiếu cân nhắc.
Tổng quan nghiên cứu
Nghiên cứu của Rizwan và cộng sự (2026) cho thấy, các yếu tố như điểm thưởng, huy hiệu, bảng xếp hạng và kỹ thuật kể chuyện thường làm gia tăng mức độ gắn kết, hỗ trợ hiểu biết tài chính, đồng thời tác động đến hành vi tiết kiệm, chi tiêu và đầu tư. Tuy nhiên, cách tiếp cận này chủ yếu nhấn mạnh lợi ích tương tác, trong khi chưa giải thích đầy đủ trường hợp các cơ chế trò chơi được tích hợp vào sản phẩm tín dụng, nơi quyết định của người dùng gắn trực tiếp với nghĩa vụ thanh toán và hậu quả tài chính thực tế. Nghiên cứu cũng lưu ý rằng, game hóa tài chính có thể làm phát sinh các vấn đề đạo đức, gia tăng nguy cơ thao túng và làm suy giảm độ nhạy cảm của người dùng trước rủi ro, qua đó đặt nền tảng cho hướng nghiên cứu về mặt tối của game hóa.
Theo Huebner và cộng sự (2020), khi thông tin giao dịch thẻ tín dụng được trình bày rõ ràng và dễ nhận biết hơn, người dùng có xu hướng giảm chi tiêu. Nghiên cứu của Manshad và Brannon (2021) cho thấy, phản hồi xúc giác trong thanh toán di động có thể làm giảm mức sẵn lòng chi tiêu, qua đó cho thấy cách thiết kế phản hồi có khả năng khôi phục một phần nỗi đau thanh toán. Sjam (2025) ghi nhận mức độ minh bạch thấp trong thanh toán số có liên hệ dương với chi tiêu vượt mức, mặc dù mối liên hệ này yếu hơn ở những người có hiểu biết tài chính cao. Nhìn chung, các kết quả trên cung cấp cơ sở cho cơ chế bóp méo kế toán tinh thần, bởi khi giá trị tiền tệ thực tế, chi phí và nghĩa vụ tương lai trở nên kém nổi bật, người dùng dễ đánh giá sai hậu quả của quyết định tài chính. Dẫu vậy, các nghiên cứu này chưa trực tiếp kết nối cơ chế nhận thức đó với cường độ game hóa trong môi trường tín dụng số.
Một dòng nghiên cứu khác cho thấy các tín hiệu thúc đẩy trên giao diện cũng có thể làm suy giảm chất lượng quyết định. Koh và Seah (2023) phát hiện đồng hồ đếm ngược, thông báo khan hiếm và giới hạn thời gian làm gia tăng lựa chọn ngoài dự định, nhưng bằng chứng của họ chủ yếu được xác lập trong bối cảnh thương mại điện tử. Trong lĩnh vực tín dụng, Mappadang và cộng sự (2025) ghi nhận việc sử dụng mua trước trả sau theo khuynh hướng bốc đồng có quan hệ âm với sức khỏe tài chính chủ quan. Donou-Adonsou và Leslie-Piper (2026) cho thấy, việc đồng thời tiếp xúc với mạng xã hội và dịch vụ mua trước trả sau có thể liên hệ với mức căng thẳng tài chính cao hơn. Mặc dù các công trình hiện có đã ghi nhận từng mối liên hệ riêng biệt, chúng vẫn chưa kiểm định đầy đủ chuỗi tác động từ cường độ game hóa đến sự bóp méo kế toán tinh thần, từ đó dẫn đến hành vi vay bốc đồng và cuối cùng liên hệ với sức khỏe tài chính chủ quan. Đồng thời, vai trò kết hợp của hiểu biết tài chính ở cấp độ cá nhân và rào cản tỉnh thức ở cấp độ hệ thống vẫn chưa được tích hợp trong cùng một mô hình giải thích.
Khung lý thuyết và phát triển giả thuyết
Khung nghiên cứu kết hợp lý thuyết kế toán tinh thần (mental accounting theory), nỗi đau thanh toán (pain of paying) và kiến trúc lựa chọn (choice architecture). Thaler (1999) cho rằng, cá nhân tổ chức, phân loại và đánh giá tiền thông qua các tài khoản nhận thức thay vì xử lý mọi khoản tiền như nhau. Trong giao diện tín dụng được game hóa, điểm, xu ảo và phần thưởng có thể tách việc tiếp nhận tín dụng khỏi giá trị tiền tệ thực tế, làm giảm mức độ nổi bật của nghĩa vụ nợ. Theo Huebner và cộng sự (2020), tăng tính nổi bật của giao dịch giúp giảm chi tiêu, còn Manshad và Brannon (2021) cho thấy, phản hồi xúc giác trong thanh toán di động có thể làm giảm mức sẵn lòng chi tiêu. Các bằng chứng này cho thấy cách biểu đạt và phản hồi giao diện có thể thay đổi cảm nhận về chi phí. Do đó, tác giả đề xuất giả thuyết:
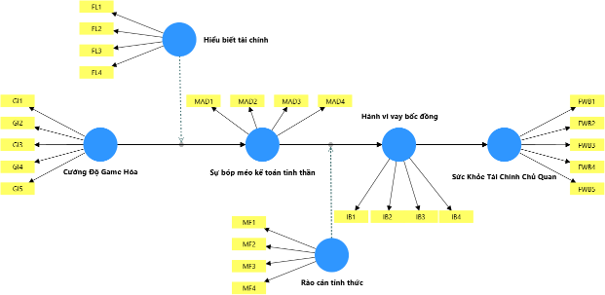
H1: Cường độ game hóa tác động dương đến Sự bóp méo kế toán tinh thần.
Khi giá trị tiền tệ thực tế được thay bằng biểu tượng trò chơi, chi phí và nghĩa vụ tương lai có thể trở nên kém minh bạch, làm giảm khả năng tự kiểm soát và gia tăng quyết định tín dụng tức thời. Sjam (2025) cho thấy, thanh toán kém minh bạch có liên hệ với chi tiêu vượt mức. Koh và Seah (2023) phát hiện tín hiệu khan hiếm và giới hạn thời gian làm tăng lựa chọn ngoài dự định. Mappadang và cộng sự (2025) ghi nhận việc sử dụng mua trước trả sau theo khuynh hướng bốc đồng có quan hệ âm với sức khỏe tài chính chủ quan. Do đó, tác giả đề xuất các giả thuyết:
H2: Sự bóp méo kế toán tinh thần tác động dương đến Hành vi vay bốc đồng.
H3: Hành vi vay bốc đồng tác động âm đến Sức khỏe tài chính chủ quan.
H4: Sự bóp méo kế toán tinh thần và Hành vi vay bốc đồng tạo thành cơ chế trung gian nối tiếp giữa Cường độ game hóa và Sức khỏe tài chính chủ quan.
Lusardi và Mitchell (2014) xem hiểu biết tài chính là dạng vốn con người hỗ trợ quyết định kinh tế. Người có mức hiểu biết tài chính cao có khả năng quy đổi điểm thưởng, lãi và phí về giá trị tiền tệ thực tế, nên ít hình thành nhận thức sai lệch khi tiếp xúc với các cơ chế game hóa. Do đó, tác giả đề xuất giả thuyết:
H5: Hiểu biết tài chính làm suy yếu tác động dương của Cường độ game hóa đến Sự bóp méo kế toán tinh thần.
Rào cản tỉnh thức gồm thời gian chờ, cảnh báo tổng nghĩa vụ, mô phỏng lịch trả nợ và yêu cầu xác nhận lại. De La Rosa và Bechler (2024) lập luận rằng thiết kế số có thể làm giảm nỗi đau thanh toán và gia tăng chi tiêu, còn Huebner và cộng sự (2020) cho thấy phản hồi nổi bật hỗ trợ khôi phục khả năng kiểm soát chi tiêu. Do đó, tác giả đề xuất các giả thuyết:
H6: Rào cản tỉnh thức làm suy yếu tác động dương của Sự bóp méo kế toán tinh thần đến Hành vi vay bốc đồng.
H7: Tác động gián tiếp nối tiếp của Cường độ game hóa đến Sức khỏe tài chính yếu hơn khi Hiểu biết tài chính và Rào cản tỉnh thức ở mức cao.
Hình 1: Mô hình nghiên cứu
 |
Tác giả đề xuất
Phương pháp nghiên cứu
Nghiên cứu sử dụng thiết kế khảo sát cắt ngang để kiểm định mô hình đề xuất. Đối tượng khảo sát là người tiêu dùng Việt Nam từ 18 tuổi trở lên, đã sử dụng dịch vụ mua trước trả sau, vay tiêu dùng số hoặc tài chính vi mô trên ứng dụng trong 6 tháng gần nhất. Mẫu được thu thập bằng phương pháp chọn mẫu thuận tiện, đồng thời kiểm soát cơ cấu theo giới tính, độ tuổi, thu nhập và khu vực cư trú. Mẫu phân tích cuối cùng gồm 453 quan sát hợp lệ. Dữ liệu được đưa vào phần mềm SPSS để phân tích.
KẾT QUẢ NGHIÊN CỨU
Đánh giá mô hình đo lường
Kết quả (Bảng 1) cho thấy, các hệ số Cronbach’s Alpha nằm trong khoảng từ 0,809 đến 0,870. Độ tin cậy tổng hợp rho a dao động từ 0,809 đến 0,877, còn rho c dao động từ 0,875 đến 0,906. Các hệ số đều > 0,70 và không vượt 0,95, cho thấy thang đo đáng tin cậy mà không trùng lặp chỉ báo quá mức. Phương sai trích trung bình nằm trong khoảng từ 0,636 đến 0,675, đều lớn hơn 0,50. Mỗi khái niệm giải thích trên một nửa phương sai của biến quan sát và đạt giá trị hội tụ.
Bảng 1: Độ tin cậy và giá trị hội tụ
| Khái niệm | Cronbach's Alpha | rho a | rho c | AVE | Đánh giá |
|---|---|---|---|---|---|
| Cường độ game hóa (GL) | 0,866 | 0,877 | 0,903 | 0,650 | Đạt |
| Hiểu biết tài chính (FL) | 0,827 | 0,874 | 0,882 | 0,652 | Đạt |
| Hành vi vay bốc đồng (IB) | 0,809 | 0,809 | 0,875 | 0,636 | Đạt |
| Rào cản tỉnh thức (MF) | 0,816 | 0,829 | 0,877 | 0,641 | Đạt |
| Sức khỏe tài chính chủ quan (RWB) | 0,870 | 0,874 | 0,906 | 0,658 | Đạt |
| Sự bóp méo kế toán tinh thần (MAD) | 0,839 | 0,840 | 0,892 | 0,675 | Đạt |
Nguồn: Tính toán của tác giả
Giá trị phân biệt được đánh giá bằng tỷ số đặc điểm khác biệt và đặc điểm tương đồng. HTMT giữa sáu khái niệm chính dao động từ 0,047 đến 0,637. Giá trị lớn nhất xuất hiện giữa Hành vi vay bốc đồng và Sức khỏe tài chính chủ quan, nhưng vẫn thấp hơn ngưỡng 0,85 (Bảng 2). Vì vậy, các cấu trúc khác biệt về mặt thực nghiệm và không đo cùng một nội dung.
Bảng 2: Giá trị phân biệt theo tỷ số đặc điểm khác biệt và đặc điểm tương đồng
| Khái niệm | GI | FL | IB | MF | FWB |
|---|---|---|---|---|---|
| GI | |||||
| FL | 0,047 | ||||
| IB | 0,399 | 0,067 | |||
| MF | 0,098 | 0,082 | 0,173 | ||
| FWB | 0,433 | 0,188 | 0,637 | 0,183 | |
| MAD | 0,558 | 0,158 | 0,616 | 0,064 | 0,571 |
Nguồn: Tính toán của tác giả
Đối với mô hình đường dẫn, số liệu (Bảng 3) cho thấy, hệ số xác định của Sự bóp méo kế toán tinh thần đạt 0,260; Hành vi vay bốc đồng đạt 0,284; Sức khỏe tài chính chủ quan đạt 0,288. Mô hình giải thích lần lượt 26,0%, 28,4% và 28,8% phương sai của 3 biến nội sinh. Cường độ game hóa có quy mô tác động 0,321 đối với Sự bóp méo kế toán tinh thần. Sự bóp méo kế toán tinh thần có quy mô tác động 0,366 đối với Hành vi vay bốc đồng. Hành vi vay bốc đồng tạo quy mô tác động 0,404 đối với Sức khỏe tài chính chủ quan. Hai tác động tương tác chỉ đạt 0,007 và 0,003, cho thấy đóng góp thực tiễn rất nhỏ.
Bảng 3: Chất lượng mô hình đường dẫn
| Chỉ tiêu | Biến hoặc quan hệ | Giá trị | Đánh giá |
|---|---|---|---|
| R² | Sự bóp méo kế toán tinh thần | 0,260 | Khả năng giải thích trung bình |
| R² | Hành vi vay bốc đồng | 0,284 | Khả năng giải thích trung bình |
| R² | Sức khỏe tài chính chủ quan | 0,288 | Khả năng giải thích trung bình |
| f² | Cường độ game hóa → Sự bóp méo kế toán tinh thần | 0,321 | Tác động trung bình, tiệm cận mức lớn |
| f² | Sự bóp méo kế toán tinh thần → Hành vi vay bốc đồng | 0,366 | Tác động lớn |
| f² | Hành vi vay bốc đồng → Sức khỏe tài chính chủ quan | 0,404 | Tác động lớn |
| f² | Hiểu biết tài chính → Sự bóp méo kế toán tinh thần | 0,032 | Tác động nhỏ |
| f² | Rào cản tỉnh thức → Hành vi vay bốc đồng | 0,031 | Tác động nhỏ |
| f² | Hiểu biết tài chính × Cường độ game hóa → Sự bóp méo kế toán tinh thần | 0,007 | Tác động không đáng kể |
| f² | Rào cản tỉnh thức × Sự bóp méo kế toán tinh thần → Hành vi vay bốc đồng | 0,003 | Tác động không đáng kể |
| VIF mô hình trong | Các quan hệ cấu trúc | 1,000 đến 1,008 | Không có hiện tượng đa cộng tuyến |
| SRMR | Mô hình ước lượng | 0,080 | Mức phù hợp chấp nhận được |
| NFI | Mô hình ước lượng | 0,839 | Mức phù hợp tương đối |
Nguồn: Tính toán của tác giả
Ngoài ra, hệ số VIF của mô hình trong nằm từ 1,000 đến 1,008, thấp hơn ngưỡng 3, nên đa cộng tuyến không ảnh hưởng đáng kể đến ước lượng. SRMR của mô hình bão hòa đạt 0,050 và của mô hình ước lượng đạt 0,080. NFI của mô hình ước lượng đạt 0,839. Nhìn chung, mô hình đo lường đạt độ tin cậy, giá trị hội tụ và giá trị phân biệt, còn mô hình đường dẫn có khả năng giải thích ở mức trung bình và không gặp vấn đề cộng tuyến. Các chỉ số này cung cấp cơ sở để tiếp tục kiểm định giả thuyết.
Kiểm định giả thuyết
Kết quả kiểm định (Bảng 4, Hình 2) cho thấy, 3 quan hệ cốt lõi có ý nghĩa thống kê. Cụ thể: Cường độ game hóa có quan hệ dương với sự bóp méo kế toán tinh thần, với hệ số 0,488, t = 14,631 và p < 0,001, hỗ trợ giả thuyết H1. Sự bóp méo kế toán tinh thần có quan hệ dương với Hành vi vay bốc đồng, với hệ số 0,512, t = 15,157 và p < 0,001, hỗ trợ giả thuyết H2. Hành vi vay bốc đồng có quan hệ âm với Sức khỏe tài chính chủ quan, với hệ số âm 0,537, t = 15,040 và p < 0,001, hỗ trợ giả thuyết H3.
Hiệu ứng gián tiếp nối tiếp từ Cường độ game hóa qua Sự bóp méo kế toán tinh thần và Hành vi vay bốc đồng đến Sức khỏe tài chính chủ quan đạt âm 0,134, t = 7,101 và p < 0,001. Khoảng tin cậy 95% từ âm 0,174 đến âm 0,100 không chứa 0, vì vậy giả thuyết H4 được hỗ trợ. Kết quả phù hợp với cơ chế trung gian giả định, trong đó mối liên hệ bất lợi của game hóa với sức khỏe tài chính được giải thích thông qua nhận thức sai lệch và quyết định vay thiếu cân nhắc.
Tương tác giữa Hiểu biết tài chính và Cường độ game hóa có hệ số âm 0,068 nhưng p = 0,067. Tương tác giữa Rào cản tỉnh thức và Sự bóp méo kế toán tinh thần có hệ số âm 0,047 nhưng p = 0,221. H5 và H6 không được hỗ trợ. Hiệu ứng gián tiếp giảm từ âm 0,166 khi 2 biến điều tiết ở mức thấp xuống âm 0,105 khi chúng ở mức cao. Xu hướng này phù hợp với giả thuyết H7, nhưng 2 đường dẫn điều tiết không có ý nghĩa thống kê, vì vậy giả thuyết H7 không được hỗ trợ.
Bảng 4: Kết quả kiểm định giả thuyết
| Giả thuyết | Quan hệ kiểm định | β | t | p | Khoảng tin cậy 95% | Kết luận |
|---|---|---|---|---|---|---|
| H1 | Cường độ game hóa → Sự bóp méo kế toán tinh thần | 0,488 | 14,631 | < 0,001 | [0,420; 0,553] | Được hỗ trợ |
| H2 | Sự bóp méo kế toán tinh thần → Hành vi vay bốc đồng | 0,512 | 15,157 | < 0,001 | [0,445; 0,577] | Được hỗ trợ |
| H3 | Hành vi vay bốc đồng → Sức khỏe tài chính chủ quan | −0,537 | 15,040 | < 0,001 | [−0,605; −0,467] | Được hỗ trợ |
| H4 | Cường độ game hóa → Sự bóp méo kế toán tinh thần → Hành vi vay bốc đồng → Sức khỏe tài chính chủ quan | −0,134 | 7,101 | < 0,001 | [−0,174; −0,100] | Được hỗ trợ |
| H5 | Hiểu biết tài chính × Cường độ game hóa → Sự bóp méo kế toán tinh thần | −0,068 | 1,834 | 0,067 | [−0,140; 0,003] | Không được hỗ trợ |
| H6 | Rào cản tỉnh thức × Sự bóp méo kế toán tinh thần → Hành vi vay bốc đồng | −0,047 | 1,223 | 0,221 | [−0,120; 0,029] | Không được hỗ trợ |
| H7 | Hiệu ứng gián tiếp có điều kiện theo hiểu biết tài chính và rào cản tỉnh thức | −0,105 khi cao; −0,166 khi thấp | 4,874; 6,454 | < 0,001 tại từng điều kiện | Khi cao: [−0,152; −0,068]; khi thấp: [−0,221; −0,120] | Không được hỗ trợ |
Nguồn: Tính toán của tác giả
Hình 2: Kết quả phân tích mô hình đường dẫn
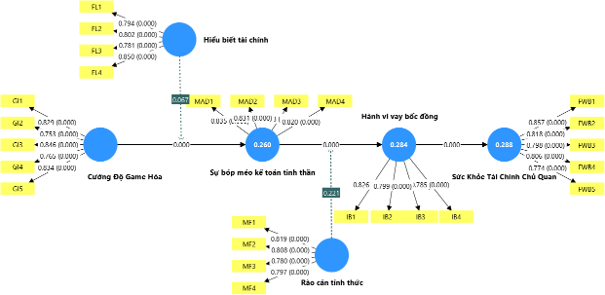 |
Kết quả phân tích từ SmartPLS
Thảo luận
Kết quả cung cấp bằng chứng phù hợp với lập luận rằng, mặt tối của game hóa có thể vận hành qua chuỗi nhận thức và hành vi. Cường độ game hóa có quan hệ dương với Sự bóp méo kế toán tinh thần, phù hợp với Thaler (1999). Khi tín dụng được biểu diễn bằng xu, điểm thưởng hoặc ưu đãi thời hạn, nghĩa vụ thanh toán có thể trở nên kém nổi bật. Kết quả tương đồng với Huebner và cộng sự (2020).
Mối quan hệ dương giữa Sự bóp méo kế toán tinh thần và Hành vi vay bốc đồng cho thấy sai lệch nhận thức có liên hệ với kết quả bất lợi khi chuyển thành quyết định tín dụng thiếu cân nhắc. Kết quả phù hợp với Koh và Seah (2023). Mối quan hệ âm giữa Hành vi vay bốc đồng và Sức khỏe tài chính chủ quan phù hợp với Mappadang và cộng sự (2025), đồng thời nhất quán với Netemeyer và cộng sự (2018), những người xem sức khỏe tài chính chủ quan là cảm nhận về áp lực tài chính hiện tại và an toàn tài chính trong tương lai. Chuỗi trung gian nối tiếp cho thấy trải nghiệm giao diện có thể liên hệ với sức khỏe tài chính chủ quan thông qua nhận thức về chi phí và hành vi vay.
Hai tương tác không có ý nghĩa cần được diễn giải thận trọng. Hiểu biết tài chính có quan hệ âm với Sự bóp méo kế toán tinh thần, nhưng không làm thay đổi có ý nghĩa ảnh hưởng của Cường độ game hóa. Điều này gợi ý hiểu biết tài chính có thể là nguồn lực bảo vệ chung, phù hợp với Lusardi và Mitchell (2014), nhưng chưa tạo ra hiệu ứng điều tiết trước thiết kế game hóa. Rào cản tỉnh thức có quan hệ âm với Hành vi vay bốc đồng, nhưng không điều tiết có ý nghĩa quan hệ giữa Sự bóp méo kế toán tinh thần và Hành vi vay bốc đồng. De La Rosa và Bechler (2024) lập luận rằng, thiết kế số có thể tái cấu trúc quyết định tài chính, nhưng kết quả hiện tại không cung cấp bằng chứng rằng rào cản tỉnh thức làm thay đổi độ mạnh của quan hệ giữa nhận thức sai lệch và hành vi vay.
KẾT LUẬN
Nghiên cứu cung cấp bằng chứng rằng, cường độ game hóa có mối liên hệ bất lợi gián tiếp với sức khỏe tài chính chủ quan thông qua chuỗi nhận thức và hành vi. Cường độ game hóa có quan hệ dương với Sự bóp méo kế toán tinh thần; Sự bóp méo kế toán tinh thần có quan hệ dương với Hành vi vay bốc đồng; còn Hành vi vay bốc đồng có quan hệ âm với cảm nhận về áp lực tài chính hiện tại và an toàn tài chính trong tương lai. Hiệu ứng trung gian nối tiếp phù hợp với lập luận rằng thiết kế giao diện có thể liên hệ với kết quả tài chính thông qua cách người dùng nhận diện giá trị tiền tệ thực tế, chi phí và nghĩa vụ hoàn trả.
Hiểu biết tài chính có quan hệ âm với Sự bóp méo kế toán tinh thần, còn Rào cản tỉnh thức có quan hệ âm với Hành vi vay bốc đồng. Tuy nhiên, 2 hiệu ứng điều tiết không có ý nghĩa thống kê. Kết quả này gợi ý giáo dục tài chính và các cơ chế hỗ trợ suy xét có thể là những hướng can thiệp cần được kiểm định thêm, nhưng chưa có đủ bằng chứng để xem chúng là điều kiện có thể vô hiệu hóa ảnh hưởng của cơ chế trò chơi.
Kết quả nghiên cứu hàm ý rằng, cơ quan quản lý nên xem game hóa tín dụng là một vấn đề liên quan đến bảo vệ người tiêu dùng. Về học thuật, nghiên cứu xác lập chuỗi liên hệ giữa thiết kế giao diện, nhận thức về nghĩa vụ tài chính, hành vi vay và sức khỏe tài chính chủ quan.
Tài liệu tham khảo:
1. De La Rosa, W., and Bechler, C. J. (2024). Unveiling the adverse effects of artificial intelligence on financial decisions via the AI-IMPACT model. Current Opinion in Psychology, 58, Article 101843. https://doi.org/10.1016/j.copsyc.2024.101843
2. Donou-Adonsou, F., and Leslie-Piper, N. (2026). Digital traps: The compounding impact of BNPL and social media on consumer financial stress. Finance Research Letters, 93, Article 109636. https://doi.org/10.1016/j.frl.2026.109636
3. Guttman-Kenney, B., Firth, C., and Gathergood, J. (2023). Buy now, pay later (BNPL) ...on your credit card. Journal of Behavioral and Experimental Finance, 37, Article 100788. https://doi.org/10.1016/j.jbef.2023.100788
4. Huebner, J., Fleisch, E., and Ilic, A. (2020). Assisting mental accounting using smartphones: Increasing the salience of credit card transactions helps consumers reduce their spending. Computers in Human Behavior, 113, Article 106504. https://doi.org/10.1016/j.chb.2020.106504
5. Koh, W. C., and Seah, Y. Z. (2023). Unintended consumption: The effects of four e-commerce dark patterns. Cleaner and Responsible Consumption, 11, Article 100145. https://doi.org/10.1016/j.clrc.2023.100145
6. Lusardi, A., and Mitchell, O. S. (2014). The economic importance of financial literacy: Theory and evidence. Journal of Economic Literature, 52(1), 5-44. https://doi.org/10.1257/jel.52.1.5
7. Manshad, M. S., and Brannon, D. (2021). Haptic-payment: Exploring vibration feedback as a means of reducing overspending in mobile payment. Journal of Business Research, 122, 88-96. https://doi.org/10.1016/j.jbusres.2020.08.049
8. Mappadang, A., Hendryadi, H., Yoewono, H., Elizabeth, E., and Fitriawati, R. (2025). The God locus of financial control, impulsive use of buy-now-pay-later service, and subjective financial well-being among accounting students: The role of social comparison tendencies. Cogent Social Sciences, 11(1), Article 2474192. https://doi.org/10.1080/23311886.2025.2474192
9. Netemeyer, R. G., Warmath, D., Fernandes, D., and Lynch, J. G., Jr. (2018). How am I doing? Perceived financial well-being, its potential antecedents, and its relation to overall well-being. Journal of Consumer Research, 45(1), 68-89. https://doi.org/10.1093/jcr/ucx109
10. Rizwan, M. S., Malik, A., and Hussain, S. M. (2026). Gamification in finance: A systematic review and research agenda. Journal of Behavioral and Experimental Finance, 50, Article 101180. https://doi.org/10.1016/j.jbef.2026.101180
11. Sjam, A. A. (2025). Opaque payments, open wallets: The relationship between payment transparency and overspending. Research in Economics, 79(3), Article 101045. https://doi.org/10.1016/j.rie.2025.101045
12. Thaler, R. H. (1999). Mental accounting matters. Journal of Behavioral Decision Making, 12(3), 183-206. https://doi.org/10.1002/(SICI)1099-0771(199909)12:3%3C183::AID-BDM318%3E3.0.CO;2-F
| Ngày nhận bài: 18/6/2026; Ngày hoàn thiện biên tập: 16/8/2026; Ngày duyệt đăng: 22/8/2026 |
Tin liên quan



Các tin khác

Trải nghiệm trò chơi hóa và ý định tiếp tục sử dụng ví điện tử của thế hệ Z: Mô hình lý thuyết về vai trò trung gian của tình yêu thương hiệu

Kế toán lưu ký và tự doanh tài sản mã hóa: So sánh Việt Nam với thông lệ quốc tế

Tác động của trí tuệ nhân tạo đến công việc: Tiếp cận từ góc nhìn cơ hội và rủi ro

Cấu trúc ưu tiên các yếu tố trải nghiệm du lịch đô thị trong lựa chọn khách sạn 4-5 sao tại Hà Nội: Tiếp cận Delphi-AHP

Các yếu tố tác động đến hiệu quả marketing số từ góc nhìn khách hàng cá nhân tại Đồng Nai

Nhận thức chi phí và thực hành xanh của nhân viên tại Bệnh viện Đa khoa khu vực Nhơn Trạch

Các nhân tố ảnh hưởng đến quyết định chọn ngành học Khối kinh tế của sinh viên Trường Cao đẳng Đồng Tháp

Ý định khởi nghiệp số của sinh viên đại học Việt Nam: Tiếp cận từ Lý thuyết nhận thức xã hội

Tác động của AI đến hiệu quả hoạt động bền vững của các doanh nghiệp xây dựng tại Việt Nam: Phân tích dựa trên các chỉ tiêu tài chính


