


Tác động của hoạt động truyền thông mạng xã hội, tâm lý nhà đầu tư đến ý định đầu tư cổ phiếu ngân hàng: Vai trò điều tiết của hiểu biết tài chính
TS. Nguyễn Từ Nhu
Email: [email protected]
Phan Minh Bảo Ân, Tất Tiểu Linh, Trần Thị Thanh Thi
Đại học Kinh tế Thành phố Hồ Chí Minh
Tóm tắt
Sự phát triển mạnh mẽ của mạng xã hội đã tạo ra một kênh thông tin quan trọng tác động đến hành vi đầu tư, đặc biệt trong lĩnh vực chứng khoán. Nghiên cứu nhằm đánh giá ảnh hưởng của hoạt động truyền thông mạng xã hội và các yếu tố tâm lý nhà đầu tư đến ý định đầu tư cổ phiếu ngân hàng của nhà đầu tư cá nhân; đồng thời xem xét vai trò điều tiết của hiểu biết tài chính. Bằng phân tích PLS-SEM với mẫu khảo sát từ 229 nhà đầu tư cá nhân vào cổ phiếu ngân hàng tại Việt Nam, kết quả cho thấy hoạt động truyền thông mạng xã hội và tâm lý nhà đầu tư đều có tác động đáng kể, trong khi hiểu biết tài chính lại không có ý nghĩa trong mối quan hệ giữa các yếu tố nghiên cứu và ý định đầu tư của nhà đầu tư cá nhân tại Việt Nam. Nghiên cứu thực nghiệm này có thể giúp các ngân hàng xây dựng chiến lược truyền thông số hiệu quả để thu hút nhà đầu tư và thúc đẩy sự phát triển của thị trường vốn tại Việt Nam.
Từ khóa: Truyền thông mạng xã hội, tâm lý nhà đầu tư, hiểu biết tài chính, ý định đầu tư, cổ phiếu ngân hàng
Summary
The rapid growth of social media has created a significant information channel that influences investment behavior, particularly in the stock market. This study aims to assess the effects of social media communication activities and investor sentiment factors on individual investors’ intentions to invest in bank stocks, while also examining the moderating role of financial literacy. Using PLS-SEM with survey data from 229 individual investors in bank stocks in Viet Nam, the results indicate that social media communication activities and investor sentiment have significant effects on investment intention, whereas financial literacy does not exhibit a significant moderating role in the relationships among the studied factors and individual investors’ investment intentions. This empirical study provides valuable insights that can help banks develop effective digital communication strategies to attract investors and promote the growth of Viet Nam’s capital market.
Keywords: Social media communication, investor sentiment, financial literacy, investment intention, bank stocks
GIỚI THIỆU
Theo báo cáo của We Are Social năm 2024, Việt Nam có hơn 78 triệu người dùng mạng xã hội, chiếm khoảng 79% dân số, trong đó Facebook, TikTok và Zalo là những nền tảng phổ biến nhất. Điều này cho thấy mạng xã hội không chỉ là công cụ giải trí mà còn trở thành kênh thông tin quan trọng tác động đến hành vi tiêu dùng và đầu tư.
Trong bối cảnh thị trường chứng khoán Việt Nam ngày càng thu hút sự quan tâm của nhà đầu tư cá nhân, cổ phiếu ngân hàng được xem là cổ phiếu nhóm ngành có sức ảnh hưởng lớn nhờ vai trò trụ cột trong nền kinh tế nhưng nhạy cảm với thông tin thị trường và tín hiệu truyền thông.
Hiện nay, quyết định đầu tư của nhà đầu tư không chỉ dựa trên phân tích cơ bản, phân tích kỹ thuật mà còn chịu tác động mạnh từ yếu tố tâm lý và thông tin truyền thông. Điều đó đã được chứng minh, khi nhiều nghiên cứu về tài chính hành vi chỉ ra rằng sự cảm tính, tự tin thái quá, hành vi bầy đàn và phản ứng quá mức với thông tin là những yếu tố phổ biến ảnh hưởng đến lựa chọn đầu tư. Song song với đó, hiểu biết tài chính được xem là yếu tố quan trọng giúp nhà đầu tư đưa ra quyết định đúng đắn, hợp lý, giảm thiểu rủi ro từ các thiên kiến hành vi. Tuy nhiên, tại Việt Nam, mức độ hiểu biết tài chính của nhà đầu tư cá nhân vẫn còn hạn chế, dẫn đến việc dễ bị tác động bởi các chiến dịch truyền thông hoặc xu hướng trên mạng xã hội. Thực tế cho thấy, các ngân hàng đã triển khai hoạt động truyền thông trên mạng xã hội nhằm gia tăng nhận diện thương hiệu và thu hút nhà đầu tư, nhưng hiệu quả tác động đến ý định đầu tư vẫn chưa được nghiên cứu sâu. Phần lớn các nghiên cứu trước đây chỉ xem xét hoạt động truyền thông mạng xã hội, tâm lý nhà đầu tư, hiểu biết tài chính đối với ý định đầu tư một cách riêng rẽ, mà chưa có sự tích hợp để phản ánh đầy đủ sự tương tác giữa các yếu tố này. Thêm vào đó, phần lớn bằng chứng thực nghiệm mới đến từ các thị trường phát triển, nơi cấu trúc nhà đầu tư và cơ chế phản ứng thông tin khác biệt đáng kể so với thị trường mới nổi như Việt Nam. Đặc biệt, vai trò điều tiết của hiểu biết tài chính trong mối quan hệ giữa hoạt động truyền thông mạng xã hội và tâm lý nhà đầu tư vẫn chưa được kiểm định một cách có hệ thống. Nghiên cứu này không chỉ cung cấp bằng chứng thực nghiệm cho lĩnh vực chứng khoán tại Việt Nam mà còn đưa ra hàm ý cho các ngân hàng trong việc thiết kế chiến lược truyền thông số hiệu quả, góp phần thúc đẩy sự phát triển của thị trường vốn.
CƠ SỞ LÝ THUYẾT, MÔ HÌNH VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Lý thuyết tài chính hành vi (Behavioral Finance Theory)
Tài chính hành vi xuất hiện như phản biện trực tiếp đối với giả thuyết thị trường hiệu quả, nhấn mạnh rằng nhà đầu tư không hoàn toàn duy lý mà bị chi phối bởi cảm xúc, niềm tin và thiên kiến nhận thức (Shefrin, 2000). Các nghiên cứu nền tảng của Kahneman và Tversky (1979) chứng minh con người thường ra quyết định dưới điều kiện bất định dựa trên kinh nghiệm, dẫn đến sự tự tin thái quá (overconfidence), sự sợ mất mát (loss aversion), hiệu ứng khuynh hướng (disposition effect) và bầy đàn (herding).
Trong thị trường mới nổi, nơi thông tin bất cân xứng lớn và hạ tầng minh bạch thấp, tác động của các thiên kiến hành vi càng trở nên mạnh mẽ (Kumar và Goyal, 2016). Metawa (2019) tiếp tục khẳng định rằng tâm lý (sentiment), hành vi bầy đàn (herd behavior) và sự tự tin thái quá (overconfidence) có tác động đáng kể đến ý định đầu tư - cho thấy hành vi nhà đầu tư bị định hình bởi các yếu tố tâm lý hơn là phân tích tài chính thuần túy.
Lý thuyết hành vi dự định (Theory of Planned Behavior - TPB)
Dựa trên nền tảng của Thuyết hành động hợp lý (TRA) do Fishbein và Ajzen (1975) đề xuất, Ajzen (1991) đã phát triển Thuyết hành vi dự định (Theory of Planned Behavior - TPB) nhằm giải thích và dự báo hành vi con người trong những bối cảnh cụ thể. TPB của Ajzen (1991) khẳng định ý định hành vi được hình thành từ 3 yếu tố: Thái độ đối với hành vi (Attitude), Chuẩn chủ quan (Subjective Norms), Nhận thức kiểm soát hành vi (Perceived Behavioral Control).
Trong tài chính cá nhân, TPB là khung lý thuyết vững chắc để giải thích ý định đầu tư, đặc biệt trong bối cảnh hành vi bị định hình bởi cảm xúc và áp lực xã hội. Nhiều nghiên cứu chỉ ra rằng TPB dự đoán tốt hành vi đầu tư. East (1993), Gopi và Ramayah (2007), Raut (2020) đều chứng minh thái độ, chuẩn chủ quan và nhận thức kiểm soát hành vi tác động đáng kể lên ý định đầu tư.
Mô hình và giả thuyết nghiên cứu
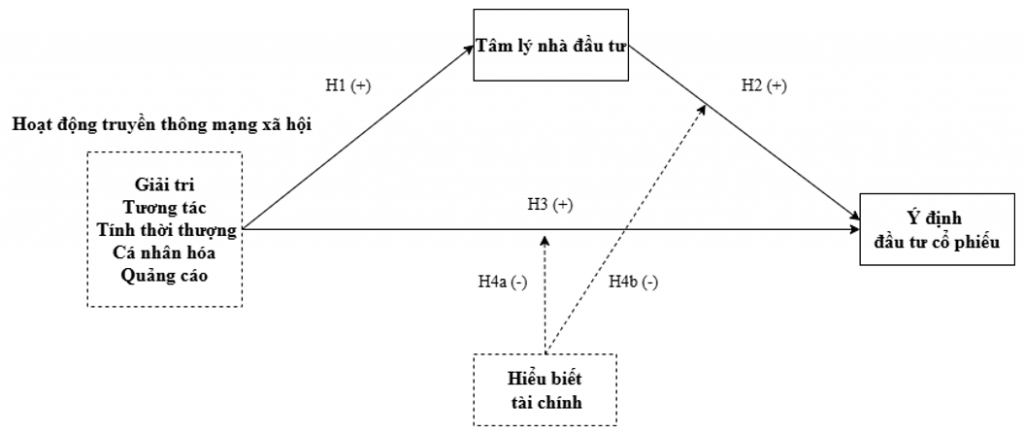
Dựa trên các nghiên cứu trước của Aji và cộng sự (2020), Metawa và cộng sự (2019), Raut và cộng sự (2020), tác giả đề xuất mô hình nghiên cứu tác động của Hoạt động truyền thông mạng xã hội và Tâm lý nhà đầu tư lên Ý định đầu tư cổ phiếu ngân hàng có xem xét vai trò điều tiết của Hiểu biết tài chính như Hình 1.
Hình 1: Mô hình nghiên cứu đề xuất
Nguồn: Nhóm tác giả đề xuất
Từ mô hình nghiên cứu đề xuất, các giả thuyết được đưa ra như sau:
H1: Hoạt động truyền thông mạng xã hội của ngân hàng (SMA) tác động tích cực đến Tâm lý nhà đầu tư (IS).
H2: Tâm lý nhà đầu tư (IS) tác động tích cực đến Ý định đầu tư cổ phiếu ngân hàng (ITI).
H3: Hoạt động truyền thông mạng xã hội của ngân hàng (SMA) tác động tích cực đến Ý định đầu tư cổ phiếu ngân hàng (ITI).
H4a: Hiểu biết tài chính (FL) đóng vai trò điều tiết mối quan hệ giữa Hoạt động truyền thông mạng xã hội và Ý định đầu tư cổ phiếu ngân hàng, theo hướng tác động tiêu cực.
H4b: Hiểu biết tài chính (FL) đóng vai trò điều tiết mối quan hệ giữa Tâm lý nhà đầu tư và Ý định đầu tư cổ phiếu ngân hàng, theo hướng tác động tiêu cực.
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp chọn mẫu phi xác suất trong khảo sát định lượng. Bảng câu hỏi được triển khai theo hình thức trực tuyến thông qua Google Form từ tháng 9-10/2025. Tổng cộng có 271 người tham gia trả lời khảo sát. Sau quá trình gạn lọc, loại bỏ những bảng trả lời không đạt yêu cầu, số mẫu hợp lệ là 229 mẫu, được sử dụng cho các phân tích tiếp theo. Phần mềm SmartPLS 4.1.1.2 được sử dụng để kiểm định mô hình và đánh giá các giả thuyết nghiên cứu. Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả mẫu nghiên cứu
Kết quả khảo sát cho thấy cơ cấu giới tính tương đối cân bằng với 110 nam (48%) và 119 nữ (52%) trong tổng số 229 mẫu hợp lệ.
Về độ tuổi, nhóm người được khảo sát chủ yếu nằm trong độ tuổi lao động trẻ, có nhu cầu cao trong đầu tư để đa dạng nguồn thu nhập, trong đó độ tuổi 26-35 chiếm tỷ lệ cao nhất (43.2%), tiếp theo là nhóm 18-25 tuổi (38.4%), nhóm 36-45 tuổi (17.5%), và tỷ lệ rất nhỏ thuộc nhóm trên 46 tuổi.
Về trình độ học vấn, phần lớn người tham gia khảo sát có trình độ Cao đẳng/Đại học (83.4%), tiếp đến là Thạc sĩ (16.6%), phản ánh đặc điểm trình độ cao của nhóm nhà đầu tư.
Kinh nghiệm đầu tư chứng khoán được phân bố tương đối đa dạng: nhóm 1-3 năm chiếm tỷ lệ lớn nhất (41%), tiếp theo là dưới 1 năm (34.5%), nhóm 3-5 năm (12.7%), nhóm 5 năm trở lên (9.6%) và một tỷ lệ nhỏ có kinh nghiệm trên 10 năm.
Xét theo lĩnh vực công việc, nhóm làm việc trong lĩnh vực tài chính - ngân hàng chiếm tỷ trọng đáng kể (45.6%), tiếp đến là lĩnh vực chứng khoán, bảo hiểm, giáo dục, kinh doanh và một số ngành khác. Điều này phản ánh rằng phần lớn người tham gia khảo sát có sự tiếp cận nhất định với các kiến thức tài chính và thị trường vốn, phù hợp với mục tiêu nghiên cứu về hành vi đầu tư cổ phiếu ngân hàng.
Kiểm định độ tin cậy thang đo
Kết quả phân tích (Bảng 1) cho thấy, đa số biến quan sát có chỉ số tải ngoài (OL) > 0.7, có ý nghĩa trong mô hình, tuy nhiên SMA2, SMA3, SMA4, SMA5, FL4 có 0.5 < OL < 0.7, độ tin cậy ở mức trung bình, chấp nhận được. Tiếp theo, hệ số Cronbach's Alpha và độ tin cậy tổng hợp (CR) ≥ 0.7 cho thấy các thang đo đảm bảo độ tin cậy tốt. Phương sai trích trung bình (AVE) ≥ 0.5 bảo đảm giá trị hội tụ.
Bảng 1: Kết quả phân tích độ tin cậy và giá trị của các thang đo
| Thành tố | Mã biến | Chỉ số tải ngoài (OL) | Hệ số Cronbach's Alpha | Độ tin cậy tổng hợp (CR) | Phương sai trích trung bình (AVE) | |
|
Hoạt động Marketing mạng xã hội (SMA) |
| SMA |
| 0.892 | 0.911 | 0.508 |
| Giải trí | SMA1 | 0.719 |
|
|
| |
| SMA2 | 0.632 |
|
|
| ||
| Tương tác | SMA3 | 0.680 |
|
|
| |
| SMA4 | 0.675 |
|
|
| ||
| Tính thời thượng | SMA5 | 0.677 |
|
|
| |
| SMA6 | 0.715 |
|
|
| ||
| Cá nhân hóa | SMA7 | 0.733 |
|
|
| |
| SMA8 | 0.731 |
|
|
| ||
| Quảng cáo | SMA9 | 0.768 |
|
|
| |
| SMA10 | 0.783 |
|
|
| ||
|
Tâm lý nhà đầu tư (IS) | IS |
| 0.834 | 0.883 | 0.603 | |
| IS1 | Loại |
|
|
| ||
| IS2 | 0.735 |
|
|
| ||
| IS3 | 0.711 |
|
|
| ||
| IS4 | 0.782 |
|
|
| ||
| IS5 | 0.830 |
|
|
| ||
| IS6 | 0.818 |
|
|
| ||
|
Ý định đầu tư (ITI) | ITI |
| 0.830 | 0.898 | 0.746 | |
| ITI1 | 0.887 |
|
|
| ||
| ITI2 | 0.871 |
|
|
| ||
| ITI3 | 0.832 |
|
|
| ||
|
Hiểu biết tài chính (FL) | FL |
| 0.711 | 0.823 | 0.538 | |
| FL1 | 0.732 |
|
|
| ||
| FL2 | 0.759 |
|
|
| ||
| FL3 | 0.797 |
|
|
| ||
| FL4 | 0.638 |
|
|
| ||
Nguồn: Kết quả xử lý số liệu bằng SmartPLS
Kiểm định đa cộng tuyến
Theo Hair và cộng sự (2021), những biến không gặp tình trạng đa cộng tuyến khi giá trị VIF nằm trong ngưỡng giá trị từ 1-5. Kết quả Bảng 2 cho thấy, VIF của tất cả các chỉ số mang giá trị từ 1.000-3.424 < 5, đảm bảo mô hình đề xuất không xuất hiện hiện tượng đa cộng tuyến.
Bảng 2: Kiểm định đa cộng tuyến (VIF)
| Mối quan hệ | VIF |
| FL → ITI | 2.002 |
| FL x IS → ITI | 3.383 |
| FL x SMA → ITI | 3.424 |
| IS → ITI | 2.086 |
| SMA → IS | 1.000 |
| SMA → ITI | 2.529 |
Kiểm định tính phân biệt
Giá trị HTMT của hầu hết các biến nhỏ hơn 0.9, cao nhất là 0.85. Các thang đo đều đạt chuẩn yêu cầu về tính phân biệt và giá trị.
Bảng 3: Kiểm định tính phân biệt (HTMT)
|
| FL | IS | ITI | SMA | FL x SMA | FL x IS |
| FL |
|
|
|
|
|
|
| IS | 0.776 |
|
|
|
|
|
| ITI | 0.819 | 0.758 |
|
|
|
|
| SMA | 0.850 | 0.798 | 0.776 |
|
|
|
| FL x SMA | 0.263 | 0.315 | 0.324 | 0.352 |
|
|
| FL x IS | 0.267 | 0.324 | 0.278 | 0.324 | 0.837 |
|
Nguồn: Kết quả xử lý số liệu bằng SmartPLS
Kiểm định mô hình về mức độ phù hợp
Bảng 4: Đánh giá mô hình về sự phù hợp
|
| R-square | R-square adjusted |
| ITI | 0.550 | 0.540 |
Nguồn: Kết quả xử lý số liệu bằng SmartPLS
Kết quả cho thấy giá trị R² = 0,550, nghĩa là các biến độc lập trong mô hình giải thích được 55,0% sự biến thiên của biến phụ thuộc Ý định đầu tư (ITI).
Giá trị R² hiệu chỉnh = 0,540, gần tương đương với R², thể hiện mô hình có độ phù hợp ổn định, không bị ảnh hưởng tiêu cực bởi số lượng biến độc lập đưa vào.
Kết quả kiểm định
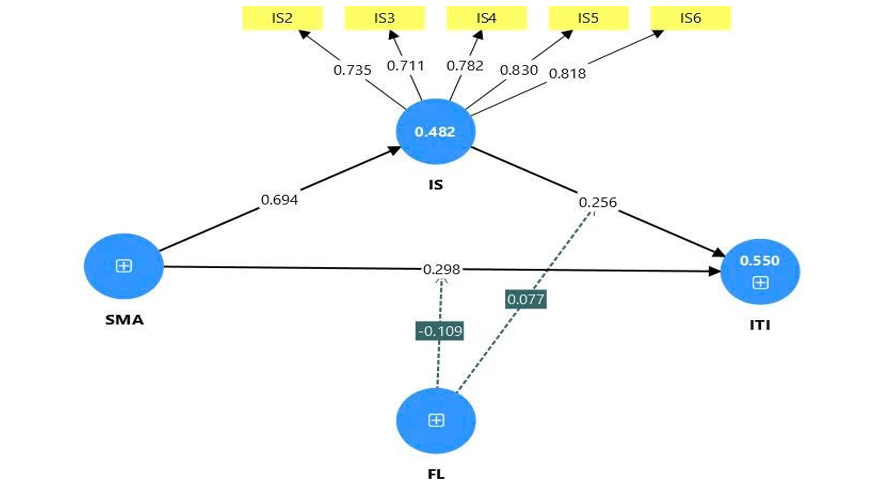
Hình 2: Kết quả mô hình cấu trúc
 |
Nguồn: Kết quả xử lý số liệu bằng SmartPLS
Bảng 5: Đánh giá các mối quan hệ tác động
|
| Hệ số hồi quy | Độ lệch chuẩn | Giá trị thống kê t | P-value | Kết quả |
| H1: SMA → IS | 0.694 | 0.045 | 15.383 | 0.000 | Chấp nhận |
| H2: IS → ITI | 0.256 | 0.069 | 3.723 | 0.000 | Chấp nhận |
| H3: SMA → ITI | 0.298 | 0.076 | 3.916 | 0.000 | Chấp nhận |
| H4a: FL x SMA → ITI | -0.109 | 0.059 | 1.829 | 0.067 | Bác bỏ |
| H4b: FL x IS → ITI | 0.077 | 0.073 | 1.057 | 0.291 | Bác bỏ |
Nguồn: Kết quả xử lý số liệu bằng SmartPLS
Ba giả thuyết chính trong mô hình (H1, H2, H3) đều được chấp nhận với mức ý nghĩa thống kê cao (P-value = 0.000). Điều này khẳng định rằng Hoạt động truyền thông trên mạng xã hội của ngân hàng (SMA) có tác động tích cực và mạnh mẽ đến Tâm lý nhà đầu tư (IS) (Hệ số hồi quy beta = 0.694). Đồng thời, cả Tâm lý nhà đầu tư (IS) (Hệ số hồi quy beta = 0.256) và bản thân SMA (Hệ số hồi quy beta = 0.298) đều có tác động tích cực và trực tiếp đến Ý định đầu tư cổ phiếu ngân hàng (ITI). Những phát hiện này tương đồng với phần lớn các công trình trước đây, vốn khẳng định rằng truyền thông số và yếu tố cảm xúc là những động lực quan trọng định hình hành vi đầu tư trong bối cảnh thị trường mới nổi.
Mối quan hệ mạnh mẽ nhất trong mô hình là giữa Hoạt động truyền thông trên mạng xã hội của ngân hàng (SMA) và Tâm lý nhà đầu tư (IS), cho thấy các hoạt động mang tính giải trí, tương tác, tính thời thượng, cá nhân hóa và quảng cáo trên mạng xã hội là nhân tố then chốt định hình tâm lý của nhà đầu tư tại Việt Nam, từ đó thúc đẩy ý định mua cổ phiếu ngân hàng. Kết quả này phản ánh đặc thù thị trường mới nổi, nơi thông tin chính thức còn hạn chế, nhà đầu tư trẻ chiếm tỷ trọng lớn và hành vi dễ bị ảnh hưởng bởi hiệu ứng FOMO, tin đồn và xu hướng cộng đồng, trong khi tại các thị trường phát triển thì nhà đầu tư có khả năng phân tích độc lập và hệ thống thông tin minh bạch hơn.
Hai giả thuyết điều tiết (H4a và H4b) về vai trò của Hiểu biết tài chính (FL) đều bị bác bỏ. Giả thuyết H4a có P-value = 0.067; giả thuyết H4b có P-value = 0.291. Cả 2 giá trị này đều lớn hơn mức ý nghĩa 0.05, cho thấy sự điều tiết của Hiểu biết tài chính là không có ý nghĩa thống kê. Kết quả này chỉ ra rằng mức độ hiểu biết về tài chính của nhà đầu tư không làm thay đổi đáng kể cường độ hoặc hướng tác động của truyền thông trên mạng xã hội hay Tâm lý nhà đầu tư đến Ý định đầu tư cổ phiếu ngân hàng. Đây cũng là điểm khác biệt nổi bật của nghiên cứu này so với nhiều công trình quốc tế. Trong khi các nghiên cứu trước ghi nhận FL là yếu tố làm giảm tác động của cảm xúc và thông tin phi lý tính, kết quả thực nghiệm tại Việt Nam cho thấy FL không làm thay đổi mối quan hệ giữa SMA, IS và ITI. Lý do có thể là vì cổ phiếu ngân hàng - vốn được coi là đầu tư tương đối an toàn, do đó nhà đầu tư ít dựa vào kiến thức chuyên sâu mà thường dựa vào tin tức, xu hướng hoặc sự khuyến nghị từ các kênh truyền thông (SMA) để ra quyết định. Trong môi trường mạng xã hội, Tâm lý nhà đầu tư (IS) có thể bị chi phối mạnh bởi tâm lý bầy đàn và sự FOMO. Hiệu ứng này quá mạnh đến mức Kiến thức tài chính không đủ sức "làm dịu” mức độ ảnh hưởng của tâm lý đó. Hơn nữa, sự bão hòa của tác động truyền thông (SMA) đã quá hiệu quả (thể hiện qua Hệ số hồi quy beta = 0.298), khiến cho tác động tương tác hay sự điều chỉnh của Kiến thức tài chính cá nhân trở nên không đáng kể so với sức mạnh của thông tin và xu hướng trên các nền tảng xã hội.
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết luận
Kết quả nghiên cứu đã làm rõ vai trò nổi bật của Hoạt động truyền thông mạng xã hội và Tâm lý nhà đầu tư trong việc định hình Ý định đầu tư cổ phiếu ngân hàng tại Việt Nam. Phân tích PLS-SEM cho thấy hầu hết các giả thuyết chính đều được chấp nhận với ý nghĩa thống kê cao, ngoại trừ 2 giả thuyết về vai trò điều tiết của Hiểu biết tài chính.
Đáng chú ý, Hoạt động truyền thông mạng xã hội không chỉ tác động trực tiếp đến ý định đầu tư mà còn ảnh hưởng mạnh mẽ đến tâm lý NĐT, trở thành kênh quan trọng tạo hiệu ứng cảm xúc và niềm tin.
Tâm lý nhà đầu tư cũng được chứng minh là yếu tố trung gian quan trọng, phản ánh rằng hành vi đầu tư không chỉ dựa trên phân tích lý trí mà còn chịu ảnh hưởng mạnh từ xu hướng xã hội. Hiệu ứng này đặc biệt rõ trong môi trường mạng xã hội, nơi thông tin lan truyền nhanh và dễ tạo ra tâm lý bầy đàn hoặc hiệu ứng FOMO.
Ngược lại, Hiểu biết tài chính không cho thấy vai trò điều tiết đáng kể trong mô hình nghiên cứu. Điều này cho thấy, ngay cả khi nhà đầu tư có kiến thức tài chính, họ vẫn dễ bị chi phối bởi các chiến dịch truyền thông hấp dẫn và hiệu ứng tâm lý xã hội. Kết quả này phản ánh thực tế của thị trường Việt Nam, nơi phần lớn nhà đầu tư cá nhân còn trẻ, hành vi đầu tư chịu ảnh hưởng mạnh từ mạng xã hội và xu hướng cộng đồng.
Khuyến nghị
Đối với nhà hoạch định chính sách, nghiên cứu cung cấp bằng chứng thực nghiệm về tác động mạnh của truyền thông mạng xã hội và tâm lý nhà đầu tư đến ý định đầu tư, cho thấy cần tăng cường cơ chế giám sát và kiểm soát tin giả trên các nền tảng số. Việc cung cấp thông tin minh bạch, kịp thời và dễ tiếp cận sẽ giúp giảm rủi ro xuất phát từ hiệu ứng FOMO và tâm lý bầy đàn, góp phần ổn định thị trường vốn. Bên cạnh đó, các chương trình giáo dục tài chính nên được triển khai theo hướng thực tế hơn, tập trung vào khả năng nhận diện rủi ro từ thông tin cảm xúc hóa thay vì chỉ trang bị kiến thức lý thuyết.
Đối với các ngân hàng, truyền thông mạng xã hội cần được xem như một cấu phần chiến lược trong hoạt động marketing số. Ngân hàng nên xây dựng chiến lược truyền thông đa kênh, tập trung vào những yếu tố đã được chứng minh mang lại hiệu quả như tính giải trí, tương tác, thời thượng, cá nhân hóa và quảng cáo. Nội dung cần sáng tạo, phù hợp với hành vi và tâm lý của nhà đầu tư, đặc biệt là nhóm trẻ; các hình thức như video ngắn, livestream và nội dung cá nhân hóa có thể tăng tương tác và tạo hiệu ứng tâm lý tích cực, qua đó thúc đẩy ý định đầu tư. Đồng thời, việc duy trì thông tin minh bạch, nhất quán và hiện diện tích cực trên nền tảng số sẽ giúp ngân hàng xây dựng thương hiệu bền vững và củng cố niềm tin của nhà đầu tư trong dài hạn.
Tài liệu tham khảo:
1. Aji, P. M., Nadhila, V., & Sanny, L. (2020). Effect of social media marketing on Instagram towards purchase intention: Evidence from Indonesia’s ready-to-drink tea industry. International Journal of Data and Network Science, 4(2), 91-104. https://doi.org/10.5267/j.ijdns.2020.3.002
2. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211. https://doi.org/10.1016/0749-5978(91)90020-T
3. East, R. (1993). Investment decisions and the theory of planned behaviour. Journal of Economic Psychology, 14(2), 337-375. https://doi.org/10.1016/0167-4870(93)90006-7
4. Fishbein, M., & Ajzen, I. (1975). Belief, attitude, intention, and behavior: An introduction to theory and research. Addison-Wesley.
5. Gopi, M., & Ramayah, T. (2007). Applicability of theory of planned behavior in predicting intention to trade online. International Journal of Emerging Markets, 2(4), 348-360. https://doi.org/10.1108/17468800710824509
6. Kahneman, D., & Tversky, A. (1979). Prospect theory: An analysis of decision under risk. Econometrica, 47(2), 263-291. https://doi.org/10.2307/1914185
7. Kumar, S., & Goyal, N. (2016). Evidence of behavioral biases in investment decision making. Qualitative Research in Financial Markets, 8(2), 270-287. https://doi.org/10.1108/QRFM-05-2016-0016
8. Metawa, N., Hassan, M. K., Metawa, S., & Safa, M. F. (2019). Impact of behavioral factors on investors’ financial decisions: Case of the Egyptian stock market. International Journal of Islamic and Middle Eastern Finance and Management, 12(1), 30-55. https://doi.org/10.1108/IMEFM-12-2017-0333
9. Raut, R. K. (2020). Past behaviour, financial literacy and investment decision-making process of individual investors. International Journal of Emerging Markets, 15(6), 1243-1263. https://doi.org/10.1108/IJOEM-07-2018-0379
10. Shefrin, H. and Statman, M. (2000) Behavioral Portfolio Theory. Journal of Financial and Quantitative Analysis, 127-151. https://doi.org/10.2307/2676187
| Ngày nhận bài: 27/10/2025; Ngày hoàn thiện biên tập: 14/12/2025; Ngày duyệt đăng: 18/12/2025 |
Tin liên quan



Các tin khác

Nhân tố ảnh hưởng đến quản lý trong phát triển chính quyền số: Thực tiễn nghiên cứu tại Hà Tĩnh và hàm ý chính sách

Phát triển nguồn nhân lực chất lượng cao vùng Đông Nam Bộ trong kỷ nguyên mới

Mô hình nghiên cứu các thành tố tiếp thị liên kết tác động đến hành vi mua nông sản vùng miền của người tiêu dùng đô thị Việt Nam

Khả năng hỗ trợ của công nghệ thông tin và niềm tin đối với nền tảng thương mại xã hội trong ngành hàng thời trang: Phương pháp SEM Bayesian

Các yếu tố ảnh hưởng đến sự gắn kết của người lao động với doanh nghiệp tại Công ty TNHH Tata Coffee Việt Nam

Đề xuất mô hình nghiên cứu các nhân tố ảnh hưởng đến năng lực cạnh tranh của du lịch nông nghiệp tại TP. Đồng Nai

Năng lực chuyển đổi số, đổi mới mô hình kinh doanh và hiệu quả kinh doanh của doanh nghiệp khởi nghiệp

Các nhân tố ảnh hưởng đến khả năng tiếp cận tín dụng phi chính thức của hộ kinh doanh cá thể tại TP. Hà Nội

Phát triển du lịch cộng đồng gắn với văn hóa địa phương tại khu du lịch sinh thái Cồn Sơn, TP. Cần Thơ


