


Ảnh hưởng của FOMO và nhận thức rủi ro đến quyết định đầu tư tài chính của giới trẻ: Vai trò của khẩu vị rủi ro và hiểu biết tài chính
Dương Thị Quỳnh Nga, Đỗ Thùy Linh
Hoàng Thị Hồng Nhung, Bùi Hồng Nhung, Lã Phương Thảo
Nguyễn Thị Hải Yến; Email: [email protected]
Trường Kinh tế, Đại học Công nghiệp Hà Nội
Tóm tắt
Bài nghiên cứu tập trung phân tích và đánh giá ảnh hưởng của hội chứng sợ bỏ lỡ (FOMO) và nhận thức rủi ro đến quyết định đầu tư tài chính của giới trẻ tại Hà Nội. Dựa trên dữ liệu khảo sát từ 204 phiếu hợp lệ qua phát phiếu khảo sát thông qua biểu mẫu của Google cho đối tượng khảo sát, tiếp đó được phân tích bằng mô hình cấu trúc tuyến tính (PLS-SEM), nghiên cứu chỉ ra rằng FOMO thúc đẩy nhà đầu tư trẻ chấp nhận rủi ro cao hơn và gia tăng quyết định đầu tư, trong khi nhận thức rủi ro có tác động ngược lại. Đồng thời, hiểu biết tài chính đóng vai trò điều tiết làm suy giảm tác động tích cực của FOMO lên quyết định đầu tư. Nghiên cứu đóng góp vào việc mở rộng lý thuyết hành vi tài chính và lấp đầy khoảng trống nghiên cứu tại Việt Nam. Trên cơ sở đó, nhóm nghiên cứu đề xuất giải pháp cho các nhà đầu tư trẻ và nhà hoạch định chính sách nhằm hạn chế tác động tiêu cực của FOMO, hướng tới một thế hệ nhà đầu tư bền vững.
Từ khóa: FOMO, nhận thức rủi ro, quyết định đầu tư tài chính, khẩu vị rủi ro, hiểu biết tài chính
Abstract
This study focuses on analyzing and evaluating the effects of Fear of Missing Out (FOMO) and risk perception on the financial investment decisions of young people in Hanoi. Based on data collected from 204 valid responses through a Google Forms survey targeting the study population, and subsequently analyzed using Partial Least Squares Structural Equation Modeling (PLS-SEM), the findings indicate that FOMO encourages young investors to take higher risks and increases their investment decisions, while risk perception has the opposite effect. Additionally, financial literacy plays a moderating role, weakening the positive impact of FOMO on investment decisions. The study contributes to the expansion of behavioral finance theory and addresses a research gap in the Vietnamese context. Based on these findings, the research team proposes recommendations for young investors and policymakers to mitigate the negative effects of FOMO, toward fostering a more sustainable generation of investors.
Keywords: FOMO, risk perception, investment decision, risk appetite, financial literacy
GIỚI THIỆU
Cùng với sự phát triển mạnh mẽ của hệ sinh thái công nghệ tài chính (Fintech) và các nền tảng giao dịch trực tuyến, sự tham gia của thế hệ trẻ vào thị trường tài chính ngày càng gia tăng trong những năm gần đây. Thay vì dựa nhiều vào các phương pháp phân tích kỹ thuật hay phân tích cơ bản truyền thống, quyết định đầu tư của họ lại chịu ảnh hưởng mạnh mẽ từ các luồng thông tin trên mạng xã hội. Việc các nhà đầu tư trẻ chịu ảnh hưởng từ thông tin trên mạng xã hội cũng như là đặt niềm tin vào những thông tin đó khiến quá trình đánh giá rủi ro trở nên hời hợt, dễ dẫn đến hiện tượng tâm lý bầy đàn, hiện tượng tâm lý - Sợ bỏ lỡ cơ hội - Fear of Missing Out (FOMO) trở thành nhân tố chi phối mạnh mẽ nhất đến hành vi của giới trẻ.
Đặc điểm của những nhà đầu tư thuộc giới trẻ cho thấy xu hướng chấp nhận mức độ rủi ro của họ cao trong hoạt động đầu tư, song nền tảng kiến thức và kinh nghiệm thực tiễn của họ vẫn còn hạn chế. Nhận thức về rủi ro đôi khi bị che khuất bởi động cơ lợi nhuận quá mức hoặc chịu tác động từ hiệu ứng đám đông, dẫn đến những quyết định thiếu cân nhắc.
Mặc dù vai trò của tâm lý hành vi trong đầu tư đã được công nhận rộng rãi trên thế giới. Nhưng tại Việt Nam, phần lớn các nghiên cứu về FOMO vẫn chỉ dừng lại ở hành vi tiêu dùng hoặc tương tác mạng xã hội, chưa xem xét đồng thời vai trò trung gian của khẩu vị rủi ro và vai trò điều tiết của hiểu biết tài chính trong mối quan hệ giữa FOMO, nhận thức rủi ro và quyết định đầu tư.
Đặc biệt, Hà Nội - nơi tập trung mật độ cao các nhà đầu tư trẻ có trình độ học vấn nhưng đồng thời cũng đồng thời chịu ảnh hưởng đáng kể từ áp lực xã hội và hiệu ứng đồng trang lứa. Việc thiếu hụt các nghiên cứu kết hợp tâm lý học và quản trị rủi ro tạo ra một “khoảng trống” trong việc định hướng giáo dục tài chính bền vững. Từ những xuất phát điểm trên, nghiên cứu hệ thống hóa các lý thuyết về tài chính hành vi áp dụng cho thế hệ trẻ, phân tích thực trạng và mức độ tác động của FOMO, nhận thức rủi ro đến các quyết định đầu tư tài chính và đề xuất các kiến nghị phù hợp cho các nhà đầu tư trẻ, nhà hoạch định chính sách và tổ chức tài chính trong việc nâng cao năng lực nhận thức rủi ro, hướng tới một cộng đồng nhà đầu tư trẻ tri thức và bền vững.
CƠ SỞ LÝ THUYẾT
Lý thuyết tài chính hành vi
Lý thuyết tài chính hành vi (Behavioral Finance) ra đời nhằm khắc phục những hạn chế của tài chính truyền thống, vốn giả định rằng nhà đầu tư luôn hành động hoàn toàn lý trí và tối đa hóa lợi ích kỳ vọng dựa trên thông tin đầy đủ. Theo lý thuyết này, năng lực nhận thức của con người bị giới hạn, nên thay vì xử lý mọi thông tin một cách hoàn hảo, chúng ta sử dụng các “lối tắt tư duy” để ra quyết định nhanh, dẫn đến các sai lầm có hệ thống. Thực tế cho rằng, các quyết định đầu tư thường chịu chi phối bởi các yếu tố tâm lý, cảm xúc cũng như là thiên lệch nhận thức (Kahneman & Tversky, 1979). Trạng thái tâm lý này thúc đẩy nhà đầu tư đưa ra quyết định mang tính phản ứng nhanh, đôi khi thiếu cơ sở phân tích đầy đủ, nhằm hạn chế cảm giác tiếc nuối trong tương lai. Do đó, lý thuyết tài chính hành vi cung cấp nền tảng phù hợp để giải thích mối quan hệ giữa FOMO và hành vi đầu tư của nhà đầu tư trẻ.
Lý thuyết triển vọng
Lý thuyết triển vọng (Prospect Theory) do Kahneman và Tversky (1979) đề xuất, là lý thuyết cụ thể nằm trong tài chính hành vi, giải thích cách con người đưa ra lựa chọn giữa các phương án rủi ro. Theo lý thuyết này, con người thường có xu hướng né tránh thua lỗ, khi mà cảm giác đau đớn do thua lỗ gây ra lớn hơn đáng kể so với niềm vui đạt được từ một khoản lợi nhuận có cùng giá trị. Đặc điểm này khiến hành vi ra quyết định của nhà đầu tư mang tính phi đối xứng và không hoàn toàn lý trí.
Dưới sự tác động của FOMO, khi nhà đầu tư chứng kiến người khác đạt được lợi nhuận, điểm tham chiếu của họ có thể dịch chuyển từ trạng thái an toàn sang kỳ vọng đạt được mức lợi nhuận tương tự, làm gia tăng cảm giác tiếc nuối nếu không tham gia đầu tư. Một số nghiên cứu gần đây cho thấy FOMO có thể làm gia tăng hành vi chấp nhận rủi ro thông qua việc làm thay đổi điểm tham chiếu và cảm nhận về rủi ro tiềm ẩn, phù hợp với các dự đoán của Lý thuyết triển vọng (Hodgkinson et al., 2021; Gupta et al., 2021). Với FOMO, điểm tham chiếu của nhà đầu tư trẻ không phải là số vốn họ đang có, mà là lợi nhuận của “người khác” trên mạng xã hội.
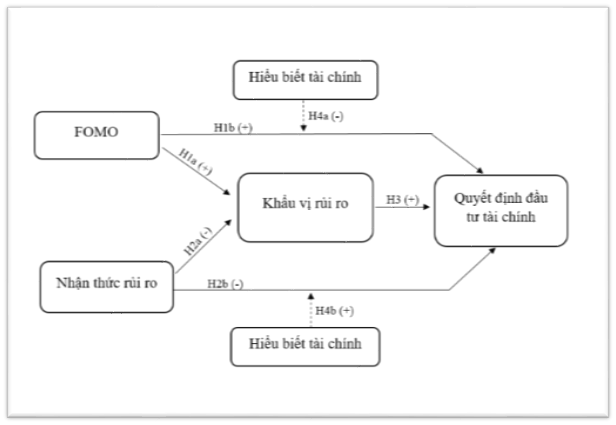
H1a: Hội chứng FOMO có ảnh hưởng tích cực đến khẩu vị rủi ro của nhà đầu tư trẻ.
H1b: Hội chứng FOMO có ảnh hưởng tích cực đến quyết định đầu tư tài chính của giới trẻ.
Bên cạnh hội chứng FOMO, nhận thức rủi ro (risk perception) được xem là một yếu tố then chốt ảnh hưởng đến quyết định đầu tư tài chính. Nhận thức rủi ro phản ánh cách nhà đầu tư đánh giá mức độ không chắc chắn và khả năng tổn thất của một quyết định đầu tư, tuy nhiên sự đánh giá này không hoàn toàn mang tính khách quan mà chịu ảnh hưởng bởi kinh nghiệm, kiến thức và trạng thái tâm lý của mỗi cá nhân (Slovic, 1987). Kết hợp với lý thuyết triển vọng, có thể thấy rằng nhận thức rủi ro khi vượt qua khỏi ngưỡng mà các nhà đầu tư có thể chịu đựng sẽ dẫn đến hành vi trì hoãn hoặc lựa chọn không ra quyết định đầu tư tài chính để tránh mất mát bởi rủi ro tiềm ẩn.
H2b: Nhận thức rủi ro có ảnh hưởng tiêu cực đến quyết định đầu tư tài chính của giới trẻ.
Khung lý thuyết Nhận thức rủi ro - Chấp nhận rủi ro
Khung lý thuyết Nhận thức rủi ro - Chấp nhận rủi ro giải thích cơ chế về nhận thức chủ quan về rủi ro ảnh hưởng đến hành vi chấp nhận rủi ro và các quyết định kinh tế của cá nhân. Slovic (1987) cho rằng con người thường phản ứng với rủi ro dựa trên cảm nhận hơn là các phân tích xác suất thuần túy, dẫn đến sự khác biệt đáng kể trong hành vi ra quyết định giữa các cá nhân đối diện với cùng một mức độ rủi ro khách quan. Trong bối cảnh đầu tư tài chính, khung lý thuyết này cho thấy khi nhà đầu tư nhận thức rủi ro ở mức cao, họ có xu hướng hình thành khẩu vị rủi ro thấp hơn và ưu tiên các quyết định đầu tư an toàn và ngược lại. Các nghiên cứu thực nghiệm cho thấy sự khác biệt trong nhận thức rủi ro là yếu tố giải thích quan trọng cho sự khác biệt trong mức độ chấp nhận rủi ro và hành vi đầu tư giữa các cá nhân (Aren & Zengin, 2016; Grable, 2000).
Weber, Blais và Betz (2002) cho rằng nhận thức rủi ro và khẩu vị rủi ro có liên quan nhưng khác biệt: nhận thức rủi ro phản ánh đánh giá chủ quan của cá nhân về mức độ nguy hiểm của lựa chọn, còn khẩu vị rủi ro thể hiện mức độ sẵn sàng chấp nhận rủi ro để đạt lợi ích kỳ vọng. Vì vậy, nhận thức rủi ro vừa có ảnh hưởng trực tiếp đến quyết định đầu tư tài chính, vừa ảnh hưởng gián tiếp đến hành vi đầu tư thông qua việc định hình khẩu vị rủi ro, từ đó tác động đến quyết định chấp nhận hay né tránh rủi ro trong đầu tư tài chính.
Khi kết hợp với các yếu tố cảm xúc như FOMO, khung lý thuyết này càng thể hiện rõ vai trò trung gian của khẩu vị rủi ro. Nhiều nghiên cứu đã chỉ ra rằng các yếu tố tâm lý có thể tác động gián tiếp đến hành vi đầu tư thông qua việc làm thay đổi khẩu vị rủi ro của cá nhân, phù hợp với cấu trúc trung gian của khung Nhận thức rủi ro - Chấp nhận rủi ro (Hoffmann, Post & Pennings, 2013). FOMO có thể làm thay đổi cách nhà đầu tư cảm nhận về rủi ro theo hướng giảm sự chú ý của các nhà đầu tư đến rủi ro và hướng sự tập trung vào lợi ích tiềm năng và sự thành công của người khác. Sự thay đổi trong nhận thức này dẫn đến việc hình thành khẩu vị rủi ro cao hơn, khiến nhà đầu tư sẵn sàng chấp nhận các quyết định đầu tư mạo hiểm nhằm tránh cảm giác bỏ lỡ cơ hội.
H2a: Nhận thức rủi ro có ảnh hưởng tiêu cực đến khẩu vị rủi ro.
H3a: Khẩu vị rủi ro có ảnh hưởng tích cực đến quyết định đầu tư tài chính.
H3b: Khẩu vị rủi ro đóng vai trò trung gian trong mối quan hệ giữa FOMO và quyết định đầu tư tài chính.
H3c: Khẩu vị rủi ro đóng vai trò trung gian trong mối quan hệ giữa nhận thức rủi ro và quyết định đầu tư tài chính.
Khung năng lực tài chính - Financial Literacy Framework
Khung năng lực tài chính - Financial Literacy Framework là nền tảng giúp đánh giá và nâng cao khả năng hiểu biết, kỹ năng thực hành và thái độ đúng đắn trong quản lý tài chính cá nhân, nhằm hỗ trợ ra quyết định tài chính hiệu quả và có trách nhiệm, trong nghiên cứu này, hiểu biết tài chính được tiếp cận dựa trên khung năng lực của OECD/INFE (2020) dựa trên ba trụ cột cốt lõi: kiến thức, hành vi và thái độ. Hiểu biết tài chính đóng vai trò như biến điều tiết quan trọng, hoạt động như một cơ chế điều tiết nhận thức, giúp giảm thiểu tác động của các thiên lệch hành vi trong kỷ nguyên số. Theo lý thuyết tài chính hành vi, những người có nền tảng hiểu biết tài chính vững thường nhận diện được các bẫy tâm lý và tin đồn trên mạng xã hội, từ đó giảm ảnh hưởng của hội chứng FOMO và xu hướng đầu tư theo đám đông.
Kiến thức tài chính là nền tảng hình thành hành vi và thái độ tài chính của mỗi cá nhân, thể hiện qua khả năng hiểu các thuật ngữ, khái niệm và cơ chế hoạt động của tổ chức tài, đưa ra các quyết định sử dụng và quản lý tài chính hiệu quả (Klapper & Lusardi, 2020). Hiểu biết tài chính giúp giảm bớt nỗi sợ vô căn cứ khi nhận thức rủi ro bị phóng đại, đồng thời ngăn chặn sự tự tin thái quá khi đánh giá lợi ích kỳ vọng. Nhờ vậy, nhà đầu tư có thể đưa ra quyết định một cách kỷ luật hơn, dựa trên dữ liệu và phân tích thay vì cảm xúc nhất thời. Do đó, hiểu biết tài chính không trực tiếp quyết định hành vi đầu tư, mà đóng vai trò điều tiết cường độ và hướng tác động của các yếu tố tâm lý lên quyết định đầu tư tài chính. Những cá nhân có mức độ hiểu biết tài chính cao có xu hướng kiểm soát tốt hơn các thiên lệch hành vi, từ đó làm suy giảm ảnh hưởng của FOMO và điều chỉnh phản ứng đối với rủi ro trong quá trình ra quyết định đầu tư.
H4a: Hiểu biết tài chính điều tiết mối quan hệ giữa FOMO và quyết định đầu tư tài chính theo hướng làm giảm tác động tích cực của FOMO.
H4b: Hiểu biết tài chính điều tiết mối quan hệ giữa nhận thức rủi ro và quyết định đầu tư tài chính theo hướng làm giảm tác động tiêu cực của nhận thức rủi ro.
MÔ HÌNH VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Mô hình nghiên cứu
Dựa trên cơ sở lý thuyết và các giả thuyết nghiên cứu nhóm tác giả đề xuất mô hình nghiên cứu ảnh hưởng của FOMO và nhận thức rủi ro đến quyết định đầu tư tài chính của giới trẻ: vai trò của khẩu vị rủi ro và hiểu biết tài chính như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của nhóm tác giả
Phương pháp nghiên cứu
Thu thập dữ liệu
Phương pháp nghiên cứu chủ đạo của nghiên cứu này là phương pháp định lượng thực hiện kiểm định mô hình cấu trúc tuyến tính dựa trên mẫu nghiên cứu gồm 204 phiếu hợp lệ được thu thập thông qua biểu mẫu của Google cho đối tượng khảo sát. Bên cạnh đó, nghiên cứu sử dụng phần mềm Smart PLS 3.0 để phân tích và xử lý dữ liệu. Ngoài ra, nhóm nghiên cứu thực hiện thống kê mô tả qua bảng biểu, sơ đồ… Dữ liệu khảo sát thu thập từ tháng 12/2025 đến tháng 2/2026.
Xử lý và phân tích dữ liệu
Sau quá trình thu thập, các dữ liệu hợp lệ sau đó sẽ được đưa vào phân tích bằng phần mềm SmartPLS để đánh giá mô hình đo lường (độ tin cậy, giá trị hội tụ, giá trị phân biệt) và mô hình cấu trúc (kiểm định giả thuyết, hệ số tác động, giá trị R²).
Phương pháp PLS-SEM được lựa chọn do phù hợp với các nghiên cứu khám phá, mô hình phức tạp và không yêu cầu phân phối chuẩn của dữ liệu, đồng thời cho phép phân tích nhiều mối quan hệ giữa các biến độc lập và phụ thuộc. Hệ số Cronbach’s Alpha được sử dụng để đánh giá độ tin cậy nội tại của các thang đo.
KẾT QUẢ NGHIÊN CỨU
Kết quả nghiên cứu
Mô hình đo lường PLS-SEM được đánh giá dựa trên các tiêu chí về độ tin cậy, giá trị hội tụ và giá trị phân biệt.
Độ tin cậy của các thang đo được đánh giá thông qua hệ số Cronbach›s Alpha và độ tin cậy tổng hợp - CR, với ngưỡng chấp nhận ≥ 0,708 (Hair & cộng sự, 2016). Kết quả trong Bảng 1 cho thấy tất cả các thang đo đều đạt độ tin cậy tốt.
Giá trị hội tụ được đánh giá bằng chỉ số phương sai trung bình trích - AVE. Theo Hair & cộng sự (2016), giá trị AVE cần > 0,5 để đảm bảo giá trị hội tụ. Kết quả trong Bảng 1 cho thấy tất cả các thang đo đều đạt giá trị hội tụ tốt.
Giá trị phân biệt được đánh giá bằng tiêu chí Fornell-Larcker (1981), yêu cầu căn bậc hai của AVE lớn hơn hệ số tương quan với các khái niệm khác. Kết quả trong Bảng 1 cho thấy tất cả các khái niệm đều đạt giá trị phân biệt tốt.
Bảng 1: Bảng độ tin cậy tổng hợp và độ tin cậy
|
| Hệ số Cronbach Alpha | rho_A | Độ tin cậy tổng hợp | Phương sai trung bình được trích xuất (AVE)
|
| FOMO | 0,848 | 0,857 | 0,897 | 0,686 |
| HBTC | 0,868 | 0,870 | 0,905 | 0,655 |
| KVRR | 0,869 | 0,882 | 0,910 | 0,716 |
| Moderating Effect 1 | 1,000 | 1,000 | 1,000 | 1,000 |
| Moderating Effect 2 | 1,000 | 1,000 | 1,000 | 1,000 |
| NTRR | 0,884 | 0,887 | 0,915 | 0,682 |
| QDDT | 0,852 | 0,854 | 0,900 | 0,694 |
Nguồn: Kết quả xử lý số liệu SMART PLS 3.0
Dựa trên bảng kết quả Bảng 1, tất cả các biến tiềm ẩn trong mô hình đều có giá trị AVE lớn hơn các hệ số tương quan với các biến còn lại. Căn bậc hai AVE của FOMO là 0,828, cao hơn các tương quan của nó với HBTC (0,399), KVRR (0,437), NTRR (0,447) và QDDT (0,508). Tương tự, căn bậc hai AVE của HBTC là 0,810, lớn hơn tương quan với KVRR (0,622), NTRR (0,431) và QDDT (0,470). Và các biến còn lại như KVRR (0.846), NTRR (0.826) hay QDDT (0.833) đều thể hiện giá trị phân biệt rõ rệt khi so sánh với các biến khác trong mô hình. Kết quả này chứng minh rằng các khái niệm tiềm ẩn trong mô hình nghiên cứu không có hiện tượng trùng lặp hay đa cộng tuyến nghiêm trọng. Điều này khẳng định mô hình đo lường đạt giá trị phân biệt theo yêu cầu khoa học, tạo tiền đề vững chắc cho việc kiểm định các mối quan hệ tác động và các giả thuyết nghiên cứu tiếp theo.
Mô hình cấu trúc PLS-SEM được đánh giá dựa trên tính đa cộng tuyến, hệ số xác định R², kích thước hiệu ứng f² và ý nghĩa thống kê của các mối quan hệ cấu trúc (Hair & cộng sự, 2016). Tính đa cộng tuyến được kiểm tra thông qua các giá trị nhân tố phóng đại phương sai (VIF).
Bảng 2: Bảng kết quả hệ số VIF
|
| VIF |
| VIF |
| FOMO * HBTC | 1,000 | NTRR * HBTC | 1,000 |
| FOMO1 | 2,122 | NTRR1 | 2,369 |
| FOMO2 | 2,246 | NTRR2 | 2,091 |
| FOMO3 | 2,040 | NTRR3 | 2,071 |
| FOMO4 | 1,674 | NTRR4 | 2,274 |
| HBTC1 | 1,661 | NTRR5 | 2,044 |
| HBTC2 | 1,985 | QDDT1 | 2,629 |
| HBTC3 | 2,217 | QDDT2 | 1,541 |
| HBTC4 | 2,344 | QDDT3 | 2,007 |
| HBTC5 | 2,104 | QDDT4 | 2,569 |
| KVRR1 | 2,227 |
|
|
| KVRR2 | 2,538 |
|
|
| KVRR3 | 1,975 |
|
|
| KVRR4 | 1,872 |
|
|
Nguồn: Kết quả xử lý số liệu SMART PLS 3.0
Kết quả kiểm định mô hình cấu trúc (Bảng 2) cho thấy rằng, hệ số VIF hầu hết nhỏ hơn 3 nên không xảy ra hiện tượng đa cộng tuyến (Hair et al, 2019).
Bảng 3: Bảng chỉ số R bình phương
| R Square | R Square Adjusted | |
| KVRR | 0,221 | 0,213 |
| QDDT | 0,428 | 0,411 |
Nguồn: Kết quả xử lý số liệu SMART PLS 3.0
R bình phương hiệu chỉnh của KVRR bằng 0,213, như vậy biến độc lập FOMO và NTRR tác động vào nó đã giải thích được 21,3% sự biến thiên (phương sai) của biến KVRR. R bình phương hiệu chỉnh của QDDT bằng 0,411, như vậy biến độc lập KVRR tác động vào nó đã giải thích được 41,1% sự biến thiên (phương sai) của biến QDDT (Bảng 3).
Bảng 4: Bảng chỉ số f bình phương
|
| FOMO | HBTC | KVRR | Moderating Effect 1 | Moderating Effect 2 | NTRR | QDDT |
| FOMO |
|
| 0,126 |
|
|
| 0,089 |
| HBTC |
|
|
|
|
|
| 0,012 |
| KVRR |
|
|
|
|
|
| 0,040 |
| Moderating Effect 1 |
|
|
|
|
|
| 0,042 |
| Moderating Effect 2 |
|
|
|
|
|
| 0,022 |
| NTRR |
|
| 0,039 |
|
|
| 0,085 |
| QDDT |
|
|
|
|
|
|
|
Nguồn: Kết quả xử lý số liệu SMART PLS 3.0
Cohen (1988) đã đề xuất bảng chỉ số f Square để đánh giá mức độ tác động của các biến độc lập lên biến phụ thuộc là mạnh, trung bình hay yếu. Từ bảng trên ta thấy biến FOMO có mức tác động lớn nhất đến KVRR. Với biến phụ thuộc là QDDT, hai biến FOMO và NTRR thể hiện mức tác động nhỏ, trong khi đó biến KVRR và các biến điều tiết cũng chỉ có ảnh hưởng nhỏ đến QDDT. Bên cạnh đó, biến HBTC có mức ảnh hưởng cực kỳ nhỏ đến QDDT, đồng thời biến NTRR cũng chỉ thể hiện sự tác động nhỏ đối với KVRR (Bảng 4).
Bảng 5: Bảng kiểm định tác động trung gian
|
| Original Sample (O) | Sample Mean (M) | Standard Deviation (STDEV) | T Statistics (|O/STDEV|) | P Values |
| FOMO -> KVRR -> QDDT | 0,071 | 0,060 | 0,033 | 2,135 | 0,033 |
| NTRR -> KVRR -> QDDT | 0,039 | 0,033 | 0,022 | 1,762 | 0,078 |
Nguồn: Kết quả xử lý số liệu SMART PLS 3.0
Kết quả kiểm định (Bảng 5) cho thấy, biến tương tác giữa FOMO và Khẩu vị rủi ro có hệ số β = 0,071, p = 0,033. Vì giá trị p < 0,005 nên có thể kết luận rằng Khẩu vị rủi ro làm tăng tác động của FOMO lên Quyết định đầu tư tài chính. Nói cách khác khi khẩu vị rủi ro càng cao thì ảnh hưởng của FOMO đến Quyết định đầu tư càng tăng.
Đối với mối quan hệ giữa Nhận thức rủi ro và Quyết định đầu tư tài chính, biến tương tác giữa Nhận thức rủi ro và Khẩu vị rủi ro có hệ số β = 0,039, p = 0,078. Do giá trị p > 0,05, kết quả cho thấy Khẩu vị rủi ro không đóng vai trò trung gian trong mối quan hệ này.
Bảng 6: Bảng đánh giá các mối quan hệ tác động
|
| Original Sample (O) | Sample Mean (M) | Standard Deviation (STDEV) | T Statistics (|O/STDEV|) | P Values |
| FOMO -> KVRR | 0,350 | 0,355 | 0,081 | 4,310 | 0,000 |
| FOMO -> QDDT | 0,269 | 0,259 | 0,067 | 4,028 | 0,000 |
| KVRR -> QDDT | 0,202 | 0,171 | 0,084 | 2,403 | 0,016 |
| Moderating Effect 1 -> QDDT | -0,169 | -0,157 | 0,082 | 2,070 | 0,038 |
| Moderating Effect 2 -> QDDT | 0,109 | 0,110 | 0,082 | 1,337 | 0,181 |
| NTRR -> KVRR | 0,194 | 0,193 | 0,084 | 2,321 | 0,020 |
| NTRR -> QDDT | 0,269 | 0,260 | 0,099 | 2,712 | 0,007 |
Nguồn: Kết quả xử lý số liệu SMART PLS 3.0
Kết quả kiểm định (Bảng 6) cho thấy, biến tương tác giữa FOMO và Hiểu biết tài chính (Moderating Effect 1) có hệ số beta = -0,169, p = 0,038. Vì hệ số này mang dấu âm và có ý nghĩa thống kê (p < 0,05), có thể kết luận rằng Hiểu biết tài chính làm suy yếu tác động của FOMO lên Quyết định đầu tư tài chính.
Đối với mối quan hệ giữa Nhận thức rủi ro và Quyết định đầu tư tài chính, biến tương tác giữa Nhận thức rủi ro và Hiểu biết tài chính (Moderating Effect 2) có hệ số beta = 0,109, p = 0,181. Do giá trị p > 0,05, mối quan hệ này không có ý nghĩa thống kê. Điều này cho thấy trong phạm vi nghiên cứu, chưa đủ bằng chứng để khẳng định Hiểu biết tài chính làm tăng cường tác động của Nhận thức rủi ro đến Quyết định đầu tư tài chính.
KẾT LUẬN
Nghiên cứu này tập trung vào việc phân tích ảnh hưởng của FOMO và nhận thức rủi ro đối với quyết định đầu tư tài chính của giới trẻ tại Hà Nội, đồng thời làm rõ vai trò điều tiết của hiểu biết tài chính và khẩu vị rủi ro. Kết quả cho thấy: FOMO có tác động tích cực, thúc đẩy nhà đầu tư trẻ chấp nhận rủi ro cao hơn và tăng cường quyết định đầu tư; Nhận thức rủi ro có tác động tiêu cực, làm giảm khả năng chấp nhận rủi ro và quyết định đầu tư; Khẩu vị rủi ro đóng vai trò trung gian, chuyển hóa tác động của FOMO và nhận thức rủi ro đến quyết định đầu tư; Hiểu biết tài chính điều tiết mối quan hệ giữa FOMO và nhận thức rủi ro với quyết định đầu tư, làm giảm tác động tích cực của FOMO và tác động tiêu cực của nhận thức rủi ro.
Những kết quả này cung cấp cơ sở lý thuyết và thực tiễn cho các nhà đầu tư trẻ và nhà hoạch định chính sách trong việc xây dựng chiến lược hướng dẫn và quản lý hành vi đầu tư của giới trẻ, nhằm phát triển một thế hệ nhà đầu tư bền vững và có nhận thức rủi ro hiệu quả.
Bên cạnh đó, nghiên cứu vẫn còn một số hạn chế, như chưa mở rộng mẫu nghiên cứu ra các địa phương khác, cũng như chưa phân tích các yếu tố nhân khẩu học như giới tính, hay trình độ học vấn. Các nghiên cứu tiếp theo có thể mở rộng quy mô và bổ sung các đặc điểm cá nhân để làm rõ hơn mối quan hệ giữa FOMO, nhận thức rủi ro và quyết định đầu tư tài chính tại Việt Nam.
* Nghiên cứu này là kết quả của đề tài NCKH sinh viên, được tài trợ bởi Đại học Công nghiệp Hà Nội.
Tài liệu tham khảo:
1. Aren, S. and Zengin, A.N. (2016). Influence of financial literacy and risk perception on choice of investment, Procedia - Social and Behavioral Sciences, 235, 656-663.
2. Grable, J.E. and Lytton, R.H. (1999). Financial risk tolerance revisited: The development of a risk assessment instrument, Financial Services Review, 8(3), 163–181.
3. Gupta S, Shrivastava M (2022). Herding and loss aversion in stock markets: mediating role of fear of missing out (FOMO) in retail investors. International Journal of Emerging Markets, 17(7), 1720-1737.
4. Hair Jr., J.F., Risher, J.J., Sarstedt, M. and Ringle, C.M. (2019). A primer on partial least squares structural equation modeling (PLS-SEM). 2nd edn. Thousand Oaks: Sage.
5. Hoffmann, A.O.I., Post, T. và Pennings, J.M.E. (2013). Individual investor perceptions and behavior during the financial crisis, Journal of Banking & Finance, 37(1), 60-74.
6. Kahneman, D., & Tversky, A. (1979). Prospect Theory: An Analysis of Decision under Risk. Econometrica, 47(2), 263-291.
7. Klapper, L., & Lusardi, A. (2020). Financial literacy and financial resilience: Evidence from around the world. Financial Management, 49(3), 589–614.
8. OECD (2020). OECD/INFE 2020 International Survey of Adult Financial Literacy.
9. Slovic, P. (1987). Perception of risk. Science, 236(4799), 280-285.
| Ngày nhận bài: 3/4/2026; Ngày hoàn thiện biên tập: 27/5/2026; Ngày duyệt đăng: 9/6/2026 |
Tin liên quan


Các tin khác

Trải nghiệm trò chơi hóa và ý định tiếp tục sử dụng ví điện tử của thế hệ Z: Mô hình lý thuyết về vai trò trung gian của tình yêu thương hiệu

Kế toán lưu ký và tự doanh tài sản mã hóa: So sánh Việt Nam với thông lệ quốc tế

Tác động của trí tuệ nhân tạo đến công việc: Tiếp cận từ góc nhìn cơ hội và rủi ro

Cấu trúc ưu tiên các yếu tố trải nghiệm du lịch đô thị trong lựa chọn khách sạn 4-5 sao tại Hà Nội: Tiếp cận Delphi-AHP

Các yếu tố tác động đến hiệu quả marketing số từ góc nhìn khách hàng cá nhân tại Đồng Nai

Nhận thức chi phí và thực hành xanh của nhân viên tại Bệnh viện Đa khoa khu vực Nhơn Trạch

Các nhân tố ảnh hưởng đến quyết định chọn ngành học Khối kinh tế của sinh viên Trường Cao đẳng Đồng Tháp

Ý định khởi nghiệp số của sinh viên đại học Việt Nam: Tiếp cận từ Lý thuyết nhận thức xã hội

Tác động của AI đến hiệu quả hoạt động bền vững của các doanh nghiệp xây dựng tại Việt Nam: Phân tích dựa trên các chỉ tiêu tài chính


