


Tâm lý đám đông và tính bất đối xứng trên thị trường chứng khoán Việt Nam: Bằng chứng từ nhóm VN100 giai đoạn 2020-2025
Nguyễn Thị Huyền Trang
Ngân hàng Agribank Chi nhánh Tây Sài Gòn
Email: [email protected]
Tóm tắt
Nghiên cứu này kiểm định sự tồn tại của tâm lý đám đông trên thị trường chứng khoán Việt Nam thông qua nhóm cổ phiếu VN100 trong giai đoạn 2/2020-10/2025. Sử dụng phương pháp CSAD, kết hợp với mô hình EGARCH(1,1) và phân phối Student-t nhằm kiểm soát phương sai thay đổi có điều kiện và hiện tượng phân phối lệch đuôi, nghiên cứu cung cấp bằng chứng thực nghiệm về sự tồn tại bền vững của tâm lý đám đông. Kết quả cho thấy hệ số Rm2 âm và có ý nghĩa thống kê trong tất cả các đặc tả mô hình. Đáng chú ý, tâm lý đám đông mạnh hơn khi thị trường tăng so với khi thị trường giảm, phản ánh động lực “sợ bỏ lỡ cơ hội” thay vì hành vi hoảng loạn. Nghiên cứu đóng góp vào văn liệu tài chính hành vi tại thị trường mới nổi và cung cấp hàm ý quản trị quan trọng cho cơ quan quản lý thị trường chứng khoán.
Từ khóa: Tâm lý đám đông, CSAD, EGARCH, Việt Nam, FOMO, thị trường, chứng khoán
Abstract
This study examines herding behavior in the Vietnamese stock market using the VN100 index from February 2020 to October 2025. Employing the Cross-Sectional Absolute Deviation (CSAD) approach, combined with the EGARCH(1,1) model and Student’s t-distribution to control for conditional heteroskedasticity and fat-tailed distributions, the study provides empirical evidence of persistent herding behavior. The results show that the coefficient of Rm2 is negative and statistically significant across all model specifications. Notably, herding behavior is more pronounced during market upswings than downturns, reflecting a “fear of missing out” (FOMO) dynamic rather than panic-driven behavior. The study contributes to the behavioral finance literature in emerging markets and offers important policy implications for stock market regulators.
Keywords: Herding behavior, CSAD, EGARCH, Vietnamese stock market, FOMO
GIỚI THIỆU
Thị trường chứng khoán (TTCK) Việt Nam giai đoạn 2020-2025 biến động mạnh dưới tác động của COVID-19, giai đoạn tăng trưởng nóng năm 2021 và sự điều chỉnh từ năm 2022 liên quan đến trái phiếu doanh nghiệp và bất động sản. Những biến động này cho thấy vai trò ngày càng quan trọng của yếu tố tâm lý, đặc biệt trong bối cảnh nhà đầu tư cá nhân chiếm tỷ trọng lớn. Theo tài chính hành vi, tâm lý đám đông có thể dẫn đến sự hội tụ bất thường của lợi suất cổ phiếu, làm suy giảm hiệu quả thị trường. Tuy nhiên, bằng chứng thực nghiệm tại Việt Nam còn hạn chế và chưa xem xét đầy đủ phương sai thay đổi cũng như tính bất đối xứng trong hành vi. Nghiên cứu này nhằm kiểm định sự tồn tại và tính bất đối xứng của tâm lý đám đông trên TTCK Việt Nam thông qua dữ liệu các cổ phiếu thuộc rổ VN100 trong giai đoạn 2020-2025.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Tâm lý đám đông trong tài chính hành vi
Theo Lý thuyết tài chính hành vi, quyết định đầu tư không hoàn toàn dựa trên lý trí mà chịu ảnh hưởng từ yếu tố tâm lý và hành vi xã hội. Một trong những biểu hiện quan trọng của yếu tố này là tâm lý đám đông, khi các nhà đầu tư điều chỉnh hành vi theo hành động của số đông thay vì dựa trên thông tin riêng hoặc phân tích độc lập.
Hiện tượng này có thể xuất phát từ bất cân xứng thông tin, áp lực xã hội hoặc tâm lý sợ bỏ lỡ cơ hội (FOMO). Trong thị trường tài chính, tâm lý đám đông có thể dẫn đến sự hội tụ bất thường của lợi suất cổ phiếu trong những giai đoạn thị trường biến động mạnh, làm méo mó cơ chế định giá và khuếch đại các chu kỳ tăng giảm của thị trường.
Phương pháp đo lường tâm lý đám đông
Chang và cộng sự (2000) đề xuất mô hình phân tán lợi suất bình quân tuyệt đối (CSAD) để đo lường hành vi đám đông. Theo phương pháp này, nếu nhà đầu tư hành động độc lập, mức phân tán lợi suất sẽ tăng tuyến tính theo biến động thị trường. Ngược lại, nếu tồn tại tâm lý đám đông, mức phân tán có thể tăng chậm lại hoặc giảm trong điều kiện thị trường biến động mạnh.
Mô hình cơ bản được xác định như sau:
CSADt = α + γ1∣Rm∣ + γ2Rm2 + εt
Trong đó: CSADt là mức phân tán lợi suất tại thời điểm t, Rm là lợi suất thị trường. Nếu hệ số γ2 âm và có ý nghĩa thống kê, có thể kết luận tồn tại tâm lý đám đông.
Phương sai thay đổi và tính bất đối xứng
Dữ liệu tài chính thường tồn tại hiện tượng cụm biến động (volatility clustering), tức là các giai đoạn biến động mạnh có xu hướng tập trung theo cụm. Trong trường hợp này, các ước lượng OLS có thể kém hiệu quả. Mô hình EGARCH cho phép mô tả động học phương sai dưới dạng logarit và kiểm định tác động bất đối xứng của các cú sốc thị trường.
Việc sử dụng phân phối Student-t thay cho phân phối chuẩn giúp phản ánh tốt hơn đặc điểm đuôi dày của dữ liệu tài chính, vốn phổ biến tại các thị trường mới nổi.
Lược khảo nghiên cứu
Tâm lý đám đông đã được nghiên cứu rộng rãi trong tài chính hành vi. Christie và Huang (1995) đề xuất phương pháp CSSD để kiểm định sự hội tụ lợi suất trong các giai đoạn biến động mạnh, nhưng còn hạn chế khi chỉ phản ánh điều kiện cực đoan. Chang và cộng sự (2000) phát triển mô hình CSAD nhằm kiểm định mối quan hệ phi tuyến giữa phân tán lợi suất và biến động thị trường, cung cấp bằng chứng về tâm lý đám đông tại một số thị trường châu Á. Các nghiên cứu sau đó cho thấy hiện tượng này phổ biến ở các thị trường mới nổi, có tính phụ thuộc vào điều kiện thị trường và thường được phân tích kết hợp với các mô hình GARCH/EGARCH để kiểm soát phương sai thay đổi.
Tại Việt Nam, nhiều nghiên cứu thực nghiệm ghi nhận sự tồn tại của tâm lý đám đông, đặc biệt trong các giai đoạn biến động mạnh và đối với các cổ phiếu có thanh khoản cao (Võ và Phan, 2016; 2019). Tuy nhiên, bằng chứng về tính bất đối xứng giữa các trạng thái thị trường còn chưa nhất quán và phần lớn nghiên cứu chưa kiểm soát đầy đủ phương sai thay đổi có điều kiện.
Do đó, nghiên cứu này kiểm định tâm lý đám đông trên nhóm VN100 giai đoạn 2020-2025, đồng thời kết hợp mô hình CSAD với đặc tả EGARCH và phân phối Student-t nhằm phản ánh tốt hơn đặc điểm biến động của thị trường.
Giả thuyết nghiên cứu
Trên cơ sở lý thuyết và các nghiên cứu trước đây, nghiên cứu này đề xuất 3 giả thuyết nhằm kiểm định sự tồn tại và đặc điểm của tâm lý đám đông trên TTCK Việt Nam trong giai đoạn 2020-2025. Cụ thể: Giả thuyết H1 cho rằng tồn tại tâm lý đám đông trên TTCK Việt Nam trong giai đoạn nghiên cứu; Giả thuyết H2 cho rằng tâm lý đám đông vẫn tồn tại khi kiểm soát hiện tượng phương sai thay đổi có điều kiện thông qua các mô hình phương sai có điều kiện; Giả thuyết H3 cho rằng tâm lý đám đông có tính bất đối xứng giữa các trạng thái thị trường tăng và giảm.
Phương pháp nghiên cứu
Nghiên cứu sử dụng dữ liệu giá đóng cửa hàng ngày của các cổ phiếu thuộc rổ VN100 trong giai đoạn từ tháng 2/2020-10/2025. Lợi suất thị trường được tính toán từ giá đóng cửa của các cổ phiếu trong mẫu thay vì sử dụng trực tiếp chỉ số VNIndex nhằm đảm bảo tính nhất quán trong phương pháp đo lường.
Dữ liệu được thu thập từ cơ sở dữ liệu FiinPro vào ngày 11/11/2025. Do một số cổ phiếu không đáp ứng tiêu chuẩn về tính liên tục của dữ liệu trong toàn bộ giai đoạn nghiên cứu, mẫu cuối cùng bao gồm 93 cổ phiếu trong tổng số 100 cổ phiếu thuộc rổ VN100. Tổng số quan sát sử dụng trong mô hình là 1.439 phiên giao dịch.
Lợi suất cổ phiếu Ri,t và lợi suất thị trường Rm,t được tính theo dạng logarit tự nhiên nhằm đảm bảo tính chất cộng dồn theo thời gian và hạn chế hiện tượng phương sai thay đổi:
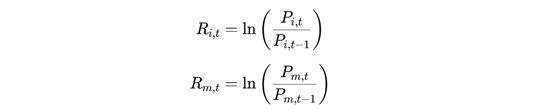
Trong đó: Pi,t là giá đóng cửa của cổ phiếu i tại thời điểm t, và Pm,t là giá trị chỉ số thị trường tại thời điểm tương ứng.
Chỉ số phân tán lợi suất bình quân tuyệt đối (CSAD) được tính theo công thức:
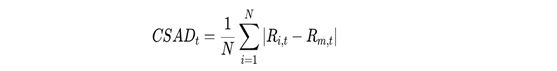
Trong đó: N là số lượng cổ phiếu trong rổ VN100 tại thời điểm t. Chỉ số CSAD phản ánh mức độ phân tán của lợi suất các cổ phiếu so với lợi suất thị trường.
MÔ HÌNH NGHIÊN CỨU
Mô hình CSAD cơ bản (OLS)
Để kiểm định sự tồn tại của tâm lý đám đông, nghiên cứu sử dụng mô hình CSAD do Chang và cộng sự (2000) đề xuất:
CSADt = α + γ1∣Rm∣ + γ2Rm2 + εt
Trong đó: CSADt là mức phân tán lợi suất tại thời điểm t; Rm là lợi suất thị trường; ∣Rm∣ phản ánh quy mô biến động thị trường; Rm2 là biến phi tuyến dùng để kiểm định tâm lý đám đông.
Kiểm định phương sai thay đổi có điều kiện (ARCH LM test)
Do dữ liệu tài chính thường tồn tại hiện tượng phương sai thay đổi theo thời gian (volatility clustering), nghiên cứu tiến hành kiểm định ARCH LM trên phần dư của mô hình OLS. Nếu kiểm định cho thấy tồn tại hiện tượng phương sai thay đổi có điều kiện, việc sử dụng mô hình hồi quy tuyến tính thông thường có thể dẫn đến ước lượng kém hiệu quả.
Trong trường hợp này, mô hình GARCH hoặc EGARCH sẽ được sử dụng để kiểm soát động học của phương sai.
Mô hình EGARCH (1,1)
Để phản ánh đặc điểm biến động có điều kiện và tính bất đối xứng của thị trường, nghiên cứu sử dụng mô hình EGARCH(1,1). Mô hình gồm hai phương trình:
Phương trình trung bình:
CSADt = α + γ1∣Rm∣ + γ2Rm2 + εt
Phương trình phương sai:
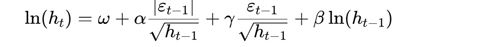
Trong đó: ht là phương sai có điều kiện tại thời điểm t; γ phản ánh tính bất đối xứng của biến động; Nếu γ ≠ 0: biến động phản ứng khác nhau trước cú sốc dương và âm.
Để phản ánh đặc điểm phân phối lệch đuôi của dữ liệu tài chính, mô hình được ước lượng với cả phân phối chuẩn và phân phối Student-t. Việc sử dụng phân phối Student-t giúp cải thiện độ phù hợp của mô hình trong điều kiện tồn tại các quan sát cực đoan.
Mô hình kiểm định bất đối xứng theo trạng thái thị trường
Nhằm đánh giá sự khác biệt của tâm lý đám đông giữa thị trường tăng và thị trường giảm, nghiên cứu mở rộng phương trình trung bình bằng cách bổ sung biến tương tác:
CSADt = α + γ1∣Rm,t∣ + γ2Rm,t2 + γ3(Dt×Rm,t2 ) + εt
Trong đó: Dt =1 nếu Rm,t < 0 (thị trường giảm); Dt = 0 nếu Rm,t ≥ 0 (thị trường tăng).
Khi đó: Hệ số γ2 phản ánh mức độ tâm lý đám đông trong điều kiện thị trường tăng; Tổng γ2+γ3 phản ánh mức độ tâm lý đám đông trong điều kiện thị trường giảm. Nếu γ3 có ý nghĩa thống kê, có thể kết luận tồn tại sự bất đối xứng của tâm lý đám đông theo trạng thái thị trường.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả
Trước khi ước lượng mô hình, nghiên cứu thực hiện thống kê mô tả nhằm đánh giá đặc điểm phân phối của các biến trong mẫu. Kết quả thống kê mô tả của các biến nghiên cứu gồm: Lợi suất thị trường (RM), Chỉ số phân tán lợi suất (CSAD) và Giá trị tuyệt đối của lợi suất thị trường (ABSRM) với 1.439 quan sát trong giai đoạn 02/2020-10/2025. Kết quả cho thấy Lợi suất thị trường có giá trị trung bình 0,000759 (tương đương khoảng 0,0759% mỗi ngày) và độ lệch chuẩn 0,01499, phản ánh mức biến động đáng kể của thị trường trong giai đoạn nghiên cứu. Giá trị nhỏ nhất và lớn nhất lần lượt là -7,00% và 6,47%, cho thấy sự xuất hiện của các phiên giao dịch cực đoan.
Các chỉ tiêu phân phối cho thấy RM có hệ số lệch âm và hệ số nhọn lớn hơn 3, phản ánh phân phối lệch trái và hiện tượng đuôi dày. Tương tự, CSAD có hệ số lệch dương và kurtosis cao, cho thấy sự phân tán lợi suất có xu hướng lệch phải và tồn tại các giá trị cực đoan. Biến ABSRM cũng có hệ số lệch và hệ số nhọn cao, phản ánh sự xuất hiện thường xuyên của các biến động lớn.
Kiểm định Jarque-Bera cho thấy các biến đều không tuân theo phân phối chuẩn. Kết quả này phù hợp với đặc điểm của dữ liệu tài chính và củng cố việc sử dụng các mô hình phương sai thay đổi có điều kiện như EGARCH và phân phối Student-t trong các bước phân tích tiếp theo.
Kết quả mô hình cơ bản
Sau khi phân tích đặc điểm thống kê của dữ liệu, nghiên cứu tiến hành ước lượng mô hình CSAD cơ bản bằng phương pháp bình phương nhỏ nhất (OLS) nhằm kiểm định sự tồn tại của tâm lý đám đông trên TTCK Việt Nam. Kết quả ước lượng được trình bày trong Bảng 1.
Bảng 1: Kết quả hồi quy mô hình cơ bản
|
Variable |
Coefficient |
Std. Error |
t-Statistic |
Prob. |
|---|---|---|---|---|
|
C |
0,010371 |
0,000187 |
55,47404 |
0,0000 |
|
ABSRM |
0,537119 |
0,024594 |
21,83975 |
0,0000 |
|
RM2 |
-6,743194 |
0,500585 |
-13,47064 |
0,0000 |
|
R-squared |
0,348680 |
Mean dependent var |
|
0,014363 |
|
Adjusted R-squared |
0,347773 |
S.D. dependent var |
|
0,004922 |
|
S.E. of regression |
0,003975 |
Akaike info criterion |
|
-8,215447 |
|
Sum squared resid |
0,022691 |
Schwarz criterion |
|
-8,204456 |
|
Log likelihood |
5.914,014 |
Hannan-Quinn criter |
|
-8,211344 |
|
F-statistic |
384,3766 |
Durbin-Watson stat |
|
0,989413 |
|
Prob(F-statistic) |
0,000000 |
|
||
Nguồn: Kết quả nghiên cứu của tác giả
Kết quả mô hình OLS cho thấy hệ số RM² mang dấu âm và có ý nghĩa thống kê cao, cung cấp bằng chứng sơ bộ về sự tồn tại của tâm lý đám đông trên TTCK Việt Nam.
Kiểm định phương sai thay đổi có điều kiện (ARCH LM test)
Mặc dù mô hình OLS cho thấy bằng chứng sơ bộ về tâm lý đám đông, phương pháp này giả định phương sai sai số không đổi. Tuy nhiên, dữ liệu tài chính thường tồn tại hiện tượng cụm biến động, làm xuất hiện phương sai thay đổi có điều kiện và ảnh hưởng đến hiệu quả của ước lượng.
Do đó, nghiên cứu tiến hành kiểm định phương sai thay đổi có điều kiện bằng kiểm định ARCH LM trên phần dư của mô hình cơ bản. Kiểm định ARCH LM cho thấy tồn tại hiện tượng phương sai thay đổi có điều kiện trong phần dư của mô hình. Do đó, việc sử dụng mô hình EGARCH là cần thiết nhằm đảm bảo tính hiệu quả của ước lượng.
Kết quả mô hình EGARCH
Sau khi kiểm định ARCH LM cho thấy tồn tại phương sai thay đổi có điều kiện trong phần dư của mô hình OLS, nghiên cứu tiến hành ước lượng mô hình EGARCH(1,1) nhằm kiểm soát động học của phương sai. Do các biến không tuân theo phân phối chuẩn và có hiện tượng đuôi dày, mô hình được ước lượng dưới cả hai giả định phân phối chuẩn và phân phối Student-t để so sánh mức độ phù hợp.
Kết quả mô hình EGARCH(1,1) với phân phối Student-t tiếp tục cho thấy hệ số RM² mang dấu âm và có ý nghĩa thống kê, khẳng định sự tồn tại của tâm lý đám đông ngay cả khi đã kiểm soát phương sai thay đổi có điều kiện. Đồng thời, các tham số trong phương trình phương sai cho thấy biến động thị trường có tính dai dẳng và phản ứng bất đối xứng trước các cú sốc.
Kiểm định tính bất đối xứng của tâm lý đám đông
Mặc dù mô hình EGARCH cho thấy sự tồn tại của tâm lý đám đông, mức độ của hiện tượng này có thể khác nhau giữa các trạng thái thị trường. Do đó, nghiên cứu kiểm định tính bất đối xứng của tâm lý đám đông bằng cách bổ sung biến tương tác giữa Rm2 và biến giả trạng thái thị trường vào phương trình trung bình của mô hình EGARCH. Kết quả được trình bày trong Bảng 2.
Bảng 2: Kết quả kiểm định tính bất đối xứng của tâm lý đám đông
|
Phương trình trung bình |
|
|||
|---|---|---|---|---|
|
Biến |
Hệ số |
Sai số chuẩn |
z-Statistic |
|
|
C |
0,0102*** |
0,0001 |
81,81 |
|
|
ABSRM |
0,3757*** |
0,0183 |
20,50 |
|
|
RM² |
−5,3407*** |
0,7730 |
−6,91 |
|
|
RM² × Dt |
2,3035*** |
0,5720 |
4,03 |
|
|
Phương trình phương sai (EGARCH) |
||||
|
Tham số |
Hệ số |
Sai số chuẩn |
z-Statistic |
|
|
ω (hằng số) |
−1,2772*** |
0,2207 |
−5,79 |
|
|
α (ARCH effect) |
0,4112*** |
0,0519 |
7,92 |
|
|
γ (asymmetry) |
0,0552** |
0,0231 |
2,39 |
|
|
β (GARCH effect) |
0,9172*** |
0,0174 |
52,69 |
|
|
Thông tin mô hình |
||||
|
Student-t DOF = 10,343 |
||||
|
Log-likelihood = 6166,67 |
||||
|
AIC = −8,558 |
||||
|
Số quan sát = 1.439 |
||||
|
Ghi chú: *** p < 0,01; ** p < 0,05. |
||||
Nguồn: Kết quả nghiên cứu của tác giả
Bảng 2 trình bày kết quả ước lượng mô hình EGARCH(1,1) với phân phối Student-t khi bổ sung biến tương tác giữa bình phương lợi suất thị trường và biến giả trạng thái thị trường Dt.
Khi bổ sung biến tương tác trạng thái thị trường, kết quả cho thấy tâm lý đám đông tồn tại trong cả hai trạng thái thị trường nhưng biểu hiện mạnh hơn trong điều kiện thị trường tăng. Phát hiện này gợi ý rằng nhà đầu tư có xu hướng hành động đồng thuận mạnh hơn trong các giai đoạn thị trường tăng trưởng mạnh, có thể liên quan đến tâm lý chạy theo xu hướng hoặc hiệu ứng sợ bỏ lỡ cơ hội.
Nhằm đánh giá tính vững của kết quả và mức độ phù hợp của các đặc tả mô hình khác nhau, nghiên cứu tiến hành so sánh các ước lượng thu được từ mô hình OLS, EGARCH với phân phối chuẩn, EGARCH với phân phối Student-t và mô hình EGARCH mở rộng có biến tương tác trạng thái thị trường. Kết quả tổng hợp được trình bày trong Bảng 3.
Bảng 3: So sánh kết quả các mô hình ước lượng
|
Chỉ tiêu/ Mô hình |
OLS |
EGARCH (Normal) |
EGARCH (Student-t) |
EGARCH + (Dt) |
|---|---|---|---|---|
|
RM² |
-6,7432*** |
-3,9484*** |
-3,2711*** |
-5,3407*** |
|
RM² × (D_t) |
– |
– |
– |
2,3035*** |
|
Log-likelihood |
5914,014 |
6137,219 |
6156,134 |
6166,667 |
|
AIC |
-8,2154 |
-8,5215 |
-8,545 |
-8,5583 |
|
Số quan sát |
1.439 |
1.439 |
1.439 |
1.439 |
|
Ghi chú:
|
||||
Nguồn: Kết quả nghiên cứu của tác giả
Kết quả cho thấy, hệ số RM² duy trì dấu âm và có ý nghĩa thống kê trong tất cả các đặc tả mô hình, khẳng định bằng chứng vững về sự tồn tại của tâm lý đám đông. Mô hình EGARCH với phân phối Student-t có giá trị log-likelihood cao hơn và AIC thấp hơn so với phân phối chuẩn, cho thấy mức độ phù hợp tốt hơn với dữ liệu. Việc bổ sung biến tương tác trạng thái thị trường tiếp tục cải thiện tiêu chí lựa chọn mô hình, đồng thời chỉ ra sự tồn tại của bất đối xứng trong tâm lý đám đông.
Tổng hợp các kết quả thực nghiệm cho thấy bằng chứng nhất quán về sự tồn tại của tâm lý đám đông trên TTCK Việt Nam trong giai đoạn 2020-2025. Hiện tượng này không chỉ được xác nhận qua mô hình hồi quy tuyến tính cơ bản mà còn duy trì tính vững khi kiểm soát phương sai thay đổi có điều kiện và phân phối đuôi dày thông qua mô hình EGARCH với phân phối Student-t. Đồng thời, kết quả kiểm định bất đối xứng cho thấy mức độ tâm lý đám đông khác biệt giữa các trạng thái thị trường, với xu hướng mạnh hơn trong điều kiện thị trường tăng.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Nghiên cứu kiểm định sự tồn tại và tính bất đối xứng của tâm lý đám đông trên TTCK Việt Nam thông qua dữ liệu các cổ phiếu thuộc rổ VN100 trong giai đoạn 2020-2025. Kết quả thực nghiệm cho thấy hệ số RM² mang dấu âm và có ý nghĩa thống kê trong tất cả các đặc tả mô hình, từ OLS đến EGARCH, khẳng định sự tồn tại của hành vi theo xu hướng của nhà đầu tư.
Kết quả cũng cho thấy tâm lý đám đông biểu hiện mạnh hơn trong điều kiện thị trường tăng so với thị trường giảm. Điều này phản ánh vai trò của yếu tố tâm lý trong việc khuếch đại các giai đoạn tăng trưởng của thị trường.
Về mặt thực tiễn, kết quả nghiên cứu gợi ý rằng nhà đầu tư cần thận trọng trước các giai đoạn thị trường tăng nóng, trong khi cơ quan quản lý cần tiếp tục nâng cao tính minh bạch thông tin nhằm hạn chế hành vi đầu tư theo đám đông.
Tài liệu tham khảo:
1. Chang, E. C., Cheng, J. W., & Khorana, A. (2000). An examination of herd behavior in equity markets: An international perspective. Journal of Banking & Finance, 24(10), 1651-1679. https://doi.org/10.1016/S0378-4266(99)00096-5
2. Christie, W. G., & Huang, R. D. (1995). Following the pied piper: Do individual returns herd around the market? Financial Analysts Journal, 51(4), 31-37.
3. Vo, X. V., & Phan, D. B. A. (2016). Herd behavior in emerging equity markets: Evidence from Vietnam. Asian Journal of Law and Economics, 7(3), 1-15.
4. Vo, X. V., & Phan, D. B. A. (2019). Herding and equity market liquidity in emerging market: Evidence from Vietnam. Journal of Behavioral and Experimental Finance, 24, 100-189.
| Ngày nhận bài: 16/3/2026; Ngày hoàn thiện biên tập: 23/4/2026; Ngày duyệt đăng: 28/4/2026 |
Tin liên quan


Các tin khác

Phát triển tài chính xanh tại Việt Nam giai đoạn 2025-2030: Thách thức và triển vọng

Các nhân tố ảnh hưởng đến quyết định sử dụng dịch vụ công nghệ tài chính của khách hàng cá nhân tại TP. Hồ Chí Minh

Giải pháp tăng cường đa dạng hóa thu nhập tại các ngân hàng thương mại niêm yết ở Việt Nam

Hoàn thiện thể chế phát triển thị trường tài chính Việt Nam theo hướng hiện đại, đồng bộ trong bối cảnh mới

Tác động của chuyển đổi số đến đổi mới mô hình kinh doanh của các tổ chức tài chính vi mô tại khu vực TP. Hồ Chí Minh: Vai trò điều tiết của vốn tri thức

Năng lực quản trị và hiệu quả hoạt động của các ngân hàng thương mại Việt Nam: Vai trò trung gian của năng lực đổi mới và năng lực thích ứng

Đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến ý định tiếp tục sử dụng dịch vụ ngân hàng số tại các ngân hàng thương mại Việt Nam

Các yếu tố ảnh hưởng đến hành vi đổi mới sáng tạo số của nhân viên tại các ngân hàng thương mại cổ phần khu vực TP. Hồ Chí Minh

Tác động của các yếu tố vĩ mô, đặc thù doanh nghiệp và năng lực nguồn nhân lực đến cấu trúc vốn của công ty chứng khoán niêm yết tại Việt Nam


