


Các yếu tố quyết định hành vi tham gia bảo hiểm nhân thọ của khách hàng cá nhân trên địa bàn TP. Hồ Chí Minh
Nguyễn Tuấn Đạt
Khoa Quản trị kinh doanh, Trường Đại học Ngân hàng TP. Hồ Chí Minh
Email: [email protected]
Tóm tắt
Nghiên cứu được thực hiện nhằm mục đích xác định và lượng hóa mức độ tác động của các nhân tố nhận thức đến Quyết định tham gia bảo hiểm nhân thọ của khách hàng cá nhân tại TP. Hồ Chí Minh. Nghiên cứu sử dụng phương pháp định lượng thông qua khảo sát 427 khách hàng đã từng được tư vấn hoặc đã tham gia bảo hiểm. Kết quả cho thấy 5 nhân tố chính (Sự tin cậy, Nhận thức rủi ro, Ảnh hưởng xã hội, Chất lượng dịch vụ, và Giá/Phí bảo hiểm) đều tác động tích cực và có ý nghĩa thống kê đến Quyết định tham gia bảo hiểm nhân thọ của khách hàng cá nhân tại TP. Hồ Chí Minh. Trong đó, Sự tin cậy là yếu tố có tác động mạnh mẽ nhất, khẳng định vai trò then chốt của niềm tin trong ngành dịch vụ tài chính mang tính cam kết dài hạn này.
Từ khóa: Ảnh hưởng xã hội, bảo hiểm nhân thọ, chất lượng dịch vụ, nhận thức rủi ro, phí bảo hiểm, quyết định tham gia, sự tin cậy.
Summary
This study aims to identify and quantify the impact of perceptual factors on individual customers’ decisions to participate in life insurance in Ho Chi Minh City. The research employs a quantitative approach using a survey of 427 customers who have either received a life insurance consultation or already participated in life insurance. The results indicate that five key factors: Trust, Risk Perception, Social Influence, Service Quality, and Price/Insurance Premium, have positive and statistically significant effects on individuals’ decisions to participate in life insurance in Ho Chi Minh City. Among these factors, Trust exerts the most decisive influence, underscoring the pivotal role of Trust in the life insurance sector, which is characterized by long-term commitments within the financial services industry.
Keywords: Social influence, life insurance, service quality, risk perception, insurance premium, participation decision, trust
ĐẶT VẤN ĐỀ
Thị trường bảo hiểm nhân thọ (BHNT) tại Việt Nam nói chung và TP. Hồ Chí Minh nói riêng đang phát triển nhanh chóng nhưng vẫn còn nhiều tiềm năng chưa được khai thác, với tỷ lệ thâm nhập còn tương đối thấp so với các nước trong khu vực. Hành vi tham gia BHNT là một quyết định tài chính phức tạp, bị chi phối bởi nhiều yếu tố thuộc về tâm lý, nhận thức và xã hội.
Các nghiên cứu trước đây về BHNT chủ yếu tập trung vào các biến kinh tế vĩ mô hoặc chất lượng dịch vụ chung, tuy nhiên, vẫn tồn tại khoảng trống kiến thức trong việc đo lường ảnh hưởng tích hợp của các yếu tố nhận thức cá nhân (như Nhận thức rủi ro) và các yếu tố phi tài chính (như Sự phức tạp và Sự tin cậy) trong cùng một mô hình. Đặc biệt, nghiên cứu thiếu cơ sở dữ liệu định lượng cụ thể về thứ tự ưu tiên của các yếu tố này đối với khách hàng Việt Nam, cản trở các công ty BHNT xây dựng các gói sản phẩm và chiến lược truyền thông trọng tâm.
Nghiên cứu được thực hiện nhằm: (1) Xây dựng và kiểm định mô hình lý thuyết về các nhân tố ảnh hưởng đến Quyết định Tham gia BHNT; (2) Đo lường mức độ tác động của các nhân tố đã xác định; và (3) Đề xuất các hàm ý quản trị thiết thực nhằm tăng cường sự tham gia của khách hàng cá nhân vào thị trường BHNT tại TP. Hồ Chí Minh.
MÔ HÌNH NGHIÊN CỨU
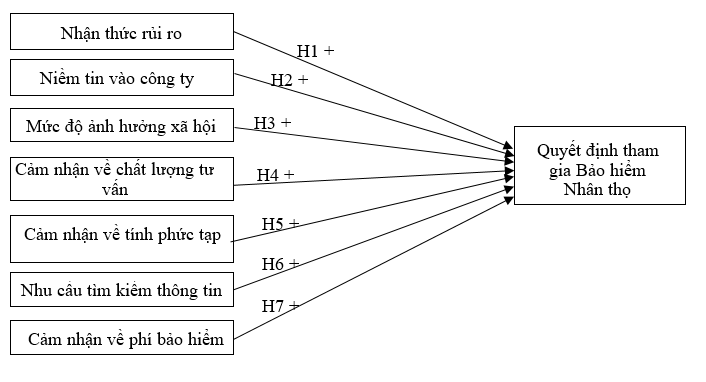
Mô hình nghiên cứu được xây dựng dựa trên sự kết hợp giữa Lý thuyết Hành vi có Kế hoạch (TPB), Lý thuyết Khuếch tán Đổi mới (DOI) và các nghiên cứu chuyên sâu về tài chính cá nhân. Nghiên cứu đề xuất 7 nhân tố độc lập tác động đến Quyết định tham gia (QD) BHNT.
Hình 1: Mô hình nghiên cứu
 |
| Nguồn: Tác giả đề xuất |
Các giả thuyết được thiết lập bao gồm:
- H1: Nhận thức rủi ro có tác động tích cực đến Quyết định tham gia BHNT.
- H2: Niềm tin vào công ty có tác động tích cực đến Quyết định tham gia BHNT.
- H3: Mức độ ảnh hưởng xã hội có tác động tích cực đến Quyết định tham gia BHNT.
- H4: Cảm nhận về chất lượng tư vấn có tác động tích cực đến Quyết định tham gia BHNT.
- H5: Cảm nhận về tính phức tạp có tác động tích cực đến Quyết định tham gia BHNT.
- H6: Nhu cầu tìm kiếm thông tin có tác động tích cực đến Quyết định tham gia BHNT.
- H7: Cảm nhận về phí bảo hiểm có tác động tích cực đến Quyết định tham gia BHNT.
PHƯƠNG TRÌNH HỒI QUY
Mô hình hồi quy đa biến tuyến tính được sử dụng để kiểm định mối quan hệ giữa các nhân tố độc lập và biến phụ thuộc Quyết định tham gia:
QD=β0+β1RR+β2NT+β3AH+β4TV+β5PT+β6TT+β7PBH+ϵ
Trong đó:
- QD là Quyết định tham gia (biến phụ thuộc);
- RR (Nhận thức rủi ro), NT (Niềm tin vào công ty), AH (Mức độ ảnh hưởng xã hội), TV (Cảm nhận về chất lượng tư vấn), PT (Cảm nhận về tính phức tạp), TT (Nhu cầu tìm kiếm thông tin), PBH (Cảm nhận về phí bảo hiểm) là các biến độc lập;
- βi là các hệ số hồi quy chuẩn hóa, đo lường mức độ tác động của biến độc lập tương ứng lên QD; β0 là hằng số
- ϵ là sai số ngẫu nhiên của mô hình.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu áp dụng phương pháp nghiên cứu định lượng với thiết kế nghiên cứu mô tả và nhân quả.
Phạm vi nghiên cứu: Đối tượng khảo sát là khách hàng cá nhân đã từng được tư vấn hoặc đã tham gia BHNT, đang sinh sống và làm việc trên địa bàn TP. Hồ Chí Minh.
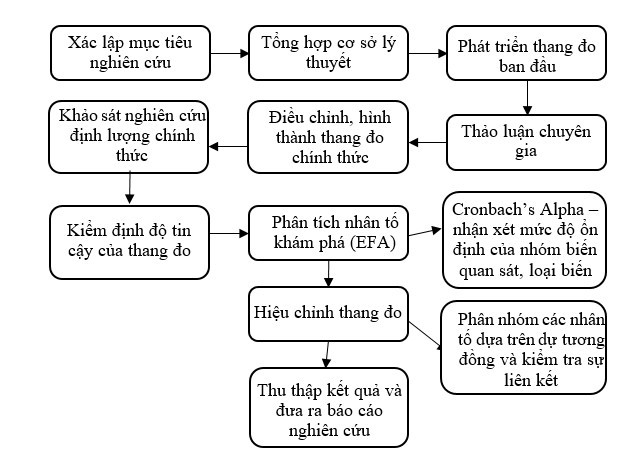
Hình 2: Quy trình nghiên cứu
 |
| Nguồn: Tác giả tổng hợp |
Cách thức thu thập số liệu: Dữ liệu sơ cấp được thu thập thông qua bảng câu hỏi khảo sát trực tuyến. Thang đo Likert 5 mức độ được sử dụng để đo lường các biến quan sát. Nghiên cứu sử dụng phương pháp lấy mẫu phi xác suất thuận tiện (convenience sampling). Sau quá trình sàng lọc và làm sạch dữ liệu, nghiên cứu thu được tổng cộng 427 mẫu quan sát hợp lệ. Kích thước mẫu này đảm bảo đáp ứng đầy đủ yêu cầu cho việc phân tích hồi quy đa biến. Dữ liệu được xử lý bằng phần mềm thống kê chuyên dụng.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả và Kiểm định thang đo
Mẫu nghiên cứu gồm 427 khách hàng. Kết quả thống kê mô tả cho thấy mẫu có sự phân bố khá đồng đều về giới tính (Nữ giới chiếm khoảng 55.7%, Nam giới khoảng 44.3%). Độ tuổi tập trung chủ yếu ở nhóm 26-35 tuổi (chiếm khoảng 50%), là nhóm có thu nhập ổn định và nhu cầu bảo vệ tài chính cao.
Kết quả kiểm định độ tin cậy Cronbach’s Alpha cho tất cả các thang đo đều có hệ số Alpha nằm trong khoảng từ 0.7 đến 0.9, khẳng định các thang đo có độ tin cậy và tính nhất quán nội tại cao.
Phân tích nhân tố khám phá (EFA)
Phân tích EFA được thực hiện trên các biến độc lập. Chỉ số KMO đạt 0.871 (lớn hơn 0.5), kiểm định Bartlett có ý nghĩa thống kê (Sig. <0.001). Tổng phương sai trích (Total Variance Explained) đạt 62.5% (lớn hơn 50%). Kết quả EFA cho thấy cấu trúc nhân tố tương đồng với mô hình lý thuyết ban đầu và đảm bảo tính hợp lệ.
Đánh giá mức độ phù hợp của mô hình
Mô hình hồi quy đa biến có ý nghĩa thống kê rất cao với F-Sig. =0.000 (tức <0.001). Hệ số R2 hiệu chỉnh (Adjusted R2) đạt 0.612, cho thấy 5 yếu tố chính trong mô hình giải thích được 61.2% sự biến thiên của Quyết định tham gia BHNT, khẳng định mô hình có khả năng giải thích tốt và phù hợp với dữ liệu.
Kết quả phân tích hồi quy đa biến
7 nhân tố được xác định có tác động tích cực và có ý nghĩa thống kê đến Quyết định tham gia gồm: Sự tin cậy, Nhận thức rủi ro, Ảnh hưởng xã hội, Chất lượng dịch vụ, và Giá/Phí bảo hiểm.
Bảng 1: Kết quả phân tích hồi quy đa biến
| Biến độc lập | Hệ số Beta Chuẩn hóa | Sig. | Đánh giá chung |
| Niềm tin vào công ty | 0.450 | < 0.001 | Tác động mạnh nhất, có ý nghĩa thống kê. |
| Nhận thức rủi ro | 0.320 | < 0.001 | Tác động mạnh thứ hai, có ý nghĩa thống kê. |
| Mức độ ảnh hưởng xã hội | 0.210 | < 0.001 | Tác động mạnh thứ ba, có ý nghĩa thống kê. |
| Cảm nhận về chất lượng tư vấn | 0.150 | < 0.01 | Tác động có ý nghĩa thống kê. |
| Cảm nhận về phí bảo hiểm | 0.100 | < 0.05 | Tác động có ý nghĩa thống kê. |
| Cảm nhận về tính phức tạp | 0.096 | < 0.01 | Tác động có ý nghĩa thống kê. |
| Nhu cầu tìm kiếm thông tin | 0.077 | < 0.01 | Tác động có ý nghĩa thống kê. |
Nguồn: Kết quả phân tích dữ liệu của tác giả
THẢO LUẬN KẾT QUẢ NGHIÊN CỨU
Kết quả nghiên cứu đã cung cấp cái nhìn định lượng về các nhân tố quyết định việc tham gia BHNT, cho thấy sự ưu tiên của khách hàng TP. Hồ Chí Minh nghiêng về các yếu tố cảm xúc và nhận thức hơn là các yếu tố tài chính thuần túy.
Thứ nhất, Niềm tin vào công ty có mức độ tác động mạnh mẽ nhất (β=0.450). Điều này hoàn toàn hợp lý với bản chất của BHNT - một sản phẩm tài chính mang tính cam kết dài hạn, đòi hỏi khách hàng phải đặt niềm tin tuyệt đối vào khả năng chi trả, uy tín và đạo đức kinh doanh của công ty. Niềm tin không chỉ đến từ thương hiệu mà còn từ sự minh bạch trong hợp đồng và khả năng thực hiện lời hứa bồi thường khi sự kiện bảo hiểm xảy ra.
Thứ hai, Nhận thức rủi ro là yếu tố kích hoạt mạnh thứ hai (β=0.320). Khách hàng chỉ tham gia BHNT khi họ nhận thấy rủi ro (về sức khỏe, tai nạn, tài chính) là có thật, nghiêm trọng và có khả năng xảy ra với bản thân hoặc gia đình. Mức độ nhận thức rủi ro cao là điều kiện tiên quyết để chuyển từ trạng thái "biết" sang "mua".
Thứ ba, Mức độ ảnh hưởng xã hội (β=0.210) cho thấy vai trò quan trọng của mạng lưới cá nhân. Quyết định tham gia BHNT thường được thúc đẩy bởi sự giới thiệu, lời khuyên, hoặc kinh nghiệm sử dụng thực tế từ bạn bè, người thân, đồng nghiệp. Trong một thị trường còn nhiều hoài nghi như BHNT, sự xác nhận từ cộng đồng là yếu tố thiết yếu để giảm thiểu rủi ro cảm nhận của khách hàng.
Thứ tư, Cảm nhận về chất lượng tư vấn (β=0.150) nhấn mạnh vai trò của đội ngũ đại lý. BHNT là sản phẩm phức tạp, yêu cầu tư vấn chuyên sâu, tận tâm và cá nhân hóa. Chất lượng của quá trình tư vấn - bao gồm sự chuyên nghiệp, kiến thức và thái độ của tư vấn viên - là cầu nối quan trọng giữa công ty và khách hàng, tạo ra trải nghiệm tích cực và thúc đẩy quyết định cuối cùng.
Thứ năm, Cảm nhận về phí bảo hiểm có tác (β=0.100). Điều này hàm ý rằng khách hàng không chỉ nhìn vào mức phí tuyệt đối, mà là giá trị cảm nhận mà họ nhận được. Nếu niềm tin, sự bảo vệ rủi ro và chất lượng tư vấn được đảm bảo (các yếu tố Beta cao), khách hàng sẵn sàng chấp nhận mức phí cao hơn, cho thấy BHNT không chỉ là một giao dịch tài chính mà là một giao dịch giá trị và niềm tin.
Thứ sáu, Cảm nhận về tính phức tạp (β=0.096). Điều này cho thấy mặc dù các quy trình có sự phức tạp nhưng với đối ngũ nhân viên hướng dẫn và sự hỗ trợ nhiệt tình, thì quy trình được thực hiện nhanh chóng và đảm bảo quyền lợi hợp pháp cho khách hàng.
Thứ bảy, Nhu cầu tìm kiếm thông tin (β=0.077). Điều này cho thấy đối với khách hàng muốn tham gia BHTNT thì nhu cầu thông tin rất nhiều, thậm chí là sự chi tiết trong các điều khoản bảo vệ. Do đó, việc tìm kiếm được đáp ứng nhu cầu thì càng khiến họ hài lòng và ra quyết định nhanh chóng.
HÀM Ý QUẢN TRỊ
Dựa trên kết quả định lượng về thứ tự ưu tiên của các yếu tố, các công ty BHNT tại TP. Hồ Chí Minh cần tập trung vào các giải pháp quản trị sau:
Xây dựng và bảo vệ niềm tin:
- Minh bạch hợp đồng: Đơn giản hóa ngôn ngữ hợp đồng, đảm bảo các điều khoản loại trừ và điều kiện chi trả được truyền đạt rõ ràng, dễ hiểu ngay từ đầu.
- Tăng cường khả năng chi trả: Xây dựng quỹ dự phòng và quy trình bồi thường nhanh chóng, đơn giản, minh bạch để củng cố niềm tin về khả năng tài chính và uy tín của công ty.
Tăng cường nhận thức rủi ro:
- Truyền thông giáo dục: Chuyển đổi chiến lược truyền thông từ việc bán sản phẩm sang giáo dục về rủi ro. Sử dụng các câu chuyện thực tế (storytelling) và dữ liệu thống kê để minh họa hậu quả tài chính của các rủi ro sức khỏe/tai nạn không lường trước.
- Cá nhân hóa rủi ro: Huấn luyện đại lý biết cách phân tích và cá nhân hóa rủi ro tiềm ẩn đối với từng khách hàng cụ thể (ví dụ: gánh nặng tài chính của con cái, nợ vay ngân hàng).
Khai thác ảnh hưởng xã hội:
- Chương trình giới thiệu: Thiết lập các chương trình ưu đãi hấp dẫn cho khách hàng giới thiệu người thân, bạn bè. Sử dụng lời chứng thực (testimonial) từ khách hàng hiện tại để xây dựng bằng chứng xã hội (social proof).
- Mạng lưới đại lý chuyên nghiệp: Đảm bảo đại lý không chỉ là người bán hàng mà là "người ảnh hưởng" trong cộng đồng của họ, xây dựng hình ảnh chuyên gia được tin cậy.
Nâng cao chất lượng tư vấn:
- Đào tạo toàn diện: Tập trung đào tạo kiến thức sản phẩm chuyên sâu, đạo đức nghề nghiệp và đặc biệt là kỹ năng lắng nghe, thấu hiểu nhu cầu thay vì chỉ tập trung vào việc thuyết phục mua hàng.
KẾT LUẬN
Nghiên cứu đã thành công trong việc làm rõ cấu trúc nhân tố và đo lường định lượng mức độ ảnh hưởng của chúng đến Quyết định tham gia BHNT. Với cỡ mẫu 427 khách hàng cá nhân tại TP. Hồ Chí Minh, kết quả chỉ ra rằng Niềm tin vào công ty là động lực mạnh mẽ nhất, theo sau là Nhận thức rủi ro và Ảnh hưởng xã hội. Điều này khẳng định BHNT là một quyết định phức tạp, nơi yếu tố cảm xúc, niềm tin và sự xác nhận xã hội có ý nghĩa lớn hơn yếu tố giá cả.
Tuy nhiên, nghiên cứu vẫn còn một số hạn chế cần được khắc phục. Thứ nhất, việc sử dụng phương pháp lấy mẫu thuận tiện giới hạn khả năng khái quát hóa kết quả cho toàn bộ dân số TP. Hồ Chí Minh hoặc các khu vực khác. Thứ hai, nghiên cứu chưa xem xét vai trò của các biến điều tiết (ví dụ: Độ tuổi, Trình độ học vấn) lên mối quan hệ giữa các nhân tố và Quyết định tham gia.
Hướng nghiên cứu tiếp theo được đề xuất là: (1) Mở rộng nghiên cứu sang các khu vực khác (ví dụ: Hà Nội, Đà Nẵng) để so sánh hành vi tiêu dùng; (2) Tích hợp và kiểm định các yếu tố điều tiết như Thái độ đối với rủi ro tài chính hoặc Lòng trung thành với thương hiệu; và (3) Sử dụng phương pháp nghiên cứu hỗn hợp (Mixed Methods) để kết hợp phỏng vấn sâu, khám phá chi tiết hơn về các rào cản tâm lý liên quan đến Sự phức tạp và Nhu cầu thông tin.
Tài liệu tham khảo:
1. Baoviet Life, 2019. Bảo hiểm nhân thọ là gì? Cách thức hoạt động của bảo hiểm nhân thọ, https://www.baovietnhantho.com.vn/goc-chuyen-gia/bao-hiem-nhan-tho-la-gigref.
2. Bernheim, B. D., Forni, L., Gokhale, J., & Kotlikoff, L. J., 2003. The mismatch between life insurance holdings and financial vulnerabilities: Evidence from the Health and Retirement Survey. American Economic Review, 93(1), 354-365.
3. Bista, M. B., & Upadhyay, H. P., 2023. Factors Affecting Purchase Decision of Life Insurance Policy of Customer in Chitwan. International Journal of Silkroad Institute of Research and Training, 1(2), 101-105.
4. Blackwell, R. D., Miniard, P. W., & Engel, J. F., 2006. Consumer behavior (10th ed.). South-Western College Pub.
5. Brown, J. R., & Poterba, J. M., 2006. Household ownership of variable annuities. Tax Policy and the Economy, 20, 163-192.
| Ngày nhận bài: 1/11/2025; Ngày hoàn thiện biên tập: 12/12/2025; Ngày duyệt đăng: 18/12/2025 |
Tin liên quan


Các tin khác

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Thái độ đối với ẩm thực đường phố và ý định quay lại: Vai trò trung gian của thói quen, hành động và giao kết hành vi

Phân mảnh kênh phân phối bán lẻ dược phẩm và rủi ro thuốc giả tại Việt Nam: Tác động của Luật Sửa đổi, bổ sung một số điều của Luật Dược và hàm ý chính sách

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn

Tác động của AI Marketing đến giá trị vòng đời khách hàng trong thương mại điện tử Việt Nam: Thực trạng và hàm ý quản trị


