


Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam
Dương Thị Kim Hồng
Công ty TNHH Cho thuê Tài chính Quốc tế Việt Nam (VILC)
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích mối liên hệ giữa rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của 24 ngân hàng thương mại Việt Nam giai đoạn 2014-2024, với 264 quan sát. Các phương pháp gồm hồi quy gộp, tác động cố định, tác động ngẫu nhiên và bình phương nhỏ nhất tổng quát khả thi. Kết quả cho thấy tỷ lệ nợ xấu có quan hệ cùng chiều, trong khi tỷ lệ dự phòng rủi ro tín dụng có quan hệ nghịch chiều với tỷ suất sinh lời trên tài sản. Tỷ lệ vốn tự có, trạng thái tiền mặt và tỷ lệ cấp tín dụng mang hệ số dương trong FGLS; bằng chứng về vốn phụ thuộc phương pháp ước lượng. Các phát hiện gợi ý phối hợp quản trị tín dụng, dự phòng và nguồn vốn, đồng thời phân biệt lợi nhuận hiện tại với khả năng chống chịu tài chính.
Từ khóa: Rủi ro tín dụng, rủi ro thanh khoản, khả năng sinh lời, ngân hàng thương mại.
Abstract
This study examines the relationships between credit risk, liquidity risk, and profitability among 24 Vietnamese commercial banks over the period 2014–2024, using 264 observations. The empirical methods include pooled ordinary least squares (Pooled OLS), fixed effects, random effects, and feasible generalized least squares (FGLS). The results indicate that the non-performing loan ratio is positively associated with return on assets (ROA), whereas the loan loss provision ratio exhibits a negative association with ROA. The equity-to-assets ratio, cash position, and loan-to-deposit ratio have positive coefficients in the FGLS model, while the evidence regarding capital depends on the estimation method. These findings highlight the importance of coordinating credit risk management, loan loss provisioning, and funding strategies, while distinguishing between current profitability and financial resilience.
Keywords: Credit risk, liquidity risk, profitability, commercial banks
MỞ ĐẦU
Bằng chứng thực nghiệm chưa cho phép áp dụng một kết luận duy nhất cho mọi ngân hàng. Ekinci và Poyraz (2019) ghi nhận quan hệ nghịch chiều giữa nợ xấu và khả năng sinh lời tại Thổ Nhĩ Kỳ. Kwashie và cộng sự (2022) cũng tìm thấy hệ số âm tại Ghana nhưng ý nghĩa thống kê khác nhau giữa các thước đo hiệu quả. Tại Việt Nam, Nguyễn Trần Thái Hà và Nguyễn Vĩnh Khương (2022) cho thấy cần phân biệt nợ xấu với dự phòng và xét đến bối cảnh khủng hoảng. Nghiên cứu xem xét đồng thời các chỉ báo rủi ro tín dụng, thanh khoản và nền tảng vốn trong quan hệ với khả năng sinh lời, có kiểm soát quy mô, điều kiện vĩ mô và nhóm sở hữu. Đóng góp của nghiên cứu là phân biệt các thước đo rủi ro, đối chiếu kết quả theo phương pháp ước lượng và phân tích hệ số trái kỳ vọng.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Rủi ro tín dụng và khả năng sinh lời
Lý thuyết thông tin bất cân xứng giải thích vì sao ngân hàng khó quan sát đầy đủ chất lượng người vay trước khi cấp vốn (Akerlof, 1970). Khi sàng lọc và giám sát không hiệu quả, tổn thất tín dụng có thể gia tăng. Berger và DeYoung (1997) đặt chất lượng khoản vay trong quan hệ với hiệu quả chi phí và quản trị. Theo đó, nợ xấu liên quan không chỉ đến môi trường kinh doanh mà còn đến năng lực quản lý danh mục.
Nợ xấu và dự phòng phản ánh 2 khía cạnh của rủi ro tín dụng. Tỷ lệ nợ xấu thể hiện chất lượng khoản vay; tỷ lệ dự phòng phản ánh mức dự phòng so với quy mô cho vay. Phân biệt 2 chỉ tiêu có ý nghĩa khi đánh giá sinh lời (Nguyễn Trần Thái Hà và Nguyễn Vĩnh Khương, 2022). Từ cơ chế suy giảm thu nhập và gia tăng chi phí tổn thất, nghiên cứu đề xuất:
H1: Tỷ lệ nợ xấu có quan hệ nghịch chiều với khả năng sinh lời.
H2: Tỷ lệ dự phòng rủi ro tín dụng có quan hệ nghịch chiều với khả năng sinh lời.
Thanh khoản, nền tảng vốn và khả năng sinh lời
Theo Keynes (1936), nhu cầu nắm giữ tiền để giao dịch và dự phòng phải được cân nhắc cùng lợi tức của tài sản khác. Trong ngân hàng, nguồn lực thanh khoản có thể hạn chế nhu cầu huy động khẩn cấp nhưng tài sản sinh lời thấp cũng tạo chi phí cơ hội. Arif và Anees (2012) đặt áp lực thanh khoản trong quan hệ với lợi nhuận ngân hàng. Hai cơ chế đối nghịch gợi ý rằng chiều liên hệ giữa thanh khoản và sinh lời phụ thuộc điều kiện hoạt động.
Tỷ lệ vốn tự có, trạng thái tiền mặt và tỷ lệ cấp tín dụng là các chỉ báo bổ trợ, không đồng nhất thành một thước đo rủi ro. Vốn phản ánh nguồn lực hấp thụ tổn thất; tiền mặt gắn với khả năng chi trả; tỷ lệ cấp tín dụng thể hiện mức sử dụng vốn huy động. Với kỳ vọng lợi ích ổn định nguồn vốn và chi trả lớn hơn chi phí cơ hội, nghiên cứu đề xuất:
H3: Tỷ lệ vốn tự có quan hệ cùng chiều với khả năng sinh lời.
H4: Trạng thái tiền mặt có quan hệ cùng chiều với khả năng sinh lời.
H5: Tỷ lệ cấp tín dụng có quan hệ nghịch chiều khi áp lực thanh khoản chiếm ưu thế.
Các biến kiểm soát kết hợp đặc điểm ngân hàng với môi trường kinh doanh, phù hợp cách tiếp cận của Petria và cộng sự (2015).
DỮ LIỆU VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng dữ liệu thứ cấp của 24 ngân hàng thương mại Việt Nam trong 11 năm, từ 2014 đến 2024, tương ứng 264 quan sát. Nguồn dữ liệu gồm báo cáo tài chính, báo cáo thường niên của các ngân hàng và các chuỗi số liệu kinh tế vĩ mô theo năm. Dữ liệu được tổ chức theo 2 chiều ngân hàng và thời gian, phục vụ phân tích bằng Stata 14.0. Biến phụ thuộc là tỷ suất sinh lời trên tài sản (ROA), được tiếp cận theo tỷ số lợi nhuận sau thuế trên tổng tài sản bình quân. Tỷ lệ nợ xấu (NPL) bằng nợ xấu trên tổng dư nợ; tỷ lệ dự phòng rủi ro tín dụng (LLR) bằng tổng dự phòng trên tổng dư nợ. Tỷ lệ vốn tự có (ETA) được xác định bằng vốn tự có trên tổng tài sản, phân biệt với tỷ lệ an toàn vốn sử dụng tài sản có điều chỉnh rủi ro làm mẫu số.
Trạng thái tiền mặt (CASH) được xác định từ tiền mặt, tiền gửi tại Ngân hàng Nhà nước và tiền gửi không kỳ hạn tại tổ chức tín dụng so với tổng tài sản. Tỷ lệ cấp tín dụng (LDR) bằng dư nợ cho vay trên vốn huy động. Quy mô (SIZE) là logarit tổng tài sản; GDP và CPI lần lượt đại diện tăng trưởng kinh tế và lạm phát. Biến nhóm sở hữu (STA) nhận giá trị 1 đối với Agribank, BIDV, VietinBank, Vietcombank và bằng 0 đối với các ngân hàng khác.
Mô hình hồi quy được xác định như sau:
ROAit = β0 + β1NPLit + β2LLRit + β3ETAit + β4CASHit + β5LDRit + β6SIZEit + β7GDPt
+ β8CPIt + β9STAi + εit.
Trong đó, i chỉ ngân hàng và t chỉ năm. Hồi quy gộp (Pooled OLS) được đối chiếu với mô hình tác động cố định (FEM), tác động ngẫu nhiên (REM) và bình phương nhỏ nhất tổng quát khả thi (FGLS). FEM kiểm soát đặc điểm ngân hàng không đổi theo thời gian. FGLS cho phép phương sai sai số khác nhau giữa ngân hàng và tự tương quan bậc nhất với hệ số chung, không bao gồm biến giả ngân hàng.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Đặc điểm dữ liệu và kết quả đối chiếu
Khả năng sinh lời bình quân đạt 0,8551%, với độ lệch chuẩn 0,6553 điểm phần trăm. Tỷ lệ nợ xấu bình quân là 2,9813%; tỷ lệ dự phòng là 2,1079%. Sự phân tán của các chỉ tiêu cho thấy cần xem xét khác biệt giữa các ngân hàng. Hệ số phóng đại phương sai trung bình bằng 1,30, lớn nhất bằng 1,94, chưa cho thấy dấu hiệu đa cộng tuyến nghiêm trọng.
Bảng 1: Kết quả hồi quy gộp, tác động cố định và tác động ngẫu nhiên
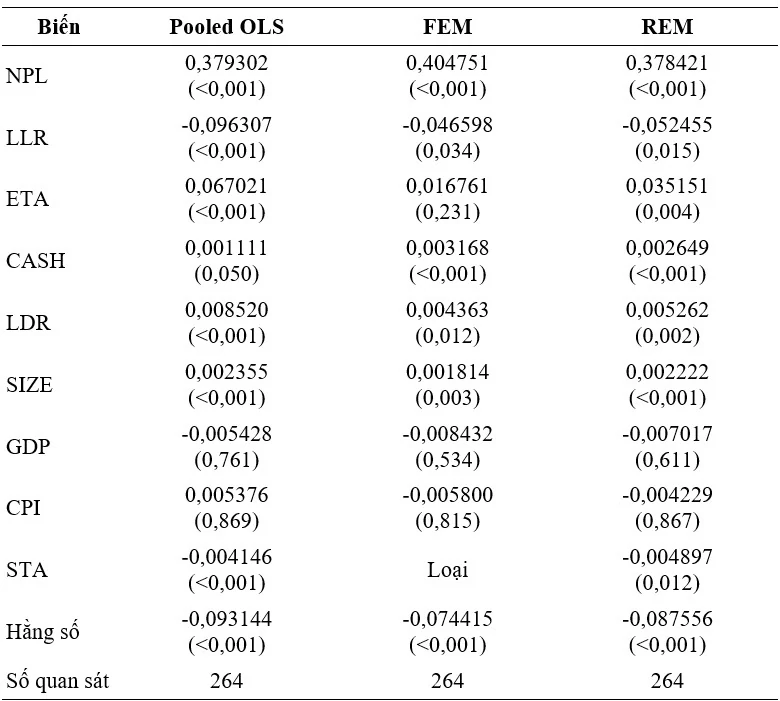 |
Ghi chú: Trong ngoặc là giá trị p.
“Loại”: biến không thay đổi theo thời gian nên không được ước lượng trong FEM.
Nguồn: Kết quả phân tích dữ liệu nghiên cứu bằng Stata 14.0.
Bảng 1 cho thấy tỷ lệ nợ xấu, tỷ lệ cấp tín dụng và quy mô có hệ số dương, còn tỷ lệ dự phòng có hệ số âm. Tỷ lệ vốn tự có chưa đạt ý nghĩa thống kê trong FEM. Kiểm định hiệu ứng ngân hàng có F(23,232) = 10,69; kiểm định Hausman có χ²(8) = 107,64, đều với p < 0,001. Kết quả ủng hộ việc kiểm soát đặc điểm riêng của ngân hàng bằng FEM.
Kiểm định Wald điều chỉnh có χ²(24) = 781,46; kiểm định Wooldridge có F(1,23) = 32,178, đều với p < 0,001 cho thấy phương sai sai số thay đổi và tự tương quan. Ước lượng FGLS có hệ số tự tương quan chung 0,6528 và thống kê Wald χ²(9) = 175,18, với p < 0,001. Kết quả FGLS có ý nghĩa thống kê tổng thể trong cấu trúc sai số được giả định.
Rủi ro tín dụng: phân biệt nợ xấu và dự phòng
Bảng 2: Kết quả ước lượng FGLS đối với khả năng sinh lời
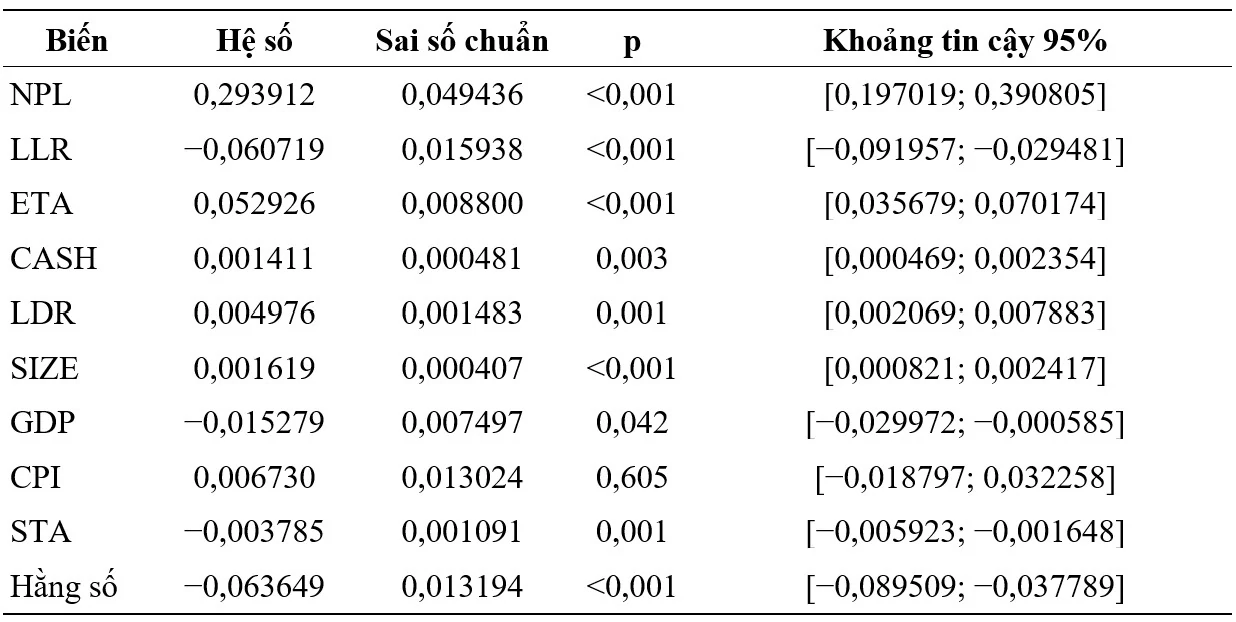 |
Ghi chú: Hệ số chưa chuẩn hóa; kiểm định 2 phía; p < 0,001 tương ứng mức ý nghĩa dưới 0,1%.
Nguồn: Kết quả phân tích dữ liệu nghiên cứu bằng Stata 14.0.
Tỷ lệ nợ xấu có hệ số 0,293912, với khoảng tin cậy 95% từ 0,197019 đến 0,390805 và p < 0,001. Kết quả không ủng hộ H1, đồng thời cho thấy dấu dương được duy trì qua cả bốn phương pháp ước lượng. Tuy nhiên, tính nhất quán về dấu không đồng nghĩa với bằng chứng rằng nợ xấu tạo ra lợi nhuận. Quan hệ có thể chịu ảnh hưởng của quan hệ nhân quả ngược hoặc đặc điểm kinh doanh chưa được kiểm soát.
Chiều liên hệ này khác kết quả tại Thổ Nhĩ Kỳ của Ekinci và Poyraz (2019) và hệ số âm tại Ghana của Kwashie và cộng sự (2022). Danh mục rủi ro cao có thể đi kèm mức lãi cao; thu nhập và tổn thất có thể được ghi nhận ở các thời điểm khác nhau. Thu hồi nợ đã xử lý có thể làm thay đổi lợi nhuận. Những cơ chế này cần được kiểm định riêng, không phải kết luận trực tiếp từ mô hình. Hệ số dương không tạo căn cứ nới lỏng tiêu chuẩn tín dụng.
Tỷ lệ dự phòng có hệ số -0,060719 và p < 0,001, phù hợp H2. Mức dự phòng cao đi cùng khả năng sinh lời thấp hơn sau khi kiểm soát các yếu tố khác. Tuy nhiên, số dư dự phòng không đồng nhất với chi phí trích lập trong năm, nên hệ số không đo tác động kế toán thuần túy của một đồng chi phí dự phòng. Kết quả phản ánh quan hệ giữa chất lượng danh mục, mức dự phòng và khả năng tạo thu nhập.
Thanh khoản và các yếu tố kiểm soát
Tỷ lệ vốn tự có có hệ số FGLS dương 0,052926, nhưng không đạt ý nghĩa thống kê trong FEM với p = 0,231. Bằng chứng ủng hộ H3 phụ thuộc đặc tả, chưa cho phép khẳng định một quan hệ ổn định trong từng ngân hàng. Trạng thái tiền mặt có hệ số dương 0,001411 và p = 0,003, phù hợp H4. Mối liên hệ này gợi ý vai trò hỗ trợ của nguồn lực chi trả, nhưng không xác định mức dự trữ tiền mặt tối ưu.
Tỷ lệ cấp tín dụng có hệ số dương 0,004976 và p = 0,001, trái với giả thuyết H5. Khả năng khai thác vốn huy động để tạo thu nhập lãi là một cách giải thích phù hợp, nhưng chưa được kiểm định như cơ chế trung gian. Mô hình tuyến tính không xác định ngưỡng mà chi phí thanh khoản vượt lợi ích từ cho vay. Việc hệ số cùng dấu qua các mô hình củng cố tính nhất quán của mối liên hệ, song không loại trừ sai lệch do biến bị bỏ sót.
Quy mô mang hệ số dương trong cả 4 mô hình. Tăng trưởng kinh tế chỉ đạt ý nghĩa thống kê trong FGLS, với hệ số -0,015279; lạm phát chưa có bằng chứng rõ ràng với p = 0,605. Hệ số nhóm sở hữu -0,003785 phản ánh chênh lệch có điều kiện giữa các nhóm ngân hàng, không xác lập ảnh hưởng nhân quả của sở hữu. Biến này bị loại trong FEM vì không thay đổi theo thời gian. Mô hình cũng chưa kiểm định liệu quan hệ rủi ro - sinh lời có khác nhau giữa các nhóm hay không.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Nợ xấu và dự phòng không phải những thước đo thay thế hoàn toàn khi phân tích khả năng sinh lời. Nợ xấu có quan hệ cùng chiều, dự phòng có quan hệ nghịch chiều; vốn tự có, tiền mặt và cấp tín dụng mang hệ số dương trong FGLS. Khác biệt theo phương pháp ước lượng nhấn mạnh yêu cầu đánh giá kết quả cùng đặc điểm danh mục và điều kiện hoạt động, thay vì chỉ căn cứ vào dấu hệ số.
Về tín dụng, ngân hàng cần gắn tăng trưởng với thẩm định dòng tiền, giám sát sau giải ngân và xử lý sớm khoản vay suy giảm chất lượng. Đánh giá kinh doanh phải xét tổn thất tiềm ẩn, không chỉ lợi nhuận hiện tại. Dự phòng cần phản ánh chất lượng danh mục và khả năng thu hồi, không điều chỉnh theo mục tiêu lợi nhuận ngắn hạn. Trọng tâm là giảm tổn thất cho vay, không phải giảm dự phòng bằng mọi giá.
Về thanh khoản, quản lý tài sản và nguồn vốn cần phối hợp theo dõi chênh lệch kỳ hạn, mức tập trung tiền gửi và phương án tài trợ dự phòng. Kế hoạch cho vay cần gắn với nguồn vốn ổn định và kiểm tra sức chịu đựng. Hệ số cấp tín dụng dương không biện minh cho mở rộng dư nợ thiếu kiểm soát; hệ số tiền mặt dương không hàm ý tích trữ thanh khoản vô hạn. Quyết định cần phù hợp khẩu vị rủi ro.
Nghiên cứu còn giới hạn bởi mẫu 24 ngân hàng và việc tiếp cận khả năng sinh lời qua một chỉ tiêu kế toán. Thiết kế dữ liệu quan sát chưa giải quyết đầy đủ nội sinh, phụ thuộc chéo và biến động chung theo năm. Nghiên cứu tiếp theo cần đối chiếu thêm thước đo hiệu quả, sử dụng sai số chuẩn phù hợp và kiểm tra độ trễ, tính phi tuyến của quan hệ giữa rủi ro và khả năng sinh lời.
Tài liệu tham khảo:
1. Akerlof, G. A. (1970). The market for “lemons”: Quality uncertainty and the market mechanism. The Quarterly Journal of Economics, 84(3), 488-500.
2. Arif, A., và Anees, A. N. (2012). Liquidity risk and performance of banking system. Journal of Financial Regulation and Compliance, 20(2), 182-195.
3. Berger, A. N., và DeYoung, R. (1997). Problem loans and cost efficiency in commercial banks. Journal of Banking & Finance, 21(6), 849-870.
4. Ekinci, R., và Poyraz, G. (2019). The effect of credit risk on financial performance of deposit banks in Turkey. Procedia Computer Science, 158, 979-987.
5. Imbierowicz, B., và Rauch, C. (2014). The relationship between liquidity risk and credit risk in banks. Journal of Banking & Finance, 40, 242-256.
6. Keynes, J. M. (1936). The general theory of employment, interest and money. Macmillan.
7. Kwashie, A. A., Baidoo, S. T., và Ayesu, E. K. (2022). Investigating the impact of credit risk on financial performance of commercial banks in Ghana. Cogent Economics & Finance, 10(1), 2109281.
8. Nguyễn Trần Thái Hà và Nguyễn Vĩnh Khương. (2022). Rủi ro tín dụng và hiệu quả tài chính của các ngân hàng thương mại Việt Nam: Giai đoạn trong và sau khủng hoảng tài chính. VNU Journal of Economics and Business, 2(3), 90-99.
9. Petria, N., Capraru, B., và Ihnatov, I. (2015). Determinants of banks’ profitability: Evidence from EU 27 banking systems. Procedia Economics and Finance, 20, 518-524.
| Ngày nhận bài: 14/8/2026; Ngày hoàn thiện biên tập: 20/9/2026; Ngày duyệt đăng: 29/9/2026 |
Tin liên quan


Các tin khác

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Thái độ đối với ẩm thực đường phố và ý định quay lại: Vai trò trung gian của thói quen, hành động và giao kết hành vi

Phân mảnh kênh phân phối bán lẻ dược phẩm và rủi ro thuốc giả tại Việt Nam: Tác động của Luật Sửa đổi, bổ sung một số điều của Luật Dược và hàm ý chính sách

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn

Tác động của AI Marketing đến giá trị vòng đời khách hàng trong thương mại điện tử Việt Nam: Thực trạng và hàm ý quản trị

Đảm bảo an ninh năng lượng thông qua dự trữ xăng dầu quốc gia tại Việt Nam trong bối cảnh thị trường thế giới biến động


