


Tích hợp đo lường rủi ro thanh khoản và rủi ro lãi suất trong ngân hàng thương mại: Đề xuất khung cảnh báo sớm
TS. Trần Quốc Toản
Trường Đại học Kinh tế, Đại học Quốc gia Hà Nội
ThS. Trần Thị Mai Chi
Ban Đào tạo và Công tác sinh viên, Đại học Quốc gia Hà Nội
Tóm tắt
Rủi ro thanh khoản và rủi ro lãi suất là 2 loại rủi ro trọng yếu trong hoạt động của ngân hàng thương mại, đặc biệt trong bối cảnh nhiều biến động. Tuy nhiên, các phương pháp đo lường hiện nay thường được triển khai tách biệt, làm giảm khả năng nhận diện rủi ro mang tính hệ thống. Nghiên cứu tổng hợp cơ sở lý luận và thực tiễn quốc tế, qua đó đề xuất khung đo lường tích hợp rủi ro thanh khoản - lãi suất dựa trên cách tiếp cận động và liên kết bảng cân đối. Trên cơ sở đó, nghiên cứu xây dựng mô hình cảnh báo sớm nhằm hỗ trợ quản trị rủi ro trong ngân hàng thương mại Việt Nam. Kết quả nhấn mạnh sự cần thiết của cách tiếp cận đa chiều, kết hợp chỉ tiêu định lượng và phân tích kịch bản nhằm nâng cao tính chủ động và khả năng ứng phó rủi ro.
Từ khóa: Rủi ro thanh khoản, rủi ro lãi suất, cảnh báo sớm rủi ro ngân hàng, quản trị tài sản - nợ, Basel III
Summary
Liquidity risk and interest rate risk are 2 critical risk categories in the operations of commercial banks, particularly in periods of heightened volatility. However, existing measurement approaches are often applied separately, thereby limiting the ability to identify systemic risk exposures. This study synthesizes theoretical foundations and international practices to propose an integrated framework for measuring liquidity and interest rate risks based on a dynamic approach and balance sheet linkage. Building on this framework, the study develops an early warning model to support risk management in Vietnamese commercial banks. The findings highlight the importance of a multidimensional approach that combines quantitative indicators with scenario analysis to enhance risk anticipation and improve banks’ responsiveness to potential shocks.
Keywords: Liquidity risk, interest rate risk, banking risk early warning, asset–liability management, Basel III
GIỚI THIỆU
Rủi ro thanh khoản và rủi ro lãi suất là 2 trụ cột rủi ro có tính nền tảng trong hoạt động của ngân hàng thương mại (NHTM), đặc biệt trong bối cảnh môi trường tiền tệ biến động và chu kỳ kinh tế thay đổi nhanh. Khi lãi suất tăng mạnh hoặc điều kiện tài chính thắt chặt, chi phí huy động vốn gia tăng đồng thời với sự suy giảm giá trị tài sản, làm gia tăng áp lực thanh khoản và suy yếu khả năng sinh lời. Thực tiễn khủng hoảng tài chính toàn cầu năm 2008 cho thấy rủi ro thanh khoản có thể lan truyền nhanh chóng và trở thành rủi ro hệ thống nếu cấu trúc bảng cân đối thiếu ổn định (BCBS, 2010).
Sau khủng hoảng, khuôn khổ Basel III đã nhấn mạnh vai trò của các chỉ tiêu như Tỷ lệ bao phủ thanh khoản (LCR) và Tỷ lệ nguồn vốn ổn định ròng (NSFR) nhằm củng cố khả năng chống chịu thanh khoản của ngân hàng (BCBS, 2013). Đồng thời, rủi ro lãi suất trên sổ ngân hàng (IRRBB) được coi là yếu tố ảnh hưởng trực tiếp đến giá trị kinh tế và thu nhập thuần từ lãi (BCBS, 2016). Tuy nhiên, các chuẩn mực này vẫn chủ yếu được triển khai theo hướng tách biệt giữa thanh khoản và lãi suất.
Biến động lãi suất không chỉ ảnh hưởng đến thu nhập mà còn làm thay đổi hành vi gửi tiền và cấu trúc nguồn vốn, qua đó truyền dẫn rủi ro sang trạng thái thanh khoản. Việc đo lường tách biệt 2 loại rủi ro vì vậy có thể bỏ sót cơ chế lan truyền trong bảng cân đối. Chính vì vậy, nhóm tác giả thực hiện nghiên cứu này nhằm đề xuất khung đo lường tích hợp phục vụ cảnh báo sớm, góp phần hoàn thiện cơ chế quản trị rủi ro tại NHTM Việt Nam.
CƠ SỞ LÝ LUẬN VÀ KHOẢNG TRỐNG NGHIÊN CỨU
Rủi ro thanh khoản và rủi ro lãi suất đều bắt nguồn từ cấu trúc bảng cân đối kế toán, song truyền thống quản trị ngân hàng thường phân tách 2 loại rủi ro này theo chức năng nghiệp vụ. Cách tiếp cận này phản ánh yêu cầu kiểm soát nội bộ nhưng chưa phản ánh đầy đủ cơ chế lan truyền rủi ro trong điều kiện thị trường biến động.
Rủi ro thanh khoản được hiểu là khả năng ngân hàng không đáp ứng được nghĩa vụ thanh toán khi đến hạn do thiếu hụt nguồn vốn khả dụng. Các chỉ tiêu như tỷ lệ cho vay trên huy động, phân tích chênh lệch kỳ hạn và sau này là LCR, NSFR được sử dụng nhằm tăng cường khả năng chống chịu thanh khoản (BCBS, 2013). Tuy nhiên, nghiên cứu thực nghiệm cho thấy thanh khoản không chỉ là vấn đề cấu trúc tài trợ mà còn gắn với điều kiện thị trường và kỳ vọng nhà đầu tư. Sự suy giảm niềm tin có thể làm chuyển hóa căng thẳng thanh khoản từ cấp độ vi mô sang rủi ro hệ thống (Gorton và Metrick, 2012). Đồng thời, việc đo lường thanh khoản cần phân biệt giữa thanh khoản thị trường và thanh khoản tài trợ, bởi sự tương tác giữa 2 dạng này có thể khuếch đại rủi ro trong điều kiện căng thẳng (Drehmann và Nikolaou, 2013).
Ở chiều ngược lại, rủi ro lãi suất phản ánh mức độ nhạy cảm của thu nhập và giá trị kinh tế vốn trước biến động lãi suất. Phân tích GAP tái định giá, duration và độ nhạy thu nhập thuần từ lãi được sử dụng nhằm ước lượng tác động của cú sốc lãi suất (BCBS, 2016). Tuy nhiên, khi lãi suất thay đổi, không chỉ thu nhập bị ảnh hưởng mà hành vi gửi tiền, cấu trúc kỳ hạn và chi phí vốn cũng điều chỉnh, qua đó tác động gián tiếp đến thanh khoản. Điều này cho thấy rủi ro lãi suất có thể chuyển hóa thành rủi ro thanh khoản thông qua cơ chế điều chỉnh dòng tiền.
Bên cạnh đó, rủi ro ngân hàng chịu ảnh hưởng mạnh từ chu kỳ tài chính và điều kiện tiền tệ. Biến động lãi suất chính sách và tăng trưởng tín dụng có thể làm thay đổi mức độ đòn bẩy và cấu trúc tài trợ của ngân hàng theo chu kỳ (Claessens và cộng sự, 2018). Việc đánh giá rủi ro tách biệt mà không đặt trong bối cảnh chu kỳ tài chính có thể làm giảm khả năng nhận diện xu hướng tích tụ rủi ro.
Tổng hợp các lập luận trên cho thấy khoảng trống quan trọng trong cách tiếp cận truyền thống nằm ở việc thiếu một khung phân tích tích hợp, phản ánh tương tác động giữa lãi suất, thanh khoản và điều kiện vĩ mô. Trong bối cảnh hệ thống ngân hàng Việt Nam chịu tác động đồng thời từ điều chỉnh lãi suất và biến động tín dụng, việc xây dựng khung đo lường liên kết hai loại rủi ro này là cần thiết nhằm nâng cao hiệu quả cảnh báo sớm và hạn chế nguy cơ lan truyền rủi ro.
KHUNG ĐO LƯỜNG TÍCH HỢP RỦI RO THANH KHOẢN - RỦI RO LÃI SUẤT
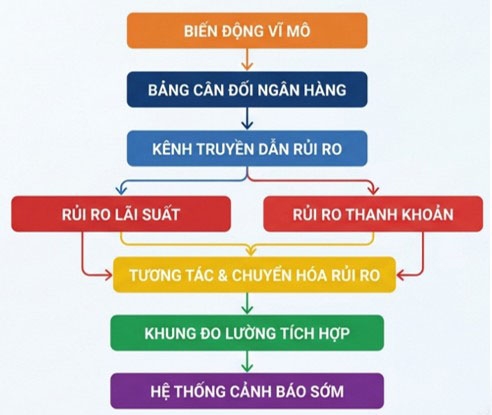
Việc tách biệt rủi ro thanh khoản và rủi ro lãi suất trong quản trị truyền thống phản ánh cách tổ chức nội bộ của ngân hàng hơn là bản chất kinh tế của rủi ro. Trên thực tế, 2 loại rủi ro này liên kết chặt chẽ thông qua cấu trúc kỳ hạn và cơ chế tái định giá của bảng cân đối kế toán. Do đó, một khung đo lường tích hợp cần xuất phát từ phân tích động của tài sản - nguồn vốn thay vì chỉ dựa trên các chỉ tiêu tại một thời điểm.
Thanh khoản phụ thuộc vào khả năng chuyển hóa tài sản thành tiền và duy trì nguồn vốn ổn định, trong khi rủi ro lãi suất phản ánh mức độ nhạy cảm của thu nhập và giá trị kinh tế trước biến động lãi suất. Khi lãi suất thay đổi, giá trị tài sản, chi phí huy động và hành vi gửi tiền cùng điều chỉnh, làm biến đổi đồng thời trạng thái thu nhập và dòng tiền. Vì vậy, khung tích hợp cần đồng thời đánh giá chênh lệch kỳ hạn, chênh lệch tái định giá và mức độ nhạy cảm lãi suất của tài sản - nguồn vốn nhằm nhận diện cơ chế truyền dẫn từ biến động lãi suất sang thanh khoản.
Cách tiếp cận này đòi hỏi chuyển từ đo lường tĩnh sang phân tích động. Thay vì chỉ theo dõi LCR hoặc NSFR tại một thời điểm, ngân hàng cần mô phỏng sự thay đổi của các chỉ tiêu thanh khoản dưới các kịch bản lãi suất khác nhau. Đồng thời, phân tích độ nhạy thu nhập thuần từ lãi và giá trị kinh tế vốn cho phép đánh giá mức độ suy giảm năng lực tài trợ khi môi trường lãi suất đảo chiều (BCBS, 2016). Việc kết hợp 2 chiều phân tích này giúp phát hiện sớm trạng thái trong đó rủi ro lãi suất có thể chuyển hóa thành rủi ro thanh khoản.
Hình 1: Khung đo lường tích hợp rủi ro thanh khoản - rủi ro lãi suất
 |
Nguồn: Đề xuất của nhóm tác giả
Bên cạnh đó, khung tích hợp cần đặt bảng cân đối ngân hàng trong bối cảnh chu kỳ tiền tệ và điều kiện thị trường. Biến động lãi suất chính sách, tăng trưởng tín dụng và mức độ căng thẳng thanh khoản hệ thống có thể khuếch đại tác động của cú sốc vi mô. Do đó, việc lồng ghép các yếu tố vĩ mô vào phân tích cho phép nâng cao tính hệ thống của mô hình và cải thiện khả năng nhận diện rủi ro lan truyền.
Tóm lại, khung đo lường tích hợp không chỉ là sự cộng gộp 2 bộ chỉ tiêu, mà là một cách tiếp cận thống nhất dựa trên tính động của bảng cân đối và cơ chế truyền dẫn giữa lãi suất và dòng tiền. Cách tiếp cận này tạo nền tảng cho hệ thống cảnh báo sớm có khả năng phản ánh rủi ro trong điều kiện biến động kinh tế ngày càng phức tạp.
ĐỀ XUẤT KHUNG CẢNH BÁO SỚM TÍCH HỢP RỦI RO THANH KHOẢN - RỦI RO LÃI SUẤT
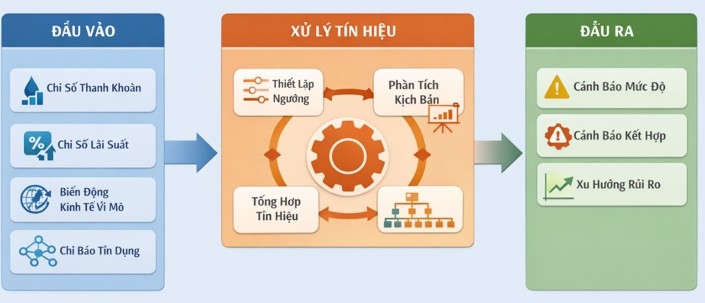
Trên cơ sở khung đo lường tích hợp, hệ thống cảnh báo sớm cần được thiết kế nhằm nhận diện sự suy yếu cấu trúc tài trợ trước khi các chỉ tiêu an toàn chính thức bị vi phạm. Trọng tâm của mô hình không nằm ở việc theo dõi riêng lẻ từng tỷ lệ, mà ở việc phát hiện xu hướng đồng thời của áp lực thanh khoản và độ nhạy lãi suất.
Cảnh báo được kích hoạt khi xuất hiện sự gia tăng mức độ nhạy cảm lãi suất đi kèm với dấu hiệu suy giảm trạng thái thanh khoản. Ví dụ, khi độ nhạy thu nhập thuần từ lãi hoặc giá trị kinh tế vốn giảm mạnh trong bối cảnh lãi suất biến động, đồng thời các chỉ tiêu thanh khoản có xu hướng suy yếu, hệ thống cần phát tín hiệu sớm về nguy cơ mất cân đối cấu trúc. Cơ chế này phản ánh khả năng rủi ro lãi suất chuyển hóa thành rủi ro thanh khoản thông qua bảng cân đối.
Mô hình vận hành theo nguyên tắc đa ngưỡng, trong đó cảnh báo không phụ thuộc vào việc một chỉ tiêu vượt chuẩn tối thiểu, mà dựa trên sự kết hợp của nhiều tín hiệu suy yếu. Cách tiếp cận này giúp hạn chế hiện tượng “an toàn giả tạo” khi từng chỉ tiêu riêng lẻ vẫn nằm trong giới hạn nhưng cấu trúc tổng thể đang suy giảm.
Bên cạnh các chỉ tiêu nội tại, hệ thống cần tích hợp thông tin về điều kiện thị trường và chu kỳ tiền tệ. Biến động lãi suất chính sách, tốc độ tăng trưởng tín dụng và tình trạng thanh khoản liên ngân hàng có thể khuếch đại rủi ro ở cấp độ vi mô. Việc đặt ngân hàng trong bối cảnh vĩ mô cho phép nâng cao độ chính xác của cảnh báo và giảm nguy cơ phản ứng chậm trước các cú sốc thị trường.
Hình 2: Khung báo sớm tích hợp rủi ro thanh khoản - rủi ro lãi suất
 |
Nguồn: Đề xuất của nhóm tác giả
Như vậy, khung cảnh báo sớm tích hợp không chỉ mở rộng phạm vi giám sát mà còn tái cấu trúc cách tiếp cận quản trị rủi ro theo hướng nhận diện sớm sự chuyển hóa rủi ro giữa các cấu phần của bảng cân đối. Đây là điều kiện quan trọng nhằm củng cố năng lực phòng ngừa và tăng cường ổn định tài chính trong môi trường lãi suất biến động.
HÀM Ý CHÍNH SÁCH
Khung phân tích tích hợp cho thấy, rủi ro thanh khoản và rủi ro lãi suất không tồn tại độc lập mà tương tác thông qua cấu trúc bảng cân đối và hành vi thị trường. Do đó, chính sách quản trị rủi ro cần điều chỉnh theo hướng liên kết thay vì phân tách chức năng như trong mô hình truyền thống. Cụ thể:
Thứ nhất, đối với ngân hàng thương mại, quản trị tài sản - nợ (ALM) cần được tổ chức lại theo hướng tích hợp phân tích thanh khoản và độ nhạy lãi suất trong cùng một hệ thống đánh giá. Việc duy trì LCR hoặc NSFR ở mức đáp ứng quy định là cần thiết nhưng chưa đủ; ngân hàng cần đồng thời theo dõi độ nhạy thu nhập và giá trị vốn trước các kịch bản lãi suất, qua đó đánh giá khả năng duy trì trạng thái thanh khoản trong điều kiện biến động. Điều này đòi hỏi tăng cường năng lực mô phỏng kịch bản và quản trị dữ liệu dòng tiền.
Thứ hai, cơ quan giám sát cần chuyển trọng tâm từ giám sát tuân thủ chỉ tiêu tĩnh sang giám sát rủi ro theo xu hướng. Việc yêu cầu các ngân hàng báo cáo phân tích kịch bản tích hợp giữa thanh khoản và lãi suất có thể giúp phát hiện sớm sự suy yếu cấu trúc tài trợ trước khi xảy ra mất cân đối nghiêm trọng. Cách tiếp cận này phù hợp với định hướng tăng cường stress testing trong khuôn khổ Basel III (BCBS, 2013).
Thứ ba, trong bối cảnh hệ thống ngân hàng Việt Nam chịu ảnh hưởng mạnh từ chu kỳ tín dụng và điều chỉnh lãi suất, chính sách tiền tệ và giám sát an toàn vĩ mô cần được phối hợp chặt chẽ. Biến động lãi suất chính sách không chỉ ảnh hưởng đến chi phí vốn mà còn tác động đến hành vi gửi tiền và cấu trúc kỳ hạn nguồn vốn. Do đó, việc lồng ghép phân tích rủi ro vi mô với điều kiện thanh khoản toàn hệ thống có ý nghĩa quan trọng nhằm hạn chế hiệu ứng lan truyền.
Tóm lại, hàm ý chính sách cốt lõi không nằm ở việc bổ sung thêm chỉ tiêu, mà ở việc thay đổi cách tiếp cận quản trị rủi ro theo hướng tích hợp, động và có tính hệ thống. Đây là điều kiện cần để nâng cao khả năng cảnh báo sớm và tăng cường ổn định tài chính trong bối cảnh biến động kinh tế ngày càng phức tạp.
KẾT LUẬN
Rủi ro thanh khoản và rủi ro lãi suất không chỉ là 2 loại rủi ro chức năng trong quản trị ngân hàng, mà là 2 biểu hiện của cùng một cấu trúc bảng cân đối vận hành trong môi trường kinh tế biến động. Việc đo lường và giám sát chúng theo các khung riêng biệt có thể làm suy giảm khả năng nhận diện sớm sự chuyển hóa rủi ro, đặc biệt khi biến động lãi suất tác động đồng thời đến thu nhập, giá trị tài sản và hành vi dòng tiền.
Nghiên cứu đã hệ thống hóa cơ sở lý luận và chỉ ra khoảng trống trong cách tiếp cận tách biệt, từ đó đề xuất một khung đo lường tích hợp dựa trên liên kết cấu trúc kỳ hạn, phân tích động và lồng ghép yếu tố vĩ mô. Cách tiếp cận này không chỉ góp phần hoàn thiện phương pháp đánh giá rủi ro mà còn định hướng chuyển đổi từ quản trị tuân thủ sang quản trị chủ động và mang tính hệ thống. Trong bối cảnh hệ thống ngân hàng Việt Nam ngày càng gắn chặt với chu kỳ tài chính toàn cầu, việc áp dụng khung tích hợp là điều kiện quan trọng nhằm nâng cao khả năng cảnh báo sớm và củng cố ổn định tài chính dài hạn.
Tài liệu tham khảo:
1. Basel Committee on Banking Supervision (BCBS) (2010). Basel III: International framework for liquidity risk measurement, standards and monitoring. Basel, Switzerland: Bank for International Settlements.
2. Basel Committee on Banking Supervision (BCBS) (2013). Basel III: The liquidity coverage ratio and liquidity risk monitoring tools. Basel, Switzerland: Bank for International Settlements.
3. Basel Committee on Banking Supervision (BCBS) (2016). Interest rate risk in the banking book. Basel, Switzerland: Bank for International Settlements.
4. Claessens, S., Kose, M. A., and Terrones, M. E. (2018). Financial cycles and macroeconomic policy. IMF Economic Review, 66(1), 40-83. https://doi.org/10.1057/s41308-018-0045-1.
5. Drehmann, M., and Nikolaou, K. (2013). Funding liquidity risk: Definition and measurement. Journal of Banking & Finance, 37(7), 2173-2182. https://doi.org/10.1016/j.jbankfin.2012.01.002.
6. Gorton, G., and Metrick, A. (2012). Securitized banking and the run on repo. Journal of Financial Economics, 104(3), 425-451. https://doi.org/10.1016/j.jfineco.2011.03.016.
| Ngày nhận bài: 7/2/2026; Ngày hoàn thiện biên tập: 29/3/2026; Ngày duyệt đăng: 3/4/2026 |
Tin liên quan



Các tin khác

Các nhân tố ảnh hưởng đến hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại cổ phần trên địa bàn TP. Hồ Chí Minh

Tác động của các cú sốc đến rủi ro thị trường trái phiếu doanh nghiệp tại Việt Nam

Phối hợp chính sách tài khóa, tiền tệ và khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa Việt Nam: Cơ chế truyền dẫn và hàm ý chính sách

Vai trò bổ sung của tỷ giá USD/CNY trong việc giải thích biến động thị trường chứng khoán Việt Nam: Bằng chứng giai đoạn 2015-2026

Cân bằng minh bạch tài chính công và bảo mật dữ liệu: Kinh nghiệm quốc tế và hàm ý cho Việt Nam

Các yếu tố ảnh hưởng đến quyết định sử dụng thẻ tín dụng của Gen Z tại Ngân hàng thương mại cổ phần Sài Gòn Tài Lộc - Chi nhánh Thủ Đức

Hiệu quả tài chính từ chức năng trung gian tài chính của ngân hàng thương mại trong bối cảnh ứng dụng công nghệ thông tin và truyền thông

Các yếu tố ảnh hưởng đến chất lượng dịch vụ ngân hàng số và xu hướng tiếp tục sử dụng của khách hàng cá nhân tại tỉnh Vĩnh Long

Phân bổ nguồn lực tài chính theo vòng đời khu công nghiệp: Bằng chứng từ Nghệ An và hàm ý phát triển bền vững


