


Rủi ro tín dụng, ESG, Fintech và Basel đối với khả năng sinh lời của ngân hàng thương mại Việt Nam
Lê Trung Hiếu
Khoa Tài chính, Trường Kinh tế, Luật, Đại học Trà Vinh
Trầm Thị Xuân Hương,
Trường Kinh doanh, Đại học Kinh tế thành phố Hồ Chí Minh
Nguyễn Hồng Hà (Tác giả liên hệ)
Email: [email protected]
Khoa Tài chính, Trường Kinh tế, Luật, Đại học Trà Vinh
Tóm tắt
Thông qua dữ liệu bảng không cân bằng gồm 483-485 quan sát ngân hàng – năm, nghiên cứu phân tích tác động của rủi ro tín dụng, ESG, FinTech và tuân thủ Basel đến khả năng sinh lời của các ngân hàng thương mại Việt Nam, đo lường bằng ROA và ROE. Kết quả nghiên cứu cho thấy, Chi phí dự phòng rủi ro tín dụng là nhân tố bất lợi nhất quán đối với cả ROA và ROE. Nợ xấu tác động âm mạnh hơn ở nhóm ngân hàng có khả năng sinh lời thấp, đặc biệt trong mô hình phân vị. Tỷ suất lợi nhuận ròng, Quy mô ngân hàng, Thanh khoản và Chất lượng thể chế là các yếu tố hỗ trợ sinh lời tương đối bền vững. ESG có tác động tích cực đến ROA tại một số phân vị nhưng chưa cho thấy ảnh hưởng trực tiếp rõ rệt đến ROE. FINTECH làm giảm ROA trong ngắn hạn ở các phân vị, song tương tác NPL×FinTech lại cho thấy khả năng làm dịu tác động bất lợi của nợ xấu đến ROA trong một số trường hợp. Tuân thủ Basel có xu hướng làm giảm ROA và ROE ở một số phân vị, phản ánh chi phí điều chỉnh vốn và tuân thủ. Kết quả nghiên cứu hàm ý các ngân hàng thương mại cần ưu tiên quản trị rủi ro tín dụng, kiểm soát chi phí và triển khai ESG, FINTECH, Basel theo lộ trình gắn với hiệu quả sinh lời.
Từ khóa: ROA, ROE, rủi ro tín dụng, ESG, FinTech, Basel, GMM, hồi quy phân vị
Abstract
Using an unbalanced panel dataset of 483-485 bank-year observations, the study examines the impact of credit risk, ESG, FinTech, and Basel compliance on the profitability of Vietnamese commercial banks, as measured by return on assets (ROA) and return on equity (ROE). The results show that loan loss provision expenses are the most consistently unfavorable factor affecting both ROA and ROE. Non-performing loans (NPLs) have a stronger negative impact on banks with lower profitability, particularly in the quantile regression model. Net profit margin, bank size, liquidity, and institutional quality are relatively stable factors that support profitability. ESG has a positive impact on ROA at certain quantiles but does not show a clear direct effect on ROE. FinTech reduces ROA in the short run at several quantiles; however, the interaction term NPL × FinTech suggests that FinTech can mitigate the adverse impact of non-performing loans on ROA in certain cases. Basel compliance tends to reduce both ROA and ROE at some quantiles, reflecting the costs of capital adjustment and regulatory compliance. The findings suggest that Vietnamese commercial banks should prioritize credit risk management, control costs, and implement ESG, FinTech, and Basel compliance according to a roadmap that is aligned with profitability.
Keywords: ROA, ROE, credit risk, ESG, FinTech, Basel compliance, GMM, quantile regression
GIỚI THIỆU
Khả năng sinh lời là điều kiện nền tảng để ngân hàng duy trì tăng trưởng, bổ sung vốn, hấp thụ tổn thất và củng cố năng lực cạnh tranh. Trong nghiên cứu ngân hàng, ROA phản ánh hiệu quả sử dụng tài sản để tạo lợi nhuận, trong khi ROE thể hiện mức sinh lời trên vốn chủ sở hữu. Hai chỉ tiêu này không hoàn toàn thay thế nhau: ROA nhấn mạnh hiệu quả hoạt động của tổng nguồn lực, còn ROE gắn chặt hơn với lợi ích của cổ đông và cấu trúc vốn.
Đối với các ngân hàng thương mại Việt Nam, khả năng sinh lời chịu tác động đồng thời của các yếu tố truyền thống và các động lực mới. Rủi ro tín dụng, đặc biệt là nợ xấu và chi phí dự phòng, có thể làm suy giảm lợi nhuận. Cùng lúc, ngân hàng phải đẩy mạnh chuyển đổi số, nâng cao thực hành ESG và đáp ứng chuẩn mực Basel. Những yếu tố này có thể hỗ trợ năng lực cạnh tranh và an toàn dài hạn, nhưng cũng phát sinh chi phí điều chỉnh trong ngắn hạn.
Các nghiên cứu trước tại Việt Nam và quốc tế cho thấy tác động của rủi ro tín dụng, ESG, FinTech và Basel đến khả năng sinh lời không đồng nhất. Dung (2024) nhấn mạnh vai trò của quản trị rủi ro tín dụng đối với lợi nhuận ngân hàng Việt Nam; Bui và cộng sự (2024) ghi nhận công bố ESG có liên hệ tích cực với hiệu quả tài chính của các ngân hàng Việt Nam; Nguyen (2025) cho thấy FinTech có thể hỗ trợ lợi nhuận và ổn định; trong khi các nghiên cứu về Basel chỉ ra khả năng tồn tại chi phí điều chỉnh lợi nhuận trong ngắn hạn (Mdandalaza và Jeke, 2025).
Từ đó, bài viết này tập trung vào câu hỏi: những yếu tố nào tác động đến ROA và ROE của ngân hàng thương mại Việt Nam, và các tác động đó có khác nhau theo phân vị sinh lời hay không? Nghiên cứu đóng góp bằng cách kết hợp ước lượng trung bình và hồi quy phân vị, đồng thời đối chiếu hai thước đo sinh lời để làm rõ các kết quả chung và khác biệt giữa ROA và ROE.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Rủi ro tín dụng làm giảm lợi nhuận ngân hàng thông qua ba kênh: suy giảm dòng tiền từ cho vay, gia tăng chi phí dự phòng và áp lực điều chỉnh vốn. NPL phản ánh chất lượng danh mục tín dụng, trong khi LLP (Chi phí dự phòng rủi ro tín dụng) và LLR (Dự phòng rủi ro tín dụng lũy kế) phản ánh mức độ ghi nhận, phòng ngừa và hấp thụ rủi ro. Các nghiên cứu gần đây tại Việt Nam cho thấy quản trị rủi ro tín dụng có liên hệ đáng kể với khả năng sinh lời của ngân hàng (Dung, 2024). Do đó, rủi ro tín dụng được kỳ vọng làm giảm cả ROA và ROE.
ESG có thể tác động đến lợi nhuận thông qua nâng cao minh bạch, quản trị rủi ro và uy tín thị trường. Bằng chứng ở Việt Nam cho thấy công bố ESG có thể cải thiện hiệu quả tài chính của ngân hàng thương mại (Bui và cộng sự, 2024). Tuy vậy, các nghiên cứu mới cũng ghi nhận khả năng xuất hiện chi phí ESG trong ngắn hạn, làm cho tác động đến ROA và ROE không đồng nhất giữa các bối cảnh (Pyka, 2025).
FinTech có thể giảm chi phí giao dịch, mở rộng khách hàng và cải thiện đánh giá tín dụng. Tuy nhiên, ngân hàng cũng phải chịu chi phí đầu tư công nghệ, hạ tầng dữ liệu và quản trị rủi ro số. Nghiên cứu của Nguyen (2025) chỉ ra FinTech có tác động tích cực đến hiệu quả ngân hàng Việt Nam, nhưng tài liệu quốc tế cho thấy ảnh hưởng này phụ thuộc vào mức độ trưởng thành công nghệ và môi trường cạnh tranh.
Basel hướng đến củng cố an toàn vốn và quản trị rủi ro. Về dài hạn, chuẩn mực thận trọng có thể tạo nền tảng cho hoạt động ổn định hơn; nhưng trong ngắn hạn, việc tăng vốn, cải thiện hệ thống quản trị và tuân thủ quy định có thể làm giảm lợi nhuận. Nghiên cứu ở thị trường mới nổi cho thấy tác động của Basel III đến lợi nhuận có thể âm hoặc không có ý nghĩa thống kê (Mdandalaza và Jeke, 2025). Từ các lập luận trên, nghiên cứu đề xuất các giả thuyết:
H1: Rủi ro tín dụng làm giảm ROA và ROE.
H2: ESG có tác động tích cực đến khả năng sinh lời của ngân hàng, nhưng mức độ tác động có thể khác nhau giữa ROA và ROE.
H3: FinTech có thể cải thiện khả năng sinh lời, song hiệu ứng ngắn hạn có thể bị điều chỉnh bởi chi phí đầu tư và bối cảnh rủi ro tín dụng.
H4: Basel có thể làm giảm ROA và ROE trong ngắn hạn do chi phí tuân thủ và yêu cầu vốn.
H5: Các tác động trên thay đổi theo phân vị của ROA và ROE.
PHƯƠNG PHÁP NGHIÊN CỨU
Dữ liệu và biến nghiên cứu
Nghiên cứu sử dụng dữ liệu bảng không cân bằng của các ngân hàng thương mại Việt Nam với 483-485 quan sát ngân hàng - năm. Hai biến phụ thuộc là ROA và ROE. Nhóm biến giải thích gồm: Tỷ lệ nợ xấu (NPL), Chi phí dự phòng rủi ro tín dụng (LLP), Dự phòng rủi ro tín dụng lũy kế (LLR), Thanh khoản (LIQ), Chi phí trên thu nhập (CIR), Tỷ lệ thu nhập lãi thuần (NIM), Quy mô ngân hàng (SIZE), Tỷ lệ sở hữu Nhà nước (SOR), Tăng trưởng kinh tế (GDP), Lạm phát (INF), Điểm thực hành môi trường – xã hội – quản trị (ESG), Mức độ phát triển công nghệ tài chính (FINTECH), Tuân thủ chuẩn mực Basel (BASEL), Chất lượng thể chế (IQ) và Biến giả Cú sốc vĩ mô (SHOCK). Ngoài ra, 3 biến tương tác NPL×ESG, NPL×FINTECH và NPL×BASEL được đưa vào để kiểm định vai trò điều tiết.
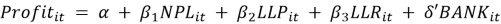
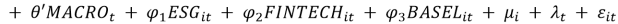 (1)
Trong đó,  lần lượt là ROA hoặc ROE;
 là vector đặc điểm ngân hàng gồm LIQ, CIR, NIM, SIZE và SOR;
 là vector yếu tố môi trường gồm: GDP, INF, IQ và SHOCK; μᵢ là hiệu ứng riêng của ngân hàng;
 là hiệu ứng thời gian;
 là sai số ngẫu nhiên.
Để kiểm định vai trò điều tiết, mô hình (1) được mở rộng bằng các biến tương tác giữa NPL và ESG, FinTech, Basel:
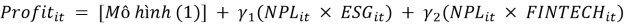
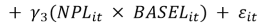 (2)
Đối với hồi quy phân vị, tác động của các biến giải thích lên ROA và ROE được ước lượng tại nhiều vị trí khác nhau trong phân phối điều kiện:
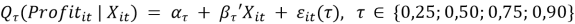 (3)
Phương pháp ước lượng
Quy trình phân tích gồm: thống kê mô tả; tương quan; OLS và kiểm định VIF; FEM/REM và Hausman; kiểm định phương sai sai số thay đổi, tự tương quan; FGLS; GMM hệ thống hai bước và hồi quy phân vị (Koenker và Bassett, 1978). OLS cung cấp bằng chứng ban đầu; FEM/REM xử lý dị biệt không quan sát; FGLS hiệu chỉnh cấu trúc sai số; GMM xử lý tính động và nội sinh tiềm tàng; hồi quy phân vị cho phép đánh giá tác động không đồng nhất giữa các nhóm ngân hàng có mức sinh lời khác nhau.
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả biến nghiên cứu
Bảng 1: Thống kê mô tả các biến trọng tâm
|
Biến |
Mean |
SD |
Min |
Max |
|---|---|---|---|---|
|
ROA |
0,9524 |
0,8657 |
-5,5117 |
5,9518 |
|
ROE |
10,5938 |
9,5041 |
-84,1797 |
35,4334 |
|
NPL |
2,3005 |
2,1149 |
0,0183 |
29,7573 |
|
LLP |
1,0666 |
0,8980 |
-0,9918 |
5,4095 |
|
LLR |
-1,2414 |
0,6781 |
-5,4173 |
2,1315 |
|
LIQ |
27,6459 |
12,0432 |
5,1212 |
81,5974 |
|
CIR |
98,7411 |
107,2118 |
-238,4132 |
1277,0160 |
|
NIM |
3,1455 |
1,7892 |
-1,8948 |
11,8130 |
|
SIZE |
32,5282 |
1,3555 |
28,5142 |
35,7420 |
|
ESG |
54,8959 |
10,7100 |
17,8422 |
84,9954 |
|
FINTECH |
0,3742 |
0,0307 |
0,3156 |
0,4578 |
|
BASEL |
0,8186 |
0,3858 |
0,0000 |
1,0000 |
Nguồn: Tác giả tổng hợp từ kết quả xử lý Stata
Bảng 1 cho thấy, ROA bình quân của các ngân hàng trong mẫu đạt 0,9524% với độ lệch chuẩn 0,8657, trong khi ROE bình quân đạt 10,5938% với độ lệch chuẩn 9,5041. Biên độ dao động rộng của hai chỉ tiêu (ROA từ -5,5117% đến 5,9518%; ROE từ -84,1797% đến 35,4334%) phản ánh mức phân hóa đáng kể về khả năng sinh lời giữa các ngân hàng và giữa các năm, qua đó củng cố sự cần thiết của cách tiếp cận hồi quy phân vị bên cạnh các mô hình trung bình. Về rủi ro tín dụng, NPL bình quân ở mức 2,3005%, song giá trị lớn nhất lên tới 29,7573% cho thấy một số quan sát chịu áp lực nợ xấu nghiêm trọng; LLP bình quân 1,0666% với độ lệch chuẩn 0,8980 hàm ý gánh nặng dự phòng khác biệt rõ giữa các ngân hàng.
Đối với các biến đặc điểm ngân hàng, CIR có mức phân tán rất lớn (độ lệch chuẩn 107,2118; dao động từ -238,4132 đến 1277,0160), phản ánh sự khác biệt sâu sắc về hiệu quả kiểm soát chi phí và sự tồn tại của các quan sát bất thường trong những năm ngân hàng thua lỗ. NIM bình quân 3,1455% và LIQ bình quân 27,6459% cho thấy năng lực tạo thu nhập lãi và đệm thanh khoản nhìn chung ở mức hợp lý. ESG đạt trung bình 54,8959 điểm với khoảng biến thiên rộng (17,8422-84,9954), phản ánh mức độ thực hành ESG không đồng đều. FINTECH có độ lệch chuẩn nhỏ (0,0307) do được đo ở cấp quốc gia và biến động chủ yếu theo thời gian, trong khi giá trị trung bình của BASEL bằng 0,8186 cho thấy khoảng 82% quan sát thuộc trạng thái tuân thủ chuẩn mực Basel.
Kết quả từ các mô hình trung bình
Bảng 2 cho thấy, các mô hình OLS chỉ ra, NPL và LLP tác động âm đến ROA và ROE, trong khi NIM và SIZE thường tác động dương. Đối với ROA, mô hình có ESG vẫn ghi nhận NPL và LLP âm có ý nghĩa; các đặc tả FGLS và GMM tiếp tục khẳng định vai trò nổi bật của LLP và NIM. Đối với ROE, FGLS cho thấy LLP, LLR và CIR tác động âm, còn LIQ, NIM và SIZE tác động dương; đáng chú ý, các biến tương tác NPL×Basel, NPL×ESG và NPL×FinTech mang dấu âm trong các đặc tả FGLS. Trong các mô hình GMM, ROA chưa cho thấy vai trò điều tiết rõ của Basel, ESG hay FinTech, trong khi ROE tiếp tục thể hiện bằng chứng bất lợi của một số biến tương tác, nhất là NPL×FinTech.
Bảng 2: Tổng hợp phát hiện từ OLS, FGLS và GMM
|
Biến phụ thuộc |
Phát hiện nổi bật |
Hàm ý |
|---|---|---|
|
ROA |
NPL (-), LLP (-), NIM (+), SIZE (+); vai trò điều tiết của ESG/Basel/FinTech chưa ổn định sau GMM. |
ROA chịu chi phối mạnh bởi chất lượng tín dụng, dự phòng và năng lực tạo thu nhập lãi. |
|
ROE |
LLP (-), LLR (-), CIR (-); LIQ (+), NIM (+), SIZE (+); NPL×Basel, NPL×ESG và NPL×FinTech bất lợi trong FGLS; GMM nhấn mạnh vai trò âm của NPL×FinTech. |
ROE nhạy cảm hơn với chi phí rủi ro và tác động điều tiết bất lợi trong bối cảnh nợ xấu tăng. |
Nguồn: Tác giả tổng hợp từ các kết quả OLS, FGLS và GMM trong bộ dữ liệu nghiên cứu
Kết quả hồi quy phân vị đối với ROA
Bảng 3: Kết quả hồi quy phân vị với biến phụ thuộc ROA
|
Biến |
τ = 0,25 |
τ = 0,50 |
τ = 0,75 |
τ = 0,90 |
|---|---|---|---|---|
|
BASEL |
-0,2838* |
-0,6110*** |
-0,8482*** |
-0,3926 |
|
CIR |
-0,0013* |
-0,0010*** |
-0,0009* |
-0,0008*** |
|
ESG |
0,0022 |
0,0064** |
0,0138 |
0,0178** |
|
FINTECH |
-3,7499** |
-5,5912*** |
-6,3575** |
-8,1965* |
|
IQ |
1,6833*** |
1,5451*** |
1,2658* |
0,6077 |
|
LIQ |
0,0064*** |
0,0053** |
0,0059* |
0,0102** |
|
SIZE |
0,0711*** |
0,0993*** |
0,0974*** |
0,0907** |
|
NIM |
0,3889*** |
0,3853*** |
0,4175*** |
0,4258*** |
|
NPL |
-0,9734*** |
-0,9252** |
-0,6689 |
-0,6940 |
|
LLP |
-0,2244*** |
-0,2223*** |
-0,2283*** |
-0,2525*** |
|
NPL_FINTECH |
2,5125*** |
2,3315*** |
1,7882 |
2,3015* |
|
Pseudo R² |
0,5016 |
0,5401 |
0,5824 |
0,6123 |
Ghi chú: Các biến không nổi bật được lược bớt
Nguồn: Kết quả xử lý EViews
Kết quả ROA ở Bảng 3 cho thấy, NIM, SIZE và LIQ có tác động dương tương đối ổn định ở mọi phân vị, trong khi CIR và LLP có tác động âm nhất quán. NPL chỉ có ý nghĩa âm ở τ = 0,25 và τ = 0,50, cho thấy nhóm ngân hàng có ROA thấp và trung vị chịu tổn thương trực tiếp hơn từ nợ xấu. ESG tác động dương tại τ = 0,50 và τ = 0,90, còn FINTECH mang dấu âm tại toàn bộ các phân vị có ý nghĩa. Đáng chú ý, NPL_FINTECH lại dương tại τ = 0,25; 0,50 và 0,90, gợi ý FinTech có thể hỗ trợ giảm bớt tác động bất lợi của nợ xấu lên ROA trong một số điều kiện.
Kết quả hồi quy phân vị đối với ROE
Bảng 4: Kết quả hồi quy phân vị với biến phụ thuộc ROE
|
Biến |
τ = 0,25 |
τ = 0,50 |
τ = 0,75 |
τ = 0,90 |
|---|---|---|---|---|
|
BASEL |
-1,6774 |
-3,5476** |
-4,2784 |
-6,8850** |
|
CIR |
-0,0106** |
-0,0151*** |
-0,0147** |
-0,0101*** |
|
IQ |
24,8579*** |
23,3025*** |
16,6023** |
24,2121** |
|
LIQ |
0,1132*** |
0,0893*** |
0,1108*** |
0,1837*** |
|
SIZE |
0,9622*** |
0,9241*** |
1,0045*** |
1,4183*** |
|
NIM |
4,1053*** |
4,1110*** |
4,0844*** |
4,3990*** |
|
NPL |
-11,4376** |
-4,8355 |
-5,8391 |
-3,3171 |
|
LLR |
-0,8845** |
-1,1493*** |
-1,4593*** |
0,0008 |
|
LLP |
-3,2596*** |
-3,4989*** |
-3,4272*** |
-3,0699*** |
|
Pseudo R² |
0,4627 |
0,5195 |
0,5248 |
0,5184 |
Ghi chú: Các biến không nổi bật được lược bớt
Nguồn: Kết quả xử lý EViews
Bảng 4 cho thấy, đối với ROE, NIM, SIZE, LIQ và IQ đều có tác động dương có ý nghĩa ở hầu hết hoặc toàn bộ các phân vị. CIR và LLP tác động âm nhất quán; LLR âm tại ba phân vị đầu. NPL chỉ âm có ý nghĩa tại τ = 0,25, cho thấy rủi ro tín dụng tác động trực tiếp rõ nhất đối với các ngân hàng có ROE thấp. Basel âm có ý nghĩa tại τ = 0,50 và τ = 0,90. ESG và FINTECH không thể hiện tác động trực tiếp rõ rệt đến ROE trong các phân vị.
Thảo luận kết quả
Thứ nhất, bằng chứng nhất quán về LLP cho thấy chi phí dự phòng là kênh truyền dẫn mạnh nhất từ rủi ro tín dụng sang suy giảm lợi nhuận. Kết quả này phù hợp với các nghiên cứu về quản trị rủi ro tín dụng và hiệu quả ngân hàng tại Việt Nam, trong đó rủi ro tín dụng được xem là nhân tố làm suy yếu lợi nhuận ngân hàng (Dung, 2024).
Thứ hai, NPL có tác động âm rõ hơn ở nhóm ngân hàng có ROA thấp, ROA trung vị và ROE thấp. Phát hiện này cho thấy, ngân hàng có nền tảng sinh lời yếu dễ bị tổn thương trước sự gia tăng nợ xấu hơn các ngân hàng có hiệu quả cao. Cách tiếp cận phân vị vì vậy bổ sung đáng kể cho các mô hình hồi quy trung bình.
Thứ ba, ESG chỉ cho thấy tác động trực tiếp tích cực đến ROA ở một số phân vị, nhưng không rõ ràng với ROE. Kết quả này gần với nhận định rằng ESG có thể hỗ trợ hiệu quả tài chính của ngân hàng Việt Nam, song mức độ phản ánh vào từng thước đo lợi nhuận là khác nhau (Bui và cộng sự, 2024). Đồng thời, việc ESG chưa có hiệu ứng nhất quán đối với ROE cũng phù hợp với bằng chứng quốc tế về chi phí triển khai ESG trong ngắn hạn (Pyka, 2025).
Thứ tư, FinTech mang tác động trực tiếp âm đến ROA, nhưng tương tác NPL×FINTECH lại dương ở một số phân vị. Điều này gợi ý một nghịch lý thực nghiệm: số hóa có thể gây áp lực chi phí ngắn hạn, nhưng đồng thời hỗ trợ kiểm soát rủi ro tín dụng trong các ngân hàng có hiệu quả thấp hoặc trung bình. Kết quả này không hoàn toàn trùng với Nguyen (2025) khi chỉ ra tác động tích cực tổng quát của FINTECH đến hiệu quả ngân hàng Việt Nam và do đó nhấn mạnh tính điều kiện của tác động FINTECH.
Thứ năm, Basel có xu hướng làm giảm ROA và ROE tại một số phân vị, hàm ý chi phí điều chỉnh vốn và tuân thủ có thể xuất hiện rõ hơn ở một số nhóm ngân hàng. Phát hiện này phù hợp với các nghiên cứu cho rằng tác động của Basel III đến lợi nhuận có thể âm hoặc không rõ ràng trong bối cảnh thị trường mới nổi (Mdandalaza và Jeke, 2025).
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết luận
Bài viết phân tích các nhân tố ảnh hưởng đến ROA và ROE của ngân hàng thương mại Việt Nam bằng cách kết hợp ước lượng trung bình và hồi quy phân vị. Kết quả cho thấy, Chi phí dự phòng rủi ro tín dụng (LLP) là biến bất lợi nhất quán đối với cả hai thước đo sinh lời; Tỷ lệ nợ xấu (NPL) có tác động mạnh hơn ở nhóm ngân hàng có lợi nhuận thấp; Tỷ lệ thu nhập lãi thuần (NIM), quy mô, thanh khoản và chất lượng thể chế là các nhân tố hỗ trợ sinh lời tương đối bền vững. ESG hỗ trợ ROA ở một số phân vị, FINTECH có tác động trực tiếp âm đến ROA nhưng có thể điều tiết tích cực trong quan hệ giữa Nợ xấu và ROA, còn Basel làm giảm ROA và ROE ở một số nhóm ngân hàng. Những phát hiện này cho thấy khả năng sinh lời ngân hàng chịu tác động đồng thời bởi chất lượng tín dụng, năng lực vận hành và chi phí điều chỉnh chiến lược.
Hàm ý quản trị và chính sách
Một là, các ngân hàng thương mại cần kiểm soát đồng thời NPL, LLP và LLR; trong đó LLP cần được xem như chỉ báo lợi nhuận nhạy cảm nhất trước biến động chất lượng tín dụng.
Hai là, chiến lược ESG nên gắn với hiệu quả hoạt động thực chất thay vì dừng ở công bố thông tin hình thức. ESG có tiềm năng hỗ trợ ROA, nhưng cần được triển khai theo lộ trình tạo giá trị kinh tế rõ ràng.
Ba là, chuyển đổi số cần đi đôi với quản trị chi phí và quản trị rủi ro tín dụng. FinTech có thể hỗ trợ xử lý tác động bất lợi của nợ xấu, nhưng chi phí đầu tư ban đầu có thể làm giảm ROA nếu không được kiểm soát.
Bốn là, Basel nên được truyền thông và triển khai như một khoản đầu tư cho an toàn dài hạn. Tác động âm lên ROA hoặc ROE trong ngắn hạn không đồng nghĩa Basel bất lợi, mà phản ánh chi phí nâng chuẩn quản trị.
Năm là, việc cải thiện NIM, thanh khoản, quy mô hiệu quả và chất lượng thể chế vẫn là nền tảng then chốt để nâng cao khả năng sinh lời.
Tài liệu tham khảo:
1. Bui, T. T. L., Tran, T. L. A., & Hoang, T. (2024). ESG disclosure and financial performance: Empirical study of Vietnamese commercial banks. Banks and Bank Systems, 19(1), 208–220. https://doi.org/10.21511/bbs.19(1).2024.18
2. Dung, D. T. M. (2024). Impact of credit risk management on profitability of commercial banks: A case study in Vietnam. Thu Dau Mot University Journal of Science, 6(3), 432–443. https://doi.org/10.37550/tdmu.EJS/2024.03.591
3. Koenker, R., & Bassett, G., Jr. (1978). Regression quantiles. Econometrica, 46(1), 33–50. https://doi.org/10.2307/1913643
4. Mdandalaza, Z., & Jeke, L. (2025). Basel III capital regulation and bank profitability in the emerging market. Risk Governance & Control: Financial Markets & Institutions, 15(1), 150–162. https://doi.org/10.22495/rgcv15i1sip1
5. Nguyen, T. T. T. (2025). The impact of Fintech on bank profitability and bank stability in emerging country. Journal of Organizational Behavior Research, 10(2), 12–19. https://doi.org/10.51847/eDpAhqzcox
6. Pyka, I. (2025). ESG activities and their influence on commercial banks’ profitability and financial stability. Journal of Entrepreneurship, Management and Innovation, 21(4), 54–75. https://doi.org/10.7341/20252143
| Ngày nhận bài: 28/5/2026; Ngày hoàn thiện biên tập: 10/7/2026; Ngày duyệt đăng: 22/7/2026 |
Tin liên quan


Các tin khác

Lương thưởng, môi trường làm việc và động lực làm việc của sinh viên làm việc bán thời gian: Vai trò trung gian của sự hài lòng công việc

Các nhân tố ảnh hưởng đến hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại cổ phần trên địa bàn TP. Hồ Chí Minh

Nâng cao chất lượng dịch vụ khách hàng tại bến xe khách trung tâm TP. Cần Thơ: Tiếp cận từ mô hình SERVQUAL

Kết nối số và xuất khẩu hàng hóa song phương: Tổng quan nghiên cứu và đề xuất mô hình trọng lực mở rộng

Tín dụng chính sách xã hội đối với đồng bào dân tộc thiểu số: Kinh nghiệm tại Thái Lan và Philippines

Quản lý chuỗi cung ứng xanh và lợi thế cạnh tranh của doanh nghiệp nhỏ và vừa: Cách tiếp cận dựa trên áp lực thể chế, lãnh đạo và hiệu quả môi trường

Ứng dụng công nghệ số trong quản lý chi tiêu cá nhân và sự ảnh hưởng đến năng lực quản lý tài chính cá nhân của sinh viên

Xu hướng nghiên cứu sự gắn kết nhân viên, động lực làm việc, đổi mới sáng tạo trong lĩnh vực du lịch và đề xuất hướng nghiên cứu tại TP. Hồ Chí Minh

Tái cấu trúc toàn cầu hóa - Cơ hội nâng cấp vị thế và hàm ý chính sách cho Việt Nam đến năm 2045


