


Các nhân tố tác động đến quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam - Chi nhánh Biên Hòa
Nguyễn Quang Huy Thanh Trà
Email: [email protected]
Học viên cao học, Khoa Sau đại học, Trường Đại học Lạc Hồng
Nguyễn Văn Hải (Tác giả liên hệ)
Email: [email protected]
Giảng viên, Khoa Tài chính - kế toán, Trường Đại học Lạc Hồng
Tóm tắt
Nghiên cứu xác định các nhân tố tác động đến quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam - Chi nhánh Biên Hòa. Dữ liệu được thu thập từ 271 khách hàng và xử lý bằng SPSS 26. Kết quả cho thấy, 6 nhân tố gồm: Lợi ích cảm nhận, Chi phí sử dụng thẻ, An toàn, bảo mật và kiểm soát rủi ro, Hình ảnh và uy tín ngân hàng, Chất lượng dịch vụ và tư vấn của nhân viên, Trải nghiệm ngân hàng số và sự thuận tiện đều tác động cùng chiều đến Quyết định lựa chọn sử dụng thẻ tín dụng. Trong đó, Lợi ích cảm nhận là nhân tố có tác động mạnh nhất. Nghiên cứu đề xuất một số hàm ý quản trị nhằm nâng cao khả năng thu hút khách hàng lựa chọn thẻ tín dụng.
Từ khoá: Thẻ tín dụng, quyết định lựa chọn, khách hàng cá nhân, VIB
Abstract
This study identifies the factors influencing individual customers’ decisions to choose credit cards at Vietnam International Bank - Bien Hoa Branch. Data were collected from 271 customers and analyzed using SPSS 26. The results show that six factors, namely perceived benefits, card usage costs, safety, security and risk control, bank image and reputation, service quality and staff advisory services, and digital banking experience and convenience, all have positive effects on the decision to choose credit cards. Among these factors, perceived benefits have the strongest effect. The study proposes several managerial implications to enhance the ability to attract customers to choose credit cards.
Keywords: Credit cards, choice decision, individual customers, VIB
GIỚI THIỆU
Trong bối cảnh kinh tế số và thanh toán không dùng tiền mặt phát triển, thẻ tín dụng ngày càng trở thành sản phẩm quan trọng của ngân hàng bán lẻ nhờ khả năng hỗ trợ thanh toán, chi tiêu ngắn hạn, miễn lãi, trả góp, hoàn tiền và tích điểm (Nguyễn Cao Quang Nhật và Bùi Văn Thụy, 2021). Tuy nhiên, quyết định lựa chọn sử dụng thẻ tín dụng còn chịu ảnh hưởng bởi lợi ích cảm nhận, rủi ro cảm nhận, sự hữu ích, khả năng kiểm soát hành vi và kiến thức tài chính. Trinh và cộng sự (2021) cho rằng, rủi ro tài chính, rủi ro bảo mật và rủi ro tâm lý có thể làm giảm ý định sử dụng thẻ; trong khi Anastasia và Santoso (2020) nhấn mạnh vai trò của thái độ, chuẩn chủ quan, nhận thức kiểm soát hành vi và sự hữu ích cảm nhận.
Tại Việt Nam, dù hoạt động phát hành thẻ tín dụng ngày càng mở rộng, nhiều khách hàng vẫn cân nhắc do lo ngại về phí thường niên, lãi suất, phí phạt, rủi ro mất kiểm soát chi tiêu và gian lận giao dịch. Các nghiên cứu trong nước cho thấy, quyết định sử dụng thẻ tín dụng chịu ảnh hưởng bởi lợi ích, sự tiện lợi, chi phí, hình ảnh ngân hàng, chất lượng dịch vụ, marketing và an toàn bảo mật (Nguyễn Thị Ngọc Hiền và cộng sự, 2022). Bên cạnh đó, Chen và cộng sự (2024) tiếp tục khẳng định vai trò của kiến thức tài chính, điều kiện thuận lợi và trải nghiệm số đối với hành vi sử dụng thẻ tín dụng.
Đối với Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam (VIB) - Chi nhánh Biên Hòa, khách hàng cá nhân có sự khác biệt về độ tuổi, nghề nghiệp, thu nhập, thói quen tiêu dùng và mức độ tiếp cận công nghệ. Do đó, nghiên cứu này được thực hiện nhằm xác định và đo lường mức độ tác động của các nhân tố đến quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại chi nhánh, từ đó đề xuất hàm ý quản trị phù hợp.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết và tổng quan tài liệu
Quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân có thể được giải thích dựa trên Lý thuyết hành vi có kế hoạch, Lý thuyết hành vi người tiêu dùng dịch vụ tài chính và Lý thuyết sự thuận tiện dịch vụ. Theo Ajzen (1991), hành vi của cá nhân chịu ảnh hưởng bởi thái độ, chuẩn chủ quan và nhận thức kiểm soát hành vi. Trong lĩnh vực dịch vụ tài chính, khách hàng thường cân nhắc giữa lợi ích, chi phí, rủi ro, niềm tin và khả năng kiểm soát tài chính trước khi ra quyết định (Harrison và Estelami, 2014; Ennew, Waite và Waite, 2024). Bên cạnh đó, sự thuận tiện trong quá trình tìm hiểu, đăng ký, sử dụng và xử lý vấn đề sau sử dụng cũng có thể ảnh hưởng đến quyết định lựa chọn dịch vụ (Berry và cộng sự, 2002).
Các nghiên cứu nước ngoài cho thấy, quyết định sử dụng thẻ tín dụng chịu tác động bởi nhiều nhân tố như sự hữu ích cảm nhận, thái độ, chuẩn chủ quan, nhận thức kiểm soát hành vi và rủi ro cảm nhận (Anastasia và Santoso, 2020). Trinh và cộng sự (2021) nhấn mạnh rằng rủi ro tài chính, rủi ro bảo mật và rủi ro tâm lý có thể làm giảm ý định sử dụng thẻ tín dụng. Ngoài ra, kiến thức tài chính, kỹ năng quản lý tiền, năng lực tài chính số và sự thuận tiện trong quản lý giao dịch cũng được xem là những nhân tố quan trọng trong hành vi sử dụng thẻ tín dụng (Hamid và Loke, 2021; Chen và cộng sự, 2024; Jiang và cộng sự, 2026).
Tại Việt Nam, nhiều nghiên cứu cho thấy, quyết định sử dụng thẻ tín dụng chịu ảnh hưởng bởi chính sách ngân hàng, sự hữu ích, sự tiện lợi, chi phí, xu hướng thanh toán không dùng tiền mặt, an toàn bảo mật, chất lượng dịch vụ và hoạt động marketing (Nguyễn Thị Ngọc Hiền và cộng sự, 2022; Nguyễn Kim Phụng và Nguyễn Thị Ngọc Trâm, 2022).
Mô hình nghiên cứu đề xuất
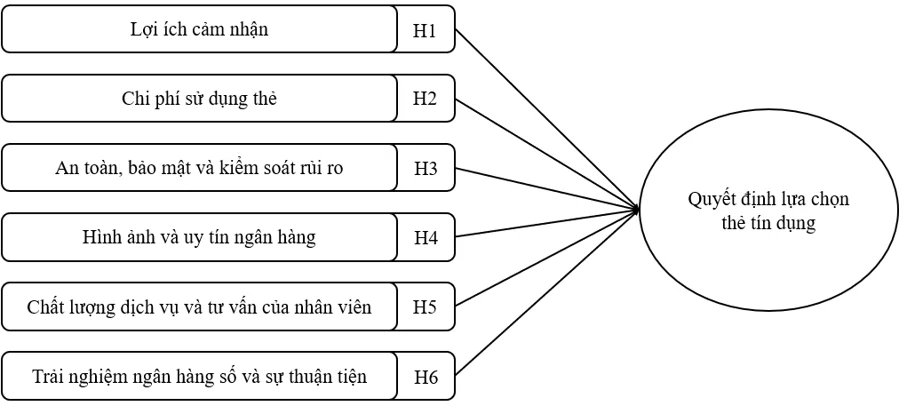
Dựa trên các nghiên cứu và lý thuyết có liên quan, nhóm tác giả đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Các giả thuyết được xác lập như sau:
Lợi ích cảm nhận thể hiện giá trị khách hàng nhận được từ thẻ tín dụng như thanh toán thuận tiện, miễn lãi, trả góp, hoàn tiền, tích điểm và ưu đãi liên kết. Khi lợi ích cảm nhận càng cao, khách hàng càng có xu hướng lựa chọn sử dụng thẻ tín dụng (Sriram và cộng sự, 2023; Varma, 2026). Do đó, nhóm tác giả đề xuất giả thuyết:
H1: Lợi ích cảm nhận có tác động cùng chiều đến Quyết định lựa chọn sử dụng thẻ tín dụng.
Chi phí sử dụng thẻ phản ánh mức độ hợp lý và minh bạch của phí, lãi suất, phí phạt và các điều kiện sử dụng thẻ. Chi phí càng rõ ràng và tương xứng với lợi ích, khách hàng càng giảm e ngại khi lựa chọn thẻ (Nguyễn Kim Phụng và Nguyễn Thị Ngọc Trâm, 2022; Varma, 2026). Do đó, nhóm tác giả đề xuất giả thuyết:
H2: Chi phí sử dụng thẻ hợp lý có tác động cùng chiều đến Quyết định lựa chọn sử dụng thẻ tín dụng.
An toàn, bảo mật và kiểm soát rủi ro thể hiện mức độ khách hàng yên tâm về bảo vệ thông tin, giao dịch trực tuyến, hạn mức, dư nợ và thanh toán. Khi cảm nhận rủi ro thấp hơn, khách hàng có xu hướng tin tưởng và lựa chọn thẻ cao hơn (Trinh và cộng sự, 2021; Chen và cộng sự, 2024). Do đó, nhóm tác giả đề xuất giả thuyết:
H3: An toàn, bảo mật và kiểm soát rủi ro có tác động cùng chiều đến Quyết định lựa chọn sử dụng thẻ tín dụng.
Hình ảnh và uy tín ngân hàng phản ánh niềm tin của khách hàng đối với thương hiệu, chính sách và năng lực hỗ trợ của ngân hàng phát hành thẻ. Ngân hàng có uy tín tốt sẽ làm tăng niềm tin và thúc đẩy quyết định lựa chọn thẻ (De Silva và Patabendige, 2021). Do đó, nhóm tác giả đề xuất giả thuyết:
H4: Hình ảnh và uy tín ngân hàng có tác động cùng chiều đến Quyết định lựa chọn sử dụng thẻ tín dụng.
Chất lượng dịch vụ và tư vấn của nhân viên thể hiện sự rõ ràng, chuyên nghiệp và hiệu quả trong quá trình tư vấn về hạn mức, phí, lãi suất, sao kê và thanh toán. Tư vấn tốt giúp khách hàng hiểu đúng sản phẩm và dễ đưa ra quyết định hơn (Trinh và Tran, 2023). Do đó, nhóm tác giả đề xuất giả thuyết:
H5: Chất lượng dịch vụ và tư vấn của nhân viên có tác động cùng chiều đến Quyết định lựa chọn sử dụng thẻ tín dụng.
Trải nghiệm ngân hàng số và sự thuận tiện phản ánh mức độ dễ dàng khi đăng ký, quản lý, theo dõi giao dịch, thanh toán sao kê và kiểm soát thẻ trên nền tảng số. Trải nghiệm số thuận tiện có thể làm tăng khả năng khách hàng lựa chọn sử dụng thẻ tín dụng (Jiang và cộng sự, 2026). Do đó, nhóm tác giả đề xuất giả thuyết:
H6: Trải nghiệm ngân hàng số và sự thuận tiện có tác động cùng chiều đến Quyết định lựa chọn sử dụng thẻ tín dụng.
Phương pháp nghiên cứu
Nghiên cứu sử dụng kết hợp phương pháp định tính và định lượng.
Ở giai đoạn định tính, nghiên cứu tổng hợp các lý thuyết nền và các công trình trong, ngoài nước có liên quan đến hành vi sử dụng thẻ tín dụng nhằm xác định các nhân tố phù hợp với mô hình nghiên cứu. Đồng thời, ý kiến của một số chuyên gia và cán bộ ngân hàng được tham khảo để điều chỉnh thang đo, hoàn thiện bảng câu hỏi và bảo đảm nội dung khảo sát phù hợp với bối cảnh khách hàng cá nhân tại VIB - Chi nhánh Biên Hòa.
Nghiên cứu định lượng được sử dụng nhằm kiểm định thang đo và đo lường mức độ tác động của các nhân tố đến quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại VIB - Chi nhánh Biên Hòa. Dữ liệu được thu thập thông qua bảng hỏi khảo sát khách hàng cá nhân với thang đo Likert 5 mức độ. Sau khi sàng lọc, nghiên cứu sử dụng 271 phiếu khảo sát hợp lệ để phân tích. Dữ liệu được xử lý bằng SPSS 26.
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy Cronbach’s Alpha
Bảng 1: Chỉ số tin cậy
| Mã hoá | Nhân tố | Tương quan biến tổng nhỏ nhất | Cronbach’s Alpha |
|---|---|---|---|
| LICN | Lợi ích cảm nhận | 0,640 | 0,883 |
| CP | Chi phí sử dụng thẻ | 0,577 | 0,817 |
| AT | An toàn, bảo mật và kiểm soát rủi ro | 0,684 | 0,870 |
| HA | Hình ảnh và uy tín ngân hàng | 0,658 | 0,864 |
| DVTV | Chất lượng dịch vụ và tư vấn của nhân viên | 0,647 | 0,889 |
| TN | Trải nghiệm ngân hàng số và sự thuận tiện | 0,871 | 0,970 |
| QD | Quyết định lựa chọn sử dụng thẻ tín dụng | 0,509 | 0,787 |
Nguồn: Tính toán của nhóm tác giả
Kết quả kiểm định độ tin cậy (Bảng 1) cho thấy, tất cả thang đo đều đáp ứng yêu cầu phân tích, khi hệ số Cronbach’s Alpha nằm trong khoảng từ 0,787 đến 0,970 và đều vượt ngưỡng 0,7. Đồng thời, giá trị tương quan biến tổng nhỏ nhất dao động từ 0,509 đến 0,871, cao hơn mức tiêu chuẩn 0,3, cho thấy các biến quan sát có sự liên kết phù hợp với từng khái niệm nghiên cứu. Vì vậy, các thang đo LICN, CP, AT, HA, DVTV, TN và QD được chấp nhận và sử dụng cho bước phân tích nhân tố khám phá (EFA).
Phân tích nhân tố khám phá
Đối với các biến độc lập
Bảng 2: Phân tích EFA biến độc lập
| Biến | Nhân tố | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| TN1 | 0,904 |
|
|
|
|
|
| TN2 | 0,900 |
|
|
|
|
|
| TN5 | 0,889 |
|
|
|
|
|
| TN3 | 0,873 |
|
|
|
|
|
| TN4 | 0,859 |
|
|
|
|
|
| DVTV5 |
| 0,808 |
|
|
|
|
| DVTV1 |
| 0,784 |
|
|
|
|
| DVTV2 |
| 0,770 |
|
|
|
|
| DVTV4 |
| 0,755 |
|
|
|
|
| DVTV3 |
| 0,740 |
|
|
|
|
| LICN1 |
|
| 0,860 |
|
|
|
| LICN4 |
|
| 0,856 |
|
|
|
| LICN3 |
|
| 0,735 |
|
|
|
| LICN5 |
|
| 0,705 |
|
|
|
| LICN2 |
|
| 0,649 |
|
|
|
| HA1 |
|
|
| 0,814 |
|
|
| HA3 |
|
|
| 0,803 |
|
|
| HA4 |
|
|
| 0,782 |
|
|
| HA2 |
|
|
| 0,737 |
|
|
| AT2 |
|
|
|
| 0,783 |
|
| AT1 |
|
|
|
| 0,779 |
|
| AT4 |
|
|
|
| 0,778 |
|
| AT3 |
|
|
|
| 0,704 |
|
| CP2 |
|
|
|
|
| 0,807 |
| CP1 |
|
|
|
|
| 0,786 |
| CP3 |
|
|
|
|
| 0,774 |
| CP4 |
|
|
|
|
| 0,683 |
| Kiểm định phương sai trích | ||||||
| Giá trị riêng cuối cùng (Eigenvalues) | 1,405 | |||||
| Tỷ lệ phương sai giải thích tích luỹ (%) | 74,252 | |||||
| Kiểm định KMO và Bartlett | ||||||
| Chỉ số KMO | 0,888 | |||||
| Kiểm định Bartlett | Approx. Chi-Square | 6001,298 | ||||
| df | 351 | |||||
| Sig. | 0,000 | |||||
Nguồn: Tính toán của tác giả
Kết quả phân tích EFA đối với các biến độc lập (Bảng 2) cho thấy, dữ liệu phù hợp để phân tích nhân tố, với KMO = 0,888 và kiểm định Bartlett có Sig. = 0,000 < 0,05. Phân tích rút trích được 6 nhân tố có Eigenvalues > 1, tổng phương sai trích đạt 74,252%, cho thấy các nhân tố LICN, CP, AT, HA, DVTV và TN giải thích tốt sự biến thiên của dữ liệu. Các hệ số tải nhân tố đều đạt yêu cầu và phân nhóm phù hợp với mô hình nghiên cứu ban đầu. Do đó, thang đo các biến độc lập đạt giá trị hội tụ, giá trị phân biệt và đủ điều kiện đưa vào các phân tích tiếp theo.
Đối với biến phụ thuộc
Bảng 3: Phân tích EFA biến phụ thuộc
| Biến | Nhân tố | |
| 1 | ||
| QD1 | 0,864 | |
| QD4 | 0,815 | |
| QD3 | 0,754 | |
| QD2 | 0,700 | |
| Kiểm định phương sai trích | ||
| Giá trị riêng cuối cùng (Eigenvalues) | 2,469 | |
| Tỷ lệ phương sai giải thích tích luỹ (%) | 61,721 | |
| Kiểm định KMO và Bartlett | ||
| Chỉ số KMO | 0,719 | |
| Kiểm định Bartlett | Approx. Chi-Square | 356,130 |
| df | 6 | |
| Sig. | 0,000 | |
Nguồn: Tính toán của tác giả
Kết quả phân tích EFA đối với các biến phụ thuộc (Bảng 3) cho thấy, bộ dữ liệu đáp ứng điều kiện thực hiện EFA. Chỉ số KMO đạt 0,719, đồng thời kiểm định Bartlett có Sig. = 0,000, < 0,05, chứng tỏ các biến quan sát có tương quan với nhau và phù hợp để rút trích nhân tố. Kết quả phân tích xác định được 1 nhân tố có Eigenvalues > 1, với tổng phương sai trích đạt 61,721%. Bên cạnh đó, các hệ số tải nhân tố đều đạt mức chấp nhận và các biến quan sát được phân nhóm đúng theo cấu trúc thang đo đề xuất. Vì vậy, thang đo bảo đảm giá trị hội tụ, giá trị phân biệt và đủ điều kiện sử dụng trong các phân tích tiếp theo.
Phân tích hồi quy và bàn luận
Kiểm định mức độ phú hợp của mô hình
Bảng 4: Đánh giá tính phù hợp của mô hình (ANOVA)
| Mô hình | Tổng bình phương | df | Trung bình bình phương | F | Sig. | |
|---|---|---|---|---|---|---|
| 1 | Hồi quy | 82,197 | 6 | 13,700 | 88,985 | 0,000b |
| Phần dư | 40,644 | 264 | 0,154 |
|
| |
| Tổng | 122,841 | 270 |
|
|
| |
| R2 hiệu chỉnh | 0,662 | |||||
| Durbin-Watson | 1,904 | |||||
| Biến độc lập: TN, DVTV, CP, HA, LICN, AT | ||||||
| Biến phụ thuộc: QD | ||||||
Nguồn: Tính toán của tác giả
Kết quả kiểm định ANOVA (Bảng 4) cho thấy, mô hình hồi quy có ý nghĩa thống kê và phù hợp với dữ liệu nghiên cứu, thể hiện qua giá trị F = 88,985 và Sig. = 0,000, nhỏ hơn mức ý nghĩa 0,05. Hệ số R² hiệu chỉnh đạt 0,662, cho thấy 6 biến độc lập trong mô hình giải thích được 66,2% sự biến thiên của quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân. Bên cạnh đó, giá trị Durbin-Watson đạt 1,904, gần với mức 2, cho thấy phần dư của mô hình không có dấu hiệu tự tương quan nghiêm trọng.
Bảng 5: Kết quả phân tích hồi quy
| Model | Hệ số chưa chuẩn hóa | Hệ số chuẩn hóa | t | Sig. | Thống kê đa cộng tuyến | |||
| B | Sai số chuẩn | Beta | Hệ số Tolerance | Hệ số VIF | ||||
| 1 | (Hằng số) | -0,063 | 0,162 |
| -0,388 | 0,699 |
|
|
| LICN | 0,285 | 0,040 | 0,310 | 7,054 | 0,000 | 0,651 | 1,536 | |
| CP | 0,116 | 0,037 | 0,127 | 3,156 | 0,002 | 0,776 | 1,289 | |
| AT | 0,300 | 0,046 | 0,300 | 6,577 | 0,000 | 0,602 | 1,660 | |
| HA | 0,115 | 0,036 | 0,137 | 3,198 | 0,002 | 0,678 | 1,475 | |
| DVTV | 0,087 | 0,036 | 0,099 | 2,563 | 0,009 | 0,639 | 1,565 | |
| TN | 0,147 | 0,035 | 0,181 | 4,156 | 0,000 | 0,658 | 1,519 | |
| Biến phụ thuộc: QD - Quyết định sử dụng thẻ | ||||||||
Nguồn: Tính toán của tác giả
Kết quả hồi quy (Bảng 5) cho thấy, 6 nhân tố đều có tác động cùng chiều đến Quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân và đều có ý nghĩa thống kê với Sig. < 0,05. Bên cạnh đó, các hệ số VIF dao động từ 1,289 đến 1,660, đều nhỏ hơn 10, trong khi hệ số Tolerance dao động từ 0,602 đến 0,776, đều lớn hơn 0,1. Kết quả này cho thấy mô hình không có hiện tượng đa cộng tuyến nghiêm trọng. Như vậy, các giả thuyết nghiên cứu H1, H2, H3, H4, H5 và H6 đều được chấp nhận, trong đó lợi ích cảm nhận là nhân tố có vai trò nổi bật nhất đối với quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại VIB - Chi nhánh Biên Hòa. Dựa trên hệ số Beta chuẩn hóa, mức độ tác động của các nhân tố đến quyết định lựa chọn thẻ tín dụng được xác định như sau:
QD = -0,063 + 0,285LICN + 0,116CP + 0,300AT + 0,115HA + 0,087DVTV + 0,147TN
Thảo luận
Kết quả hồi quy cho thấy, 6 nhân tố đều có tác động cùng chiều và có ý nghĩa thống kê đến quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại VIB - Chi nhánh Biên Hòa. Theo hệ số Beta chuẩn hóa, mức độ tác động lần lượt là Lợi ích cảm nhận (β = 0,310), An toàn, bảo mật và kiểm soát rủi ro (β = 0,300), Trải nghiệm ngân hàng số và sự thuận tiện (β = 0,181), Hình ảnh và uy tín ngân hàng (β = 0,137), Chi phí sử dụng thẻ (β = 0,127), Chất lượng dịch vụ và tư vấn của nhân viên (β = 0,099). Cụ thể:
Lợi ích cảm nhận là những nhân tố quan trọng thúc đẩy Quyết định sử dụng thẻ tín dụng. Kết quả này tương đồng với Sriram và cộng sự (2023) và Varma (2026) khi khẳng định, tiện ích, ưu đãi và giá trị sử dụng là những yếu tố quan trọng thúc đẩy quyết định sử dụng thẻ tín dụng. Đồng thời, tác động mạnh của nhân tố An toàn, bảo mật và kiểm soát rủi ro cũng phù hợp với Trinh và cộng sự (2021), Trinh và Tran (2023), khi các nghiên cứu này nhấn mạnh vai trò của rủi ro cảm nhận, bảo mật giao dịch và khả năng kiểm soát trong hành vi sử dụng thẻ. Trải nghiệm ngân hàng số và sự thuận tiện phù hợp với nghiên cứu của Trần Thị Thu Hường và cộng sự (2026), Jiang và cộng sự (2026), khi cho rằng khách hàng ngày càng quan tâm đến việc quản lý thẻ, theo dõi giao dịch và thanh toán sao kê trên nền tảng số.
Bên cạnh đó, tác động của Hình ảnh và uy tín ngân hàng, Chi phí sử dụng thẻ và Chất lượng tư vấn cũng tương đồng với Nguyễn Thị Ngọc Hiền và cộng sự (2022), Nguyễn Hồng Hà (2023), Nguyễn Phú Nhân và cộng sự (2026). Riêng nhân tố Chi phí sử dụng thẻ có tác động cùng chiều trong nghiên cứu này do được tiếp cận theo hướng chi phí hợp lý, minh bạch và có thể kiểm soát, khác với một số nghiên cứu xem chi phí là rào cản làm giảm ý định sử dụng thẻ.
Như vậy, quyết định lựa chọn thẻ tín dụng của khách hàng không phụ thuộc vào một nhân tố đơn lẻ, mà là kết quả của sự cân nhắc tổng hợp giữa lợi ích, mức độ an toàn, trải nghiệm số, uy tín ngân hàng, chi phí và chất lượng hỗ trợ.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết quả cho thấy có 6 nhân tố gồm: Lợi ích cảm nhận, Chi phí sử dụng thẻ, An toàn, bảo mật và kiểm soát rủi ro, Hình ảnh và uy tín ngân hàng, Chất lượng dịch vụ và tư vấn của nhân viên, Trải nghiệm ngân hàng số và sự thuận tiện đều tác động cùng chiều đến Quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại VIB - Chi nhánh Biên Hòa. Trong đó, Lợi ích cảm nhận là nhân tố có tác động mạnh nhất. Dựa trên kết quả nghiên cứu, nhóm tác giả đề xuất một số hàm ý quản trị nhằm nâng cao khả năng thu hút khách hàng lựa chọn thẻ tín dụng sau:
Một là, VIB - Chi nhánh Biên Hòa cần tập trung gia tăng lợi ích cảm nhận của khách hàng thông qua việc truyền thông rõ các giá trị của thẻ tín dụng như thanh toán linh hoạt, miễn lãi, trả góp, hoàn tiền, tích điểm và ưu đãi liên kết. Các chương trình ưu đãi nên được thiết kế phù hợp với từng nhóm khách hàng nhằm làm nổi bật giá trị thực tế của thẻ trong chi tiêu hằng ngày.
Hai là, Chi nhánh cần củng cố cảm nhận an toàn, bảo mật và kiểm soát rủi ro bằng cách hướng dẫn khách hàng bảo vệ thông tin thẻ, không chia sẻ mã OTP, theo dõi giao dịch, quản lý hạn mức, kiểm soát dư nợ và thanh toán đúng hạn.
Ba là, Chi nhánh cần khai thác tốt các tiện ích ngân hàng số như xem sao kê, thanh toán dư nợ, nhận thông báo giao dịch, khóa/mở thẻ và tra cứu ưu đãi để nâng cao sự thuận tiện trong quá trình sử dụng thẻ.
Bốn là, Chi nhánh cần duy trì hình ảnh ngân hàng chuyên nghiệp, minh bạch và đáng tin cậy thông qua việc cung cấp thông tin rõ ràng về điều kiện mở thẻ, phí, lãi suất, ưu đãi và quy trình xử lý sự cố.
Năm là, Chi nhánh cần công khai các khoản phí, tư vấn cách hạn chế chi phí phát sinh và cân nhắc chính sách miễn, giảm phí phù hợp.
Sáu là, chất lượng tư vấn của nhân viên cần được nâng cao theo hướng rõ ràng, cá nhân hóa và có trách nhiệm, giúp khách hàng hiểu đúng sản phẩm và tự tin hơn khi lựa chọn sử dụng thẻ tín dụng.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211. https://doi.org/10.1016/0749-5978(91)90020-T
2. Anastasia, N., and Santoso, S. (2020). Effects of subjective norms, perceived behavioral control, perceived risk, and perceived usefulness towards intention to use credit cards in Surabaya, Indonesia. SHS Web of Conferences, 76, Article 01032. https://doi.org/10.1051/shsconf/20207601032
3. Berry, L. L., Seiders, K., and Grewal, D. (2002). Understanding service convenience. Journal of Marketing, 66(3), 1-17. https://doi.org/10.1509/jmkg.66.3.1.185
4. Chen, F., Jiang, G., and Gu, M. (2024). Financial knowledge and responsible credit card behavior: Exploring mediators and moderators. International Journal of Bank Marketing, 42(5). https://doi.org/10.1108/IJBM-07-2023-0404
5. De Silva, L. G. R. V., and Patabendige, S. S. J. (2021). Factors impact on consumer credit card usage behaviour: Evidence from Sri Lanka. Sri Lanka Journal of Marketing, 7(2), 146-168. https://doi.org/10.4038/sljmuok.v7i2.68
6. Ennew, C., Waite, N., and Waite, R. (2024). Financial services marketing: A guide to principles and practice (4th ed.). Routledge.
7. Hamid, F. S., and Loke, Y. J. (2021). Financial literacy, money management skill and credit card repayments. International Journal of Consumer Studies, 45(2), 235-247. https://doi.org/10.1111/ijcs.12614
7. Harrison, T., and Estelami, H. (Eds.). (2014). The Routledge companion to financial services marketing. Routledge.
8. Jiang, G., Chen, F., and Xiao, J. J. (2026). Consumer digital financial literacy and purposive credit card behavior. International Journal of Bank Marketing. https://doi.org/10.1108/IJBM-04-2025-0321
9. Nguyễn Cao Quang Nhật và Bùi Văn Thụy (2021). Các yếu tố nhân tố ảnh hưởng đến quyết định sử dụng thẻ tín dụng ngân hàng của công nhân trên địa bàn tỉnh Đồng Nai. Tạp chí Công Thương, số 15.
10. Nguyễn Hồng Hà (2023). Đánh giá sự hài lòng về chất lượng dịch vụ thẻ tín dụng tại Agribank: Trường hợp nghiên cứu tại tỉnh Trà Vinh. Tạp chí Nghiên cứu Tài chính Kế toán, số 237, 39-43.
11. Nguyễn Kim Phụng và Nguyễn Thị Ngọc Trâm (2022). Các nhân tố tác động đến việc sử dụng thẻ tín dụng cá nhân tại ngân hàng HSBC Việt Nam Chi nhánh Thành phố Hồ Chí Minh. Tạp chí Kinh tế và Ngân hàng châu Á, (201), 102-117. https://doi.org/10.63065/ajeb.vn.2022.201.81464
12. Nguyễn Phú Nhân, Đinh Thị Hiền và Hồ Thị Khánh Linh (2026). Phân tích sự ảnh hưởng của chất lượng dịch vụ thẻ đến sự hài lòng của khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam chi nhánh tỉnh Đồng Tháp. Tạp chí Khoa học Đại học Đồng Tháp, 15(9), 32-46. https://doi.org/10.52714/dthu.sch.2470.1807
13. Nguyễn Thị Ngọc Hiền, Trương Ngọc Toán và Nguyễn Trí Dũng (2022). Các nhân tố ảnh hưởng đến quyết định sử dụng thẻ tín dụng của khách hàng tại Ngân hàng Thương mại Cổ phần Đại Chúng Việt Nam - Chi nhánh Ninh Kiều. Tạp chí Nghiên cứu khoa học và Phát triển kinh tế Trường Đại học Tây Đô, số 14, 55-69.
14. Sriram, K. V., Singh, R., Vibha, and Kamath, G. B. (2023). Antecedents of credit card usage behaviour: An Indian perspective. Cogent Economics & Finance, 11(2), Article 2269796. https://doi.org/10.1080/23322039.2023.2269796
15. Trần Thị Thu Hường, Đỗ Văn Hiếu, Trần Quỳnh Trang, Nguyễn Phương Thùy, Nguyễn Thị Thủy Tiên và Nguyễn Quỳnh Trang. (2026). Nhân tố ảnh hưởng đến quyết định sử dụng thẻ tín dụng của khách hàng cá nhân tại các ngân hàng Việt Nam. Tạp chí Ngân hàng, số 9.
16. Trinh, N. H., and Tran, H. H. (2023). Factors reducing credit card’s perceived risk in retail payment: An approach to consumer traits. Journal of Distribution Science, 21(11), 23-30.
17. Trinh, N. H., Tran, H. H., & Vuong, Q. D. H. (2021). Perceived risk and intention to use credit cards: A case study in Vietnam. The Journal of Asian Finance, Economics and Business, 8(4), 949-958. https://doi.org/10.13106/jafeb.2021.vol8.no4.0949
18. Varma, R. (2026). Factors influencing credit card selection and usage preference among consumers in India. International Research Journal of Education and Technology, 9(4).
| Ngày nhận bài: 7/8/2026; Ngày hoàn thiện biên tập: 21/9/2026; Ngày duyệt đăng: 1/10/2026 |
Tin liên quan


Các tin khác

Công nghệ thông tin y tế và minh bạch viện phí: Khoảng cách giữa nhân viên và người bệnh

Chuyển hóa FDI thành động lực phát triển kinh tế: Vai trò của năng lực hấp thụ công nghệ

Các yếu tố trải nghiệm du lịch đô thị liên quan đến lựa chọn dịch vụ lưu trú cao cấp tại Hà Nội

Tác động của nội dung tiếp thị do AI tạo ra trên mạng xã hội đến ý định mua thực phẩm thương hiệu Bibigo của Gen Z tại TP. Hồ Chí Minh

Hoàn thiện công tác khai thác và sử dụng đất tại Tổng Công ty Đường sắt Việt Nam

Vai trò của chính quyền cấp tỉnh đối với đổi mới sáng tạo của các doanh nghiệp nhỏ và vừa: Nghiên cứu trường hợp tỉnh Nghệ An

Giải thích ý định sử dụng túi cá nhân thân thiện môi trường khi mua hàng của Gen Z tại thị trường Nha Trang

Tác động của đầu tư công đến đầu tư tư nhân tại TP. Hồ Chí Minh: Bằng chứng thực nghiệm và hàm ý chính sách

Đổi mới cơ chế đầu tư giao thông đô thị ở Việt Nam: Kinh nghiệm Trung Quốc và hàm ý chính sách


