


Quản trị chi phí đào tạo và hiệu quả sử dụng nguồn lực: Nghiên cứu trường hợp Trường Đại học Sao Đỏ
TS. Nguyễn Trung Thành
Khoa Kinh tế, Trường Đại học Sao Đỏ
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích quản trị chi phí đào tạo và hiệu quả sử dụng nguồn lực tại Trường Đại học Sao Đỏ thông qua trường hợp chương trình Công nghệ kỹ thuật ô tô Khóa 13. Trên cơ sở dữ liệu của 398 người học, nghiên cứu phân loại chi phí theo 4 nhóm nguồn lực gồm lao động, thiết bị, vật tư và cơ sở vật chất; đồng thời đối chiếu chi phí định mức với chi phí thực tế và phân tích các yếu tố tạo ra chênh lệch. Kết quả cho thấy, quản trị chi phí đào tạo cần chuyển từ kiểm soát tổng chi phí sang theo dõi mức tiêu hao và hiệu quả sử dụng từng nhóm nguồn lực. Nghiên cứu đề xuất cơ chế quản trị theo vòng phản hồi, kết nối định mức, tổ chức đào tạo, tiêu hao nguồn lực, phân tích chênh lệch và điều chỉnh, qua đó hỗ trợ cơ sở giáo dục nâng cao hiệu quả sử dụng nguồn lực và cơ sở ra quyết định về chi phí đào tạo.
Từ khóa: Chi phí đào tạo, định mức kinh tế - kỹ thuật, Công nghệ kỹ thuật ô tô, phân tích chênh lệch, quản trị nguồn lực, học phí
Abstract
This study analyzes training cost management and resource utilization efficiency at Sao Do University, using the Automotive Engineering Technology program (Cohort 13) as a case study. Based on data from 398 students, the study classifies costs into four resource groups: labor, equipment, materials, and facilities; compares standard costs with actual costs; and analyzes the factors underlying cost variances. The results show that training cost management should shift from controlling total costs toward monitoring the consumption and utilization efficiency of each resource group. The study proposes a feedback-based management mechanism linking cost standards, training organization, resource consumption, variance analysis, and adjustments, thereby supporting higher resource utilization efficiency and providing a stronger basis for training cost-related decision-making in higher education institutions.
Keywords: Training costs, economic-technical norms, Automotive Engineering Technology, variance analysis, resource management, tuition fees
ĐẶT VẤN ĐỀ
Trong quản trị giáo dục đại học, chi phí đào tạo là cầu nối giữa mục tiêu học thuật và quyết định phân bổ nguồn lực. Đối với các chương trình kỹ thuật, chi phí không chỉ phát sinh từ giờ giảng, mà còn từ hướng dẫn thực hành, thực tập, đồ án, thời gian khai thác thiết bị, vật tư tiêu hao, xưởng thực hành và các hoạt động chuẩn bị, phục vụ, kiểm tra. Nếu chỉ sử dụng chi phí bình quân theo người học hoặc theo tín chỉ, nhà quản trị khó nhận diện được nguồn lực nào thực sự tạo ra biến động và liệu chênh lệch chi phí là kết quả của thay đổi khối lượng hoạt động, quy mô tổ chức hay đơn giá đầu vào.
Thông tư số 14/2024/TT-BGDĐT quy định định mức kinh tế - kỹ thuật trong giáo dục, đào tạo theo 4 nhóm thành phần cơ bản: lao động, thiết bị, vật tư và cơ sở vật chất (Bộ Giáo dục và Đào tạo, 2024b). Về phương diện quản trị, định mức có thể được xem như chuẩn tham chiếu về hao phí cần thiết để hoàn thành hoạt động đào tạo, nhưng không nên đồng nhất với một mức chi phí cố định áp dụng cho mọi cơ sở. Đối với đào tạo Công nghệ kỹ thuật ô tô, sự khác biệt về cấu trúc thực hành, quy mô nhóm, cường độ sử dụng thiết bị và mức tiêu hao vật tư có thể khiến cùng một số tín chỉ tạo ra các mức chi phí khác nhau.
Nghiên cứu này thực hiện một nghiên cứu tình huống tại Trường Đại học Sao Đỏ, tập trung vào chương trình Công nghệ kỹ thuật ô tô Khóa 13. Mục tiêu là: (i) xác định cơ cấu chi phí theo 4 nhóm nguồn lực; (ii) đo lường và phân tích chênh lệch giữa định mức và thực tế; (iii) truy nguyên các biến động về giờ lao động, thiết bị, vật tư và cơ sở vật chất trong phạm vi dữ liệu có thể chứng minh; (iv) đối chiếu chi phí nguồn lực với mức học phí toàn khóa; và (v) đề xuất mô hình quản trị có khả năng chuyển dữ liệu tiêu hao thành thông tin phục vụ quyết định.
CƠ SỞ LÝ LUẬN VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Chi phí đào tạo và quản trị chi phí
Chi phí đào tạo được tiếp cận theo quan điểm kế toán quản trị là hao phí các nguồn lực cần thiết để tổ chức và thực hiện các hoạt động của chương trình trong một phạm vi xác định. Bốn nhóm nguồn lực gồm: lao động, thiết bị, vật tư và cơ sở vật chất được sử dụng nhất quán với cấu trúc định mức kinh tế - kỹ thuật tại Thông tư số 14/2024/TT-BGDĐT (Bộ Giáo dục và Đào tạo, 2024b). Đơn vị quy đổi là một người học hoàn thành chương trình, nhưng đơn vị tổ chức thực tế là lớp học phần và nhóm thực hành. Do đó, chi phí có thể phi tuyến theo quy mô: khi số người học vượt ngưỡng tổ chức, số lớp hoặc nhóm tăng theo bậc thang, kéo theo nhu cầu về giờ hướng dẫn, thiết bị, vật tư và không gian.
Định mức kinh tế - kỹ thuật và chi phí chuẩn
Trong nghiên cứu, chi phí định mức là chuẩn so sánh nội bộ được tính từ các tham số định mức đã thu thập; chi phí thực tế là chi phí tương ứng với dữ liệu tiêu hao thực tế. Cách tiếp cận này có 2 ý nghĩa: Thứ nhất, các giá trị định mức được sử dụng như tham số phục vụ nghiên cứu, không được diễn giải như định mức quốc gia bắt buộc. Thứ hai, chênh lệch thực tế cao hơn định mức không mặc nhiên đồng nghĩa với lãng phí. Chênh lệch có thể do tăng khối lượng hoạt động, mở thêm nhóm, thay đổi yêu cầu kỹ thuật, thay đổi công nghệ, đơn giá hoặc điều kiện tổ chức.
Phân tích chênh lệch
Chênh lệch tổng thể được xác định theo công thức: ΔC = C(thực tế) – C(định mức)
Tỷ lệ chênh lệch: V = (C_thực tế - C_định mức)/C_định mức × 100%.
Đóng góp của nhóm i vào tổng chênh lệch: Di = ΔCi/ΣΔCi × 100%.
Khi có đủ dữ liệu lượng và giá, chênh lệch có thể phân rã thành biến động lượng và giá. Tuy nhiên, nghiên cứu chỉ thực hiện phân rã ở những nhóm có dữ liệu đủ tin cậy, không suy ra đơn giá từ các số tổng hợp đã làm tròn để tránh tạo ra độ chính xác giả tạo.
Phương pháp nghiên cứu
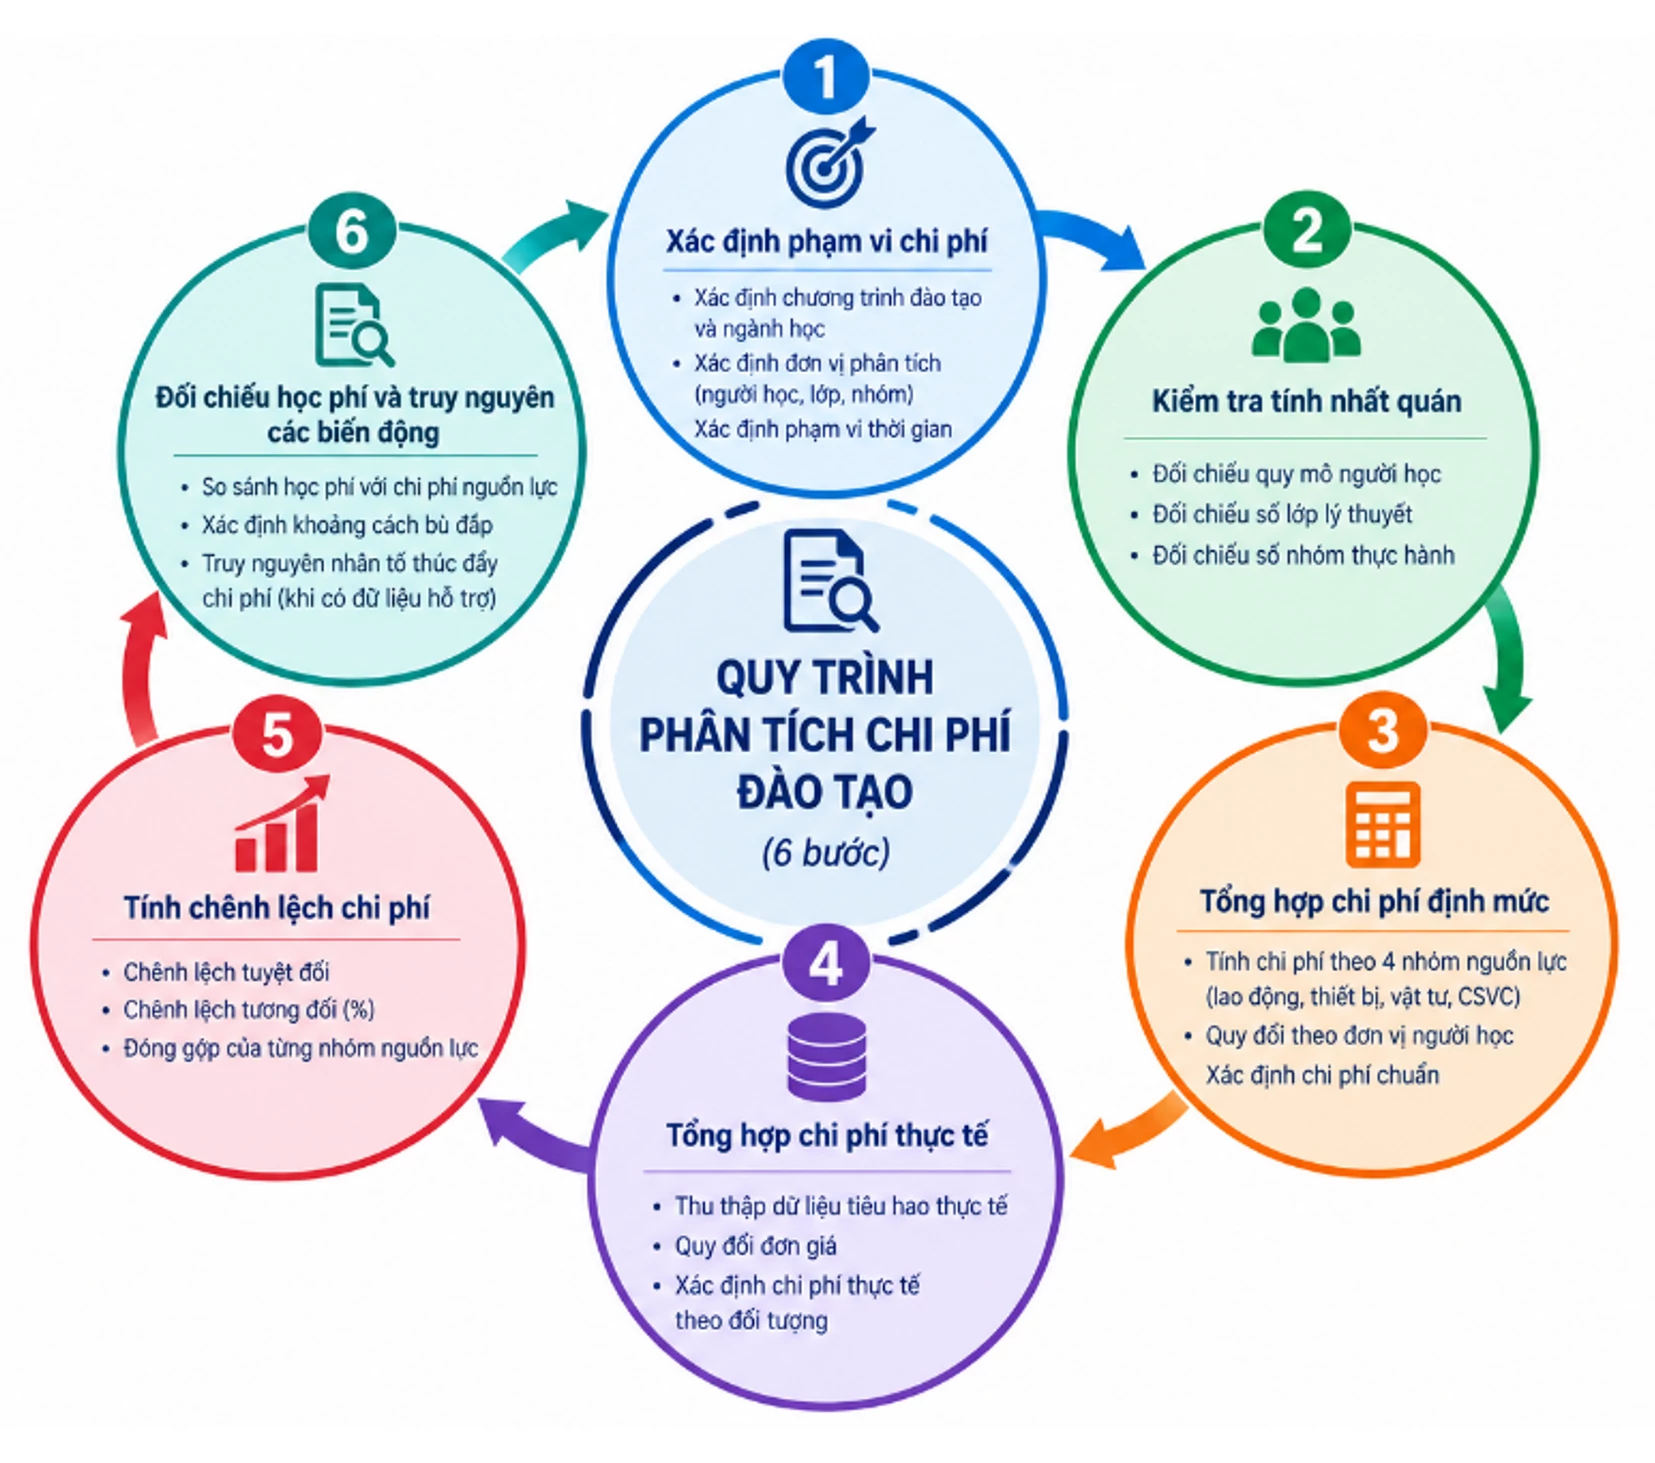
Nghiên cứu sử dụng phương pháp nghiên cứu tình huống, kết hợp dữ liệu thứ cấp và phân tích chênh lệch. Nguồn dữ liệu gồm chương trình đào tạo, quy mô người học, phương án tổ chức lớp/nhóm, tham số định mức và thực tế của bốn nhóm nguồn lực, mức học phí, hồ sơ sử dụng thiết bị - vật tư - cơ sở vật chất và số liệu kế toán của Nhà trường. Dữ liệu được chuẩn hóa về triệu đồng/người học và toàn khóa 398 người học. Quy trình gồm 6 bước: xác định phạm vi chi phí; kiểm tra tính nhất quán giữa người học, lớp và nhóm; tổng hợp định mức; tổng hợp thực tế; tính chênh lệch tuyệt đối, tương đối và đóng góp; cuối cùng đối chiếu học phí và truy nguyên biến động có dữ liệu hỗ trợ, xem Hình 1.
Hình 1: Quy trình nghiên cứu và kiểm soát tính nhất quán dữ liệu
 |
Nguồn: Tác giả đề xuất
ĐẶC ĐIỂM ĐÀO TẠO NGÀNH CÔNG NGHỆ KỸ THUẬT Ô TÔ
Chương trình và quy mô nghiên cứu
Đối tượng nghiên cứu là chương trình Công nghệ kỹ thuật ô tô, mã ngành 7510205, Khóa 13 tại Trường Đại học Sao Đỏ, với 398 người học và 146 tín chỉ. Chương trình gồm 42 tín chỉ giáo dục đại cương và 93 tín chỉ giáo dục chuyên nghiệp; trong cấu phần chuyên môn có 46 tín chỉ lý thuyết, 37 tín chỉ thực hành/thực tập/đồ án và 10 tín chỉ đồ án tốt nghiệp; 11 tín chỉ điều kiện được quản lý theo cấu trúc chương trình của Trường. Cấu trúc này làm cho thiết bị, vật tư và xưởng thực hành trở thành các nguồn lực có ý nghĩa quyết định bên cạnh lao động giảng dạy.
Tổ chức lớp và nhóm thực hành
Với quy mô 398 người học, quy mô lớp lý thuyết tối đa là 50 người/lớp và nhóm thực hành tối đa 30 người/nhóm. Theo đó, cần tổ chức 8 lớp lý thuyết, bình quân 49,75 người/lớp, và 14 nhóm thực hành, bình quân 28,43 người/nhóm. Đây là biến số quản trị quan trọng: một giờ hoạt động của 14 nhóm không tương đương một giờ hoạt động của một lớp. Số nhóm tác động trực tiếp tới lịch xưởng, thiết bị, vật tư và thời gian hướng dẫn. Vì vậy, quy đổi chi phí trực tiếp từ số tín chỉ sẽ bỏ qua một nguồn biến động đáng kể.
Điều kiện cơ sở vật chất và thiết bị đào tạo
Về điều kiện bảo đảm đào tạo, nghiên cứu đối chiếu với Thông tư số 01/2024/TT-BGDĐT về Chuẩn cơ sở giáo dục đại học (Bộ Giáo dục và Đào tạo, 2024a), Thông tư số 16/2019/TT-BGDĐT về tiêu chuẩn, định mức sử dụng máy móc, thiết bị chuyên dùng (Bộ Giáo dục và Đào tạo, 2019) và Nghị định số 125/2024/NĐ-CP về điều kiện đầu tư và hoạt động trong lĩnh vực giáo dục (Chính phủ, 2024). Các văn bản này tạo khung yêu cầu tổng thể về diện tích, thiết bị và điều kiện hoạt động; chưa quy định một danh mục chi tiết riêng cho từng chuyên ngành ô tô. Vì vậy, Thông tư số 14/2024/TT-BGDĐT là căn cứ phù hợp để cơ sở đào tạo xây dựng định mức chương trình gắn với chuẩn đầu ra và điều kiện tổ chức thực tế (Bảng 1).
Bảng 1: Quy mô, tổ chức đào tạo và học phí Khóa 13
| Chỉ tiêu | Đơn vị | Mức xác định |
|---|---|---|
| Người học | Người | 398 |
| Khối lượng chương trình | Tín chỉ | 146 |
| Lớp lý thuyết (quy mô; số lớp) | Người/lớp; lớp | 50; 8 |
| Nhóm thực hành (quy mô; số nhóm) | Người/nhóm; nhóm | 30; 14 |
| Học phí | Đồng/tín chỉ | 715.000 |
| Học phí toàn khóa/người học | Triệu đồng | 104,390 |
| Học phí lý thuyết toàn khóa (398 người học) | Triệu đồng | 41.547,220 |
Nguồn: Tác giả thu thập, tổng hợp và tính toán
KẾT QUẢ NGHIÊN CỨU
Chi phí định mức
Kết quả cho thấy, chi phí định mức toàn khóa là 109,100 triệu đồng/người học, trong đó lao động chiếm 44,27%, vật tư 21,54%, thiết bị 21,26% và cơ sở vật chất 12,92%. Cơ cấu này phản ánh đặc trưng của đào tạo kỹ thuật: lao động hướng dẫn có tỷ trọng lớn, đồng thời các nguồn lực phục vụ thực hành chiếm hơn một nửa tổng chi phí (Bảng 2).
Bảng 2: Chi phí đào tạo theo định mức kinh tế - kỹ thuật (toàn khóa/người học)
| Nhóm nguồn lực | Định mức (triệu đồng/sinh viên) | Tỷ trọng (%) | Toàn khóa (triệu đồng) |
|---|---|---|---|
| Lao động | 48,300 | 44,27 | 19.223,400 |
| Thiết bị | 23,200 | 21,26 | 9.233,600 |
| Vật tư | 23,500 | 21,54 | 9.353,000 |
| Cơ sở vật chất | 14,100 | 12,92 | 5.611,800 |
| Tổng cộng | 109,100 | 100,00 | 43.421,800 |
Nguồn: Tác giả thu thập, tổng hợp và tính toán
Chi phí thực tế
Chi phí thực tế đạt 120,733 triệu đồng/người học. Lao động vẫn là cấu phần lớn nhất với 43,46%, tiếp theo là vật tư 22,86%, thiết bị 20,61% và cơ sở vật chất 13,08%. So với định mức, vật tư tăng tỷ trọng rõ nhất, cho thấy áp lực chi phí thực tế không chỉ nằm ở lao động mà còn ở tiêu hao vật tư thực hành (Bảng 3).
Bảng 3: Chi phí đào tạo thực tế (toàn khóa/người học)
| Nhóm nguồn lực | Thực tế (triệu đồng/sinh viên) | Tỷ trọng (%) | Toàn khóa (triệu đồng) |
|---|---|---|---|
| Lao động | 52,466 | 43,46 | 20.881,468 |
| Thiết bị | 24,880 | 20,61 | 9.902,240 |
| Vật tư | 27,600 | 22,86 | 10.984,800 |
| Cơ sở vật chất | 15,787 | 13,08 | 6.283,226 |
| Tổng cộng | 120,733 | 100,00 | 48.051,734 |
Nguồn: Tác giả thu thập, tổng hợp và tính toán
Chênh lệch định mức - thực tế
Chênh lệch tổng cộng là 11,633 triệu đồng/người học, tương ứng 10,66%; với 398 người học, chênh lệch toàn khóa là 4.629,934 triệu đồng. Lao động tăng 4,166 triệu đồng, đóng góp 35,81% tổng chênh lệch; vật tư tăng 4,100 triệu đồng, đóng góp 35,24%; cơ sở vật chất tăng 1,687 triệu đồng, đóng góp 14,50%; thiết bị tăng 1,680 triệu đồng, đóng góp 14,44%. Như vậy, lao động và vật tư tạo ra 71,05% tổng chênh lệch. Tuy nhiên, nếu xét tốc độ tăng tương đối, vật tư là nhóm nổi bật nhất, tăng 17,45%, cao hơn lao động 8,63%, cơ sở vật chất 11,96% và thiết bị 7,24%.
Việc đồng thời xem xét chênh lệch tuyệt đối và tỷ lệ tăng là cần thiết: giá trị tuyệt đối cho biết tác động tài chính, còn tỷ lệ tăng cho thấy xu hướng biến động. Do đó, điểm ưu tiên cần được xác định bằng cả quy mô và cơ chế phát sinh (Bảng 4).
Bảng 4: So sánh chi phí định mức - thực tế (toàn khóa/sinh viên)
| Nhóm | Định mức | Thực tế | Chênh lệch | Tăng (%) | Đóng góp (%) |
|---|---|---|---|---|---|
| Lao động | 48,300 | 52,466 | +4,166 | 8,63 | 35,81 |
| Thiết bị | 23,200 | 24,880 | +1,680 | 7,24 | 14,44 |
| Vật tư | 23,500 | 27,600 | +4,100 | 17,45 | 35,24 |
| Cơ sở vật chất | 14,100 | 15,787 | +1,687 | 11,96 | 14,50 |
| Tổng cộng | 109,100 | 120,733 | +11,633 | 10,66 | 100,00 |
Nguồn: Tác giả thu thập, tổng hợp và tính toán
Biến động lao động
Phân tích lao động cho thấy, tổng thời gian tăng từ 214,0 lên 235,6 giờ/người học, tăng 21,6 giờ, tương ứng 10,09%. Giảng dạy lý thuyết tăng 7,8 giờ, tương ứng 10,91%; hướng dẫn thực hành tăng 7,2 giờ, tương ứng 7,87%; hướng dẫn thực tập, đồ án tăng 5,2 giờ, tương ứng 20,39%; chuẩn bị, phục vụ, kiểm tra tăng 1,4 giờ, tương ứng 5,49%. Hoạt động thực tập, đồ án có tốc độ tăng cao nhất, vì vậy cần được ưu tiên kiểm tra về cấu trúc học phần, cách phân công hướng dẫn và quy mô tổ chức.
Mặc dù chi phí lao động tăng 8,63%, tổng giờ tăng 10,09%, nghiên cứu không suy ra ngay rằng có biến động đơn giá bất lợi. Các khoản tổng hợp và giờ lao động đã làm tròn; hơn nữa, chưa có bảng đơn giá theo chức danh, loại giờ và chế độ tiền lương. Vì vậy, bằng chứng hiện có chỉ đủ để khẳng định biến động về lượng, còn biến động về giá cần được kiểm chứng bằng hồ sơ tiền lương và phân công (Bảng 5).
Bảng 5: Biến động giờ lao động theo hoạt động (toàn khóa/sinh viên)
| Hoạt động | Định mức (giờ) | Thực tế (giờ) | Chênh lệch | Tăng (%) |
|---|---|---|---|---|
| Giảng dạy lý thuyết | 71,5 | 79,3 | +7,8 | 10,91 |
| Giảng dạy, hướng dẫn thực hành | 91,5 | 98,7 | +7,2 | 7,87 |
| Hướng dẫn thực tập, đồ án | 25,5 | 30,7 | +5,2 | 20,39 |
| Chuẩn bị, phục vụ, kiểm tra | 25,5 | 26,9 | +1,4 | 5,49 |
| Tổng cộng | 214,0 | 235,6 | +21,6 | 10,09 |
Nguồn: Tác giả thu thập, tổng hợp và tính toán
Biến động thiết bị
Chi phí thiết bị tăng 1,680 triệu đồng/người học, tương ứng 7,24%, thấp nhất trong 4 nhóm. Thời gian khai thác tăng khoảng 8,00%, từ 266,7 lên 288,0 giờ/người học, gần tương ứng với mức tăng chi phí. Điều này gợi ý rằng, khối lượng sử dụng là yếu tố quan trọng. Tuy nhiên, chưa đủ dữ liệu để tách phần còn lại thành đơn giá sử dụng, khấu hao hay bảo trì. Về quản trị, chỉ tiêu nên theo dõi không chỉ là tổng giờ vận hành mà là số đơn vị hoạt động đào tạo hữu ích trên một giờ khai thác, kết hợp số nhóm sử dụng và tình trạng thiết bị.
Phân tích dữ liệu vật tư
Đối với vật tư, cả 4 khoản mục đều tăng. Phụ tùng, linh kiện thay thế tăng 31,94%, cao nhất trong các chỉ tiêu lượng đã đo lường; nhiên liệu, dầu mỡ tăng 11,01%; vật tư an toàn, vệ sinh và khác tăng 10,41%; vật tư điện - điện tử, cảm biến tăng 8,16%. Bốn khoản mục chi tiết khớp với tổng chi phí vật tư 23,500 triệu đồng theo định mức và 27,600 triệu đồng theo thực tế, cho thấy phạm vi ghi nhận nhất quán. Phụ tùng, linh kiện cần được ưu tiên kiểm tra vì có cơ chế gắn trực tiếp với hoạt động tháo lắp, sửa chữa và bảo dưỡng. Tuy nhiên, mức tăng này chưa đủ để kết luận lãng phí nếu chưa biết tỷ lệ hư hỏng, mức tái sử dụng, cấu trúc bài thực hành và điều kiện kỹ thuật của từng học phần (Bảng 6).
Bảng 6: Biến động chi phí vật tư theo khoản mục được cung cấp (toàn khóa/sinh viên, triệu đồng)
| Khoản mục vật tư | Định mức | Thực tế | Tăng (%) |
|---|---|---|---|
| Nhiên liệu, dầu mỡ | 7,867 | 8,733 | 11,01 |
| Phụ tùng, linh kiện thay thế | 7,933 | 10,467 | 31,94 |
| Vật tư điện - điện tử, cảm biến | 4,500 | 4,867 | 8,16 |
| Vật tư an toàn, vệ sinh, khác | 3,200 | 3,533 | 10,41 |
| Tổng 4 khoản mục | 23,500 | 27,600 | 17,45 |
Nguồn: Tác giả thu thập, tổng hợp và tính toán
Cơ sở vật chất
Chi phí cơ sở vật chất tăng 1,687 triệu đồng/người học, tương ứng 11,96%. Thời gian sử dụng xưởng tăng khoảng 10%, từ 240 lên 264 giờ/người học, gần với mức tăng chi phí. Số nhóm thực hành (14 nhóm) làm tăng nhu cầu khai thác xưởng và phòng thí nghiệm. Dù vậy, dữ liệu chưa đủ chi tiết về diện tích theo khu chức năng và suất hao mòn nên chưa thể quy phần chênh lệch còn lại cho đơn giá cơ sở vật chất.
Nhân tố thúc đẩy chi phí
Từ toàn bộ bằng chứng, 3 điểm thúc đẩy chi phí cần ưu tiên xác minh là: phụ tùng, linh kiện thay thế tăng 31,94%; giờ hướng dẫn thực tập, đồ án tăng 20,39%; và thời gian khai thác thiết bị tăng khoảng 8,00%. Các yếu tố này có cơ chế tác động khác nhau nhưng có khả năng liên kết: tăng hoạt động thực tập có thể đồng thời làm tăng giờ hướng dẫn, thời gian sử dụng xưởng và nhu cầu phụ tùng. Vì dữ liệu hiện tại chưa ở cấp học phần - nhóm - kỳ, nghiên cứu chỉ xác định đây là các điểm cần kiểm tra, không khẳng định quan hệ nhân quả.
Đối chiếu học phí với chi phí nguồn lực
Một chênh lệch chỉ nên dẫn tới điều chỉnh định mức khi có tính lặp lại, nguyên nhân được xác định và điều kiện đào tạo tương đồng. Nếu chênh lệch chỉ xuất hiện ở một khóa do cơ cấu người học hoặc kế hoạch đặc thù, biện pháp thích hợp là điều chỉnh tổ chức. Nếu chênh lệch lặp lại qua nhiều khóa và phản ánh thay đổi bền vững của công nghệ hoặc chương trình, khi đó mới có cơ sở rà soát định mức theo quy trình của Thông tư số 14/2024/TT-BGDĐT. Nguyên tắc này giúp tránh biến định mức thành mục tiêu cắt giảm cơ học và bảo đảm định mức có giá trị thông tin (Bảng 7).
Bảng 7: Đối chiếu học phí với chi phí đào tạo (toàn khóa/sinh viên và toàn khóa 398 sinh viên)
| Chỉ tiêu | Học phí | Chi phí định mức | Chi phí thực tế |
|---|---|---|---|
| Triệu đồng/người học | 104,390 | 109,100 | 120,733 |
| Toàn khóa 398 sinh viên (triệu đồng) | 41.547,220 | 43.421,800 | 48.051,734 |
| Chênh lệch học phí - chi phí (triệu đồng/sinh viên) |
| - 4,710 | - 16,343 |
| Tỷ lệ học phí/chi phí (%) |
| 95,68 | 86,46 |
Nguồn: Tác giả thu thập, tổng hợp và tính toán
Thảo luận
Kết quả đối chiếu cho thấy mức học phí hiện hành thấp hơn chi phí định mức và chi phí thực tế trong phạm vi nghiên cứu. Phát hiện này gợi ý sự cần thiết phải đồng thời xem xét mức độ phù hợp của định mức chi phí và hiệu quả sử dụng các nguồn lực đào tạo. Tuy nhiên, kết quả của một khóa học chưa đủ cơ sở để đưa ra kết luận về mức học phí phù hợp hoặc đề xuất điều chỉnh học phí. Việc xem xét cần dựa trên phạm vi chi phí, chất lượng dữ liệu, đặc điểm chương trình và mức độ lặp lại của các chênh lệch qua các khóa đào tạo, đồng thời bảo đảm phù hợp với các quy định hiện hành.
Về phương diện nghiên cứu, việc phân tích chi phí ở cấp chương trình và gắn với quy mô lớp học, nhóm thực hành giúp làm rõ hơn mối liên hệ giữa tổ chức đào tạo và nhu cầu sử dụng nguồn lực. Đối soát các khoản mục vật tư và thời gian sử dụng nguồn lực cũng góp phần nâng cao tính nhất quán của kết quả phân tích.
Về phương diện quản trị, cách tiếp cận này cung cấp thêm thông tin để nhận diện nguồn lực phát sinh chênh lệch và xem xét nguyên nhân, qua đó hỗ trợ Nhà trường cân nhắc giữa điều chỉnh tổ chức đào tạo, kiểm soát tiêu hao và rà soát định mức khi có đủ bằng chứng.
MÔ HÌNH QUẢN TRỊ CHI PHÍ ĐỀ XUẤT
Mô hình vòng phản hồi
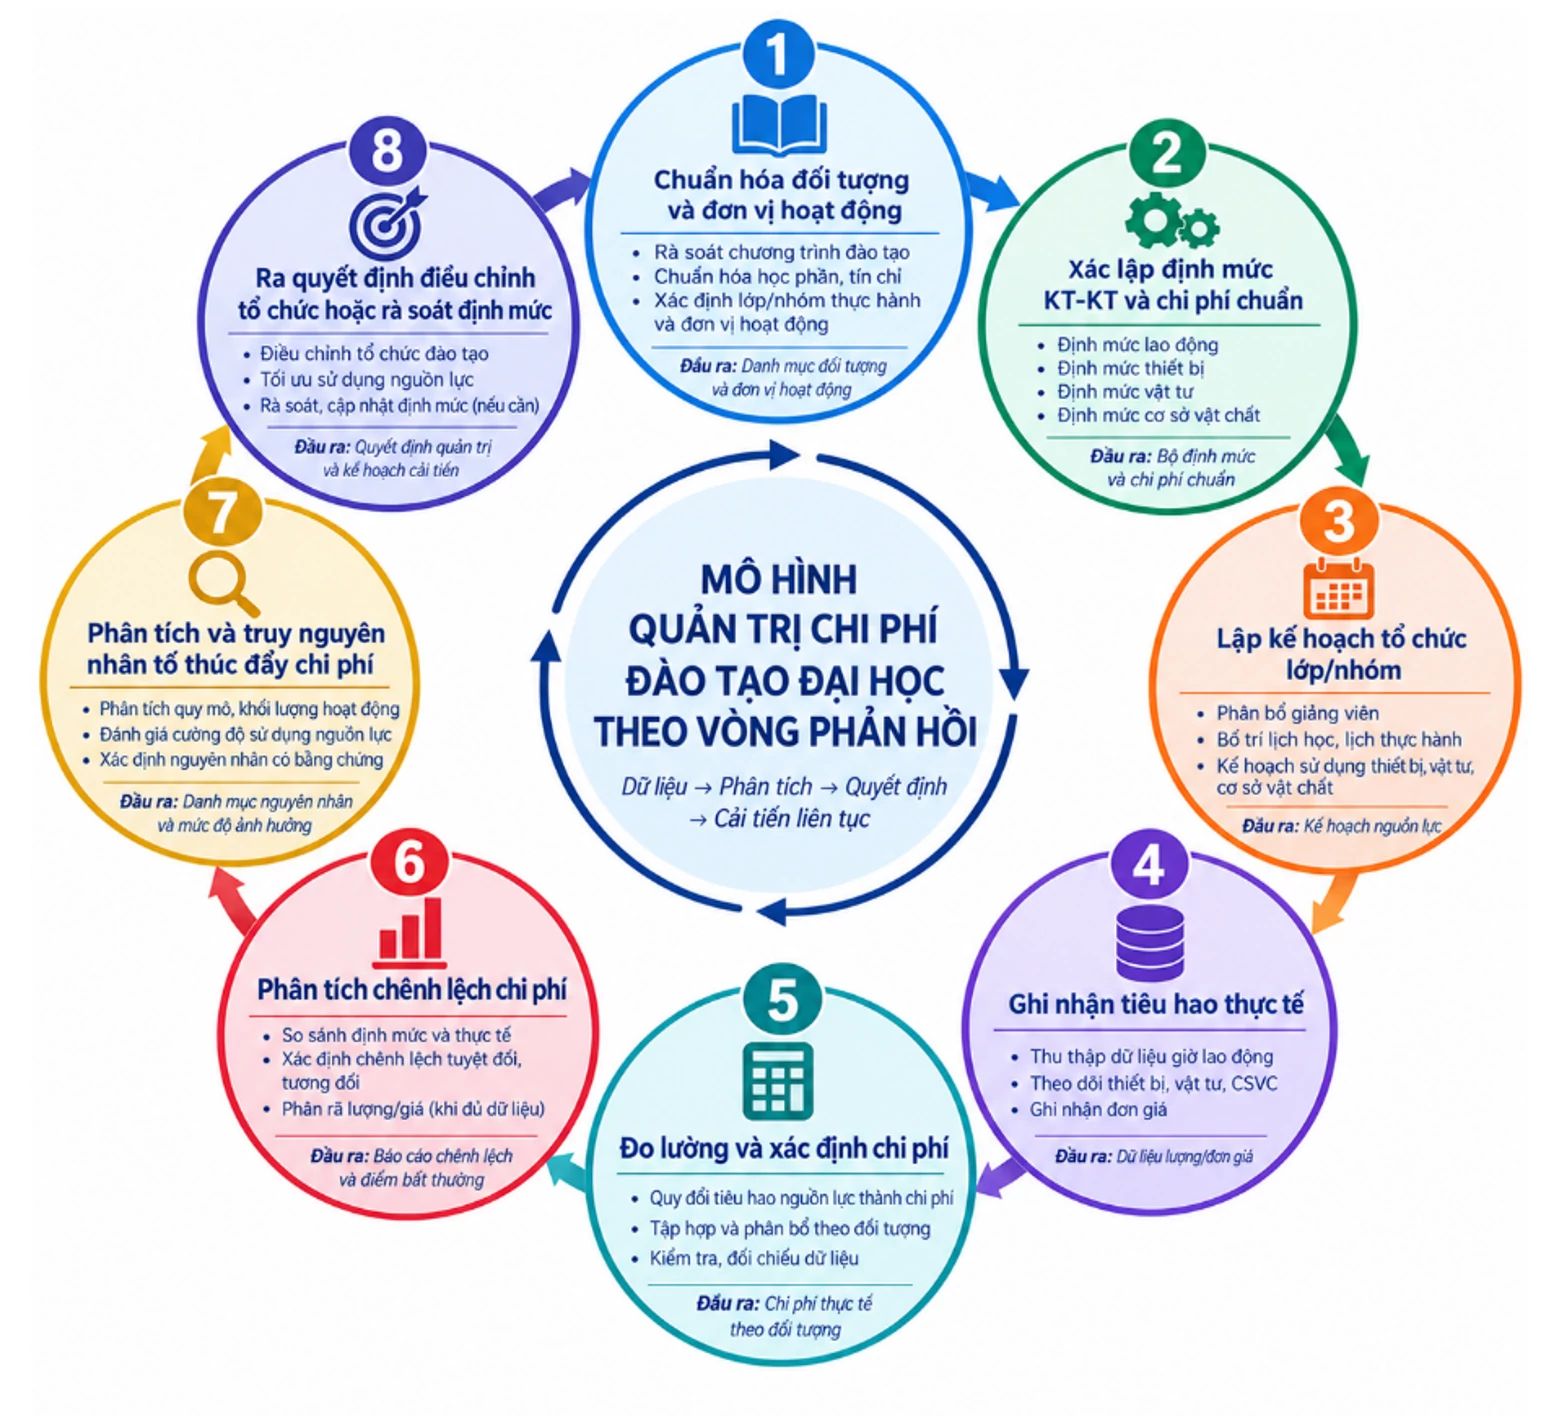
Từ kết quả thực nghiệm, nghiên cứu đề xuất mô hình quản trị chi phí theo vòng phản hồi gồm 8 bước: chuẩn hóa chương trình và đơn vị hoạt động; xác lập định mức 4 nhóm nguồn lực; lập kế hoạch tổ chức lớp/nhóm; ghi nhận tiêu hao thực tế; tính chi phí; phân tích chênh lệch; truy nguyên nhân tố thúc đẩy; và quyết định điều chỉnh tổ chức hoặc rà soát định mức. Mô hình không xem định mức là đích cắt giảm mà là chuẩn tham chiếu để tạo vòng học tập quản trị (Hình 2).
Hình 2: Mô hình quản trị chi phí theo vòng phản hồi
 |
Nguồn: Tác giả đề xuất
Hệ thống chỉ tiêu quản trị
Điểm cốt lõi của mô hình là nối dữ liệu đầu vào với quyết định. Mỗi học phần thực hành cần gắn số nhóm, số giờ hướng dẫn, số giờ chuẩn bị, thiết bị sử dụng và vật tư tiêu hao. Khi chi phí vượt định mức, trước hết phải xác định chênh lệch phát sinh do khối lượng hoạt động, quy mô nhóm, cường độ sử dụng nguồn lực hay đơn giá. Chỉ sau bước truy nguyên mới lựa chọn biện pháp: điều chỉnh lịch và phân công, tối ưu vật tư và thiết bị, hay lập hồ sơ rà soát định mức.
Cơ chế cảnh báo và quyết định
Các ngưỡng quản trị đề xuất trong nghiên cứu chỉ có chức năng cảnh báo, không phải ngưỡng pháp lý. Có thể kích hoạt kiểm tra khi chi phí thực tế/người học vượt định mức 10%; học phí/chi phí nguồn lực dưới 95%; tổng giờ lao động vượt định mức 10%; giờ thực tập, đồ án vượt 15%; giờ thiết bị vượt 10%; giá trị vật tư/người học vượt 10%; hoặc giờ sử dụng xưởng vượt 10%. Một biến động chỉ nên được xem xét sửa định mức khi lặp lại ít nhất 3 kỳ tương đồng, có nguyên nhân xác định và có ảnh hưởng đáng kể.
Khuyến nghị quản trị đối với Trường Đại học Sao Đỏ
Cơ chế quyết định có thể chia thành 3 cấp. Cấp 1 là theo dõi và kiểm tra dữ liệu khi chênh lệch vượt ngưỡng nhưng chưa lặp lại. Cấp 2 là điều chỉnh tổ chức khi nguyên nhân nằm ở quy mô nhóm, lịch học, phân công hoặc quy trình chuẩn bị. Cấp 3 là rà soát định mức khi chênh lệch lặp lại trong điều kiện tương đồng và có bằng chứng về thay đổi cấu trúc nguồn lực. Cách phân cấp này hạn chế việc sửa định mức chỉ để “đuổi theo” chi phí của một kỳ bất thường (Bảng 8).
Bảng 9: Hệ thống chỉ tiêu quản trị chi phí đào tạo
| Nhóm | Chỉ tiêu | Ngưỡng đề xuất | Tần suất |
|---|---|---|---|
| Tổng thể | Chi phí thực tế/người học | > định mức 10% | Theo khóa |
| Tổng thể | Học phí/chi phí nguồn lực | < 95% | Theo khóa |
| Lao động | Tổng giờ lao động/người học | > định mức 10% | Theo khóa |
| Lao động | Giờ thực tập, đồ án | > định mức 15% | Theo học phần/khóa |
| Thiết bị | Giờ khai thác thiết bị | > định mức 10% | Theo mô-đun |
| Vật tư | Giá trị vật tư/người học | > định mức 10% | Theo mô-đun |
| CSVC | Giờ sử dụng xưởng | > định mức 10% | Theo khóa |
| Định mức | Biến động lặp lại | ≥ 3 kỳ tương đồng | Theo năm học |
Nguồn: Tác giả thu thập, tổng hợp và tính toán
KẾT LUẬN
Kết luận
Nghiên cứu cho thấy, quản trị chi phí đào tạo Công nghệ kỹ thuật ô tô cần bắt đầu từ cấu trúc hoạt động và nguồn lực thay vì chỉ từ tổng số tiền chi. Với 398 người học, 146 tín chỉ, 8 lớp lý thuyết và 14 nhóm thực hành, chi phí định mức là 109,100 triệu đồng/người học, trong khi thực tế là 120,733 triệu đồng, cao hơn 11,633 triệu đồng, tương ứng 10,66%. Lao động và vật tư lần lượt đóng góp 35,81% và 35,24% tổng chênh lệch. Tổng giờ lao động tăng 10,09%, nổi bật là giờ hướng dẫn thực tập, đồ án tăng 20,39%; phụ tùng, linh kiện thay thế tăng 31,94%, cao nhất trong các khoản mục lượng được đo lường.
Hạn chế và hướng nghiên cứu tiếp theo
Các kết quả trên xác định những điểm ưu tiên cho quản trị nhưng chưa đủ để khẳng định quan hệ nhân quả. Bằng chứng mạnh nhất hiện nay là sự đồng thời của biến động giờ hoạt động, thiết bị và vật tư; để chuyển từ mô tả sang kiểm định cần dữ liệu ở cấp học phần, nhóm thực hành và kỳ đào tạo. Đối chiếu học phí cho thấy mức thu 104,390 triệu đồng/người học chỉ bù đắp 95,68% chi phí định mức và 86,46% chi phí thực tế thuộc phạm vi nghiên cứu. Vì vậy, bài toán quản trị cần đồng thời kiểm soát tiêu hao, nâng chất lượng định mức và xem xét chính sách thu trong khuôn khổ pháp lý, thay vì chỉ cắt giảm chi phí.
Tài liệu tham khảo:
1. Bộ Giáo dục và Đào tạo (2019). Thông tư số 16/2019/TT-BGDĐT ngày 4/10/2019 hướng dẫn tiêu chuẩn, định mức sử dụng máy móc, thiết bị chuyên dùng thuộc lĩnh vực giáo dục và đào tạo.
2. Bộ Giáo dục và Đào tạo (2024a). Thông tư số 01/2024/TT-BGDĐT ngày 05/02/2024 ban hành Chuẩn cơ sở giáo dục đại học.
3. Bộ Giáo dục và Đào tạo (2024b). Thông tư số 14/2024/TT-BGDĐT ngày 31/10/2024 hướng dẫn quy trình xây dựng, thẩm định, ban hành định mức kinh tế - kỹ thuật và phương pháp định giá dịch vụ giáo dục, đào tạo, hiệu lực từ 16/12/2024.
4. Chính phủ (2024). Nghị định số 125/2024/NĐ-CP ngày 05/10/2024 quy định về điều kiện đầu tư và hoạt động trong lĩnh vực giáo dục, thay thế Nghị định số 46/2017/NĐ-CP.
5. Trường Đại học Sao Đỏ (2026). Chương trình đào tạo trình độ đại học ngành Công nghệ kỹ thuật ô tô, mã ngành 7510205, Khóa 13, và Đề án tuyển sinh, mức học phí; tài liệu chương trình được sử dụng trong nghiên cứu.
6. Trường Đại học Sao Đỏ (2026). Hồ sơ sử dụng thiết bị, vật tư và cơ sở vật chất phục vụ đào tạo ngành Công nghệ kỹ thuật ô tô, Khóa 13; tài liệu nội bộ phục vụ nghiên cứu.
7. Trường Đại học Sao Đỏ (2026). Kế hoạch đào tạo và phân công giảng dạy ngành Công nghệ kỹ thuật ô tô, Khóa 13; tài liệu nội bộ phục vụ nghiên cứu.
| Ngày nhận bài: 1/8/2026; Ngày hoàn thiện biên tập: 22/9/2026; Ngày duyệt đăng: 1/10/2026 |
Tin liên quan
Các tin khác

Công nghệ thông tin y tế và minh bạch viện phí: Khoảng cách giữa nhân viên và người bệnh

Chuyển hóa FDI thành động lực phát triển kinh tế: Vai trò của năng lực hấp thụ công nghệ

Các yếu tố trải nghiệm du lịch đô thị liên quan đến lựa chọn dịch vụ lưu trú cao cấp tại Hà Nội

Các nhân tố tác động đến quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam - Chi nhánh Biên Hòa

Tác động của nội dung tiếp thị do AI tạo ra trên mạng xã hội đến ý định mua thực phẩm thương hiệu Bibigo của Gen Z tại TP. Hồ Chí Minh

Hoàn thiện công tác khai thác và sử dụng đất tại Tổng Công ty Đường sắt Việt Nam

Vai trò của chính quyền cấp tỉnh đối với đổi mới sáng tạo của các doanh nghiệp nhỏ và vừa: Nghiên cứu trường hợp tỉnh Nghệ An

Giải thích ý định sử dụng túi cá nhân thân thiện môi trường khi mua hàng của Gen Z tại thị trường Nha Trang

Tác động của đầu tư công đến đầu tư tư nhân tại TP. Hồ Chí Minh: Bằng chứng thực nghiệm và hàm ý chính sách


