


Ứng dụng mô hình kế toán chi phí theo hoạt động để xác định chi phí đào tạo cho các trường đại học tư thục tại Việt Nam
Nguyễn Thị Thảo
Trường Đại học Phan Thiết
Email: [email protected]
Tóm tắt
Nghiên cứu đề xuất mô hình kế toán chi phí theo hoạt động (ABC) nhằm xác định chi phí đào tạo theo từng ngành học tại các trường đại học tư thục ở Việt Nam. Nghiên cứu sử dụng phương pháp định tính kết hợp phân tích, tổng hợp tài liệu và mô hình hóa để xây dựng quy trình phân bổ chi phí gồm 2 giai đoạn: từ nguồn lực đến hoạt động và từ hoạt động đến từng ngành đào tạo. Kết quả nghiên cứu cung cấp cơ sở tham khảo để các trường đại học tư thục ứng dụng mô hình xác định chi phí đào tạo vào thực tiễn, giúp nâng cao độ chính xác của thông tin chi phí, hỗ trợ xây dựng chính sách học phí, kiểm soát chi phí và sử dụng hiệu quả nguồn lực trong điều kiện tự chủ đại học.
Từ khóa: ABC, chi phí đào tạo, trường đại học tư thục, ngành học
Abstract
This study proposes an Activity-Based Costing (ABC) model to determine training costs by academic program at private universities in Viet Nam. A qualitative research approach was employed, combining document analysis, synthesis, and conceptual modeling to develop a two-stage cost allocation process: allocating costs from resources to activities and subsequently from activities to individual academic programs. The proposed model provides a practical reference for private universities seeking to implement activity-based costing in determining training costs. Its application is expected to improve the accuracy of cost information, support the development of tuition fee policies, strengthen cost control, and enhance the efficient use of resources under the university autonomy framework.
Keywords: Activity-Based Costing (ABC), training costs, private universities, academic programs
ĐẶT VẤN ĐỀ
Hệ thống giáo dục đại học Việt Nam hiện nay đang trong giai đoạn phát triển mạnh mẽ cả về quy mô lẫn chất lượng, từ đó kéo theo áp lực cạnh tranh ngày càng gay gắt. Trong bối cảnh thực hiện cơ chế tự chủ đại học, các trường phải chủ động cân đối nguồn thu, kiểm soát chi phí và nâng cao hiệu quả sử dụng nguồn lực. Vì vậy, việc xác định chi phí đào tạo hợp lý, sát với thực tế có ý nghĩa quan trọng đối với công tác quản trị tài chính và thực hiện mục tiêu phát triển của các trường. Hiện nay, nhiều cơ sở giáo dục đại học tư thục vẫn xác định chi phí đào tạo theo phương pháp truyền thống, trong đó chi phí gián tiếp chủ yếu được phân bổ dựa trên các tiêu thức như số lượng sinh viên, số giờ giảng hoặc số lớp học phần. Cách phân bổ này chưa phản ánh chính xác mức độ sử dụng nguồn lực của từng ngành đào tạo, làm giảm độ chính xác của thông tin chi phí phục vụ quản trị (Hoàng Đình Hương, 2015).
Phương pháp kế toán chi phí theo hoạt động (ABC) được xem là giải pháp phù hợp. Đây là phương pháp cho phép phản ánh mối quan hệ giữa chi phí và hoạt động phát sinh, giúp nhà quản trị hiểu rõ hơn về việc sử dụng nguồn lực. Các nghiên cứu tổng quan của Borges và cộng sự (2024), Moncada Díaz và cộng sự (2025), cho thấy ABC ngày càng được áp dụng rộng rãi nhằm nâng cao độ chính xác của thông tin chi phí, tăng cường tính minh bạch trong phân bổ nguồn lực và hỗ trợ ra quyết định quản trị trong các cơ sở giáo dục đại học. Tại Việt Nam, các nghiên cứu của Hoang và cộng sự (2020), Hoàng Thị Bích Ngọc và Vũ Thị Kim Anh (2022), Nguyen và Tran (2024) cũng đã khẳng định tính phù hợp của ABC trong bối cảnh tự chủ đại học. Tuy nhiên, các nghiên cứu trong nước chủ yếu tập trung phân tích các yếu tố ảnh hưởng đến khả năng áp dụng ABC hoặc đề xuất mô hình ở mức khái quát. Việc xây dựng mô hình ABC chi tiết để xác định chi phí đào tạo theo từng ngành học phù hợp với đặc điểm của các trường đại học tư thục tại Việt Nam vẫn còn hạn chế.
Từ đó, nghiên cứu ứng dụng mô hình kế toán chi phí theo hoạt động để xác định chi phí đào tạo cho các trường đại học tư thục tại Việt Nam đề xuất mô hình ABC gồm hệ thống hoạt động, trung tâm chi phí và tiêu thức phân bổ phù hợp với đặc điểm quản trị của các trường đại học tư thục tại Việt Nam.
CƠ SỞ LÝ THUYẾT VÀ TỔNG QUAN NGHIÊN CỨU
Phương pháp tính chi phí theo hoạt động
Theo Kaplan và Cooper (1998), phương pháp ABC được xây dựng trên nguyên tắc chi phí phát sinh từ các hoạt động và các hoạt động tiêu hao nguồn lực để tạo ra sản phẩm hoặc dịch vụ. Khác với phương pháp phân bổ chi phí truyền thống, ABC xác định mối quan hệ giữa nguồn lực, hoạt động và đối tượng chịu chi phí thông qua các tác nhân chi phí, từ đó phản ánh chính xác hơn mức độ tiêu dùng nguồn lực của từng đối tượng.
Trong lĩnh vực giáo dục đại học, ABC được thực hiện theo 2 bước: (i) Các nguồn lực như chi phí nhân sự, chi phí nghiên cứu khoa học (NCKH), chi phí cơ sở vật chất, chi phí dịch vụ mua ngoài và các khoản chi phí hỗ trợ được tập hợp vào các hoạt động chủ yếu của nhà trường; (ii) Chi phí của từng hoạt động được phân bổ cho từng ngành đào tạo thông qua các tác nhân chi phí phù hợp như giờ giảng, giờ thực hành, giờ NCKH, số lớp học phần, số sinh viên tuyển mới, số sinh viên đang học hoặc m² - giờ sử dụng cơ sở vật chất. Cách tiếp cận này giúp phản ánh đúng mức độ tiêu hao nguồn lực của từng ngành đào tạo và cung cấp thông tin chi phí phục vụ quản trị hiệu quả hơn so với phương pháp phân bổ truyền thống.
Tổng quan nghiên cứu
Các nghiên cứu quốc tế đều khẳng định tính phù hợp của phương pháp ABC trong giáo dục đại học. Klaus-Rosińska và Kowalski (2011) chứng minh ABC giúp xác định chính xác chi phí đào tạo theo từng chương trình học và hỗ trợ xây dựng mức học phí phù hợp. Lutilsky và Dragija (2012) cho rằng ABC góp phần nâng cao tính minh bạch và hiệu quả quản trị chi phí tại các trường đại học châu Âu. Hashim (2013) chỉ ra rằng ABC phản ánh chính xác hơn chi phí của từng chương trình đào tạo so với phương pháp phân bổ truyền thống. Borges và cộng sự (2024) tổng hợp 139 nghiên cứu và khẳng định ABC có vai trò quan trọng trong nâng cao hiệu quả quản trị chi phí và sử dụng nguồn lực tại các cơ sở giáo dục đại học. Một số nghiên cứu nhấn mạnh ABC là công cụ chiến lược giúp tăng cường tính minh bạch, tối ưu hóa phân bổ nguồn lực và hỗ trợ ra quyết định, đồng thời đề xuất kết hợp ABC với các công nghệ quản trị hiện đại để nâng cao hiệu quả triển khai trong các trường đại học. Căpușneanu và cộng sự (2025) khẳng định ABC là công cụ hữu ích giúp các cơ sở giáo dục đại học nâng cao hiệu quả sử dụng nguồn lực và hỗ trợ ra quyết định trong bối cảnh tự chủ tài chính.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp nghiên cứu định tính, kết hợp với phương pháp phân tích, tổng hợp tài liệu và mô hình hóa nhằm xây dựng mô hình xác định chi phí đào tạo theo phương pháp ABC phù hợp với các trường đại học tư thục tại Việt Nam.
Dữ liệu nghiên cứu được thu thập từ các văn bản quy phạm pháp luật về giáo dục đại học, cơ chế tự chủ tài chính, chế độ kế toán hiện hành; các công trình nghiên cứu trong và ngoài nước về phương pháp ABC; cùng với các tài liệu quản lý đào tạo, quản lý tài chính và quản lý cơ sở vật chất của một trường đại học tư thục để đối chiếu và hoàn thiện mô hình đề xuất.
MÔ HÌNH NGHIÊN CỨU
Quy trình triển khai
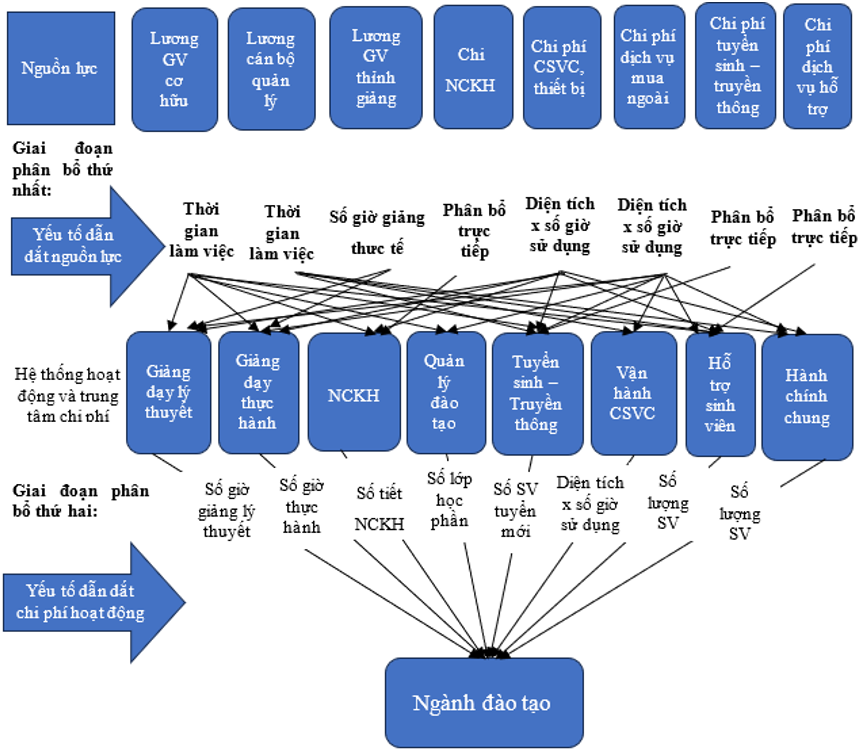
Trên cơ sở tổng hợp cơ sở lý luận và thực tiễn, nghiên cứu xây dựng mô hình ABC theo quy trình 2 giai đoạn:
Giai đoạn 1, các nguồn lực phát sinh trong quá trình đào tạo (chi phí nhân sự, cơ sở vật chất, dịch vụ mua ngoài, tuyển sinh và hỗ trợ) được phân bổ vào các hoạt động dựa trên các yếu tố dẫn dắt nguồn lực, nhằm xác định tổng chi phí của từng hoạt động.
Giai đoạn 2, chi phí hoạt động được phân bổ cho từng ngành đào tạo theo các yếu tố dẫn dắt chi phí hoạt động, căn cứ vào mức độ sử dụng thực tế của từng ngành, qua đó xác định chi phí đào tạo chính xác và hợp lý hơn so với phương pháp phân bổ truyền thống.
Hình: Mô hình ABC cho các trường đại học tư thục
 |
Nguồn: Tác giả đề xuất
Mô hình được xây dựng trên cơ sở bảo đảm phản ánh đúng mức độ tiêu hao nguồn lực của từng ngành đào tạo, phù hợp với đặc điểm hoạt động của các trường đại học tư thục và có khả năng triển khai trên nền tảng dữ liệu hiện có của các nhà trường.
Xác định hệ thống hoạt động và trung tâm chi phí
Trên cơ sở phân tích quy trình đào tạo, cơ cấu tổ chức và đặc điểm phát sinh chi phí tại một số trường đại học tư thục, xác định hệ thống hoạt động theo các nguyên tắc: (i) phản ánh các hoạt động chủ yếu tạo ra hoặc hỗ trợ quá trình đào tạo; (ii) có mối quan hệ nhân quả rõ ràng với sự phát sinh chi phí; (iii) bảo đảm tính trọng yếu; (iv) phù hợp với khả năng thu thập dữ liệu của nhà trường.
Hoạt động giảng dạy được tách thành giảng dạy lý thuyết và giảng dạy thực hành nhằm phản ánh sự khác biệt về mức độ sử dụng nguồn lực. Hoạt động NCKH bao gồm nghiên cứu, biên soạn giáo trình và công bố khoa học. Hoạt động quản lý đào tạo gắn với lập kế hoạch giảng dạy, quản lý lớp học phần và tổ chức thi. Hoạt động tuyển sinh, truyền thông, hỗ trợ sinh viên, vận hành cơ sở vật chất và hành chính chung được xác định theo chức năng của từng đơn vị, bảo đảm phản ánh đầy đủ các hoạt động trực tiếp và hỗ trợ quá trình đào tạo.
Xác định tiêu thức phân bổ nguồn lực vào hoạt động
Trên cơ sở các nguồn lực và hệ thống hoạt động đã xác định, nghiên cứu lựa chọn tiêu thức phân bổ theo nguyên tắc phản ánh mức độ tiêu dùng nguồn lực của từng hoạt động và phù hợp với khả năng thu thập dữ liệu của các trường. Lương giảng viên cơ hữu và lương cán bộ quản lý được phân bổ theo tỷ lệ thời gian làm việc do cùng tham gia nhiều hoạt động khác nhau. Lương giảng viên thỉnh giảng được phân bổ theo số giờ giảng thực tế. Chi phí NCKH, chi phí tuyển sinh - truyền thông và chi phí dịch vụ hỗ trợ được phân bổ trực tiếp vào các hoạt động tương ứng do có thể xác định rõ đối tượng sử dụng. Đối với chi phí cơ sở vật chất, thiết bị và dịch vụ mua ngoài, tiêu thức phân bổ được lựa chọn là diện tích sử dụng kết hợp thời gian sử dụng (m² - giờ), phản ánh mức độ khai thác nguồn lực của từng hoạt động.
Xác định tiêu thức phân bổ hoạt động vào đối tượng chi phí
Đối với hoạt động giảng dạy lý thuyết và thực hành, tiêu thức phân bổ là số giờ giảng theo ngành do phản ánh trực tiếp khối lượng đào tạo. Hoạt động NCKH được phân bổ theo số tiết NCKH quy đổi ra giờ chuẩn theo ngành. Hoạt động quản lý đào tạo được phân bổ theo số lớp học phần vì các công việc quản lý phát sinh chủ yếu theo số lượng lớp. Hoạt động tuyển sinh - truyền thông được phân bổ theo số lượng sinh viên tuyển mới theo ngành. Hoạt động hỗ trợ sinh viên và hành chính chung được phân bổ theo số lượng sinh viên đang học do chủ yếu phục vụ người học. Hoạt động vận hành cơ sở vật chất được phân bổ theo diện tích sử dụng kết hợp thời gian sử dụng (m² - giờ), phản ánh mức độ khai thác cơ sở vật chất của từng ngành.
Điều kiện triển khai
Để mô hình ABC được triển khai hiệu quả tại các trường đại học tư thục, cần đảm bảo một số điều kiện cơ bản sau:
Thứ nhất, nhà trường cần có sự cam kết và hỗ trợ của Ban Giám hiệu trong việc tổ chức thực hiện và sử dụng thông tin chi phí cho công tác quản trị.
Thứ hai, cần xây dựng hệ thống thu thập và quản lý dữ liệu về nguồn lực, hoạt động và tiêu thức phân bổ một cách đầy đủ, nhất quán.
Thứ ba, cần tăng cường ứng dụng công nghệ thông tin nhằm tích hợp dữ liệu giữa các đơn vị chức năng, phục vụ quá trình tính toán chi phí.
Cuối cùng, đội ngũ cán bộ kế toán và quản lý cần được đào tạo về phương pháp ABC để đảm bảo việc vận hành, cập nhật và khai thác thông tin chi phí hiệu quả.
KẾT LUẬN
Nghiên cứu đã xây dựng mô hình ABC để xác định chi phí đào tạo theo từng ngành học phù hợp với đặc điểm quản lý của các trường đại học tư thục tại Việt Nam. Mô hình đề xuất bao gồm hệ thống nguồn lực, hệ thống hoạt động, tiêu thức phân bổ nguồn lực và tiêu thức phân bổ hoạt động, qua đó hình thành quy trình phân bổ chi phí từ nguồn lực đến hoạt động và từ hoạt động đến từng ngành đào tạo.
Mô hình góp phần khắc phục những hạn chế của phương pháp phân bổ chi phí truyền thống, nâng cao độ chính xác của thông tin chi phí và hỗ trợ nhà trường trong việc xác định chi phí đào tạo, xây dựng học phí, lập dự toán, kiểm soát chi phí và phân bổ nguồn lực hiệu quả. Đồng thời, cung cấp cơ sở tham khảo cho các trường đại học tư thục trong quá trình hoàn thiện hệ thống kế toán quản trị chi phí.
Do chưa tiến hành kiểm chứng bằng dữ liệu thực nghiệm tại nhiều cơ sở đào tạo, các nghiên cứu tiếp theo có thể áp dụng mô hình tại các trường đại học tư thục để đánh giá tính phù hợp, so sánh với phương pháp tính chi phí hiện hành và hoàn thiện mô hình trong các bối cảnh quản trị khác nhau.
Tài liệu tham khảo:
1. Borges, P., Alves, M. D. C., & Silva, R. (2024). The activity-based costing system applied in higher education institutions: A systematic review and mapping of the literature. Businesses, 4(1), 18-38.
2. Căpușneanu, S., Stolojescu, B. I. N., & Măgurean, M. (2025). Development and implementation of an activity-based costing (ABC) model in private higher education institutions (HEI). Theoretical and Applied Economics, 32(3), 5-30.
3. Dražić Lutilsky, I., & Dragija, M. (2012). Activity based costing as a means to full costing: Possibilities and constraints for European universities. Management: Journal of Contemporary Management Issues, 17(1), 33-57.
4. Hashim, N. A. (2013). Activity-based costing in determining the cost of higher education programs: A case study of a public university in Malaysia.
5. Hoang, T. B. N., Pham, D. H., Nguyen, T. M. G., & Nguyen, T. T. P. (2020). Factors affecting activity-based costing adoption in autonomous public universities in Vietnam. The Journal of Asian Finance, Economics and Business, 7(12), 877-884.
6. Hoàng Đình Hương (2015). Tổ chức kế toán quản trị chi phí trong các trường đại học ngoài công lập tại Việt Nam. Luận án Tiến sĩ, Đại học kinh tế quốc dân.
7. Hoàng Thị Bích Ngọc và Vũ Thị Kim Anh (2022). Nhân tố ảnh hưởng đến ý định áp dụng kế toán chi phí dựa trên hoạt động tại các trường đại học Việt Nam. Tạp chí Kinh tế và Phát triển, 299(2), 66-75.
8. Kaplan, R. S., & Cooper, R. (1998). Cost and effect: Using integrated cost systems to drive profitability and performance. Boston, MA: Harvard Business School Press.
9. Klaus-Rosińska, A., & Kowalski, M. J. (2011). Activity based costing in universities-First step of calculation of teaching costs. Prace Naukowe Uniwersytetu Ekonomicznego we Wrocławiu, 177, 49-61.
10. Moncada-Díaz, J. E., Rudas, I. N., & Almanza, E. J. E. (2025). Evaluation of the activity-based costing (ABC) method as a costing tool for program management in higher education institutions: A systematic review. TPM: Testing, Psychometrics, Methodology in Applied Psychology, 32(6), 780-791.
11. Nguyen, N. T. T., & Tran, T. L. (2024). Studying methods for determining the training cost at public universities in Hanoi in the context of implementing financial autonomy. International Journal of Advanced Multidisciplinary Research and Studies, 4(1), 663-667.
| Ngày nhận bài: 20/5/2026; Ngày hoàn thiện biên tập: 10/7/2026; Ngày duyệt đăng: 22/7/2026 |
Tin liên quan


Các tin khác

Công nghệ thông tin y tế và minh bạch viện phí: Khoảng cách giữa nhân viên và người bệnh

Chuyển hóa FDI thành động lực phát triển kinh tế: Vai trò của năng lực hấp thụ công nghệ

Các yếu tố trải nghiệm du lịch đô thị liên quan đến lựa chọn dịch vụ lưu trú cao cấp tại Hà Nội

Các nhân tố tác động đến quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam - Chi nhánh Biên Hòa

Tác động của nội dung tiếp thị do AI tạo ra trên mạng xã hội đến ý định mua thực phẩm thương hiệu Bibigo của Gen Z tại TP. Hồ Chí Minh

Hoàn thiện công tác khai thác và sử dụng đất tại Tổng Công ty Đường sắt Việt Nam

Vai trò của chính quyền cấp tỉnh đối với đổi mới sáng tạo của các doanh nghiệp nhỏ và vừa: Nghiên cứu trường hợp tỉnh Nghệ An

Giải thích ý định sử dụng túi cá nhân thân thiện môi trường khi mua hàng của Gen Z tại thị trường Nha Trang

Tác động của đầu tư công đến đầu tư tư nhân tại TP. Hồ Chí Minh: Bằng chứng thực nghiệm và hàm ý chính sách


