


Phát triển logistics thương mại điện tử xuyên biên giới tại Việt Nam
Nguyễn Thúy Quỳnh
Khoa Tài chính - Ngân hàng, Trường Đại học Văn Lang
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích thực trạng hệ thống logistics thương mại điện tử xuyên biên giới tại Việt Nam, từ đó đề xuất các kiến nghị chính sách nhằm cải thiện năng lực cạnh tranh của ngành logistics Việt Nam. Kết quả phân tích cho thấy chi phí logistics của Việt Nam đang ở mức cao; hạ tầng phân phối chặng cuối còn phân mảnh; khung pháp lý về dữ liệu, thuế xuất nhập khẩu hàng hóa giá trị thấp đang thay đổi nhanh trong năm 2025, buộc cả doanh nghiệp trong nước lẫn nền tảng nước ngoài phải điều chỉnh mô hình vận hành. Trên cơ sở đó, nghiên cứu đi sâu phân tích trường hợp Cainiao Network, đơn vị logistics thuộc Tập đoàn Alibaba, dưới ba lăng kính lý thuyết bổ sung cho nhau là chiến lược chuỗi cung ứng, khả năng phục hồi và kinh tế học nền tảng - mạng lưới, nhằm làm rõ vì sao một mô hình vận hành hiệu quả tại Trung Quốc lại bộc lộ nhiều điểm nghẽn khi triển khai tại Việt Nam. Từ các bài học rút ra, nghiên cứu đề xuất 5 nhóm kiến nghị theo 3 nhóm chủ thể: cơ quan quản lý nhà nước, doanh nghiệp logistics trong nước và các nền tảng thương mại điện tử xuyên biên giới, được sắp xếp theo 2 khung thời gian ngắn hạn và dài hạn tương ứng với bản chất của từng điểm nghẽn đã nhận diện.
Từ khóa: Logistics thương mại điện tử, chuỗi cung ứng nền tảng, Việt Nam, Cainiao Network, thương mại điện tử xuyên biên giới
Abstract
This study analyzes the current state of cross-border e-commerce logistics systems in Viet Nam and proposes policy recommendations to enhance the competitiveness of Viet Nam's logistics industry. The findings show that logistics costs in Viet Nam remain high; last-mile distribution infrastructure remains fragmented; and the legal framework governing data and import-export taxation for low-value goods underwent rapid changes in 2025, requiring both domestic enterprises and foreign platforms to adjust their operating models. On this basis, the study examines the case of Cainiao Network, the logistics arm of Alibaba Group, through three complementary theoretical lenses: supply chain strategy, resilience, and platform and network economics, to clarify why an operating model that performs effectively in China encounters multiple bottlenecks when implemented in Viet Nam. Drawing on the lessons identified, the study proposes five groups of recommendations targeting three stakeholder groups: state management agencies, domestic logistics enterprises, and cross-border e-commerce platforms. These recommendations are organized into short- and long-term measures corresponding to the nature of the bottlenecks identified.
Keywords: E-commerce logistics, platform-based supply chain, Viet Nam, Cainiao Network, cross-border e-commerce
ĐẶT VẤN ĐỀ
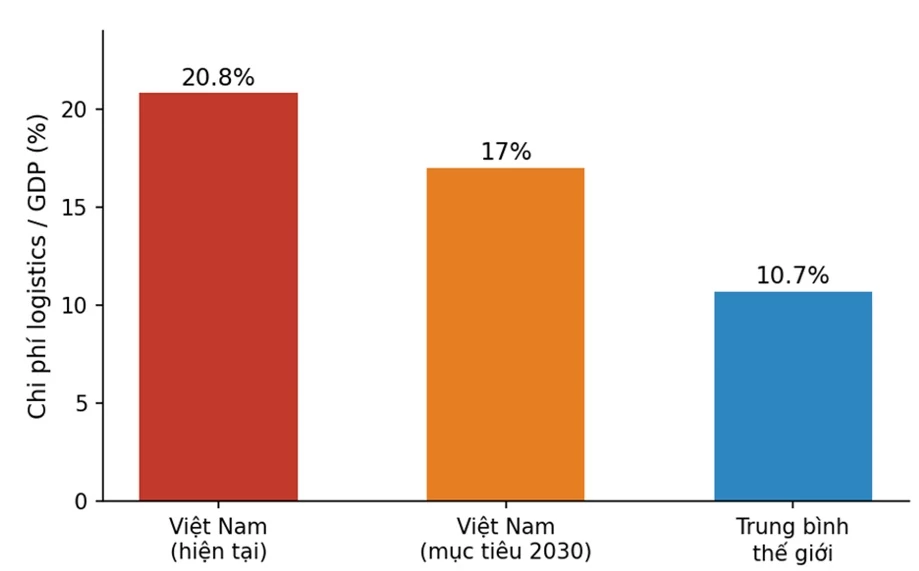
Theo Ngân hàng Thế giới (World Bank, 2023), chi phí logistics của Việt Nam từng ở mức tương đương 20,8% GDP, gần gấp đôi mức trung bình thế giới là 10,7%. Chiến lược phát triển logistics quốc gia đến năm 2030 đặt mục tiêu đưa tỷ lệ này giảm xuống còn khoảng 16-18% GDP (Chính phủ, 2022). Bên cạnh đó, thương mại điện tử Việt Nam đang tăng trưởng với tốc độ thuộc nhóm nhanh nhất khu vực Đông Nam Á: tổng giá trị giao dịch (GMV) của 4 nền tảng thương mại điện tử lớn nhất đạt khoảng 429.700 tỷ đồng trong năm 2025, tăng gần 35% so với năm trước (Metric.vn, 2026). Khoảng cách giữa tốc độ tăng trưởng thương mại điện tử và năng lực đáp ứng của hạ tầng logistics chính là bối cảnh mà các nền tảng nước ngoài như Alibaba, thông qua Lazada và mạng lưới logistics Cainiao Network, đang vận hành.
Cainiao là một trường hợp đặc biệt đáng nghiên cứu vì đây là mô hình logistics thiên về “nhẹ tài sản” (capital-light), không sở hữu phương tiện hay kho bãi mà điều phối mạng lưới đối tác thông qua dữ liệu và thuật toán (Zeng, 2018; Liu và Alon, 2021). Mô hình này đã được kiểm chứng ở quy mô rất lớn tại Trung Quốc, nơi Cainiao xử lý hơn 100 triệu bưu kiện mỗi ngày vào các đợt cao điểm (Cainiao Network, 2023). Tuy nhiên, khi triển khai tại Việt Nam, mô hình này bộc lộ những hạn chế cụ thể mà nghiên cứu sẽ phân tích. Quan trọng hơn, phần lớn những giới hạn đó thực chất bắt nguồn từ chính các điểm nghẽn cố hữu của hệ thống logistics Việt Nam nói chung, thay vì chỉ là vấn đề riêng của một doanh nghiệp. Chính vì vậy, phân tích trường hợp Cainiao không chỉ có giá trị mô tả một doanh nghiệp cụ thể, mà còn cung cấp một góc nhìn thực tiễn để đánh giá thực trạng và đề xuất giải pháp cho ngành logistics Việt Nam, với mỗi điểm nghẽn được đối chiếu trực tiếp với kinh nghiệm của Cainiao và ánh xạ tới một nhóm kiến nghị cụ thể.
CƠ SỞ LÝ THUYẾT
Nghiên cứu dựa trên 3 nhóm lý thuyết chính. Thứ nhất, Lý thuyết chiến lược chuỗi cung ứng phân biệt giữa chuỗi cung ứng thiên về hiệu quả và chuỗi cung ứng thiên về đáp ứng nhanh, với lựa chọn phù hợp phụ thuộc vào mức độ bất định của nhu cầu và cơ sở cạnh tranh của thị trường (Chopra và Meindl, 2021). Thứ hai, Lý thuyết về khả năng phục hồi chuỗi cung ứng cho rằng doanh nghiệp hoạt động xuyên biên giới không thể loại bỏ hoàn toàn rủi ro địa chính trị và pháp lý, mà chỉ có thể xây dựng năng lực dự phòng và linh hoạt để ứng phó (Sheffi, 2015). Thứ ba, Lý thuyết kinh tế học nền tảng và mạng lưới giải thích vì sao lợi thế của Cainiao mang tính tự củng cố tại các thị trường có mật độ giao dịch cao: mỗi giao dịch tăng thêm đều làm dữ liệu huấn luyện các thuật toán định tuyến và dự báo trở nên chính xác hơn (Porter và Heppelmann, 2014). Đây cũng chính là lý do vì sao lợi thế đó chỉ được phát huy một phần tại các thị trường có mật độ giao dịch còn thấp như Việt Nam.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng cách tiếp cận nghiên cứu tình huống kết hợp phân tích dữ liệu thứ cấp từ các báo cáo của Alibaba, các cơ quan quản lý nhà nước Việt Nam và các tổ chức nghiên cứu thị trường thương mại điện tử. Cainiao được chọn làm tình huống điển hình vì vừa phản ánh mô hình logistics toàn cầu, vừa minh họa rõ những điểm nghẽn tại Việt Nam. Trên cơ sở dữ liệu thu thập được, nghiên cứu đối chiếu các phát hiện thực nghiệm về Cainiao với 3 nhóm lý thuyết đã trình bày để xác định nguyên nhân gốc rễ của từng điểm nghẽn, sau đó ánh xạ trực tiếp mỗi bài học rút ra tới một hoặc nhiều kiến nghị chính sách cụ thể theo nhóm chủ thể chịu trách nhiệm và khung thời gian phù hợp.
THỰC TRẠNG HỆ THỐNG LOGISTICS VÀ THƯƠNG MẠI ĐIỆN TỬ XUYÊN BIÊN GIỚI TẠI VIỆT NAM
Chi phí và hạ tầng logistics
Bảng 1 tổng hợp một số chỉ số về thực trạng logistics Việt Nam. Chi phí logistics trên GDP của Việt Nam vẫn cao hơn đáng kể so với các nước phát triển, một phần do hệ thống kho bãi, trung tâm phân phối vùng còn phân tán và tập trung chủ yếu ở Hà Nội và TP. Hồ Chí Minh, trong khi khu vực miền Trung với hơn 20 triệu dân vẫn phụ thuộc vào vận chuyển trung chuyển đường dài (Hiệp hội Doanh nghiệp Dịch vụ Logistics Việt Nam, 2023).
Bảng 1: Một số chỉ số logistics và thương mại điện tử của Việt Nam giai đoạn 2023-2025
| Chỉ số | Giá trị | Nguồn |
|---|---|---|
| Chi phí logistics/GDP | ~20,8% (mục tiêu 2030: 16-18%) | World Bank (2023); Chính phủ (2022) |
| Chỉ số năng lực logistics (LPI) | Hạng 43/139 quốc gia, điểm 3,3/5 (tăng từ 3,27 năm 2018), thuộc nhóm 5 nước dẫn đầu ASEAN | World Bank (2023) |
| GMV thương mại điện tử (4 sàn lớn), 2025 | ~429.700 tỷ đồng (+35% so với 2024) | Metric.vn (2026) |
| Tỷ lệ thanh toán khi nhận hàng (COD) | Ước tính ~65-68% đơn hàng | Deloitte (2023) |
| Thời gian thông quan cao điểm | 24-48 giờ thường lệ, có thể kéo dài 5-7 ngày | Tổng cục Hải quan (2023) |
Nguồn: Tổng hợp từ Metric.vn (2026)
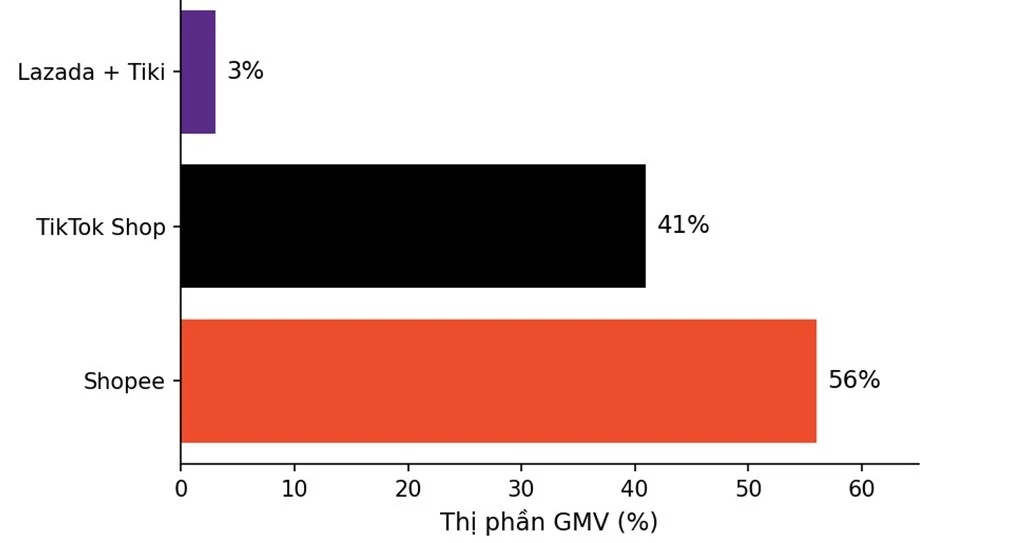
Hai số liệu đáng chú ý nhất là cơ cấu thị phần thương mại điện tử và khoảng cách chi phí logistics so với thế giới, được minh họa trực quan tại Hình 1 và Hình 2.
Hình 1: Thị phần thương mại điện tử Việt Nam theo nền tảng năm 2025
|
|
Nguồn: Tổng hợp từ Metric.vn (2026)
Hình 1 cho thấy, mức độ tập trung thị phần đã dịch chuyển thành một cục diện gần như cân bằng giữa Shopee và TikTok Shop, trong khi Lazada, nền tảng gắn với mạng lưới logistics Cainiao được phân tích trong nghiên cứu, chỉ còn giữ thị phần rất nhỏ,
Hình 2: Chi phí logistics trên GDP: Việt Nam so với mục tiêu 2030 và trung bình thế giới
 |
Nguồn: Tổng hợp từ World Bank (2023), Chính phủ (2022)
Hình 2 cho thấy, khoảng cách giữa chi phí logistics của Việt Nam gần như gấp đôi mức trung bình thế giới; ngay cả khi đạt được mục tiêu 16-18% GDP vào năm 2030, khoảng cách này cũng chưa hoàn toàn được thu hẹp.
Khung pháp lý từng bước được hoàn thiện
Ba thay đổi chính sách quan trọng trong năm 2025 minh họa tốc độ điều chỉnh của khung pháp lý Việt Nam đối với thương mại điện tử xuyên biên giới. Một là, ngưỡng miễn thuế 1 triệu đồng đối với hàng hóa nhập khẩu giá trị thấp gửi qua dịch vụ chuyển phát đã bị bãi bỏ từ tháng 2/2025, khiến hầu như toàn bộ bưu kiện xuyên biên giới hiện phải chịu thuế nhập khẩu và thuế giá trị gia tăng (Bộ Tài chính, 2025). Hai là, Quốc hội đã thông qua Luật Bảo vệ dữ liệu cá nhân (Quốc hội, 2025) với mức phạt lên tới 5% doanh thu năm liền trước đối với vi phạm chuyển dữ liệu xuyên biên giới. Ba là, Nghị định số 356/2025/NĐ-CP quy định rõ việc sử dụng dịch vụ điện toán đám mây đặt tại nước ngoài được xem là một hình thức chuyển dữ liệu xuyên biên giới, phải qua đánh giá tác động và phê duyệt (Chính phủ, 2025). Những thay đổi này cho thấy một xu hướng rõ ràng là Nhà nước đang siết chặt đồng thời cả chính sách thuế đối với hàng hóa giá trị thấp và chính sách quản lý dữ liệu xuyên biên giới, đồng thời, tạo áp lực buộc các nền tảng nước ngoài phải nội địa hóa nhiều hơn nếu muốn tiếp tục vận hành hiệu quả tại Việt Nam.
BÀI HỌC TỪ TRƯỜNG HỢP CAINIAO VỀ NHỮNG ĐIỂM NGHẼN CỦA HỆ THỐNG LOGISTICS TRONG NƯỚC
Mô hình vận hành của Cainiao tại Việt Nam
Tại Việt Nam, Cainiao tiếp tục theo đuổi chiến lược “nhẹ tài sản” đặc trưng: xây dựng một eHub tại TP. Hồ Chí Minh để tiếp cận thị trường tiêu dùng phía Nam, đồng thời điều phối các đối tác giao nhận chặng cuối như Viettel Post, GHTK, J&T Express qua một lớp công nghệ chung thay vì tự vận hành đội xe (Boon-itt và Rompho, 2022; Cainiao, 2025). Ngay cả trong tự động hóa, lĩnh vực Cainiao có lợi thế công nghệ rõ rệt, doanh nghiệp vẫn giữ nguyên logic này: năm 2025, Cainiao đã thiết kế và bàn giao cho một doanh nghiệp chuyển phát trong nước trung tâm phân loại tự động lớn nhất miền Nam Việt Nam, đạt độ chính xác trên 99%, nhưng quyền sở hữu và vận hành thuộc về đối tác Việt Nam chứ không phải Cainiao (Post và Parcel, 2025). Cách tiếp cận này giúp Cainiao mở rộng nhanh với chi phí vốn thấp, nhưng khiến chất lượng dịch vụ thực tế phụ thuộc gần như hoàn toàn vào năng lực đối tác trong nước, chứ không phải vào chính Cainiao.
Đối chiếu với Lý thuyết chuỗi cung ứng và khả năng phục hồi
Theo Chopra và Meindl (2021), một chuỗi cung ứng hiệu quả cho thị trường có nhu cầu ổn định, mật độ giao dịch cao như Trung Quốc không nhất thiết phù hợp với thị trường có mức độ bất định cao hơn về hành vi thanh toán và hạ tầng phân mảnh theo vùng như Việt Nam. Mô hình “nhẹ tài sản” của Cainiao được tối ưu cho quy mô lớn, nhưng tại Việt Nam lại phải vận hành trong điều kiện đòi hỏi khả năng đáp ứng nhanh hơn, nhất là khi thời gian thông quan cao điểm có thể kéo dài gấp 3-4 lần mức thường lệ (Tổng cục Hải quan, 2023). Sự lệch pha giữa cấu hình tối ưu cho thị trường gốc và yêu cầu thực tế tại thị trường mới là nguyên nhân lý thuyết đầu tiên giải thích hạn chế của Cainiao tại Việt Nam.
Theo Lý thuyết khả năng phục hồi của Sheffi (2015), 3 thay đổi chính sách liên tiếp trong năm 2025 cho thấy Cainiao không thể loại bỏ hoàn toàn rủi ro pháp lý khi hoạt động xuyên biên giới, mà chỉ có thể xây dựng năng lực dự phòng. Việc không sở hữu tài sản vật lý giúp giảm rủi ro vốn chìm nếu chính sách thay đổi bất lợi, nhưng lại khiến Cainiao thiếu công cụ trực tiếp để kiểm soát chất lượng dịch vụ chặng cuối hay tốc độ thông quan. Nói cách khác, chiến lược “nhẹ tài sản” phân tán rủi ro tài chính nhưng lại tập trung rủi ro vận hành vào tay các đối tác.
Đối chiếu với Lý thuyết kinh tế nền tảng và mạng lưới
Theo Porter và Heppelmann (2014), giá trị của một nền tảng dữ liệu tăng theo mật độ giao dịch, cơ chế đã giúp Cainiao đạt hiệu quả vượt trội tại Trung Quốc, nơi xử lý hơn 100 triệu bưu kiện mỗi ngày vào thời gian cao điểm (Cainiao Network, 2023). Tuy nhiên, như Hình 1 cho thấy, thị phần của Lazada tại Việt Nam chỉ còn khoảng 3% GMV năm 2025, giảm so với mức 6% năm trước (Metric.vn, 2026). Mật độ giao dịch thấp và thu hẹp này đồng nghĩa với việc vòng lặp tự củng cố dữ liệu mà Zeng (2018), Liu và Alon (2021) mô tả trong chiến lược toàn cầu của Alibaba khó vận hành đầy đủ tại Việt Nam, khiến Cainiao phụ thuộc nhiều hơn vào năng lực sẵn có của đối tác chặng cuối thay vì vào chính lợi thế dữ liệu. Điều này cho thấy lợi thế cạnh tranh cốt lõi của Cainiao là công nghệ kết hợp với mật độ giao dịch đủ lớn; khi thị phần nhỏ như trường hợp Lazada, mô hình “nhẹ tài sản” mất đi phần lớn lợi thế vốn có.
Ba điểm nghẽn vận hành cụ thể
Từ 3 lớp phân tích lý thuyết trên, kinh nghiệm vận hành của Cainiao tại Việt Nam bộc lộ khá rõ những điểm nghẽn mang tính hệ thống. Về hạ tầng chặng cuối, Cainiao không sở hữu phương tiện mà điều phối các đối tác như Viettel Post, GHTK, J&T Express thông qua một lớp công nghệ chung (Boon-itt và Rompho, 2022), khiến chất lượng dịch vụ phụ thuộc vào đối tác yếu nhất trong mạng lưới - một điểm yếu mang tính chung của thị trường logistics chặng cuối Việt Nam chứ không riêng Cainiao.Về thanh toán, tỷ lệ thanh toán khi nhận hàng cao (khoảng 65-68%) cho thấy mức độ tin cậy còn hạn chế của người tiêu dùng đối với giao dịch trực tuyến nói chung, khó giải quyết nếu chỉ dùng khuyến khích tài chính mà không cải thiện chất lượng giao hàng và cơ chế khiếu nại.
Về hải quan, thời gian thông quan không ổn định trong các đợt cao điểm là chi phí ẩn đáng kể với mô hình kinh doanh dựa trên khối lượng đơn hàng lớn, minh họa trực tiếp cho rủi ro pháp lý mà lý thuyết khả năng phục hồi của Sheffi (2015) đề cập ở trên.
Từ bài học đến kiến nghị chính sách
Bảng 2 tổng hợp mối liên hệ trực tiếp giữa các bài học rút ra từ trường hợp Cainiao, nhóm chủ thể chịu trách nhiệm và nhóm kiến nghị chính sách tương ứng.
Bảng 2: Ánh xạ giữa bài học từ Cainiao và kiến nghị chính sách
| Bài học từ Cainiao | Chủ thể liên quan | Kiến nghị tương ứng |
|---|---|---|
| Hạ tầng chặng cuối phân mảnh, phụ thuộc đối tác yếu nhất | DN logistics trong nước | Chuẩn hóa API (ngắn hạn); tự động hóa đội xe, kho bãi (dài hạn) |
| Tỷ lệ COD cao, niềm tin tiêu dùng thấp | Nền tảng TMĐT xuyên biên giới | Báo cáo tuân thủ tạm thời (ngắn hạn); đội ngũ quản trị nội địa (dài hạn) |
| Thông quan cao điểm không ổn định | Cơ quan quản lý nhà nước | Số hóa thủ tục thông quan điện tử (ngắn hạn) |
| Mật độ giao dịch thấp làm suy giảm lợi thế dữ liệu | Nhà nước; nền tảng TMĐT | Ưu đãi đầu tư trung tâm dữ liệu, kho ngoại quan (dài hạn) |
| Rủi ro pháp lý thay đổi nhanh năm 2025 | Cơ quan quản lý nhà nước | Lộ trình chuyển tiếp chính sách (ngắn hạn); khung pháp lý ổn định (dài hạn) |
Nguồn: Tác giả tổng hợp
HÀM Ý CHÍNH SÁCH ĐỐI VỚI VIỆT NAM
Dựa trên Bảng 2, nghiên cứu cho rằng các kiến nghị chính sách nên được phân theo 2 khung thời gian do bản chất các điểm nghẽn không giống nhau: một số vấn đề (quy trình hải quan, chuẩn hóa dữ liệu vận hành) có thể xử lý trong 1-2 năm bằng công cụ hành chính và công nghệ hiện có, trong khi một số vấn đề khác (hạ tầng logistics vùng, năng lực xử lý dữ liệu nội địa) đòi hỏi đầu tư vốn lớn và cần 3-5 năm hoặc dài hơn. Việc gộp chung 2 loại kiến nghị vào một danh sách duy nhất có nguy cơ khiến cơ quan hoạch định chính sách khó xác định thứ tự ưu tiên.
Nhóm kiến nghị ngắn hạn (1-2 năm)
Nhóm kiến nghị ngắn hạn tập trung vào những điều chỉnh có thể triển khai ngay bằng công cụ hành chính, quy trình và công nghệ sẵn có, không đòi hỏi đầu tư hạ tầng vật lý quy mô lớn. Đây là nhóm kiến nghị có chi phí thấp hơn tương đối nhưng tác động nhanh, phù hợp để tạo động lực cải thiện trong giai đoạn chuyển tiếp trước khi các dự án hạ tầng dài hạn hoàn thành. Với mục tiêu kỳ vọng giảm rủi ro gián đoạn đột ngột, tăng khả năng dự báo cho nhà đầu tư nước ngoài, tác giả kiến nghị với cơ quan quản lý nhà nước cần công bố lộ trình chuyển tiếp rõ ràng cho các chính sách thuế và dữ liệu mới ban hành trong năm 2025, kèm thời gian ân hạn hợp lý cho doanh nghiệp thích ứng. Cạnh đó, việc số hóa và đơn giản hóa thủ tục thông quan điện tử, ưu tiên các đợt cao điểm mua sắm (lễ hội mua sắm 11/11, 12/12, Tết) nhằm rút ngắn thời gian thông quan cao điểm từ 5-7 ngày về gần mức 24-48 giờ thường lệ. Ngoài ra, để giảm quá trình doanh nghiệp hoàn thiện hồ sơ đánh giá tác động thì các cơ quan này cũng cần nên ban hành hướng dẫn cụ thể, có ví dụ minh họa, về tiêu chí “chuyển dữ liệu xuyên biên giới” theo Nghị định số 356/2025/NĐ-CP để doanh nghiệp không phải tự suy diễn.
Đối với các doanh nghiệp logistics trong nước, cần chuẩn hóa giao diện lập trình ứng dụng (API) theo dõi đơn hàng và trao đổi dữ liệu vận hành với các nền tảng thương mại điện tử lớn nhằm cải thiện khả năng tích hợp, giảm tỷ lệ giao hàng thất bại do thiếu đồng bộ dữ liệu giữa các bên.
Cuối cùng trong nhóm kiến nghị ngắn hạn, nhằm xây dựng thiện chí với cơ quan quản lý, giảm rủi ro bị xử phạt trong giai đoạn chuyển tiếp thì nền tảng thương mại điện tử xuyên biên giới cần rà soát và công bố báo cáo tuân thủ tạm thời đối với các quy định về thuế và dữ liệu mới trong khi chờ hoàn thiện hạ tầng dài hạn.
Nhóm kiến nghị dài hạn (3-5 năm trở lên)
Nhóm kiến nghị dài hạn đòi hỏi cam kết đầu tư vốn lớn hơn và thời gian triển khai kéo dài hơn, nhưng là điều kiện cần để giải quyết tận gốc các điểm nghẽn mang tính cấu trúc của hệ thống logistics Việt Nam, thay vì chỉ xử lý triệu chứng.
Trước hết, cơ quan quản lý nhà nước cần đầu tư xây dựng trung tâm logistics vùng tại khu vực miền Trung (ví dụ Đà Nẵng), bổ sung cho 2 trung tâm hiện có tại Hà Nội và TP. Hồ Chí Minh nhằm rút ngắn thời gian giao hàng cho hơn 20 triệu dân khu vực miền Trung, giảm chi phí vận chuyển trung chuyển đường dài.
Tiếp đến, việc xây dựng chính sách ưu đãi đầu tư (thuế, đất đai) cho các trung tâm dữ liệu và kho bãi ngoại quan phục vụ thương mại điện tử xuyên biên giới có thể thu hút đầu tư hạ tầng dữ liệu nội địa từ các nền tảng nước ngoài, thay vì để họ xử lý dữ liệu tập trung ở nước ngoài.
Bên cạnh đó, phát triển khung pháp lý ổn định, có tính dự báo dài hạn cho thương mại điện tử xuyên biên giới, tránh điều chỉnh chính sách quá thường xuyên sẽ tạo môi trường đầu tư ổn định, giảm chi phí thích ứng chính sách lặp lại cho doanh nghiệp.
Đồng thời, các doanh nghiệp logistics trong nước cũng cần đầu tư nâng cấp đội xe và kho bãi theo hướng tự động hóa một phần, học hỏi kinh nghiệm quốc tế về phân loại hàng hóa tự động để thu hẹp khoảng cách năng lực vận hành so với các đối thủ khu vực có đầu tư tự động hóa sớm hơn.
Các nền tảng thương mai điện tử xuyên biên giới cũng cần xây dựng trung tâm dữ liệu đặt tại Việt Nam thay vì xử lý tập trung tại nước ngoài, đồng thời phát triển đội ngũ quản trị người Việt Nam nhằm chủ động tuân thủ quy định dữ liệu, xây dựng vị thế lâu dài thay vì bị xem là bên khai thác thị trường ngắn hạn.
Cách phân tách theo 2 khung thời gian như trên giúp làm rõ một điểm quan trọng: phần lớn gánh nặng đầu tư dài hạn (trung tâm logistics vùng, hạ tầng dữ liệu) đặt lên vai Nhà nước và các nền tảng lớn có đủ nguồn lực, trong khi doanh nghiệp logistics trong nước, vốn phần lớn là doanh nghiệp vừa và nhỏ, phù hợp hơn với vai trò triển khai các cải thiện ngắn hạn về công nghệ và quy trình. Đây cũng là lý do vì sao chính sách hỗ trợ cần được thiết kế phân biệt theo quy mô doanh nghiệp, thay vì áp dụng một khung yêu cầu chung cho cả 2 nhóm.
Bên cạnh việc phân tích theo thời gian, nghiên cứu cũng nhấn mạnh 2 định hướng mang tính tổng thể: Nhà nước cần xem đầu tư hạ tầng logistics vùng là điều kiện tiên quyết để thu hẹp khoảng cách tăng trưởng giữa thương mại điện tử và năng lực đáp ứng vật lý của chuỗi cung ứng; đồng thời, chính sách quản lý dữ liệu và thuế cần được thiết kế theo hướng vừa bảo vệ lợi ích quốc gia, vừa tạo động lực để các nền tảng nước ngoài đầu tư dài hạn thay vì chỉ xem Việt Nam là thị trường tiêu thụ ngắn hạn.
KẾT LUẬN
Trường hợp Cainiao Network tại Việt Nam cho thấy một nghịch lý là mô hình logistics “nhẹ tài sản” vốn là lợi thế cạnh tranh cốt lõi tại Trung Quốc lại trở thành điểm yếu vận hành khi áp dụng tại một thị trường có hạ tầng logistics chưa đồng bộ và khung pháp lý còn biến động như Việt Nam. Quan trọng hơn, những điểm nghẽn mà Cainiao gặp phải, từ phân mảnh hạ tầng chặng cuối, phụ thuộc thanh toán tiền mặt, đến chi phí tuân thủ dữ liệu gia tăng, không phải là vấn đề riêng của một doanh nghiệp, mà là biểu hiện của những thách thức mang tính hệ thống trong ngành logistics Việt Nam nói chung. Việc cải thiện các điểm nghẽn này không chỉ có lợi cho các nền tảng nước ngoài mà còn là điều kiện cần thiết để Việt Nam thực hiện mục tiêu giảm chi phí logistics quốc gia xuống mức 16-18% GDP vào năm 2030, đồng thời củng cố vị thế của Việt Nam trong chuỗi cung ứng thương mại điện tử khu vực. Những kiến nghị được đề xuất trong nghiên cứu, dù xuất phát từ một trường hợp cụ thể, có thể đóng góp vào quá trình hoạch định chính sách logistics quốc gia trong giai đoạn chuyển đổi số hiện nay.
Tài liệu tham khảo:
1. Boon-itt, S., & Rompho, N. (2022). Digital supply chain platforms in ASEAN: Challenges and opportunities. International Journal of Logistics Management, 33(2), 451-469. https://doi.org/10.1108/IJLM-03-2021-0160
2. Bộ Tài chính (2025). Quyết định số 01/2025/QĐ-TTg về việc bãi bỏ bãi bỏ Quyết định số 78/2010/QĐ-TTg về mức giá trị hàng hóa nhập khẩu gửi qua dịch vụ chuyển phát nhanh được miễn thuế.
3. Cainiao Network (2023). Cainiao smart logistics: Global network overview. Cainiao Network Technology Co., Ltd.
4. Cainiao (2025). Global logistics facility services: Vietnam. Cainiao Network Technology Co., Ltd. https://www.cainiao.com/en/technology-infrastructure-global-logistics-facility-services.html
5. Chopra, S., & Meindl, P. (2021). Supply chain management: Strategy, planning, and operation (7th ed.). Pearson.
6. Chính phủ (2022). Chiến lược phát triển dịch vụ logistics Việt Nam đến năm 2030, tầm nhìn đến năm 2045.
7. Chính phủ (2025). Nghị định số 356/2025/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Bảo vệ dữ liệu cá nhân.
8. Deloitte (2023). Last-mile delivery in Southeast Asia: Trends and disruptions. Deloitte Insights.
9. Hiệp hội Doanh nghiệp dịch vụ Logistics Việt Nam (2023). Sách trắng logistics Việt Nam 2023. Nxb. Bưu điện.
10. Liu, Y., & Alon, I. (2021). Alibaba’s global supply chain strategy. Journal of Business Strategy, 42(5), 34-44. https://doi.org/10.1108/JBS-09-2019-0182
11. Metric.vn. (2026). Báo cáo thị trường thương mại điện tử Việt Nam năm 2025. Metric E-commerce Analytics.
12. Porter, M. E., & Heppelmann, J. E. (2014). How smart, connected products are transforming competition. Harvard Business Review, 92(11), 64-88.
13. Post & Parcel (2025, March 28). Cainiao’s new facility enhances Vietnam’s e-commerce sector. https://postandparcel.info/158794/news/e-commerce/cainiaos-new-facility-set-to-enhance-vietnams-rapidly-growing-e-commerce-sector/
14. Quốc hội (2025). Luật Bảo vệ dữ liệu cá nhân số 91/2025/QH15.
15. Sheffi, Y. (2015). The power of resilience: How the best companies manage the unexpected. MIT Press.
16. Tổng cục Hải quan (2023). Báo cáo kết quả công tác Hải quan năm 2023.
17. World Bank (2023). Connecting to compete 2023: Trade logistics in the global economy - The logistics performance index and its indicators. The World Bank Group. https://doi.org/10.1596/978-1-4648-1988-9
18. Zeng, M. (2018). Smart business: What Alibaba’s success reveals about the future of strategy. Harvard Business Review Press.
| Ngày nhận bài: 14/7/2026; Ngày hoàn thiện biên tập: 6/9/2026; Ngày duyệt đăng: 23/9/2026 |
Các tin khác

Chính sách quản lý về phát triển chính quyền số tại Hà Tĩnh: Thực trạng và giải pháp

Nhận thức môi trường, chuẩn mực chủ quan và sẵn sàng trả giá cao cho bao bì thân thiện môi trường tại Việt Nam: Kiểm định mô hình Lý thuyết TPB mở rộng

Xuất nhập khẩu Việt Nam sau 40 năm đổi mới

Các yếu tố ảnh hưởng đến hành vi chia sẻ tri thức của nhân viên trong bối cảnh chuyển đổi số: Trường hợp doanh nghiệp sản xuất tại Hà Nội

Mô hình nghiên cứu tác động của thương hiệu nhà tuyển dụng số đến ý định ứng tuyển của thế hệ Z tại Việt Nam

Các nhân tố ảnh hưởng đến khởi nghiệp xanh của sinh viên khối ngành kinh tế trên địa bàn TP. Hà Nội

Tuân thủ thuế của hộ kinh doanh trong bối cảnh số hóa quản lý thuế: Bằng chứng từ Đồng Nai

Xây dựng mô hình nghiên cứu các yếu tố tác động đến quản trị nguồn nhân lực và hiệu quả của doanh nghiệp nhỏ và vừa vùng Đông Nam Bộ

Tác động của áp lực khách hàng đến xuất khẩu đối với doanh nghiệp tại Việt Nam


