


Tuân thủ thuế của hộ kinh doanh trong bối cảnh số hóa quản lý thuế: Bằng chứng từ Đồng Nai
Nguyễn Thị Thu Hoài
Trường Đại học Công nghệ Đồng Nai
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích các yếu tố ảnh hưởng đến việc tuân thủ thuế của hộ kinh doanh tại Đồng Nai trong bối cảnh triển khai hóa đơn điện tử. Dữ liệu được thu thập bằng bảng hỏi và phân tích bằng SPSS thông qua kiểm định độ tin cậy, phân tích nhân tố khám phá, tương quan Pearson và hồi quy tuyến tính bội. Kết quả cho thấy 6 yếu tố đều có ảnh hưởng đến tuân thủ thuế, trong đó, kiểm tra và chế tài có tác động tích cực mạnh nhất, tiếp theo là công bằng, niềm tin và hỗ trợ. Ngược lại, chi phí và mức độ phức tạp có tác động tiêu cực. Kết quả nghiên cứu cung cấp cơ sở để đề xuất các giải pháp hỗ trợ, đơn giản hóa thủ tục, củng cố niềm tin và nâng cao hiệu quả quản lý thuế đối với hộ kinh doanh tại Đồng Nai.
Từ khóa: Hộ kinh doanh, tuân thủ thuế, hóa đơn điện tử, quản lý thuế số, Đồng Nai
Abstract
This study analyzes the factors influencing tax compliance among household businesses in Dong Nai in the context of the implementation of electronic invoicing. Data were collected through questionnaires and analyzed using SPSS, including reliability testing, exploratory factor analysis, Pearson correlation, and multiple linear regression. The results show that all six factors have significant effects on tax compliance, with inspection and sanctions having the strongest positive effect, followed by fairness, trust, and support. In contrast, costs and complexity have negative effects. The findings provide a basis for proposing solutions to enhance support, simplify procedures, strengthen trust, and improve the effectiveness of tax administration for household businesses in Dong Nai.
Keywords: Household businesses, tax compliance, electronic invoices, digital tax administration, Dong Nai
GIỚI THIỆU
Hộ kinh doanh (HKD) tạo việc làm và cung ứng nhiều hàng hóa, dịch vụ, nhưng quy mô nhỏ, thiếu nhân sự kế toán và mức độ số hóa không đồng đều, vì thế làm tăng sai sót hoặc che giấu doanh thu. Việc tuân thủ thuế cũng chịu tác động bởi kiến thức, chi phí, cảm nhận về công bằng, chuẩn mực xã hội và năng lực kiểm tra (Kamleitner và cộng sự, 2012).
Hóa đơn điện tử tạo dữ liệu giao dịch có cấu trúc, hỗ trợ đối chiếu và giảm bất cân xứng thông tin. Bằng chứng tại Peru cho thấy công nghệ này cải thiện doanh thu và nghĩa vụ thuế kê khai (Bellon và cộng sự, 2022). Tuy nhiên, hiệu quả còn phụ thuộc vào chất lượng hệ thống, năng lực người dùng và quy trình quản lý (Hesami và cộng sự, 2024).
Tại Việt Nam, Nghị định số 70/2025/NĐ-CP mở rộng hóa đơn điện tử từ máy tính tiền, trong khi Nghị quyết số 198/2025/QH15 quy định chấm dứt thuế khoán từ ngày 1/1/2026 (Chính phủ, 2025; Quốc hội, 2025). Với trên 105.000 HKD, Đồng Nai cần tăng cường hỗ trợ và quản lý rủi ro (UBND tỉnh Đồng Nai, 2025).
Nghiên cứu trong nước chủ yếu xem xét doanh nghiệp (Do và cộng sự, 2022), trong khi bằng chứng thực nghiệm về HKD tại Đồng Nai còn hạn chế. Vì vậy, nghiên cứu này phân tích tác động của kiến thức thuế và năng lực số, công nghệ, chi phí và mức độ phức tạp, công bằng và niềm tin, chuẩn mực và đạo đức thuế, kiểm tra và chế tài đến tuân thủ thuế của HKD tại Đồng Nai. Kết quả nghiên cứu cung cấp bằng chứng thực nghiệm và cơ sở để đề xuất các hàm ý quản lý phù hợp trong bối cảnh triển khai hóa đơn điện tử.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Tuân thủ thuế là việc đăng ký, lập hóa đơn, kê khai và nộp thuế đầy đủ, đúng hạn. Tuân thủ tự nguyện hình thành từ niềm tin, còn tuân thủ bắt buộc dựa trên việc kiểm tra và chế tài (Kirchler và cộng sự, 2008). Với HKD, quyết định tuân thủ thuế gắn trực tiếp với chủ hộ; mức độ phức tạp của sổ sách, chi phí tư vấn, quy mô, ngành và mức sẵn sàng số cũng dẫn đến các phản ứng khác nhau (Kamleitner và cộng sự, 2012).
Mô hình răn đe kinh tế xem khai báo thu nhập là lựa chọn giữa lợi ích của việc không tuân thủ và rủi ro bị phát hiện và xử phạt (Allingham và Sandmo, 1972). Khung “sườn dốc trơn” bổ sung quyền lực của cơ quan thuế và niềm tin của người nộp thuế: quyền lực tạo tuân thủ bắt buộc, còn niềm tin thúc đẩy tuân thủ tự nguyện (Kirchler và cộng sự, 2008).
Mô hình chấp nhận công nghệ nhấn mạnh tính hữu ích và tính dễ sử dụng (Davis, 1989). Tại Việt Nam, thái độ đối với thuế điện tử ảnh hưởng đến việc chấp nhận hệ thống và tuân thủ (Do và cộng sự, 2022).
Bằng chứng thực nghiệm liên quan
Bằng chứng quốc tế ủng hộ số hóa nhưng cho thấy tác động không đồng đều. Tại Peru, hóa đơn điện tử làm tăng hơn 5% doanh thu và nghĩa vụ thuế được báo cáo (Bellon và cộng sự, 2022). Tuy nhiên, lợi ích chỉ bền vững khi quy trình đơn giản, hệ thống ổn định và hỗ trợ phù hợp (Hesami và cộng sự, 2024).
Tại Việt Nam, việc chấp nhận hệ thống thuế điện tử có quan hệ tích cực với tuân thủ của doanh nghiệp (Do và cộng sự, 2022). Tổng quan về chuyển đổi số trong quản lý thuế cũng nhấn mạnh vai trò của thiết kế hệ thống và chất lượng hỗ trợ (Hesami và cộng sự, 2024). Tuy nhiên, cần thận trọng khi áp dụng các kết quả này cho HKD do khác biệt về quản trị và kế toán.
Sáu nhóm yếu tố ảnh hưởng đến tuân thủ thuế
Bảng 1: Tổng hợp các nhóm yếu tố và cơ chế ảnh hưởng
| Nhóm yếu tố | Biểu hiện | Cơ chế chính | Nguồn tiêu biểu |
|---|---|---|---|
| Kiến thức thuế và năng lực số (KTNS) | Hiểu nghĩa vụ; kỹ năng thao tác | Giảm sai sót, tăng khả năng tự khai. | Kamleitner và cộng sự (2012); Do và cộng sự (2022) |
| Đặc tính công nghệ (CN) | Hữu ích, dễ dùng, ổn định | Thúc đẩy sử dụng hệ thống liên tục. | Davis (1989); Do và cộng sự (2022) |
| Chi phí và mức độ phức tạp (CPPT) | Thời gian, thiết bị, thủ tục | Gánh nặng cao làm tăng lỗi hoặc né tránh. | Kamleitner và cộng sự (2012); Hesami và cộng sự (2024) |
| Công bằng, niềm tin và hỗ trợ (CBNT) | Nhất quán, hỗ trợ, bảo vệ dữ liệu | Tăng tính chính đáng và tự nguyện tuân thủ. | Kirchler và cộng sự (2008) |
| Chuẩn mực và đạo đức thuế (CMDT) | Ảnh hưởng cộng đồng; động cơ nội tại | Định hình thái độ và ý định tuân thủ. | Kamleitner và cộng sự (2012); Kirchler và cộng sự (2008) |
| Kiểm tra và chế tài (KTCT) | Phát hiện, xử lý nhất quán | Tăng chi phí kỳ vọng của vi phạm. | Allingham và Sandmo (1972) |
Nguồn: Tác giả tổng hợp
Giả thuyết nghiên cứu
Trên cơ sở lý thuyết, nghiên cứu đề xuất các giả thuyết nghiên cứu như sau:
H1: Kiến thức thuế và năng lực số tác động cùng chiều đến việc Tuân thủ thuế.
H2: Đặc tính công nghệ tác động cùng chiều đến việc Tuân thủ thuế.
H3: Chi phí tuân thủ và mức độ phức tạp tác động ngược chiều đến việc Tuân thủ thuế.
H4: Công bằng, niềm tin và chất lượng hỗ trợ tác động cùng chiều đến việc Tuân thủ thuế.
H5: Chuẩn mực xã hội và đạo đức thuế tác động cùng chiều đến việc Tuân thủ thuế.
H6: Khả năng kiểm tra, phát hiện và chế tài tác động cùng chiều đến việc Tuân thủ thuế.
Mô hình nghiên cứu
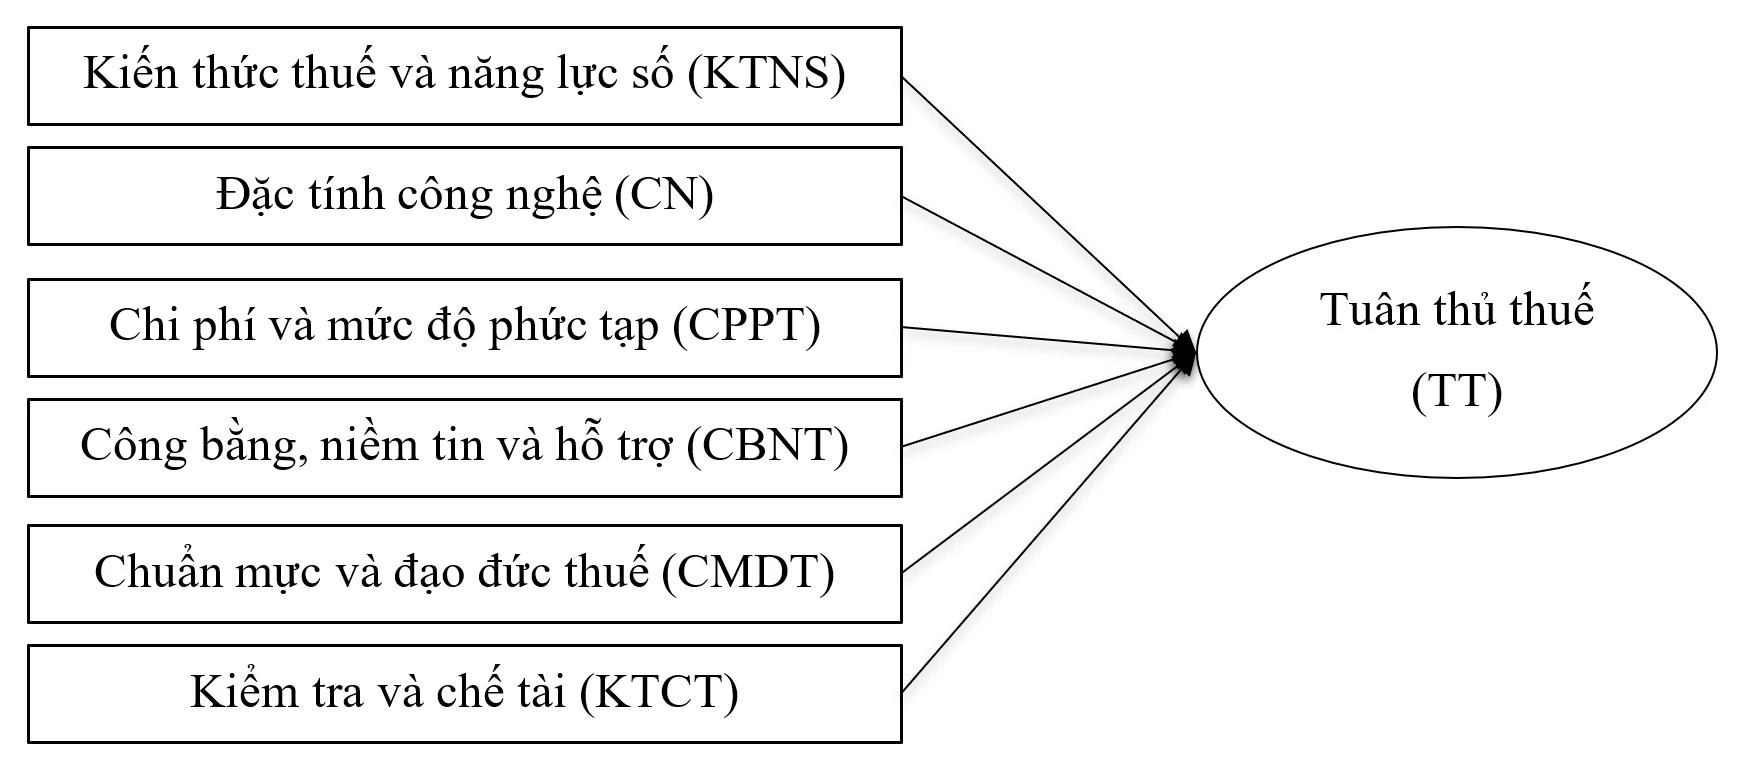
Kết hợp với bằng chứng về HKD nhỏ (Kamleitner và cộng sự, 2012), nghiên cứu tích hợp năng lực, công nghệ, chi phí, niềm tin, chuẩn mực và thực thi vào mô hình nghiên cứu như Hình 1.
Hình 1: Mô hình nghiên cứu
 |
Nguồn: Tác giả tổng hợp
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp định lượng, thu thập dữ liệu bằng bảng hỏi từ các hộ kinh doanh tại Đồng Nai trong giai đoạn từ tháng 5/2026 đến tháng 8/2026. Thang đo Likert 5 mức được sử dụng để đo lường 6 yếu tố gồm: Kiến thức thuế và năng lực số; Đặc tính công nghệ; Chi phí và mức độ phức tạp; Công bằng, niềm tin và hỗ trợ; Chuẩn mực và đạo đức thuế; Kiểm tra và chế tài. Biến phụ thuộc là tuân thủ thuế. Dữ liệu gồm 350 quan sát được xử lý bằng SPSS thông qua kiểm định Cronbach’s Alpha, phân tích nhân tố khám phá (EFA), tương quan Pearson và hồi quy tuyến tính bội. Các giả thuyết được kiểm định ở mức ý nghĩa 5% nhằm xác định chiều hướng và mức độ tác động của từng yếu tố đến tuân thủ thuế của hộ kinh doanh.
KẾT QUẢ NGHIÊN CỨU
Bối cảnh nghiên cứu tại Đồng Nai
Cuối năm 2025, Đồng Nai đã chuẩn hóa dữ liệu và phổ biến ứng dụng thuế điện tử, nhưng mức độ tiếp cận công nghệ chưa đồng nghĩa với tuân thủ thường xuyên. Với trên 105.000 HKD, hỗ trợ đồng loạt dễ quá tải, trong khi chỉ dựa vào chế tài có thể làm gia tăng hành vi né tránh. Vì vậy, yêu cầu thực tiễn của địa phương là phân tầng HKD theo quy mô, ngành, mức độ số hóa và rủi ro để lựa chọn hình thức hỗ trợ, giám sát phù hợp (Bảng 2).
Bảng 2: Một số chỉ báo về hộ kinh doanh và chuyển đổi số thuế tại Đồng Nai
| Chỉ báo | Tình trạng | Hàm ý quản lý |
|---|---|---|
| Hộ đang hoạt động | Trên 105.000 | Phân tầng theo quy mô, ngành và rủi ro. |
| Hộ doanh thu 100-500 triệu đồng/năm | Trên 44.600 | Ưu tiên giảm chi phí kế toán và công nghệ. |
| Cơ sở dữ liệu hộ | Đã cập nhật 100% | Tăng liên thông và kiểm soát chất lượng dữ liệu. |
| Cam kết dùng hóa đơn từ máy tính tiền | Khoảng 90% | Theo dõi mức sử dụng đúng và liên tục. |
| Cài đặt eTax Mobile | Khoảng 96% | Chuyển trọng tâm sang kỹ năng thao tác. |
Nguồn: Tổng hợp từ UBND tỉnh Đồng Nai (2025)
Tuân thủ thực chất thể hiện ở việc lập hóa đơn đúng thời điểm, ghi nhận đầy đủ doanh thu, kê khai chính xác và nộp đúng hạn. Tại Đồng Nai, mặc dù cơ sở dữ liệu HKD đã được cập nhật và tỷ lệ cài đặt và cam kết sử dụng các công cụ thuế điện tử ở mức cao, các khó khăn về ngưỡng áp dụng, kỹ năng kế toán, chi phí thiết bị và liên thông phần mềm vẫn tồn tại (UBND tỉnh Đồng Nai, 2025). Vì vậy, đánh giá kết quả chuyển đổi số cần chuyển từ việc số tài khoản được kích hoạt sang mức độ sử dụng đúng, liên tục và chất lượng kê khai.
Kiểm định độ tin cậy thang đo
Kết quả kiểm định độ tin cậy thang đo (Bảng 3) cho thấy, các thang đo đều đạt độ tin cậy, với Cronbach’s Alpha dao động từ 0,858 đến 0,897, đều lớn hơn 0,7. Vì vậy, toàn bộ biến quan sát được giữ lại để tiếp tục phân tích EFA.
Bảng 3: Kết quả kiểm định độ tin cậy thang đo
| Thang đo | Số biến | Cronbach’s Alpha |
|---|---|---|
| KTNS | 4 | 0,858 |
| CN | 4 | 0,869 |
| CPPT | 4 | 0,868 |
| CBNT | 4 | 0,870 |
| CMDT | 4 | 0,859 |
| KTCT | 4 | 0,864 |
| TT | 5 | 0,897 |
Nguồn: Xuất từ SPSS
Phân tích nhân tố khám phá (EFA)
Kết quả EFA cho thấy KMO = 0,884 và kiểm định Bartlett có ý nghĩa thống kê (χ² = 5.353,991; p < 0,001), xác nhận dữ liệu phù hợp với phân tích nhân tố. Bảy nhân tố có eigenvalue > 1 được trích, với tổng phương sai giải thích đạt 71,785%. Hệ số tải nhân tố dao động từ 0,725 đến 0,847, cho thấy các biến quan sát hội tụ tốt vào các nhân tố được trích.
Phân tích tương quan
Kết quả Pearson cho thấy, Tuân thủ thuế có tương quan thuận với Kiến thức thuế và năng lực số (r = 0,372), Đặc tính công nghệ (r = 0,407), Công bằng và niềm tin (r = 0,401), Chuẩn mực và đạo đức thuế (r = 0,366) và Kiểm tra, chế tài (r = 0,407). Trong khi đó, tương quan đơn giữa Chi phí và mức độ phức tạp với Tuân thủ thuế khá thấp (r = 0,048). Các hệ số tương quan giữa các biến độc lập đều ở mức thấp, cho thấy chưa có dấu hiệu tương quan quá cao giữa các yếu tố.
Phân tích hồi quy tuyến tính bội
Mô hình hồi quy có R² hiệu chỉnh = 0,409, cho thấy 6 yếu tố giải thích 40,9% biến thiên của Tuân thủ thuế. Kiểm định ANOVA xác nhận mô hình có ý nghĩa thống kê (F = 41,300; p < 0,001). VIF dao động từ 1,055 đến 1,181 (Bảng 4), cho thấy không có hiện tượng đa cộng tuyến. Kết quả cho thấy, Kiểm tra và chế tài có tác động tích cực mạnh nhất (β = 0,254; p < 0,001), tiếp theo là Công bằng, niềm tin và hỗ trợ (β = 0,238), Kiến thức thuế và năng lực số (β = 0,215), Đặc tính công nghệ (β = 0,203) và Chuẩn mực, đạo đức thuế (β = 0,172), đều có ý nghĩa ở mức p < 0,001. Chi phí và mức độ phức tạp tác động ngược chiều (β = −0,095; p = 0,025). Như vậy, cả 6 giả thuyết từ H1 đến H6 đều được chấp nhận.
Bảng 4: Kết quả phân tích hồi quy tuyến tính bội
| Yếu tố | Beta chuẩn hóa | t | Sig. | VIF |
|---|---|---|---|---|
| KTNS | 0,215 | 4,869 | < 0,001 | 1,148 |
| CN | 0,203 | 4,541 | < 0,001 | 1,181 |
| CPPT | -0,095 | -2,249 | 0,025 | 1,055 |
| CBNT | 0,238 | 5,377 | < 0,001 | 1,158 |
| CMDT | 0,172 | 3,851 | < 0,001 | 1,175 |
| KTCT | 0,254 | 5,864 | < 0,001 | 1,105 |
Nguồn: Xuất từ SPSS
Kết quả cho thấy, Kiểm tra và chế tài có tác động thuận chiều mạnh nhất đến Tuân thủ thuế (β = 0,254; p < 0,001), tiếp theo là Công bằng, niềm tin và hỗ trợ (β = 0,238; p < 0,001), Kiến thức thuế và năng lực số (β = 0,215; p < 0,001), Đặc tính công nghệ (β = 0,203; p < 0,001) và Chuẩn mực, đạo đức thuế (β = 0,172; p < 0,001). Ngược lại, Chi phí và mức độ phức tạp có tác động ngược chiều (β = −0,095; p = 0,025). Như vậy, cả 6 yếu tố đều có ý nghĩa thống kê trong mô hình hồi quy.
Thảo luận
Kết quả cho thấy, Tuân thủ thuế của HKD chịu ảnh hưởng đồng thời bởi năng lực người nộp thuế, công nghệ, niềm tin, chuẩn mực xã hội và cơ chế thực thi. Tác động tích cực của kiến thức thuế, công nghệ, niềm tin và chuẩn mực phù hợp với Kamleitner và cộng sự (2012), Kirchler và cộng sự (2008) và Do và cộng sự (2022). Đáng chú ý, kiểm tra và chế tài có tác động mạnh nhất, cho thấy khả năng phát hiện và thực thi vẫn giữ vai trò quan trọng trong bối cảnh mở rộng hóa đơn điện tử tại Đồng Nai. Tuy nhiên, tác động đáng kể của công bằng, niềm tin và hỗ trợ cho thấy thực thi cần đi cùng hỗ trợ và củng cố niềm tin. Ngược lại, tác động âm của chi phí và mức độ phức tạp hàm ý rằng giảm gánh nặng thủ tục và công nghệ có thể góp phần cải thiện tuân thủ.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết luận
Kết quả nghiên cứu cho thấy, cả 6 yếu tố đều có ảnh hưởng có ý nghĩa thống kê đến Tuân thủ thuế của HKD tại Đồng Nai, qua đó, các giả thuyết từ H1 đến H6 đều được chấp nhận. Kiểm tra và chế tài có tác động tích cực mạnh nhất, tiếp theo là Công bằng, niềm tin và hỗ trợ; trong khi Chi phí và mức độ phức tạp tác động tiêu cực. Mô hình giải thích 40,9% biến thiên của Tuân thủ thuế. Kết quả cho thấy nâng cao tuân thủ cần kết hợp hỗ trợ, đơn giản hóa thủ tục, củng cố niềm tin và quản lý rủi ro dựa trên dữ liệu.
Hàm ý chính sách
Trên cơ sở các kết quả nghiên cứu và thực tiễn tuân thủ thuế của HKD tại Đồng Nai, nghiên cứu đề xuất một số khuyến nghị chính sách theo hướng phân tầng quản lý, tăng cường hỗ trợ, đơn giản hóa thủ tục, củng cố niềm tin và nâng cao hiệu quả quản lý dựa trên rủi ro (Bảng 5).
Bảng 5: Định hướng giải pháp nâng cao tuân thủ thuế của hộ kinh doanh
| Trụ cột | Triển khai trọng tâm | Chỉ số gợi ý |
|---|---|---|
| Phân tầng | Hồ sơ theo quy mô, ngành, số hóa và lịch sử tuân thủ. | Khai/nộp đúng hạn; lỗi theo nhóm. |
| Hỗ trợ năng lực | Hướng dẫn theo tình huống, điểm hỗ trợ và xử lý lỗi. | Thời gian xử lý; lỗi lặp lại. |
| Đơn giản hóa | Liên thông bán hàng đơn - kê khai; điền sẵn và cảnh báo. | Thời gian tuân thủ; dữ liệu đồng bộ. |
| Niềm tin | Hướng dẫn thống nhất, bảo vệ dữ liệu, ghi nhận sự cố. | Hài lòng; khiếu nại; tự nguyện tuân thủ. |
| Quản lý rủi ro | Đối chiếu dữ liệu, cảnh báo sớm, kiểm tra có trọng tâm. | Chênh lệch sau cảnh báo; hiệu quả kiểm tra. |
| Hợp tác | Phối hợp với thuế, ngân hàng, phần mềm, hiệp hội và trường học. | Độ phủ hỗ trợ; chi phí của hộ. |
Nguồn: Tác giả đề xuất
Cơ quan Thuế cần phân tầng hộ theo quy mô, ngành, mức độ số hóa và lịch sử tuân thủ, ưu tiên hộ mới chuyển sang kê khai và nhóm gặp rủi ro kỹ thuật. Hướng dẫn nên ngắn, theo tình huống và có điểm hỗ trợ lưu động. Dữ liệu hóa đơn cần liên thông với bán hàng và kê khai để tự động điền, cảnh báo trước hạn và giảm số bước.
Quản lý rủi ro cần đối chiếu dữ liệu nhưng tránh giải trình tràn lan. Cảnh báo phải hiệu chỉnh theo ngành, mùa vụ và ưu tiên nhắc nhở; kiểm tra tập trung vào dấu hiệu rõ ràng. Hộ tuân thủ tốt nên được hưởng thủ tục đơn giản, ít kiểm tra. Hướng dẫn và bảo vệ dữ liệu phải minh bạch, phù hợp với định hướng lấy người nộp thuế làm trung tâm (Chính phủ, 2025; Quốc hội, 2025).
Cần phối hợp với cơ quan Thuế, ngân hàng, nhà cung cấp phần mềm, hiệp hội và cơ sở đào tạo để cung cấp giải pháp chi phí thấp. Hiệu quả của chính sách nên đo bằng tỷ lệ lập hóa đơn, kê khai và nộp đúng hạn, lỗi lặp lại, thời gian tuân thủ và mức chênh lệch giảm sau cảnh báo, thay vì chỉ bằng số lượt cài đặt ứng dụng.
Hạn chế của nghiên cứu
Nghiên cứu còn một số hạn chế do phạm vi khảo sát tập trung tại Đồng Nai và dữ liệu được thu thập theo phương pháp cắt ngang. Các nghiên cứu tiếp theo có thể mở rộng địa bàn, tăng quy mô mẫu và kết hợp dữ liệu khảo sát với dữ liệu quản lý thuế thực tế nhằm nâng cao khả năng khái quát và kiểm chứng kết quả.
Tài liệu tham khảo:
1. Allingham, M. G., & Sandmo, A. (1972). Income tax evasion: A theoretical analysis. Journal of Public Economics, 1(3-4), 323-338.
2. Bellon, M., Dabla-Norris, E., Khalid, S., & Lima, F. (2022). Digitalization to improve tax compliance: Evidence from VAT e-invoicing in Peru. Journal of Public Economics, 210, 104661.
3. Chính phủ (2025). Nghị định số 70/2025/NĐ-CP ngày 20/3/2025 sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP.
4. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340.
5. Do, H. T. H., Mac, Y. T. H., Tran, H. T. V., & Nguyen, T. T. L. (2022). The impact of attitude towards an e-tax system on tax compliance of Vietnamese enterprises: Adoption of an e-tax system as a mediator. Journal of Entrepreneurship, Management and Innovation, 18(1), 35-64.
6. Hesami, S., Jenkins, H., & Jenkins, G. P. (2024). Digital transformation of tax administration and compliance: A systematic literature review on e-invoicing and prefilled returns. Digital Government: Research and Practice, 5(3), Article 18.
7. Kamleitner, B., Korunka, C., & Kirchler, E. (2012). Tax compliance of small business owners: A review. International Journal of Entrepreneurial Behaviour & Research, 18(3), 330-351.
8. Kirchler, E., Hoelzl, E., & Wahl, I. (2008). Enforced versus voluntary tax compliance: The “slippery slope” framework. Journal of Economic Psychology, 29(2), 210-225.
9. Quốc hội (2025). Nghị quyết số 198/2025/QH15 ngày 17/5/2025 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.
10. UBND tỉnh Đồng Nai (2025). Phấn đấu đến ngày 20-12-2025, 100% hộ kinh doanh có doanh thu từ 100-500 triệu đồng/năm đủ điều kiện khai thuế. https://dongnai.gov.vn/vi/news/tin-hoat-dong-linh-vuc-nganh/phan-dau-den-ngay-20-12-2025-100-ho-kinh-doanh-co-doanh-thu-tu-100-500-trieu-dong-nam-du-dieu-kien-khai-thue-58023.html
| Ngày nhận bài: 7/8/2026; Ngày hoàn thiện biên tập: 5/9/2026; Ngày duyệt đăng: 19/9/2026 |
Các tin khác

Chính sách quản lý về phát triển chính quyền số tại Hà Tĩnh: Thực trạng và giải pháp

Nhận thức môi trường, chuẩn mực chủ quan và sẵn sàng trả giá cao cho bao bì thân thiện môi trường tại Việt Nam: Kiểm định mô hình Lý thuyết TPB mở rộng

Phát triển logistics thương mại điện tử xuyên biên giới tại Việt Nam

Xuất nhập khẩu Việt Nam sau 40 năm đổi mới

Các yếu tố ảnh hưởng đến hành vi chia sẻ tri thức của nhân viên trong bối cảnh chuyển đổi số: Trường hợp doanh nghiệp sản xuất tại Hà Nội

Mô hình nghiên cứu tác động của thương hiệu nhà tuyển dụng số đến ý định ứng tuyển của thế hệ Z tại Việt Nam

Các nhân tố ảnh hưởng đến khởi nghiệp xanh của sinh viên khối ngành kinh tế trên địa bàn TP. Hà Nội

Xây dựng mô hình nghiên cứu các yếu tố tác động đến quản trị nguồn nhân lực và hiệu quả của doanh nghiệp nhỏ và vừa vùng Đông Nam Bộ

Tác động của áp lực khách hàng đến xuất khẩu đối với doanh nghiệp tại Việt Nam


