


Các yếu tố ảnh hưởng đến hành vi chia sẻ tri thức của nhân viên trong bối cảnh chuyển đổi số: Trường hợp doanh nghiệp sản xuất tại Hà Nội
ThS. Hoàng Đức Chiến
Đại học Công nghiệp Hà Nội
TS. Trần Thị Hoa (Tác giả liên hệ)
Đại học Công nghiệp Hà Nội; Email: [email protected]
Tóm tắt
Nghiên cứu nhằm khám phá các yếu tố ảnh hưởng đến hành vi chia sẻ tri thức của nhân viên tại các doanh nghiệp sản xuất ở Hà Nội, trong bối cảnh chuyển đổi số đang diễn ra ngày càng mạnh mẽ. Nghiên cứu sử dụng phần mềm SPSS 26 với dữ liệu khảo sát từ 120 người tham gia tại 15 doanh nghiệp sản xuất ở Hà Nội để kiểm tra tác động của Công nghệ thông tin, Truyền đạt, Lãnh đạo, Cấu trúc của tổ chức và Niềm tin đến hành vi chia sẻ tri thức của nhân viên. Kết quả cho thấy, nhân tố Công nghệ thông tin có tác động mạnh nhất đến chia sẻ tri thức. Đồng thời, Lãnh đạo, cấu trúc tổ chức và niềm tin có ảnh hưởng đến việc chia sẻ tri thức của nhân viên. Nghiên cứu được kỳ vọng giúp các doanh nghiệp có thể tối ưu hóa quá trình chia sẻ tri thức và nâng cao hiệu quả hoạt động trong môi trường cạnh tranh hiện đại.
Từ khóa: Chia sẻ tri thức, công nghệ thông tin, cấu trúc tổ chức, lãnh đạo, niềm tin, chuyển đổi số, doanh nghiệp sản xuất
Abstract
This study aims to explore the factors influencing employees’ knowledge-sharing behavior in manufacturing enterprises in Hanoi, in the context of increasingly intensive digital transformation. Using SPSS 26, the study analyzes survey data collected from 120 respondents across 15 manufacturing enterprises in Hanoi to examine the effects of Information Technology, Communication, Leadership, Organizational Structure, and Trust on employees’ knowledge-sharing behavior. The findings indicate that Information Technology has the strongest effect on knowledge sharing. Leadership, Organizational Structure, and Trust also have significant effects on employees’ knowledge-sharing behavior. The study is expected to provide practical implications for enterprises seeking to optimize knowledge-sharing processes and improve organizational performance in today’s competitive business environment.
Keywords: Knowledge sharing, information technology, organizational structure, leadership, trust, digital transformation, manufacturing enterprises
ĐẶT VẤN ĐỀ
Trong bối cảnh chuyển đổi số đang diễn ra mạnh mẽ tại các doanh nghiệp, việc chia sẻ tri thức giữa các nhân viên đã trở thành một yếu tố quan trọng góp phần nâng cao hiệu quả hoạt động và tạo ra lợi thế cạnh tranh bền vững. Tuy nhiên, hành vi chia sẻ tri thức trong doanh nghiệp không phải là một quá trình tự động mà chịu ảnh hưởng của nhiều yếu tố khác nhau, từ các yếu tố cá nhân cho đến các yếu tố tổ chức và môi trường tác động bên ngoài. Đặc biệt, trong môi trường sản xuất, nơi các quy trình, công nghệ và công cụ sản xuất đang ngày càng hiện đại hóa và tích hợp các hệ thống số hóa, hành vi chia sẻ tri thức giữa các nhân viên càng trở nên phức tạp và đa chiều.
Tại Hà Nội, với sự phát triển nhanh chóng của ngành công nghiệp sản xuất và sự thúc đẩy chuyển đổi số, các doanh nghiệp sản xuất đối mặt với thách thức trong việc khuyến khích và duy trì hành vi chia sẻ tri thức giữa các nhân viên. Điều này không chỉ ảnh hưởng đến hiệu suất công việc mà còn tác động trực tiếp đến khả năng đổi mới sáng tạo, giải quyết vấn đề và cải tiến quy trình trong sản xuất. Tuy nhiên, mặc dù có sự quan tâm lớn đối với vấn đề này, việc nghiên cứu các yếu tố ảnh hưởng đến hành vi chia sẻ tri thức trong bối cảnh chuyển đổi số tại các doanh nghiệp sản xuất tại Hà Nội vẫn còn khá hạn chế.
Do đó, nghiên cứu này góp phần làm rõ những yếu tố ảnh hưởng đến hành vi chia sẻ tri thức, đồng thời cung cấp những đề xuất thực tiễn giúp các doanh nghiệp sản xuất tại Hà Nội cải thiện quá trình chuyển đổi số, nâng cao khả năng cạnh tranh và thúc đẩy đổi mới sáng tạo trong sản xuất.
TỔNG QUAN NGHIÊN CỨU VÀ MÔ HÌNH NGHIÊN CỨU
Tổng quan nghiên cứu
Các nghiên cứu về hành vi chia sẻ tri thức đã được tiếp cận từ nhiều góc độ, với sự tập trung vào các yếu tố cá nhân, quan hệ, tổ chức và công nghệ. Trong đó, Linn (2007) thực hiện nghiên cứu thực nghiệm tại 50 tổ chức lớn ở Đài Loan nhằm xác định các nhân tố ảnh hưởng đến hành vi chia sẻ tri thức giữa nhân viên. Mô hình nghiên cứu đề xuất năm yếu tố, gồm Thích giúp đỡ người khác, Tự hiệu quả kiến thức, Hỗ trợ từ lãnh đạo, Phần thưởng của tổ chức và Công nghệ thông tin. Kết quả nghiên cứu cho thấy hành vi chia sẻ tri thức chịu tác động đồng thời của các yếu tố thuộc cả cá nhân, tổ chức và công nghệ.
Tiếp cận theo hướng kết hợp các yếu tố thuộc môi trường tổ chức, Ismail Al-Alawi và cộng sự (2007) nghiên cứu hành vi chia sẻ tri thức tại các tổ chức công và tư ở Bahrain. Nghiên cứu xem xét năm yếu tố gồm Sự tin cậy, Truyền đạt, Hệ thống công nghệ thông tin, Sự khen thưởng và công nhận, và Cấu trúc tổ chức. Kết quả cho thấy cả năm yếu tố đều có tác động tích cực đến hành vi chia sẻ tri thức của người lao động, qua đó nhấn mạnh vai trò của niềm tin, giao tiếp, cơ chế tổ chức và nền tảng công nghệ trong thúc đẩy quá trình chia sẻ tri thức.
Ở một bối cảnh khác, Zahidul và cộng sự (2011) tập trung phân tích mối quan hệ giữa chia sẻ tri thức và văn hóa tổ chức tại các tổ chức dịch vụ ở Bangladesh. Mô hình nghiên cứu bao gồm Sự tin cậy, Truyền đạt giữa các nhân viên, Hỗ trợ từ lãnh đạo và Hệ thống khen thưởng. Kết quả cho thấy Hệ thống khen thưởng không có tác động đáng kể đến chia sẻ tri thức, trong khi Sự tin cậy, Truyền đạt và Hỗ trợ từ lãnh đạo được xác định là những yếu tố quan trọng thúc đẩy quá trình này. Kết quả trên cho thấy tác động của các yếu tố đến chia sẻ tri thức có thể khác nhau tùy thuộc vào bối cảnh tổ chức và lĩnh vực hoạt động.
Tiếp tục mở rộng các yếu tố được xem xét, Kathiravelu và cộng sự (2014) đề xuất mô hình gồm sáu yếu tố ảnh hưởng đến chia sẻ tri thức tại các tổ chức dịch vụ công, chủ yếu trong lĩnh vực dịch vụ dân sự ở Malaysia, gồm Sự tin cậy, Truyền đạt, Lãnh đạo, Cấu trúc tổ chức, Hệ thống khen thưởng và Hệ thống công nghệ thông tin. Kết quả nghiên cứu nhấn mạnh vai trò của các yếu tố thuộc môi trường tổ chức, trong đó văn hóa tổ chức được ghi nhận là có ảnh hưởng mạnh đến hành vi chia sẻ tri thức của nhân viên.
Giả thuyết nghiên cứu và mô hình đề xuất
Trên cơ sở kế thừa các nghiên cứu của Al-Alawi và cộng sự (2007), Islam và cộng sự (2011), Seba và cộng sự (2012), Kathiravelu và cộng sự (2014), đồng thời tham khảo ý kiến của các chuyên gia, tác giả đề xuất mô hình nghiên cứu các yếu tố ảnh hưởng đến chia sẻ tri thức của nhân viên tại các doanh nghiệp sản xuất trên địa bàn Hà Nội, bao gồm: Niềm tin, Truyền đạt, Lãnh đạo, Cấu trúc tổ chức và Công nghệ thông tin. Mô hình nghiên cứu được trình bày tại Hình.
Hình: Mô hình nghiên cứu
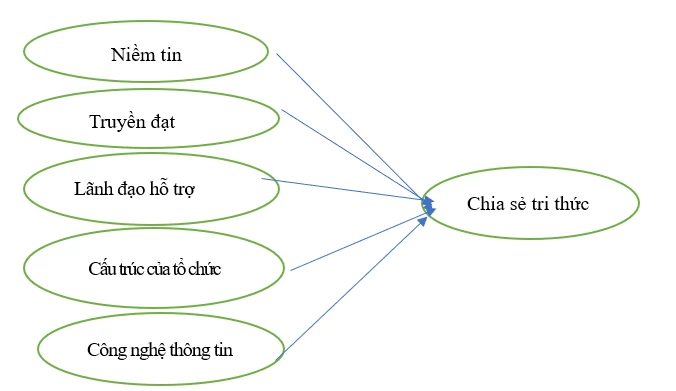 |
Nguồn: Nhóm tác giả đề xuất
Sự tin cậy, hay niềm tin, là khái niệm liên quan đến tình cảm, lòng tin và được hình thành bởi cảm nhận của một người đối với cá nhân hay tổ chức xuất phát từ khả năng chuyên môn, sự uy tín và tính chủ ý, sẵn lòng của các bên (Cheng và cộng sự, 2008). Khi đạt được sự tin cậy, người ta thường dễ dàng chia sẻ, cảm thông và truyền cho nhau tri thức để giúp nhau cùng phát triển và khi nó sự tin cậy trở thành động lực tích cực cho sự phát triển của tổ chức. Nghiên cứu của Al-Alawi và cộng sự (2007) cho thấy, sự tin cậy có quan hệ tích cực và có ý nghĩa với chia sẻ tri thức. Đồng thời, những nghiên cứu gần đây của Islam và cộng sự (2011), Seba và cộng sự (2012), Kathiravelu và cộng sự (2014) cũng đã ùng hộ những phát hiện nêu trên, thể hiện niềm tin có tác động tích cực đến chia sẻ tri thức trong tổ chức. Do, đó giả thuyết được đề xuất như sau:
H1: Niềm tin có ảnh hưởng tích cực đến Hành vi chia sẻ tri thức.
Truyền đạt giữa nhân viên hoặc giữa tổ chức với cá nhân là đề cập đến “sự tương tác của mọi người thông qua các cuộc đàm thoại, sử dụng ngôn ngữ cơ thể hoặc là một số hình thức khác trong giao tiếp”. Một số nghiên cứu trước như nghiên cứu của Cummings (1984), Anderson và Narus (2008) đến những nghiên cứu sau này của Al-Alawi (2007), Islam (2011) và Kathiravelu (2014) đã tiếp tục chứng minh rằng truyền đạt giữa các đồng nghiệp là một khía cạnh quan trọng và có tác động tích cực tới việc chia sẻ tri thức trong tổ chức. Một tổ chức mà khuyến khích thảo luận cởi mở giữa các cá nhân tức là truyền đạt tốt, sẽ có thể chia sẻ một cách dễ dàng những kiến thức, kinh nghiệm, Do đó, giả thuyết được đề xuất như sau:
H2: Truyền đạt có ảnh hưởng tích cực đến Hành vi chia sẻ tri thức.
Lãnh đạo có thể hiểu là người lãnh đạo cụ thể hay phong cách lãnh đạo, có vai trò tạo ra động lực cho nhân viên chia sẻ tri thức, đồng thời cung cấp một mạng lưới người lao động có tri thức, tạo điều kiện tốt nhất cho các cá nhân phối hợp, tương tác để tri thức được lan toả trong tổ chức (Kerr và Clegg, 2007). Các nghiên cứu của Al-Alawi (2007), Islam (2011) và Kathiravelu (2014) cũng đồng thuận với kết quả trước đó. Nhóm tác giả đưa ra giả thuyết:
H3: Lãnh đạo hỗ trợ có tác động tích cực đến Hành vi chia sẻ tri thức.
Theo Gorry (2008), tùy thuộc vào loại hình cấu trúc tổ chức mà có thể tạo điều kiện thúc đẩy hoặc là rào cản đối với chia sẻ tri thức. Cấu trúc tổ chức được thừa nhận có ảnh hưởng tới cơ hội giao tiếp giữa các cá nhân và giữa các tổ chức. Nghiên cứu của Al-Alawi và cộng sự (2007) cho thấy có mối quan hệ tích cực giữa các khía cạnh nhất định của cấu trúc tổ chức (chẳng hạn tăng cường ý kiến người lao động trong việc ra quyết định, các luồng thông tin được trao đổi dễ dàng, có thành lập các nhóm hay tổ công tác) tới chia sẻ tri thức. Những nghiên cứu gần đây của Seba và cộng sự (2012), Kathiravelu (2014) cũng chỉ ra rằng, cấu trúc bộ máy có tác động đến việc tri thức được chia sẻ. Vì vậy, nhóm tác giả đề xuất giả thuyết:
H4: Cấu trúc tổ chức có ảnh hưởng tích cực đến Hành vi chia sẻ tri thức.
Hệ thống công nghệ thông tin được coi là công cụ có lợi cho tri thức được chia sẻ. Mối quan hệ tích cực giữa công nghệ thông tin và chia sẻ tri thức đều nhận được sự đồng thuận của nhiều nghiên cứu, từ nghiên cứu của Choi, Lee và Yoo (2010), Cong và cộng sự (2007)… và tiếp tục được khẳng định bởi các nghiên cứu Al-Alawi (2007), Islam (2011) và Kathiravelu (2014). Đặc biệt, hiện nay trong điều kiện chuyển đổi số, công nghệ thông tin càng có vai trò quan trọng trong việc chia sẻ tri thức. Do đó, giả thuyết được đề xuất như sau:
H5: Công nghệ thông tin tác động tích cực đến Hành vi chia sẻ tri thức.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu kết hợp phương pháp định tính và định lượng nhằm xác định và kiểm định các yếu tố ảnh hưởng đến hành vi chia sẻ tri thức của nhân viên. Dữ liệu sơ cấp được thu thập thông qua khảo sát bằng bảng hỏi và xử lý bằng phần mềm SPSS phiên bản 26.
Mẫu nghiên cứu gồm 15 doanh nghiệp sản xuất đang hoạt động trên địa bàn Hà Nội. Tổng cộng 150 phiếu khảo sát được phát ra, thu về 130 phiếu, trong đó 120 phiếu hợp lệ được sử dụng để phân tích. Với 23 biến quan sát đo lường 5 nhân tố, theo tiêu chuẩn của Hair và cộng sự (1988), kích thước mẫu tối thiểu là 115 quan sát, tương ứng 5 lần số biến quan sát. Do đó, 120 quan sát hợp lệ đáp ứng yêu cầu về kích thước mẫu cho phân tích nhân tố và hồi quy đa biến.
Các biến quan sát được đo lường bằng thang đo Likert 5 mức độ, từ 1 “Hoàn toàn không đồng ý” đến 5 “Hoàn toàn đồng ý”. Thang đo được trình bày tại Bảng 1.
Bảng 1: Thang đo các nhân tố trong mô hình nghiên cứu
| Tên biến | Biến quan sát | Nguồn |
|---|---|---|
| Niềm tin | ||
| NT1 | Tôi biết các đồng nghiệp sẽ luôn giúp đỡ tôi tìm thông tin cần thiết để thực hiện nhiệm vụ | Seba và cộng sự (2012) |
| NT2 | Tôi tin tưởng đồng nghiệp sẽ luôn hỗ trợ tôi khi gặp hoàn cảnh khó khăn | |
| NT3 | Tôi luôn tin các đồng nghiệp sẽ chia sẻ tri thức của họ nhằm giúp tôi nâng cao kết quả công việc | |
| NT4 | Tôi luôn thấy thân thiện và gần gũi khi nói chuyện và trao đổi kiến thức của mình với đồng nghiệp |
|
| Truyền đạt | ||
| TĐ1 | Các đồng nghiệp tại nơi tôi làm việc thường xuyên thảo luận trực tiếp với nhau | Al-Alawi và cộng sự (2007) |
| TĐ2 | Thảo luận và hợp tác làm việc nhóm giúp tăng cường khả năng truyền đạt giữa các đồng nghiệp | |
| TĐ3 | Tại nơi tôi làm việc, ngôn ngữ vùng miền không ảnh hưởng đến việc truyền đạt giữa các nhân viên | |
| Lãnh đạo |
| |
| LĐ1 | Người quản lý của tôi luôn sẵn sàng chia sẻ tri thức của Cô/Anh ấy với người khác | Seba và cộng sự (2012) |
| LĐ2 | Người quản lý của tôi cho phép tôi chia sẻ kiến thức của mình với các đồng nghiệp khác dù có thể ảnh hưởng đến công việc được giao | |
| LĐ3 | Người quản lý của tôi hướng dẫn chúng tôi cách chia sẻ hiệu quả tri thức cá nhân trong từng bộ phận | |
| LĐ4 | Người quản lý của tôi luôn hỗ trợ và khuyến khích tôi chia sẻ kiến thức với các đồng nghiệp | |
| Cấu trúc tổ chức |
| |
| CTTC1 | Thông tin được trao đổi dễ dàng trong doanh nghiệp tôi bất kể vai trò, ví trí của các cá nhân hay phòng ban | Al-Alawi và cộng sự (2007); Sabe và cộng sự (2012) |
| CTTC2 | Tại doanh nghiệp tôi, một số nhiệm vụ phải lập kế hoạch công tác để phối hợp thực hiện các phòng ban | |
| CTTC3 | Doanh nghiệp của tôi có thiết kế các quy trình để tạo điều kiện trao đổi tri thức giữa các cá nhân, bộ phận | |
| Công nghệ thông tin | ||
| CNTT1 | Doanh nghiệp tôi cung cấp hạ tầng công nghệ thông tin để tạo điều kiện chia sẻ kiến thức (ví dụ: phần mềm nhóm, e-mail, mạng nội bộ) | Al-Alawi và cộng sự (2007); Sabe và cộng sự (2012) |
| CNTT2 | Tôi cảm thấy thuận tiện và thoải mái khi sử dụng các trang thiết bị công nghệ trong đơn vị để chia sẻ tri thức | |
| CNTT3 | Cơ sở hạ tầng công nghệ thông tin tại doanh nghiệp giúp tôi dễ dàng tiếp xúc và trao đổi với đồng nghiệp các kiến thức quan trọng | |
| CNTT4 | Cơ sở hạ tầng công nghệ thông tin của doanh nghiệp giúp hợp tác dễ dàng với người khác kể cả bên ngoài đơn vị mình | |
| CNTT5 | Công nghệ thông tin hiện có trong doanh nghiệp giúp tôi thường xuyên cập nhật, nâng cao kiến thức của mình | |
| Chia sẻ tri thức | ||
| CSTT1 | Trong bộ phận công tác của tôi, một số việc buộc phải trao đổi tri thức và làm việc nhóm | Al-Alawi và cộng sự (2007) |
| CSTT2 | Các đồng nghiệp của tôi thường xuyên trao đổi kiến thức, kinh nghiệm trước khi thực hiện nhiệm vụ | |
| CSTT3 | Tại doanh nghiệp tôi, đồng nghiệp không giữ tri thức cho riêng mình mà sẵn sàng chia sẻ với người khác | |
| CSTT4 | Tôi không ngần ngại chia sẻ tri thức và cảm xúc của mình với đồng nghiệp | |
Nguồn: Nhóm tác giả tổng hợp
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy của các thang đo
Kết quả Cronbach’s Alpha ở Bảng 2 cho thấy, các thang đo Niềm tin (0,784), Lãnh đạo (0,838), Cấu trúc tổ chức (0,750), Công nghệ thông tin (0,954) và Chia sẻ tri thức (0,832) đều đạt yêu cầu về độ tin cậy. Riêng thang đo Truyền đạt có Cronbach’s Alpha = 0,235 và các hệ số tương quan biến tổng thấp, nên được loại khỏi các phân tích tiếp theo. Như vậy, bốn nhân tố gồm Niềm tin, Lãnh đạo, Cấu trúc tổ chức và Công nghệ thông tin được giữ lại để thực hiện phân tích EFA.
Bảng 2: Kiểm định Cronbach’s Alpha các thang đo
| Thang đo | Trung bình thang đo nếu loại biến | Phương sai thang đo nếu loại biến | Tương quan với biến tổng | Cronbach’s Alpha nếu loại biến |
|---|---|---|---|---|
| Thang đo Niềm tin (NT): Cronbach’s Alpha: 0,784 | ||||
| NT1 | 12,43 | 2,667 | 0,384 | 0,681 |
| NT2 | 12,41 | 2,160 | 0,592 | 0,542 |
| NT3 | 12,49 | 2,151 | 0,573 | 0,555 |
| NT4 | 12,45 | 2,972 | 0,362 | 0,688 |
| Thang đo Truyền đạt (TD): Cronbach’s Alpha: 0,235 | ||||
| TD1 | 9,13 | 0,940 | 0,002 | 0,385 |
| TD2 | 8,76 | 0,874 | 0,237 | 0,076 |
| TD3 | 8,86 | 0,660 | 0,126 | 0,108 |
| Thang đo Lãnh đạo (LD): Cronbach’s Alpha: 0,838 | ||||
| LD1 | 12,69 | 3,627 | 0,656 | 0,789 |
| LD2 | 12,77 | 3,525 | 0,518 | 0,860 |
| LD3 | 12,63 | 3,175 | 0,840 | 0,704 |
| LD4 | 12,53 | 3,596 | 0,662 | 0,786 |
| Thang đo Cấu trúc của tổ chức (CTTC): Cronbach’s Alpha: 0,750 | ||||
| CTTC1 | 8,32 | 1,731 | 0,444 | 0,816 |
| CTTC2 | 8,23 | 1,739 | 0,549 | 0,689 |
| CTTC3 | 8,24 | 1,412 | 0,753 | 0,440 |
| Thang đo Công nghệ thông tin (CNTT): Cronbach’s Alpha: 0,954 | ||||
| CNTT1 | 16,64 | 11,997 | 0,758 | 0,962 |
| CNTT2 | 16,78 | 9,789 | 0,902 | 0,937 |
| CNTT3 | 16,81 | 9,837 | 0,952 | 0,928 |
| CNTT4 | 16,99 | 10,059 | 0,884 | 0,940 |
| CNTT5 | 17,02 | 9,966 | 0,885 | 0,940 |
| Thang đo Chia sẻ tri thức (CSTT): Cronbach’s Alpha: 0,832 | ||||
| CSTT1 | 12,80 | 2,430 | 0,757 | 0,742 |
| CSTT2 | 12,98 | 2,369 | 0,821 | 0,703 |
| CSTT3 | 12,88 | 3,589 | 0,646 | 0,805 |
| CSTT4 | 12,72 | 3,701 | 0,501 | 0,848 |
Nguồn: Tổng hợp từ SPSS
Phân tích EFA
Phân tích EFA các biến độc lập
Kết quả kiểm định ở Bảng 3 cho thấy, KMO = 0,744 > 0,5 và kiểm định Bartlett có Sig. = 0,000 < 0,05, xác nhận dữ liệu phù hợp để thực hiện phân tích EFA.
Theo kết quả ma trận xoay ở Bảng 4, các biến quan sát hội tụ thành 4 nhân tố, gồm Công nghệ thông tin, Lãnh đạo, Cấu trúc tổ chức và Niềm tin. Các biến đều có hệ số tải nhân tố từ 0,615 đến 0,924, cho thấy mức độ hội tụ của các thang đo được đảm bảo. Cấu trúc nhân tố sau EFA cơ bản phù hợp với mô hình đề xuất, do đó bốn nhân tố này được giữ lại cho các phân tích tiếp theo.
Bảng 3: Hệ số KMO và Bartlett các thang đo độc lập
| Hệ số KMO | 0,744 | |
| Kiểm định Bartlett | Giá trị chi bình phương xấp xỉ | 2000,738 |
| Bậc tự do | 120 | |
| Mức ý nghĩa Sig. | 0,000 | |
Nguồn: Tổng hợp từ SPSS
Bảng 4: Kết quả phân tích EFA các thang đo độc lập
|
| Nhân tố |
| ||
| 1 | 2 | 3 | 4 | |
| CNTT3- CNTT giúp trao đổi với người có kiến thức quan trọng | 0,924 |
|
|
|
| CNTT2- Thuận tiện và thoải mái khi sử dụng CNTT | 0,915 |
|
|
|
| CNTT4- CNTT giúp hợp tác bên ngoài dễ dàng | 0,911 |
|
|
|
| CNTT5- CNTT giúp tôi cập nhật, nâng cao kiến thức | 0,889 |
|
|
|
| CNTT 1- CNTT tạo điều kiện chia sẻ tri thức | 0,780 |
|
|
|
| LD4- Người quản lý hỗ trợ và khuyến khích chia sẻ tri thức |
| 0,809 |
|
|
| LD2- Người quản lý cho phép chia sẻ tri thức |
| 0,750 |
|
|
| LD1- Người quản lý sẵn lòng chia sẻ tri thức |
| 0,724 |
|
|
| LD3- Người quản lý hướng dẫn cách chia sẻ tri thức |
| 0,682 |
|
|
| CTTC1- Thông tin được trao đổi dễ dàng trong doanh nghiệp |
|
| ,882 |
|
| CTTC2- Một số nhiệm vụ lập kế hoạch phối hợp các phòng ban |
|
| ,741 |
|
| CTTC3- Doanh nghiệp có thiết kế quy trình tạo điều kiện chia sẻ tri thức |
|
| ,696 |
|
| NT1- Tôi biết đồng nghiệp luôn giúp tìm thông tin |
|
|
| ,872 |
| NT3- Tôi tin đồng nghiệp luôn chia sẻ tri thức |
|
|
| ,733 |
| NT4- Tôi thấy than thiện và gần gũi khi chia sẻ đồng nghiệp |
|
|
| ,615 |
| NT2- Tôi tin đồng nghiệp luôn hỗ trợ lúc khó khăn |
|
|
| ,669 |
Nguồn: Tổng hợp từ SPSS
Phân tích EFA biến phục thuộc
Kết quả EFA đối với thang đo Chia sẻ tri thức (Bảng 5) cho thấy, KMO = 0,695 > 0,5 và kiểm định Bartlett có Sig. = 0,000 < 0,05, xác nhận dữ liệu phù hợp để phân tích nhân tố.
Theo Bảng 6 và 7, có 4 biến quan sát hội tụ vào một nhân tố duy nhất với giá trị Eigenvalue = 2,694 và tổng phương sai trích đạt 67,338%. Các hệ số tải nhân tố dao động từ 0,663 đến 0,911, đều đạt yêu cầu. Như vậy, thang đo Chia sẻ tri thức đảm bảo giá trị hội tụ và được giữ lại cho phân tích hồi quy.
Bảng 5: Hệ số KMO và Bartlett thang đo Chia sẻ tri thức
| Hệ số KMO | 0,695 | |
| Kiểm định Bartlett | Giá trị chi bình phương xấp xỉ | 244,480 |
| Bậc tự do | 6 | |
| Mức ý nghĩa Sig. | 0,000 | |
Nguồn: Tổng hợp từ SPSS
Bảng 6: Phương sai trích thang đo Chia sẻ tri thức
| Giải thích tổng phương sai | ||||||
|---|---|---|---|---|---|---|
| Nhân tố | Giá trị ban đầu | Khai thác tổng bình phương tải | ||||
| Tổng cộng | Tỷ lệ % | % lũy kế | Tổng cộng | Tỷ lệ % | % lũy kế | |
| 1 | 2,694 | 67,338 | 67,338 | 2,694 | 67,338 | 67,338 |
| 2 | ,823 | 20,587 | 87,925 |
|
|
|
| 3 | ,293 | 7,337 | 95,262 |
|
|
|
| 4 | ,190 | 4,738 | 100,000 |
|
|
|
Nguồn: Tổng hợp từ SPSS
Bảng 7: Ma trận xoay thang đo Chia sẻ tri thức
|
| Nhân tố |
|---|---|
| CSTT 2- Các đồng nghiệp thường xuyên trao đổi kiến thức, kinh nghiệm | ,911 |
| CSTT 1- Một số việc cần trao đổi tri thức và làm việc nhóm | ,888 |
| CSTT 3- Đồng nghiệp sẵn sàng chia sẻ tri thức | ,797 |
| CSTT 4- Tôi không ngại chia sẻ tri thức và cảm xúc của mình | ,663 |
Nguồn: Tổng hợp từ SPSS
Phân tích sự tương quan tuyến tính giữa các biến
Kết quả tương quan Pearson (Bảng 8) cho thấy, Công nghệ thông tin (CNTT), Lãnh đạo (LD), Niềm tin (NT) và Cấu trúc tổ chức (CTTC) đều có tương quan thuận với Chia sẻ tri thức (CSTT), với hệ số tương quan lần lượt là 0,798; 0,571; 0,355 và 0,572. Các mối tương quan đều có ý nghĩa thống kê với Sig. = 0,000 < 0,05. Do đó, các biến độc lập có thể được đưa vào phân tích hồi quy tuyến tính để tiếp tục kiểm định các giả thuyết nghiên cứu.
Bảng 8: Ma trận tương quan giữa các biến
|
| CNTTtb | LDtb | NTtb | CTTCtb | CSTTtb | |
|---|---|---|---|---|---|---|
| CNTTtb | Hệ số tương quan | 1 | ,577** | ,351** | ,467** | ,798** |
| Mức ý nghĩa 2 phía |
| ,000 | ,000 | ,000 | ,000 | |
| N | 120 | 120 | 120 | 120 | 120 | |
| LDtb | Hệ số tương quan | ,577** | 1 | ,657** | ,610** | ,571** |
| Mức ý nghĩa 2 phía | ,000 |
| ,000 | ,000 | ,000 | |
| N | 120 | 120 | 120 | 120 | 120 | |
| NTtb | Hệ số tương quan | ,351** | ,657** | 1 | ,355** | ,348** |
| Mức ý nghĩa 2 phía | ,000 | ,000 |
| ,000 | ,000 | |
| N | 120 | 120 | 120 | 120 | 120 | |
| CTTCtb | Hệ số tương quan | ,467** | ,610** | ,348** | 1 | ,572** |
| Mức ý nghĩa 2 phía | ,000 | ,000 | ,000 |
| ,000 | |
| N | 120 | 120 | 120 | 120 | 120 | |
| CSTTtb | Hệ số tương quan | ,798** | ,571** | ,355** | ,572** | 1 |
| Mức ý nghĩa 2 phía | ,000 | ,000 | ,000 | ,000 |
| |
| N | 120 | 120 | 120 | 120 | 120 | |
Nguồn: Tổng hợp từ SPSS
Phân tích hồi quy đa biến
Kết quả hồi quy tuyến tính cho thấy mô hình có ý nghĩa thống kê với Sig. = 0,000 < 0,05. Theo Bảng 9, giá trị R² hiệu chỉnh = 0,678 cho thấy 4 nhân tố Công nghệ thông tin, Lãnh đạo, Cấu trúc tổ chức và Niềm tin giải thích 67,8% sự biến thiên của Chia sẻ tri thức. Chỉ số Durbin-Watson = 1,853 cho thấy phần dư không có dấu hiệu tự tương quan bậc nhất. Như vậy, mô hình hồi quy phù hợp với dữ liệu nghiên cứu.
Bảng 9: Độ phù hợp của mô hình các nhân tố tác động
| Model | R | R2 | R2 hiệu chỉnh | Durbin-Waston |
|---|---|---|---|---|
| 1 | ,830a | ,689 | ,678 | 1,853 |
Nguồn: Tổng hợp từ SPSS
Giá trị Durbin-Watson = 1,853 cho thấy phần dư không có dấu hiệu tự tương quan bậc nhất, đáp ứng giả định về tính độc lập của sai số trong mô hình hồi quy.
Bảng 10: Phân tích phương sai
| Giá trị | Tổng bình phương | Bậc tự do | TB bình phương | F | Mức ý nghĩa | |
|---|---|---|---|---|---|---|
| 1 | Tương quan | 26,040 | 4 | 6,510 | 63,553 | ,000b |
|
| Phần dư | 11,780 | 115 | ,102 |
|
|
|
| Tổng | 37,820 | 119 |
|
|
|
Nguồn: Tổng hợp từ SPSS
Mô hình hồi quy có ý nghĩa thống kê với F = 63,553 và Sig. = 0,000 < 0,05 (Bảng 10). Như vậy, bác bỏ giả thuyết mô hình không có ý nghĩa thống kê, cho thấy các biến độc lập có quan hệ tuyến tính với biến phụ thuộc và mô hình phù hợp với dữ liệu nghiên cứu.
Bảng 11: Phân tích hồi quy
| Thành phần | Hệ số chưa chuẩn hóa | Hệ số chuẩn hóa | Giá trị t | Mức ý nghĩa Sig. | Đa cộng tuyến | ||
| B | Độ lệch chuẩn | Beta | Dung sai | VIF | |||
| Hằng số | 1,292 | ,251 |
| 5,147 | ,000 |
|
|
| CNTTtb | ,478 | 0,046 | ,677 | 10,305 | ,000 | ,664 | 1,505 |
| LDtb | ,140 | ,072 | ,146 | 1,949 | ,004 | ,510 | 1,963 |
| NTtb | ,094 | ,069 | ,092 | 1,375 | ,000 | ,637 | 1,570 |
| CTTCtb | ,205 | ,058 | ,236 | 3,530 | ,001 | ,605 | 1,652 |
Nguồn: Tổng hợp từ SPSS
Kết quả phân tích hồi quy ở Bảng 11 cho thấy, các hệ số VIF đều < 2, từ 1,505 đến 1,963, cho thấy mô hình không có dấu hiệu đa cộng tuyến đáng kể. Cả 4 biến độc lập đều có tác động tích cực và có ý nghĩa thống kê đến Chia sẻ tri thức.
Như vậy, từ 5 yếu tố ban đầu, mô hình chính thức giữ lại 4 yếu tố gồm Công nghệ thông tin, Lãnh đạo, Cấu trúc tổ chức và Niềm tin; Truyền đạt bị loại ở bước kiểm định độ tin cậy. Phương trình hồi quy có dạng như sau:
CSTT = 0,677 * CNTT + 0,236 * CTTC + 0,146 * LD + 0,092 * NT
Phương trình hồi quy chuẩn hóa cho thấy mức độ tác động đến Chia sẻ tri thức giảm dần theo thứ tự: Công nghệ thông tin (β = 0,677), Cấu trúc tổ chức (β = 0,236), Lãnh đạo (β = 0,146) và Niềm tin (β = 0,092). Trong đó, Công nghệ thông tin có tác động mạnh nhất. Cụ thể, khi các yếu tố khác không đổi, Công nghệ thông tin tăng 1 độ lệch chuẩn thì Chia sẻ tri thức tăng 0,677 độ lệch chuẩn. Kết quả cho thấy Công nghệ thông tin là yếu tố nổi bật cần được quan tâm nhằm thúc đẩy chia sẻ tri thức tại các doanh nghiệp sản xuất trên địa bàn Hà Nội.
KẾT LUẬN VÀ HÀM Ý
Nghiên cứu về các yếu tố ảnh hưởng đến hành vi chia sẻ tri thức của nhân viên tại các doanh nghiệp sản xuất trên địa bàn Hà Nội trong bối cảnh chuyển đổi số cho thấy 4 yếu tố có tác động tích cực đến Chia sẻ tri thức, gồm Công nghệ thông tin, Cấu trúc tổ chức, Lãnh đạo và Niềm tin.
Thứ nhất, Công nghệ thông tin là yếu tố có tác động mạnh nhất đến Chia sẻ tri thức (β = 0,677). Kết quả cho thấy việc cải thiện hệ thống và công cụ công nghệ thông tin có vai trò quan trọng trong hỗ trợ nhân viên trao đổi, lưu trữ và chia sẻ tri thức. Do đó, doanh nghiệp cần chú trọng đầu tư hạ tầng công nghệ và nâng cao năng lực sử dụng các công cụ số của nhân viên.
Thứ hai, Cấu trúc tổ chức có tác động tích cực đến Chia sẻ tri thức (β = 0,236). Một cơ cấu tổ chức rõ ràng, linh hoạt và hỗ trợ phối hợp giữa các bộ phận có thể tạo điều kiện thuận lợi cho nhân viên chia sẻ tri thức. Vì vậy, doanh nghiệp cần hoàn thiện quy trình phối hợp và xây dựng cơ chế khuyến khích chia sẻ tri thức trong tổ chức.
Thứ ba, Lãnh đạo có tác động tích cực đến Chia sẻ tri thức (β = 0,146). Vai trò của lãnh đạo thể hiện ở việc định hướng, tạo điều kiện và khuyến khích nhân viên trao đổi thông tin, kinh nghiệm và tri thức trong quá trình làm việc. Doanh nghiệp cần phát huy vai trò nêu gương của lãnh đạo, đồng thời xây dựng môi trường chia sẻ cởi mở, an toàn và phù hợp với yêu cầu bảo mật thông tin.
Thứ tư, Niềm tin có mức tác động thấp nhất nhưng vẫn có ý nghĩa thống kê (β = 0,092). Kết quả cho thấy sự tin tưởng giữa các thành viên là một điều kiện hỗ trợ hành vi chia sẻ tri thức. Doanh nghiệp cần xây dựng môi trường minh bạch, công bằng và khuyến khích sự hợp tác nhằm củng cố niềm tin giữa nhân viên.
Thứ năm, biến Truyền đạt bị loại khỏi mô hình chính thức ở bước kiểm định độ tin cậy. Kết quả này cho thấy thang đo Truyền đạt trong nghiên cứu chưa phù hợp với dữ liệu khảo sát và cần được tiếp tục xem xét trong các nghiên cứu sau. Đặc biệt, trong bối cảnh chuyển đổi số, nghiên cứu tương lai có thể phát triển thang đo Truyền đạt theo hướng gắn với môi trường số, như khả năng trao đổi thông tin trên nền tảng số, niềm tin vào hệ thống công nghệ thông tin hoặc năng lực số của nhân viên.
Tài liệu tham khảo:
1. Al-Alawi, A. I., Al-Marzooqi, N. Y., & Mohammed, Y. F. (2007). Organizational culture and knowledge sharing: Critical success factors. Journal of Knowledge Management, 11(2), 22-42.
2. Cheng, J.-H., Yeh, C.-H., & Tu, C.-W. (2008). Trust and knowledge sharing in green supply chains. Supply Chain Management: An International Journal, 13(4), 283-295.
3. Choi, S. Y., Lee, H., & Yoo, Y. (2010). The impact of information technology and transactive memory systems on knowledge sharing, application, and team performance: A field study. MIS Quarterly, 34(4), 855-870.
4. Gorry, G. A. (2008). Sharing knowledge in the public sector: Two case studies. Knowledge Management Research & Practice, 6(2), 105-111.
5. Islam, M. Z., Ahmed, S. M., Hasan, I., & Ahmed, S. U. (2011). Organizational culture and knowledge sharing: Empirical evidence from service organizations. African Journal of Business Management, 5(14), 5900-5909.
6. Kathiravelu, S. R., Mansor, N. N. A., Ramayah, T., & Idris, N. (2014). Why organizational culture drives knowledge sharing? Procedia - Social and Behavioral Sciences, 129, 119-126.
7. Lin, H.-F. (2007). Knowledge sharing and firm innovation capability: An empirical study. International Journal of Manpower, 28(3/4), 315-332.
8. Seba, I., Rowley, J., & Lambert, S. (2012). Factors affecting attitudes and intentions towards knowledge sharing in the Dubai Police Force. International Journal of Information Management, 32(4), 372-380.
9. Søndergaard, S., Kerr, M., & Clegg, C. (2007). Sharing knowledge: Contextualising socio-technical thinking and practice. The Learning Organization, 14(5), 423-435.
| Ngày nhận bài: 17/7/2026; Ngày hoàn thiện biên tập: 29/8/2026; Ngày duyệt đăng: 18/9/2026 |
Các tin khác

Chính sách quản lý về phát triển chính quyền số tại Hà Tĩnh: Thực trạng và giải pháp

Nhận thức môi trường, chuẩn mực chủ quan và sẵn sàng trả giá cao cho bao bì thân thiện môi trường tại Việt Nam: Kiểm định mô hình Lý thuyết TPB mở rộng

Phát triển logistics thương mại điện tử xuyên biên giới tại Việt Nam

Xuất nhập khẩu Việt Nam sau 40 năm đổi mới

Mô hình nghiên cứu tác động của thương hiệu nhà tuyển dụng số đến ý định ứng tuyển của thế hệ Z tại Việt Nam

Các nhân tố ảnh hưởng đến khởi nghiệp xanh của sinh viên khối ngành kinh tế trên địa bàn TP. Hà Nội

Tuân thủ thuế của hộ kinh doanh trong bối cảnh số hóa quản lý thuế: Bằng chứng từ Đồng Nai

Xây dựng mô hình nghiên cứu các yếu tố tác động đến quản trị nguồn nhân lực và hiệu quả của doanh nghiệp nhỏ và vừa vùng Đông Nam Bộ

Tác động của áp lực khách hàng đến xuất khẩu đối với doanh nghiệp tại Việt Nam


