


Các nhân tố chất lượng dịch vụ tác động đến ý định tiếp tục mua và giới thiệu bảo hiểm vật chất xe ô tô: Nghiên cứu tại Bảo hiểm LPBank
PGS, TS. Nguyễn Vân Hà
Đoàn Thế Anh
Email: [email protected]
Học viện Ngân hàng
Tóm tắt
Trên cơ sở khảo sát 268 khách hàng đã trải nghiệm dịch vụ bồi thường bảo hiểm vật chất xe ô tô tại Tổng Công ty Cổ phần Bảo hiểm LPBank (sau đây gọi tắt là LPBank), nghiên cứu vận dụng mô hình SERVPERF mở rộng để nhận diện các nhân tố chất lượng dịch vụ tác động đến cảm nhận của khách hàng và xác lập thứ tự ưu tiên xử lý. Kết quả hồi quy cho thấy, 4 thành phần: Phương tiện hữu hình, Sự tin cậy, Năng lực phục vụ và Mức độ đáp ứng có tác động thuận chiều đến Sự hài lòng; riêng Sự đồng cảm chưa có ý nghĩa độc lập. Sự hài lòng có tác động mạnh đến Ý định tái tục bảo hiểm và đặc biệt tác động mạnh đến Ý định giới thiệu. Từ các phát hiện này, nghiên cứu đề xuất 4 nhóm giải pháp nhằm cải thiện chất lượng dịch vụ bồi thường bảo hiểm vật chất xe ô tô tại LPBank.
Từ khóa: Chất lượng dịch vụ, bồi thường bảo hiểm, điểm nghẽn dịch vụ, ý định tái tục, ý định giới thiệu
Abstract
Based on a survey of 268 customers who had experienced motor vehicle physical damage insurance claim settlement services at LPBank Insurance Corporation (hereinafter referred to as LPBank Insurance), the study employs an extended SERVPERF model to identify the service quality dimensions that influence customer perceptions and to establish priorities for service quality improvement. The regression results indicate that four dimensions: Tangibles, Reliability, Assurance, and Responsiveness, have significant positive effects on Customer satisfaction, whereas Empathy is not found to have an independent significant effect. Customer satisfaction, has a strong positive impact on both policy Renewal intention and Referral intention, with the strongest effect observed for Referral intention. Based on these findings, the study proposes four groups of managerial solutions to improve the quality of motor vehicle physical damage insurance claim settlement services at LPBank Insurance.
Keywords: Service quality, insurance claim services, service bottlenecks, policy renewal intention, referral intention
ĐẶT VẤN ĐỀ
Cạnh tranh trên thị trường bảo hiểm phi nhân thọ Việt Nam đang dịch chuyển từ cạnh tranh phí và mạng lưới sang cạnh tranh chất lượng dịch vụ và trải nghiệm khách hàng. Đối với nghiệp vụ bảo hiểm vật chất xe ô tô (BHVCX) - nghiệp vụ có tần suất tổn thất cao và mức độ tương tác trực tiếp dày đặc - chất lượng dịch vụ chỉ thực sự được kiểm chứng tại thời điểm phát sinh tổn thất, giám định và bồi thường. Đây cũng là “điểm chạm” quyết định khả năng giữ chân khách hàng (Carlzon, 1987). Khảo sát của Financial Conduct Authority (2014) cho thấy, khách hàng có trải nghiệm bồi thường tích cực có tỷ lệ tái tục đạt 71%, trong khi nhóm có trải nghiệm tiêu cực chỉ đạt 17%.
Tại LPBank, dữ liệu vận hành giai đoạn 2023-2025 phản ánh áp lực gia tăng đối với chất lượng dịch vụ BHVCX: tỷ lệ bồi thường tăng từ 60,8% lên 74%; thời gian xử lý hồ sơ trung bình 7-9 ngày làm việc, dài hơn mức 3-5 ngày của nhóm dẫn đầu thị trường; khiếu nại nghiệp vụ xe cơ giới chiếm 80%-85% tổng số khiếu nại toàn hệ thống. Trong bối cảnh đó, việc nhận diện các điểm nghẽn trong cảm nhận của khách hàng - thay vì tiếp cận chất lượng dịch vụ một cách tổng quát - có ý nghĩa quyết định để xác lập thứ tự ưu tiên cải thiện.
Nghiên cứu này được thực hiện nhằm trả lời 2 câu hỏi: (i) trong 5 thành phần chất lượng dịch vụ theo SERVPERF, thành phần nào đang là yếu tố chi phối sự hài lòng của khách hàng đối với dịch vụ bồi thường BHVCX tại LPBank; (ii) các yếu tố đó cần được cải thiện theo định hướng nào để chuyển hóa thành ý định tái tục và giới thiệu dịch vụ.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Cronin và Taylor (1992, 1994) đề xuất mô hình SERVPERF chỉ đo cảm nhận thực tế của khách hàng theo 5 thành phần: Sự tin cậy, Mức độ đáp ứng, Năng lực phục vụ, Sự đồng cảm và Phương tiện hữu hình. Mô hình này được chứng minh có khả năng giải thích sự hài lòng tốt hơn mô hình SERVQUAL của Parasuraman và cộng sự (1988) trong nhiều bối cảnh. Oliver (1980, 1999) và Zeithaml và cộng sự (1996) khẳng định sự hài lòng là cầu nối chuyển hóa chất lượng dịch vụ thành ý định hành vi tương lai - bao gồm tái tục và giới thiệu. Trong nghiên cứu này, thành phần phương tiện hữu hình được mở rộng nội hàm sang lớp công cụ công nghệ và minh bạch thông tin (kênh tra cứu, dashboard, khả năng theo dõi trạng thái hồ sơ) cho phù hợp đặc thù dịch vụ bồi thường trong bối cảnh số hóa.
Giả thuyết và mô hình nghiên cứu
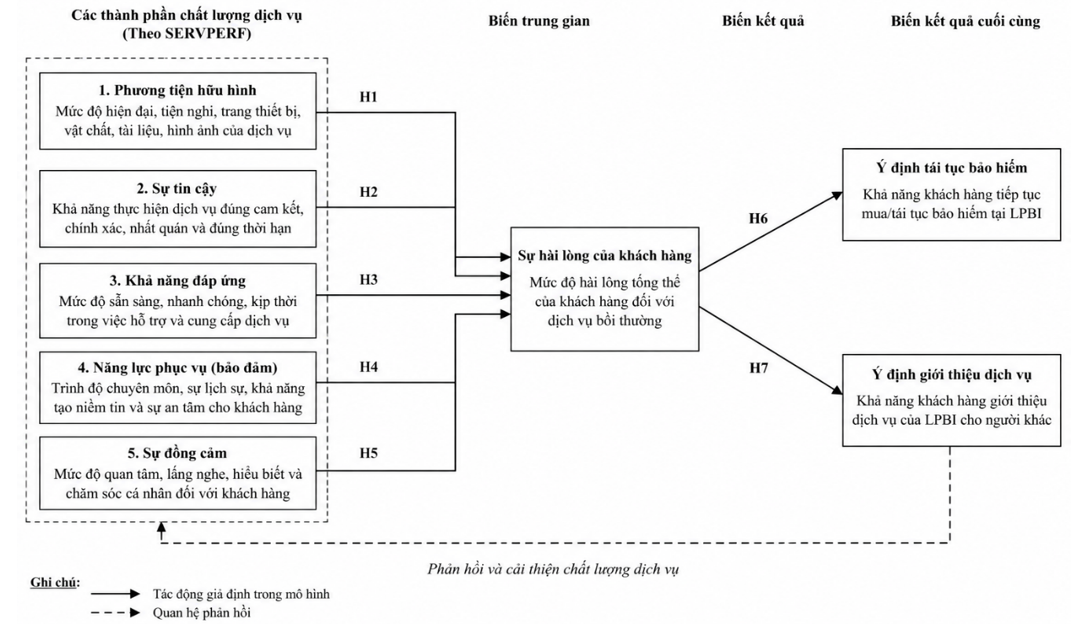
Từ khung lý thuyết SERVPERF cũng như kế thừa từ các nghiên cứu của Cronin và Taylor (1992, 1994), Parasuraman và cộng sự (1988), Oliver (1980, 1999), Zeithaml và cộng sự (1996), nghiên cứu đề xuất mô hình nghiên cứu như Hình cùng 7 giả thuyết gồm: 5 thành phần Chất lượng dịch vụ H1-H5: Phương tiện hữu hình (TG), Sự tin cậy (RL), Mức độ đáp ứng (RS), Năng lực phục vụ (AS), Sự đồng cảm (EM) lần lượt có tác động thuận chiều đến Sự hài lòng tổng thể (SHL); H6: Sự hài lòng có tác động thuận chiều đến Ý định tái tục (RT); H7: Sự hài lòng có tác động thuận chiều đến Ý định giới thiệu (RF).
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Bảng hỏi cấu trúc theo thang Likert 5 mức được phát đến khách hàng đã phát sinh trải nghiệm giám định, sửa chữa hoặc bồi thường BHVCX tại LPBank trong năm 2025. Phương pháp chọn mẫu thuận tiện có kiểm soát; các phiếu thiếu thông tin hoặc trả lời thiếu nhất quán được loại bỏ. Sau làm sạch, 268 quan sát hợp lệ được sử dụng cho thống kê mô tả, kiểm định Cronbach's Alpha, phân tích nhân tố khám phá (EFA) (xoay Varimax) và hồi quy tuyến tính đa biến trên SPSS, với kiểm tra đa cộng tuyến qua VIF (Hair và cộng sự, 2010).
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy thang đo
Bảng 1: Kết quả kiểm định độ tin cậy Cronbach’s Alpha
| Thang đo | Số biến quan sát | Cronbach’s Alpha | Đánh giá |
|---|---|---|---|
| Phương tiện hữu hình (TG) | 4 | 0,745 | Đạt |
| Sự tin cậy (RL) | 5 | 0,771 | Đạt |
| Khả năng đáp ứng (RS) | 4 | 0,764 | Đạt |
| Năng lực phục vụ (AS) | 4 | 0,773 | Đạt |
| Sự đồng cảm (EM) | 4 | 0,763 | Đạt |
Nguồn: Kết quả xử lý SPSS từ dữ liệu khảo sát
Bảng 1 cho thấy, tất cả 5 thang đo đều đạt Cronbach’s Alpha từ 0,745 đến 0,773, vượt ngưỡng 0,7. Hệ số tương quan biến - tổng của toàn bộ 21 biến quan sát đều ≥ 0,3. Bộ thang đo đủ điều kiện đưa vào phân tích EFA ở bước tiếp theo.
Phân tích nhân tố khám phá (EFA)
Bảng 2: Kết quả kiểm định EFA
| Chỉ tiêu | Giá trị | Ngưỡng chấp nhận | Kết luận |
|---|---|---|---|
| KMO | 0,943 | > 0,5 | Rất phù hợp |
| Kiểm định Bartlett (Sig.) | 0,000 | < 0,05 | Có ý nghĩa thống kê |
| Phương sai trích lũy kế (5 nhân tố) | 58,21% | > 50% | Đạt |
Nguồn: Kết quả xử lý SPSS từ dữ liệu khảo sát
Bảng 2 cho thấy, hệ số KMO = 0,943 phản ánh mức độ phù hợp rất cao cho EFA. Ma trận xoay cho thấy các nhóm biến hội tụ tương đối rõ về 5 cấu trúc lý thuyết, ngoại trừ nhóm AS có một số biến tải chéo với RL và RS phản ánh thực tế rằng trong cảm nhận của khách hàng, năng lực phục vụ liên hệ chặt với tốc độ và độ tin cậy của xử lý nghiệp vụ. Bộ thang đo đáp ứng yêu cầu cho hồi quy tiếp theo.
Kết quả hồi quy
Kết quả nghiên cứu cho thấy, mô hình hồi quy gồm 5 biến độc lập có R² = 0,468; R² hiệu chỉnh = 0,458; F = 46,181 (Sig. = 0,000); Durbin-Watson = 1,866; VIF dao động 1,970-2,377, không có dấu hiệu đa cộng tuyến nghiêm trọng.
Bảng 3: Phân tích hồi quy
| Biến độc lập | B | Beta | t | Sig. | VIF |
|---|---|---|---|---|---|
| Phương tiện hữu hình (TG) | 0,322 | 0,242 | 3,762 | 0,000 | 2,044 |
| Sự tin cậy (RL) | 0,319 | 0,230 | 3,446 | 0,001 | 2,199 |
| Năng lực phục vụ (AS) | 0,236 | 0,182 | 2,620 | 0,009 | 2,377 |
| Mức độ đáp ứng (RS) | 0,192 | 0,147 | 2,330 | 0,021 | 1,970 |
| Sự đồng cảm (EM) | 0,015 | 0,012 | 0,177 | 0,860 | 2,117 |
Nguồn: Kết quả xử lý SPSS từ dữ liệu khảo sát
Từ kết quả ở Bảng 3 cho thấy, 4 giả thuyết H1, H2, H3, H5 được chấp nhận; H4 không đủ cơ sở chấp nhận do hệ số Sig của biến Sự đồng cảm (EM) = 0,860 > 0,05. Đáng chú ý, Phương tiện hữu hình (TG) - vốn được mở rộng sang lớp công nghệ và minh bạch thông tin có hệ số tác động lớn nhất (β = 0,242), vượt cả Sự tin cậy (β = 0,230). Phát hiện này khác biệt với một số nghiên cứu trước đây trong lĩnh vực bảo hiểm tại Việt Nam vốn thường ghi nhận Sự tin cậy là yếu tố quan trọng nhất, đồng thời phản ánh sự thay đổi trong kỳ vọng của khách hàng theo hướng coi trọng tính trực quan, có thể quan sát được và có thể theo dõi của quy trình bồi thường. Việc Sự đồng cảm chưa đạt ý nghĩa thống kê độc lập không phủ nhận tầm quan trọng của yếu tố này, mà cho thấy trong bối cảnh BHVCX, sự đồng cảm chỉ tạo giá trị bền vững khi được thể hiện qua hành động cụ thể như chủ động cập nhật thông tin và xử lý phát sinh kịp thời - tức là đã bị hấp thụ một phần vào các thành phần khác.
Tác động của sự hài lòng đến ý định tương lai
Hai mô hình hồi quy đơn cho thấy, Sự hài lòng tác động thuận chiều có ý nghĩa thống kê cao đến cả 2 biến Ý định tái tục bảo hiểm và Ý định giới thiệu bảo hiểm. Đối với Ý định tái tục, B = 0,678; β = 0,630; R² hiệu chỉnh = 0,394; Sig. = 0,000. Đối với Ý định giới thiệu, B = 0,936; β = 0,786; R² hiệu chỉnh = 0,617; Sig. = 0,000. Hai giả thuyết H6 và H7 do đó đều được chấp thuận. Sự hài lòng tác động đến Ý định giới thiệu mạnh hơn đáng kể so với Ý định tái tục, phản ánh thực tế rằng quyết định tái tục còn chịu chi phối bởi mức phí, kênh phân phối và quan hệ ngân hàng - showroom; trong khi ý định giới thiệu phản ánh trực tiếp hơn cảm xúc và niềm tin của khách hàng sau trải nghiệm dịch vụ.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Kết quả nghiên cứu cho thấy, thành phần Phương tiện hữu hình, Sự tin cậy, Năng lực phục vụ và Mức độ đáp ứng có tác động thuận chiều đến Sự hài lòng. Sự hài lòng có tác động mạnh đến Ý định tái tục bảo hiểm và đặc biệt tác động mạnh đến Ý định giới thiệu.
Hàm ý quản trị
Trên cơ sở kết quả nghiên cứu, nghiên cứu đề xuất 4 nhóm giải pháp nhằm cải thiện chất lượng dịch vụ bồi thường bảo hiểm vật chất xe ô tô tại LPBank.
Thứ nhất, về Phương tiện hữu hình - minh bạch thông qua số hóa hành trình bồi thường. Vì Phương tiện hữu hình mở rộng có tác động mạnh nhất (β = 0,242), LPBank cần ưu tiên triển khai cổng tra cứu trạng thái hồ sơ trực tuyến, ứng dụng di động cho phép khách hàng thông báo tổn thất, gửi hồ sơ và theo dõi tiến độ; đồng thời thiết lập hệ thống cập nhật trạng thái tự động qua SMS hoặc email tại các mốc trọng yếu (đã tiếp nhận, đã phân công giám định, đang chờ bổ sung hồ sơ, đang phê duyệt, đã thanh toán). Việc khai thác công nghệ OCR cho nhận dạng giấy tờ và trí tuệ nhân tạo (AI) sơ bộ đánh giá thiệt hại sẽ rút ngắn thời gian giám định và tăng cảm nhận về tính chuyên nghiệp.
Thứ hai, về Sự tin cậy thông qua chuẩn hóa thỏa thuận mức độ dịch vụ 2 tầng. Với β = 0,230, Sự tin cậy là điểm nưu tiên thứ hai. LPBank cần xây dựng thỏa thuận mức độ dịch vụ 2 tầng: tầng hướng khách hàng với các mốc đơn giản, dễ truyền thông (phản hồi ban đầu trong 15-30 phút; giám định viên liên hệ trong 30 phút; phê duyệt hồ sơ đầy đủ không quá 3 ngày làm việc; thanh toán sau phê duyệt 1-2 ngày làm việc); tầng nội bộ chi tiết để kiểm soát trách nhiệm từng bộ phận. Thỏa thuận mức độ dịch vụ cần được công bố trên hợp đồng, website và ứng dụng để khách hàng có căn cứ đối chiếu, qua đó chuyển hóa cam kết thành kỷ luật vận hành đo lường được.
Thứ ba, về Năng lực phục vụ thông qua chuẩn hóa khung năng lực và KPI. Năng lực phục vụ có β = 0,182. LPBank cần ban hành khung năng lực và bộ tiêu chuẩn nghề nghiệp cho giám định viên và cán bộ bồi thường, bao gồm yêu cầu về kinh nghiệm, chứng chỉ chuyên môn, kỹ năng giao tiếp và xử lý tình huống. Hệ thống KPI cá nhân nên gắn với mức độ tuân thủ thỏa thuận mức độ dịch vụ, chất lượng hồ sơ, tỷ lệ khiếu nại và chỉ số hài lòng khách hàng (CSI) thay vì chỉ căn cứ vào số lượng hồ sơ xử lý. Đồng thời, cần triển khai chương trình đào tạo định kỳ về nghiệp vụ giám định, quy định pháp luật mới về kinh doanh bảo hiểm và kỹ năng xử lý phục hồi dịch vụ (service recovery).
Thứ tư, về Mức độ đáp ứng thông qua cơ chế phản hồi chủ động. Với β = 0,147, Mức độ đáp ứng vẫn có ý nghĩa thống kê. LPBank cần thiết lập tiêu chuẩn callback trong vòng 5 phút sau khi khách hàng thông báo tổn thất, đặt lịch giám định không quá 24 giờ kể từ khi tiếp nhận hợp lệ, và cập nhật chủ động trạng thái hồ sơ tại các mốc trọng yếu. Cơ chế cập nhật này nên được tự động hóa qua dashboard cảnh báo thỏa thuận mức độ dịch vụ quá hạn để giảm phụ thuộc vào sự chủ động của cán bộ phụ trách. Việc duy trì kênh tiếp nhận phản hồi sau bồi thường (chỉ số hài lòng khách hàng (CSI) và chỉ số mức độ hài lòng và lòng trung thành của khách hàng -NPS định kỳ) sẽ tạo vòng phản hồi liên tục để cải tiến chất lượng.
Tài liệu tham khảo:
1. Cronin, J. J., Jr. & Taylor, S. A. (1992). Measuring service quality: A reexamination and extension. Journal of Marketing, 56(3), 55-68.
2. Cronin, J. J., Jr. & Taylor, S. A. (1994). SERVPERF versus SERVQUAL: Reconciling performance-based and perceptions-minus-expectations measurement of service quality. Journal of Marketing, 58(1), 125-131.
3. Carlzon, J. (1987). Moments of Truth. Cambridge, MA: Ballinger Publishing.
4. Financial Conduct Authority (2014). Experience of Insurance Claimants: Consumer Research Report. London.
5. Oliver, R. L. (1980). A cognitive model of the antecedents and consequences of satisfaction decisions. Journal of Marketing Research, 17(4), 460-469.
6. Oliver, R. L. (1999). Whence consumer loyalty? Journal of Marketing, 63 (Special Issue), 33-44.
7. Parasuraman, A., Zeithaml, V. A. & Berry, L. L. (1988). SERVQUAL: A multiple-item scale for measuring consumer perceptions of service quality. Journal of Retailing, 64(1), 12-40.
8. Zeithaml, V. A., Berry, L. L. & Parasuraman, A. (1996). The behavioral consequences of service quality. Journal of Marketing, 60(2), 31-46.
| Ngày nhận bài: 3/5/2026; Ngày hoàn thiện biên tập: 15/7/2026; Ngày duyệt đăng: 22/7/2026 |
Tin liên quan


Các tin khác

Phát triển kinh tế gắn với xây dựng tiềm lực quốc phòng ở TP. Hà Nội: Thực trạng và giải pháp

Vai trò của kế toán quản trị trong xây dựng chiến lược định giá bán sản phẩm tại các doanh nghiệp dệt may Việt Nam

Phát triển nguồn nhân lực số ở Việt Nam: Thực trạng và giải pháp

Kinh tế số - Động lực thúc đẩy phát triển khu vực kinh tế tư nhân ở vùng Trung Bộ và Tây Nguyên

Vai trò hai mặt của nhà đầu tư tổ chức đối với tính ổn định của thị trường chứng khoán Việt Nam

Thực trạng chuyển đổi số và ứng dụng trí tuệ nhân tạo tại Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam và một số đề xuất, kiến nghị

Kinh nghiệm quản trị nhà nước của Singapore và hàm ý chính sách cho Việt Nam

Đề xuất mô hình nghiên cứu các nhân tố ảnh hưởng đến phát triển du lịch biển đảo tại tỉnh An Giang

Giải pháp nâng cao chất lượng nguồn nhân lực quản lý, bảo vệ rừng tại Khu Bảo tồn thiên nhiên - Văn hóa Đồng Nai


