


Ảnh hưởng của các nhân tố đến sự hối tiếc sau khi mua: Nghiên cứu trên thị trường bảo hiểm nhân thọ Việt Nam
Th.S. Nguyễn Xuân Tiệp
Email: [email protected]
Nguyễn Thảo Linh
Email: [email protected]
Phạm Khánh Linh
Email: [email protected]
Phạm Thị Khánh Linh
Email: [email protected]
Hoàng Thị Hiền Hoà
Email: [email protected]
Bùi Lam Giang
Email: [email protected]
Đại học Kinh tế Quốc dân
Tóm tắt
Nghiên cứu này nhằm xác định và đo lường mức độ ảnh hưởng của các nhân tố đến sự hối tiếc sau khi mua bảo hiểm nhân thọ của khách hàng tại Việt Nam, trong bối cảnh tỷ lệ hủy hợp đồng còn cao. Dựa trên Lý thuyết bất hòa nhận thức và Mô hình không phù hợp kỳ vọng, nghiên cứu đề xuất mô hình gồm các yếu tố: Bất đối xứng thông tin, Dịch vụ/trải nghiệm, Thu nhập, Kỳ vọng cao, So sánh với các lựa chọn thay thế, Áp lực từ nhân viên bán hàng, Ảnh hưởng xã hội. Phương pháp kết hợp định tính và định lượng; dữ liệu thu thập từ khách hàng đang tham gia bảo hiểm nhân thọ và phân tích bằng SPSS cùng AMOS hoặc SmartPLS. Kết quả cho thấy các nhân tố đều tác động có ý nghĩa thống kê đến Sự hối tiếc, nổi bật là chất lượng tư vấn và mức độ chênh lệch giữa kỳ vọng với trải nghiệm thực tế. Từ đó, nghiên cứu đề xuất các hàm ý quản trị phù hợp.
Từ khóa: Hành vi khách hàng, kỳ vọng, bảo hiểm nhân thọ, hối tiếc sau mua, quyết định mua
Summary
This study aims to identify and measure the factors influencing customers’ post-purchase regret after purchasing life insurance in Viet Nam, in the context of a relatively high contract cancellation rate. Based on the Cognitive Dissonance Theory (CDT) and the Expectation–Disconfirmation Model (EDM), the study proposes a research model including the following factors: information asymmetry, service/experience quality, income, high expectations, comparison with alternative options, pressure from sales agents, and social influence. A mixed-method approach combining qualitative and quantitative methods is employed. Data were collected from customers currently participating in life insurance programs and analyzed using SPSS together with AMOS or SmartPLS. The results indicate that all factors have statistically significant effects on post-purchase regret, with the most prominent factors being the quality of consultation and the gap between customer expectations and actual experience. Based on these findings, the study proposes several managerial implications.
Keywords: Consumer behavior, expectations, life insurance, post-purchase regret, purchase decision
GIỚI THIỆU
Trong bối cảnh kinh tế - xã hội hiện đại, nhu cầu chăm sóc sức khỏe và bảo vệ tài chính của người dân Việt Nam đang trở thành ưu tiên hàng đầu. Bảo hiểm nhân thọ (BHNT) đã khẳng định vai trò là công cụ tài chính toàn diện kết hợp bảo vệ, tiết kiệm và đầu tư. Theo thống kê, doanh thu phí bảo hiểm toàn cầu đã tăng trưởng mạnh mẽ từ 630,5 tỷ USD năm 1985 lên 2.468 tỷ USD vào năm 2016.
Tuy nhiên, bên cạnh sự tăng trưởng về quy mô, thị trường BHNT Việt Nam đang đối mặt với một thách thức nghiêm trọng là tỷ lệ hủy hợp đồng ở mức báo động. Theo kết luận thanh tra của Bộ Tài chính (2023, 2024), trong năm 2021, tỷ lệ hợp đồng bị hủy bỏ hoặc mất hiệu lực sau năm thứ nhất tại Prudential là 41%, Sun Life đạt mức 73% tại kênh TPBank, và AIA Việt Nam lên tới 57%. Một trong những nguyên nhân cốt lõi dẫn đến hiện trạng này là sự hối tiếc sau khi mua - trạng thái tâm lý tiêu cực khi khách hàng nhận ra quyết định của mình chưa tối ưu.
Các nghiên cứu quốc tế của Keaveney và cộng sự (2007), Born và Sirmans (2019) đã chỉ ra rằng sự hối tiếc chịu tác động bởi bất đối xứng thông tin, kỳ vọng quá cao và sự so sánh giữa các lựa chọn. Tuy nhiên, phần lớn các nghiên cứu này được thực hiện trong bối cảnh phương Tây hoặc các ngành dịch vụ tiêu dùng nhanh. Tại Việt Nam, hiện tượng hối tiếc sau mua trong lĩnh vực BHNT vẫn còn là một khoảng trống nghiên cứu lớn. Các nghiên cứu trong nước chủ yếu tập trung vào hàng tiêu dùng nhanh hoặc dịch vụ nhà hàng (Lê Nhật Hạnh và Nguyễn Hữu Khôi, 2018), trong khi BHNT là một sản phẩm có tính phức tạp cao, cam kết dài hạn và nhạy cảm về thông tin vẫn chưa được phân tích sâu sắc về cơ chế hình thành hối tiếc.
Do đó, nghiên cứu này tập trung giải quyết vấn đề ảnh hưởng của các nhân tố (Nhận thức/Kỳ vọng, Dịch vụ/Trải nghiệm, Tâm lý/Xã hội) đến sự hối tiếc sau khi mua BHNT tại thị trường Việt Nam. Nghiên cứu nhận diện các yếu tố dẫn đến hành vi hủy hợp đồng, từ đó đề xuất giải pháp giúp doanh nghiệp cải thiện chiến lược tư vấn và xây dựng lòng trung thành bền vững của khách hàng.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết, giả thuyết và mô hình nghiên cứu
BHNT là nghiệp vụ bảo hiểm cho trường hợp người được bảo hiểm sống hoặc chết (Quốc hội, 2022). Đây là thỏa thuận trong đó bên mua đóng phí và doanh nghiệp bảo hiểm cam kết chi trả khi xảy ra sự kiện bảo hiểm theo hợp đồng (Nguyễn Văn Định và Nguyễn Thị Hải Đường, 2023; Gupta, 2008; Kavitha, 2023).
Trong tâm lý học hành vi, hối tiếc được xem là nhân tố quan trọng định hình thái độ và lựa chọn dưới rủi ro (Larrick, 1993; Zeelenberg và cộng sự, 1996; Zeelenberg, 1999). Thông qua việc vận dụng Lý thuyết bất hòa nhận thức (Festinger, 1957), Lý thuyết xác nhận kỳ vọng (Oliver, 1980) và Lý thuyết hối tiếc (Loomes và Sugden, 1982) nghiên cứu nhận diện các yếu tố dẫn đến sự hối tiếc sau khi mua bảo hiểm nhân thọ.
Kỳ vọng cao về sản phẩm được xem là chuẩn mực để người tiêu dùng so sánh với kết quả thực tế sau mua (Oliver, 1980). Khi hiệu năng sản phẩm không đạt kỳ vọng ban đầu, cảm giác không hài lòng và hối tiếc dễ phát sinh (Inman và Zeelenberg, 2002).
Thông tin bất đối xứng xảy ra khi một bên trong giao dịch nắm giữ thông tin mà bên còn lại không thể kiểm chứng đầy đủ (Arrow, 1963). Akerlof (1970) cho rằng tình trạng này dẫn đến quyết định sai lệch và cảm xúc tiêu cực hậu mua.
Nhận thức về giá phản ánh đánh giá của khách hàng về mức phí so với giá trị nhận được. Khi giá bị xem là không công bằng, người tiêu dùng dễ hình thành cảm xúc tiêu cực (Özer và Zheng, 2016).
Trải nghiệm dịch vụ sau khi mua là một yếu tố quan trọng ảnh hưởng đến mức độ hài lòng của khách hàng. Trong đó, các hoạt động dịch vụ hậu mãi như hỗ trợ tư vấn, chăm sóc khách hàng hay giải quyết quyền lợi đóng vai trò duy trì hài lòng và quan hệ dài hạn với khách hàng (Fazlzadeh và cộng sự, 2011). Chất lượng hậu mãi tốt giúp gia tăng hài lòng và trung thành (Wahjudi và cộng sự, 2018), trong khi trải nghiệm kém làm phát sinh cảm xúc tiêu cực và hối tiếc (Biesok và Wyród-Wróbel, 2025).
Áp lực từ nhân viên bán hàng có thể làm suy giảm niềm tin và sự hài lòng. Áp lực thời gian và nỗi sợ bỏ lỡ cơ hội khiến khách hàng quyết định vội vàng, từ đó gia tăng hối tiếc hậu mua (Klimm và cộng sự, 2023).
Ảnh hưởng xã hội cũng là yếu tố quan trọng chi phối cảm xúc hậu mua. Theo Ajzen (1991), chuẩn mực chủ quan từ người thân, bạn bè ảnh hưởng đến đánh giá cá nhân, còn Venkatesh và cộng sự (2003) khẳng định “social influence” tác động cả trước và sau quyết định.
Ngoài ra, khi nhận thấy lựa chọn khác tốt hơn, mức độ hối tiếc gia tăng đáng kể (Tsiros, 1998; Zeelenberg và Pieters, 2007).
Thu nhập ảnh hưởng đến mức độ nhạy cảm với sai lầm tiêu dùng và cảm xúc hối tiếc (Mittal và Kamakura, 2001; Kumar và cộng sự, 2020).
Từ các cơ sở lý thuyết trên, nhóm nghiên cứu đề xuất các giả thuyết sau:
H1: Bất đối xứng thông tin làm tăng Sự hối tiếc sau khi mua BHNT.
H2: Dịch vụ/trải nghiệm có ảnh hưởng đến Sự hối tiếc sau khi mua BHNT.
H3: Thu nhập có tác động điều tiết tích cực đến mối quan hệ giữa Sự kỳ vọng cao và Sự hối tiếc sau mua của người tiêu dùng.
H4: Kỳ vọng quá cao về sản phẩm làm tăng Sự hối tiếc sau khi mua BHNT.
H5: Nhận thức về giá làm tăng Sự hối tiếc sau khi mua BHNT.
H6: Việc so sánh với các lựa chọn thay thế làm tăng Sự hối tiếc sau khi mua BHNT.
H7: Áp lực từ nhân viên bán hàng làm tăng Sự hối tiếc sau khi mua BHNT.
H8: Ảnh hưởng xã hội làm tăng Sự hối tiếc sau khi mua BHNT.
Dựa trên các giả thuyết, mô hình nghiên cứu gồm 7 biến độc lập, 1 biến điều tiết được nhóm tác giả đề xuất như Hình.
Hình: Mô hình nghiên cứu đề xuất
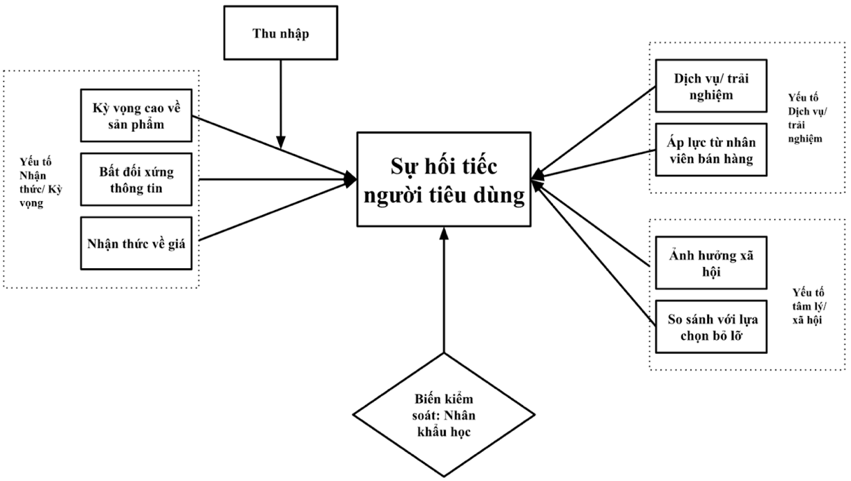
Nguồn: Đề xuất của nhóm tác giả
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp định lượng nhằm kiểm định mô hình và các giả thuyết đề xuất. Dữ liệu được thu thập thông qua khảo sát trực tuyến bằng Google Form, phát hành trên các nhóm bảo hiểm trên Facebook. Đối tượng khảo sát là khách hàng trực tiếp trải nghiệm quá trình ra quyết định mua, sử dụng sản phẩm và dịch vụ sau bán, từ đó có thể phát sinh sự hối tiếc sau mua. Bảng hỏi được xây dựng trên cơ sở kế thừa các thang đo đã được kiểm chứng trong các nghiên cứu trước, sử dụng thang Likert 5 mức và được điều chỉnh phù hợp với bối cảnh Việt Nam.
Dữ liệu được xử lý bằng phần mềm SPSS và SmartPLS với các bước phân tích gồm thống kê mô tả, đánh giá mô hình nghiên cứu, đánh giá mô hình cấu trúc. Vai trò điều tiết của thu nhập được đánh giá thông qua biến tương tác.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ VÀ THẢO LUẬN
Kết quả nghiên cứu
Thống kê mô tả
Số bảng câu hỏi phát ra và thu về hợp lệ là 424. Trong đó, nữ chiếm 57.5% và nam chiếm 42.5%. Về độ tuổi, nhóm dưới 30 tuổi chiếm 31.8%, nhóm 30-38 tuổi chiếm 31.1%, nhóm 38-48 tuổi chiếm 24.3%; các nhóm trên 40 tuổi chiếm tỷ lệ thấp hơn và không có đáp viên trên 60 tuổi. Phần lớn người tham gia có trình độ đại học (63.9%); thu nhập chủ yếu từ 10-20 triệu đồng/tháng (38%) và 20-30 triệu đồng (28.8%). Về mức độ hiểu biết đối với sản phẩm bảo hiểm nhân thọ đã mua, 75.7% cho biết còn lưỡng lự hoặc không chắc mình hiểu đúng, trong khi chỉ 24.3% khẳng định hiểu rõ, cho thấy hiểu biết của khách hàng về sản phẩm vẫn còn hạn chế.
Đánh giá mức độ tin cậy nhất quán nội bộ của thang đo và tính hội tụ
Kết quả kiểm định cho thấy các thang đo đều có Cronbach’s Alpha, rho_A và Composite Reliability (CR) lớn hơn 0.70, chứng tỏ đạt độ tin cậy cao. Đồng thời, AVE của tất cả các thang đo đều vượt ngưỡng 0.50, xác nhận các thang đo đạt giá trị hội tụ và phù hợp để đưa vào các bước phân tích tiếp theo.
Bảng 1: Kết quả đánh giá mô hình đo lường
|
Khái niệm nghiên cứu |
Biến |
Cronbach’s Alpha |
rho_A |
Composite Reliability |
AVE |
|---|---|---|---|---|---|
|
Bất đối xứng thông tin |
TT |
0.889 |
0.890 |
0.923 |
0.750 |
|
Dịch vụ/Trải nghiệm |
DV |
0.901 |
0.901 |
0.931 |
0.771 |
|
Thu nhập |
TN |
0.863 |
0.870 |
0.907 |
0.709 |
|
Kỳ vọng |
KV |
0.756 |
0.771 |
0.842 |
0.572 |
|
Nhận thức về giá |
GC |
0.770 |
0.774 |
0.867 |
0.685 |
|
So sánh với lựa chọn bỏ lỡ |
SS |
0.834 |
0.844 |
0.889 |
0.668 |
|
Áp lực từ nhân viên bán hàng |
AL |
0.877 |
0.877 |
0.915 |
0.730 |
|
Ảnh hưởng xã hội |
AH |
0.879 |
0.888 |
0.916 |
0.733 |
|
Sự hối tiếc của người tiêu dùng |
HT |
0.902 |
0.902 |
0.939 |
0.836 |
Nguồn: Kết quả phân tích
Đánh giá tính phân biệt
Bảng 2: Tỷ số HTMT
|
TT |
DV |
KV |
GC |
SS |
HT |
TN |
AL |
AH |
|
|---|---|---|---|---|---|---|---|---|---|
|
TT |
|||||||||
|
DV |
0.828 |
||||||||
|
KV |
0.365 |
0.353 |
|||||||
|
GC |
0.716 |
0.751 |
0.437 |
||||||
|
SS |
0.610 |
0.688 |
0.355 |
0.726 |
|||||
|
HT |
0.698 |
0.733 |
0.380 |
0.697 |
0.729 |
||||
|
TN |
0.625 |
0.639 |
0.350 |
0.639 |
0.595 |
0.555 |
|||
|
AL |
0.664 |
0.643 |
0.234 |
0.627 |
0.617 |
0.648 |
0.584 |
||
|
AH |
0.701 |
0.679 |
0.308 |
0.555 |
0.581 |
0.622 |
0.569 |
0.498 |
Nguồn: Kết quả phân tích
Kết quả (Bảng 2) cho thấy, các tỉ số HTMT cho từng cặp thang đo đều thấp hơn ngưỡng 0.9.
Đánh giá mô hình cấu trúc
Bảng 3: Kết quả kiểm định giả thuyết nghiên cứu
|
Giả thuyết |
Mối quan hệ |
Hệ số đường dẫn |
Sai số chuẩn |
p-value |
Quyết định |
|---|---|---|---|---|---|
|
H1 |
TT → HT |
0.12 |
0.052 |
0.02 |
Chấp nhận |
|
H2 |
DV→ HT |
0.2 |
0.055 |
0 |
Chấp nhận |
|
H3 |
KV×TN → HT |
0.099 |
0.037 |
0.007 |
Chấp nhận |
|
H4 |
KV → HT |
0.094 |
0.042 |
0.026 |
Chấp nhận |
|
H5 |
GC → HT |
0.088 |
0.045 |
0.049 |
Chấp nhận |
|
H6 |
SS → HT |
0.23 |
0.051 |
0 |
Chấp nhận |
|
H7 |
AL → HT |
0.141 |
0.046 |
0.002 |
Chấp nhận |
|
H8 |
AH → HT |
0.118 |
0.045 |
0.008 |
Chấp nhận |
Nguồn: Kết quả phân tích
Bảng kết quả cho thấy cả 8 giả thuyết (H1-H8) đều được chấp nhận vì các p-value đều nhỏ hơn 0.05, chứng tỏ các mối quan hệ đề xuất trong mô hình đều có ý nghĩa thống kê. Về mức độ tác động, nhân tố SS → HT có hệ số đường dẫn lớn nhất (β = 0.23), cho thấy đây là yếu tố ảnh hưởng mạnh nhất đến HT. Tiếp theo là DV → HT (β = 0.20) và AL → HT (β = 0.141), phản ánh vai trò quan trọng của chất lượng dịch vụ và AL trong việc tác động đến HT.
Các nhân tố còn lại như TT, AH, KV×TN, KV và GC đều có hệ số dương và có ý nghĩa, tuy mức độ ảnh hưởng ở mức trung bình đến thấp, nhưng vẫn góp phần giải thích sự biến thiên của HT.
Nhìn chung, kết quả khẳng định mô hình nghiên cứu là phù hợp và các nhân tố được đề xuất đều có vai trò nhất định trong việc tác động đến HT, qua đó tạo cơ sở cho việc đề xuất các hàm ý quản trị và giải pháp thực tiễn.
Bảng 4: Đánh giá năng lực giải thích của các nhân tố
|
R Square |
R Square Adjusted |
|
|---|---|---|
|
Sự hối tiếc |
0.598 |
0.589 |
Nguồn: Kết quả phân tích
Các nhân tố trong mô hình giải thích được khoảng 59% sự biến thiên của HT, mức độ giải thích khá tốt.
Bảng 5: Hệ số tác động f²
|
Biến độc lập |
TT |
DV |
KV× TN |
KV |
GC |
SS |
AL |
AH |
|---|---|---|---|---|---|---|---|---|
|
f² |
0.013 |
0.034 |
0.027 |
0.018 |
0.009 |
0.067 |
0.027 |
0.018 |
Nguồn: Kết quả phân tích
Tất cả các biến độc lập đều có mức tác động nhỏ hoặc rất nhỏ đến biến phụ thuộc. Trong đó, SS (f² = 0.067) là biến có ảnh hưởng tương đối mạnh nhất nhưng vẫn chỉ ở mức nhỏ.
Thảo luận kết quả nghiên cứu
Kết quả nghiên cứu xác nhận các nhân tố: So sánh với lựa chọn bỏ lỡ, Dịch vụ/trải nghiệm và Áp lực từ nhân viên bán hàng có tác động tích cực và có ý nghĩa thống kê đến Sự hối tiếc sau khi mua BHNT của khách hàng Việt Nam. Phát hiện này phù hợp với các nghiên cứu trước dựa trên Lý thuyết hối tiếc và Lý thuyết bất hòa nhận thức, cho rằng cảm nhận về lựa chọn thay thế tốt hơn, chất lượng trải nghiệm và tương tác với người bán là những nguồn gốc quan trọng hình thành cảm xúc hối tiếc sau quyết định mua.
Đáng chú ý, kết quả nghiên cứu cho thấy, So sánh với lựa chọn bỏ lỡ là yếu tố có mức độ tác động mạnh nhất, qua đó củng cố lập luận rằng hối tiếc chủ yếu phát sinh khi khách hàng nhận ra khả năng đã có phương án tốt hơn, tương đồng với nhiều nghiên cứu quốc tế về hành vi sau mua trong các sản phẩm tài chính và dịch vụ dài hạn. Bên cạnh đó, các yếu tố như Bất đối xứng thông tin, Kỳ vọng, Nhận thức về giá và Ảnh hưởng xã hội đều có tác động dương và có ý nghĩa đến Sự hối tiếc, phù hợp với các nghiên cứu trước về vai trò của thông tin và chuẩn mực xã hội trong quá trình ra quyết định.
Đặc biệt, kết quả cho thấy Thu nhập đóng vai trò điều tiết mối quan hệ giữa Kỳ vọng và Sự hối tiếc, bổ sung đóng góp học thuật khi làm rõ sự khác biệt trong phản ứng tâm lý của các nhóm khách hàng theo đặc điểm kinh tế trong cùng một mô hình nghiên cứu.
KẾT LUẬN VÀ KHUYẾN NGHỊ GIẢI PHÁP
Nghiên cứu đã xác định các nhân tố có ảnh hưởng đáng kể đến Sự hối tiếc sau khi mua BHNT của khách hàng tại Việt Nam, bao gồm: Ảnh hưởng xã hội, Áp lực từ nhân viên bán hàng, Dịch vụ/trải nghiệm, Nhận thức về giá, Kỳ vọng, So sánh với lựa chọn bỏ lỡ, Bất đối xứng thông tin. Kết quả cho thấy, So sánh với lựa chọn bị bỏ lỡ, Dịch vụ/trải nghiệm và Áp lực từ nhân viên bán hàng là các nhân tố có tác động mạnh nhất đến Sự hối tiếc sau mua. Thu nhập đóng vai trò điều tiết mối quan hệ giữa Kỳ vọng và Sự hối tiếc.
Từ các phát hiện trên, nghiên cứu đề xuất một số hàm ý chính sách và giải pháp sau:
Thứ nhất, cần chuẩn hóa và tăng cường giám sát hoạt động tư vấn bảo hiểm nhằm giảm bất đối xứng thông tin và hạn chế hình thành kỳ vọng sai lệch của khách hàng.
Thứ hai, doanh nghiệp BHNT cần chú trọng quản trị kỳ vọng ngay từ giai đoạn trước bán thông qua tư vấn dựa trên nhu cầu thực và truyền thông trung thực về quyền lợi, nghĩa vụ và rủi ro của sản phẩm.
Thứ ba, nâng cao chất lượng dịch vụ hậu mãi và chăm sóc khách hàng định kỳ để củng cố niềm tin và giảm bất hòa nhận thức sau mua.
Cuối cùng, cần tăng cường truyền thông và giáo dục tài chính để định hướng nhận thức xã hội tích cực về BHNT.
Các hàm ý trên góp phần giúp doanh nghiệp giảm sự hối tiếc sau mua và tỷ lệ hủy hợp đồng của khách hàng, đồng thời cung cấp cơ sở khoa học cho việc hoàn thiện chính sách phát triển thị trường BHNT theo hướng bền vững tại Việt Nam.
Tài liệu tham khảo:
1. Akerlof, G. A. (1970). The market for “lemons”: Quality uncertainty and the market mechanism. The Quarterly Journal of Economics, 84(3), 488-500. https://doi.org/10.2307/1879431
2. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211. https://doi.org/10.1016/0749-5978(91)90020-T
3. Fazlzadeh, A., Bagherzadeh, F., & Mohamadi, P. (2011). How after-sales service quality dimensions affect customer satisfaction. African Journal of Business Management, 5(17), 7658-7664. https://doi.org/10.5897/ajbm11.351
4. Arrow, K. J. (1963). Uncertainty and the welfare economics of medical care. American Economic Review, 53(5), 941-973. https://doi.org/10.7312/columbia/9780231163804.003.0007
5. Biesok, G., & Wyród-Wróbel, J. (2025). Post-purchase customer regret: Results of the pilot study. Scientific Papers of Silesian University of Technology Organization and Management Series, 2025(222), 107-120. https://doi.org/10.29119/1641-3466.2025.222.6
6. Born, P. H., & Sirmans, E. T. (2019). Regret in health insurance post-purchase behavior. Risk Management and Insurance Review, 22(2), 207-219.
7. Bộ Tài chính (2023). Kết luận thanh tra số 809/KL-BTC về bán sản phẩm bảo hiểm qua tổ chức tín dụng. Hà Nội: Bộ Tài chính.
8. Bộ Tài chính (2024). Kết luận thanh tra số 06/KL-QLBH về bán sản phẩm bảo hiểm qua tổ chức tín dụng. Cục Quản lý, Giám sát Bảo hiểm.
9. Festinger, L. (1957). A theory of cognitive dissonance. Stanford, CA: Stanford University Press.
10. Gupta, P. K. (2008). Fundamentals of insurance (Rev. ed.). Himalaya Publishing House.
11. Inman, J. J., & Zeelenberg, M. (2002). Regret in repeat purchase versus switching decisions: The attenuating role of decision justifiability. Journal of Consumer Research, 29(1), 116-128. https://doi.org/10.1086/339925
12. Kavitha, S. (2023). A study on life insurance policies as an investment option for investors. https://doi.org/10.6084/m9.figshare.24710865
13. Keaveney, S. M., Huber, F., & Herrmann, A. (2007). A model of buyer regret: Selected prepurchase and postpurchase antecedents with consequences for the brand and the channel. Journal of Business Research, 60(12), 1207-1215. https://doi.org/10.1016/j.jbusres.2006.07.005
14. Klimm, F., Kocher, M. G., Opitz, T., & Schudy, S. (2023). Time pressure and regret in sequential search. Journal of Economic Behavior & Organization, 206, 406-424.
15. Kumar, A., Chaudhuri, S., Bhardwaj, A., & Mishra, P. (2020). Impulse buying and post-purchase regret: A study of shopping behaviour for the purchase of grocery products. International Journal of Management, 11(12). https://doi.org/10.34218/ijm.11.12.2020.057
16. Larrick, R. P. (1993). Motivational factors in decision theories: The role of self-protection. Psychological Bulletin, 113(3), 440-450.
17. Lê, N. H., & Nguyễn, H. K. (2018). Nghiên cứu về cảm xúc tiêu cực và hành vi đối phó của khách hàng: Trường hợp ngành kinh doanh dịch vụ nhà hàng. Journal of Asian Business and Economic Studies, 29(1). https://jabes.ueh.edu.vn/Content/ArticleFiles/23692510-cc0b-4861-2590-408f034c255d/JABESV-2018-2901-4.pdf
18. Loomes, G., & Sugden, R. (1982). Regret theory: An alternative theory of rational choice under uncertainty. The Economic Journal, 92(368), 805-824. https://doi.org/10.2307/2232669
19. Mittal, V., & Kamakura, W. A. (2001). Satisfaction, repurchase intent, and repurchase behavior: Investigating the moderating effect of customer characteristics. Journal of Marketing Research, 38(1), 131-142. https://doi.org/10.1509/jmkr.38.1.131.18832
20. Nguyễn, V. Đ., & Nguyễn, T. H. Đ. (2023). Bảo hiểm thương mại. Nxb Đại học Kinh tế Quốc dân.
21. Oliver, R. L. (1980). A cognitive model of the antecedents and consequences of satisfaction decisions. Journal of Marketing Research, 17(4), 460-469. https://doi.org/10.1177/002224378001700405
22. Özer, Ö., & Zheng, Y. (2016). Establishing trust and trustworthiness for supply chain information sharing. Springer Series in Supply Chain Management, 287-312. https://doi.org/10.1007/978-3-319-32441-8_14
23. Quốc hội (2022). Luật Kinh doanh bảo hiểm số 08/2022/QH15, ngày 16/6/2022.
24. Tsiros, M. (1998). Effect of regret on post-choice valuation: The case of more than two alternatives. Organizational Behavior and Human Decision Processes, 76(1), 48-69. https://doi.org/10.1006/obhd.1998.2793
25. Venkatesh, V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478. https://doi.org/10.2307/30036540
26. Wahjudi, D., Kwanda, T., & Sulis, R. (2018). The Impact of After-sales Service Quality on Customer Satisfaction and Customer Loyalty of Middle-upper Class Landed Housings. Jurnal Teknik Industri, 20(1), 65-72. https://doi.org/10.9744/jti.20.1.65-72
27. Zeelenberg, M. (1999). Anticipated regret, expected feedback and behavioral decision making. Journal of Behavioral Decision Making, 12(2), 93-106.
28. Zeelenberg, M., Beattie, J., van der Pligt, J., & de Vries, N. K. (1996). Consequences of regret aversion: Effects of expected feedback on risky decision making. Organizational Behavior and Human Decision Processes, 65(2), 148-158.
29. Zeelenberg, M., & Pieters, R. (2007). A theory of regret regulation 1.0. Journal of Consumer Psychology, 17(1), 3-18. https://doi.org/10.1207/s15327663jcp1701_3
| Ngày nhận bài: 20/1/2026; Ngày hoàn thiện biên tập: 3/3/2026; Ngày duyệt đăng: 6/3/2026 |
Tin liên quan


Các tin khác

Chính sách du lịch cộng đồng ở Đồng bằng sông Cửu Long: Vốn xã hội và khả năng phục hồi

Hoàn thiện hệ thống chính sách nhằm thu hút khu vực tư nhân tham gia đầu tư, quản lý vận hành công trình cấp nước sạch tập trung nông thôn Việt Nam

Kiểm soát đầu tư trực tiếp nước ngoài vào nền tảng thương mại điện tử tại Việt Nam: Cân bằng giữa an ninh quốc gia và thu hút đầu tư

Đổi mới mô hình kinh doanh trong kỷ nguyên số: Cơ hội, thách thức và hàm ý quản trị đối với doanh nghiệp Việt Nam

Chống thất thu thuế đối với hoạt động kinh doanh trên nền tảng số ở Việt Nam: Tiếp cận từ quản trị dữ liệu và quản lý rủi ro

Tác động bất đối xứng của dòng tiền từ hoạt động kinh doanh đến hiệu quả tài chính: Bằng chứng từ thị trường chứng khoán Việt Nam

Đồng tạo giá trị xã hội và kinh tế thông qua đào tạo gắn kết cộng đồng: Nghiên cứu tại Trường Đại học Văn Lang

Tác động của quản trị nguồn nhân lực xanh đến hành vi xanh tự nguyện của nhân viên tại các doanh nghiệp Việt Nam

Thực trạng kết quả công việc của người lao động tại các ngân hàng thương mại cổ phần Việt Nam


