


Các yếu tố ảnh hưởng đến ý định hành vi sử dụng dịch vụ ngân hàng số của khách hàng cá nhân tại TP. Hồ Chí Minh
Phan Hiển Đạt
Trường Đại học Gia Định
Email: [email protected]
Tóm tắt
Nghiên cứu phân tích các yếu tố ảnh hưởng đến ý định sử dụng dịch vụ ngân hàng số của khách hàng cá nhân tại TP. Hồ Chí Minh thông qua khảo sát 386 khách hàng tại các ngân hàng thương mại. Mô hình gồm 7 yếu tố: Cảm nhận sự hữu ích, Cảm nhận dễ sử dụng, Ảnh hưởng xã hội, Chi phí giao dịch, Hình ảnh xã hội, Sự tự chủ công nghệ và Kiến thức tài chính. Kết quả hồi quy cho thấy, tất cả các yếu tố đều ảnh hưởng tích cực đến ý định sử dụng dịch vụ ngân hàng số của khách hàng cá nhân tại TP. Hồ Chí Minh, trong đó Cảm nhận sự hữu ích, Ảnh hưởng xã hội và Kiến thức tài chính là 3 yếu tố tác động mạnh nhất. Nghiên cứu đề xuất hàm ý giúp các ngân hàng nâng cao chất lượng dịch vụ và thúc đẩy hành vi sử dụng ngân hàng số.
Từ khóa: Ngân hàng số, ý định sử dụng, hành vi khách hàng, TP. Hồ Chí Minh
Summary
This study examines the factors influencing individual customers’ intention to use digital banking services in Ho Chi Minh City through a survey of 386 customers at commercial banks. The proposed research model comprises seven factors which are Perceived Usefulness, Perceived Ease of Use, Social Influence, Transaction Costs, Social Image, Technological Self-Efficacy, and Financial Literacy. Regression results indicate that all factors exert a positive impact on customers’ intention to use digital banking services in Ho Chi Minh City. Among these factors, Perceived Usefulness, Social Influence, and Financial Literacy are the three most influential determinants. Fro those findings, the study offers managerial implications to assist banks in enhancing service quality and promoting the adoption of digital banking services.
Keywords: Digital banking, usage intention, customer behavior, Ho Chi Minh City
GIỚI THIỆU
Tại TP. Hồ Chí Minh - trung tâm kinh tế tài chính lớn nhất cả nước, tỷ lệ người dùng ngân hàng số tăng nhanh, nhưng vẫn tồn tại khoảng cách giữa nhận thức, ý định và hành vi sử dụng thực tế. Nhiều khách hàng vẫn duy trì thói quen giao dịch truyền thống do lo ngại rủi ro hoặc thiếu hiểu biết công nghệ. Do đó, việc nghiên cứu các nhân tố ảnh hưởng đến ý định sử dụng dịch vụ ngân hàng số của khách hàng cá nhân (KHCN) tại TP. Hồ Chí Minh là cần thiết nhằm xác định các yếu tố chủ yếu tác động đến hành vi người dùng và đề xuất giải pháp giúp ngân hàng thúc đẩy chuyển đổi số hiệu quả hơn.
CƠ SỞ LÝ THUYẾT
Nghiên cứu về ý định sử dụng dịch vụ ngân hàng số thường dựa trên các mô hình chấp nhận công nghệ (TAM) và lý thuyết hợp nhất về chấp nhận và sử dụng công nghệ (UTAUT). Theo Davis (1989), hành vi chấp nhận công nghệ chịu ảnh hưởng chủ yếu bởi cảm nhận hữu ích và cảm nhận dễ sử dụng, 2 yếu tố quyết định nhận thức của người dùng về giá trị và mức độ thuận tiện khi áp dụng công nghệ mới. Mô hình này đã được mở rộng trong nghiên cứu của Venkatesh và cộng sự (2003) bổ sung thêm các yếu tố như ảnh hưởng xã hội và điều kiện thuận lợi nhằm giải thích tốt hơn hành vi sử dụng công nghệ trong bối cảnh thực tế.
Trong lĩnh vực ngân hàng số, nhiều nghiên cứu quốc tế cho thấy các yếu tố như cảm nhận rủi ro, chi phí giao dịch, kiến thức tài chính và sự tự chủ công nghệ cũng đóng vai trò quan trọng trong việc hình thành ý định sử dụng (Oliveira và cộng sự, 2016; Alalwan và cộng sự, 2017). Tại Việt Nam, khi dịch vụ ngân hàng số ngày càng phát triển, việc kết hợp các yếu tố này vào mô hình nghiên cứu giúp phản ánh toàn diện hơn các nhân tố ảnh hưởng đến hành vi người dùng trong bối cảnh chuyển đổi số.
MÔ HÌNH VÀ GIẢ THUYẾT NGHIÊN CỨU
Mô hình nghiên cứu
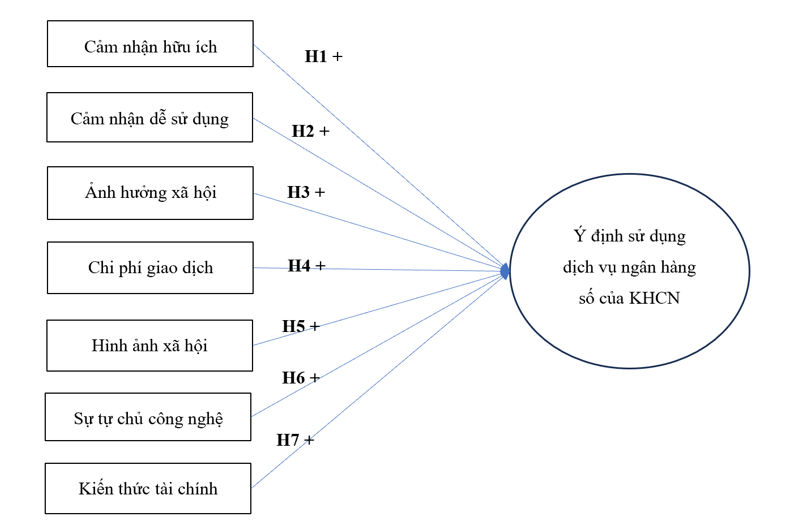
Mô hình nghiên cứu đề xuất được xây dựng như sau:
|
|
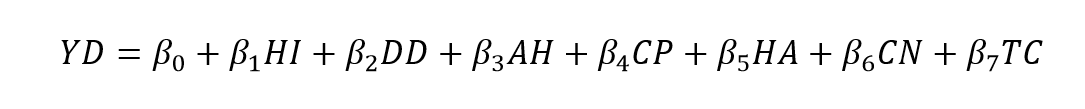
Trong đó:
YD: Ý định sử dụng dịch vụ ngân hàng số (biến phụ thuộc);
HI: Cảm nhận hữu ích; DD: Cảm nhận dễ sử dụng; AH: Ảnh hưởng xã hội; CP: Chi phí giao dịch; HA: Hình ảnh xã hội; CN: Sự tự chủ công nghệ; TC: Kiến thức tài chính.
Hình 1. Mô hình nghiên cứu
|
|
| Nguồn: Đề xuất của tác giả |
Giả thuyết nghiên cứu
Các giả thuyết nghiên cứu bao gồm:
H1: Cảm nhận hữu ích tác động tích cực đến Ý định sử dụng dịch vụ ngân hàng số của KHCN tại TP. Hồ Chí Minh.
H2: Cảm nhận dễ sử dụng tác động tích cực đến Ý định sử dụng dịch vụ ngân hàng số của KHCN tại TP. Hồ Chí Minh.
H3: Ảnh hưởng xã hội tác động tích cực đến Ý định sử dụng dịch vụ ngân hàng số của KHCN tại TP. Hồ Chí Minh.
H4: Chi phí giao dịch tác động tiêu cực đến Ý định sử dụng dịch vụ ngân hàng số của KHCN tại TP. Hồ Chí Minh.
H5: Hình ảnh xã hội tác động tích cực đến Ý định sử dụng dịch vụ ngân hàng số của KHCN tại TP. Hồ Chí Minh.
H6: Sự tự chủ công nghệ tác động tích cực đến Ý định sử dụng dịch vụ ngân hàng số của KHCN tại TP. Hồ Chí Minh.
H7: Kiến thức tài chính tác động tích cực đến Ý định sử dụng dịch vụ ngân hàng số của KHCN tại TP. Hồ Chí Minh.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định lượng, khảo sát 386 KHCN tại các ngân hàng thương mại ở TP. Hồ Chí Minh. Dữ liệu được xử lý bằng SPSS 26 qua các bước: kiểm định Cronbach’s Alpha, phân tích EFA, tương quan Pearson và hồi quy tuyến tính bội nhằm kiểm định mô hình và các giả thuyết nghiên cứu.
KẾT QUẢ NGHIÊN CỨU
Mô tả mẫu khảo sát
Nghiên cứu thu được 386 bảng khảo sát hợp lệ từ KHCN đang sử dụng hoặc có ý định sử dụng dịch vụ ngân hàng số tại TP. Hồ Chí Minh. Trong đó, nam giới chiếm 46,4% và nữ chiếm 53,6%. Về độ tuổi, nhóm 25-34 tuổi chiếm 41,5%, 35-44 tuổi chiếm 33,2%, còn lại là nhóm dưới 25 tuổi (15,3%) và trên 45 tuổi (10,0%).
Trình độ học vấn chủ yếu là đại học (58,8%) và sau đại học (17,1%), phản ánh đặc điểm người dùng ngân hàng số có trình độ học vấn cao. Về nghề nghiệp, nhân viên văn phòng chiếm 39,9%, kinh doanh tự do 34,2%, cán bộ nhà nước 16,8% và khác 9,1%.
Thu nhập bình quân tập trung ở nhóm 15-30 triệu đồng/tháng (64,5%), cho thấy phần lớn khách hàng có khả năng tài chính ổn định - nhóm mục tiêu tiềm năng của dịch vụ ngân hàng số.
Kiểm định độ tin cậy thang đo
Kết quả kiểm định độ tin cậy thang đo bằng hệ số Cronbach’s Alpha cho thấy, tất cả các thang đo đều đạt mức tin cậy cao với giá trị Alpha > 0,7, đáp ứng yêu cầu cho phân tích tiếp theo. Cụ thể, thang đo Cảm nhận hữu ích (HI) đạt 0,883; Cảm nhận dễ sử dụng (DD) đạt 0,861; Ảnh hưởng xã hội (AH) đạt 0,872; Chi phí giao dịch (CP) đạt 0,801; Hình ảnh xã hội (HA) đạt 0,875; Sự tự chủ công nghệ (CN) đạt 0,841; Kiến thức tài chính (TC) đạt 0,853; và Ý định sử dụng (YD) đạt 0,896. Điều này khẳng định các biến quan sát có tính nhất quán nội tại tốt, đảm bảo độ tin cậy của thang đo và đủ điều kiện để tiếp tục sử dụng trong các bước phân tích EFA và hồi quy.
Phân tích nhân tố khám phá (EFA)
Kết quả EFA cho thấy hệ số KMO = 0,918, Sig. Bartlett’s Test = 0,000, chứng tỏ dữ liệu phù hợp để phân tích yếu tố. Bảy yếu tố được trích có Eigenvalue > 1 và tổng phương sai trích đạt 73,82%, đảm bảo giá trị hội tụ và phân biệt. Không có biến nào bị loại bỏ sau khi xoay nhân tố Varimax.
Phân tích tương quan và hồi quy tuyến tính bội
Kết quả phân tích tương quan Pearson cho thấy các biến độc lập đều có tương quan dương có ý nghĩa với biến phụ thuộc (Sig. < 0,05). Trong đó, Cảm nhận hữu ích (r = 0,651), Ảnh hưởng xã hội (r = 0,614) và Kiến thức tài chính (r = 0,602) có mức tương quan cao nhất.
Kết quả hồi quy tuyến tính bội cho thấy mô hình phù hợp với dữ liệu, với các chỉ số:
- R² = 0,742, R² hiệu chỉnh = 0,736, cho thấy 73,6% sự biến thiên của ý định sử dụng được giải thích bởi các biến độc lập.
- F = 145,372, Sig. = 0,000, mô hình có ý nghĩa thống kê.
- Durbin–Watson = 1,876, không có hiện tượng tự tương quan.
- VIF < 2, không có đa cộng tuyến.
Bảng: Kết quả hồi quy tuyến tính bội
| Biến độc lập | Hệ số Beta chuẩn hóa | Sig. | Kết luận |
|---|---|---|---|
| Cảm nhận hữu ích (HI) | 0,291 | 0,000 | Chấp nhận H1 |
| Cảm nhận dễ sử dụng (DD) | 0,156 | 0,002 | Chấp nhận H2 |
| Ảnh hưởng xã hội (AH) | 0,245 | 0,000 | Chấp nhận H3 |
| Chi phí giao dịch (CP) | -0,098 | 0,017 | Chấp nhận H4 |
| Hình ảnh xã hội (HA) | 0,163 | 0,001 | Chấp nhận H5 |
| Sự tự chủ công nghệ (CN) | 0,127 | 0,004 | Chấp nhận H6 |
| Kiến thức tài chính (TC) | 0,276 | 0,000 | Chấp nhận H7 |
Nguồn: Kết quả nghiên cứu của tác giả
THẢO LUẬN KẾT QUẢ NGHIÊN CỨU
Kết quả nghiên cứu cho thấy, cả 7 giả thuyết đều được chấp nhận, khẳng định rằng các yếu tố trong mô hình đều có ảnh hưởng đáng kể đến ý định sử dụng dịch vụ ngân hàng số của KHCN tại TP. Hồ Chí Minh. Trong đó, 3 yếu tố có tác động mạnh nhất là Cảm nhận sự hữu ích, Ảnh hưởng xã hội và Kiến thức tài chính. Điều này phản ánh rằng khách hàng có xu hướng sử dụng ngân hàng số khi họ nhận thấy rõ những lợi ích thiết thực mà dịch vụ mang lại, khi họ được khuyến khích và tác động tích cực từ cộng đồng xung quanh như gia đình, bạn bè, đồng nghiệp, đồng thời có đủ kiến thức tài chính để tự tin thực hiện các giao dịch trực tuyến an toàn, hiệu quả.
Ngoài ra, các yếu tố Cảm nhận dễ sử dụng, Hình ảnh xã hội và Sự tự chủ công nghệ cũng tác động tích cực đến ý định sử dụng, cho thấy người dùng sẵn sàng chuyển sang dịch vụ số khi cảm thấy hệ thống thân thiện, đáng tin cậy và dễ thao tác. Ngược lại, Chi phí giao dịch có ảnh hưởng ngược chiều, nghĩa là khi khách hàng cảm nhận rằng phí duy trì hoặc phí chuyển tiền cao so với lợi ích nhận được, họ sẽ giảm ý định sử dụng ngân hàng số.
Từ những kết quả này, có thể thấy rằng để gia tăng mức độ chấp nhận và sử dụng dịch vụ ngân hàng số, các ngân hàng thương mại tại TP. Hồ Chí Minh cần tập trung vào việc nâng cao trải nghiệm tiện ích, cải thiện giao diện và tính thân thiện của ứng dụng, tăng cường hoạt động truyền thông tích cực trên các nền tảng xã hội, đẩy mạnh giáo dục tài chính cho khách hàng nhằm giúp họ hiểu rõ hơn về lợi ích của dịch vụ số. Bên cạnh đó, việc xây dựng chính sách phí linh hoạt, minh bạch và cạnh tranh sẽ góp phần khuyến khích người dùng tiếp tục sử dụng dịch vụ, từ đó nâng cao mức độ hài lòng và lòng trung thành của khách hàng.
HÀM Ý QUẢN TRỊ
Theo kết quả nghiên cứu, các yếu tố Cảm nhận hữu ích, Ảnh hưởng xã hội, Kiến thức tài chính, Hình ảnh xã hội, Cảm nhận dễ sử dụng, Sự tự chủ công nghệ và Chi phí giao dịch đều có ảnh hưởng đến ý định sử dụng dịch vụ ngân hàng số của KHCN tại TP. Hồ Chí Minh, từ đó, một số hàm ý quản trị được đề xuất như sau:
Thứ nhất, nâng cao cảm nhận hữu ích của khách hàng.
Các ngân hàng cần tập trung phát triển các tính năng giúp khách hàng cảm nhận rõ lợi ích của ngân hàng số như tiết kiệm thời gian, giao dịch nhanh, tra cứu thông tin tức thời và quản lý tài chính cá nhân hiệu quả. Ngoài ra, nên tăng cường các tiện ích mở rộng như thanh toán hóa đơn tự động, gửi tiết kiệm online, đầu tư số… để khách hàng thấy rõ giá trị vượt trội so với giao dịch truyền thống.
Thứ hai, tăng cường ảnh hưởng xã hội tích cực.
Ngân hàng nên khai thác sức lan tỏa của mạng xã hội và truyền thông số bằng cách triển khai các chương trình “người dùng giới thiệu người dùng”, tạo cộng đồng khách hàng số năng động. Đồng thời, hợp tác với những người có tầm ảnh hưởng sâu rộng trong cộng đồng (KOLs) hoặc chuyên gia tài chính để lan tỏa hình ảnh sử dụng ngân hàng số như một xu hướng hiện đại, tiện lợi và an toàn.
Thứ ba, phát triển chương trình nâng cao kiến thức tài chính.
Ngân hàng cần tổ chức các hoạt động hướng dẫn sử dụng ngân hàng số, quản lý chi tiêu cá nhân, nhận diện rủi ro bảo mật, qua đó giúp khách hàng tự tin hơn khi giao dịch trực tuyến. Việc kết hợp các công cụ giáo dục tài chính ngay trên ứng dụng (như hướng dẫn video, chatbot giải đáp) sẽ góp phần tăng cường niềm tin và ý định sử dụng của khách hàng.
Thứ tư, củng cố hình ảnh thương hiệu ngân hàng số.
Một hình ảnh xã hội hiện đại, uy tín, minh bạch và thân thiện sẽ giúp khách hàng yên tâm hơn khi chuyển đổi sang nền tảng số. Do đó, ngân hàng cần duy trì truyền thông đồng nhất, tối ưu giao diện ứng dụng và phản hồi nhanh các khiếu nại để tạo dựng hình ảnh chuyên nghiệp trong mắt khách hàng.
Thứ năm, cải thiện trải nghiệm sử dụng.
Ứng dụng ngân hàng số cần có giao diện thân thiện, dễ thao tác, tốc độ ổn định và hỗ trợ đa thiết bị. Các ngân hàng nên thường xuyên khảo sát mức độ hài lòng để liên tục cải tiến giao diện và quy trình sử dụng, đặc biệt đối với người lớn tuổi hoặc khách hàng ít tiếp xúc với công nghệ.
Thứ sáu, hỗ trợ nâng cao sự tự chủ công nghệ.
Ngân hàng có thể tổ chức các buổi hướng dẫn trực tuyến hoặc trực tiếp, cung cấp video hướng dẫn chi tiết, giúp khách hàng tự tin hơn khi sử dụng các tính năng nâng cao như chuyển tiền liên ngân hàng, đầu tư hoặc mở sổ tiết kiệm online.
Thứ bảy, điều chỉnh chính sách chi phí giao dịch hợp lý.
Mức phí là yếu tố nhạy cảm, đặc biệt trong môi trường cạnh tranh. Ngân hàng nên minh bạch hóa cơ cấu phí, giảm hoặc miễn phí một số giao dịch cơ bản để khuyến khích người dùng mới. Ngoài ra, có thể áp dụng chính sách hoàn tiền hoặc điểm thưởng cho khách hàng duy trì sử dụng thường xuyên, từ đó gia tăng mức độ gắn bó lâu dài.
Các hàm ý nêu trên giúp ngân hàng nâng cao trải nghiệm khách hàng, củng cố niềm tin và gia tăng ý định sử dụng ngân hàng số, góp phần thúc đẩy quá trình chuyển đổi số ngành ngân hàng tại TP. Hồ Chí Minh một cách bền vững.
KẾT LUẬN
Nghiên cứu được thực hiện nhằm xác định và đo lường mức độ tác động của các yếu tố đến Ý định sử dụng dịch vụ ngân hàng số trong bối cảnh chuyển đổi số mạnh mẽ của ngành tài chính - ngân hàng hiện nay. Dựa trên mô hình lý thuyết kế thừa và điều chỉnh từ các nghiên cứu trước, nghiên cứu đã xác định 7 nhân tố chính ảnh hưởng đến ý định sử dụng, gồm: Cảm nhận hữu ích, Cảm nhận dễ sử dụng, Ảnh hưởng xã hội, Chi phí giao dịch, Hình ảnh xã hội, Sự tự chủ công nghệ và Kiến thức tài chính. Phân tích định lượng với 386 mẫu khảo sát hợp lệ cho thấy mô hình đạt độ phù hợp cao (Adjusted R² = 0,736), chứng tỏ các yếu tố trong mô hình giải thích tốt hành vi của khách hàng. Kết quả hồi quy khẳng định rằng, cả 7 nhân tố đều có ảnh hưởng có ý nghĩa thống kê đến Ý định sử dụng dịch vụ ngân hàng số, trong đó Cảm nhận hữu ích, Ảnh hưởng xã hội và Kiến thức tài chính là ba yếu tố có tác động mạnh nhất. Điều này phản ánh rằng khách hàng tại TP. Hồ Chí Minh có xu hướng sử dụng ngân hàng số khi họ nhận thấy lợi ích rõ ràng, được khuyến khích từ môi trường xã hội và có đủ hiểu biết tài chính để tự tin thực hiện giao dịch số.
Tài liệu tham khảo:
1. Alalwan, A. A., Dwivedi, Y. K., & Rana, N. P. (2017). Factors influencing adoption of mobile banking by Jordanian bank customers: Extending UTAUT2 with trust. International Journal of Information Management, 37(3), 99-110.
2. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340.
3. Oliveira, T., Thomas, M., Baptista, G., & Campos, F. (2016). Mobile payment: Understanding the determinants of customer adoption and intention to recommend the technology. Computers in Human Behavior, 61, 404-414.
4. Venkatesh, V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478.
| Ngày nhận bài: 2/1/2026; Ngày hoàn thiện biên tập: 10/2/2026; Ngày duyệt đăng: 12/2/2026 |
Tin liên quan


Các tin khác

Phát triển liên kết chuỗi giá trị nông nghiệp trong bối cảnh chuyển đổi số

Chất lượng dịch vụ và sự hài lòng của khách hàng cá nhân trong hệ thống bán lẻ hiện đại: Tổng quan, khoảng trống và hướng phát triển

Tác động của dịch vụ giao thức ăn cho đơn hàng trực tuyến đến doanh số của các cơ sở kinh doanh ăn uống tại TP. Hồ Chí Minh

Chất lượng dịch vụ khám chữa bệnh và sự hài lòng của người bệnh: Tiếp cận từ mô hình HEALTHQUAL tại Trung tâm Nghiên cứu Y sinh và Y học Lâm sàng - Bộ Quốc phòng

Các nhân tố ảnh hưởng đến ý định sử dụng lại ứng dụng di động trực tuyến: Nghiên cứu trường hợp Gen Z tại Hà Nội

Tác động của lãnh đạo chuyển đổi đến hiệu quả công việc của nhân viên ngành du lịch

Ảnh hưởng của niềm tin thương hiệu và rủi ro cảm nhận đến hành vi mua sắm trực tuyến trên sàn thương mại điện tử của sinh viên

Chuyển đổi số, đổi mới xanh và logistics bền vững: Tổng quan hệ thống và đề xuất nghiên cứu tại Đồng bằng sông Cửu Long

Giải pháp phát triển nông nghiệp gắn với du lịch trải nghiệm tại xã Châu Pha (TP. Hồ Chí Minh)


