


Tác động của nhận thức về tính hữu ích đối với ý định hành vi sử dụng ví điện tử của sinh viên đại học tại TP. Hồ Chí Minh
Võ Út Tỷ
Email: [email protected]
TS. Nguyễn Thanh Phúc (Tác giả liên hệ)
Email: [email protected]
Khoa Tài chính - Ngân hàng, Trường Đại học Văn Lang
Tóm tắt
Nghiên cứu này nhằm phân tích các yếu tố ảnh hưởng đến ý định hành vi sử dụng ví điện tử của sinh viên; đồng thời kiểm định vai trò trung gian của nhận thức về tính hữu ích. Dựa trên nền tảng Mô hình Kích thích - Cơ chế - Phản hồi (SOR) và Mô hình chấp nhận công nghệ (TAM) và dữ liệu được thu thập từ 247 sinh viên tại TP. Hồ Chí Minh; sử dụng phương pháp PLS-SEM để kiểm định mô hình nghiên cứu, kết quả cho thấy Mức độ tin tưởng, Tính bảo mật và Tính hữu ích đều có tác động tích cực đến Ý định hành vi. Đồng thời, Tính dễ sử dụng, Mức độ tin tưởng và Tính bảo mật đều ảnh hưởng tích cực đến tính hữu ích. Đặc biệt, Tính hữu ích đóng vai trò trung gian quan trọng trong mối quan hệ giữa các yếu tố này và Ý định hành vi sử dụng ví điện tử. Trong đó, Tính hữu ích là yếu tố có ảnh hưởng mạnh nhất. Nghiên cứu đóng góp vào Lý thuyết SOR và TAM trong lĩnh vực fintech; đồng thời cung cấp hàm ý quản trị cho các nhà cung cấp ví điện tử nhằm thúc đẩy hành vi sử dụng của sinh viên.
Từ khóa: Fintech, ví điện tử, tính hữu ích, ý định hành vi, PLS-SEM
Abstract
This study aims to examine the factors influencing students’ behavioral intention to use e-wallets while simultaneously investigating the mediating role of perceived usefulness. Grounded in the Stimulus-Organism-Response (SOR) framework and the Technology Acceptance Model (TAM), the study collected data from 247 students in Ho Chi Minh City and employed the Partial Least Squares Structural Equation Modeling (PLS-SEM) approach to test the proposed research model. The findings reveal that trust, security, and perceived usefulness all exert positive effects on behavioral intention to use e-wallets. In addition, perceived ease of use, trust, and security positively influence perceived usefulness. Notably, perceived usefulness plays a significant mediating role in the relationships between these factors and students’ behavioral intention to adopt e-wallets, while also emerging as the strongest determinant in the model. The study contributes to the extension of the SOR and TAM theories within the fintech context and provides managerial implications for e-wallet service providers in promoting usage behavior among students.
Keywords: Fintech, e-wallets, perceived usefulness, behavioral intention, PLS-SEM
GIỚI THIỆU
Trong bối cảnh chuyển đổi số mạnh mẽ, ví điện tử đã trở thành một trong những công cụ thanh toán phổ biến trong hệ sinh thái fintech, đặc biệt tại các nền kinh tế đang phát triển như Việt Nam. Sự gia tăng của thương mại điện tử và thanh toán không tiền mặt đã thúc đẩy nhu cầu sử dụng các nền tảng thanh toán tiện lợi, nhanh chóng và an toàn. Trong đó, nhóm người dùng trẻ, đặc biệt là sinh viên, được xem là lực lượng tiên phong trong việc tiếp nhận và sử dụng các công nghệ tài chính mới.
Nhiều nghiên cứu trước đây cho thấy rằng, ý định hành vi sử dụng công nghệ chịu ảnh hưởng bởi các yếu tố nhận thức như tính hữu ích, tính dễ sử dụng, mức độ tin tưởng và cảm nhận về bảo mật (Davis và cộng sự, 1989; To và Trinh, 2021). Trong đó, tính hữu ích được xem là yếu tố trung tâm trong việc chuyển hóa nhận thức thành hành vi sử dụng.
Đã có nhiều nghiên cứu về chấp nhận ví điện tử, nhưng vai trò trung gian của tính hữu ích trong mối quan hệ giữa các yếu tố như tin tưởng, bảo mật và tính dễ sử dụng với ý định hành vi vẫn chưa được làm rõ, đặc biệt trong bối cảnh sinh viên tại TP. Hồ Chí Minh. Do đó, nghiên cứu này được thực hiện nhằm (i) xác định các yếu tố ảnh hưởng đến ý định sử dụng ví điện tử của sinh viên, (ii) kiểm định vai trò trung gian của tính hữu ích trong mô hình nghiên cứu. Kết quả nghiên cứu kỳ vọng đóng góp vào các lý thuyết liên quan và cung cấp hàm ý thực tiễn cho các nhà cung cấp dịch vụ ví điện tử.
LÝ THUYẾT NỀN VÀ GIẢ THUYẾT NGHIÊN CỨU
Nghiên cứu này áp dụng kết hợp 2 nền tảng lý thuyết gồm Mô hình Kích thích - Cơ chế - Phản hồi (Stimulus-Organism-Response, S-O-R) của Mehrabian và Russell (1974) và mô hình chấp nhận công nghệ (Technology Acceptance Model - TAM) của Davis và cộng sự (1989) để lý giải các mối quan hệ trong bối cảnh sử dụng ví điện tử.
Trong khung S-O-R, các yếu tố nhận thức về hệ thống như mức độ tin tưởng (TRUST), tính bảo mật (PS) và tính dễ sử dụng (PEOU) được xem là các yếu tố “Kích thích” (S), có khả năng tác động đến trạng thái tâm lý bên trong của người dùng. Các trạng thái này, hay “Cơ chế” (O), được đại diện bởi nhận thức về tính hữu ích (PU) - một cấu trúc trung tâm trong TAM. Cuối cùng, các trạng thái nhận thức này dẫn dắt đến “Phản hồi” (R), thể hiện qua ý định hành vi sử dụng ví điện tử (BI). Theo mô hình TAM, nhận thức về tính hữu ích (PU) và tính dễ sử dụng (PEOU) là 2 yếu tố cốt lõi quyết định việc chấp nhận và sử dụng công nghệ (Davis và cộng sự, 1989). Trong đó, PEOU không chỉ ảnh hưởng trực tiếp đến hành vi mà còn tác động gián tiếp thông qua PU.
Các nghiên cứu gần đây cũng khẳng định rằng, tính dễ sử dụng có ảnh hưởng tích cực đến nhận thức về tính hữu ích trong bối cảnh dịch vụ số (Kumar và cộng sự, 2025). Bên cạnh đó, niềm tin được xem là yếu tố then chốt giúp người dùng chấp nhận rủi ro khi sử dụng công nghệ tài chính (Ahmad và cộng sự, 2023), trong khi nhận thức về quyền riêng tư và bảo mật có vai trò quan trọng trong việc hình thành ý định giao dịch trực tuyến (Liu và cộng sự, 2005). Đặc biệt, trong lĩnh vực fintech như ví điện tử, tính bảo mật không chỉ mang tính kỹ thuật mà còn là một cấu trúc nhận thức đa chiều ảnh hưởng đến hành vi người dùng (Joshi và Chawla, 2024). Ngoài ra, các nghiên cứu thực nghiệm trước đây cho thấy nhận thức về tính hữu ích có ảnh hưởng trực tiếp đến thái độ và hành vi sử dụng công nghệ (Prastiawan và cộng sự, 2021). Trong bối cảnh Việt Nam, To và Trinh (2021) cũng khẳng định rằng, tính hữu ích là một trong những yếu tố quan trọng nhất thúc đẩy ý định sử dụng ví điện tử. Do đó, việc tích hợp TAM vào khung S-O-R giúp cung cấp một cách tiếp cận toàn diện hơn trong việc giải thích cơ chế tâm lý thông qua đó các yếu tố nhận thức chuyển hóa thành ý định hành vi của người dùng.
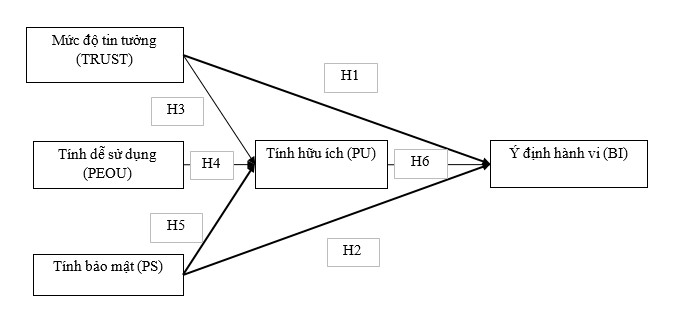
Từ các lập luận trên, nghiên cứu đề xuất các giả thuyết gồm:
H1: Mức độ tin tưởng (TRUST) tác động đến Ý định hành vi (BI).
H2: Tính bảo mật (PS) tác động đến Ý định hành vi (BI).
H3: Mức độ tin tưởng (TRUST) tác động trực tiếp đến Tính hữu ích (PU).
H4: Tính dễ sử dụng (PEOU) tác động đến Tính hữu ích (PU).
H5: Tính bảo mật (PS) tác động đến Tính hữu ích (PU).
H6: Tính hữu ích (PU) tác động đến Ý định hành vi (BI)
Mô hình nghiên cứu đề xuất như Hình.
Hình: Mô hình nghiên cứu
 |
Nguồn: Nhóm nghiên cứu đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Phương pháp định lượng được áp dụng để kiểm định mô hình và các giả thuyết nghiên cứu. Các biến quan sát trong nghiên cứu được kế thừa và điều chỉnh từ các nghiên cứu uy tín trước đây để đo lường các khái niệm: Mức độ tin tưởng và Tính dễ sử dụng, Tính bảo mật, Tính hữu ích và Ý định hành vi sử dụng. Nghiên cứu được thực hiện bằng phương pháp khảo sát trực tuyến và trực tiếp, thu thập dữ liệu từ tháng 1-2/2026. Đối tượng khảo sát là sinh viên các trường đại học tại TP. Hồ Chí Minh. Sau quá trình sàng lọc dữ liệu, tổng cộng có 247 mẫu hợp lệ được đưa vào phân tích cuối cùng. Nghiên cứu sử dụng kỹ thuật PLS-SEM với sự hỗ trợ của phần mềm SmartPLS để kiểm định mô hình nghiên cứu và các giả thuyết.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU
Mô tả mẫu nghiên cứu
Kết quả Bảng 1 cho thấy tất cả các thang đo đều đạt yêu cầu. Các giá trị Cronbach's Alpha và độ tin cậy tổng hợp (CR) đều lớn hơn 0.7. Phương sai trích bình quân (AVE) của tất cả các biến đều lớn hơn 0.5, khẳng định các thang đo đạt giá trị hội tụ.
Bảng 1: Kết quả đánh giá độ tin cậy và giá trị hội tụ của các thang đo
| Biến tiềm ẩn | Cronbach's Alpha | Độ tin cậy tổng hợp (CR) | Phương sai trích bình quân (AVE) |
|---|---|---|---|
| Ý định hành vi sử dụng (BI) | 0.797 | 0.86 | 0.551 |
| Tính dễ sử dụng (PEOU) | 0.875 | 0.915 | 0.729 |
| Tính bảo mật (PS) | 0.889 | 0.923 | 0.75 |
| Tính hữu ích (PU) | 0.86 | 0.905 | 0.704 |
| Mức độ tin tưởng (TRUST) | 0.89 | 0.924 | 0.753 |
Nguồn: Kết quả xử lý bằng Smart PLS
Đánh giá giá trị phân biệt
Bảng 2 trình bày kết quả kiểm định giá trị phân biệt bằng tiêu chí HTMT. Kết quả cho thấy tất cả các chỉ số HTMT đều nhỏ hơn ngưỡng 0.85 (ngưỡng khắt khe) và 0.90 (ngưỡng mở rộng). Giá trị HTMT cao nhất được ghi nhận là giữa cặp biến PU (Tính hữu ích) và BI (Ý định hành vi) là 0.836. Điều này khẳng định các khái niệm trong mô hình có sự phân biệt rõ ràng.
Bảng 2: Kết quả đánh giá Giá trị phân biệt (Tỷ lệ HTMT)
| Biến tiềm ẩn | BI | PEOU | PS | PU |
|---|---|---|---|---|
| Ý định hành vi sử dụng (BI) |
|
|
|
|
| Tính dễ sử dụng (PEOU) | 0.766 |
|
|
|
| Tính bảo mật (PS) | 0.722 | 0.486 |
|
|
| Tính hữu ích (PU) | 0.836 | 0.819 | 0.691 |
|
| Mức độ tin tưởng (TRUST) | 0.745 | 0.653 | 0.741 | 0.793 |
Nguồn: Xử lý dữ liệu khảo sát bằng Smart PLS
Kết quả kiểm định giả thuyết
Bảng 3 trình bày kết quả kiểm định các giả thuyết nghiên cứu (H1 đến H6) thông qua quy trình Bootstrap (5.000 mẫu lặp). Kết quả cho thấy tất cả các mối quan hệ tác động trực tiếp và gián tiếp trong mô hình đều có ý nghĩa thống kê với giá trị p-value < 0.05.
Bảng 3: Kết quả kiểm định giả thuyết
| Giả thuyết | Đường dẫn | Hệ số hồi quy | t-value | p-value | Kết luận |
|---|---|---|---|---|---|
| H1 | TRUST → BI | 0.451 | 7.469 | 0.000 | Ủng hộ |
| H2 | PS → BI | 0.236 | 3.452 | 0.001 | Ủng hộ |
| H3 | TRUST → PU | 0.221 | 3.362 | 0.001 | Ủng hộ |
| H4 | PEOU → PU | 0.432 | 6.115 | 0.000 | Ủng hộ |
| H5 | PS → PU | 0.18 | 2.638 | 0.008 | Ủng hộ |
| H6 | PU → BI | 0.289 | 3.96 | 0.000 | Ủng hộ |
Nguồn: Xử lý dữ liệu khảo sát bằng Smart PLS
Ngoài ra, kết quả tại Bảng 4 cho thấy tất cả các đường dẫn gián tiếp trong mô hình đều có ý nghĩa thống kê (p < 0.05). Trong đó, PEOU → PU → BI: Đường dẫn này có hệ số tác động gián tiếp cao nhất (β = 0.195, p = 0.000). Điều này chứng tỏ Tính dễ sử dụng không chỉ tác động đến Ý định thông qua việc làm cho người dùng cảm thấy hệ thống có ích. TRUST → PU → BI (β = 0.125) và PS → PU → BI (β = 0.095) đều có ý nghĩa thống kê (p < 0.05).
Bảng 4: Kết quả đường dẫn gián tiếp
| Đường dẫn | Hệ số hồi quy | t-value | p-value | Kết luận |
|---|---|---|---|---|
| TRUST → PU → BI | 0.125 | 3.384 | 0.001 | Ủng hộ |
| PEOU → PU → BI | 0.195 | 4.402 | 0.000 | Ủng hộ |
| PS → PU → BI | 0.095 | 2.893 | 0.004 | Ủng hộ |
Nguồn: Xử lý dữ liệu khảo sát bằng Smart PLS
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu xác nhận rằng các yếu tố nhận thức bao gồm Mức độ tin tưởng, Tính bảo mật và Tính dễ sử dụng có ảnh hưởng đáng kể đến Tính hữu ích và Ý định hành vi sử dụng ví điện tử. Đặc biệt, Tính hữu ích đóng vai trò trung gian quan trọng, qua đó chuyển hóa các yếu tố nhận thức thành Ý định hành vi. Kết quả nhấn mạnh vai trò trung tâm của Tính hữu ích trong mô hình chấp nhận ví điện tử.
Hàm ý quản trị
Dựa trên kết quả định lượng, nhóm tác giả đề xuất một số hàm ý cho các nhà cung cấp ví điện tử để thúc đẩy hành vi sử dụng của sinh viên khối ngành Kinh doanh. Thứ nhất, cần tối ưu hóa Tính hữu ích (PU). Doanh nghiệp nên tích hợp ví điện tử sâu vào hệ sinh thái sinh viên (thanh toán học phí, ký túc xá) và cung cấp ưu đãi cho các dịch vụ thiết yếu (Circle K, mua giáo trình). Đồng thời, vì Tính dễ sử dụng thúc đẩy mạnh mẽ PU (β = 0.432), ứng dụng cần tối giản hóa giao diện (UI/UX) và tích hợp video hướng dẫn ngắn (short videos) để phù hợp với Gen Z.
Thứ hai, củng cố Tính bảo mật (PS) - một yếu tố quan trọng tác động lên Ý định hành vi (β = 0.236). Để sinh viên an tâm về tài chính, ứng dụng cần hiển thị rõ các chứng chỉ bảo mật (như PCI DSS), tăng cường xác thực sinh trắc học (vân tay, Face ID) và thiết lập cơ chế hoàn tiền tức thời nếu có giao dịch gian lận.
Thứ ba, xây dựng Mức độ tin tưởng (TRUST). Nhà cung cấp phải minh bạch tuyệt đối về điều khoản và biểu phí, loại bỏ hoàn toàn các loại phí ẩn. Song song với đó, việc triển khai kênh hỗ trợ trực tuyến 24/7 (Chatbot, live chat) là cấp thiết để giải quyết sự cố ngay lập tức cho nhóm khách hàng sinh viên vốn thiếu kiên nhẫn với lỗi kỹ thuật.
(*) Nghiên cứu được tài trợ bởi Trường Đại học Văn Lang với mã số đề tài 2510-DT-KTC-SV-001
Tài liệu tham khảo:
1. Ahmad, A., Dajani, D., & Ali, N. (2023). Consumers’ adoption of e-wallet services in Jordan: Mediating effect of perceived usefulness. Studies in Big Data.
2. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340.
3. Joshi, H., & Chawla, D. (2024). Impact of security on wallet adoption: Multiple and serial mediating roles of trust and attitude and gender as a moderator. International Journal of Bank Marketing, 42(5), 870-896.
4. Kumar, A., Haldar, P., & Chaturvedi, S. (2025). Factors influencing intention to continue use of e-wallet: Mediating role of perceived usefulness. Vilakshan - XIMB Journal of Management, 22(1), 45-61.
5. Liu, C., Marchewka, J. T., Lu, J., & Yu, C. S. (2005). Beyond concern: A privacy-trust-behavioral intention model of electronic commerce. Information & Management, 42(2), 289-304.
6. Mehrabian, A., & Russell, J. A. (1974). An approach to environmental psychology (pp. xii, 266). The MIT Press.
7. Prastiawan, D. I., Aisjah, S., & Rofiaty, R. (2021). The effect of perceived usefulness, perceived ease of use, and social influence on the use of mobile banking through the mediation of attitude toward use. Asia Pacific Management and Business Application, 9(3), 243-260.
8. To, A. T., & Trinh, T. H. M. (2021). Understanding behavioral intention to use mobile wallets in Vietnam: Extending the TAM model with trust and enjoyment. Cogent Business & Management, 8(1), 1891661.
| Ngày nhận bài: 20/3/2026; Ngày hoàn thiện biên tập: 3/5/2026; Ngày duyệt đăng: 14/5/2026 |
Tin liên quan


Các tin khác

Ảnh hưởng của đánh giá trực tuyến đến quyết định mua hàng của người tiêu dùng trên các sàn thương mại điện tử tại Việt Nam

Năng lực hạ tầng logistics nông nghiệp tại TP. Huế: Thực trạng và cơ hội trong bối cảnh mới

Chuyển đổi số và việc làm phi chính thức ở Việt Nam giai đoạn 2020-2024

Vai trò của IMF và World Bank đối với các quốc gia đang phát triển: Bài học từ quốc tế và hàm ý cho Việt Nam

Tác động của hoạt động bảo vệ quyền sở hữu trí tuệ và truyền thông số đến tăng trưởng kinh tế tại các quốc gia ASEAN+ 3 giai đoạn 2014-2024

Vai trò trung gian của quản trị đồng tâm trong thúc đẩy hiệu quả chuyển đổi số tại các doanh nghiệp nhỏ và vừa ở Việt Nam dưới sự điều tiết của khả năng học tập tổ chức

Các yếu tố ảnh hưởng tới sự phát triển dịch vụ logistics tại TP. Hồ Chí Minh đến năm 2030, tầm nhìn đến năm 2045

Công bố thông tin quản trị doanh nghiệp, giá trị và hiệu quả hoạt động: Bằng chứng từ các doanh nghiệp niêm yết Việt Nam

Nâng cao động lực làm việc cho người lao động tại Công ty TNHH Sản xuất Thương mại Phúc Hảo, TP. Hồ Chí Minh


