


Các nhân tố ảnh hưởng đến ý định sử dụng dịch vụ ngân hàng số của sinh viên Trường Đại học Văn Hiến
TS. Nguyễn Văn Thầy
Email: [email protected]
Lê Thị Vi Thảo
Trường Đại học Văn Hiến
Tóm tắt
Nghiên cứu này nhằm xác định và đo lường mức độ ảnh hưởng của các nhân tố ảnh hưởng đến ý định sử dụng dịch vụ ngân hàng số của sinh viên Trường Đại học Văn Hiến. Dữ liệu nghiên cứu được thu thập từ khảo sát 273 sinh viên và phân tích bằng SPSS. Kết quả cho thấy, có 6 nhân tố có tác động tích cực đến ý định sử dụng dịch vụ ngân hàng số, trong đó, Tính hữu ích được xác định là nhân tố có tác động mạnh nhất, kế tiếp lần lượt là: An toàn và bảo mật, Dễ sử dụng, Điều kiện thuận lợi, Quy chuẩn chủ quan và Sự đổi mới cá nhân.
Từ khóa: Ngân hàng số, ý định sử dụng, mô hình chấp nhận công nghệ, tính hữu ích, an toàn và bảo mật
Abstract
This study aims to identify and measure the factors influencing students' intention to use digital banking services at Van Hien University. Data were collected through a survey of 273 students and analyzed using SPSS. The findings indicate that six factors positively affect the intention to use digital banking services. Among these, perceived usefulness is identified as the most influential determinant, followed by security and privacy, perceived ease of use, facilitating conditions, subjective norms, and personal innovativeness.
Keywords: Digital banking, intention to use, Technology Acceptance Model (TAM), perceived usefulness, security and privacy
ĐẶT VẤN ĐỀ
Trong bối cảnh chuyển đổi số đang diễn ra mạnh mẽ trong lĩnh vực tài chính - ngân hàng, việc sử dụng các dịch vụ ngân hàng số (NHS) đã trở thành hành vi phổ biến của sinh viên đại học. Việc thấu hiểu nhân tố nào thúc đẩy hoặc cản trở ý định người dùng trẻ là chìa khóa chiến lược để các ngân hàng đầu tư hiệu quả vào công nghệ, phát triển dịch vụ và giữ chân khách hàng trong tương lai. Tại Trường Đại học Văn Hiến, nhu cầu sử dụng NHS của sinh viên không chỉ xuất phát từ xu hướng công nghệ nói chung, mà còn đến từ những yêu cầu thực tiễn trong hoạt động học đường.
Những đặc thù trên cho thấy cần thiết thực hiện nghiên cứu một cách toàn diện các nhân tố ảnh hưởng đến ý định sử dụng dịch vụ NHS của sinh viên, trong đó có sinh viên Trường Đại học Văn Hiến. Việc phân tích hành vi - nhận thức của sinh viên không chỉ giúp làm rõ những khó khăn mà họ đang gặp phải, mà còn cung cấp cơ sở khoa học và thực tiễn để đề xuất các hàm ý quản trị phù hợp cho ngân hàng thương mại (NHTM) và cho chính nhà trường trong việc hỗ trợ sinh viên tiếp cận dịch vụ tài chính số an toàn và hiệu quả hơn.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Dịch vụ ngân hàng số
World Bank định nghĩa, NHS là việc chuyển đổi các dịch vụ ngân hàng truyền thống sang định dạng kỹ thuật số, cho phép khách hàng quản lý tài khoản, thực hiện giao dịch thông qua các kênh số hóa... dựa trên mức độ tự động hóa quy trình cao, các dịch vụ trên nền tảng web và các giao diện lập trình ứng dụng (API) nhằm mang lại hiệu quả chi phí, bảo mật và sự linh hoạt cao (Malyshev, 2006).
Ủy ban Basel (thuộc Ngân hàng Thanh toán Quốc tế - BIS) định nghĩa, dịch vụ NHS là một hệ sinh thái kết nối phụ thuộc lẫn nhau (Interconnected Ecosystem) giữa các ngân hàng truyền thống và các công ty công nghệ tài chính (Fintech). Dịch vụ NHS hiện đại dịch chuyển từ “tự cung tự cấp” sang mô hình hợp tác (Fintech partnerships) và ngân hàng đại lý dựa trên API (BIS, 2024).
Khái niệm ý định
Thomas và Paschal (2006) chỉ ra rằng, ý định là những lời tự hướng dẫn bản thân để thực hiện các hành vi cụ thể hoặc đạt được những kết quả nhất định. Ý định báo hiệu sự kết thúc của quá trình cân nhắc về những gì một người sẽ làm, cho biết mức độ nỗ lực mà một người sẵn sàng bỏ ra để đạt được kết quả mong muốn. Ý định được coi là nhân tố thúc đẩy chính ảnh hưởng đến hành vi.
Các lý thuyết về ý định sử dụng dịch vụ ngân hàng số
Lý thuyết hành động hợp lý (Theory of Reasoned Action - TRA) giải thích mối quan hệ giữa thái độ và hành vi trong hành động của con người, đồng thời dự đoán cách các cá nhân sẽ hành xử dựa trên ý định hành vi đã có từ trước của họ (Ajzen và Fishbein,1975).
Lý thuyết hành vi có kế hoạch (Theory of Planned Behavior - TPB) đề xuất rằng, bằng cách kết hợp ý định của một người với kiểm soát hành vi được cảm nhận, mô hình có thể dự báo hành vi thực tế với độ chính xác vượt trội so với các mô hình lý thuyết trước đó (Ajzen, 1991).
Mô hình chấp nhận công nghệ (Technology Acceptance Model - TAM) được đề xuất bởi Davis vào năm 1989. Mục tiêu của TAM là giải thích và dự đoán việc người dùng chấp nhận và sử dụng một hệ thống công nghệ thông tin mới. Lý thuyết đã chỉ ra rằng ý định hành vi là yếu tố dự đoán tốt nhất cho hành vi sử dụng thực tế (Davis,1989).
Lý thuyết thống nhất về chấp nhận và sử dụng công nghệ (Unified Theory of Acceptance and Use of Technology - UTAUT) được đề xuất bởi Venkatesh và cộng sự trong nghiên cứu năm 2003, với mục tiêu là tổng hợp và cải thiện khả năng dự đoán từ 8 mô hình chấp nhận công nghệ trước đó (bao gồm cả TAM) để giải thích và dự đoán việc người dùng chấp nhận và sử dụng một hệ thống công nghệ. UTAUT đã chỉ ra rằng, ý định hành vi là yếu tố dự đoán mạnh mẽ nhất cho hành vi sử dụng thực tế (Venkatesh và cộng sự, 2003).
Mô hình nghiên cứu
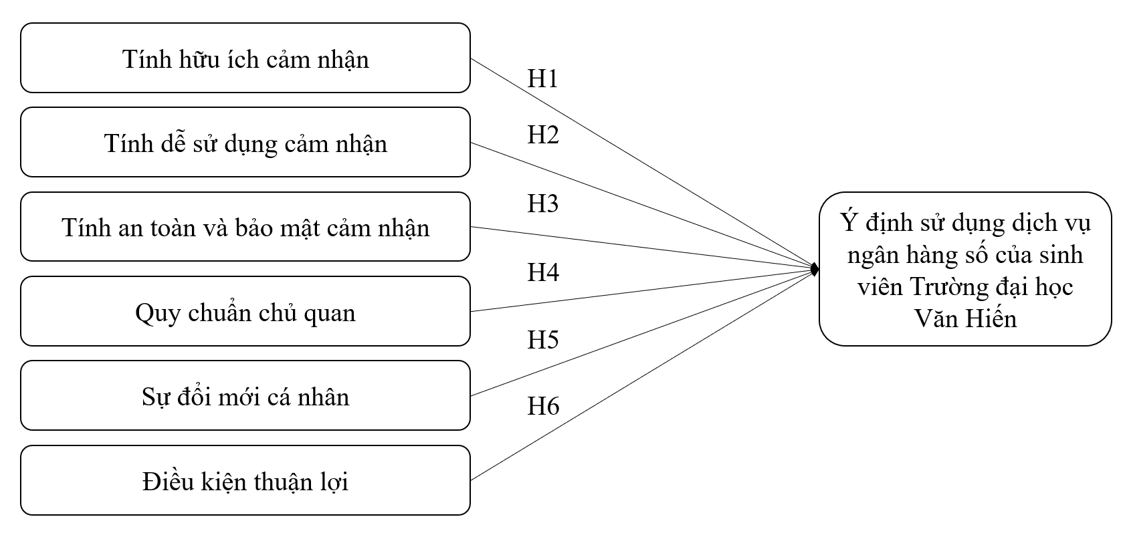
Từ cơ sở lý thuyết, nhóm tác giả đề xuất mô hình nghiên cứu như Hình.
Hình 1: Mô hình nghiên cứu
 |
Nguồn: Đề xuất của nhóm tác giả
Giả thuyết nghiên cứu
Dựa trên cơ sở lý thuyết và mô hình đề xuất, các giả thuyết nghiên cứu tương ứng được xây dựng như sau:
H1: Tính hữu ích có tác động tích cực đến Ý định sử dụng dịch vụ NHS.
H2: Tính dễ sử dụng có tác động tích cực đến Ý định sử dụng dịch vụ NHS.
H3: Tính an toàn và bảo mật có tác động tích cực đến Ý định sử dụng dịch vụ NHS.
H4: Quy chuẩn chủ quan có tác động tích cực đến Ý định sử dụng dịch vụ NHS.
H5: Sự đổi mới cá nhân có tác động tích cực đến Ý định sử dụng dịch vụ NHS.
H6: Điều kiện thuận lợi có tác động tích cực đến Ý định sử dụng dịch vụ NHS.
Phương pháp nghiên cứu
Nghiên cứu thực hiện thông qua phương pháp nghiên cứu định tính và nghiên cứu định lượng. Trong giai đoạn nghiên cứu định tính, tiến hành phỏng vấn và thảo luận trực tiếp 20 sinh viên, kết hợp tham khảo ý kiến của 5 chuyên gia là lãnh đạo NHTM, nhằm hiệu chỉnh thang đo, hoàn thiện nội dung bảng hỏi, đảm bảo các biến quan sát phù hợp với bối cảnh nghiên cứu.
Giai đoạn nghiên cứu định lượng: sử dụng phương pháp khảo sát thông qua các bảng câu hỏi đối với sinh viên. Thời gian khảo sát từ tháng 10-12/2025. Sau quá trình thu thập và làm sạch dữ liệu, nghiên cứu thu được 273 phiếu hợp lệ để đưa vào phân tích. Dữ liệu được xử lý bằng phần mềm SPSS 22 thông qua các bước: (i) kiểm định độ tin cậy thang đo bằng hệ số Cronbach’s Alpha; (ii) phân tích nhân tố khám phá (EFA) nhằm đánh giá giá trị hội tụ và phân biệt của các thang đo; (iii) phân tích hồi quy tuyến tính bội để kiểm định mô hình nghiên cứu và các giả thuyết đề xuất.
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy của thang đo
Bảng 1: Kết quả kiểm định độ tin cậy Cronback’s Alpha
| TT | Thang đo | Số biến quan sát | Cronbach’s Alpha | Hệ số tương quan biến tổng nhỏ nhất |
|---|---|---|---|---|
| 1 | Tính hữu ích (HI) | 4 | 0,896 | 0,759 |
| 2 | Tính dễ sử dụng (DSD) | 4 | 0,892 | 0,745 |
| 3 | Cảm nhận an toàn và bảo mật (AT) | 4 | 0,897 | 0,743 |
| 4 | Quy chuẩn chủ quan (CQ) | 4 | 0,886 | 0,732 |
| 5 | Sự đổi mới cá nhân (ĐM) | 4 | 0,898 | 0,759 |
| 6 | Điều kiện thuận lợi (TL) | 4 | 0,894 | 0,754 |
| 7 | Ý định sử dụng (YĐ) | 4 | 0,803 | 0,594 |
Nguồn: Xử lý SPSS
Kết quả kiểm định độ tin cậy (Bảng 1) cho thấy, các thang đo đều đạt yêu cầu với hệ số Cronbach’s Alpha dao động từ 0,803 đến 0,898 (> 0,8). Bên cạnh đó, các biến quan sát đều có hệ số tương quan biến tổng nhỏ nhất nằm trong khoảng từ 0,594 đến 0,759. Các giá trị này đều > 0,3, điều đó cho thấy các biến quan sát có sự tương quan chặt chẽ với tổng thể của thang đo. Với giá trị Cronbach’s Alpha và hệ số tương quan biến tổng đạt tiêu chuẩn, toàn bộ 24 biến quan sát của các biến độc lập và 4 biến của biến phụ thuộc đủ điều kiện và đáng tin cậy được giữ lại để tiếp tục phân tích nhân tố khám phá (EFA).
Phân tích nhân tố khám phá
Bảng 2: Kết quả phân tích EFA cho biến độc lập
| Chỉ tiêu | Giá trị |
|---|---|
| KMO | 0,894 |
| Bartlett’s Test (Sig.) | 0,000 |
| Số nhân tố trích | 6 |
| Eigenvalue nhỏ nhất | 1,668 |
| Tổng phương sai trích | 76,45% |
Nguồn: Xử lý SPSS
Kết quả phân tích EFA cho các biến độc lập (Bảng 2) được thực hiện với phương pháp rút trích (Principal Components Analysis) và phép quay (Varimax), nhằm xác định cấu trúc nhân tố của thang đo. Bảng 2 cho thấy trị số KMO = 0,894 (> 0,5) nên thỏa mãn yêu cầu của phân tích nhân tố (0,5 ≤ KMO ≤ 1), kiểm định Bartlett có giá trị Sig. là 0,000 (< 0,005) cho thấy, phân tích EFA có ý nghĩa thống kê. Phân tích đã trích được 6 nhân tố có Eigenvalue nhỏ nhất là 1,668 (>1) và tổng phương sai trích (Total Variance Explained) là 76,45% (> 50%), đáp ứng yêu cầu về giá trị hội tụ.
Phân tích Ma trận xoay nhân tố (Bảng 3) cho thấy, các hệ số tải nhân tố (Factor loading) của các biến quan sát đều > 0,5, không có biến quan sát bị loại. Từ đó có thể kết luận rằng, thang đo các biến được giữ nguyên như mô hình đề xuất.
Bảng 3: Ma trận xoay nhân tố
| Nhân tố | Biến quan sát | Hệ số tải nhân tố (Factor loading) |
|---|---|---|
| Tính hữu ích (HI) | HI01 - HI04 | 0,810-0,856 |
| Tính dễ sử dụng (DSD) | DSD01 - DSD04 | 0,820-0,855 |
| Cảm nhận an toàn và bảo mật (AT) | AT01 - AT04 | 0,833-0,861 |
| Quy chuẩn chủ quan (CQ) | CQ01 - CQ04 | 0,806-0,831 |
| Sự đổi mới cá nhân (ĐM) | ĐM01 - ĐM04 | 0,819-0,874 |
| Điều kiện thuận lợi (TL) | TL01 - TL04 | 0,781-0,846 |
Nguồn: Xử lý SPSS
Kiểm định mô hình và giả thuyết nghiên cứu
Phân tích ma trận tương quan Pearson cho thấy, các biến độc lập (HI, DSD, AT, CQ, ĐM, TL) đều có mối liên hệ tuyến tính với biến phụ thuộc (YĐ) và lẫn nhau, với mức ý nghĩa Sig. của tất cả các cặp biến đều bằng 0,000 (< 0,05). Điều này chứng tỏ mối tương quan giữa các biến là có ý nghĩa thống kê cao. Như vậy, có mối liên hệ tuyến tính giữa các biến độc lập này với biến ý định với hệ số r dao động từ 0,506 đến 0,583. Cặp biến có mối tương quan mạnh nhất là TL và YĐ, với hệ số tương quan r = 0,583. Điều này cho thấy, yếu tố điều kiện thuận lợi có mối liên hệ chặt chẽ nhất với ý định sử dụng dịch vụ NHS. Ngược lại, cặp biến có mối tương quan yếu nhất là ĐM và YĐ, với hệ số tương quan r = 0,506. Mặc dù vậy, mối tương quan này vẫn đáng kể.
Tất cả các hệ số tương quan r giữa các biến độc lập và biến phụ thuộc (YĐ) đều mang dấu dương (+). Điều này khẳng định rằng, các biến độc lập có tác động cùng chiều lên biến ý định sử dụng dịch vụ NHS. Đặc biệt, từ ma trận bên dưới có thể thấy rằng, không có cặp biến độc lập nào có hệ số tương quan quá cao (r > 0,8), chứng tỏ không xảy ra hiện tượng đa cộng tuyến nghiêm trọng giữa các biến này.
Phân tích hồi quy tuyến tính bội
Bảng 4: Kết quả phân tích hồi quy tuyến tính bội theo phương pháp Enter
| Mô hình | Hệ số chưa chuẩn hóa | Hệ số đã chuẩn hóa | t | Sig | Thống kê đa cộng tuyến | |||
| β | Sai số chuẩn | Beta | Độ chấp nhận | VIF | ||||
| 1 | (Hằng số) | 0,568 | 0,148 |
| 3,840 | 0,000 |
|
|
| HI | 0,173 | 0,030 | 0,235 | 5,799 | 0,000 | 0,744 | 1,345 | |
| DSD | 0,165 | 0,029 | 0,220 | 5,610 | 0,000 | 0,797 | 1,255 | |
| AT | 0,172 | 0,029 | 0,233 | 6,003 | 0,000 | 0,814 | 1,229 | |
| CQ | 0,133 | 0,028 | 0,192 | 4,710 | 0,000 | 0,733 | 1,364 | |
| ĐM | 0,128 | 0,029 | 0,173 | 4,383 | 0,000 | 0,785 | 1,273 | |
| TL | 0,151 | 0,031 | 0,203 | 4,835 | 0,000 | 0,695 | 1,438 | |
| R2 hiệu chỉnh: 0,667 | ||||||||
| Thống kê F (ANOVA): 91,846 | ||||||||
| Mức ý nghĩa ( Sig của ANOVA): 0,000b | ||||||||
| Durbin-Watson: 1,869 | ||||||||
Nguồn: Xử lý SPSS
Kết quả phân tích hồi quy tuyến tính cho thấy, hệ số R² hiệu chỉnh bằng 0,667, chứng tỏ mô hình giải thích được 66,7% sự biến thiên của biến phụ thuộc “Ý định sử dụng dịch vụ NHS”, còn lại 33,3% được giải thích bởi các biến ngoài mô hình và sai số ngẫu nhiên (Bảng 4.).
Trị số thống kê F = 91,846 với giá trị Sig 0.000 chứng tỏ mô hình hồi quy là phù hợp với tập dữ liệu. Durbin-Watson là 1,869 (< 2) nên giả định về sự độc lập của phần dư được thỏa mãn, tức là các phần sai số không có tương quan chuỗi bậc nhất với nhau.
Giá trị Sig. kiểm định t hệ số hồi quy của các biến độc lập đều là 0,000 (< 0,005) nên không có biến nào bị loại khỏi mô hình, tất cả các biến đại diện đều được chấp nhận. Hệ số VIF của các biến độc lập đều < 2 do vậy không có hiện tượng đa cộng tuyến xảy ra trong mô hình hồi quy như đã kết luận trước đó. Các hệ số hồi quy chưa chuẩn hóa đều > 0. Điều này chứng tỏ tất cả các biến độc lập đưa vào phân tích hồi quy đều tác động cùng chiều lên biến phụ thuộc. Dựa vào độ lớn của hệ số hồi quy chuẩn hóa Beta, thứ tự mức độ tác động từ mạnh nhất tới yếu nhất của các biến độc lập lên biến phụ thuộc YĐ là: HI (0,235) > AT (0,233) > DSD (0,220) > TL (0,203) > CQ (0,192) > ĐM (0,173).
Kết luận lại, tất cả 6 giả thuyết từ H1 đến H6 đã đặt ra ban đầu đều được chấp nhận và không có giả thuyết nào bị bác bỏ. Phương trình hồi quy chuẩn hóa có dạng:
YĐ = 0,235*HI + 0,233*AT + 0,220*DSD + 0,203*TL + 0,192*CQ + 0,173*ĐM + ε
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết luận
Kết quả nghiên cứu cho thấy, mô hình đề xuất gồm 6 biến độc lập đều có ý nghĩa thống kê và tác động tích cực đến Ý định sử dụng. Trong đó, tính hữu ích được xác định là nhân tố có tác động mạnh nhất đến Ý định sử dụng, Phản ánh xu hướng sinh viên ưu tiên các ứng dụng mang lại giá trị thực tiễn, tiết kiệm thời gian và hỗ trợ trực tiếp cho nhu cầu học tập và sinh hoạt. Kế đến là Tính an toàn và bảo mật, cho thấy sinh viên đánh giá cao những ứng dụng đảm bảo an toàn giao dịch và bảo vệ thông tin cá nhân trong bối cảnh rủi ro công nghệ ngày càng gia tăng. Tính dễ sử dụng đứng thứ ba, khẳng định vai trò quan trọng của thiết kế trực quan, thân thiện và thao tác đơn giản trong việc khuyến khích sinh viên tiếp tục sử dụng dịch vụ NHS.
Ba yếu tố còn lại là Điều kiện thuận lợi, Quy chuẩn chủ quan và Sự đổi mới cá nhân, tuy có mức độ ảnh hưởng thấp hơn, nhưng vẫn thể hiện tác động tích cực và có ý nghĩa thống kê. Điều kiện thuận lợi cho thấy sự hỗ trợ về hạ tầng, hướng dẫn và khả năng truy cập dịch vụ ảnh hưởng nhất định đến hành vi. Quy chuẩn chủ quan phản ánh vai trò của bạn bè, người thân hoặc cộng đồng học đường trong việc hình thành ý định sử dụng. Cuối cùng, Sự đổi mới cá nhân tác động yếu nhất, cho thấy sinh viên sử dụng dịch vụ NHS chủ yếu theo nhu cầu thực tế hơn là động lực khám phá công nghệ mới.
Khuyến nghị
Trên cơ sở kết quả nghiên cứu, tác giả đề xuất một số khuyến nghị đối với các NHTM và Trường Đại học Văn Hiến nhằm nâng cao ý định sử dụng dịch vụ NHS của sinh viên.
Đối với các ngân hàng thương mại
Thứ nhất, nâng cao tính hữu ích của dịch vụ NHS
Kết quả nghiên cứu cho thấy, tính hữu ích tác động tích cực đáng kể đến ý định sử dụng dịch vụ NHS của sinh viên. Vì vậy, trong thời gian tới, các NHTM cần tiếp tuc nâng cao tính hữu ích hơn nữa để có thể tạo ra lợi thế cạnh tranh thông qua: (i) Tối ưu các tính năng gắn với nhu cầu học tập và đời sống sinh viên; (ii) Cá nhân hoá trải nghiệm dựa trên hành vi và nhu cầu của sinh viên; (iii) Triển khai các chương trình ưu đãi đặc thù dành riêng cho sinh viên.
Thứ hai, nâng cao tính an toàn và bảo mật của dịch vụ NHS
Đối với các NHTM, việc củng cố bảo mật là yếu tố xây dựng lòng tin cốt lõi, quyết định sự trung thành và mức độ sử dụng dịch vụ của thế hệ khách hàng. Do đó, các ngân hàng cần: (i) Tăng cường minh bạch thông tin và truyền thông về cơ chế bảo mật; (ii) Phát triển hệ thống cảnh báo và phát hiện rủi ro theo thời gian thực. (iii) Nâng cấp quy trình xác thực theo hướng an toàn nhưng vẫn thuận tiện; (iv) Xây dựng chương trình nâng cao nhận thức về bảo mật dành riêng cho sinh viên; (v) Đảm bảo hạ tầng kỹ thuật ổn định và khả năng phục hồi sau sự cố.
Thứ ba, nâng cao tính dễ sử dụng của dịch vụ NHS
Các NHTM nên tập trung vào các trụ cột chính sau đây để nâng cao tính dễ sử dụng trong nhận thức của sinh viên: (i) Tối ưu hóa giao diện và luồng giao dịch; (ii) Nâng cao khả năng hỗ trợ và học hỏi; (iii) Áp dụng công nghệ hỗ trợ tương tác; (iv) Đơn giản hóa quy trình đăng ký và xác thực eKYC; (v) Đảm bảo tốc độ xử lý nhanh và hạn chế lỗi kỹ thuật.
Tăng điều kiện thuận lợi cho sinh viên của dịch vụ NHS, thông qua các biện pháp: (i) Mở rộng và cá nhân hóa các kênh hỗ trợ kỹ thuật dành riêng cho sinh viên; (ii) Hợp tác với nhà trường để triển khai các buổi hướng dẫn sử dụng NHS; (iii) Tối ưu hóa ứng dụng nhằm phù hợp với thiết bị cấu hình thấp.
Củng cố tác động của quy chuẩn chủ quan lên ý định sử dụng dịch vụ NHS của sinh viên. Để củng cố tác động của quy chuẩn chủ quan và thúc đẩy sự lan tỏa dịch vụ trong cộng đồng sinh viên, các ngân hàng cần thực hiện các giải pháp sau: (i) Phát triển các chương trình giới thiệu - trải nghiệm thông qua cộng đồng sinh viên; (ii) Hợp tác với người có sức ảnh hưởng trong cộng đồng sinh viên; (iii) Tạo ra môi trường sử dụng đồng bộ.
Tối đa hóa khả năng tiếp cận các nhóm khách hàng ảnh hưởng bởi sự đổi mới cá nhân. Để tối đa hóa khả năng tiếp cận và duy trì khách hàng, ngân hàng vẫn cần có giải pháp khích lệ nhóm nhỏ những sinh viên tiên phong này: (i) Thiết lập một chương trình mời sinh viên tham gia làm người thử nghiệm cho các tính năng mới sắp ra mắt; (ii) Tạo ra các huy hiệu hoặc cấp bậc “Người dùng tiên phong” hoặc “Chuyên gia NHS” trên ứng dụng.
Đối với Trường Đại học Văn Hiến
Nhà trường cần:
Một là, triển khai các giải pháp tích hợp dịch vụ số và tăng cường giáo dục tài chính cho sinh viên là cần thiết để nâng cao kỹ năng sử dụng dịch vụ NHS an toàn, hiệu quả và phù hợp với xu hướng chuyển đổi số trong giáo dục đại học.
Hai là, xây dựng mô hình hợp tác chiến lược với một NHTM cụ thể nhằm phát triển hệ sinh thái thanh toán số thống nhất cho toàn trường.
Ba là, phát triển mô hình thẻ sinh viên đa năng liên kết ngân hàng.
Bốn là, tối ưu hóa quy trình thanh toán học phí qua NHS để giảm thiểu sai sót và tăng trải nghiệm người dùng.
Năm là, đề nghị ngân hàng đối tác có thể cá nhân hóa các ưu đãi dành riêng cho sinh viên nhằm khuyến khích sử dụng dịch vụ NHS.
Tài liệu tham khảo:
1. Ajzen, I., & Fishbein, M. (1975). Belief, attitude, intention and behavior: An introduction to theory and research. In: Reading, MA: Addison-Wesley.
2. Ajzen, I. (1991). The theory of planned behavior. Organizational behavior and human decision processes, 50(2), 179-211.
3. Alex Malyshev (2006). What Is Digital Banking? Definition, Examples and How It Works. https://sdk.finance/blog/what-is-digital-banking/
4. BIS (2024). Digitalisation of finance. https://www.bis.org/bcbs/publ/d575.htm
5. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 319-340
6. Thomas, M., & Paschal, S. (2006). Predicting intention and behavior: A meta-analysis of the theory of planned behavior. Journal of Applied Social Psychology, 36(11), 2615-2635.
7. Venkatesh, V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 425-478.
| Ngày nhận bài: 5/6/2026; Ngày hoàn thiện biên tập: 8/7/2026; Ngày duyệt đăng: 2/8/2026 |
Tin liên quan


Các tin khác

Phát triển liên kết chuỗi giá trị nông nghiệp trong bối cảnh chuyển đổi số

Chất lượng dịch vụ và sự hài lòng của khách hàng cá nhân trong hệ thống bán lẻ hiện đại: Tổng quan, khoảng trống và hướng phát triển

Tác động của dịch vụ giao thức ăn cho đơn hàng trực tuyến đến doanh số của các cơ sở kinh doanh ăn uống tại TP. Hồ Chí Minh

Chất lượng dịch vụ khám chữa bệnh và sự hài lòng của người bệnh: Tiếp cận từ mô hình HEALTHQUAL tại Trung tâm Nghiên cứu Y sinh và Y học Lâm sàng - Bộ Quốc phòng

Các nhân tố ảnh hưởng đến ý định sử dụng lại ứng dụng di động trực tuyến: Nghiên cứu trường hợp Gen Z tại Hà Nội

Tác động của lãnh đạo chuyển đổi đến hiệu quả công việc của nhân viên ngành du lịch

Ảnh hưởng của niềm tin thương hiệu và rủi ro cảm nhận đến hành vi mua sắm trực tuyến trên sàn thương mại điện tử của sinh viên

Chuyển đổi số, đổi mới xanh và logistics bền vững: Tổng quan hệ thống và đề xuất nghiên cứu tại Đồng bằng sông Cửu Long

Giải pháp phát triển nông nghiệp gắn với du lịch trải nghiệm tại xã Châu Pha (TP. Hồ Chí Minh)


