


Mô hình các nhân tố ảnh hưởng đến mức độ công bố trách nhiệm xã hội của các công ty niêm yết tại Việt Nam
Nguyễn Thị Kim Oanh
Trường Đại học Kinh tế và Quản trị kinh doanh Thái Nguyên
Email: [email protected]
Tóm tắt
Nghiên cứu làm rõ cơ sở lý thuyết và các nhân tố có liên hệ đến mức độ công bố trách nhiệm xã hội (CSR) của các công ty niêm yết tại Việt Nam. Sử dụng phương pháp định tính, kết hợp với tổng quan các công trình nghiên cứu về CSR, tác giả đề xuất mô hình nghiên cứu 5 nhân tố tác động đến mức độ công bố CSR, gồm: Chuẩn mực xã hội, Nhận thức của nhà quản trị về CSR, Thái độ đối với CSR, Tỷ lệ thành viên độc lập trong hội đồng quản trị và Tỷ lệ thành viên có chuyên môn tài chính - kế toán trong hội đồng quản trị.
Từ khoá: Mức độ công bố CSR, công ty niêm yết, nhân tố ảnh hưởng, Việt Nam
Abstract
This study clarifies the theoretical foundations and factors related to the level of corporate social responsibility (CSR) disclosure among listed companies in Viet Nam. Using a qualitative approach combined with a review of previous CSR studies, the author proposes a research model consisting of five factors affecting the level of CSR disclosure, including social norms, managers’ awareness of CSR, attitudes toward CSR, the proportion of independent members on the board of directors, and the proportion of board members with expertise in finance and accounting.
Keywords: CSR disclosure level, listed companies, influencing factors
ĐẶT VẤN ĐỀ
Trong bối cảnh toàn cầu hóa và phát triển bền vững trở thành xu hướng chủ đạo, trách nhiệm xã hội doanh nghiệp (Corporate Social Responsibility - CSR) ngày càng đóng vai trò quan trọng trong chiến lược phát triển của doanh nghiệp. Không chỉ dừng lại ở mục tiêu tối đa hóa lợi nhuận, doanh nghiệp hiện đại còn phải quan tâm đến trách nhiệm đối với khách hàng, nhà đầu tư, người lao động, môi trường và cộng đồng xã hội. Điều này làm cho công bố thông tin CSR trở thành một công cụ quan trọng nhằm nâng cao tính minh bạch, tạo dựng uy tín doanh nghiệp và đáp ứng yêu cầu của các bên liên quan.
Tại Việt Nam, cùng với sự phát triển của thị trường chứng khoán, yêu cầu minh bạch thông tin ngày càng được chú trọng. Các văn bản pháp lý như Thông tư 155/2015/TT-BTC và Thông tư 96/2020/TT-BTC đã bước đầu yêu cầu doanh nghiệp niêm yết công bố các thông tin liên quan đến phát triển bền vững và trách nhiệm xã hội. Tuy nhiên, mức độ công bố CSR giữa các doanh nghiệp còn có sự khác biệt đáng kể. Nhiều doanh nghiệp chỉ công bố ở mức tối thiểu nhằm đáp ứng yêu cầu pháp lý, trong khi một số doanh nghiệp khác đã chủ động xây dựng báo cáo phát triển bền vững theo chuẩn mực quốc tế như GRI (Global Reporting Initiative). Sử dụng phương pháp định tính, kết hợp với tổng quan các công trình nghiên cứu về CSR, nghiên cứu này tập trung làm rõ cơ sở lý thuyết và đề xuất mô hình nghiên cứu các nhân tố tác động đến mức độ công bố CSR của doanh nghiệp niêm yết tại Việt Nam.
TỔNG QUAN NGHIÊN CỨU
Các nghiên cứu quốc tế gần đây cho thấy một sự đồng thuận tương đối rõ ràng về vai trò của hội đồng quản trị (HĐQT) và các bên liên quan trong việc thúc đẩy công bố thông tin CSR. Tuy nhiên, khi so sánh giữa các nghiên cứu về chủ đề này, có thể thấy sự khác biệt đáng kể về cách tiếp cận, bối cảnh nghiên cứu và kết luận rút ra - đặc biệt khi đặt trong tương quan giữa các quốc gia phát triển và các nền kinh tế mới nổi. Phần lớn các công trình nghiên cứu hiện nay chủ yếu khai thác CSR từ góc độ tổng quát (Wong, 2010; Zizka, 2017; Teixeira và cộng sự, 2018). Ngoài ra, Muttakin và cộng sự (2022) tổng hợp các nghiên cứu từ nhiều quốc gia cho thấy, tỷ lệ thành viên nữ và thành viên độc lập trong HĐQT có liên hệ tích cực với CSR, đặc biệt là tại các quốc gia có hệ thống thể chế chưa phát triển toàn diện.
Trong bối cảnh minh bạch hóa thông tin phi tài chính đang được thúc đẩy trên phạm vi toàn cầu, các nghiên cứu tại Việt Nam cũng ngày càng quan tâm đến vai trò của HĐQT và các bên liên quan trong việc định hình chiến lược công bố thông tin CSR. Các nghiên cứu công bố trong giai đoạn 2022-2023 như của Nguyễn Thành Hưng và cộng sự (2023) đã tiếp cận vấn đề công bố thông tin CSR dưới nhiều góc độ: từ cấu trúc sở hữu, vốn trí tuệ, đến đặc điểm HĐQT như tỷ lệ thành viên nữ, tỷ lệ thành viên độc lập, kiêm nhiệm chức danh, hoặc kinh nghiệm quản trị.
Các nghiên cứu trước đây cho thấy mức độ công bố CSR chịu tác động bởi nhiều yếu tố như quy mô doanh nghiệp, khả năng sinh lời, cơ cấu sở hữu, đặc điểm HĐQT và áp lực từ các bên liên quan. Tuy nhiên, tại Việt Nam, các nghiên cứu còn phân tán, chưa xây dựng được mô hình tổng hợp phản ánh đầy đủ đặc điểm quản trị doanh nghiệp trong bối cảnh thị trường mới nổi.
CƠ SỞ LÝ THUYẾT
Trách nhiệm xã hội doanh nghiệp
CSR là các cam kết và hành động mà doanh nghiệp thực hiện nhằm đóng góp tích cực cho xã hội, cộng đồng và môi trường bên cạnh việc tối ưu hóa lợi nhuận. CSR không chỉ gói gọn trong việc tuân thủ các quy định pháp luật, mà còn bao gồm các nỗ lực tự nguyện của doanh nghiệp trong việc cải thiện phúc lợi xã hội, bảo vệ môi trường và thúc đẩy phát triền bền vững.
Những cam kết này có thể thể hiện qua nhiều hình thức như bảo vệ quyền lợi người lao động, thúc đẩy công bằng xã hội, hay hỗ trợ các hoạt động từ thiện và phát triển cộng đồng. Từ đó, CSR không chỉ mang lại giá trị tích cực cho xã hội và môi trường, mà còn giúp doanh nghiệp cải thiện hình ảnh thương hiệu, thu hút khách hàng và gia tăng hiệu quả kinh doanh.
Lý thuyết nền
Lý thuyết hành vi có kế hoạch (Theory of Planned Behavior - TPB)
TPB được phát triển bởi Ajzen (1991) nhằm lý giải và dự đoán hành vi của cá nhân dựa trên 3 yếu tố chính: Thái độ đối với hành vi (mức độ tích cực hay tiêu cực của cá nhân đối với hành vi cụ thể); Chuẩn mực chủ quan (ảnh hưởng xã hội hoặc sự kỳ vọng từ người khác; Nhận thức kiểm soát hành vi (cảm nhận của cá nhân về khả năng kiểm soát và thực hiện hành vi).
Lý thuyết các bên liên quan (Stakeholder Theory)
Freeman (1984) cho rằng doanh nghiệp tồn tại trong mối quan hệ với nhiều nhóm khác nhau như khách hàng, nhân viên, nhà đầu tư, cộng đồng,... Theo lý thuyết này, các hoạt động CSR không chỉ nhằm phục vụ lợi ích của doanh nghiệp mà còn nhằm đáp ứng kỳ vọng của các bên liên quan. Đối với các công ty niêm yết, việc họ quan tâm và thực hiện công bố CSR nhằm cân bằng được nhu cầu các bên liên quan, qua đó đạt được lợi thế cạnh tranh bền vững.
Lý thuyết hợp pháp (Legitimacy theory)
Lý thuyết hợp pháp có thể được xem là một nhánh mở rộng từ Lý thuyết các bên liên quan, nhấn mạnh đến mối quan hệ giữa doanh nghiệp và xã hội, trong đó doanh nghiệp cần duy trì sự hợp pháp về mặt xã hội để được chấp nhận và duy trì hoạt động bền vững (Suchman, 1995). Do đó, doanh nghiệp thường sử dụng các chiến lược truyền thông, trong đó có công bố thông tin CSR, như một công cụ chủ động để đạt được hoặc duy trì sự hợp pháp trong mắt công chúng và các bên liên quan.
Lý thuyết đại diện (Agency theory)
Lý thuyết đại diện (Jensen và Meckling, 1976), mô tả mối quan hệ giữa người ủy quyền (cổ đông) và người đại diện (ban điều hành), nơi thông tin không đối xứng và xung đột lợi ích có thể dẫn đến hành vi lạm dụng quyền lực hoặc theo đuổi mục tiêu cá nhân. Lý thuyết nhấn mạnh tầm quan trọng của các cơ chế quản trị như HĐQT, kiểm toán độc lập và minh bạch thông tin để giảm thiểu rủi ro quản lý và bảo vệ lợi ích cổ đông.
GIẢ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU ĐỀ XUẤT
Giả thuyết nghiên cứu
Theo Lý thuyết hành vi có kế hoạch (TPB), thái độ của cá nhân đối với một hành vi cụ thể đóng vai trò quan trọng trong việc hình thành ý định thực hiện hành vi đó (Ajzen, 1991). Trong bối cảnh thực hiện CSR, thái độ tích cực đối với CSR của doanh nghiệp sẽ tăng cường mức độ công bố thông tin CSR. Nếu doanh nghiệp cho rằng các hoạt động CSR mang lại giá trị xã hội tích cực và phù hợp với mục tiêu của họ, doanh nghiệp sẽ có xu hướng thực hiện và công bố thông tin CSR tích cực hơn. Điều này cho thấy, thái độ của doanh nghiệp đối với CSR là yếu tố quan trọng quyết định hành vi thực hiện và mức độ công bố thông tin về CSR. Từ đó, tác giả đề xuất giả thuyết sau:
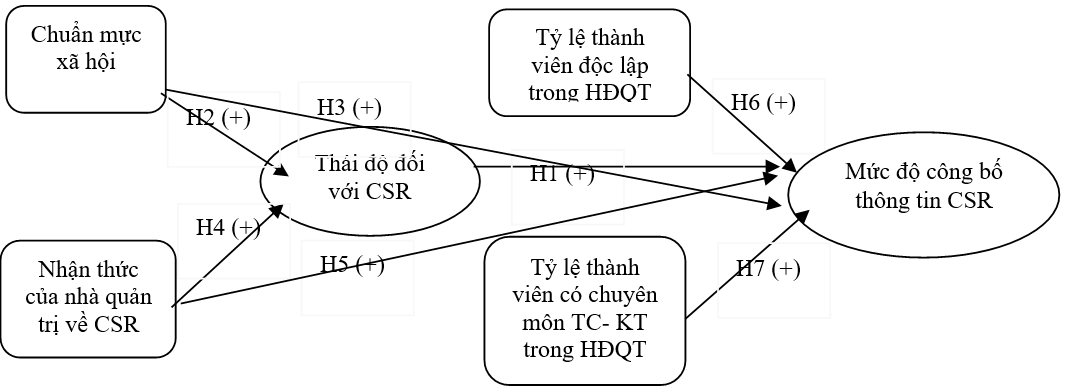
H1: Thái độ đối với các hoạt động CSR có ảnh hưởng tích cực đến Mức độ công bố thông tin CSR của các công ty niêm yết tại Việt Nam.
Chuẩn mực xã hội là yếu tố quan trọng trong Lý thuyết hành vi có kế hoạch (Ajzen, 1991), phản ánh kỳ vọng của xã hội (cơ quan pháp lý, nhà đầu tư, khách hàng, người lao động) đối với hành vi của doanh nghiệp. Khi doanh nghiệp thấy rằng việc thực hiện các hoạt động CSR và công bố CSR, đặc biệt là các chương trình giảm tác động tiêu cực đến môi trường, là điều được xã hội đánh giá cao, các doanh nghiệp sẽ có xu hướng tuân thủ và tham gia để duy trì hình ảnh tích cực trong mắt các bên liên quan. Từ những luận điểm trên, tác giả đề xuất các giả thuyết sau:
H2: Chuẩn mực xã hội ảnh hưởng tích cực đến Thái độ đối CSR của các công ty niêm yết tại Việt Nam.
H3: Chuẩn mực xã hội ảnh hưởng tích cực đến Mức độ công bố thông tin CSR của các công ty niêm yết tại Việt Nam.
Trong lĩnh vực nghiên cứu hành vi, nhận thức được coi là yếu tố quan trọng định hình cách đánh giá và phản ứng đối với một hành động cụ thể. Mặc dù Lý thuyết hành vi có kế hoạch (Ajzen, 1991) không liệt kê trực tiếp nhận thức là một trong 3 yếu tố trung tâm, nhưng nhiều nghiên cứu thực nghiệm cho thấy, nhận thức có vai trò gián tiếp thông qua việc định hình thái độ của doanh nghiệp đối với CSR. Điều này tương ứng với việc nhận thức đúng đắn về mục tiêu của CSR có thể thúc đẩy hình thành thái độ tích cực. Từ đó, tác giả đề xuất giả thuyết:
H4: Nhận thức của nhà quản trị về CSR ảnh hưởng tích cực đến Thái độ đối CSR của các công ty niêm yết tại Việt Nam.
H5: Nhận thức của nhà quản trị về CSR ảnh hưởng tích cực đến Mức độ công bố thông tin CSR của các công ty niêm yết tại Việt Nam.
Các thành viên độc lập trong HĐQT đóng vai trò quan trọng trong việc giám sát hoạt động của ban điều hành và bảo vệ lợi ích của các bên liên quan bên ngoài doanh nghiệp. Theo Lý thuyết đại diện, sự hiện diện của thành viên độc lập giúp giảm thiểu xung đột lợi ích giữa nhà quản lý và cổ đông, từ đó thúc đẩy minh bạch thông tin và nâng cao tính chính danh của doanh nghiệp trước công chúng. Nhiều nghiên cứu thực nghiệm đã khẳng định mối quan hệ tích cực giữa tỷ lệ thành viên độc lập trong HĐQT và mức độ công bố thông tin CSR. Do đó, nghiên cứu này đề xuất giả thuyết:
H6: Tỷ lệ thành viên độc lập trong HĐQT có tác động tích cực đến Mức độ công bố thông tin CSR.
Thành viên HĐQT có chuyên môn về tài chính hoặc kế toán được xem như nguồn lực quan trọng trong việc nâng cao chất lượng công bố thông tin của doanh nghiệp, bao gồm cả các nội dung phi tài chính như trách nhiệm xã hội doanh nghiệp. Theo Lý thuyết phụ thuộc nguồn lực (Resource Dependence Theory), các thành viên này đóng vai trò tích hợp thông tin tài chính và phi tài chính, góp phần định hướng công ty đến với các chiến lược minh bạch hơn. Kết quả thực nghiệm từ thị trường Trung Quốc (Rehana và cộng sự, 2021) cho thấy tỷ lệ thành viên HĐQT có chuyên môn tài chính có mối liên hệ tích cực đáng kể với mức độ công bố CSR. Do đó, nghiên cứu này đề xuất giả thuyết:
H7: Tỷ lệ thành viên HĐQT có chuyên môn tài chính hoặc kế toán có tác động tích cực đến Mức độ công bố thông tin CSR.
Mô hình nghiên cứu đề xuất
Kế thừa kết quả của các nghiên cứu trước và trên cơ sở các lý thuyết nền, tác giả đề xuất mô hình các nhân tố ảnh hưởng đến Mức độ công bố thông tin CSR của các công ty niêm yết tại Việt Nam bao gồm: Chuẩn mực xã hội, Nhận thức của nhà quản trị về CSR, Thái độ đối với CSR, Tỷ lệ thành viên độc lập trong HĐQT, Tỷ lệ thành viên có chuyên môn tài chính - kế toán trong HĐQT như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Đề xuất của tác giả
KẾT LUẬN
Nghiên cứu đã hệ thống hóa cơ sở lý thuyết liên quan đến công bố CSR, thông qua các lý thuyết nền tảng như Lý thuyết hành vi có kế hoạch, Lý thuyết các bên liên quan, Lý thuyết hợp pháp và Lý thuyết đại diện; đồng thời tổng hợp các kết quả thực nghiệm trong và ngoài nước nhằm xác định các nhân tố có khả năng ảnh hưởng đến Mức độ công bố CSR của các công ty niêm yết tại Việt Nam. Trên cơ sở đó, nghiên cứu đề xuất mô hình gồm 5 nhân tố: Chuẩn mực xã hội, Nhận thức của nhà quản trị về CSR, Thái độ đối với CSR, Tỷ lệ thành viên độc lập trong HĐQT và Tỷ lệ thành viên có chuyên môn tài chính - kế toán trong HĐQT. Các giả thuyết nghiên cứu được xây dựng phù hợp với đặc điểm thị trường Việt Nam và bối cảnh quản trị doanh nghiệp hiện nay.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The Theory of Planned Behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211.
2. Freeman, R. E. (1984). Strategic management: A stakeholder approach. Boston: Pitman Hair, J. F., Hult, G. T. M., Ringle, C. M., & Sarstedt, M. (2022). A primer on partial least squares structural equation modeling (PLS-SEM) (3rd ed.). Springer.
3. Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, Agency costs, and ownership structure. Journal of Financial Economics, 3(4), 305-360.
4. Muttakin, M. B., Siddiqui, J., & Khan, A. (2022). Board characteristics and corporate social responsibility: A meta-analytic investigation. Journal of Business Ethics, 180, 47-74. https://doi.org/10.1007/s10551-021-04974-6
5. Nguyen, T. H., Nguyen, Q. T., Nguyen, D. M., & Le, T. (2023). The effect of corporate governance elements on corporate social responsibility reporting of listed companies in Vietnam. Cogent Business & Management, 10(1), 2170522.
6. Rehana, N., AlHares, A., Shahab, Y., & Naheed, R. (2021). Board’s financial expertise And corporate social responsibility disclosure in China. Corporate Governance: The International Journal of Business in Society, 21(4), 716-736.
https://doi.org/10.1108/CG-08-2020-0329
7. Suchman, M. C. (1995). Managing legitimacy: Strategic and institutional approaches. Academy of management review, 20(3), 571-610.
8. Teixeira, A., Ferreira, M. R., Correia, A., & Lima, V. (2018). Students’ perceptions of corporate social responsibility: evidences from a Portuguese higher education institution. International Review on Public and Nonprofit Marketing, 15(3), 235-252. https://doi.org/10.1007/s12208-018-0199-1
9. Wong, A., Long, F., & Elankumaran, S. (2010). Business students' perception of corporate social responsibility: The United States, China, and India. Corporate Social Responsibility and Environmental Management, 17(5), 299-310. https://doi.org/10.1002/csr.216
10. Zizka, L. (2017). Student perceptions of ethics, CSR, and sustainability (ECSRS) in hospitality management education. Journal of Hospitality & Tourism Education, 29(4), 254-268. https://doi.org/10.1080/15313220.2017.1399497
| Ngày nhận bài: 24/3/2026; Ngày hoàn thiện biên tập: 18/5/2026; Ngày duyệt đăng: 22/5/2026 |
Tin liên quan


Các tin khác

Phát triển kinh tế gắn với xây dựng tiềm lực quốc phòng ở TP. Hà Nội: Thực trạng và giải pháp

Vai trò của kế toán quản trị trong xây dựng chiến lược định giá bán sản phẩm tại các doanh nghiệp dệt may Việt Nam

Phát triển nguồn nhân lực số ở Việt Nam: Thực trạng và giải pháp

Kinh tế số - Động lực thúc đẩy phát triển khu vực kinh tế tư nhân ở vùng Trung Bộ và Tây Nguyên

Vai trò hai mặt của nhà đầu tư tổ chức đối với tính ổn định của thị trường chứng khoán Việt Nam

Thực trạng chuyển đổi số và ứng dụng trí tuệ nhân tạo tại Ngân hàng Thương mại cổ phần Đầu tư và Phát triển Việt Nam và một số đề xuất, kiến nghị

Kinh nghiệm quản trị nhà nước của Singapore và hàm ý chính sách cho Việt Nam

Đề xuất mô hình nghiên cứu các nhân tố ảnh hưởng đến phát triển du lịch biển đảo tại tỉnh An Giang

Giải pháp nâng cao chất lượng nguồn nhân lực quản lý, bảo vệ rừng tại Khu Bảo tồn thiên nhiên - Văn hóa Đồng Nai


