


Mô hình các nhân tố ảnh hưởng đến mức độ áp dụng kế toán môi trường tại các doanh nghiệp thuộc khu công nghiệp tỉnh Thái Nguyên
Nguyễn Thị Kim Oanh
Trường Đại học Kinh tế và Quản trị kinh doanh Thái Nguyên
Email: [email protected]
Tóm tắt
Nghiên cứu này tìm hiểu cơ sở lý thuyết và các nhân tố có liên hệ đến mức độ áp dụng kế toán môi trường. Với phương pháp định tính và kết hợp với nghiên cứu thực trạng áp dụng kế toán môi trường tại các doanh nghiệp thuộc khu công nghiệp tỉnh Thái Nguyên, tác giả đề xuất mô hình nghiên cứu gồm 6 nhân tố: Sự bất định của môi trường; Áp lực các bên liên quan; Nhận thức về lợi ích của việc áp dụng kế toán môi trường; Chiến lược môi trường; Quy mô doanh nghiệp và Trình độ nhân viên kế toán.
Từ khoá: Nhân tố ảnh hưởng, mức độ áp dụng, kế toán môi trường, doanh nghiệp thuộc khu công nghiệp
Abstract
This study addresses the core issue of exploring the theoretical foundations and factors associated with the level of environmental accounting adoption. Using a qualitative approach combined with an examination of the current implementation of environmental accounting among enterprises located in industrial parks in Thai Nguyen province, the author proposes a research model consisting of six factors: Environmental uncertainty, Stakeholder pressure, Perceived benefits of environmental accounting adoption, Environmental strategy, Firm size, and Accountants’ competency level.
Keywords: Influencing factors, level of adoption, environmental accounting, enterprises in industrial parks
GIỚI THIỆU
Phát triển bền vững đang trở thành một xu hướng tất yếu trong bối cảnh toàn cầu hóa và biến đổi khí hậu ngày càng gia tăng. Các tổ chức không chỉ chịu áp lực từ các quy định pháp lý về bảo vệ môi trường mà còn phải đáp ứng kỳ vọng ngày càng cao từ nhà đầu tư, khách hàng và cộng đồng về trách nhiệm xã hội. Trong bối cảnh đó, kế toán môi trường (KTMT) xuất hiện như một công cụ quan trọng giúp doanh nghiệp (DN) đo lường, kiểm soát và báo cáo các tác động môi trường của mình. Tuy nhiên, tại các DN Việt Nam nói chung, các DN thuộc khu công nghiệp tỉnh Thái Nguyên nói riêng, việc áp dụng KTMT vẫn còn gặp nhiều thách thức như thiếu khung pháp lý cụ thể, sự hạn chế trong nhận thức của DN và chi phí triển khai cao. Do đó, việc thúc đẩy áp dụng KTMT là giải pháp quan trọng và cần thiết nhằm giúp các DN này hướng tới mục tiêu phát triển bền vững.
CƠ SỞ LÝ THUYẾT
Khái niệm về KTMT
Theo Ban Phát triển bền vững của Liên hợp quốc (UNDESA, 2001), KTMT là việc nhận diện, thu thập, phân tích và sử dụng 2 loại thông tin phục vụ ra quyết định nội bộ, bao gồm: Thông tin cơ học (phi tiền tệ) về tình hình sử dụng, luân chuyển và thải bỏ năng lượng, nước và các loại nguyên vật liệu (bao gồm cả chất thải); Thông tin tiền tệ về chi phí, thu nhập và khả năng tiết kiệm liên quan đến môi trường.
Lý thuyết bất định
Lý thuyết bất định được phát triển từ khoảng giữa những năm 1960, và đến giữa những năm 1970 thì bắt đầu được áp dụng trong các nghiên cứu thuộc lĩnh vực kế toán (Hutaibat, 2005). Lý thuyết cho rằng cấu trúc và quy trình của mỗi DN đều chịu ảnh hưởng bởi các yếu tố môi trường bên trong và các yếu tố môi trường bên ngoài. Trong khi yếu tố môi trường là một yếu tố bất ổn, không chắc chắn nên không có một cơ cấu, chiến lược hay hệ thống kiểm soát nào là tốt nhất. Lý thuyết bất định đề cập đến sự phù hợp và linh hoạt của DN trong điều kiện không chắc chắn và biến đổi của môi trường kinh doanh. Lý thuyết bất định có thể dùng làm cơ sở hình thành nên nhân tố có tác động đến việc áp dụng KTMT của các DN là nhân tố sự bất định của môi trường, chiến lược môi trường và quy mô doanh nghiệp.
Lý thuyết thể chế
Lý thuyết thể chế (Institutional Theory) là một lý thuyết tổ chức được phát triển trong các tài liệu quản lý. Lý thuyết thể chế cung cấp các cơ chế khác nhau được sử dụng bởi các thành viên khác nhau trong xã hội nhằm định hình hành vi của DN phù hợp với các quy tắc, chuẩn mực được thể chế hoá trong xã hội. Lý thuyết này cho rằng, sự thay đổi trong môi trường pháp luật (chính trị) sẽ tạo ra áp lực dẫn đến sự thay đổi trong khuôn mẫu, cũng như trong thực hành quản lý của một số tổ chức trong đó có kế toán. Lý thuyết thể chế là cơ sở để xác định các nhân tố ảnh hưởng đến mức độ áp dụng KTMT là nhân tố áp lực các bên liên quan và Nhận thức về lợi ích của việc áp dụng KTMT.
Lý thuyết các bên liên quan
Lý thuyết các bên liên quan được Freeman đề xuất vào năm 1984 trong bài viết “Quản trị chiến lược: Phương pháp tiếp cận từ các bên liên quan”. Ông cho rằng các bên liên quan như cổ đông, chính phủ, khách hàng hay công chúng đều có thể ảnh hưởng hoặc bị ảnh hưởng bởi hoạt động của doanh nghiệp. Do đó, DN cần đáp ứng kỳ vọng về trách nhiệm môi trường để đạt tính hợp pháp xã hội và lợi ích kinh tế. Lý thuyết này là cơ sở phân tích áp lực từ các bên liên quan và lợi ích của việc áp dụng KTMT trong DN.
Lý thuyết ngẫu nhiên
Lý thuyết ngẫu nhiên cho rằng cơ cấu và hoạt động của tổ chức chịu ảnh hưởng bởi các yếu tố như công nghệ, văn hóa và môi trường bên ngoài (Covaleski và cộng sự, 1996). Theo đó, việc áp dụng KTMT trong DN cần phù hợp với đặc thù ngành, quy mô, cơ cấu tổ chức, trình độ công nghệ và chiến lược. Vì vậy, mức độ áp dụng KTMT phụ thuộc vào các yếu tố như sự bất định môi trường, chiến lược môi trường, quy mô DN và trình độ kế toán.
TỔNG QUAN NGHIÊN CỨU
Các nghiên cứu gần đây cho thấy việc áp dụng KTMT chịu ảnh hưởng chủ yếu từ các áp lực thể chế và yếu tố nội tại DN. Cụ thể, Phạm Vũ Hà Thanh (2022) xác định 3 nhân tố chính gồm áp lực cưỡng chế, áp lực mô phỏng và nhận thức của nhà quản trị, trong đó áp lực cưỡng chế có tác động mạnh nhất. Tiếp nối hướng nghiên cứu này, Nguyễn Đăng Học (2022) mở rộng khi bổ sung các yếu tố như áp lực quy phạm, áp lực cộng đồng, chiến lược môi trường và cam kết lãnh đạo; đồng thời, khẳng định việc áp dụng KTMT không chỉ chịu tác động từ các nhân tố trên mà còn góp phần nâng cao lợi thế cạnh tranh của DN.
Ở góc độ ngành, Đỗ Thị Lan Anh (2023) trong lĩnh vực xi măng đã đề xuất 7 nhân tố ảnh hưởng (bao gồm các dạng áp lực thể chế, đặc điểm môi trường kinh doanh và yếu tố công nghệ), và kết quả cho thấy tất cả đều tác động có ý nghĩa đến KTMT, qua đó cải thiện hiệu quả tài chính. Không chỉ dừng ở mức độ áp dụng, Trịnh Hữu Lực (2024) tiếp cận theo hướng hành vi khi phân tích thái độ kế toán trưởng đối với KTMT. Các yếu tố như bất định môi trường, quy mô, ngành nghề, sự hỗ trợ của lãnh đạo và áp lực bên liên quan được chứng minh là ảnh hưởng tích cực đến thái độ và ý định sử dụng KTMT. Tương tự, Nguyễn Thị Thu Huyền (2024) trong bối cảnh DN cơ khí phía Bắc cũng khẳng định vai trò tích cực của nhận thức lợi ích, các áp lực thể chế, chiến lược môi trường và năng lực kế toán; đồng thời chỉ ra chi phí triển khai là rào cản chính đối với việc áp dụng KTMT.
Nhìn chung, các nghiên cứu có sự kế thừa và bổ sung cho thấy, KTMT chịu tác động tổng hợp từ áp lực thể chế, đặc điểm DN và yếu tố nhận thức - hành vi, đồng thời mang lại lợi ích về hiệu quả tài chính và năng lực cạnh tranh.
MÔ HÌNH ĐỀ XUẤT VÀ GIẢ THUYẾT NGHIÊN CỨU
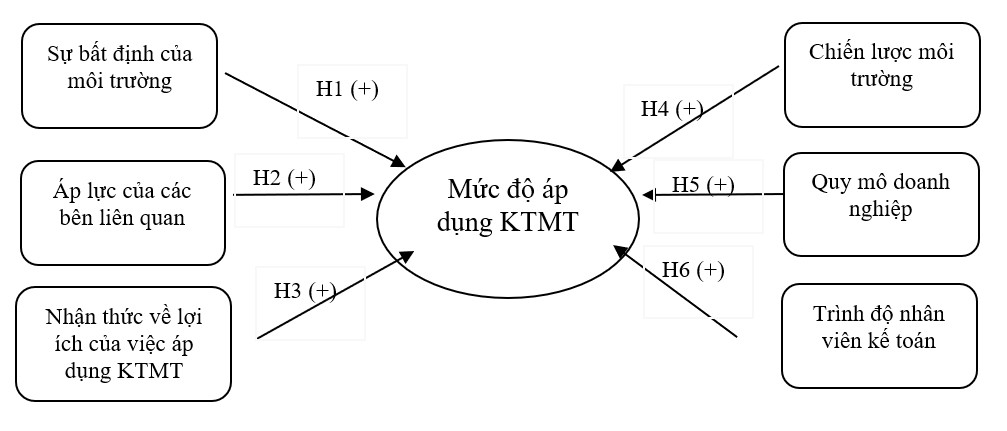
Kế thừa kết quả của các nghiên cứu trước và trên cơ sở 04 lý thuyết nền: Lý thuyết bất định, Lý thuyết thể chế, Lý thuyết các bên liên quan và Lý thuyết ngẫu nhiên, tác giả đề xuất mô hình các nhân tố ảnh hưởng đến mức độ áp dụng KTMT tại các DN thuộc khu công nghiệp tỉnh Thái Nguyên bao gồm: Sự bất định của môi trường; Áp lực các bên liên quan; Nhận thức về lợi ích của việc áp dụng KTMT; Chiến lược môi trường; Quy mô DN và Trình độ nhân viên kế toán.
Hình 1: Mô hình nghiên cứu sự ảnh hưởng của các nhân tố tới mức độ áp dụng KTMT tại các doanh nghiệp thuộc khu công nghiệp tỉnh Thái Nguyên
 |
Nguồn: Tổng hợp của tác giả
Khi DN cảm nhận sự bất định của vấn đề môi trường càng lớn thì càng thúc đẩy những DN này phải linh hoạt hơn, thay đổi nhiều hơn trong chiến lược môi trường và thực hành kế toán tại đơn vị để có thể đương đầu khi các tình huống không mong muốn xảy ra trong thực tế (Otley, 2016). Nói cách khác, khi thông tin môi trường khó dự đoán thì những người ra quyết định có xu hướng xử lý thông tin nhiều hơn để giảm bớt rủi ro phát sinh từ sự bất định này, từ đó thúc đẩy các DN tăng cường áp dụng KTMT (Gordon & Narayanan, 1984). Do đó, nghiên cứu đề xuất giả thuyết:
H1: Sự bất định của môi trường tác động cùng chiều với mức độ áp dụng KTMT.
Trong phạm vi của bài, tác giả chủ yếu xoáy vào áp lực từ bên ngoài, tức là áp lực mang tính xã hội, tính pháp lý và trong chuỗi giá trị. Bởi những áp lực hình thành bên trong (nếu có) thật ra cũng xuất phát từ các áp lực bên ngoài. Vì các yếu tố xã hội, pháp lý là những tiêu chuẩn chung và bao quát mà bất cứ DN dù có đặc điểm gì hay hoạt động trong lĩnh vực nào cũng đều phải tuân thủ.
Đầu tiên, các bên mang tính xã hội thường bao gồm các nhóm đại diện cho lợi ích chung của công chúng, của xã hội, đó có thể là các tổ chức, hiệp hội, cộng đồng vì môi trường (Etzion, 2007).
Tiếp đó là nhóm các bên mang tính pháp lý, nhóm này chủ yếu là các cơ quan chính quyền với vai trò hành pháp sẽ dựa trên các quy định pháp lý để đảm bảo việc thực thi các chính sách về môi trường (Vilchez và cộng sự, 2017). Đặc biệt, đối với các DN thuộc khu công nghiệp tỉnh Thái Nguyên, áp lực này càng gia tăng, khi họ hoạt động trong sự kiểm soát của ban quản lý các khu công nghiệp.
Ngoài ra, nhóm các bên trong chuỗi giá trị bao gồm khách hàng và nhà cung cấp. Trong đó, nhà cung cấp là những người nắm giữ nguồn lực đầu vào cần thiết cho hoạt động của DN nên áp lực từ bên này tạo ra khá lớn, buộc DN phải đảm bảo các vấn đề môi trường (Airike và cộng sự, 2016). Tương tự, người mua cũng có quyền chọn mua những sản phẩm có xuất xứ từ những DN có hoạt động thân thiện với môi trường cũng như tẩy chay các loại hàng hóa của các DN không đáp ứng các tiêu chuẩn về môi trường (Maniatis, 2016).
Do đó, nghiên cứu đề xuất giả thuyết:
H2: Áp lực các bên liên quan tác động cùng chiều đến mức độ áp dụng KTMT
Nhận thức về lợi ích của việc áp dụng KTMT phản ánh sự hiểu biết cơ bản về KTMT, hiểu được vai trò và tầm quan trọng của KTMT trong việc quản trị DN, kết nối lợi ích DN với lợi ích xã hội, từ đó sẵn sàng tham gia áp dụng KTMT. Do đó, việc DN xây dựng được hệ thống KTMT sẽ giúp DN đạt được một số lợi ích nhất định về kinh tế và xã hội như: nâng cao khả năng cạnh tranh, tạo ra những lợi thế mang tính chiến lược, tuân thủ pháp luật về môi trường tránh được những khoản phạt, khoản bồi thường và khắc phục sự cố môi trường, cung cấp thông tin một cách chính xác, đầy đủ và toàn diện hơn thông qua quá trình nhận diện, đo lường và ghi nhận các thông tin tài chính và phi tài chính môi trường. Từ đó, nghiên cứu đề xuất giả thuyết:
H3: Nhận thức về lợi ích của việc áp dụng KTMT tác động cùng chiều với mức độ áp dụng KTMT
Các DN sẽ phải xây dựng chiến lược môi trường thông qua kế hoạch tổng thể liên quan đến hoạt động môi trường của DN, nhằm triển khai nguồn lực để thiết lập cho DN các điều kiện thuận lợi để tuân thủ các quy định về môi trường, xây dựng các giải pháp bảo vệ môi trường và hướng đến việc cung cấp sản phẩm thân thiện với môi trường và đạt được các chứng nhận về môi trường. Từ đó, nghiên cứu đề xuất giả thuyết:
H4: Chiến lược môi trường có ảnh hưởng trực tiếp và cùng chiều đến áp dụng KTMT trong các DN.
Quy mô DN cũng được xem xét, phân tích nhiều trong lĩnh vực KTMT. Kết quả cho thấy các DN với quy mô lớn thường dễ dàng chấp nhận hệ thống kiểm soát quản lý đạt chuẩn và các kỹ thuật KTMT phức tạp hơn các DN có quy mô nhỏ(Ferreira và cộng sự, 2010). Việc tổ chức và ghi nhận các thông tin liên quan môi trường được xem là một kỹ thuật phức tạp và DN sẽ phải tốn kém rất nhiều để sử dụng kỹ thuật này. Cụ thể DN sẽ chi một khoản tiền lớn để thiết lập một hệ thống mới, việc này sẽ kéo theo hàng loạt các vấn đề bắt buộc phải làm như đào tạo nhân viên, thuê mướn chuyên gia để vận hành hệ thống này (Mokhtar và cộng sự, 2016). Từ đó, nghiên cứu đề xuất giả thuyết:
H5: Quy mô doanh nghiệp tác động cùng chiều với mức độ áp dụng KTMT.
Trình độ nhân viên kế toán có ảnh hưởng trực tiếp đến khả năng áp dụng kế toán môi trường của các DN công nghiệp công nghệ cao Việt Nam. Nhân viên có trình độ cao, kiến thức chuyên môn sâu rộng, kỹ năng phân tích và giải quyết vấn đề tốt, khả năng cập nhật và áp dụng kiến thức mới, kỹ năng giao tiếp và phối hợp hiệu quả, cùng với nhận thức và cam kết về bền vững cao thì nâng cao khả năng áp dụng KTMT. Từ đó, nghiên cứu đề xuất giả thuyết:
H6: Trình độ của nhân viên kế toán càng cao thì khả năng áp dụng KTMT của các DN càng lớn.
KẾT LUẬN
Kết quả nghiên cứu đề xuất mô hình gồm 6 nhân tố: Sự bất định của môi trường; Áp lực các bên liên quan; Nhận thức về lợi ích của việc áp dụng KTMT; Chiến lược môi trường; Quy mô DN và Trình độ nhân viên kế toán. Thông qua mô hình này, nhà quản trị trong các DN thuộc khu công nghiệp tỉnh Thái Nguyên hiểu rõ hơn về các nhân tố ảnh hưởng, từ đó hình thành ý thức trong việc tăng cường áp dụng KTMT và hướng tới mục tiêu phát triển bền vững.
Tài liệu tham khảo:
1. Airike, P. - E., Rotter, J. P., & Mark - Herbert, C. (2016). Corporate motives for multi - stakeholder collaboration - corporate social responsibility in the electronics supply chains. Journal of Cleaner production, 131, 639 - 648.
2. Covaleski và cộng sự (1996). Managerial Accounting Research: The Contributions of Organizational and Sociological Theories, January 1996, 8(1), 1 - 35.
3. Đỗ Thị Lan Anh (2023). Nghiên cứu tổ chức kế toán quản trị chi phí môi trường tại các doanh nghiệp sản xuất xi măng Việt Nam, Luận án tiến sĩ, Đại học Kinh tế quốc dân.
4. Etzion, D. (2007). Research on organizations and the natural environment, 1992 - present: A review. Journal of Management, 33(4), 637 - 664.
5. Ferreira, A., Moulang, C., & Hendro, B. (2010). Environmental management accounting and innovation: an exploratory analysis. Accounting, Auditing & Accountability Journal, 23(7), 920 - 948.
6. Freeman, R. E. (1984). Strategic management: A stakeholder approach. United States of America: Pitman.
7. Gordon, L. A., & Narayanan, V. K. (1984). Management accounting systems, perceived environmental uncertainty and organization structure: an empirical investigation. Accounting, organizations and society, 9(1), 33 - 47.
8. Hutaibat, K. A. (2005). Management accounting practices in Jordan: A contingency approach, Doctoral dissertation, University of Bristol.
9. Maniatis, P. (2016). Investigating factors influencing consumer decision - making while choosing green products. Journal of Cleaner production, 132, 215 - 228.
10. Mokhtar, N., Jusoh, R., & Zulkifli, N. (2016). Corporate characteristics and environmental management accounting (EMA) implementation: evidence from Malaysian public listed companies (PLCs). Journal of Cleaner production, 136, 111 - 122.
11. Nguyễn Đăng Học (2022). Kế toán quản trị môi trường tại các doanh nghiệp sản xuất, chế biến thức ăn chăn nuôi ở Việt Nam, Luận án tiến sĩ, Đại học kinh tế quốc dân.
12. Nguyễn Thị Thu Huyền (2024). Kế toán môi trường trong các doanh nghiệp cơ khí khu vực phía Bắc, Luận án tiến sĩ kinh tế, Học viện Tài chính.
13. Otley. (2016). The contingency theory of management accounting and control: 1980 - 2014. Management accounting research, 31, 45 - 62.
14. Phạm Vũ Hà Thanh (2022). Nghiên cứu vận dụng kế toán quản trị chi phí môi trường tại Tổng công ty giấy Việt Nam và các công ty niêm yết, Luận án tiến sĩ, Đại học Thương mại.
15. Trịnh Hữu Lực (2024). Các nhân tố tác động đến thái độ và ý định sử dụng kế toán quản trị môi trường - Nghiên cứu các doanh nghiệp tại Đồng bằng sông Cửu Long, Luận án tiến sĩ, Đại học Kinh tế TP. Hồ Chí Minh.
16. UNDESA (2021). Environmental Management Accounting: Procedures and Principles. United Nations, New York.
17. Vilchez, V. F., Darnall, N., & Correa, J. A. A. (2017). Stakeholder influences on the design of firms’ environmental practices. Journal of Cleaner production, 142, 3370 - 3381.
| Ngày nhận bài: 24/3/2026; Ngày hoàn thiện biên tập: 5/5/2026; Ngày duyệt đăng: 11/5/2026 |
Tin liên quan


Các tin khác

Chính sách ưu đãi và hỗ trợ phát triển sản phẩm nhựa thân thiện môi trường: Kinh nghiệm quốc tế và một số khuyến nghị cho Việt Nam

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Thái độ đối với ẩm thực đường phố và ý định quay lại: Vai trò trung gian của thói quen, hành động và giao kết hành vi

Phân mảnh kênh phân phối bán lẻ dược phẩm và rủi ro thuốc giả tại Việt Nam: Tác động của Luật Sửa đổi, bổ sung một số điều của Luật Dược và hàm ý chính sách

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn


