


Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với dịch vụ thẻ tín dụng tại SACOMBANK chi nhánh Trà Vinh
Nguyễn Khánh Duy, Email: [email protected]
Trần Vạn Phát, Email: [email protected]
Đồng Anh Phú, Email: [email protected]
Nguyễn Thanh Trúc, Email: [email protected]
Khoa Tài chính, Trường Kinh tế, Luật, Đại học Trà Vinh
Tóm tắt
Thông qua dữ liệu khảo sát từ 239 khách hàng cá nhân của Ngân hàng TMCP Sài Gòn Tài Lộc (SACOMBANK) Chi nhánh Trà Vinh, nghiên cứu được thực hiện nhằm đánh giá mức độ ảnh hưởng của các nhân tố đến Sự hài lòng của khách hàng cá nhân đối với dịch vụ thẻ tín dụng. Kết quả nghiên cứu cho thấy, các nhân tố ảnh hưởng tích cực đến Sự hài lòng của khách hàng cá nhân đối với dịch vụ thẻ tín dụng, được sắp xếp theo mức độ giảm dần như sau: Phương tiện hữu hình, Sự tin cậy, Sự đồng cảm, Năng lực phục vụ, Khả năng đáp ứng, Giá cả hợp lý.
Từ khóa: Sự hài lòng, khách hàng cá nhân, dịch vụ thẻ tín dụng, SACOMBANK, Trà Vinh
Abstract
Based on survey data collected from 239 individual customers of the Saigon Thuong Tin Commercial Joint Stock Bank (SACOMBANK), Tra Vinh Branch, the study assesses the influence of various factors on individual customers’ satisfaction with credit card services. The findings indicate that the factors positively influencing customer satisfaction, ranked in descending order of their impact, are tangibles, reliability, empathy, service competence, responsiveness, and price reasonableness.
Keywords: Customer satisfaction, individual customers, credit card services, SACOMBANK, Tra Vinh
ĐẶT VẤN ĐỀ
Trong bối cảnh Cách mạng công nghiệp 4.0, sự phát triển của công nghệ số, trí tuệ nhân tạo và thanh toán điện tử đang làm thay đổi phương thức giao dịch tài chính cũng như hành vi tiêu dùng của khách hàng cá nhân. Tại Việt Nam, xu hướng thanh toán không dùng tiền mặt ngày càng phát triển, góp phần gia tăng nhu cầu sử dụng các phương tiện thanh toán an toàn và thuận tiện. Trong đó, thẻ tín dụng không chỉ đáp ứng nhu cầu chi tiêu linh hoạt mà còn hỗ trợ khách hàng quản lý tài chính cá nhân. Đối với các ngân hàng thương mại, kinh doanh thẻ tín dụng trở thành một lĩnh vực cạnh tranh gắn liền với chất lượng dịch vụ, trải nghiệm và sự hài lòng của khách hàng.
SACOMBANK chú trọng phát triển dịch vụ thẻ tín dụng thông qua việc đa dạng hóa sản phẩm, mở rộng hệ sinh thái ưu đãi và ứng dụng công nghệ thanh toán. Đến tháng 4/2024, ngân hàng đã vượt mốc một triệu khách hàng thẻ tín dụng. Đồng thời, SACOMBANK triển khai phát hành thẻ tín dụng phi vật lý và kết nối với các phương thức thanh toán di động nhằm gia tăng tiện ích và nâng cao trải nghiệm của khách hàng (Minh Thành, 2024). Sự phát triển này đặt ra yêu cầu nâng cao chất lượng phục vụ tại các chi nhánh, trong đó có SACOMBANK Chi nhánh Trà Vinh, nhằm đáp ứng nhu cầu của khách hàng sử dụng dịch vụ thẻ tín dụng.
Trong bối cảnh cạnh tranh giữa các ngân hàng thương mại, bên cạnh việc mở rộng số lượng khách hàng, nâng cao sự hài lòng là yêu cầu cần thiết để duy trì quan hệ khách hàng và phát triển hoạt động kinh doanh thẻ. Khách hàng cá nhân sử dụng thẻ tín dụng có đặc điểm đa dạng về độ tuổi, thu nhập và hành vi tiêu dùng. Ngoài các tiện ích tài chính, khách hàng còn quan tâm đến chất lượng phục vụ, tính chính xác, an toàn, minh bạch và chi phí sử dụng dịch vụ. Vì vậy, việc nhận diện các nhân tố ảnh hưởng đến sự hài lòng sẽ giúp ngân hàng có cơ sở điều chỉnh hoạt động cung cấp dịch vụ phù hợp với nhu cầu và kỳ vọng của khách hàng.
Xuất phát từ yêu cầu đó, nghiên cứu được thực hiện nhằm xác định và đánh giá mức độ ảnh hưởng của các nhân tố đến sự hài lòng của khách hàng cá nhân đối với dịch vụ thẻ tín dụng tại SACOMBANK Chi nhánh Trà Vinh. Trên cơ sở kết quả nghiên cứu, bài viết đề xuất các hàm ý quản trị nhằm hỗ trợ chi nhánh nâng cao chất lượng dịch vụ và sự hài lòng của khách hàng.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Thẻ tín dụng
Thẻ tín dụng (Credit card) là thẻ cho phép chủ thẻ thực hiện giao dịch trong hạn mức tín dụng đã được cấp theo thỏa thuận với tổ chức phát hành (Thông tư số 19/2016/TT-NHNN, ngày 30/6/2016 của Ngân hàng Nhà nước quy định về hoạt động thẻ ngân hàng), theo cơ chế “chi tiêu trước, trả tiền sau”. Thẻ tín dụng SACOMBANK là công cụ thanh toán có hạn mức do SACOMBANK phát hành, cho phép khách hàng chi tiêu không cần tiền mặt trong hạn mức quy định và hoàn trả vào thời điểm nhất định (Thanh Huyền, 2024).
Sự hài lòng của khách hàng
Sự hài lòng của khách hàng được nhiều tác giả tiếp cận theo các góc độ khác nhau: là phản ứng cảm xúc đáp lại trải nghiệm với sản phẩm/dịch vụ (Bachelet, 1995); là sự phản ứng của người tiêu dùng khi mong muốn được đáp ứng (Oliver, 1997) và chịu tác động bởi chất lượng sản phẩm, chất lượng dịch vụ, giá cả, yếu tố tình huống và yếu tố cá nhân (Zeithaml và Bitner, 2000).
Các nhân tố ảnh hưởng đến sự hài lòng đối với dịch vụ thẻ tín dụng
Dựa trên thang đo SERVQUAL (Parasuraman và cộng sự, 1985, 1988) và các nghiên cứu liên quan, mô hình đề xuất gồm 6 nhân tố:
- Phương tiện hữu hình: hình ảnh, cơ sở vật chất, thái độ và tác phong chuyên nghiệp của nhân viên (Parasuraman và cộng sự, 1988).
- Sự đồng cảm: mức độ quan tâm, lắng nghe và đáp ứng kịp thời nhu cầu khách hàng (Parasuraman và cộng sự, 1988).
- Khả năng đáp ứng: sự sẵn lòng của nhân viên trong việc cung cấp dịch vụ kịp thời và chăm sóc khách hàng (Parasuraman và cộng sự, 1988).
- Sự tin cậy: mức độ ngân hàng thực hiện đúng cam kết, giải quyết khiếu nại và tạo uy tín (Parasuraman và cộng sự, 1988).
- Năng lực phục vụ: trình độ chuyên môn, tinh thần trách nhiệm và khả năng xử lý nghiệp vụ của nhân viên (Parasuraman và cộng sự, 1988).
- Giá cả hợp lý: lãi suất, phí thường niên và phí sử dụng dịch vụ phù hợp với khả năng tài chính của khách hàng (Parasuraman và cộng sự, 1988; Đinh Kiệm, 2022).
Thang đo được kế thừa từ Parasuraman và cộng sự (1988), Đinh Kiệm và cộng sự (2022), Huỳnh Minh Đoàn và cộng sự (2022), Nguyễn Thị Thanh Huyền (2016), Lê Ngọc Diệp và cộng sự (2017), Bidyut Jyoti Gogoi và cộng sự (2021), gồm: Phương tiện hữu hình (5 biến), Sự đồng cảm (5 biến), Khả năng đáp ứng (5 biến), Sự tin cậy (5 biến), Năng lực phục vụ (4 biến), Giá cả hợp lý (4 biến) và Sự hài lòng (4 biến).
Mô hình nghiên cứu
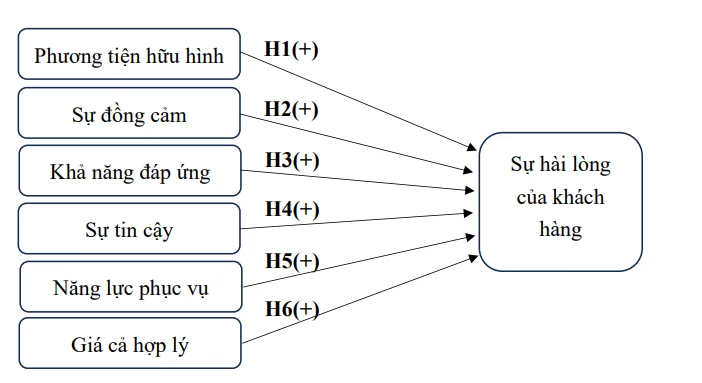
Từ cơ sở lý thuyết trên, mô hình nghiên cứu các nhân tố ảnh hưởng đến Sự hài lòng của khách hàng cá nhân đối với dịch vụ thẻ tín dụng tại SACOMBANK chi nhánh Trà Vinh được đề xuất như Hình 1.
Hình 1: Mô hình nghiên cứu
 |
Nguồn: Nhóm tác giả đề xuất
Các giả thuyết nghiên cứu được đưa ra như sau:
H1: Phương tiện hữu hình có tác động tích cực đến Sự hài lòng của khách hàng cá nhân.
H2: Sự đồng cảm có tác động tích cực đến Sự hài lòng của khách hàng cá nhân.
H3: Khả năng đáp ứng có tác động tích cực đến Sự hài lòng của khách hàng cá nhân.
H4: Sự tin cậy có tác động tích cực đến Sự hài lòng của khách hàng cá nhân.
H5: Năng lực phục vụ có tác động tích cực đến Sự hài lòng của khách hàng cá nhân.
H6: Giá cả hợp lý có tác động tích cực đến Sự hài lòng của khách hàng cá nhân.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng dữ liệu sơ cấp từ việc phỏng vấn khách hàng cá nhân đã và đang sử dụng dịch vụ thẻ tín dụng tại SACOMBANK Chi nhánh Trà Vinh, theo phương pháp chọn mẫu thuận tiện. Đối với mô hình phân tích nhân tố khám phá (EFA) và hồi quy tuyến tính, kích thước mẫu theo công thức: n ≥ 8m + 50, trong đó m: số nhóm nhân tố (Tabachnick và Fidell, 1996). Để đảm bảo cỡ mẫu với 6 biến độc lập trong mô hình, nghiên cứu đã khảo sát 250 khách hàng cá nhân và sử dụng phương pháp kiểm định độ tin cậy Cronbach's Alpha, phân tích nhân tố khám phá (EFA) và hồi quy tuyến tính để kiểm định các giả thuyết trên. Kết quả có 239 phiếu hợp lệ được đưa vào phân tích dữ liệu
KẾT QUẢ VÀ THẢO LUẬN
Kết quả kiểm định thang đo
Kết quả kiểm định độ tin cậy thang đo bằng hệ số Cronbach’s Alpha lần thứ nhất cho thấy, trong tổng số 32 biến quan sát ban đầu, hai biến DU5 và DC1 có hệ số tương quan biến–tổng hiệu chỉnh lần lượt là -0,022 và 0,048, đều thấp hơn ngưỡng 0,3. Do đó, 2 biến này được loại khỏi bộ thang đo. Sau khi loại DU5 và DC1, nghiên cứu tiến hành kiểm định Cronbach’s Alpha lần thứ hai đối với các thang đo có biến bị loại. Bộ thang đo còn lại gồm 30 biến quan sát (Bảng 1). Sau khi kiểm định lại, 30 biến quan sát còn lại đáp ứng yêu cầu về độ tin cậy và được giữ lại để thực hiện phân tích nhân tố khám phá (EFA).
Bảng 1: Kiểm định thang đo thông qua hệ số Cronbach's Alpha
| Biến | Trung bình thang đo nếu loại biến | Phương sai thang đo nếu loại biến | Hệ số tương quan biến tổng | Hệ số Cronbach’s Alpha nếu loại biến |
|---|---|---|---|---|
| Thang đo Phương tiện hữu hình (Cronbach’s Alpha = 0,818) | ||||
| HH1 | 14,87 | 10,747 | 0,584 | 0,790 |
| HH2 | 14,79 | 10,786 | 0,577 | 0,792 |
| HH3 | 14,82 | 10,213 | 0,629 | 0,777 |
| HH4 | 14,92 | 10,144 | 0,622 | 0,779 |
| HH5 | 14,86 | 9,904 | 0,635 | 0,775 |
| Thang đo Sự đồng cảm (Cronbach’s Alpha = 0,811) | ||||
| DC2 | 10,51 | 7,116 | 0,632 | 0,760 |
| DC3 | 10,51 | 7,343 | 0,613 | 0,769 |
| DC4 | 10,49 | 7,604 | 0,603 | 0,775 |
| DC5 | 10,51 | 6,671 | 0,668 | 0,743 |
| Thang đo Khả năng đáp ứng (Cronbach’s Alpha = 0,810) | ||||
| DU1 | 10,46 | 7,636 | 0,596 | 0,777 |
| DU2 | 10,41 | 7,034 | 0,651 | 0,751 |
| DU3 | 10,46 | 7,132 | 0,652 | 0,751 |
| DU4 | 10,51 | 7,201 | 0,613 | 0,769 |
| Thang đo Sự tin cậy (Cronbach’s Alpha = 0,814) | ||||
| TC1 | 14,76 | 10,437 | 0,629 | 0,770 |
| TC2 | 14,87 | 10,612 | 0,610 | 0,776 |
| TC3 | 14,81 | 10,652 | 0,593 | 0,781 |
| TC4 | 14,78 | 10,919 | 0,559 | 0,791 |
| TC5 | 14,78 | 10,787 | 0,625 | 0,772 |
| Thang đo Năng lực phục vụ (Cronbach’s Alpha = 0,820) | ||||
| NL1 | 11,08 | 6,675 | 0,635 | 0,777 |
| NL2 | 11,07 | 6,453 | 0,660 | 0,765 |
| NL3 | 11,12 | 6,771 | 0,625 | 0,781 |
| NL4 | 11,04 | 6,620 | 0,647 | 0,771 |
| Thang đo Giá cả hợp lý (Cronbach’s Alpha = 0,819) | ||||
| GC1 | 10,50 | 7,352 | 0,626 | 0,780 |
| GC2 | 10,63 | 7,309 | 0,645 | 0,771 |
| GC3 | 10,54 | 7,585 | 0,641 | 0,774 |
| GC4 | 10,63 | 7,117 | 0,654 | 0,767 |
| Thang đo Sự hài lòng (Cronbach’s Alpha = 0,818) | ||||
| HL1 | 12,74 | 4,069 | 0,613 | 0,784 |
| HL2 | 12,70 | 3,924 | 0,647 | 0,768 |
| HL3 | 12,65 | 3,918 | 0,641 | 0,771 |
| HL4 | 12,70 | 3,808 | 0,657 | 0,763 |
Nguồn: Kết quả phân tích dữ liệu khảo sát (2026)
Phân tích EFA
Kết quả phân tích EFA đối với các biến độc lập cho hệ số KMO = 0,853, kiểm định Barlett có Sig. = 0,000 và tổng phương sai trích đạt 62,590%, cho thấy mô hình EFA phù hợp. Các biến quan sát hội tụ thành 6 nhân tố đúng như đề xuất ban đầu (TC, HH, DU, GC, DC, NL), với hệ số tải nhân tố của tất cả các biến đều > 0,5. Đối với biến phụ thuộc, hệ số KMO = 0,794, kiểm định Barlett có Sig. = 0,000 và tổng phương sai trích là 64,735%, cho thấy mô hình EFA phù hợp. Nhân tố Sự hài lòng (HL) được giữ nguyên 4 biến quan sát như đề xuất ban đầu, với hệ số tải nhân tố đều > 0,5.
Kết quả phân tích hồi quy tuyến tính
Kết quả nghiên cứu ở Bảng 2 cho thấy, hệ số R² hiệu chỉnh đạt 0,713, nghĩa là 71,3% sự biến thiên của biến phụ thuộc (HL) được giải thích bởi 6 biến độc lập trong mô hình. Hệ số Durbin-Watson = 2,052, nằm trong khoảng cho phép (1,5-2,5), cho thấy không có hiện tượng tự tương quan chuỗi bậc nhất giữa các phần dư.
Bảng 2: Kết quả đánh giá mức độ phù hợp của mô hình hồi quy
| Giá trị R | R² | R² hiệu chỉnh | Sai số chuẩn của ước lượng | Giá trị Durbin – Watson |
|---|---|---|---|---|
| 0,849a | 0,720 | 0,713 | 0,34375 | 2,052 |
Nguồn: Kết quả phân tích dữ liệu khảo sát, 2026
Bảng 3: Kết quả phân tích hồi quy
| Biến | B | Sai số chuẩn | Beta | t | Sig. | Độ chấp nhận | VIF |
|---|---|---|---|---|---|---|---|
| (Constant) | 0,604 | 0,151 | 4,011 | 0,000 | |||
| HH | 0,235 | 0,033 | 0,288 | 7,163 | 0,000 | 0,747 | 1,338 |
| DC | 0,170 | 0,028 | 0,230 | 6,015 | 0,000 | 0,824 | 1,213 |
| DU | 0,146 | 0,028 | 0,198 | 5,158 | 0,000 | 0,819 | 1,221 |
| TC | 0,188 | 0,034 | 0,234 | 5,600 | 0,000 | 0,693 | 1,442 |
| NL | 0,157 | 0,031 | 0,204 | 5,106 | 0,000 | 0,757 | 1,321 |
| GC | 0,107 | 0,028 | 0,147 | 3,831 | 0,000 | 0,820 | 1,220 |
Nguồn: Nhóm nghiên cứu xử lý qua SPSS, 2026
Bảng 3 cho thấy, hệ số phóng đại phương sai (VIF) của các biến độc lập đều < 2, cho thấy không xảy ra hiện tượng đa cộng tuyến trong mô hình. Kết quả kiểm định t cho thấy, cả 6 biến độc lập đều có mức ý nghĩa Sig. < 0,05 và hệ số hồi quy chuẩn hóa (Beta) đều mang dấu dương, khẳng định các nhân tố này có tác động tích cực đến Sự hài lòng của khách hàng cá nhân. Theo đó, cả 6 nhân tố đều tác động tích cực đến Sự hài lòng của khách hàng cá nhân (KHCN), với mức độ giảm dần: Phương tiện hữu hình, Sự tin cậy, Sự đồng cảm, Năng lực phục vụ, Khả năng đáp ứng và Giá cả hợp lý. Trong đó, Phương tiện hữu hình (HH) là nhân tố tác động mạnh nhất (β = 0,288). Giá cả hợp lý (GC) có tác động thấp nhất trong sáu nhân tố (β = 0,147). Nhìn chung, kết quả nghiên cứu tương đồng với các nghiên cứu trong nước gần đây về dịch vụ thẻ ngân hàng, như của Lưu Thị Thu Hương (2023) tại Vietcombank Đà Nẵng, trong đó sự hữu hình và sự tin cậy cũng được ghi nhận là 2 nhân tố có ảnh hưởng hàng đầu cho thấy, tính nhất quán của mô hình SERVQUAL khi áp dụng trong lĩnh vực dịch vụ thẻ tại các ngân hàng thương mại Việt Nam.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Kết quả nghiên cứu đã xác định được 6 nhân tố ảnh hưởng tích cực đến Sự hài lòng của khách hàng cá nhân đối với dịch vụ thẻ tín dụng tại SACOMBANK Chi nhánh Trà Vinh, với mức độ tác động giảm dần gồm: Phương tiện hữu hình, Sự tin cậy, Sự đồng cảm, Năng lực phục vụ, Khả năng đáp ứng và Giá cả hợp lý. Trong đó, Phương tiện hữu hình và Sự tin cậy là 2 nhân tố có ảnh hưởng mạnh nhất, cho thấy khách hàng đặc biệt coi trọng cơ sở vật chất, hình ảnh chuyên nghiệp của ngân hàng cũng như mức độ cam kết và uy tín trong quá trình cung cấp dịch vụ.
Hàm ý quản trị
Trên cơ sở kết quả nghiên cứu, một số hàm ý quản trị được đề xuất nhằm nâng cao sự hài lòng của khách hàng cá nhân đối với dịch vụ thẻ tín dụng tại SACOMBANK Chi nhánh Trà Vinh.
Thứ nhất, về phương tiện hữu hình. Đây là nhân tố có hệ số tác động lớn nhất (β = 0,288). Chi nhánh cần chú trọng nâng cấp không gian giao dịch, bảo đảm trang thiết bị phục vụ khách hàng hoạt động ổn định và bố trí tài liệu hướng dẫn dịch vụ thẻ rõ ràng, thuận tiện tra cứu. Đồng thời, cần duy trì hình ảnh và tác phong chuyên nghiệp của đội ngũ nhân viên trong quá trình giao dịch.
Thứ hai, về sự tin cậy. Với hệ số β = 0,234, kết quả nghiên cứu cho thấy sự tin cậy có vai trò đáng chú ý đối với sự hài lòng. Chi nhánh cần thực hiện đúng các cam kết về thời gian và quy trình cung cấp dịch vụ, bảo đảm tính chính xác trong xử lý giao dịch và giải quyết khiếu nại. Các điều kiện sử dụng thẻ, thời gian miễn lãi, lãi suất và phí phát sinh cần được giải thích rõ ràng, giúp khách hàng hiểu đầy đủ trước khi sử dụng.
Thứ ba, về sự đồng cảm. Sự đồng cảm có tác động cùng chiều đến sự hài lòng (β = 0,230). Chi nhánh cần tăng cường lắng nghe, ghi nhận nhu cầu và những khó khăn của khách hàng trong quá trình sử dụng thẻ. Hoạt động chăm sóc khách hàng nên được điều chỉnh theo nhu cầu và đặc điểm sử dụng dịch vụ của từng nhóm, đồng thời chú trọng hỗ trợ khách hàng khi phát sinh sự cố.
Thứ tư, về năng lực phục vụ. Với hệ số β = 0,204, chi nhánh cần thường xuyên bồi dưỡng kiến thức về sản phẩm thẻ tín dụng, kỹ năng tư vấn và xử lý tình huống cho nhân viên. Nội dung đào tạo nên chú trọng khả năng giải thích các điều khoản, hướng dẫn sử dụng thẻ và hỗ trợ xử lý vướng mắc. Thái độ lịch sự, tôn trọng và tinh thần trách nhiệm cần được duy trì trong toàn bộ quá trình phục vụ.
Thứ năm, về khả năng đáp ứng. Khả năng đáp ứng có tác động cùng chiều đến sự hài lòng (β = 0,198). Chi nhánh cần rà soát quy trình tiếp nhận và xử lý yêu cầu để rút ngắn thời gian chờ, nâng cao sự sẵn sàng hỗ trợ và thông báo kịp thời tiến độ xử lý cho khách hàng. Bên cạnh đó, chi nhánh có thể phối hợp với Hội sở để phát triển các tiện ích thẻ và chương trình ưu đãi phù hợp với nhu cầu sử dụng tại địa phương.
Thứ sáu, về giá cả hợp lý. Mặc dù có hệ số tác động thấp nhất trong mô hình (β = 0,147), giá cả hợp lý vẫn có ý nghĩa thống kê. Chi nhánh cần công khai, giải thích đầy đủ các khoản phí và lãi suất, đồng thời tư vấn sản phẩm phù hợp với nhu cầu và khả năng tài chính của khách hàng. Trên cơ sở phản hồi của khách hàng, chi nhánh có thể kiến nghị Hội sở rà soát chính sách phí và các chương trình ưu đãi nhằm nâng cao giá trị khách hàng nhận được khi sử dụng dịch vụ.
(*) Kết quả nghiên cứu này được tài trợ bởi Đại học Trà Vinh thông qua hợp đồng số 38/2026/HĐ.HĐKH&ĐT - ĐHTV.
Tài liệu tham khảo:
1. Bachelet, D. (1995). Measuring Satisfaction, or the Chain, the Tree and the Nest. In Brooks, Richard Ed. (1995), Customer Satisfaction Research, Amsterdam, European Society for Opinion and Marketing Research.
2. Đinh Kiệm và Trần Hoài Sơn (2022). Ứng dụng mô hình PLS-SEM đánh giá sự hài lòng của khách hàng cá nhân đối với chất lượng dịch vụ thẻ tại Ngân hàng Nông nghiệp Phát triển Nông thôn chi nhánh Nam Sài Gòn. Tạp chí Công Thương - Các kết quả nghiên cứu khoa học và ứng dụng công nghệ, số 2, tháng 2/2022.
3. Huỳnh Minh Đoàn, Nguyễn Hồ Trúc Mai, Nguyễn Thị Huỳnh Châu, Võ Thị Cẩm Vân (2022). Đánh giá mức độ hài lòng của khách hàng cá nhân về dịch vụ thẻ ATM tại ngân hàng TMCP Công thương Việt Nam chi nhánh Vĩnh Long. Tạp chí Khoa học - Đại học Cửu Long, số 24-25.
4. Lê Ngọc Diệp, Lê Đình Hải, Võ Thị Kim Hằng, Lê Huyền Trang, Lê Thị Cẩm Nhung, Hồ Thu Quyên (2017). Các nhân tố ảnh hưởng đến sự hài lòng của khách hàng cá nhân đối với dịch vụ thẻ ghi nợ nội địa tại Vietcombank Đồng Nai. Tạp chí Khoa học và Công nghệ Lâm nghiệp, số 6/2017.
5. Lưu Thị Thu Hương (2023). Nghiên cứu các nhân tố ảnh hưởng tới sự hài lòng của khách hàng về dịch vụ thẻ của Ngân hàng Vietcombank tại thành phố Đà Nẵng. Tạp chí Công Thương, số 15, tháng 6/2023, 1-6.
6. Minh Thành (2024). Sacombank vượt mốc 1 triệu khách hàng thẻ tín dụng. https://tuoitre.vn/sacombank-vuot-moc-1-trieu-khach-hangthe-tin-dung-20240417161917363.htm
7. Oliver (1997). Satisfaction: A Behavioral Perspective on the Consumer. New York: The McGraw-Hill Companies, Inc.
8. Parasuraman, A., V. A. Zeithaml, and L. L. Berry (1985). A concept model of service quality and its implications for future research. Journal of Marketing, 49, 41–50.
9. Parasuraman, A., V. A. Zeithaml, V. A., and Bery, L. L. (1988). SERVQUAL: a multi-item scale for measuring consumer perce CSions of the service quality. Journal of Retailing, 18, 29-36.
10. Thanh Huyền (2024). Mở thẻ tín dụng Sacombank: Điều kiện mở và cách mở thẻ. https://cellphones.com.vn/sforum/mo-the-tin-dung-sacombank
11. Zeithaml, V. A. & M. J. Bitner (2000). Services Marketing: Integrating Customer Focus Across the Firm. Irwin McGraw-Hill.
| Ngày nhận bài: 30/8/2026; Ngày hoàn thiện biên tập: 10/10/2026; Ngày duyệt đăng: 26/10/2026 |
Tin liên quan


Các tin khác

Trí tuệ nhân tạo và công việc kế toán: Vai trò điều tiết của độ phức tạp nhiệm vụ và kỹ năng số

Các nhân tố ảnh hưởng đến chuyển đổi số tại Viettel Post

Đề xuất tiêu chí thiết kế trải nghiệm nhằm gia tăng giá trị du lịch tại các quần thể di sản văn hóa

Xây dựng mô hình ứng dụng AI hỗ trợ giảng dạy thực hành nghề kế toán doanh nghiệp tại các cơ sở giáo dục nghề nghiệp tại TP. Đồng Nai

Mô hình quản lý sản xuất giống cây trồng ở một số quốc gia trên thế giới và hàm ý cho Việt Nam

Các nhân tố ảnh hưởng đến hành vi lựa chọn thời trang xanh của Gen Z tại TP. Hồ Chí Minh

Lãnh đạo chuyển đổi và cam kết chất lượng dịch vụ: Vai trò trung gian của cam kết tình cảm với thay đổi tại các khách sạn Việt Nam

Góc nhìn lý thuyết về động cơ thực hiện điều chỉnh lợi nhuận trên báo cáo tài chính của nhà quản lý

Tác động của ứng dụng IoT đến hiệu quả vận hành kho xanh: Vai trò trung gian của năng lực khai thác dữ liệu IoT


