


Các nhân tố ảnh hưởng đến quyết định đầu tư của nhà đầu tư cá nhân trên thị trường chứng khoán tại TP. Hồ Chí Minh
Dương Nhật Linh
Lớp CH24QT02, Trường Đại học Thủ Dầu Một; Email: [email protected]
TS. Nguyễn Hữu Tịnh
Giảng viên Trường Đại học Thủ Dầu Một; Email: [email protected]
Tóm tắt
Thông qua dữ liệu khảo sát đối với 200 nhà đầu tư cá nhân đang tham gia đầu tư trên thị trường chứng khoán tại TP. Hồ Chí Minh, nghiên cứu đánh giá các nhân tố ảnh hưởng đến quyết định đầu tư của nhà đầu tư cá nhân. Kết quả phân tích định lượng cho thấy, có 4 nhân tố tác động tích cực đến Quyết định đầu tư của nhà đầu tư cá nhân, xếp theo thứ tự độ mạnh giảm dần gồm: Phân tích kỹ thuật, Tâm lý đám đông, Yếu tố thị trường và Sự tự tin thái quá. Trên cơ sở đó, nghiên cứu đề xuất một số hàm ý nhằm giúp nhà đầu tư cá nhân nâng cao chất lượng quyết định đầu tư, sử dụng thông tin hiệu quả hơn, kiểm soát cảm xúc, tăng cường kỷ luật giao dịch và hạn chế rủi ro khi tham gia thị trường chứng khoán.
Từ khóa: Quyết định đầu tư, nhà đầu tư cá nhân, thị trường chứng khoán, nhân tố thị trường, phân tích kỹ thuật
Abstract
Using survey data from 200 individual investors participating in the stock market in Ho Chi Minh City, the study examines the factors affecting individual investors’ investment decisions. The quantitative analysis results show that four factors have positive effects on individual investors’ investment decisions, ranked in descending order of influence: technical analysis, herding behavior, market factors, and overconfidence. Based on these findings, the study proposes several implications to help individual investors improve the quality of their investment decisions, use information more effectively, control their emotions, strengthen trading discipline, and reduce risks when participating in the stock market.
Keywords: Investment decisions, individual investors, stock market, market factors, technical analysis
ĐẶT VẤN ĐỀ
Sau hơn 2 thập kỷ phát triển, thị trường chứng khoán (TTCK) Việt Nam đã trở thành kênh huy động vốn quan trọng của nền kinh tế và là lựa chọn đầu tư phổ biến của nhà đầu tư cá nhân. Cùng với sự phát triển của công nghệ số và các nền tảng giao dịch trực tuyến, nhà đầu tư cá nhân ngày càng dễ dàng tiếp cận thông tin, tham gia giao dịch và tác động đáng kể đến thanh khoản cũng như sự vận động của thị trường. Tuy nhiên, quyết định đầu tư của nhà đầu tư cá nhân không chỉ dựa trên thông tin tài chính hay các nhân tố cơ bản của doanh nghiệp, mà còn chịu ảnh hưởng bởi biến động thị trường, tâm lý đám đông, sự tự tin thái quá và việc sử dụng các công cụ phân tích kỹ thuật. Trong nhiều trường hợp, nhà đầu tư có thể ra quyết định theo cảm xúc, chạy theo xu hướng ngắn hạn hoặc thông tin chưa được kiểm chứng, từ đó làm gia tăng rủi ro và ảnh hưởng đến hiệu quả đầu tư. Tại TP. Hồ Chí Minh, nơi tập trung nhiều công ty chứng khoán, tổ chức tài chính và nhà đầu tư cá nhân, việc nghiên cứu các nhân tố ảnh hưởng đến quyết định đầu tư có ý nghĩa thực tiễn quan trọng.
Vì vậy, nghiên cứu này được thực hiện nhằm đánh giá mức độ tác động của các nhân tố gồm nhân tố thị trường, tâm lý đám đông, sự tự tin thái quá, phân tích kỹ thuật và thông tin trung lập đến quyết định đầu tư của nhà đầu tư cá nhân trên TTCK tại TP. Hồ Chí Minh. Kết quả nghiên cứu là cơ sở đề xuất một số hàm ý quản trị nhằm giúp nhà đầu tư nâng cao chất lượng quyết định, sử dụng thông tin hiệu quả hơn và hạn chế rủi ro trong quá trình đầu tư.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết và giả thuyết nghiên cứu
Các lý thuyết nền tảng
Thuyết thị trường hiệu quả của Fama (1970) cho rằng, giá chứng khoán phản ánh các thông tin sẵn có trên thị trường. Vì vậy, thông tin thị trường, thông tin trung lập, biến động giá và khối lượng giao dịch có thể tác động đến quyết định mua, bán hoặc nắm giữ chứng khoán của nhà đầu tư cá nhân.
Lý thuyết triển vọng của Kahneman và Tversky (1979) giải thích, hành vi ra quyết định trong điều kiện rủi ro. Theo Lý thuyết này, nhà đầu tư không phải lúc nào cũng hành động hoàn toàn lý trí mà có thể bị chi phối bởi cảm xúc, tâm lý sợ thua lỗ, kỳ vọng lợi nhuận, tâm lý đám đông và sự tự tin thái quá khi đầu tư.
Lý thuyết hành vi dự định của Ajzen (1991) cho rằng, hành vi của cá nhân chịu ảnh hưởng bởi thái độ, chuẩn chủ quan và nhận thức kiểm soát hành vi. Trong đầu tư chứng khoán, quyết định của nhà đầu tư cá nhân có thể bị tác động bởi đánh giá cá nhân, ảnh hưởng từ cộng đồng đầu tư, chuyên gia tư vấn và mức độ tự tin vào khả năng phân tích, kiểm soát rủi ro của bản thân.
Lý thuyết về sự bất cân xứng thông tin được đề xuất lần đầu vào những năm 1970 từ học thuyết của Akerlof (1970). Theo đó, tác giả đã xem xét thị trường mua - bán, trao đổi hàng hóa khi thông tin về sản phẩm của người bán và người mua là khác nhau. Ông cũng dùng thuật ngữ “quả chanh“ để chỉ các hàng hóa cũ kém chất lượng. Trong giao dịch thì người bán luôn có đầy đủ thông tin về sản phẩm của mình, vì thế họ có thể bán các sản phẩm kém với giá cả tương tự một sản phẩm tốt cho các khách hàng không có nhiều thông tin. Tới khi người mua đã ý thức được vấn đề này thì họ sẽ đề phòng bằng việc mua các hàng hóa cũ với giá thấp vì họ nghĩ rằng sẽ hạn chế thiệt hại mua nhầm sản phẩm kém. Đóng góp quan trọng của nghiên cứu này chính là rủi ro lựa chọn đối nghịch (adverse selection), vì khi người tiêu dùng có thị hiếu mua sắm theo chiều hướng như thế thì các sản phẩm tốt sẽ không bán được với giá hợp lý, từ đó thì lượng hàng hóa kém chất lượng sẽ tồn tại nhiều hơn dẫn đến rủi ro bị mua phải sản phẩm kém cũng tăng lên hẳn. Khi mà thị trường trở nên bất ổn thì người mua sẽ rút khỏi và khiến cho thị trường trở nên ảm đạm hơn.
Các giả thuyết nghiên cứu
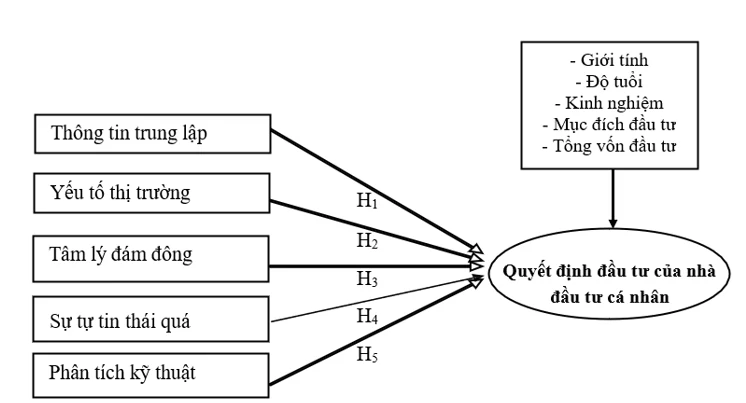
Thông tin trung lập là nguồn thông tin khách quan giúp nhà đầu tư đánh giá thị trường, doanh nghiệp và rủi ro trước khi ra quyết định. Theo Akerlof (1970), nhà đầu tư cá nhân thường chịu thiệt thòi về thông tin so với các tổ chức. Thông tin trung lập (như báo cáo tài chính đã kiểm toán, phân tích từ các bên độc lập) giúp giảm bớt khoảng cách này, từ đó định hình lại quyết định của họ. Từ đó, giả thuyết nghiên cứu sau được đề xuất:
H1: Thông tin trung lập có ảnh hưởng đến Quyết định đầu tư của nhà đầu tư cá nhân.
Nhân tố thị trường phản ánh xu hướng giá, chỉ số thị trường, thanh khoản và bối cảnh kinh tế. Các nghiên cứu của Patil và Bagodi (2021), Nguyễn Thị Mai Hương và cộng sự (2022) cho thấy nhân tố thị trường có liên quan đến quyết định đầu tư. Vì vậy, nghiên cứu đề xuất giả thuyết sau:
H2: Nhân tố thị trường có ảnh hưởng đến Quyết định đầu tư của nhà đầu tư cá nhân.
Tâm lý đám đông thể hiện xu hướng nhà đầu tư ra quyết định theo hành vi của số đông thay vì phân tích độc lập. Luu Thu Quang và cộng sự (2023) cho thấy tâm lý đám đông có ảnh hưởng đến quyết định đầu tư. Vì vậy, nghiên cứu đề xuất giả thuyết sau:
H3: Tâm lý đám đông có ảnh hưởng đến Quyết định đầu tư của nhà đầu tư cá nhân.
Sự tự tin thái quá thể hiện việc nhà đầu tư đánh giá cao khả năng phân tích, dự báo và kiểm soát rủi ro của bản thân. Các nghiên cứu của Luu Thu Quang và cộng sự (2023), Nguyễn Thị Bích Thủy và cộng sự (2023) cho thấy nhân tố này có liên quan đến hành vi đầu tư. Vì vậy, nghiên cứu đề xuất giả thuyết sau:
H4: Sự tự tin thái quá có ảnh hưởng đến Quyết định đầu tư của nhà đầu tư cá nhân.
Phân tích kỹ thuật là công cụ hỗ trợ nhà đầu tư dựa trên giá, khối lượng giao dịch, xu hướng và các chỉ báo kỹ thuật để xác định thời điểm mua, bán hoặc nắm giữ chứng khoán. Patil và Bagodi (2021), Nguyễn Thị Mai Hương và cộng sự (2022) cho thấy phân tích kỹ thuật có ảnh hưởng đến quyết định đầu tư. Vì vậy, nghiên cứu đề xuất giả thuyết sau:
H5: Phân tích kỹ thuật có ảnh hưởng đến Quyết định đầu tư của nhà đầu tư cá nhân.
Mô hình nghiên cứu
Từ cơ sở lý thuyết và các giả thuyết nghiên cứu nói trên, nhóm tác giả đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu chính thức được thực hiện bằng phương pháp định lượng thông qua bảng câu hỏi khảo sát. Đối tượng khảo sát là các nhà đầu tư cá nhân đang tham gia đầu tư trên TTCK tại TP. Hồ Chí Minh. Thời gian thu thập dữ liệu được thực hiện từ tháng 2/2024-4/2025. Tổng số phiếu khảo sát được phát ra là 250 phiếu. Sau quá trình thu thập, kiểm tra và loại bỏ các phiếu không phù hợp, nghiên cứu thu về 200 phiếu hợp lệ để đưa vào phân tích dữ liệu. Dữ liệu sau khi thu thập được mã hóa, nhập liệu và xử lý bằng phần mềm SPSS 27.
KẾT QUẢ NGHIÊN CỨU
Kiểm định thang đo
Bảng 1: Kiểm định Cronbach’s Alpha các thang đo
| Thang đo | Số biến ban đầu | Hệ số Cronbach’s Alpha | Biến bị loại (Hệ số tương quan < 0,3) | Số biến còn lại | Kết luận |
|---|---|---|---|---|---|
| Thông tin trung lập (TL) | 5 | 0,790 | Không có | 5 | Đạt yêu cầu |
| Yếu tố thị trường (TT) | 5 | 0,651 | TT5 (0,032) | 4 | Đạt yêu cầu |
| Tâm lý đám đông (DD) | 5 | 0,885 | Không có | 5 | Đạt yêu cầu |
| Sự tự tin thái quá (TQ) | 5 | 0,714 | TQ5 (0,079) | 4 | Đạt yêu cầu |
| Phân tích kỹ thuật (KT) | 5 | 0,897 | Không có | 5 | Đạt yêu cầu |
| Quyết định đầu tư (QD) | 5 | 0,796 | Không có | 5 | Đạt yêu cầu |
Nguồn: Tổng hợp từ kết quả phân tích SPSS 27
Bảng 1 cho thấy, các thang đo nghiên cứu cơ bản đạt chất lượng tốt và được giữ lại cho các bước phân tích tiếp theo. Cụ thể, thang đo Yếu tố thị trường (TT) có hệ số Cronbach’s Alpha = 0,651; tuy nhiên biến TT5 có hệ số tương quan biến - tổng = 0,032 < 0,3 nên bị loại khỏi thang đo. Thang đo Tâm lý đám đông (DD) đạt yêu cầu với các hệ số tương quan biến - tổng đều > 0,3. Thang đo Sự tự tin thái quá (TQ) có hệ số Cronbach’s Alpha = 0,714; tuy nhiên biến TQ5 có hệ số tương quan biến - tổng = 0,079 < 0,3 nên bị loại. Các thang đo Thông tin trung lập (TL), Phân tích kỹ thuật (KT) và Quyết định đầu tư (QD) đều đạt yêu cầu vì có hệ số Cronbach’s Alpha > 0,6 và hệ số tương quan biến - tổng > 0,3.
Phân tích nhân tố khám phá (EFA)
Bảng 2: Kiểm định KMO và Bartlett của các biến độc lập
| Kiểm định KMO | 0,817 | |
| Kiểm định Bartlett | Chi bình phương xấp xỉ | 2186,299 |
| df | 253 | |
| Sig. | 0,000 | |
Nguồn: Kết quả phân tích SPSS 27
Nghiên cứu thực hiện phân tích nhân tố khám phá (EFA) đối với các biến quan sát còn lại sau khi loại TT5 và TQ5. Kết quả phân tích ở Bảng 2 cho thấy, tất cả các nhân tố thuộc biến độc lập là phù hợp vì có hệ số KMO = 0,817, kiểm định Bartlett’s Test có Sig. = 0,000 < 0,05. Bảng 3 phân tích ma trận xoay nhân tố cho thấy các biến quan sát được rút trích thành 5 nhóm nhân tố gồm: Phân tích kỹ thuật (KT), Tâm lý đám đông (DD), Sự tự tin thái quá (TQ), Thông tin trung lập (TL) và Yếu tố thị trường (TT). Các hệ số tải nhân tố đều > 0,5, cho thấy các biến quan sát có giá trị hội tụ tốt và phù hợp với mô hình nghiên cứu.
Bảng 3: Kết quả phân tích EFA các biến độc lập
| Biến quan sát | Nhân tố | ||||
| 1 | 2 | 3 | 4 | 5 | |
| KT3 | 0,866 |
|
|
|
|
| KT1 | 0,848 |
|
|
|
|
| KT4 | 0,847 |
|
|
|
|
| KT2 | 0,832 |
|
|
|
|
| KT5 | 0,817 |
|
|
|
|
| DD2 |
| 0,889 |
|
|
|
| DD4 |
| 0,830 |
|
|
|
| DD1 |
| 0,808 |
|
|
|
| DD3 |
| 0,802 |
|
|
|
| DD5 |
| 0,788 |
|
|
|
| TQ4 |
|
| 0,896 |
|
|
| TQ2 |
|
| 0,865 |
|
|
| TQ3 |
|
| 0,789 |
|
|
| TQ1 |
|
| 0,778 |
|
|
| TL4 |
|
|
| 0,795 |
|
| TL2 |
|
|
| 0,760 |
|
| TL5 |
|
|
| 0,715 |
|
| TL3 |
|
|
| 0,710 |
|
| TL1 |
|
|
| 0,709 |
|
| TT4 |
|
|
|
| 0,849 |
| TT2 |
|
|
|
| 0,831 |
| TT1 |
|
|
|
| 0,784 |
| TT3 |
|
|
|
| 0,762 |
Nguồn: Kết quả phân tích SPSS 27
Tiến hành phân tích EFA biến phụ thuộc của thang đo bằng phương pháp trích Principal Component. Kết quả cho thấy, các biến quan sát của nhân tố Quyết định đầu tư của nhà đầu tư cá nhân có độ hội tụ phù hợp và gom thành một nhân tố. Bảng 4 cho thấy, hệ số KMO = 0,826, kiểm định Bartlett có Sig. = 0,000 < 0,05, Eigenvalue = 2,770 và tổng phương sai trích đạt 55,392% > 50%. Kết quả này chỉ ra rằng, thang đo Quyết định đầu tư đạt giá trị hội tụ và phù hợp để sử dụng trong mô hình nghiên cứu.
Bảng 4: Kết quả phân tích EFA biến phụ thuộc
|
| Nhân tố |
|---|---|
| QD1 | 0,764 |
| QD2 | 0,791 |
| QD3 | 0,615 |
| QD4 | 0,779 |
| QD5 | 0,758 |
| Các kiểm định | |
| Giá trị KMO | 0,826 |
| Giá trị Sig. (kiểm định Bartlett) | 0,000 |
| Tổng phương sai trích | 55,392 |
| Giá trị Eigenvalues | 2,770 |
Nguồn: Kết quả phân tích SPSS 27
Phân tích tương quan Pearson
Kết quả phân tích tương quan Pearson giữa các biến độc lập với biến phụ thuộc cho thấy, các nhân tố Yếu tố thị trường (TT), Tâm lý đám đông (DD), Sự tự tin thái quá (TQ) và Phân tích kỹ thuật (KT) đều có tương quan thuận chiều với Quyết định đầu tư của nhà đầu tư cá nhân (QD) và có ý nghĩa thống kê tại mức 0,01. Cụ thể, hệ số tương quan của KT với QD là cao nhất, đạt 0,498; tiếp theo là DD đạt 0,363; TT đạt 0,312 và TQ đạt 0,242. Riêng nhân tố Thông tin trung lập (TL) có hệ số tương quan với QD là -0,060 và Sig. = 0,397 > 0,05 nên chưa có ý nghĩa thống kê trong mối tương quan với quyết định đầu tư.
Phân tích hồi quy
Bảng 5: Tóm tắt mô hình
| Mô hình | R | R2 | R2 hiệu chỉnh | Ước lượng sai số chuẩn | Durbin-Watson |
|---|---|---|---|---|---|
| 1 | 0,742 | 0,551 | 0,539 | 0,29415 | 1,772 |
Nguồn: Kết quả phân tích SPSS27
Bảng 5 cho thấy, mô hình hồi quy có hệ số R2 = 0,551 và hệ số R2 hiệu chỉnh = 0,539. Giá trị R2 hiệu chỉnh cho biết mô hình giải thích được 53,9% sự thay đổi của biến Quyết định đầu tư của nhà đầu tư cá nhân. Bảng 5 còn cho thấy, giá trị Durbin-Watson là 1,772, nằm trong khoảng chấp nhận, mô hình không tồn tại hiện tượng tự tương quan chuỗi bậc nhất.
Bảng 6: Kết quả phân tích hồi quy
| Mô hình | Hệ số chưa chuẩn hóa (B) | Độ lệch chuẩn | Hệ số chuẩn hóa (Beta) | T | Sig. | Độ chấp nhận của biến | VIF |
|---|---|---|---|---|---|---|---|
| (Hằng số) | 1,832 | 0,226 |
| 8,114 | 0,000 |
|
|
| TL | -0,028 | 0,034 | -0,039 | -0,813 | 0,417 | 0,986 | 1,014 |
| TT | 0,173 | 0,028 | 0,298 | 6,131 | 0,000 | 0,978 | 1,022 |
| DD | 0,182 | 0,025 | 0,355 | 7,206 | 0,000 | 0,952 | 1,051 |
| TQ | 0,141 | 0,027 | 0,262 | 5,269 | 0,000 | 0,934 | 1,071 |
| KT | 0,288 | 0,027 | 0,528 | 10,840 | 0,000 | 0,977 | 1,024
|
Nguồn: Kết quả phân tích SPSS 27
Bảng 6 cho thấy, các biến độc lập TT, DD, TQ và KT đều đạt yêu cầu do có Sig. < 0,05. Ngoài ra, các biến độc lập đều có hệ số phóng đại phương sai (VIF) < 2, chứng tỏ mô hình không có hiện tượng đa cộng tuyến. Kết quả này cho thấy, có 4 trong số 5 nhân tố được sử dụng để tiến hành phân tích là có tác động đến Quyết định đầu tư của nhà đầu tư cá nhân, bao gồm: Yếu tố thị trường, Tâm lý đám đông, Sự tự tin thái quá và Phân tích kỹ thuật. Riêng nhân tố Thông tin trung lập (TL) có Sig. = 0,417 > 0,05 nên không có ý nghĩa thống kê trong mô hình nghiên cứu. Vì vậy, chỉ có giả thuyết H1 là bị bác bỏ, còn 4 giả thuyết nghiên cứu còn lại đều được chấp nhận.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Kết quả nghiên cứu cho thấy, có 4 nhân tố có ảnh hưởng tích cực đến Quyết định đầu tư của nhà đầu tư cá nhân, trong đó: Phân tích kỹ thuật là nhân tố có tác động mạnh nhất; tiếp theo là Tâm lý đám đông; Nhân tố thị trường, cuối cùng là Sự tự tin thái quá.
Hàm ý quản trị
Nhà đầu tư cá nhân cần trang bị kiến thức về xu hướng giá, khối lượng giao dịch, đường trung bình động, ngưỡng hỗ trợ, kháng cự và các chỉ báo kỹ thuật cơ bản. Đồng thời, nhà đầu tư cần xây dựng nguyên tắc giao dịch rõ ràng, xác định điểm mua, điểm bán, điểm cắt lỗ và chốt lời trước khi ra quyết định.
Nhà đầu tư cá nhân cần hạn chế hành vi mua bán theo tin đồn, theo diễn đàn hoặc theo xu hướng ngắn hạn của số đông. Nhà đầu tư nên kiểm chứng thông tin, đánh giá độc lập và tránh tâm lý sợ bỏ lỡ cơ hội khi thị trường biến động mạnh.
Nhà đầu tư cần thường xuyên theo dõi diễn biến chỉ số thị trường, thanh khoản, lãi suất, lạm phát, chính sách kinh tế và xu hướng ngành để có cơ sở ra quyết định phù hợp. Việc đánh giá bối cảnh thị trường giúp nhà đầu tư lựa chọn thời điểm tham gia và điều chỉnh danh mục hợp lý hơn.
Nhà đầu tư cần nhận diện giới hạn về kiến thức và kinh nghiệm của bản thân, tránh giao dịch quá mức hoặc chấp nhận rủi ro cao do quá tin vào khả năng dự báo thị trường. Việc tuân thủ kỷ luật đầu tư và quản trị vốn là cần thiết nhằm hạn chế các quyết định mang tính cảm tính.
Các công ty chứng khoán và cơ quan quản lý cần tăng cường cung cấp thông tin minh bạch, khách quan, xây dựng các chương trình đào tạo kiến thức đầu tư, cảnh báo rủi ro và hỗ trợ nhà đầu tư cá nhân nâng cao năng lực phân tích. Đồng thời, cần kiểm soát tốt các nguồn tin sai lệch, tin đồn và hành vi thao túng nhằm tạo môi trường đầu tư lành mạnh, minh bạch và bền vững.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The Theory of Planned Behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211. doi:10.1016/0749-5978(91)90020-T
2. Akerlof, G.A (1970). The market for ‘Lemons’: Quality Uncertainty and the Market Mechanism, The Quarterly Journal of Economic, 84, 488-500.
3. Fama, E. F. (1970). Efficient Capital Markets: A Review of Theory and Empirical Work. The Journal of Finance, 25(2), 383-417.
4. Kahneman, D., & Tversky, A. (1979). Prospect Theory: An Analysis of Decision under Risk. Econometrica, 47(2), 263-291. doi:10.2307/1914185
5. Luu Thu Quang, Nguyen Duy Linh, Diep Van Nhan và Duong Kim Khoi (2023). Behavioral factors influencing individual investors' decision making in vietnam market. Journal of Eastern European and Central Asian Research, 10(2).
6. Nguyễn Thị Bích Thủy, Thái Doãn Đạt, Nguyễn Hải Hà, Nguyễn Thị Hà Trang, Nguyễn Thị Ngân (2023). Các nhân tố ảnh hưởng đến quyết định đầu tư chứng khoán: Nghiên cứu đối với các nhà đầu tư thế hệ Z tại Việt Nam. Tạp chí Kinh tế và Phát triển, 309, 81–92.
7. Nguyễn Thị Mai Hương, Phạm Thị Trà My và Nguyễn Thị Lan Anh (2022). Các nhân tố ảnh hưởng đến quyết định đầu tư chứng khoán của nhà đầu tư cá nhân mới trên TTCK Việt Nam. Tạp chí Khoa học và Công nghệ - Đại học Thái Nguyên, 227(09), 259-267.
8. Patil, S., & Bagodi, V. (2021). A study of factors affecting investment decisions in India: The KANO way. Asia Pacific Management Review, 26, 197-214.
| Ngày nhận bài: 11/8/2026; Ngày hoàn thiện biên tập: 25/9/2026; Ngày duyệt đăng: 11/10/2026 |
Tin liên quan


Các tin khác

Các yếu tố ảnh hưởng đến sự hài lòng của khách hàng về chất lượng dịch vụ tại Nhà hàng Miwaku Premium Landmark 81

Lao động xuyên biên giới tại Đồng Tháp: Thực trạng và những vấn đề đặt ra

Hiểu biết số và hiệu suất công việc của nhân viên marketing: Tổng quan lý thuyết và mô hình nghiên cứu đề xuất

Tác động của nhận thức về trách nhiệm xã hội doanh nghiệp đến kết quả thực hiện nhiệm vụ của nhân viên tại các ngân hàng thương mại cổ phần Việt Nam

Tác động của tiền gửi không kỳ hạn đến khả năng sinh lời của ngân hàng thương mại Việt Nam: Vai trò điều tiết của tăng trưởng tín dụng và rủi ro tín dụng

Các yếu tố ảnh hưởng đến thu hút đầu tư trực tiếp nước ngoài chất lượng cao tại một số quốc gia Đông Nam Á

Nghiên cứu mối quan hệ giữa việc chấp thuận nền tảng bất động sản trực tuyến và ý định mua nhà tại Hà Nội

Các yếu tố ảnh hưởng đến kết nối giữa nhà khoa học và thị trường khoa học và công nghệ tại Việt Nam

Mô hình nghiên cứu mối quan hệ giữa hệ sinh thái khởi nghiệp, năng lực tự thân và tư duy trong quyết định khởi nghiệp


