


Nghiên cứu mối quan hệ giữa việc chấp thuận nền tảng bất động sản trực tuyến và ý định mua nhà tại Hà Nội
TS. Nguyễn Lê Diệu Linh
Trường Đại học Tài nguyên và Môi trường Hà Nội; Email: [email protected]
TS. Nguyễn Thị Hải Yến
Đại học Kinh tế Quốc dân
Tóm tắt
Nghiên cứu xem xét mối quan hệ giữa việc chấp thuận nền tảng bất động sản trực tuyến và ý định mua nhà tại Hà Nội, được tiếp cận từ Mô hình chấp thuận công nghệ (TAM) và Lý thuyết hành vi có kế hoạch (TPB). Bằng phương pháp nghiên cứu định lượng với dữ liệu của 288 người tiêu dùng thông qua phần mềm SPSS 26.0, kết quả cho thấy các giả thuyết về mối quan hệ cùng chiều giữa Thái độ đối với việc sử dụng nền tảng, Nhận thức về tính hữu ích, Nhận thức kiểm soát hành vi và Nhận thức về tính dễ sử dụng được chấp nhận và phù hợp với các nghiên cứu trước; trong khi giả thuyết về mối quan hệ cùng chiều giữa Chuẩn mực chủ quan và Ý định mua nhà không được chấp nhận. Nghiên cứu gợi ý các nền tảng trực tuyến về bất động sản cần chú trọng trải nghiệm, giá trị hữu ích và khả năng hỗ trợ người dùng tiếp cận thông tin trong quá trình cân nhắc mua nhà.
Từ khóa: Chấp thuận công nghệ, Hà Nội, nền tảng bất động sản trực tuyến, TAM, TPB, ý định mua nhà
Abstract
This study examines the relationship between the acceptance of online real estate platforms and home purchase intention in Ha Noi, drawing on the Technology Acceptance Model (TAM) and the Theory of Planned Behavior (TPB). Using a quantitative research approach based on data from 288 consumers and analyzed with SPSS 26.0, the results show that the hypotheses regarding the positive relationships of attitude toward platform use, perceived usefulness, perceived behavioral control, and perceived ease of use are supported and consistent with previous studies. However, the hypothesis of a positive relationship between subjective norms and home purchase intention is not supported. The study suggests that online real estate platforms should focus on user experience, perceived usefulness, and their ability to help users access information when considering a home purchase.
Keywords: Technology acceptance, Ha Noi, online real estate platforms, TAM, TPB, home purchase intention
GIỚI THIỆU
Đầu năm 2025, Việt Nam có khoảng 79,8 triệu người sử dụng Internet, tương đương 78,8% dân số (Kemp, 2025), khẳng định môi trường số đã trở thành một kênh phổ biến để người tiêu dùng tiếp cận và xử lý thông tin. Trong lĩnh vực bất động sản (BĐS), người mua có xu hướng sử dụng nền tảng số để tìm kiếm, so sánh và tham khảo thông tin trước khi ra quyết định (Bach, 2023). Sự phát triển của các nền tảng BĐS trực tuyến không chỉ làm thay đổi cách người tiêu dùng tìm kiếm thông tin mà còn tác động đến cách họ đánh giá lựa chọn, hình thành thái độ và mức độ sẵn sàng mua nhà.
Vấn đề này đặc biệt đáng chú ý tại Hà Nội, nơi giá căn hộ sơ cấp tăng đáng kể trong năm 2025 (Savills, 2025), đòi hỏi người tiêu dùng phải xử lý lượng thông tin lớn trước khi có ý định mua BĐS. Trong bối cảnh đó, các nền tảng BĐS trực tuyến ngày càng trở thành công cụ hỗ trợ người mua tìm kiếm, so sánh và đánh giá các lựa chọn nhà ở trước khi ra quyết định. Tuy nhiên, vẫn chưa rõ mức độ mà sự chấp thuận và sử dụng các nền tảng này có liên hệ thế nào với việc hình thành ý định mua nhà. Vì vậy, việc kiểm định mối quan hệ giữa các yếu tố chấp thuận công nghệ và ý định mua nhà tại Hà Nội là cần thiết cả về mặt nghiên cứu và thực tiễn.
Nhằm lấp đầy khoảng trống này, nghiên cứu kết hợp các cấu phần trong Mô hình chấp thuận công nghệ (TAM) và Lý thuyết hành vi có kế hoạch (TPB) để kiểm định tác động của Nhận thức về tính hữu ích, Nhận thức về tính dễ sử dụng, Thái độ đối với việc sử dụng nền tảng, Chuẩn mực chủ quan, Nhận thức kiểm soát hành vi đối với Ý định mua nhà tại Hà Nội. Kết quả nghiên cứu bổ sung bằng chứng thực nghiệm về hành vi người tiêu dùng trong môi trường BĐS số và cung cấp hàm ý cho các đơn vị vận hành nền tảng trong việc cải thiện trải nghiệm, giá trị hữu ích và khả năng hỗ trợ ra quyết định cho khách hàng.
TỔNG QUAN NGHIÊN CỨU VÀ PHƯƠNG PHÁP NGHIÊN CÚU
Tổng quan và khoảng trống nghiên cứu
Các nghiên cứu trước đây chủ yếu tập cận hành vi của người tiêu dùng trong lĩnh vực BĐS theo 2 hướng độc lập:
Hướng thứ nhất vận dụng mô hình TAM của Davis (1989) để giải thích ý định sử dụng nền tảng số hoặc tìm kiếm thông tin BĐS (Thanh và cộng sự, 2021; Bach, 2023; Ullah và cộng sự, 2021). Trong đó, Thanh và cộng sự (2021) khẳng định các yếu tố liên quan đến chất lượng website và chấp thuận công nghệ có vai trò trong việc hình thành ý định sử dụng nền tảng để tìm kiếm thông tin. Nghiên cứu của Bach (2023) tại thị trường BĐS Việt Nam chỉ ra rằng, người tiêu dùng có xu hướng sử dụng công nghệ cho hoạt động thu thập thông tin về BĐS và thị trường nhiều hơn so với thực hiện giao dịch.
Hướng thứ hai khai thác Lý thuyết TPB do Ajzen (1991) khởi xướng. Nghiên cứu của Al-Nahdi (2015) cho thấy thái độ, chuẩn mực chủ quan và nhận thức kiểm soát hành vi có vai trò trong quá trình hình thành ý định mua. Islam và cộng sự (2022) cũng vận dụng TPB trong nghiên cứu ý định mua căn hộ tại Bangladesh và xác nhận vai trò của các cấu phần TPB đối với ý định mua BĐS. Tại Việt Nam, nghiên cứu về ý định mua căn hộ của Pham và cộng sự (2023) cũng xác nhận vai trò của thái độ, chuẩn mực chủ quan và nhận thức kiểm soát hành vi. Nghiên cứu của Le - Hoang và cộng sự (2020) cho thấy, quyết định mua chịu tác động bởi nhiều yếu tố liên quan đến đặc điểm sản phẩm, vị trí và nhận thức của người mua.
Mặc dù vậy, tổng quan tài liệu cho thấy còn tồn tại 2 khoảng trống nghiên cứu chính. Thứ nhất, các nghiên cứu dựa trên mô hình TAM chủ yếu giải thích ý định sử dụng nền tảng hoặc tìm kiếm thông tin BĐS, chưa làm rõ liệu sự chấp thuận công nghệ có liên hệ với ý định mua nhà hay không (Thanh và cộng sự, 2021; Bach, 2023). Thứ hai, các nghiên cứu về ý định mua BĐS chủ yếu vận dụng Lý thuyết TPB và tập trung vào thái độ đối với hành vi mua, chuẩn mực chủ quan và nhận thức kiểm soát hành vi, nhưng chưa xem xét đầy đủ vai trò của các yếu tố chấp thuận nền tảng trực tuyến trong quá trình hình thành ý định mua (Al-Nahdi, 2015; Islam và cộng sự, 2022; Pham và cộng sự, 2023).
Giả thuyết và mô hình nghiên cứu
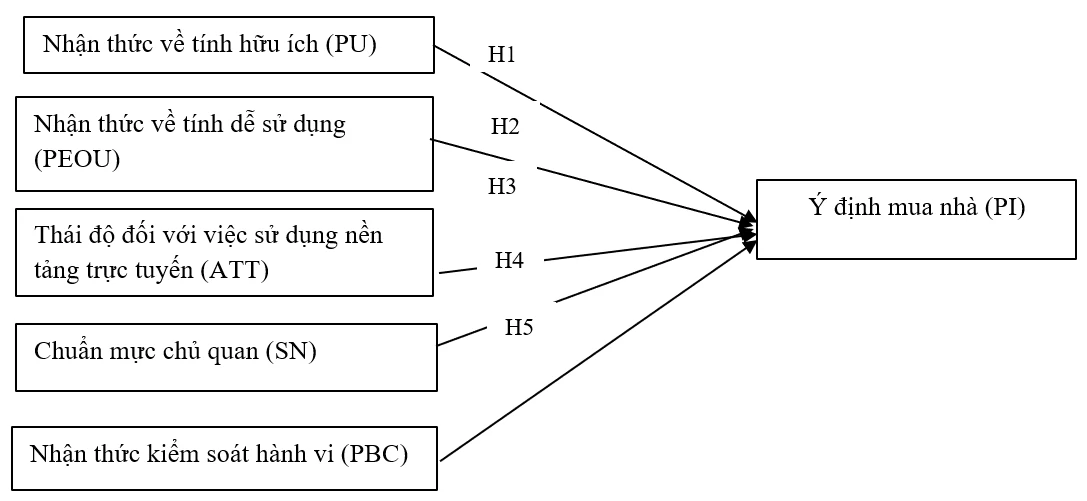
Trên cơ sở tổng quan nghiên cứu, nhóm tác giả đề xuất mô hình nghiên cứu kết hợp các cấu phần được lựa chọn từ TAM và TPB để xem xét mối quan hệ với Ý định mua nhà tại Hà Nội như Hình.
Hình 1: Mô hình nghiên cứu được đề xuất
 |
Nguồn: Đề xuất của nhóm tác giả
Các giả thuyết nghiên cứu được đề xuất như sau:
H1: Nhận thức về tính hữu ích của nền tảng BĐS trực tuyến có mối quan hệ cùng chiều với Ý định mua nhà của người tiêu dùng tại Hà Nội.
H2: Nhận thức về tính dễ sử dụng của nền tảng BĐS trực tuyến có mối quan hệ cùng chiều với Ý định mua nhà của người tiêu dùng tại Hà Nội.
H3: Thái độ đối với việc sử dụng nền tảng BĐS trực tuyến có mối quan hệ cùng chiều với Ý định mua nhà của người tiêu dùng tại Hà Nội.
H4: Chuẩn mực chủ quan đối với hành vi mua nhà có mối quan hệ cùng chiều với Ý định mua nhà của người tiêu dùng tại Hà Nội.
H5: Nhận thức kiểm soát đối với hành vi mua nhà có mối quan hệ cùng chiều với Ý định mua nhà của người tiêu dùng tại Hà Nội.
Phương pháp nghiên cứu
Nghiên cứu sử dụng thang đo được kế thừa và hiệu chỉnh từ Davis (1989), Ajzen (1991), Venkatesh và cộng sự (2003), Al-Nahdi (2015) với thang đo Likert 5 mức (từ 1 - Hoàn toàn không đồng ý đến 5 - Hoàn toàn đồng ý).
Bảng hỏi gồm 21 biến quan sát đo lường 6 khái niệm: PU (4 biến), PEOU (4), ATT (3), SN (3), PBC (3) và PI (4). Đối tượng khảo sát là người có nhu cầu mua nhà tại Hà Nội. Dữ liệu được thu thập từ tháng 6-8/2026 thông qua bảng hỏi trực tuyến trên Google Forms bằng phương pháp chọn mẫu thuận tiện kết hợp chọn mẫu dây chuyền. Trong 300 phiếu thu được, 288 phiếu hợp lệ được sử dụng sau khi loại các câu trả lời thiếu hoặc không nhất quán. Dữ liệu sau đó được xử lý bằng phần mềm SPSS 26.0, với các phương pháp phân tích gồm: thống kê mô tả, kiểm định độ tin cậy của thang đo bằng Cronbach’s Alpha, phân tích nhân tố khám phá (EFA), phân tích tương quan Pearson và hồi quy tuyến tính đa biến.
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy thang đo
Hệ số Cronbach’s Alpha của các thang đo dao động từ 0,897 đến 0,945 (đều > 0,70). Hệ số tương quan biến - tổng nhỏ nhất dao động từ 0,769 đến 0,862 (> 0,30), chứng minh các thang đo đạt độ tin cậy cao và cấu trúc chặt chẽ (Bảng 1).
Bảng 1: Kết quả kiểm định độ tin cậy thang đo
| Nhóm nhân tố | Số biến quan sát | Cronbach’s Alpha | Hệ số tương quan biến - tổng nhỏ nhất |
|---|---|---|---|
| Nhận thức về tính hữu ích (PU) | 4 | 0,936 | 0,829 |
| Nhận thức về tính dễ sử dụng (PEOU) | 4 | 0,917 | 0,800 |
| Thái độ đối với việc sử dụng nền tảng trực tuyến (ATT) | 3 | 0,916 | 0,820 |
| Chuẩn mực chủ quan (SN) | 3 | 0,897 | 0,769 |
| Nhận thức kiểm soát hành vi (PBC) | 3 | 0,900 | 0,797 |
| Ý định mua nhà (PI) | 4 | 0,945 | 0,862 |
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Phân tích EFA
Đối với 17 biến quan sát thuộc 5 biến độc lập (PU, PEOU, ATT, SN và PBC), kết quả kiểm định với hệ số KMO = 0,882 (0,50); kiểm định Bartlett có ý nghĩa thống kê với p < 0,001, cho thấy các biến quan sát có tương quan đủ để thực hiện EFA (Bảng 2).
Bảng 2: Kết quả kiểm định KMO và Barlett của các biến độc lập
| Hệ số KMO | 0,882 | |
| Kiểm định Bartlett | Giá trị xấp xỉ chi-bình phương | 3742,806 |
| Bậc tự do (df) | 136 | |
| Mức ý nghĩa (Sig.) | 0,000 | |
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Kết quả kiểm định KMO và Bartlett đối với biến phụ thuộc (Bảng 3) cho thấy hệ số KMO = 0,869 (> 0,5), chứng tỏ dữ liệu có mức độ thích hợp để thực hiện phân tích EFA. Đồng thời, giá trị Sig. của kiểm định Bartlett = 0,000 cho thấy kiểm định có ý nghĩa thống kê.
Bảng 3: Kết quả kiểm định KMO và Barlett của biến phụ thuộc
| Hệ số KMO | 0,869 | |
| Kiểm định Bartlett | Giá trị xấp xỉ chi-bình phương | 1072,135 |
| Bậc tự do (df) | 6 | |
| Mức ý nghĩa (Sig.) | 0,000 | |
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Phân tích bằng phương pháp Principal Component Analysis (PCA) kết hợp phép quay Varimax trích được 5 nhân tố. Có 17 biến quan sát của nhóm biến giải thích được giữ lại sau EFA và phân thành 5 nhóm tương ứng với PU, PEOU, ATT, SN và PBC.
Đối với 4 biến quan sát của Ý định mua nhà (PI), kết quả EFA cho thấy 1 nhân tố duy nhất được trích với Eigenvalue = 3,431. Nhân tố này giải thích 85,77% phương sai của 4 biến quan sát và các hệ số tải nhân tố đều > 0,80.
Từ kết quả Cronbach’s Alpha và EFA, nghiên cứu giữ lại toàn bộ 21 biến quan sát, gồm 17 biến thuộc 5 biến giải thích và 4 biến thuộc PI để sử dụng trong phân tích tương quan và hồi quy.
Phân tích tương quan
Bảng 4: Ma trận tương quan giữa các biến nghiên cứu
| Biến | PU | PEOU | ATT | SN | PBC | PI |
|---|---|---|---|---|---|---|
| PU | 1 | |||||
| PEOU | 0,413** | 1 | ||||
| ATT | 0,346** | 0,359** | 1 | |||
| SN | 0,330** | 0,234** | 0,270** | 1 | ||
| PBC | 0,389** | 0,368** | 0,445** | 0,325** | 1 | |
| PI | 0,549** | 0,528** | 0,685** | 0,226** | 0,566** | 1 |
Ghi chú: **p < 0,01.
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Kết quả tương quan Pearson (Bảng 4) cho thấy PU, PEOU, ATT, SN và PBC đều tương quan dương với PI ở mức p < 0,01. ATT có tương quan mạnh nhất (r = 0,685), tiếp theo là PBC (0,566), PU (0,549), PEOU (0,528) và SN (0,226).
Phân tích hồi quy tuyến tính đa biến
Kết quả hồi quy tuyến tính đa biến cho thấy hệ số phóng đại phương sai (VIF) dao động từ 1,198-1,435 và Tolerance đều > 0,697, loại trừ hiện tượng đa cộng tuyến. Kết quả hồi quy được trình bày tại Bảng 5.
Bảng 5: Kết quả hồi quy tuyến tính đa biến
| Biến | β | Sai số chuẩn | Beta | t | p | VIF |
|---|---|---|---|---|---|---|
| Hằng số | -0,260 | 0,171 | - | -1,517 | 0,130 | - |
| PU | 0,273 | 0,044 | 0,255 | 6,251 | < 0,001 | 1,387 |
| PEOU | 0,219 | 0,044 | 0,201 | 5,034 | < 0,001 | 1,330 |
| ATT | 0,496 | 0,045 | 0,451 | 11,154 | < 0,001 | 1,361 |
| SN | -0,109 | 0,041 | -0,100 | -2,643 | 0,009 | 1,198 |
| PBC | 0,238 | 0,044 | 0,225 | 5,414 | < 0,001 | 1,435 |
Nguồn: Kết quả phân tích dữ liệu của nhóm tác giả
Dựa trên các hệ số Beta chuẩn hóa, phương trình hồi quy chuẩn hóa được biểu diễn như sau:
PI = 0,255PU + 0,201PEOU + 0,451ATT - 0,100SN + 0,225PBC
ATT có hệ số Beta chuẩn hóa cùng chiều lớn nhất với PI (β = 0,451; p < 0,001), tiếp theo là PU (β = 0,255), PBC (β = 0,225) và PEOU (β = 0,201), đều với p < 0,001. SN có hệ số riêng phần âm (β = -0,100; p = 0,009), trái dấu với tương quan 2 biến.
Từ kết quả phương trình hồi quy cho thấy, các giả thuyết H1, H2, H3 và H5 được chấp nhận; H4 không được chấp nhận vì hệ số của SN có ý nghĩa thống kê nhưng trái với chiều kỳ vọng.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Kết quả nghiên cứu trên 288 mẫu khảo sát tại Hà Nội cho thấy Thái độ đối với việc sử dụng nền tảng trực tuyến có tác động mạnh nhất đến Ý định mua nhà, tiếp theo là Nhận thức về tính hữu ích, Nhận thức kiểm soát hành vi và Nhận thức về tính dễ sử dụng. Riêng Chuẩn mực chủ quan có tương quan dương với Ý định mua nhà nhưng hệ số hồi quy mang dấu âm. Kết quả cho thấy các yếu tố liên quan đến chấp thuận công nghệ và khả năng kiểm soát hành vi có mối liên hệ với ý định mua nhà.
Hàm ý quản trị
Dựa vào kết quả trên, nghiên cứu đề xuất một số hàm ý quản trị như sau:
Thứ nhất, các đơn vị vận hành nền tảng BĐS trực tuyến cần chú trọng thái độ tích cực của người dùng đối với việc sử dụng nền tảng. Nền tảng cần tạo trải nghiệm sử dụng thuận tiện, thông tin nhất quán và giảm các trở ngại trong quá trình tương tác để người dùng cảm nhận đây là công cụ hữu ích trong quá trình cân nhắc mua nhà.
Thứ hai, nâng cao các tính năng của các nền tảng BĐS trực tuyến thông qua việc cung cấp thông tin đầy đủ, chính xác và dễ so sánh về giá, vị trí, đặc điểm dự án, pháp lý và các lựa chọn nhà ở. Các chức năng tìm kiếm, lọc và so sánh cần hỗ trợ người dùng nhanh chóng thu hẹp các phương án phù hợp với nhu cầu.
Thứ ba, tăng cường khả năng hỗ trợ người mua kiểm soát quá trình ra quyết định. Việc cung cấp rõ thông tin về giá, khả năng tài chính, phương án thanh toán, pháp lý và điều kiện giao dịch có thể giúp người dùng chủ động hơn trong việc đánh giá khả năng thực hiện quyết định mua.
Thứ tư, tiếp tục cải thiện tính dễ sử dụng thông qua giao diện đơn giản, thao tác thuận tiện và cấu trúc thông tin rõ ràng. Việc giảm thời gian và công sức tìm kiếm thông tin có thể nâng cao trải nghiệm của khách hàng và hỗ trợ hiệu quả hơn quá trình cân nhắc mua nhà.
Thứ năm, đối với chuẩn mực chủ quan, kết quả hồi quy trái chiều so với tương quan ban đầu cho thấy ảnh hưởng của gia đình, người thân hoặc các nhóm tham chiếu đến ý định mua nhà có thể phức tạp hơn dự kiến. Do đó, doanh nghiệp không nên mặc nhiên coi ảnh hưởng xã hội là yếu tố thúc đẩy ý định mua mà cần nghiên cứu sâu hơn theo các nhóm khách hàng khác nhau trước khi xây dựng các chương trình truyền thông dựa trên yếu tố này.
Hạn chế và hướng nghiên cứu tiếp theo
Nghiên cứu vẫn có một số hạn chế do sử dụng dữ liệu cắt ngang và phương pháp chọn mẫu phi xác suất, vì vậy kết quả chưa cho phép khẳng định quan hệ nhân quả và cần thận trọng khi khái quát cho toàn bộ người mua nhà tại Hà Nội. Các nghiên cứu tiếp theo có thể mở rộng mẫu, sử dụng dữ liệu theo thời gian và phân tích theo nhóm tuổi, thu nhập, kinh nghiệm sử dụng nền tảng hoặc loại hình nhà ở để làm rõ hơn vai trò của các yếu tố nghiên cứu, đặc biệt là chuẩn mực chủ quan.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179-211. https://doi.org/10.1016/0749-5978(91)90020-T
2. Al-Nahdi, T. S. (2015). Factors Influencing the Intention to Purchase Real Estate in Saudi Arabia: Moderating Effect of Demographic Citizenship. International Journal of Business and Management, 10(4), 35-48
3. Bach, L. T. (2023). The behavioral intention to adopt PropTech services in Vietnam real estate market [Preprint]. arXiv. https://arxiv.org/abs/2312.06994
4. Davis, F. D. (1989). Perceived usefulness, perceived ease of use, and user acceptance of information technology. MIS Quarterly, 13(3), 319-340. https://doi.org/10.2307/249008
5. Islam, M. A., Saidin, Z. H., Ayub, M. A., & Islam, M. S. (2022). Modelling behavioural intention to buy apartments in Bangladesh: An extended theory of planned behaviour (TPB). Heliyon, 8(9), e10519. https://doi.org/10.1016/j.heliyon.2022.e10519
6. Kemp, S. (2025). Digital 2025: Vietnam. DataReportal. https://datareportal.com/reports/digital-2025-vietnam
7. Le-Hoang, P. V., Ho, Y. T. T., Luu, D. X., & Le, T. T. T. (2020). Determinants of customer's apartment purchase intention: Is the location dominant? Independent Journal of Management & Production, 11(4), 1303-1322. https://doi.org/10.14807/ijmp.v11i4.1100
8. Pham, D. H., Vo, T. H., Dao, T. S., Le, M. T., & Nguyen, N. D. (2023). Purchase intention of apartments in a metropolitan area in Vietnam: The mediating role of attitude toward behavior. International Real Estate Review, 26(2), 245-266. https://doi.org/10.53383/100364
9. Savills Vietnam (2025). Residential apartment real estate market overview in Q1-2025. Savills. https://www.savills.com/blog/article/221175-1/vietnam-eng/apartment-market-overview-in-q1-2025.aspx
10. Thanh, L. N., Le, M. A., Cao, D. A. N., & Duong, N. M. N. (2021). Website quality and intention to use real estate website in housing market. European Journal of Business and Management, 13(11), 78-87.
11. Ullah, F., Sepasgozar, S. M. E., Shirowzhan, S., & Davis, S. (2021). Modelling users’ perception of the online real estate platforms in a digitally disruptive environment: An integrated KANO-SISQual approach. Telematics and Informatics, 63, 101660.
12. Venkatesh, V., Morris, M. G., Davis, G. B., & Davis, F. D. (2003). User acceptance of information technology: Toward a unified view. MIS Quarterly, 27(3), 425-478. https://doi.org/10.2307/30036540
| Ngày nhận bài: 25/8/2026; Ngày hoàn thiện biên tập: 30/9/2026; Ngày duyệt đăng: 14/10/2026 |
Các tin khác

Các yếu tố ảnh hưởng đến sự hài lòng của khách hàng về chất lượng dịch vụ tại Nhà hàng Miwaku Premium Landmark 81

Lao động xuyên biên giới tại Đồng Tháp: Thực trạng và những vấn đề đặt ra

Các nhân tố ảnh hưởng đến quyết định đầu tư của nhà đầu tư cá nhân trên thị trường chứng khoán tại TP. Hồ Chí Minh

Hiểu biết số và hiệu suất công việc của nhân viên marketing: Tổng quan lý thuyết và mô hình nghiên cứu đề xuất

Tác động của nhận thức về trách nhiệm xã hội doanh nghiệp đến kết quả thực hiện nhiệm vụ của nhân viên tại các ngân hàng thương mại cổ phần Việt Nam

Tác động của tiền gửi không kỳ hạn đến khả năng sinh lời của ngân hàng thương mại Việt Nam: Vai trò điều tiết của tăng trưởng tín dụng và rủi ro tín dụng

Các yếu tố ảnh hưởng đến thu hút đầu tư trực tiếp nước ngoài chất lượng cao tại một số quốc gia Đông Nam Á

Các yếu tố ảnh hưởng đến kết nối giữa nhà khoa học và thị trường khoa học và công nghệ tại Việt Nam

Mô hình nghiên cứu mối quan hệ giữa hệ sinh thái khởi nghiệp, năng lực tự thân và tư duy trong quyết định khởi nghiệp


