


Các yếu tố ảnh hưởng đến quyết định đầu tư bất động sản của khách hàng cá nhân: Nghiên cứu tại Capitaland Việt Nam
Võ Tấn Tài
Chương trình Thạc sĩ Quản trị Kinh doanh (EMBA), Trường Đại học FPT
Email: [email protected]
TS. Phạm Hoàng Hiển
Khoa Quản trị Kinh doanh, Trường Đại học Quốc tế Miền Đông
Email: [email protected]
TS. Lâm Thị Hương Trà
Viện FSB, Trường Đại học FPT
Tóm tắt
Thị trường bất động sản Việt Nam đang phục hồi, nhưng thực tế cho thấy, quyết định đầu tư của khách hàng cá nhân vẫn chịu ảnh hưởng bởi nhiều yếu tố về tài chính, pháp lý và niềm tin. Nghiên cứu này phân tích các yếu tố tác động đến quyết định đầu tư bất động sản của khách hàng cá nhân tại CapitaLand Việt Nam. Dữ liệu được thu thập từ 305 khách hàng hợp lệ và phân tích bằng phương pháp PLS-SEM trên phần mềm SmartPLS 4. Kết quả cho thấy, các yếu tố: Khả năng tài chính, Tính minh bạch pháp lý, Uy tín chủ đầu tư và Giá trị đầu tư cảm nhận đều tác động tích cực đến Niềm tin khách hàng, trong đó Giá trị đầu tư cảm nhận có ảnh hưởng mạnh nhất. Đồng thời, Niềm tin khách hàng là yếu tố quyết định quan trọng nhất đối với Quyết định đầu tư. Nghiên cứu bổ sung bằng chứng thực nghiệm về hành vi đầu tư bất động sản và cung cấp hàm ý quản trị nhằm nâng cao niềm tin, gia tăng sức hấp dẫn dự án và thúc đẩy quyết định đầu tư của khách hàng.
Từ khóa: Quyết định đầu tư, niềm tin khách hàng, CapitaLand Việt Nam, bất động sản, PLS-SEM
Abstract
The Vietnamese real estate market is recovering, but individual customers' investment decisions are still influenced by many financial, legal, and confidence factors. This study analyzes the factors affecting individual customers' real estate investment decisions at CapitaLand Vietnam. Data was collected from 305 eligible customers and analyzed using PLS-SEM on SmartPLS 4 software. The results show that financial capacity, legal transparency, developer reputation, and perceived investment value all positively impact customer confidence, with perceived investment value having the strongest influence. Simultaneously, customer confidence is the most important determining factor in investment decisions. This study provides additional empirical evidence on real estate investment behavior and offers managerial implications to enhance confidence, increase project attractiveness, and promote customer investment decisions.
Keywords: Investment decision, customer confidence, CapitaLand Vietnam, real estate, PLS-SEM
GIỚI THIỆU
Thị trường bất động sản Việt Nam đã trải qua giai đoạn điều chỉnh mạnh từ cuối năm 2022 do tác động của lãi suất tín dụng tăng, khó khăn trong huy động vốn và những vướng mắc về pháp lý dự án. Từ năm 2024, thị trường dần phục hồi nhờ các chính sách hỗ trợ kinh tế cùng việc hoàn thiện khung pháp lý thông qua Luật Đất đai 2024, Luật Kinh doanh bất động sản 2023 và Luật Nhà ở 2023. Đến năm 2026, phân khúc căn hộ tại các đô thị lớn tiếp tục duy trì sức hút đối với nhà đầu tư cá nhân, tuy nhiên quyết định đầu tư trở nên thận trọng hơn khi khách hàng không chỉ quan tâm đến khả năng tài chính, mà còn chú trọng tính minh bạch pháp lý, uy tín chủ đầu tư, giá trị đầu tư cảm nhận và mức độ tin cậy đối với doanh nghiệp phát triển dự án. Trong bối cảnh đó, CapitaLand Việt Nam, một trong những chủ đầu tư nước ngoài hàng đầu tại Việt Nam, là trường hợp nghiên cứu phù hợp để phân tích các yếu tố ảnh hưởng đến quyết định đầu tư bất động sản của khách hàng cá nhân.
Mặc dù hành vi đầu tư bất động sản đã được nghiên cứu khá rộng rãi, các nghiên cứu trước đây chủ yếu tập trung vào tác động trực tiếp của các yếu tố như: vị trí, giá bán, chất lượng dự án hoặc khả năng tài chính đến quyết định đầu tư. Vai trò của niềm tin khách hàng như một cơ chế giải thích mối quan hệ giữa các yếu tố kinh tế, pháp lý và quyết định đầu tư vẫn chưa được xem xét đầy đủ, đặc biệt trong bối cảnh thị trường bất động sản Việt Nam đang thay đổi mạnh về chính sách và mức độ minh bạch. Bên cạnh đó, nhiều nghiên cứu được thực hiện trước khi hệ thống pháp luật mới có hiệu lực, do đó chưa phản ánh đầy đủ tác động của môi trường pháp lý mới đối với hành vi của nhà đầu tư cá nhân.
Xuất phát từ những khoảng trống trên, nghiên cứu này đề xuất mô hình gồm bốn yếu tố tiền đề, bao gồm khả năng tài chính, tính minh bạch pháp lý, uy tín chủ đầu tư và giá trị đầu tư cảm nhận, tác động đến quyết định đầu tư thông qua niềm tin khách hàng. Dữ liệu được thu thập từ khách hàng của CapitaLand Việt Nam và phân tích bằng phương pháp PLS-SEM nhằm kiểm định các mối quan hệ trong mô hình nghiên cứu.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Khung lý thuyết
Nghiên cứu này được xây dựng dựa trên sáu lý thuyết bổ sung cho nhau. Lý thuyết hành vi có kế hoạch (TPB) của Ajzen (1991) giải thích cách hành vi cá nhân bị ảnh hưởng bởi thái độ, chuẩn chủ quan và nhận thức kiểm soát hành vi, cung cấp nền tảng cho vai trò của khả năng tài chính trong quyết định đầu tư. Lý thuyết tín hiệu của Spence (1973) giải thích cách tổ chức truyền tải tín hiệu tích cực về chất lượng và độ tin cậy để giảm bất đối xứng thông tin, đặc biệt liên quan đến uy tín chủ đầu tư và tính minh bạch pháp lý. Lý thuyết bất đối xứng thông tin của Akerlof (1970) đề cập đến thách thức khi một bên có nhiều thông tin hơn bên kia, hỗ trợ tầm quan trọng của tính minh bạch pháp lý trong việc xây dựng niềm tin.
Lý thuyết xác nhận kỳ vọng của Oliver (1980) giải thích cách khách hàng hình thành sự hài lòng và niềm tin khi kết quả thực tế đáp ứng hoặc vượt kỳ vọng, hỗ trợ mối quan hệ giữa giá trị đầu tư cảm nhận và niềm tin khách hàng. Lý thuyết tiếp thị mối quan hệ của Berry (1983) và Morgan và Hunt (1994) nhấn mạnh việc xây dựng mối quan hệ lâu dài với khách hàng thông qua niềm tin và cam kết. Cuối cùng, Lý thuyết niềm tin của Mayer và cộng sự (1995) và Morgan và Hunt (1994) định vị niềm tin là trung tâm của phát triển mối quan hệ, dựa trên nhận thức về năng lực, tính chính trực và thiện chí.
Các lý thuyết này cùng tạo nền tảng cho việc phát triển mô hình nghiên cứu và các giả thuyết.
Các khái niệm nghiên cứu
Khả năng tài chính phản ánh nhận thức của khách hàng về khả năng tài chính để đầu tư bất động sản, bao gồm: thu nhập ổn định, khả năng tiếp cận tín dụng và khả năng chi trả các nghĩa vụ nợ (Ajzen, 1991; Ling & Archer, 2022).
Tính minh bạch pháp lý phản ánh mức độ hồ sơ pháp lý của dự án đầy đủ, chính xác, công khai và tuân thủ các quy định pháp luật (Akerlof, 1970; Hui & Wang, 2014).
Uy tín chủ đầu tư thể hiện mức độ tin cậy cảm nhận của chủ đầu tư dựa trên lịch sử hoạt động, năng lực tài chính, chất lượng dự án và thực hiện cam kết (Spence, 1973; Agarwal và cộng sự, 2019).
Giá trị đầu tư cảm nhận phản ánh đánh giá của khách hàng về tiềm năng tăng giá, tỷ suất cho thuê và lợi nhuận tài chính dài hạn của dự án (Oliver, 1980; Sweeney & Soutar, 2001).
Niềm tin khách hàng được định nghĩa là sự sẵn sàng của khách hàng dựa vào chủ đầu tư với niềm tin vào năng lực, tính chính trực và thiện chí của họ (Morgan & Hunt, 1994; Mayer và cộng sự, 1995).
Quyết định đầu tư đề cập đến mức độ sẵn sàng và lựa chọn của khách hàng trong việc đầu tư vào các dự án bất động sản sau khi đánh giá các yếu tố tài chính, pháp lý, giá trị và niềm tin (Ajzen, 1991; Gitman và cộng sự, 2015).
Phát triển giả thuyết và mô hình nghiên cứu
Đầu tư bất động sản là một quyết định có giá trị lớn, thời gian thu hồi vốn dài và tiềm ẩn nhiều rủi ro liên quan đến tài chính, pháp lý, tiến độ dự án và biến động thị trường. Trong điều kiện người mua thường không có đầy đủ thông tin như chủ đầu tư, niềm tin trở thành cơ chế tâm lý quan trọng giúp khách hàng giảm cảm nhận về sự bất định và củng cố sự sẵn sàng đầu tư. Trên cơ sở đó, nghiên cứu xem xét khả năng tài chính, tính minh bạch pháp lý, uy tín chủ đầu tư và giá trị đầu tư cảm nhận như những yếu tố hình thành niềm tin khách hàng; từ đó, niềm tin thúc đẩy quyết định đầu tư bất động sản.
Khả năng tài chính và niềm tin khách hàng
Theo Lý thuyết hành vi có kế hoạch, nhận thức kiểm soát hành vi phản ánh mức độ một cá nhân tin rằng mình có đủ nguồn lực và khả năng để thực hiện một hành vi nhất định (Ajzen, 1991). Trong đầu tư bất động sản, khả năng tài chính thể hiện qua mức thu nhập ổn định, nguồn vốn tích lũy, khả năng tiếp cận tín dụng và năng lực đáp ứng các nghĩa vụ thanh toán dài hạn.
Khi khách hàng đánh giá bản thân có đủ nguồn lực tài chính, họ có khả năng chủ động hơn trong việc lựa chọn sản phẩm, thực hiện kế hoạch thanh toán và ứng phó với những biến động về lãi suất hoặc thu nhập. Khả năng kiểm soát tài chính cao giúp giảm áp lực và rủi ro cảm nhận, đồng thời làm tăng sự tự tin vào tính khả thi của khoản đầu tư. Ngược lại, hạn chế về tài chính có thể khiến khách hàng nghi ngờ khả năng hoàn thành nghĩa vụ thanh toán, ngay cả khi dự án được đánh giá tích cực. Do đó, khả năng tài chính không chỉ tạo điều kiện thực hiện giao dịch mà còn góp phần hình thành niềm tin của khách hàng đối với quyết định đầu tư. Từ đó, giả thuyết H1 được đưa ra như sau:
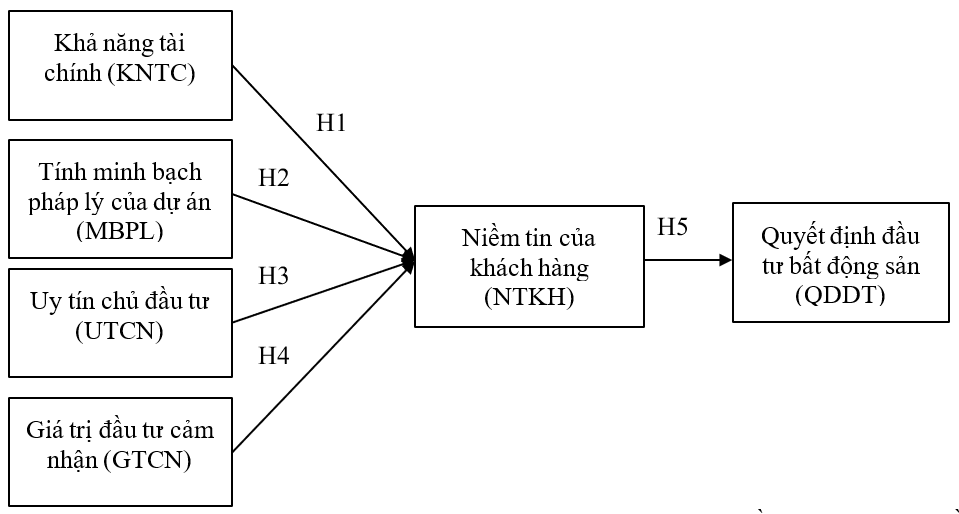
H1: Khả năng tài chính có tác động tích cực đến Niềm tin khách hàng.
Tính minh bạch pháp lý và niềm tin khách hàng
Lý thuyết bất đối xứng thông tin cho rằng, rủi ro giao dịch gia tăng khi một bên nắm giữ nhiều thông tin hơn bên còn lại (Akerlof, 1970). Đối với bất động sản, khách hàng thường gặp khó khăn trong việc đánh giá đầy đủ tình trạng pháp lý, quyền sở hữu đất, giấy phép xây dựng, điều kiện mở bán, nghĩa vụ tài chính và tiến độ hoàn thiện dự án.
Việc công khai đầy đủ, chính xác và kịp thời các hồ sơ pháp lý giúp khách hàng kiểm chứng tính hợp pháp và khả năng thực hiện dự án. Minh bạch pháp lý làm giảm nghi ngờ về tranh chấp, chậm bàn giao hoặc không được cấp giấy chứng nhận quyền sở hữu, từ đó giảm rủi ro cảm nhận và tăng mức độ tin cậy đối với chủ đầu tư. Ngược lại, thông tin pháp lý thiếu nhất quán hoặc khó tiếp cận có thể làm suy giảm niềm tin, bất kể dự án có vị trí hoặc tiềm năng tài chính thuận lợi. Vì vậy, tính minh bạch pháp lý được kỳ vọng là một tiền đề quan trọng của niềm tin khách hàng. Từ đó, giả thuyết H2 được đưa ra như sau:
H2: Tính minh bạch pháp lý có tác động tích cực đến Niềm tin khách hàng.
Uy tín chủ đầu tư và niềm tin khách hàng
Theo Lý thuyết tín hiệu, trong điều kiện thông tin không đầy đủ, khách hàng thường dựa vào các tín hiệu có thể quan sát được để đánh giá chất lượng và mức độ đáng tin cậy của doanh nghiệp (Spence, 1973). Trong lĩnh vực bất động sản, uy tín chủ đầu tư được hình thành từ lịch sử hoạt động, năng lực tài chính, chất lượng các dự án đã hoàn thành, khả năng bàn giao đúng tiến độ và mức độ thực hiện các cam kết với khách hàng.
Một chủ đầu tư có uy tín cung cấp tín hiệu tích cực về năng lực triển khai dự án và khả năng bảo vệ quyền lợi của người mua. Thành tích trong quá khứ giúp khách hàng giảm chi phí tìm kiếm thông tin và dự đoán tốt hơn chất lượng của dự án hiện tại. Ngược lại, các vấn đề như chậm tiến độ, chất lượng công trình không đúng cam kết hoặc xử lý khiếu nại thiếu hiệu quả có thể nhanh chóng làm suy giảm niềm tin. Do đó, uy tín chủ đầu tư được xem là cơ sở quan trọng để khách hàng đánh giá mức độ an toàn và đáng tin cậy của khoản đầu tư. Từ đó, giả thuyết H3 được đưa ra như sau:
H3: Uy tín chủ đầu tư có tác động tích cực đến Niềm tin khách hàng.
Giá trị đầu tư cảm nhận và niềm tin khách hàng
Giá trị đầu tư cảm nhận phản ánh sự đánh giá tổng thể của khách hàng về lợi ích kỳ vọng so với chi phí và rủi ro phải chấp nhận. Đối với bất động sản, giá trị này có thể được hình thành từ tiềm năng tăng giá, khả năng khai thác cho thuê, chất lượng vị trí, hệ thống tiện ích, khả năng thanh khoản và triển vọng phát triển của khu vực.
Theo Lý thuyết xác nhận kỳ vọng, niềm tin được củng cố khi các đặc điểm và lợi ích của sản phẩm phù hợp hoặc vượt quá kỳ vọng ban đầu của khách hàng (Oliver, 1980). Khi khách hàng nhận thấy dự án có mức giá hợp lý, khả năng sinh lời tốt và giá trị sử dụng lâu dài, họ có xu hướng tin tưởng hơn vào tính hấp dẫn và khả thi của khoản đầu tư. Ngược lại, khi lợi ích kỳ vọng không tương xứng với mức giá hoặc rủi ro, niềm tin sẽ suy giảm. Vì vậy, giá trị đầu tư cảm nhận được kỳ vọng có ảnh hưởng tích cực đến niềm tin khách hàng. Từ đó, giả thuyết H4 được đưa ra như sau:
H4: Giá trị đầu tư cảm nhận có tác động tích cực đến Niềm tin khách hàng.
Niềm tin khách hàng và quyết định đầu tư bất động sản
Lý thuyết niềm tin và Lý thuyết tiếp thị mối quan hệ cho rằng, niềm tin làm giảm cảm nhận về rủi ro, hạn chế sự không chắc chắn và tạo điều kiện cho việc hình thành các quan hệ trao đổi dài hạn (Morgan & Hunt, 1994; Mayer và cộng sự, 1995). Vai trò này đặc biệt quan trọng trong lĩnh vực bất động sản, nơi khách hàng thường phải đưa ra quyết định trước khi dự án được hoàn thiện và phải phụ thuộc đáng kể vào năng lực cũng như cam kết của chủ đầu tư.
Khi khách hàng tin rằng chủ đầu tư có đủ năng lực, hành xử chính trực và thực hiện đúng cam kết, họ sẽ cảm thấy an toàn hơn trong quá trình đánh giá và lựa chọn dự án. Niềm tin giúp chuyển hóa những đánh giá tích cực về tài chính, pháp lý, uy tín và giá trị đầu tư thành sự sẵn sàng thực hiện giao dịch. Trái lại, nếu thiếu niềm tin, khách hàng có thể trì hoãn hoặc từ bỏ quyết định đầu tư ngay cả khi dự án có nhiều đặc điểm hấp dẫn. Do đó, niềm tin được xem là yếu tố trực tiếp thúc đẩy quyết định đầu tư bất động sản. Từ đó, giả thuyết H5 được đưa ra như sau:
H5: Niềm tin khách hàng có tác động tích cực đến Quyết định đầu tư bất động sản.
Từ các lập luận trên, mô hình nghiên cứu đề xuất xác định khả năng tài chính, tính minh bạch pháp lý, uy tín chủ đầu tư và giá trị đầu tư cảm nhận là 4 yếu tố tiền đề của Niềm tin khách hàng. Niềm tin khách hàng tiếp tục đóng vai trò là yếu tố giải thích trực tiếp Quyết định đầu tư bất động sản (Hình).
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Phương pháp nghiên cứu
Nghiên cứu này sử dụng phương pháp hỗn hợp kết hợp nghiên cứu định tính và định lượng. Giai đoạn định tính bao gồm tổng quan tài liệu, thảo luận với chuyên gia và hoàn thiện bảng câu hỏi để đảm bảo giá trị nội dung và phù hợp với bối cảnh. Giai đoạn định lượng sử dụng thiết kế khảo sát cắt ngang.
Đối tượng khảo sát là khách hàng cá nhân đã hoặc đang quan tâm đến các dự án đầu tư của CapitaLand Việt Nam. Dữ liệu được thu thập từ tháng 3 đến tháng 5 năm 2026 thông qua hình thức khảo sát trực tiếp và trực tuyến. Tổng cộng 350 bảng câu hỏi được phát ra, thu về 320 bảng. Sau khi sàng lọc về tính đầy đủ và chất lượng trả lời, còn 305 bảng hợp lệ (tỷ lệ 87,14%), đáp ứng yêu cầu về cỡ mẫu tối thiểu cho PLS-SEM (Hair và cộng sự, 2022).
Tất cả các khái niệm được đo lường bằng thang đo đa biến được điều chỉnh từ các nghiên cứu đã được kiểm định. Mỗi biến quan sát sử dụng thang đo Likert 5 điểm từ 1 (Hoàn toàn không đồng ý) đến 5 (Hoàn toàn đồng ý).
KẾT QUẢ NGHIÊN CỨU
Thống kê mô tả mẫu
Mẫu khảo sát (n = 305) bao gồm 51,5% nữ và 43,0% nam. Độ tuổi phổ biến nhất là 31-39 (45,2%), tiếp theo là dưới 30 (30,5%) và 40-49 (24,3%). Hầu hết người trả lời là nhân viên văn phòng (40,0%), với 64,9% có trình độ đại học. Về thu nhập, 61,3% có thu nhập trên 20 triệu đồng/tháng. Về kinh nghiệm đầu tư, 41,6% đang đầu tư, 21,6% đang tìm hiểu, 18,7% đã từng đầu tư và 18,0% chưa có kinh nghiệm.
Đánh giá thang đo
Bảng 1: Độ tin cậy và giá trị thang đo
| Biến | Cronbach's α | CR (rho_a) | CR (rho_c) | AVE |
|---|---|---|---|---|
| Khả năng tài chính | 0,898 | 0,899 | 0,925 | 0,711 |
| Tính minh bạch pháp lý | 0,862 | 0,868 | 0,901 | 0,645 |
| Uy tín chủ đầu tư | 0,759 | 0,864 | 0,855 | 0,665 |
| Giá trị đầu tư cảm nhận | 0,869 | 0,877 | 0,905 | 0,656 |
| Niềm tin khách hàng | 0,864 | 0,865 | 0,898 | 0,596 |
| Quyết định đầu tư | 0,902 | 0,906 | 0,925 | 0,673 |
Ghi chú: Tất cả hệ số tải ngoài > 0,70; tỷ số HTMT < 0,85, xác nhận giá trị phân biệt.
Nguồn: Tính toán của nhóm nghiên cứu
Đánh giá mô hình cấu trúc
Kết quả nghiên cứu cho thấy, mô hình cấu trúc đạt độ phù hợp chấp nhận được (SRMR = 0,072, NFI = 0,834). Mô hình giải thích 62,4% phương sai của Niềm tin khách hàng (R² = 0,624) và 34,7% của Quyết định đầu tư (R² = 0,347). Khả năng dự báo được xác nhận (Q² > 0 cho cả hai biến nội sinh), với Giá trị đầu tư cảm nhận có ảnh hưởng lớn nhất đến Niềm tin khách hàng (f² = 0,145) và Niềm tin khách hàng có ảnh hưởng lớn đến Quyết định đầu tư (f² = 0,531).
Kiểm định giả thuyết
Bảng 2: Kết quả kiểm định giả thuyết
| Giả thuyết | Đường dẫn | β | t-value | p-value | Kết quả |
|---|---|---|---|---|---|
| H1 | Khả năng tài chính → Niềm tin khách hàng | 0,277 | 4,607 | 0,000 | Chấp nhận |
| H2 | Tính minh bạch pháp lý → Niềm tin khách hàng | 0,300 | 5,117 | 0,000 | Chấp nhận |
| H3 | Uy tín chủ đầu tư → Niềm tin khách hàng | 0,162 | 2,537 | 0,011 | Chấp nhận |
| H4 | Giá trị đầu tư cảm nhận → Niềm tin khách hàng | 0,311 | 5,307 | 0,000 | Chấp nhận |
| H5 | Niềm tin khách hàng → Quyết định đầu tư | 0,589 | 13,194 | 0,000 | Chấp nhận |
Nguồn: Tính toán của nhóm nghiên cứu
Bảng 2 cho thấy, cả 5 giả thuyết đều được chấp nhận ở mức ý nghĩa 5%. Giá trị đầu tư cảm nhận có tác động mạnh nhất đến Niềm tin khách hàng, trong khi Nniềm tin khách hàng có tác động mạnh nhất đến Quyết định đầu tư. Các tác động gián tiếp qua niềm tin cũng có ý nghĩa, xác nhận vai trò trung gian.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Nghiên cứu này đã xem xét các yếu tố ảnh hưởng đến quyết định đầu tư bất động sản của khách hàng cá nhân tại CapitaLand Việt Nam, nhấn mạnh vai trò trung gian của niềm tin khách hàng. Nghiên cứu đóng góp về mặt lý thuyết bằng cách tích hợp nhiều lý thuyết để giải thích hành vi đầu tư, cung cấp bằng chứng thực nghiệm từ bối cảnh thị trường mới nổi, và xác nhận niềm tin là cơ chế trung gian trung tâm. Về phương pháp luận, nghiên cứu minh họa tính hữu ích của PLS-SEM trong nghiên cứu marketing và quản trị.
Kết quả cho thấy, cả 5 giả thuyết đều được chấp nhận, với Giá trị đầu tư cảm nhận có tác động mạnh nhất đến Niềm tin khách hàng (β = 0,311); và Niềm tin khách hàng có tác động mạnh nhất đến Quyết định đầu tư (β = 0,589). Mô hình giải thích 62,4% phương sai của niềm tin khách hàng và 34,7% của quyết định đầu tư, cho thấy khả năng giải thích có ý nghĩa.
Tuy nhiên, nghiên cứu còn một số hạn chế. Thứ nhất, mẫu được thu thập chủ yếu từ cơ sở khách hàng của CapitaLand Việt Nam, hạn chế khả năng khái quát hóa. Thứ hai, thiết kế cắt ngang không thể nắm bắt sự thay đổi động của hành vi đầu tư theo thời gian. Thứ ba, mô hình loại trừ các biến có thể liên quan như điều kiện kinh tế,…
Hàm ý quản trị
Dựa trên kết quả thực nghiệm, 5 nhóm khuyến nghị thực tiễn được đề xuất cho CapitaLand Việt Nam như sau:
Thứ nhất, nâng cao tính minh bạch pháp lý (β = 0,300, p < 0,001). Với tác động đáng kể của tính minh bạch pháp lý đến niềm tin, CapitaLand Việt Nam cần chuẩn hóa quy trình công bố thông tin, phát triển cổng thông tin điện tử cho phép khách hàng tra cứu thông tin pháp lý theo thời gian thực, công bố tiến độ dự án định kỳ, thành lập bộ phận tư vấn pháp lý chuyên biệt và duy trì giám sát tuân thủ liên tục.
Thứ hai, củng cố uy tín chủ đầu tư (β = 0,162, p = 0,011). Mặc dù có tác động thấp nhất trong các biến độc lập, uy tín chủ đầu tư vẫn có ý nghĩa. CapitaLand Việt Nam cần tiếp tục cải thiện quản lý chất lượng dự án, chuẩn hóa quy trình dịch vụ khách hàng, triển khai chương trình quản trị trải nghiệm khách hàng, mở rộng các sáng kiến ESG và CSR, và tận dụng các thành tựu dự án để truyền thông thương hiệu.
Thứ ba, gia tăng giá trị đầu tư cảm nhận (β = 0,311, p < 0,001). Là yếu tố dự báo mạnh nhất của niềm tin khách hàng, giá trị đầu tư cảm nhận cần được ưu tiên. CapitaLand Việt Nam nên phát triển cơ sở dữ liệu phân tích đầu tư toàn diện cho từng dự án, tạo tài liệu "Investment Value Brief" cho khách hàng, truyền thông hiệu quả về tiềm năng tăng giá và tỷ suất cho thuê, thiết kế các gói hỗ trợ tài chính linh hoạt, nâng cấp tiện ích và dịch vụ hậu mãi, và thiết lập chương trình chăm sóc nhà đầu tư.
Thứ tư, hoàn thiện chính sách tài chính hỗ trợ khách hàng (β = 0,277, p < 0,001). Để giải quyết các lo ngại về khả năng tài chính, CapitaLand Việt Nam nên mở rộng hợp tác chiến lược với các ngân hàng thương mại, thiết kế lịch thanh toán linh hoạt theo tiến độ xây dựng, triển khai chương trình hỗ trợ lãi suất, thành lập đội ngũ tư vấn tài chính chuyên biệt, và phát triển công cụ lập kế hoạch tài chính trực tuyến.
Thứ năm, xây dựng niềm tin khách hàng một cách có hệ thống (β = 0,589, p < 0,001). Vì niềm tin là yếu tố dự báo mạnh nhất của quyết định đầu tư, CapitaLand Việt Nam cần phát triển chương trình "Xây dựng niềm tin" toàn diện xuyên suốt hành trình khách hàng, thực hiện hệ thống cam kết dịch vụ, cung cấp cập nhật dự án thường xuyên qua nhiều kênh, thiết lập trung tâm chăm sóc khách hàng đa kênh, tiến hành đo lường niềm tin và sự hài lòng định kỳ, xây dựng cộng đồng khách hàng, và đảm bảo xử lý khiếu nại nhanh chóng, minh bạch./.
Tài liệu tham khảo:
1. Ajzen, I. (1991). The theory of planned behavior. Organizational Behavior and Human Decision Processes, 50(2), 179–211. https://doi.org/10.1016/0749-5978(91)90020-T
2. Akerlof, G. A. (1970). The market for “lemons”: Quality uncertainty and the market mechanism. Quarterly Journal of Economics, 84(3), 488–500. https://doi.org/10.2307/1879431
3. Agarwal, R., Gupta, S., & Singh, R. (2019). Developer reputation and consumer trust in real estate markets. Journal of Property Investment & Finance, 37(4), 389–406. https://doi.org/10.1108/JPIF-12-2018-0089
4. Berry, L. L. (1983). Relationship marketing. In L. L. Berry, G. L. Shostack, & G. D. Upah (Eds.), Emerging perspectives on services marketing (pp. 25–28). American Marketing Association.
5. CBRE Vietnam (2026). Vietnam real estate market report Q1 2026. CBRE Research.
6. Gitman, L. J., Juchau, R., & Flanagan, J. (2015). Principles of managerial finance. Pearson Australia.
7. Hair, J. F., Hult, G. T. M., Ringle, C. M., & Sarstedt, M. (2022). A primer on partial least squares structural equation modeling (PLS-SEM) (3rd ed.). Sage.
8. Hui, E. C. M., & Wang, Z. (2014). Legal transparency and real estate investment: Evidence from China. Habitat International, 44, 437–445. https://doi.org/10.1016/j.habitatint.2014.08.011
9. Ling, D. C., & Archer, W. R. (2022). Real estate investment: A strategic approach (5th ed.). Routledge.
10. Mayer, R. C., Davis, J. H., & Schoorman, F. D. (1995). An integrative model of organizational trust. Academy of Management Review, 20(3), 709–734. https://doi.org/10.2307/258792
11. Morgan, R. M., & Hunt, S. D. (1994). The commitment-trust theory of relationship marketing. Journal of Marketing, 58(3), 20–38. https://doi.org/10.1177/002224299405800302
12. Oliver, R. L. (1980). A cognitive model of the antecedents and consequences of satisfaction decisions. Journal of Marketing Research, 17(4), 460–469. https://doi.org/10.1177/002224378001700405
13. Spence, M. (1973). Job market signaling, Quarterly Journal of Economics, 87(3), 355–374. https://doi.org/10.2307/1882010
14/ Sweeney, J. C., & Soutar, G. N. (2001). Consumer perceived value: The development of a multiple item scale. Journal of Retailing, 77(2), 203–220. https://doi.org/10.1016/S0022-4359(01)00041-0.
| Ngày nhận bài: 2/7/2026; Ngày hoàn thiện biên tập: 25/7/2026; Ngày duyệt đăng: 3/8/2026 |
Tin liên quan



Các tin khác

Các yếu tố ảnh hưởng đến sự hài lòng của khách hàng về chất lượng dịch vụ tại Nhà hàng Miwaku Premium Landmark 81

Lao động xuyên biên giới tại Đồng Tháp: Thực trạng và những vấn đề đặt ra

Hiểu biết số và hiệu suất công việc của nhân viên marketing: Tổng quan lý thuyết và mô hình nghiên cứu đề xuất

Tác động của nhận thức về trách nhiệm xã hội doanh nghiệp đến kết quả thực hiện nhiệm vụ của nhân viên tại các ngân hàng thương mại cổ phần Việt Nam

Tác động của tiền gửi không kỳ hạn đến khả năng sinh lời của ngân hàng thương mại Việt Nam: Vai trò điều tiết của tăng trưởng tín dụng và rủi ro tín dụng

Các yếu tố ảnh hưởng đến thu hút đầu tư trực tiếp nước ngoài chất lượng cao tại một số quốc gia Đông Nam Á

Nghiên cứu mối quan hệ giữa việc chấp thuận nền tảng bất động sản trực tuyến và ý định mua nhà tại Hà Nội

Các yếu tố ảnh hưởng đến kết nối giữa nhà khoa học và thị trường khoa học và công nghệ tại Việt Nam

Mô hình nghiên cứu mối quan hệ giữa hệ sinh thái khởi nghiệp, năng lực tự thân và tư duy trong quyết định khởi nghiệp


