


Tác động của tiêu chuẩn ESG đến quyết định đầu tư vào các doanh nghiệp công nghiệp bán dẫn tại Việt Nam
Ngô Nhất Minh
Email: [email protected]
Lê Thùy Dương, Trần Nguyễn Trọng Việt
Đại học Kinh tế Quốc dân
Tóm tắt
Thông qua kết quả khảo sát đối với 298 mẫu là các nhà đầu tư cá nhân và chuyên gia trong ngành, nghiên cứu nhằm xác định tác động của tiêu chuẩn Môi trường, Xã hội và Quản trị (ESG) đến quyết định đầu tư vào các doanh nghiệp trong lĩnh vực công nghiệp bán dẫn tại Việt Nam. Kết quả nghiên cứu cho thấy, các tiêu chuẩn ESG có tác động tích cực đến Quyết định đầu tư, thông qua 2 trung gian là Uy tín của doanh nghiệp và Rủi ro cảm nhận của nhà đầu tư. Nghiên cứu không chỉ đóng góp về mặt lý luận cho những lý thuyết có liên quan, mà còn đề xuất các hàm ý thực tiễn trong việc nâng cao khả năng thu hút vốn và quyết định đầu tư.
Từ khóa: Công nghiệp bán dẫn, doanh nghiệp, ESG, quyết định đầu tư
Abstract
Based on the survey results of 298 respondents, including individual investors and experts, the study aims to determine the impact of Environmental, Social, and Governance (ESG) criteria on investment decisions in enterprises operating in the semiconductor industry in Viet Nam. The research findings show that ESG criteria have a positive impact on investment decisions through two mediating factors: corporate reputation and investors’ perceived risk. The study not only contributes theoretically to related theories but also proposes practical implications for improving the ability to attract capital and investment decisions.
Keywords: Semiconductor, enterprises, ESG, investment decision
GIỚI THIỆU
Phát triển công nghiệp bán dẫn là một trong những định hướng chiến lược trọng tâm, nhất là trong bối cảnh Việt Nam đang nỗ lực tham gia sâu hơn vào chuỗi cung ứng công nghệ toàn cầu. Với sự dịch chuyển của các dòng vốn đầu tư trực tiếp nước ngoài (FDI) và sự hiện diện của các tập đoàn công nghệ lớn, Việt Nam đang đứng trước cơ hội trở thành một trung tâm sản xuất mới của khu vực. Tuy nhiên, trong bối cảnh kinh tế toàn cầu nhiều biến động, quyết định đầu tư vào lĩnh vực thâm dụng vốn và công nghệ này không chỉ dựa trên những yếu tố tài chính truyền thống mà còn chịu sự chi phối mạnh mẽ của các yếu tố phi tài chính. Trong đó, xu hướng đầu tư bền vững đang ngày càng chiếm ưu thế, và việc tuân thủ các tiêu chuẩn Môi trường, Xã hội và Quản trị (ESG) được xem là thước đo quan trọng cho năng lực và cam kết dài hạn của doanh nghiệp. Chính vì vậy, để thu hút dòng vốn đầu tư hiệu quả và bền vững vào ngành công nghiệp bán dẫn, việc phân tích cơ chế tác động của các yếu tố ESG, uy tín và rủi ro dưới góc độ thể chế là vô cùng cấp thiết.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Một số nghiên cứu chỉ ra rằng, sự thay đổi trong Môi trường (E), Xã hội (S), Quản trị (G) của doanh nghiệp là động lực mạnh mẽ thúc đẩy các nhà đầu tư quyết định rót vốn. Theo nghiên cứu của Su và cộng sự (2016), trách nhiệm xã hội của doanh nghiệp (CSR) là tín hiệu về uy tín; đồng thời giúp phân biệt năng lực và tạo ra sự khác biệt. Rounok và cộng sự (2023) cũng chứng minh danh tiếng doanh nghiệp đóng vai trò trung gian trong tác động của ESG đến quyết định đầu tư của nhà đầu tư. Song song với việc gia tăng uy tín, ESG còn đóng vai trò quan trọng trong cơ chế quản trị rủi ro. Godfrey và cộng sự (2009) khẳng định rằng, CSR tạo ra vốn đạo đức. Khi một sự cố tiêu cực xảy ra, nguồn vốn này hoạt động như một cơ chế bảo hiểm, khiến các bên liên quan đánh giá sự cố là do rủi ro khách quan thay vì ác ý chủ quan, từ đó giảm nhẹ các phản ứng trừng phạt. Sultana và cộng sự (2018) tiếp tục củng cố quan điểm này khi chứng minh rằng, nhà đầu tư xem việc tuân thủ ESG là yếu tố đảm bảo lợi nhuận bền vững. Ngược lại, các công ty quản trị kém hoặc gây hại môi trường làm gia tăng rủi ro cảm nhận về mặt tài chính và pháp lý, khiến nhà đầu tư e ngại.
Trong các nghiên cứu của Campbell (2007), Godfrey và cộng sự (2009), khi áp lực thể chế (Institutional Pressure) cao, một doanh nghiệp có ESG tốt sẽ được đánh giá cao hơn về tính chính danh, làm tăng mạnh tác động của uy tín đến quyết định đầu tư. Cùng với đó, áp lực thể chế cao khiến cái giá phải trả cho các vi phạm trở nên đắt đỏ, làm cho nhà đầu tư nhạy cảm hơn với rủi ro. Lúc này, mối quan hệ ngược chiều giữa rủi ro cảm nhận và quyết định đầu tư sẽ trở nên mạnh hơn so với khi áp lực thể chế thấp.
Cuối cùng, nghiên cứu này kế thừa Su và cộng sự (2016) trong việc sử dụng quy mô doanh nghiệp làm biến kiểm soát, do các doanh nghiệp lớn thường có nguồn lực dồi dào hơn để thực thi ESG và khả năng thu hút vốn tốt hơn.
Giả thuyết và mô hình nghiên cứu
Dựa trên cơ sở lý thuyết, tác giả đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu
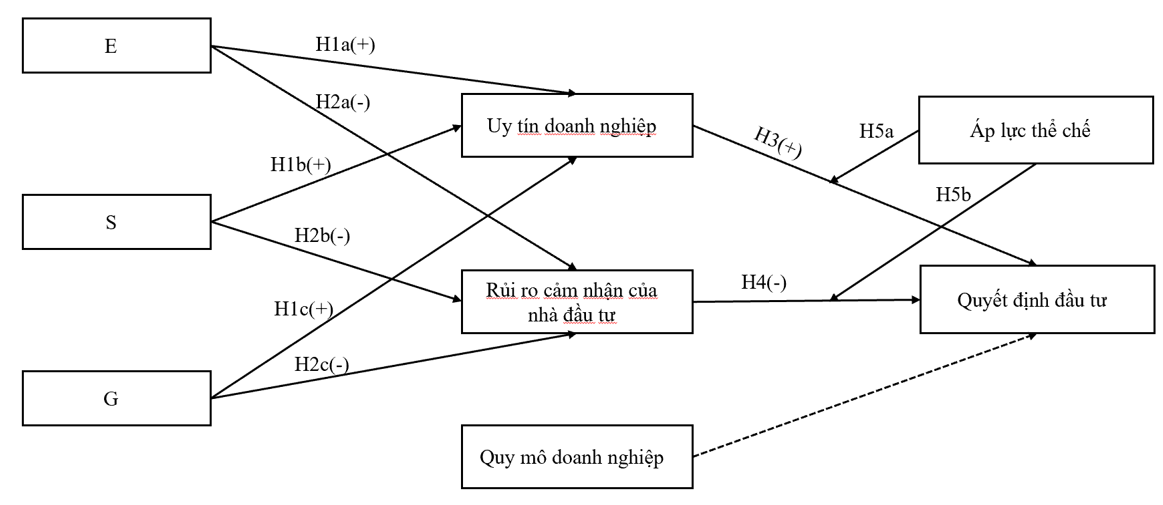 |
Ghi chú: Dấu (+): Tác động tích cực; Dấu (-) : Tác động tiêu cực
Nguồn: Đề xuất của nhóm tác giả
Từ mô hình nghiên cứu đề xuất, các giả thuyết được đưa ra như sau:
H1a: Tiêu chuẩn Môi trường có tác động tích cực đến Uy tín của doanh nghiệp.
H1b: Tiêu chuẩn Xã hội có tác động tích cực đến Uy tín của doanh nghiệp.
H1c: Tiêu chuẩn Quản trị có tác động tích cực đến Uy tín của doanh nghiệp.
H2a: Tiêu chuẩn Môi trường có tác động tiêu cực đến Rủi ro cảm nhận của nhà đầu tư.
H2b: Tiêu chuẩn Xã hội có tác động tiêu cực đến Rủi ro cảm nhận của nhà đầu tư.
H2c: Tiêu chuẩn Quản trị có tác động tiêu cực đến Rủi ro cảm nhận của nhà đầu tư.
H3: Uy tín của doanh nghiệp có tác động tích cực đến Quyết định đầu tư của nhà đầu tư.
H4: Rủi ro cảm nhận của nhà đầu tư có tác động tiêu cực đến Quyết định đầu tư của nhà đầu tư.
H5a: Áp lực thể chế điều tiết mối quan hệ giữa Uy tín của doanh nghiệp đến Quyết định đầu tư của nhà đầu tư.
H5b: Áp lực thể chế điều tiết mối quan hệ giữa Rủi ro cảm nhận của nhà đầu tư đến Quyết định đầu tư của nhà đầu tư.
Phương pháp nghiên cứu
Để thực hiện nghiên cứu, nhóm tác giả đã tiến hành điều tra, kết hợp khảo sát trực tuyến đối với 300 mẫu là các nhà đầu tư cá nhân và các chuyên gia trong ngành có quan tâm đến lĩnh vực công nghiệp bán dẫn; sau khi lọc có 298 mẫu đủ điều kiện để đưa vào phân tích. Thời gian thu thập số liệu vào tháng 1/2025. Nghiên cứu sử dụng các câu hỏi ở dạng thang đo Likert 5 điểm với: 1- Hoàn toàn không đồng ý, 2- Không đồng ý, 3- Bình thường, 4- Đồng ý, 5- Hoàn toàn đồng ý. Kết quả thu về 298 phiếu hợp lệ được đưa vào phân tích (Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế).
KẾT QUẢ NGHIÊN CỨU
Bảng 1: Kết quả Cronbach’s Alpha
| Thành phần | Mã hoá | Hệ số tương quan biến-tổng | Cronbach’s Alpha | Cronbach’s Alpha nếu biến bị loại |
| Môi trường | E1 | 0.682 | 0.884 | 0.867 |
| E2 | 0.720 | 0.861 | ||
| E3 | 0.688 | 0.867 | ||
| E4 | 0.697 | 0.864 | ||
| E5 | 0.685 | 0.866 | ||
| E6 | 0.721 | 0.860 | ||
| Xã hội | S1 | 0.746 | 0.896 | 0.873 |
| S2 | 0.685 | 0.883 | ||
| S3 | 0.686 | 0.882 | ||
| S4 | 0.726 | 0.877 | ||
| S5 | 0.720 | 0.877 | ||
| S6 | 0.761 | 0.872 | ||
| Quản trị | G1 | 0.684 | 0.877 | 0.856 |
| G2 | 0.674 | 0.858 | ||
| G3 | 0.701 | 0.853 | ||
| G4 | 0.686 | 0.856 | ||
| G5 | 0.714 | 0.851 | ||
| G6 | 0.639 | 0.864 | ||
| Uy tín của doanh nghiệp | UT1 | 0.446 | 0.690 | 0.668 |
| UT2 | 0.545 | 0.544 | ||
| UT3 | 0.529 | 0.568 | ||
| Rủi ro cảm nhận của nhà đầu tư | RR1 | 0.533 | 0.702 | 0.595 |
| RR2 | 0.528 | 0.598 | ||
| RR3 | 0.496 | 0.638 | ||
| Áp lực thể chế | TC1 | 0.733 | 0.889 | 0.866 |
| TC2 | 0.721 | 0.868 | ||
| TC3 | 0.700 | 0.871 | ||
| TC4 | 0.710 | 0.870 | ||
| TC5 | 0.688 | 0.873 | ||
| TC6 | 0.684 | 0.874 | ||
| Quy mô doanh nghiệp | QM1 | 0.661 | 0.828 | 0.788 |
| QM2 | 0.683 | 0.764 | ||
| QM3 | 0.714 | 0.734 | ||
| Quyết định đầu tư | QD1 | 0.552 | 0.670 | 0.476 |
| QD2 | 0.498 | 0.556 | ||
| QD3 | 0.404 | 0.672 |
Nguồn: Kết quả phân tích dữ liệu của tác giả
Kết quả từ Bảng 1 cho thấy, hệ số Cronbach’s Alpha của các biến > 0.6 và các biến quan sát trong thang đo cần đạt hệ số tương quan biến - tổng tối thiểu 0.3. Điều này cho thấy, tất cả quan sát đều thỏa mãn điều kiện, chứng tỏ chúng có mối liên hệ chặt chẽ với tổng thể thang đo.
Độ tin cậy và giá trị của các cấu trúc được đánh giá thông qua độ tin cậy tổng hợp (CR) và phương sai trích xuất trung bình (AVE). Bảng 2 cho thấy, mức chấp nhận của CR là từ 0.8-0.9, trong khi AVE đều > 0.6, chứng tỏ thang đo đạt tính hội tụ tốt. Như vậy, kết quả độ tin cậy tổng hợp và phương sai trích xuất trung bình đều hoàn toàn đáp ứng, đủ điều kiện để đưa vào phân tích nhân tố khám phá (EFA).
Bảng 2: Kết quả độ tin cậy tổng hợp và phương sai trích
| Thành phần | CR | AVE |
| Môi trường | 0.913 | 0.636 |
| Xã hội | 0.920 | 0.658 |
| Quản trị | 0.907 | 0.620 |
| Uy tín của doanh nghiệp | 0.829 | 0.618 |
| Rủi ro cảm nhận của nhà đầu tư | 0.833 | 0.714 |
| Áp lực thể chế | 0.915 | 0.643 |
| Quy mô doanh nghiệp | 0.896 | 0.742 |
| Quyết định đầu tư | 0.820 | 0.603 |
Nguồn: Kết quả phân tích dữ liệu
Phân tích EFA
Bảng 3: Kiểm định KMO và Bartlett
| Hệ số KMO | 0.805 | |
| Kiểm định Bartlett | Chi bình phương xấp xỉ | 5969.046 |
| df | 406 | |
| Sig. | 0.000 | |
Nguồn: Kết quả phân tích dữ liệu
Bảng 3 cho thấy, kiểm định Bartlett có giá trị Sig. = 0.000 (< 0.05), chứng tỏ các biến quan sát có mối tương quan đủ mạnh để tiến hành phân tích EFA. Hệ số KMO = 0.805 (> 0.5), xác nhận tính phù hợp của dữ liệu và mức độ liên hệ giữa các biến quan sát đáp ứng yêu cầu.
Phân tích ma trận xoay cho thấy, sau khi loại 1 biến quan sát (RR2) không đạt hệ số tải yêu cầu (< 0.5), tác giả sử dụng phương pháp xoay Varimax. Từ Bảng 5, kết quả EFA cuối cùng đã rút ra được 6 nhân tố chính từ 30 biến quan sát. Sáu nhân tố này giải thích được 66.851% tổng phương sai, chứng tỏ các thang đo có giá trị hội tụ và phân biệt tốt.
Đánh giá mô hình cấu trúc
Nhóm tác giả thực hiện phân tích mô hình phương trình cấu trúc (SEM) qua phần mềm SmartPLS 3 để xác định các mối quan hệ trực tiếp. Kết quả kiểm định lần 1 cho thấy, 2 giả thuyết H5a và H5b có P-values lần lượt là 0.646 và 0.707 (> 0.05) nên không có ý nghĩa thống kê. Điều này có thể hàm ý rằng, áp lực thể chế đã được nội hóa trở thành điều kiện bắt buộc, không còn là yếu tố bên ngoài nữa. Vì vậy, nhóm tác giả đã loại bỏ 2 giả thuyết này và tiếp tục tiến hành kiểm định lần 2.
Bảng 4: Kết quả kiểm định các giả thuyết
| Giả thuyết | Mối quan hệ | Hệ số hồi quy chuẩn hoá | Độ lệch chuẩn | T-Statistics | P-values | Khoảng tin cậy 95% | |
|---|---|---|---|---|---|---|---|
| H1a | E -> UT | 0.157 | 0.054 | 2.913 | 0.004 | 0.047 | 0.259 |
| H1b | S -> UT | 0.289 | 0.057 | 5.098 | 0.000 | 0.176 | 0.397 |
| H1c | G -> UT | 0.258 | 0.058 | 4.446 | 0.000 | 0.140 | 0.369 |
| H2a | E -> RR | -0.143 | 0.053 | 2.698 | 0.007 | -0.242 | -0.035 |
| H2b | S -> RR | -0.401 | 0.050 | 7.953 | 0.008 | -0.499 | -0.297 |
| H2c | G -> RR | -0.152 | 0.057 | 2.653 | 0.000 | -0.258 | -0.034 |
| H3 | UT -> QD | 0.197 | 0.053 | 3.689 | 0.000 | 0.086 | 0.298 |
| H4 | RR -> QD | -0.293 | 0.054 | 5.436 | 0.000 | -0.397 | -0.188 |
| Biến kiểm soát | QM -> QD | 0.308 | 0.050 | 6.215 | 0.000 | 0.210 | 0.403 |
Nguồn: Kết quả phân tích dữ liệu
Kết quả ở Bảng 4 cho thấy, tất cả 8 giả thuyết đều được chấp nhận mạnh mẽ với T-Statistics > 1.96 và P Values < 0.05. Với giá trị tuyệt đối của hệ số hồi quy chuẩn hoá cao nhất, cả Uy tín của doanh nghiệp và Rủi ro cảm nhận của nhà đầu tư đều chịu tác động mạnh mẽ nhất từ yếu tố Xã hội (S). Đáng chú ý, biến kiểm soát Quy mô doanh nghiệp cũng có tác động dương và không hề nhỏ tới Quyết định đầu tư.
Bảng 5: Kết quả khả năng giải thích
| Biến | Hệ số xác định (R2) | Hệ số xác định điều chỉnh (R2 adjusted) |
| Uy tín của doanh nghiệp | 0.305 | 0.298 |
| Rủi ro cảm nhận của nhà đầu tư | 0.326 | 0.319 |
| Quyết định đầu tư | 0.398 | 0.392 |
Nguồn: Kết quả phân tích dữ liệu
Từ Bảng 5, hệ số xác định R2 của biến phụ thuộc Quyết định đầu tư là 0.398 (0.398), được coi là mức khá. Có thể kết luận, các biến độc lập trong mô hình giải thích được 39.8% sự biến thiên của Quyết định đầu tư, chứng tỏ mô hình có giá trị dự báo tốt.
Đánh giá tác động gián tiếp
Bảng 6: Kết quả kiểm định tác động gián tiếp
| Mối quan hệ | Hệ số hồi quy chuẩn hoá | Độ lệch chuẩn | T-Statistics | P- values | Khoảng tin cậy 95% | |
| E -> UT -> QD | 0.031 | 0.014 | 2.229 | 0.026 | 0.009 | 0.063 |
| S -> UT -> QD | 0.057 | 0.020 | 2.852 | 0.004 | 0.024 | 0.104 |
| G -> UT -> QD | 0.051 | 0.019 | 2.656 | 0.008 | 0.019 | 0.095 |
| E -> RR -> QD | 0.042 | 0.019 | 2.218 | 0.027 | 0.010 | 0.084 |
| S -> RR -> QD | 0.118 | 0.027 | 4.292 | 0.000 | 0.071 | 0.178 |
| G -> RR -> QD | 0.044 | 0.019 | 2.317 | 0.021 | 0.011 | 0.087 |
Nguồn: Kết quả phân tích dữ liệu
Với mức ý nghĩa 5%, tất cả tác động gián tiếp riêng biệt đều đạt giá trị kiểm định. Theo Bảng 6, Uy tín của doanh nghiệp có vai trò trung gian tương đối, trong khi Rủi ro cảm nhận của nhà đầu tư đóng vai trò trung gian đáng kể trong mối quan hệ giữa ESG tới Quyết định đầu tư.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Kết quả nghiên cứu cho thấy, tiêu chuẩn ESG ảnh hưởng đáng kể và tích cực đến Quyết định đầu tư vào các doanh nghiệp trong lĩnh vực công nghiệp bán dẫn tại Việt Nam. Đáng chú ý, ESG tác động thông qua vai trò trung gian của Uy tín của doanh nghiệp và Rủi ro cảm nhận của nhà đầu tư. Trong đó, ESG tốt giúp tăng Uy tín của doanh nghiệp; đồng thời làm giảm Rủi ro cảm nhận của nhà đầu tư, từ đó thúc đẩy Quyết định đầu tư. Một phát hiện khác là các doanh nghiệp quy mô lớn có lợi thế hơn trong việc thu hút đầu tư.
Bên cạnh đó, nhà đầu tư không còn coi Áp lực thể chế là yếu tố điều tiết bên ngoài nữa mà đã mặc định rằng doanh nghiệp muốn tồn tại thì phải tuân thủ ESG. Hơn nữa, nghiên cứu tiếp tục đi sâu vào khía cạnh vi mô, phát hiện rằng, trong bộ tiêu chuẩn ESG, trụ cột Xã hội (S) có mức độ ảnh hưởng lớn nhất, hàm ý rằng các tiêu chuẩn về Xã hội như môi trường làm việc, phúc lợi cho lao động hay mối quan hệ với cộng đồng địa phương là mối quan tâm mạnh mẽ nhất trong mắt nhà đầu tư.
Một số hàm ý quản trị
Từ những phát hiện trên, nghiên cứu đề xuất một số hàm ý quản trị như sau:
Đối với các nhà đầu tư: Cần tích hợp ESG vào quá trình ra quyết định như một bộ lọc rủi ro bên cạnh các chỉ số tài chính truyền thống. Đặc biệt trong môi trường thể chế mạnh mẽ như tại Việt Nam, việc ưu tiên rót vốn vào các doanh nghiệp tuân thủ ESG tốt giúp khoản đầu tư được bảo vệ và tránh các rủi ro pháp lý.
Đối với các doanh nghiệp trong lĩnh vực công nghiệp bán dẫn tại Việt Nam: Cần có chiến lược tái cấu trúc ESG đúng, ưu tiên cải thiện điểm số Xã hội (S). Cụ thể, cần xây dựng các chính sách an toàn lao động, phúc lợi vượt trội và đào tạo liên tục để gửi tín hiệu mạnh mẽ nhất tới các nhà đầu tư. Đặc biệt, các doanh nghiệp nhỏ và vừa trong chuỗi giá trị thường yếu thế hơn, do đó bắt buộc phải thực hành ESG tốt hơn các doanh nghiệp lớn để bù đắp cho sự thiếu hụt về quy mô.
Đối với các nhà hoạch định chính sách: Cần ban hành bộ quy tắc hướng dẫn ESG riêng cho ngành bán dẫn, bởi vì áp lực thể chế là động lực trực tiếp, do đó, khung pháp lý càng rõ ràng, dòng vốn chảy vào càng mạnh. Hơn nữa, Chính phủ nên có các gói ưu đãi thuế hoặc tín dụng xanh để tạo điều kiện cho các doanh nghiệp đầu tư cải thiện chỉ số Xã hội (S), từ đó thúc đẩy thu hút nguồn vốn đầu tư chung cho toàn quốc gia.
Tài liệu tham khảo:
1. Campbell, J. L. (2007). Why would corporations behave in socially responsible ways? An institutional theory of corporate social responsibility. Academy of Management Review, 32(3), 946-967.
2. Godfrey, P. C., Merrill, C. B., & Hansen, J. M. (2009). The relationship between corporate social responsibility and shareholder value: An empirical test of the risk management hypothesis. Strategic Management Journal, 30(4), 425-445.
3. Rounok, N., Qian, A., & Alam, M. A. (2023). The Effects of ESG issues on investment decision through corporate reputation: Individual investors' perspective. International Journal of Research in Business & Social Science, 12(2).
4. Su, W., Peng, M. W., Tan, W., & Cheung, Y. L. (2016). The signaling effect of corporate social responsibility in emerging economies. Journal of Business Ethics, 134(3), 479-491.
5. Sultana, S., Zulkifli, N., & Zainal, D. (2018). Environmental, social and governance (ESG) and investment decision in Bangladesh. Sustainability, 10(6).
| Ngày nhận bài: 9/2/2026; Ngày hoàn thiện biên tập: 28/3/2026; Ngày duyệt đăng: 12/4/2026 |
Tin liên quan


Các tin khác

Các yếu tố ảnh hưởng đến kết nối giữa nhà khoa học và thị trường khoa học và công nghệ tại Việt Nam

Năng lực cạnh tranh quốc gia của Việt Nam: Đánh giá qua các chỉ số quốc tế và một số vấn đề đặt ra

Vai trò của đổi mới sáng tạo đối với phát triển kinh tế số cấp tỉnh tại Việt Nam: Bằng chứng thực nghiệm từ phương pháp định tính tập mờ

Nghiên cứu mối liên hệ giữa tiếp nhận công nghệ nước ngoài và năng suất lao động của các doanh nghiệp Việt Nam

Giải pháp xây dựng kế hoạch đầu tư công trung hạn giai đoạn 2026-2030 tỉnh Hà Tĩnh gắn với thực hiện quy hoạch tỉnh

Mức độ phụ thuộc đầu vào nhập khẩu và yêu cầu nâng cao năng lực tự chủ của nền kinh tế Việt Nam

Biến động địa chính trị và tái cấu trúc kinh tế thế giới giai đoạn 2023-2026: Tác động đến thương mại, năng lượng, lương thực và chuỗi cung ứng toàn cầu

Chuyển đổi số, cải cách thể chế và tăng trưởng kinh tế ở Việt Nam

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn


