


Chiến lược xanh hóa, hình ảnh thương hiệu và hành vi của khách hàng doanh nghiệp tại các ngân hàng thương mại trên địa bàn TP. Hồ Chí Minh
Nguyễn Thị Thanh Thuận; Email: [email protected]
Nguyễn Thị Như Quỳnh; Email: [email protected]
Bùi Thị Hồng Diễm; [email protected]
Phùng Thị Hoàng Diệu; [email protected]
Lê Thị Trà My; [email protected]
Trường Đại học Văn Hiến
Tóm tắt
Nghiên cứu phân tích mối quan hệ giữa chiến lược xanh hóa, hình ảnh thương hiệu, sự hài lòng và lòng trung thành của khách hàng doanh nghiệp nhỏ và vừa (SMEs) trong lĩnh vực ngân hàng thương mại tại TP. Hồ Chí Minh. Dữ liệu khảo sát từ 250 doanh nghiệp SMEs được xử lý bằng PLS-SEM trên phần mềm SmartPLS 4.0. Kết quả cho thấy chiến lược xanh hóa tác động tích cực đến hình ảnh thương hiệu, hình ảnh thương hiệu tác động tích cực đến sự hài lòng và sự hài lòng tác động tích cực đến lòng trung thành, đều có ý nghĩa ở mức 1%. Đặc biệt, chiến lược xanh hóa không tác động trực tiếp đến lòng trung thành mà chỉ vận hành gián tiếp qua chuỗi trung gian hình ảnh thương hiệu và sự hài lòng. Trên cơ sở đó, nghiên cứu đề xuất hàm ý quản trị cho ngân hàng thương mại và khuyến nghị chính sách cho Ngân hàng Nhà nước nhằm chuyển hóa cam kết xanh thành giá trị kinh tế thiết thực cho khối SMEs.
Từ khóa: Chiến lược xanh hóa, hình ảnh thương hiệu, sự hài lòng, lòng trung thành, doanh nghiệp nhỏ và vừa, PLS-SEM.
Abstract
This study examines the relationships among green strategy, brand image, customer satisfaction, and customer loyalty among SMEs as corporate customers of commercial banks in Ho Chi Minh City. Survey data from 250 SMEs were analyzed using PLS-SEM with SmartPLS 4.0. Results show that green strategy positively affects brand image, brand image positively affects satisfaction, and satisfaction positively affects loyalty, all significant at the 1% level. Notably, green strategy has no direct effect on loyalty; its influence operates entirely through the mediating chain of brand image and satisfaction. The study proposes managerial implications for commercial banks and policy recommendations for the State Bank of Vietnam to translate green commitments into tangible value for the SME segment.
Keywords: Green strategy, Brand image, Customer satisfaction, Customer loyalty, SMEs, PLS-SEM.
GIỚI THIỆU
Trong bối cảnh chuyển đổi mô hình tăng trưởng, xu hướng dịch chuyển từ kinh tế truyền thống sang kinh tế xanh đã trở thành yêu cầu mang tính chiến lược đối với nhiều quốc gia. Cam kết của Chính phủ Việt Nam tại Hội nghị COP26 về mục tiêu phát thải ròng bằng 0 vào năm 2050 đã tạo làn sóng chuyển đổi xanh sâu rộng trong mọi lĩnh vực, trong đó ngân hàng thương mại được xem là mắt xích quan trọng do có liên đới gián tiếp đến hoạt động tài trợ vốn cho các dự án có tác động môi trường (Nguyễn Hữu Huân, 2014).
Khối doanh nghiệp nhỏ và vừa (SMEs) hiện chiếm tỷ trọng áp đảo trong tổng số doanh nghiệp đang hoạt động tại Việt Nam và là động lực tăng trưởng quan trọng. Tuy nhiên, phần lớn nghiên cứu về chiến lược xanh trong lĩnh vực ngân hàng vẫn tập trung vào khách hàng cá nhân hoặc tập đoàn đa quốc gia, trong khi cách thức SMEs, với đặc thù nguồn lực hạn chế và tư duy ra quyết định mang tính lý trí, đánh giá và phản ứng với chiến lược xanh hóa của ngân hàng vẫn còn là khoảng trống nghiên cứu. TP. Hồ Chí Minh, trung tâm kinh tế có mật độ SMEs cao nhất cả nước, hiện thiếu bằng chứng thực nghiệm về mối quan hệ giữa chiến lược xanh hóa, hình ảnh thương hiệu, sự hài lòng và lòng trung thành của khách hàng doanh nghiệp, gây khó khăn cho ngân hàng trong việc hoạch định chiến lược đầu tư xanh phù hợp.
Xuất phát từ khoảng trống nêu trên, nghiên cứu nhằm: (i) đo lường ảnh hưởng của chiến lược xanh hóa đến hình ảnh thương hiệu ngân hàng trong nhận thức của khách hàng SMEs; (ii) kiểm định vai trò trung gian của hình ảnh thương hiệu và sự hài lòng trong mối quan hệ giữa chiến lược xanh hóa và lòng trung thành; (iii) đề xuất hàm ý quản trị giúp ngân hàng chuyển hóa cam kết xanh thành giá trị thiết thực cho SMEs tại TP. Hồ Chí Minh. Nghiên cứu khảo sát 250 doanh nghiệp SMEs đang giao dịch với ngân hàng thương mại tại TP. Hồ Chí Minh từ tháng 01 đến tháng 03/2026, sử dụng PLS-SEM, kỳ vọng đóng góp bằng chứng thực nghiệm cho quản trị ngân hàng xanh và gợi mở hàm ý chính sách cho cơ quan quản lý nhà nước.
CƠ SỞ LÝ THUYẾT VÀ PHƯƠNG PHÁP NGHIÊN CỨU
Cơ sở lý thuyết
Chiến lược xanh hóa (Green Strategy) là định hướng chiến lược mà doanh nghiệp chủ động tích hợp mục tiêu môi trường vào hoạt động kinh doanh cốt lõi, bao gồm đổi mới sản phẩm, quy trình, công nghệ và quản trị nhằm tạo giá trị bền vững dài hạn (Hart, 1995). Porter và van der Linde (1995) cho rằng đây là quá trình tái thiết kế sản phẩm và quy trình sản xuất theo hướng nâng cao hiệu quả sử dụng tài nguyên, qua đó kích thích đổi mới và giảm chi phí dài hạn; Peattie và Crane (2005) nhấn mạnh marketing xanh chỉ hiệu quả khi được triển khai như một phần của chiến lược tổng thể, thay vì chỉ là công cụ truyền thông hình thức.
Hình ảnh thương hiệu (Brand Image) là tập hợp các nhận thức, liên tưởng và đánh giá tổng thể mà khách hàng hình thành về một thương hiệu (Keller, 1993). Trong bối cảnh B2B, Beverland và cộng sự (2007) cho rằng hình ảnh thương hiệu là sản phẩm của hành vi tổ chức và hiệu quả thực thi chiến lược. Trong mô hình nghiên cứu, hình ảnh thương hiệu (BI) giữ vai trò biến trung gian, chuyển hóa nỗ lực xanh hóa của ngân hàng thành phản ứng thái độ tích cực của khách hàng doanh nghiệp.
Sự hài lòng của khách hàng (Customer Satisfaction) phản ánh mức độ đánh giá tổng thể sau trải nghiệm, hình thành qua so sánh giữa kỳ vọng và kết quả cảm nhận thực tế theo lý thuyết xác nhận, bất xác nhận kỳ vọng (Oliver, 1980; Kotler & Keller, 2016). Lòng trung thành (Customer Loyalty) được Oliver (1999) định nghĩa là sự cam kết sâu sắc của khách hàng trong việc tiếp tục sử dụng sản phẩm, dịch vụ của một nhà cung cấp trong tương lai bất chấp các lựa chọn thay thế; trong bối cảnh B2B, Palmatier và cộng sự (2006) chỉ ra lòng trung thành doanh nghiệp chủ yếu hình thành qua chất lượng mối quan hệ (niềm tin, cam kết, giá trị cảm nhận) hơn là hành vi tái mua đơn thuần.
Tổng quan nghiên cứu trước cho thấy nhiều khoảng trống. Ibe-enwo và cộng sự (2019), khảo sát 551 khách hàng cá nhân tại Nigeria, cho thấy thực hành ngân hàng xanh tác động tích cực đến hình ảnh và qua đó đến lòng trung thành, nhưng chưa xem xét sự hài lòng và khách hàng doanh nghiệp. Yameen và cộng sự (2024) tổng quan hệ thống về ngân hàng xanh cho thấy chủ đề này ngày càng được tiếp cận như chiến lược cốt lõi nhưng thiếu bằng chứng từ góc độ khách hàng; Chow và Ho (2024) và Mir và cộng sự (2025) xác nhận thực hành ESG/ngân hàng xanh tác động tích cực đến giá trị khách hàng và sự hài lòng, với hình ảnh thương hiệu là trung gian quan trọng. Tại Việt Nam, Nguyễn Văn Anh và Nguyễn Thị Thảo Phương (2021) cho thấy CSR tác động đến lòng trung thành qua niềm tin và sự hài lòng nhưng chưa tiếp cận như chiến lược xanh hóa tổng thể; Đặng Thành Cương (2024) khẳng định vai trò trung gian của hình ảnh thương hiệu giữa chất lượng dịch vụ và sự hài lòng/lòng trung thành; Phạm Thu Thủy và Nguyễn Linh Chi (2025) cho thấy trách nhiệm xã hội xanh và quy trình nội bộ xanh tác động tích cực đến sự yêu thích thương hiệu và ý định sử dụng dịch vụ. Nhìn chung, các nghiên cứu còn 3 khoảng trống: (i) thiếu nghiên cứu chuyên biệt về SMEs; (ii) chưa tích hợp đầy đủ các thành phần xanh hóa ngân hàng vào một mô hình thống nhất; (iii) vai trò trung gian nối tiếp của hình ảnh thương hiệu và sự hài lòng trong chuỗi từ chiến lược xanh hóa đến lòng trung thành khách hàng doanh nghiệp chưa được kiểm định có hệ thống tại Việt Nam.
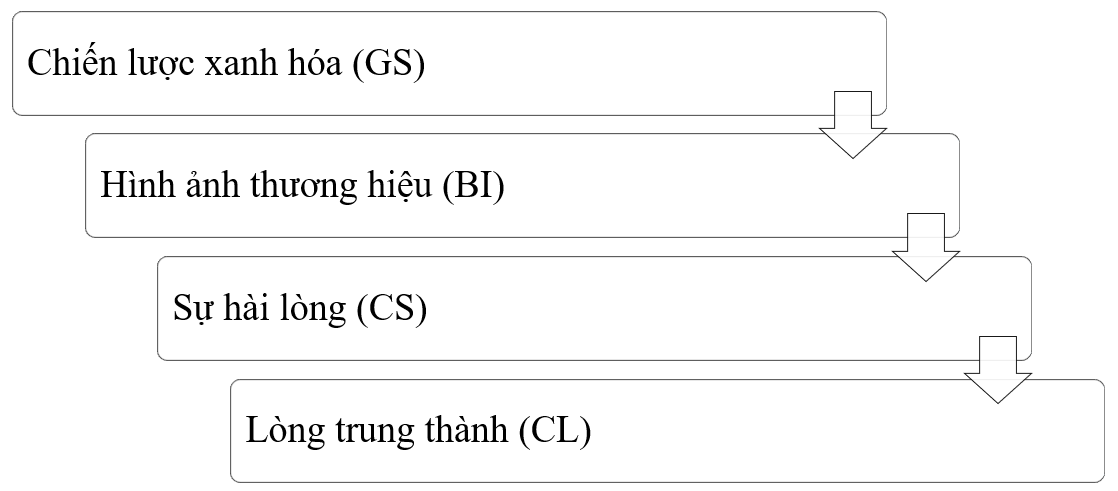
Trên cơ sở lý thuyết và khoảng trống nghiên cứu nêu trên, mô hình nghiên cứu đề xuất chuỗi tác động: Chiến lược xanh hóa → Hình ảnh thương hiệu → Sự hài lòng → Lòng trung thành, với 4 giả thuyết nghiên cứu sau:
H1: Chiến lược xanh hóa có ảnh hưởng tích cực đến hình ảnh thương hiệu.
H2: Hình ảnh thương hiệu có ảnh hưởng tích cực đến sự hài lòng của khách hàng.
H3: Sự hài lòng của khách hàng có ảnh hưởng tích cực đến lòng trung thành.
H4: Chiến lược xanh hóa có ảnh hưởng gián tiếp đến lòng trung thành của khách hàng thông qua hình ảnh thương hiệu và sự hài lòng.
Hình 1: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Phương pháp nghiên cứu
Nghiên cứu được thiết kế theo phương pháp hỗn hợp qua 2 giai đoạn. Giai đoạn sơ bộ kế thừa và điều chỉnh thang đo từ các nghiên cứu uy tín: chiến lược xanh hóa đo qua ba thành phần trách nhiệm xã hội xanh, phát triển sản phẩm/dịch vụ xanh và quy trình vận hành xanh (dựa trên Lymperopoulos và cộng sự, 2012); hình ảnh thương hiệu tham chiếu Carroll và Ahuvia (2006); sự hài lòng và lòng trung thành dựa trên Prasetya và cộng sự (2024), Oktavia và cộng sự (2023). Phỏng vấn chuyên gia và thảo luận nhóm sau đó được thực hiện nhằm điều chỉnh ngôn ngữ thang đo phù hợp đặc thù giao tiếp B2B của SMEs.
Giai đoạn chính thức sử dụng phương pháp chọn mẫu phi xác suất (thuận tiện kết hợp hạn ngạch), cỡ mẫu 250 doanh nghiệp SMEs đang giao dịch với ngân hàng thương mại tại Thành phố Hồ Chí Minh, đáp ứng yêu cầu tối thiểu cho PLS-SEM theo Hair và cộng sự (2017). Người trả lời là chủ doanh nghiệp, quản lý cấp trung hoặc nhân viên tài chính, kế toán, những cá nhân có quyền quyết định hoặc ảnh hưởng lớn đến việc lựa chọn và duy trì quan hệ với ngân hàng. Bảng câu hỏi gồm thông tin chung và các biến nghiên cứu đo bằng thang Likert 5 mức độ; dữ liệu thu thập từ 15/01/2026 đến 30/03/2026 qua khảo sát trực tiếp và trực tuyến (Google Form).
Dữ liệu sau khi làm sạch được xử lý bằng SmartPLS 4.0, sử dụng PLS-SEM để đánh giá mô hình đo lường (Cronbach's Alpha, độ tin cậy tổng hợp CR, phương sai trích trung bình AVE, giá trị phân biệt HTMT theo Fornell và Larcker, 1981) và mô hình cấu trúc (R², f², hệ số đường dẫn, kiểm định Bootstrapping) nhằm xác định tác động trực tiếp và gián tiếp giữa các biến.
KẾT QUẢ VÀ THẢO LUẬN
Kết quả nghiên cứu
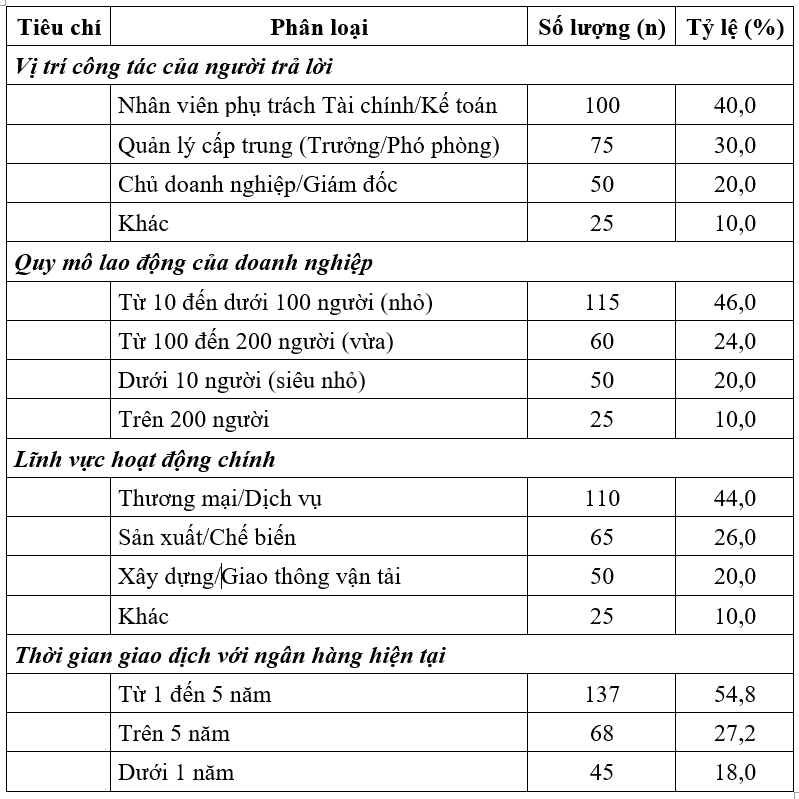
Trong tổng số 250 phiếu khảo sát hợp lệ, nhóm nhân viên tài chính, kế toán chiếm tỉ trọng lớn nhất (40,0%), tiếp theo là quản lý cấp trung (30,0%), chủ doanh nghiệp/giám đốc (20,0%) và vị trí khác (10,0%). Doanh nghiệp quy mô nhỏ chiếm đa số (46,0%), tập trung ở lĩnh vực thương mại/dịch vụ (44,0%); phần lớn đã giao dịch với ngân hàng từ 1 năm trở lên (82,0%), đảm bảo người trả lời có đủ trải nghiệm để đánh giá các biến nghiên cứu (Bảng 1).
Bảng 1: Đặc điểm mẫu khảo sát (n = 250)
 |
Nguồn: Khảo sát của nhóm tác giả
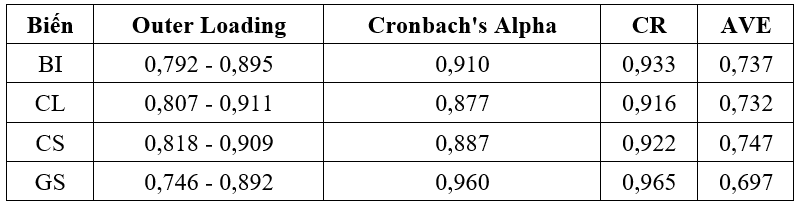
Kết quả đánh giá mô hình đo lường (Bảng 2) cho thấy hệ số tải ngoài dao động từ 0,746 đến 0,911, Cronbach's Alpha từ 0,877 đến 0,960, CR từ 0,916 đến 0,965 và AVE từ 0,697 đến 0,747, đều vượt ngưỡng khuyến nghị, khẳng định độ tin cậy và giá trị hội tụ của thang đo.
Bảng 2: Kết quả đánh giá mô hình đo lường
 |
Nguồn: Khảo sát của nhóm tác giả
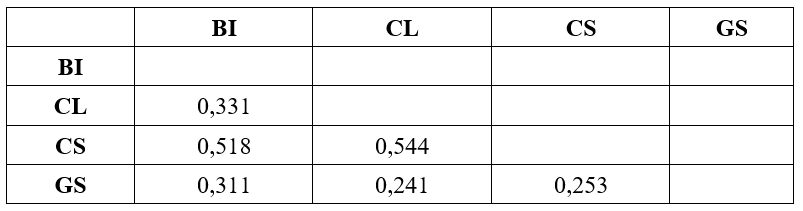
Kết quả HTMT (Bảng 3) cho thấy toàn bộ hệ số đều nhỏ hơn ngưỡng 0,85, cao nhất là 0,544 giữa CS và CL, khẳng định giá trị phân biệt đạt yêu cầu.
Bảng 3: Đánh giá tính phân biệt (HTMT)
 |
Nguồn: Khảo sát của nhóm tác giả
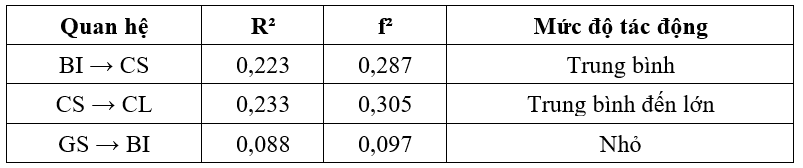
Kết quả mô hình cấu trúc (Bảng 4) cho thấy R² của BI chỉ đạt 0,088 (f² = 0,097, nhỏ), R² của CS đạt 0,223 (f² = 0,287, trung bình) và R² của CL đạt 0,233 (f² = 0,305, trung bình đến lớn).
Bảng 4: Hệ số xác định (R²) và kích thước tác động (f²)
 |
Nguồn: Khảo sát của nhóm tác giả
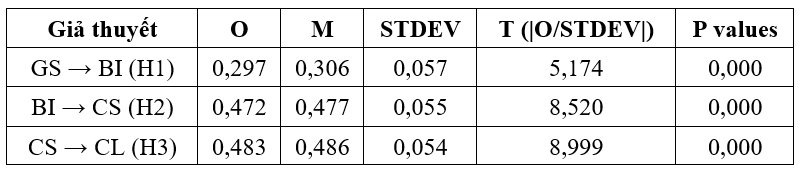
Kết quả kiểm định giả thuyết (Bảng 5) cho thấy cả ba giả thuyết trực tiếp đều được ủng hộ ở mức 1%: GS tác động tích cực đến BI (β = 0,297; t = 5,174; p < 0,001, ủng hộ H1); BI tác động tích cực đến CS (β = 0,472; t = 8,520; p < 0,001, ủng hộ H2); CS tác động tích cực đến CL (β = 0,483; t = 8,999; p < 0,001, ủng hộ H3).
Bảng 5: Kết quả kiểm định các giả thuyết nghiên cứu
 |
Nguồn: Khảo sát của nhóm tác giả
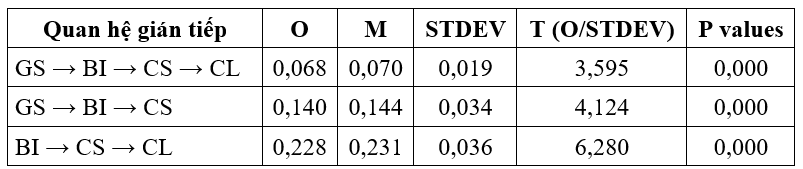
ết quả phân tích trung gian (Bảng 6) cho thấy chuỗi tác động gián tiếp GS → BI → CS → CL đạt 0,068 (t = 3,595; p < 0,001); đoạn GS → BI → CS đạt 0,140 (p < 0,001) và đoạn BI → CS → CL đạt 0,228 (p < 0,001). Chiến lược xanh hóa không có tác động trực tiếp đến lòng trung thành, ủng hộ H4 về cơ chế tác động hoàn toàn gián tiếp qua chuỗi trung gian nối tiếp.
Bảng 6: Kết quả phân tích vai trò trung gian của hình ảnh thương hiệu và sự hài lòng
 |
Nguồn: Khảo sát của nhóm tác giả
Thảo luận kết quả nghiên cứu
Kết quả khẳng định hành vi của khách hàng doanh nghiệp SMEs không do một yếu tố đơn lẻ quyết định mà hình thành từ chuỗi tác động liên kết giữa chiến lược xanh hóa, hình ảnh thương hiệu, sự hài lòng và lòng trung thành, phù hợp với logic nhận thức, đánh giá, hành vi trong marketing xanh (Chow & Ho, 2024; Mir và cộng sự, 2025).
Mức tác động thấp nhất là chiến lược xanh hóa lên hình ảnh thương hiệu (β = 0,297; R² = 0,088), phản ánh đặc điểm ra quyết định của SMEs: khác với khách hàng cá nhân, SMEs quan tâm nhiều hơn đến lợi ích trực tiếp như số hóa quy trình, rút ngắn thời gian xử lý hồ sơ hay tiết kiệm chi phí giao dịch, trong khi thông điệp bền vững thuần túy truyền thông khó tạo sự quan tâm nếu chưa gắn với lợi ích cụ thể, tương đồng với Nurmahdi và cộng sự (2023) và phản ánh khoảng trống Ibe-enwo và cộng sự (2019) từng ghi nhận ở phân khúc cá nhân.
Ngược lại, tác động của hình ảnh thương hiệu lên sự hài lòng (β = 0,472) và của sự hài lòng lên lòng trung thành (β = 0,483) đều mạnh hơn đáng kể, cho thấy một khi hình ảnh thương hiệu được củng cố, quá trình chuyển hóa thành sự hài lòng và lòng trung thành diễn ra hiệu quả, nhất quán với Đặng Thành Cương (2024) và Chow và Ho (2024).
Đặc biệt, việc chiến lược xanh hóa không tác động trực tiếp đến lòng trung thành mà hoàn toàn vận hành gián tiếp qua chuỗi trung gian nối tiếp hình ảnh thương hiệu, sự hài lòng là phát hiện quan trọng nhất, bổ sung bằng chứng cho khoảng trống về vai trò trung gian nối tiếp mà Nguyễn Văn Anh và Nguyễn Thị Thảo Phương (2021), Phạm Thu Thủy và Nguyễn Linh Chi (2025) chưa kiểm định đầy đủ. Điều này hàm ý cam kết xanh của ngân hàng chỉ thực sự tác động đến hành vi gắn bó của khách hàng doanh nghiệp khi được chuyển hóa thành trải nghiệm dịch vụ cụ thể, chứ không phát huy hiệu quả trực tiếp dưới dạng tuyên bố hay truyền thông.
KẾT LUẬN VÀ KHUYẾN NGHỊ GIẢI PHÁP
Nghiên cứu đã kiểm định thành công mô hình chuỗi tác động giữa chiến lược xanh hóa, hình ảnh thương hiệu, sự hài lòng và lòng trung thành của khách hàng doanh nghiệp SMEs trong lĩnh vực ngân hàng tại Thành phố Hồ Chí Minh. Chiến lược xanh hóa không tác động trực tiếp đến lòng trung thành mà vận hành hoàn toàn gián tiếp qua việc củng cố hình ảnh thương hiệu và gia tăng sự hài lòng. Đóng góp mới của nghiên cứu là làm rõ cơ chế tác động gián tiếp theo chuỗi trung gian nối tiếp trong bối cảnh khách hàng doanh nghiệp SMEs, nhóm khách hàng còn ít được nghiên cứu chuyên biệt so với khách hàng cá nhân.
Trên cơ sở đó, một số hàm ý quản trị được đề xuất đối với ngân hàng thương mại. Thứ nhất, ngân hàng cần chuyển hóa cam kết ESG và ngân hàng xanh từ truyền thông thành giá trị doanh nghiệp có thể trực tiếp cảm nhận, qua số hóa toàn diện quy trình xử lý hồ sơ tín dụng nhằm rút ngắn thời gian và giảm chi phí giao dịch cho SMEs. Thứ hai, các gói tín dụng xanh cần lãi suất ưu đãi, quy trình thẩm định nhanh và tiêu chí xét duyệt linh hoạt, phù hợp nguồn lực hạn chế của SMEs. Thứ ba, do hình ảnh thương hiệu và sự hài lòng là trung gian quyết định, ngân hàng cần đầu tư chất lượng trải nghiệm giao dịch thực tế, bao gồm thái độ phục vụ, tốc độ xử lý và khả năng hỗ trợ doanh nghiệp khi gặp khó khăn về dòng tiền, thay vì chỉ xây dựng hình ảnh qua kênh truyền thông.
Ở góc độ quản lý nhà nước, Ngân hàng Nhà nước Việt Nam cần hoàn thiện cơ chế khuyến khích tổ chức tín dụng mở rộng cấp tín dụng xanh bằng chính sách thực chất, như ưu tiên hạn mức tăng trưởng tín dụng cho ngân hàng có tỉ trọng tín dụng xanh cao và mở rộng chương trình tái cấp vốn chi phí thấp cho các khoản vay chuyển đổi xanh, tạo dư địa để ngân hàng giảm lãi suất hoặc thiết kế sản phẩm phù hợp khả năng của SMEs.
Nghiên cứu còn một số hạn chế: mẫu khảo sát chỉ thực hiện trên 250 SMEs tại Thành phố Hồ Chí Minh nên khả năng khái quát hóa cho địa phương khác còn hạn chế; mô hình mới tập trung bốn biến chính trong khi quyết định lựa chọn ngân hàng của doanh nghiệp còn chịu ảnh hưởng bởi các yếu tố khó lượng hóa như quan hệ cá nhân với cán bộ tín dụng hay lịch sử hợp tác. Nghiên cứu tiếp theo có thể mở rộng phạm vi khảo sát và bổ sung các biến phản ánh đặc thù thị trường tín dụng Việt Nam nhằm nâng cao giá trị ứng dụng của mô hình.
Tài liệu tham khảo:
1. Beverland, M., Napoli, J., & Yakimova, R. (2007). Branding the business marketing offer: exploring brand attributes in business markets. Journal of Business & Industrial Marketing, 22(6), 394-399.
2. Carroll, B. A., & Ahuvia, A. C. (2006). Some antecedents and outcomes of brand love. Marketing letters, 17(2), 79-89.
3. Chow, M. Y. C., & Ho, S. P. S. (2024). Investigating the effect of ESG on retail banks’ customer equity. Journal of Financial Services Marketing, 29(4), 1330-1344.
4. Đặng Thành Cương. (2024). Ảnh hưởng của hình ảnh thương hiệu và chất lượng dịch vụ tới sự hài lòng và lòng trung thành của khách hàng tại các ngân hàng thương mại Việt Nam. Tạp chí Kinh tế và Phát triển, 324, 28-36.
5. Fornell, C., & Larcker, D. F. (1981). Evaluating structural equation models with unobservable variables and measurement error. Journal of marketing research, 18(1), 39-50.
6. Hair, J. F., Hult, G. T. M., Ringle, C. M., & Sarstedt, M. (2017). A primer on partial least squares structural equation modeling (PLS-SEM) (2nd ed.). Sage Publications.
7. Hart, S. L. (1995). A natural-resource-based view of the firm. Academy of management review, 20(4), 986-1014.
8. Ibe-enwo, G., Igbudu, N., Garanti, Z., & Popoola, T. (2019). Assessing the relevance of green banking practice on bank loyalty: The mediating effect of green image and bank trust. Sustainability, 11(17), 4651.
9. Keller, K. L. (1993). Conceptualizing, measuring, and managing customer-based brand equity. Journal of marketing, 57(1), 1-22.
10. Kotler, P., & Keller, K. L. (2016). Marketing management (15th ed.). Pearson Education.
11. Lymperopoulos, C., Chaniotakis, I. E., & Soureli, M. (2012). A model of green bank marketing. Journal of Financial Services Marketing, 17(2), 177-186.
12. Mir, A. A., Bhat, A. A., Al-Adwan, A. S., Farooq, S., Jamali, D., & Malik, I. A. (2025). Green banking practices and customer satisfaction-way to green sustainability. Innovation and Green Development, 4(2), 100221.
13. Nurmahdi, A., Bringas Nardo, M. T., & Budiono, N. A. (2025). The Influence of Green Marketing Strategy on Customer Loyalty with Mediation Role of Brand Image. MIX: Jurnal Ilmiah Manajemen, 15(1), 207-221.
14. Nguyễn Hữu Huân. (2014). Xây dựng ngân hàng xanh tại Việt Nam. Tạp chí Phát triển và Hội nhập, 14(24), 4-9.
15. Nguyễn Văn Anh., & Nguyễn Thị Thảo Phương. (2021). The relationship of corporate social responsibility to customer loyalty: A study in Vietnam market. VNUHCM Journal of Economics - Law and Management, 5(1), 1299-1313.
16. Oktavia, T., Yahya, E. T., Adiscaputri, M. G., & Wijaya, Z. Z. (2023). Analysis of the intention to use digital banking as personal financial services among Gen X. Journal of System and Management Sciences, 13(3), 177-192.
17. Oliver, R. L. (1980). A cognitive model of the antecedents and consequences of satisfaction decisions. Journal of marketing research, 17(4), 460-469.
18. Oliver, R. L. (1999). Whence consumer loyalty?. Journal of marketing, 63(4_suppl1), 33-44.
19. Palmatier, R. W., Dant, R. P., Grewal, D., & Evans, K. R. (2006). Factors influencing the effectiveness of relationship marketing: A meta-analysis. Journal of marketing, 70(4), 136-153.
20. Peattie, K., & Crane, A. (2005). Green marketing: legend, myth, farce or prophesy?. Qualitative market research: an international journal, 8(4), 357-370.
21. Porter, M. E., & van der Linde, C. (1995). Green and competitive: Ending the stalemate. Harvard Business Review, 73(5), 120-134.
22. Prasetya, V., Purnamasari, M. S., Oki, O. A., & Reza, R. R. H. (2024). Impact of green Marketing mediating brand love on purchasing decisions for batik MSME products in Central Java. Jurnal Riset Ekonomi Manajemen (REKOMEN), 7(1), 218-232.
23. Phạm Thu Thủy, & Nguyễn Linh Chi. (2025). The impact of green marketing on brand love and service usage intention of customers at Vietnamese commercial banks. Tạp chí Kinh tế và Kinh doanh, 5(3), 24-31.
24. Yameen, J., Kijkasiwat, P., Hussain, A., Farooq, M. A., & Ajmal, T. (2024). Green finance in banking industry: A systematic literature review. SN Business & Economics, 4(8), 91.
| Ngày nhận bài: 14/6/2026; Ngày hoàn thiện biên tập: 19/7/2026; Ngày duyệt đăng: 28/7/2026 |
Tin liên quan


Các tin khác

Ảnh hưởng của đánh giá trực tuyến đến quyết định mua hàng của người tiêu dùng trên các sàn thương mại điện tử tại Việt Nam

Năng lực hạ tầng logistics nông nghiệp tại TP. Huế: Thực trạng và cơ hội trong bối cảnh mới

Chuyển đổi số và việc làm phi chính thức ở Việt Nam giai đoạn 2020-2024

Vai trò của IMF và World Bank đối với các quốc gia đang phát triển: Bài học từ quốc tế và hàm ý cho Việt Nam

Tác động của hoạt động bảo vệ quyền sở hữu trí tuệ và truyền thông số đến tăng trưởng kinh tế tại các quốc gia ASEAN+ 3 giai đoạn 2014-2024

Vai trò trung gian của quản trị đồng tâm trong thúc đẩy hiệu quả chuyển đổi số tại các doanh nghiệp nhỏ và vừa ở Việt Nam dưới sự điều tiết của khả năng học tập tổ chức

Các yếu tố ảnh hưởng tới sự phát triển dịch vụ logistics tại TP. Hồ Chí Minh đến năm 2030, tầm nhìn đến năm 2045

Công bố thông tin quản trị doanh nghiệp, giá trị và hiệu quả hoạt động: Bằng chứng từ các doanh nghiệp niêm yết Việt Nam

Nâng cao động lực làm việc cho người lao động tại Công ty TNHH Sản xuất Thương mại Phúc Hảo, TP. Hồ Chí Minh


