


Các nhân tố ảnh hưởng đến quyết định vay tiêu dùng của khách hàng cá nhân tại TP. Hồ Chí Minh
Nguyễn Thành Tuyên
Công ty Tài chính TNHH một thành viên Crosspay
Email: [email protected]
Tóm tắt
Thông qua kết quả khảo sát đối với 529 khách hàng đã hoặc đang có khoản vay tại các ngân hàng thương mại, công ty tài chính, nghiên cứu nhằm đánh giá các nhân tố ảnh hưởng đến quyết định vay tiêu dùng của khách hàng cá nhân tại TP. Hồ Chí Minh. Kết quả nghiên cứu cho thấy, có 6 nhân tố có ảnh hưởng đến Quyết định vay của khách hàng cá nhân, đó là: (i) Lãi suất và phí bảo hiểm khoản vay; (ii) Quy trình thủ tục vay vốn; (iii) Sản phẩm dịch vụ; (iv) Thương hiệu Mcredit; (v) Chính sách marketing; (vi) Mối quan hệ. Từ đó, nghiên cứu đề xuất hàm ý quản trị nhằm thu hút khách hàng cá nhân quyết định vay tiêu dùng nhiều hơn nữa trên địa bàn TP. Hồ Chí Minh.
Từ khóa: Vay tiêu dùng, khách hàng cá nhân, tổ chức tài chính
Summary
Based on a survey of 529 customers who have had or currently hold consumer loans at commercial banks and finance companies, this study aims to evaluate the factors influencing individual customers’ decisions to take out consumer loans in Ho Chi Minh City. The research findings indicate that six factors significantly affect individual borrowing decisions, including: (i) interest rates and loan insurance fees; (ii) loan procedures and processes; (iii) products and services; (iv) the Mcredit brand; (v) marketing policies; and (vi) relationships. Based on this, the study proposes managerial implications to attract more individual customers to engage in consumer lending in Ho Chi Minh City.
Keywords: Consumer loans, individual customers, financial institutions
GIỚI THIỆU
Công ty tài chính và ngân hàng thương mại (tổ chức tài chính - TCTC) là định chế tài chính trung gian đóng vai trò quan trọng trong nền kinh tế thị trường. Với chức năng hoạt động đó, các tổ chức tài chính đã đóng vai trò quan trọng trong việc thúc đẩy chu chuyển vốn trong nền kinh tế, trong đó, vay tiêu dùng cá nhân cũng là nhân tố kích cầu, góp phần thúc đẩy kinh tế phát triển. Theo đó, các tổ chức này cần xây dựng một chính sách quản lý rủi ro về vay tiêu dùng hiệu quả, nhằm đảm bảo an toàn cho cả khách hàng và ngân hàng. Để thực hiện được điều đó, lãnh đạo các ngân hàng cần nắm rõ hành vi tiêu dùng của người dân địa phương. Việc hiểu rõ các nhân tố ảnh hưởng đến quyết định vay tiêu dùng cũng giúp cho các ngân hàng tăng cường sự cạnh tranh và phát triển thị trường tài chính trên địa bàn TP. Hồ Chí Minh.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Hành vi của người tiêu dùng là quá trình ra quyết định và hành động thực tế của các cá nhân khi đánh giá, mua sắm, sử dụng hoặc loại bỏ những hàng hóa và dịch vụ (Christos và cộng sự, 2012). Hành vi của người tiêu dùng là toàn bộ hành động mà người tiêu dùng bộc lộ ra trong quá trình trao đổi sản phẩm, bao gồm: điều tra, mua sắm, sử dụng, đánh giá và xử lý thải bỏ sản phẩm và dịch vụ nhằm thoả mãn nhu cầu của họ (Philip Kotler và Gary Armstrong, 2011)
Hai quan niệm này đã mở rộng hơn cách hiểu về hành vi của người tiêu dùng, không chỉ tập trung vào những biểu hiện bên ngoài của người tiêu dùng khi mua sản phẩm mà còn đề cập đến quá trình tư duy, cân nhắc của người tiêu dùng trước khi quyết định mua sản phẩm và phản ứng của người tiêu dùng sau khi mua sản phẩm. Như vậy có thể hiểu: Hành vi của người tiêu dùng là một thuật ngữ chỉ tất cả các hoạt động liên quan đến việc mua hàng, sử dụng và ngưng sử dụng các sản phẩm hàng hóa, dịch vụ của người tiêu dùng. Nó bao gồm các phản ứng, thái độ về cảm xúc, tinh thần và hành vi tiêu dùng của người tiêu dùng đối với các sản phẩm hàng hóa, dịch vụ.
Theo Engel và cộng sự (1968), quá trình ra quyết định mua là một chuỗi các giai đoạn mà người tiêu dùng trải qua trong việc ra quyết định mua sản phẩm hoặc dịch vụ. Quá trình đó gồm 6 giai đoạn: (i) Nhận thức nhu cầu (cảm giác đói, khác, cảm giác yêu thích, ghét bỏ, sợ hãi...) hay do khách quan (thời tiết, khí hậu, xã hội...); (ii) Nhu cầu được xúc tác; (iii) Tìm hiểu; (iv) So sánh; (v) Quyết định mua; (vi) Sử dụng và đánh giá (Sau khi đã quyết định mua, chính là giai đoạn người tiêu dùng bắt đầu sử dụng sản phẩm/dịch vụ và có những trải nghiệm, cảm nhân, đánh giá về sản phẩm/dịch vụ ấy).
Theo khoản 16 Điều 4 Luật Các tổ chức tín dụng (năm 2010), cho vay là hình thức cấp tín dụng, theo đó bên cho vay giao hoặc cam kết giao cho khách hàng một khoản tiền để sử dụng vào mục đích xác định trong một thời gian nhất định theo thỏa thuận với nguyên tắc có hoàn trả cả gốc và lãi. Định nghĩa trên được các ngân hàng và tổ chức tín dụng khác áp dụng để làm tiền đề căn bản cho các hoạt động cho vay của mình. Cho vay tiêu dùng là các khoản vay được cấp cho cá nhân, hộ gia đình bởi ngân hàng hoặc các công ty tài chính để thỏa mãn nhu cầu chi tiêu của khách hàng.
Tổng quan nghiên cứu
Lê Đức Huy (2015) đã nghiên cứu các nhân tố ảnh hưởng đến quyết định vay vốn của khách hàng cá nhân tại các ngân hàng thương mại cổ phần Việt Nam trên địa bàn TP. Hồ Chí Minh. Kết quả nghiên cứu chỉ ra, các nhân tố ảnh hưởng đến quyết định vay vốn của khách hàng cá nhân tại các ngân hàng thương mại bao gồm: Chất lượng dịch vụ, Hình ảnh ngân hàng, Giá cả, Chính sách tín dụng, Ảnh hưởng, Sự thuận tiện, Chính sách marketing.
Bên cạnh đó, Trần Đăng Ninh (2016) đã phân tích các yếu tố tác động đến quyết định vay tiêu dùng của khách hàng cá nhân tại Ngân hàng thương mại cổ phần Công Thương Việt Nam Chi nhánh Thủ Thiêm. Kết quả nghiên cứu cho thấy, các yếu tố tác động đến quyết định vay tiêu dùng của khách hàng cá nhân bao gồm: Lãi suất, Hạn mức vay, Thời hạn vay, Quy trình thủ tục ảnh hưởng đến quyết định cho vay tiêu dùng.
Trong khi đó, Phan Quan Việt, Trần Anh Tuấn, Đinh Hoàng Anh Tuấn (2020) đã tiến hành phân tích các yếu tố ảnh hưởng đến quyết định vay vốn của khách hàng cá nhân tại BIDV Chi nhánh Bình Thuận. Kết quả cho thấy, các nhân tố ảnh hưởng đến quyết định vay vốn của khách hàng cá nhân bao gồm: (1) Yếu tố lợi ích tài chính, (2) Yếu tố sự thuận tiện, (3) Yếu tố nhân viên, (4) Yếu tố được giới thiệu, (5) Yếu tố Thương hiệu ngân hàng, (6) Yếu tố cơ sở vật chất, (7) Yếu tố chăm sóc khách hàng.
Mô hình nghiên cứu
Trên cơ sở lý thuyết và lược khảo các công trình nghiên cứu, tác giả đề xuất mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu
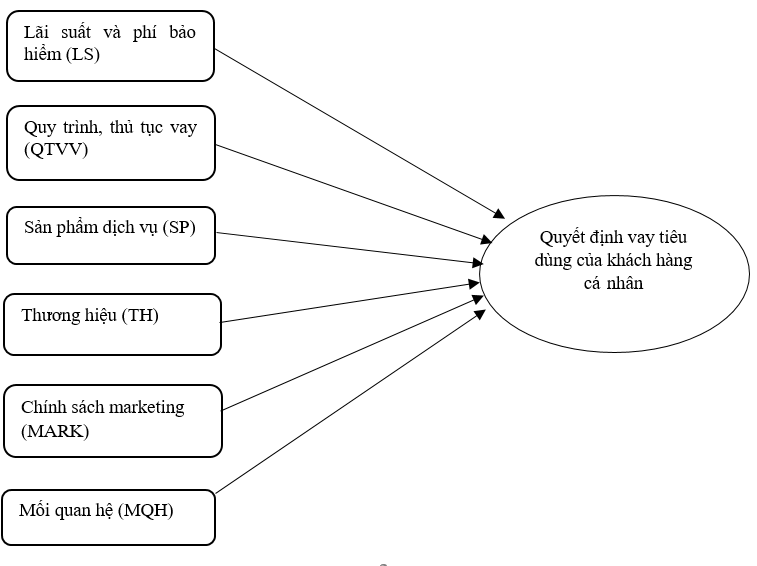 |
Nguồn: Đề xuất của tác giả
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu vận dụng phương pháp nghiên cứu định tính kết hợp với phương pháp nghiên cứu định lượng. Nghiên cứu định tính được tiến hành bằng cách thảo luận nhóm với các chuyên gia trong lĩnh vực ngân hàng thương mại, mục đích điều chỉnh và bổ sung các biến quan sát dùng để đo lường các khái niệm nghiên cứu. Nghiên cứu định lượng được thực hiện từ việc khảo sát 529 khách hàng đã hoặc đang có khoản vay tại các ngân hàng thương mại, công ty tài chính. Nghiên cứu sử dụng phần mềm SPSS.21 để xử lý, phân tích (Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế).
KẾT QUẢ NGHIÊN CỨU
Kiểm định độ tin cậy thang đo
Kết quả phân tích Cronbach's Alpha cho thấy, các thang đo đều có hệ số Cronbach’s Alpha ≥ 0,6 (thang đo có hệ số Cronbach’s Alpha thấp nhất là yếu tố Chính sách marketing là 0.839 và Mối quan hệ có hệ số Cronbach’s Alpha cao nhất 0.903 < 0.95). Phân tích độ tin cậy của thang đo, có 29 biến quan sát đạt yêu cầu để đo lường 6 nhân tố tác động và 1 biến phụ thuộc yếu tố ảnh hưởng đến quyết định vay tiêu dùng của khách hàng cá nhân trong mô hình nghiên cứu chính thức được đưa vào phân tích nhân tố khám phá (EFA).
Bảng 1: Kiểm định KMO và kiểm định Bartlett
| Kiểm định KMO và kiểm định Bartlett | Biến độc lập |
|
| Kiểm định KMO |
| 0.911 |
| Kiểm định Bartlett | Giá trị chi Bình Phương | 9430.074 |
|
| Df | 300 |
|
| Mức ý nghĩa - Sig. | 0.000 |
Nguồn: Kết quả phân tích dữ liệu khảo sát của tác giả
Để kiểm tra xem mẫu điều tra có đủ lớn và có đủ điều kiện tiến hành phân tích nhân tố hay không, nghiên cứu tiến hành kiểm định KMO và kiểm định Bartlett. Điều kiện cần để phân tích EFA là giữa các biến quan sát phải có mối quan hệ đủ lớn. Đặt giả thuyết H0: giữa các biến quan sát không có mối quan hệ. Với kết quả kiểm định KMO = 0.911 > 0.5 và Sig. của kiểm định Bartlett < 0.05 (Bảng 1) (các biến quan sát tương quan với nhau trong tổng thể), do đó bác bỏ H0. Ta có thể kết luận dữ liệu khảo sát đảm bảo các điều kiện để tiến hành phân tích EFA và có thể sử dụng các kết quả đó.
Kết quả phân tích EFA thang đo các biến độc lập, bằng phương pháp trích Principal components và phép quay varimax cho thấy: 25 biến quan sát đo lường 6 nhân tố tác động được rút trích vào 6 nhân tố tại Eigenvalue = 1.076 (> 1) và phương sai trích được là 73.873%. Điều đó có nghĩa là, khả năng sử dụng 6 nhân tố này để giải thích cho 25 biến quan sát là 73.873% (> 50%). 6 nhóm nhân tố ban đầu được phân tích EFA rút trích được 6 nhân tố. Cụ thể: (1) Lãi suất và phí bảo hiểm; (2) Quy trình thủ tục vay vốn; (3) Sản phẩm dịch vụ cho vay tiêu dùng; (4) Thương hiệu Mcredit; (5) Chính sách marketing; (6) Mối quan hệ với nhân viên. Như vậy, các nhân tố đều được giữ nguyên và các giả thiết không có sự thay đổi so với ban đầu.
Bảng 2: Kiểm định KMO và kiểm định Bartlett biến phụ thuộc
| Biến phụ thuộc |
| |
| Kiểm định KMO |
| 0.843 |
| Kiểm định Bartlett | Giá trị chi bình phương | 1318.647 |
|
| Df | 6 |
|
| Mức ý nghĩa Sig. | 0.000 |
Nguồn: Kết quả phân tích dữ liệu khảo sát của tác giả
Bảng 2 cho thấy, hệ số KMO = 0.843 (> 0.5) và mức ý nghĩa Sig. = 0.000 (< 0.05), nên phân tích EFA là thích hợp. 4 biến đo lường yếu tố ảnh hưởng đến Quyết định vay tiêu dùng của được trích vào cùng 1 yếu tố tại Eigenvalue = 3.088 (> 1) và phương sai trích được là 77.21%. Vì thế, có thể sử dụng kết quả EFA cho phân tích hồi quy.
Bảng 3: Kiểm định về sự phù hợp của mô hình hồi quy
|
| Tổng bình phương | Bậc tự do | Trung bình bình phương | Hệ số F | Sig |
| Mô hình hồi quy | 117.234 | 6 | 19.539 | 226.669 | .000b |
| Số dư | 44.997 | 522 | 0.086 | ||
| Tổng | 162.231 | 528 | 0.000 | ||
| Biến độc lập: LS, QTVV, SP, TH, MARK, MQH | |||||
| Biến phụ thuộc: QDVV | |||||
Nguồn: Kết quả phân tích dữ liệu khảo sát của tác giả
Kiểm định từ phân tích phương sai ANOVA ở Bảng 3 cho thấy, giá trị F= 226.669, giá trị Sig. = 0.000 (< 0.05), kết quả cho thấy tồn tại ít nhất một biến độc lập giải thích có ý nghĩa thống kê đối với biến phụ thuộc.
Kiểm tra hiện tượng đa cộng tuyến và tự tương quan
Kết quả phân tích hồi quy sử dụng phương pháp Enter ở Bảng 4 cho thấy, hệ số phóng đại phương sai (VIF) < 10 và độ chấp nhận của biến (Tolerance) > 0.1. Hệ số VIF < 10 và độ chấp nhận của biến (Tolerance) > 0.1, nên có thể bác bỏ giả thuyết mô hình bị đa cộng tuyến.
Bảng 4: Kết quả kiểm tra hiện tượng đa cộng tuyến của mô hình
| Nhân tố | Thống kê đa cộng tuyến | |
| Độ chấp nhận của biến | Hệ số phóng đại phương sai (VIF) | |
| LS | 0.519 | 1.928 |
| SP | 0.472 | 2.117 |
| QTVV | 0.546 | 1.83 |
| TH | 0.558 | 1.793 |
| MARK | 0.609 | 1.643 |
| MQH | 0.617 | 1.62 |
Nguồn: Kết quả phân tích dữ liệu khảo sát của tác giả
Như vậy, mô hình hồi quy xây dựng là đảm bảo độ phù hợp, các biến độc lập có thể giải thích cho biến phụ thuộc trong mô hình.
Bảng 5: Phân tích mô hình hồi quy
| Nhân tố | Hệ số Beta chuẩn hóa | Giá trị t | Giá trị Sig. |
| LS | 0.217 | 6.792 | 0.000 |
| SP | 0.182 | 5.424 | 0.000 |
| QTVV | 0.279 | 8.941 | 0.000 |
| TH | 0.165 | 5.334 | 0.000 |
| MARK | 0.067 | 2.27 | 0.024 |
| MQH | 0.191 | 6.509 | 0.000 |
Nguồn: Kết quả phân tích dữ liệu khảo sát của tác giả
Kết quả phân tích mô hình hồi quy ở Bảng 5 cho thấy, cả 6 biến độc lập bao gồm: (1) Lãi suất và phí bảo hiểm; (2) Quy trình thủ tục vay vốn; (3) Sản phẩm dịch vụ cho vay tiêu dùng; (4) Thương hiệu Mcredit; (5) Chính sách marketing; (6) Mối quan hệ với nhân viên Công ty tài chính Mcredit đều có tác động và tác động cùng chiều đến và một biến phụ thuộc là Quyết định vay tiêu dùng (hệ số Sig. đều < 0.05). Như vậy, mô hình hồi quy dạng chuẩn hóa về các nhân tố tác động đến Quyết định vay tiêu dùng của khách hàng cá nhân như sau:
QDVV = -0.305 + 0.279QTVV + 0.217LS + 0.191MQH + 0.182SP + 0.165TH + 0.067MARK
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Kết quả nghiên cứu cho thấy, có 6 nhân tố có ảnh hưởng đến Quyết định vay tiêu dùng của khách hàng cá nhân, đó là: (i) Lãi suất và phí bảo hiểm khoản vay; (ii) Quy trình thủ tục vay vốn; (iii) Sản phẩm dịch vụ; (iv) Thương hiệu Mcredit; (v) Chính sách marketing; (vi) Mối quan hệ.
Hàm ý quản trị
Trên cơ sở kết quả nghiên cứu, tác giả đề xuất một số hàm ý quản trị nhằm thu hút khách hàng cá nhân quyết định vay tiêu dùng nhiều hơn như sau:
Quy trình thủ tục vay vốn: Là yếu tố có tác động mạnh nhất đến quyết định vay tiêu dùng của khách hàng cá nhân, nên cần triển khai thực hiện nhập thông tin bởi sales lên Mobile App/ Bỏ qua bộ phận nhập liệu Data Entry (DE); Giảm chức năng kiểm tra duplicate; Cần xem xét chức năng sàng lọc trước đối với những khách hàng cần FV; Áp dụng chức năng AI-OCR và E-KYC trong cho vay số, tự động hóa việc đưa ra quyết định cấp khoản vay tiêu dùng …
Lãi suất: Để kích thích hiệu quả của việc phân nhóm lãi suất, cần triển khai sản phẩm lãi suất phù hợp đối với từng phân khúc khách hàng để gia tăng mức độ cạnh tranh nhưng vẫn đảm bảo lợi nhuận trên cơ sở bù đắp chi phí rủi ro, như: công nhân, khách hàng kinh doanh tự do, nhân viên công ty, mức thu nhập…
Mối quan hệ: Để tăng cường khả năng tiếp cận các khoản vay, cần nghiên cứu triển khai một số giải pháp như: Triển khai thêm việc hợp tác với các công ty tại khu công nghiệp để đẩy mạnh truyển thông đến đối tượng khách hàng mục tiêu là công nhân, các đối tác có khả năng về nhân sự và triển khai kinh doanh trong việc tìm kiếm khách hàng vay tiêu dung; Triển khai các chương trình tặng tiền cho khách hàng cũ khi giới thiệu khách hàng vay mới; Triển khai các chương trình ưu đãi lãi suất cho người thân của khách hàng có lịch sử thanh toán trả nợ tốt.
Sản phẩm: Với thực trạng tình hình cạnh tranh hiện nay, sản phẩm càng đơn giản sẽ góp phần tăng quyết định vay vốn của khách hàng. Các tổ chức tài chính cần triển khai các giải pháp về sản phẩm như: Sản phẩm phê duyệt tự động mà không cần phải gọi điện xác minh hay thẩm định hiện trường thông qua việc xem xét thí điểm các sản phẩm có rủi ro thấp và ticket size thấp, xem xét dựa trên tính chính xác của score sau khi sử dụng “AI score”; Sản phẩm vay điện máy với lãi suất trả góp 0% nhằm mục đích gia tăng quyết định vay vốn của khách hàng tiềm năng với khoản vay nhỏ và thời gian vay ngắn làm căn cứ để phê duyệt các khoản vay lớn trong tương lai thông qua công tác bán chéo khách hàng; Xây dựng “Khung quản lý và phát triển sản phẩm” trong đó phân định rõ các gói sản phẩm dựa trên các quy tắc và đặc tính tương tự. Khi phát triển sản phẩm mới, có thể mở rộng các gói sản phẩm bằng việc kết hợp các cơ chế và chỉ thay đổi các tham số.
Thương hiệu Mcredit: Thương hiệu có tác động cùng chiều đến quyết định vay tiêu dùng của khách hàng cá nhân. Do vậy, các tổ chức tài chính cần đẩy mạnh việc quảng bá thương hiệu, hình ảnh và uy tín của tổ chức, qua đó gián tiếp nâng cao quyết định vay tiêu dùng của khách hàng cá nhân. Các chương trình quảng cáo, truyền thông cần lưu ý thông tin chuẩn mực, lịch sự, tăng cường hoạt động cộng đồng như hoạt động từ thiện, tham gia tài trợ các sự kiện vì cộng đồng (ủng hộ quỹ vì người nghèo, môi trường xanh...) để quảng bá hình ảnh, thương hiệu.
Marketing: Các tổ chức tài chính cần đầu tư nhiều hơn cho hoạt động marketing. Có thể nghiên cứu triển khai thêm một số hình thức quảng cáo, truyền thông nhằm giới thiệu hình ảnh, thương hiệu của tổ chức đến khách hàng, như: Mở rộng loại hình quảng cáo tờ rơi, sách giới thiệu, chính sách sản phẩm của; Tăng cường truyền thông, tiếp thị trên các phương tiện truyền thông, mạng xã hội để khách hàng biết đến các sản phẩm, dịch vụ mới.
Tài liệu tham khảo:
1. Christos et al (2012). Factor Affecting Customers’ Decision for Talking out Bank Loans: A Case of Greek Customers. Journal of Marketing Research & Case Stuties, Vol 2012.
2. Engel, James F., Kollat, David T. and Blackwell, Rodger D. (1968). Consumer Behavior, 1st ed. New York: Holt, Rinehart and Winston 1968
3. Hoàng Trọng và Chu Nguyễn Mộng Ngọc (2008). Phân tích dữ liệu nghiên cứu với SPSS. Nxb Hồng Đức.
4. Lê Đức Huy (2015). Các nhân tố ảnh hưởng đến quyết định vay vốn của khách hàng cá nhân tại Ngân hàng TMCP Việt Nam trên địa bàn TP. Hồ Chí Minh. Luận văn Thạc sĩ, Đại học Kinh tế TP. Hồ Chí Minh.
5. Nguyễn Đình Thọ (2011). Phương pháp nghiên cứu khoa học trong kinh doanh - Thiết kế và thực hiện. Nxb Lao động xã hội.
6. Phan Quan Việt, Trần Anh Tuấn, Đinh Hoàng Anh Tuấn (2020). Các yếu tố ảnh hưởng đến quyết định vay vốn của khách hàng cá nhân tại Ngân hàng TMCP Đầu tư và Phát triển Việt Nam - Chi nhánh Bình Thuận (BIDV Bình Thuận), Tạp chí Công Thương - Các kết quả nghiên cứu khoa học và ứng dụng công nghệ, số 19, tháng 8/2020.
7. Quốc hội (2010). Luật Các tổ chức tín dụng, số 47/2010/QH12, ngày 16/06/2010.
8. Trần Đăng Ninh (2016). Các yếu tố tác động đến quyết định vay tiêu dùng của KHCN tại Ngân hàng TMCP Công Thương Việt Nam chi nhánh Thủ Thiêm. Luận văn thạc sĩ, Trường Đại học Kinh tế Thành phố Hồ Chí Minh.
| Ngày nhận bài: 6/11/2025; Ngày hoàn thiện biên tập: 25/12/2025; Ngày duyệt đăng: 29/12/2025 |
Tin liên quan



Các tin khác

Chính sách ưu đãi và hỗ trợ phát triển sản phẩm nhựa thân thiện môi trường: Kinh nghiệm quốc tế và một số khuyến nghị cho Việt Nam

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Thái độ đối với ẩm thực đường phố và ý định quay lại: Vai trò trung gian của thói quen, hành động và giao kết hành vi

Phân mảnh kênh phân phối bán lẻ dược phẩm và rủi ro thuốc giả tại Việt Nam: Tác động của Luật Sửa đổi, bổ sung một số điều của Luật Dược và hàm ý chính sách

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn


