


Ảnh hưởng của hành vi quản lý tài chính cá nhân đến sức khỏe tài chính của nhân sự khối kinh doanh các ngân hàng thương mại tại miền Bắc Việt Nam
ThS. Đoàn Việt Công
Ngân hàng Thương mại cổ phần Ngoại thương Việt Nam
Tóm tắt
Thông qua dữ liệu được thu thập từ 377 nhân sự khối kinh doanh tại các ngân hàng thương mại khu vực miền Bắc Việt Nam, nghiên cứu nhằm xác định ảnh hưởng các yếu tố của hành vi quản lý tài chính cá nhân đến sức khỏe tài chính của nhân sự. Kết quả cho thấy, 3 nhân tố của Hành vi quản lý tài chính cá nhân gồm: Quản lý tiền mặt, Quản lý tín dụng, Tiết kiệm và Đầu tư có tác động tích cực đến Sức khỏe tài chính. Nghiên cứu cung cấp bằng chứng thực nghiệm cho việc xây dựng chương trình giáo dục tài chính, chính sách phúc lợi và giải pháp quản trị nhằm nâng cao sức khỏe tài chính của nhân sự ngân hàng trong bối cảnh thu nhập biến động theo KPI.
Từ khóa: Hành vi quản lý tài chính cá nhân, quản lý tiền mặt, quản lý tín dụng, tiết kiệm, đầu tư, sức khỏe tài chính
Summary
Based on data collected from 377 employees in the business divisions of commercial banks in Northern Viet Nam, the study identifies the effects of personal financial management behavior factors on employees’ financial well-being. The results indicate that three dimensions of personal financial management behavior, cash management, credit management, and saving and investment, have a positive impact on financial well-being. The study provides empirical evidence to support the development of financial education programs, employee welfare policies, and managerial solutions aimed at enhancing the financial well-being of banking employees in a context where income fluctuates according to KPI-based performance evaluation.
Keywords: Personal financial management behavior, cash management, credit management, saving, investment, financial well-being
GIỚI THIỆU
Những biến động của thị trường tài chính toàn cầu từ các chính sách thuế quan, sự thay đổi nhanh chóng của lãi suất, biến động tỷ giá hay hậu quả của đại dịch COVID-19 đã nhấn mạnh tầm quan trọng của quản lý tài chính cá nhân. Những tổ chức có chương trình giáo dục tài chính và quan tâm tới sức khỏe tài chính của nhân viên thường ghi nhận mức độ gắn kết và hiệu quả công việc tốt hơn (Lestari và cộng sự, 2024). Trong bối cảnh đó, nghiên cứu về hành vi quản trị tài chính cá nhân của đội ngũ nhân sự khối kinh doanh các ngân hàng thương mại (NHTM) khu vực miền Bắc Việt Nam có ý nghĩa quan trọng cả về mặt học thuật và thực tiễn. Kết quả nghiên cứu sẽ cung cấp cơ sở khoa học giúp các NHTM có cái nhìn rõ hơn về vấn đề này và có thể hỗ trợ cải thiện, củng cố sức khỏe tài chính cho nhân viên.
CƠ SỞ LÝ THUYẾT VÀ GIẢ THUYẾT NGHIÊN CỨU
Cơ sở lý thuyết
Hành vi quản lý tài chính cá nhân
Hành vi quản lý tài chính cá nhân được hiểu là tập hợp các hoạt động có chủ đích nhằm kiểm soát, phân bổ và tối ưu hóa nguồn lực tài chính để đạt được các mục tiêu tài chính cá nhân trong ngắn hạn và dài hạn. Các nghiên cứu trong lĩnh vực tài chính cá nhân đều khẳng định rằng hành vi quản lý tài chính hiệu quả là một trong những yếu tố nền tảng góp phần nâng cao sức khỏe tài chính, giảm áp lực tài chính và gia tăng khả năng ổn định kinh tế cá nhân (Prawitz và Cohart, 2014). Căn cứ trên khung lý thuyết Vòng đời hành vi (Shefrin và Thaler, 1988), hành vi tài chính cá nhân được định hình bởi sự cân bằng giữa tiêu dùng hiện tại và tiết kiệm chi tương lai, tức là, việc quản lý tiền mặt, kiểm soát chi tiêu và hình thành thói quen tiết kiệm cũng như đầu tư sẽ giúp cá nhân đạt trạng thái tài chính bền vững cũng như nâng cao sức khỏe tài chính dài hạn.
Theo hướng tiếp cận hành vi, hành vi quản lý tài chính cá nhân có thể được phân tách thành 3 nhóm hoạt động chính (Dew và Xiao, 2011; Hilgert và cộng sự, 2003; Perry và Morris, 2005): (1) Quản lý tiền mặt bao gồm: việc lập ngân sách, kiểm soát chi tiêu hàng ngày, theo dõi và cân đối thu nhập - chi phí nhằm duy trì khả năng thanh khoản và tránh áp lực tài chính ngắn hạn; (2) Quản lý tín dụng: tập trung vào hành vi sử dụng và hoàn trả tín dụng, bao gồm kiểm soát nợ tiêu dùng, thẻ tín dụng và các khoản vay cá nhân. Quản lý tín dụng hiệu quả giúp tránh rủi ro nợ xấu và tăng khả năng tiếp cận nguồn vốn khi cần thiết; (3) Tiết kiệm và đầu tư: phản ánh khả năng xây dựng quỹ dự phòng và phân bổ nguồn vốn vào các kênh đầu tư phù hợp để gia tăng tài sản ròng, đảm bảo an toàn tài chính trong dài hạn.
Sức khỏe tài chính
Sức khỏe tài chính phản ánh mức độ an toàn, ổn định và hài lòng của cá nhân đối với tình hình tài chính của bản thân. Theo định nghĩa của Consumer Financial Protection Bureau (2015), sức khỏe tài chính bao gồm khả năng đáp ứng nhu cầu tài chính hiện tại, khả năng chống chịu với các cú sốc tài chính, khả năng đạt mục tiêu tài chính và cảm giác kiểm soát tài chính của cá nhân. Hành vi quản lý tài chính tích cực là một trong những yếu tố tiên quyết dẫn đến sức khỏe tài chính tốt (Brüggen và cộng sự, 2017)
Hành vi quản lý tài chính và sức khỏe tài chính
Các nghiên cứu quốc tế và trong nước đã khẳng định mối quan hệ chặt chẽ giữa hành vi quản lý tài chính cá nhân và sức khỏe tài chính. Changwony và cộng sự (2020) cho thấy, việc đặt ra mục tiêu tiết kiệm rõ ràng có liên quan đến sự dịch chuyển danh mục đầu tư từ tài sản an toàn sang rủi ro cao hơn, qua đó tăng tích lũy dài hạn, đặc biệt khi có sự hỗ trợ tư vấn tài chính chuyên nghiệp. Gutter và Copur (2011) nhấn mạnh các hành vi tài chính tích cực như lập ngân sách, tiết kiệm và quản lý tín dụng giúp cải thiện sức khỏe tài chính, trong khi tín dụng rủi ro và chi tiêu bốc đồng làm suy giảm kết quả tài chính. Bai (2023) chứng minh kiến thức tài chính, lập ngân sách trong tư duy và khả năng tự kiểm soát có tác động tích cực đến phúc lợi tài chính, trong đó hành vi đầu tư đóng vai trò trung gian quan trọng. Cheung và cộng sự (2023) cũng chỉ ra, việc nắm giữ danh mục tài sản đa dạng (tiết kiệm và tài sản rủi ro) làm gia tăng niềm tin vào một tương lai tài chính ổn định, đặc biệt ở nhóm có hiểu biết tài chính cao và thái độ tích cực.
Tại Việt Nam, Nguyễn Minh Sáng (2021) xác định thái độ tài chính, hành vi tài chính và tự hiệu quả tài chính là những yếu tố tác động trực tiếp đến sức khỏe tài chính, trong khi kiến thức và kỹ năng tài chính ảnh hưởng gián tiếp. Trâm và Schmitt (2024) bổ sung rằng, quá trình xã hội hóa tài chính thông qua gia đình, bạn bè, truyền thông và nơi làm việc giúp gia tăng kiến thức tài chính, từ đó thúc đẩy hành vi tài chính tích cực và nâng cao sự hài lòng tài chính.
Tổng hợp lại, hành vi quản lý tài chính cá nhân (bao gồm: quản lý tiền mặt, tín dụng, tiết kiệm và đầu tư) không chỉ tác động trực tiếp mà còn đóng vai trò trung gian trong việc chuyển hóa năng lực tài chính thành kết quả tài chính bền vững. Đây là nền tảng quan trọng để phát triển mô hình nghiên cứu trong bối cảnh nhân sự khối kinh doanh tại các NHTM Việt Nam.
Giả thuyết và mô hình nghiên cứu
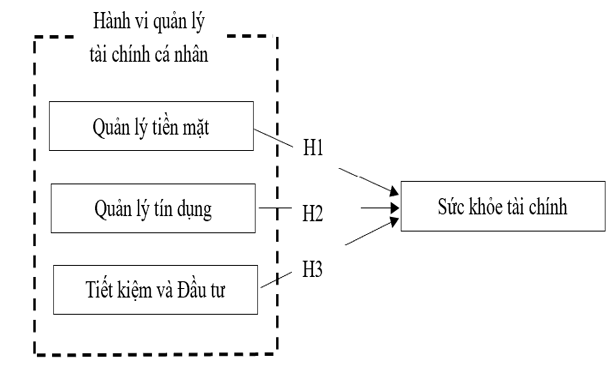
Căn cứ trên cơ sở lý thuyết và các lược khảo nghiên cứu trước đây, Quản lý tiền mặt, Quản lý tín dụng, Tiết kiệm và đầu tư được xem là 3 yếu tố quan trọng ảnh hưởng đến sức khỏe tài chính của nhân sự khối kinh doanh ngân hàng. Từ đó, nghiên cứu đề xuất mô hình nghiên cứu như Hình cùng 3 giả thuyết nghiên cứu như sau:
H1: Quản lý tiền mặt có ảnh hưởng tích cực đến Sức khoẻ tài chính của đội ngũ nhân sự khối kinh doanh các NHTM khu vực miền Bắc Việt Nam.
H2: Quản lý tín dụng có ảnh hưởng tích cực đến Sức khoẻ tài chính của đội ngũ nhân sự khối kinh doanh các NHTM khu vực miền Bắc Việt Nam.
H3: Tiết kiệm và Đầu tư có ảnh hưởng tích cực đến Sức khoẻ tài chính của đội ngũ nhân sự khối kinh doanh các NHTM khu vực miền Bắc Việt Nam.
Hình 1: Mô hình nghiên cứu
 |
Nguồn: Tác giả đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng phương pháp định lượng; dữ liệu được thu thập thông qua bảng hỏi khảo sát trực tuyến. Đối tượng khảo sát là đội ngũ nhân sự Khối kinh doanh các NHTM khu vực miền Bắc Việt Nam. Khảo sát được thực hiện trong tháng 8/2025, thu thập được 389 phản hồi, sau khi loại đi các phản hồi kém chất lượng, còn lại 377 phản hồi để tiếp tục phân tích dữ liệu ở các bước tiếp theo. Nghiên cứu sử dụng phần mềm SPSS 26.0 cho việc phân tích dữ liệu.
KẾT QUẢ NGHIÊN CỨU
Kiểm định Cronbach’s Alpha
Để đánh giá độ tin cậy của các thang đo, nhóm nghiên cứu sử dụng hệ số Cronbach's Alpha đối với các yếu tố: Quản lý tiền mặt (CA), Quản lý tín dụng (CR), Tiết kiệm và đầu tư (SI), Sức khỏe tài chính (FW). Kết quả tại Bảng 1 cho thấy, tất cả các thang đo đều đạt yêu cầu với hệ số Cronbach’s Alpha. Cụ thể, CA = 0,666; CR = 0,635 có độ tin cậy ở mức chấp nhận được; SI = 0,789 và FW = 0,869 có mức độ tin cậy tốt và rất tốt. Bên cạnh đó, tất cả các biến quan sát tương quan biến tổng đều > 0,3, khẳng định rằng các thang đo trong nghiên cứu có độ nhất quán nội tại tốt và phù hợp để đưa vào các bước phân tích tiếp theo.
Bảng 1: Hệ số Cronbach’s Alpha
| Biến quan sát | Thang đo | Tương quan biến tổng quan | Cronbach's Alpha nếu loại biến |
| Quản lý tiền mặt (CA); Cronbach's Alpha: 0,666 | |||
| CA1 | Thường xuyên so sánh giá trước khi mua một SP hoặc DV | 0,492 | 0,574 |
| CA2 | Luôn thanh toán tất cả hóa đơn tiêu dùng thường xuyên đúng hạn | 0,383 | 0,640 |
| CA3 | Thường xuyên ghi chép/lưu lại các khoản chi tiêu hàng tháng | 0,400 | 0,646 |
| CA4 | Luôn có kế hoạch chi tiêu và hầu như không vượt kế hoạch | 0,542 | 0,538 |
| Quản lý tín dụng (CR); Cronbach's Alpha: 0,635 | |||
| CR1 | Luôn thanh toán hết sao kê thẻ tín dụng mỗi tháng | 0,303 | 0,427 |
| CR2 | Thường xuyên không sử dụng hết hạn mức tín dụng cho phép | 0,306 | 0,208 |
| CR3 | Luôn thanh toán các khoản nợ đúng và trước hạn | 0,364 | 0,078 |
| Tiết kiệm và Đầu tư (SI); Cronbach's Alpha: 0,789 | |||
| SI1 | Đã/đang xây dựng hoặc duy trì một quỹ dự phòng khẩn cấp | 0,559 | 0,752 |
| SI2 | Gửi một phần tiết kiệm/đầu tư ngay khi nhận lương | 0,549 | 0,755 |
| SI3 | Có kế hoạch tiết kiệm cho các mục tiêu dài hạn: mua xe/nhà, giáo dục, y tế | 0,667 | 0,718 |
| SI4 | Đã/đang tích lũy cho mục tiêu hưu trí | 0,615 | 0,734 |
| SI5 | Đã/đang đầu tư vào các tài sản như trái phiếu, cổ phiếu, chứng chỉ quỹ,… | 0,459 | 0,786 |
| Sức khỏe tài chính (FW)l; Cronbach's Alpha: 0,869 | |||
| FW1 | Cảm thấy thoải mái với thu nhập hiện tại | 0,530 | 0,861 |
| FW2 | Cảm thấy thoải mái với mức nợ hiện tại | 0,534 | 0,860 |
| FW3 | Có đủ tài chính để duy trì sinh hoạt hàng ngày | 0,518 | 0,862 |
| FW4 | Thu nhập hàng tháng đủ để thanh toán tất cả hóa đơn/lãi vay | 0,522 | 0,861 |
| FW5 | Không gặp vấn đề tài chính nào trong thời gian gần đây | 0,633 | 0,853 |
| FW6 | Tự tin trong việc ra quyết định tài chính | 0,682 | 0,849 |
| FW7 | Có khả năng đối với phó với các cú sốc tài chính bất ngờ | 0,681 | 0,849 |
| FW8 | Thu nhập đủ để đạt được mục tiêu tài chính dài hạn | 0,583 | 0,857 |
| FW9 | Cảm thấy đang đạt được tự do tài chính | 0,551 | 0,859 |
| FW10 | Có khả năng chi trả các chi phí sinh hoạt mà không cần vay nợ | 0,446 | 0,868 |
| FW11 | Hài lòng với điều kiện kinh tế hiện tại | 0,633 | 0,854 |
Nguồn: Kết quả phân tích từ dữ liệu nghiên cứu
Phân tích nhân tố khám phá (EFA)
Phân tích EFA cho thấy, hệ số KMO của các biến độc lập = 0,814 (> 0,5), cùng với đó, kiểm định Bartlett có giá trị Sig. = 0,000 (< 0,05), cho thấy dữ liệu hoàn toàn phù hợp để thực hiện phân tích EFA. Tại giá trị Eigenvalue = 1,305 (> 1), phân tích đã trích được 3 nhân tố từ 12 biến quan sát với tổng phương sai trích là 54,834% (> 50%), mô hình đạt yêu cầu bởi độ giải thích dữ liệu. Kỹ thuật xoay nhân tố Varimax được sử dụng, và ma trận tải nhân tố cho thấy tất cả các hệ số tải (Factor Loading) nhân tố đều > 0,5 trở lên (Bảng 2), đảm bảo tính phù hợp và độ tin cậy của các nhân tố trong mô hình.
Bảng 2: Phân tích EFA
|
| 1 | 2 | 3 |
| SI3 | 0,799 |
|
|
| SI4 | 0,789 |
|
|
| SI1 | 0,707 |
|
|
| SI2 | 0,698 |
|
|
| SI5 | 0,551 |
|
|
| CR2 |
| 0,799 |
|
| CR1 |
| 0,697 |
|
| CR3 |
| 0,554 |
|
| CA2 |
|
| 0,860 |
| CA3 |
|
| 0,627 |
| CA1 |
|
| 0,545 |
| CA4 |
|
| 0,511 |
Nguồn: Kết quả phân tích từ dữ liệu nghiên cứu
Phân tích tự tương quan Pearson
Thông qua phân tích tương quan Pearson tại Bảng 3, tất cả các biến độc lập (CA, CR, SI) đều có mối quan hệ tuyến tính với biến phụ thuộc FW ở mức ý nghĩa 0,01 tương ứng với độ tin cậy 99%. Sự tương quan giữa các cặp biến độc lập CA, CR và SI đều < 0,5, tức không có sự tương quan nào mạnh giữa các biến độc lập.
Bảng 3: Phân tích tương quan Pearson
|
| CA | CR | SI | FW |
| CA | 1 |
|
|
|
| CR | 0,442** | 1 |
|
|
| SI | 0,363** | 0,379** | 1 |
|
| FW | 0,411** | 0,350** | 0,502** | 1 |
**. Sig < 0,01
Nguồn: Kết quả phân tích từ dữ liệu nghiên cứu
Phân tích hồi quy
Kết quả nghiên cứu cho thấy, hệ số R² hiệu chỉnh = 0,309 cho thấy, các biến CA, CR và SI giải thích được 30,9% sự biến thiên của FW, phần còn lại do các yếu tố ngoài mô hình. Giá trị Durbin-Watson = 2,014 (nằm trong khoảng 1,5-2,5) chứng tỏ mô hình không vi phạm giả định tự tương quan. Kết quả ANOVA với Sig. = 0,000 < 0,05 khẳng định mô hình có ý nghĩa thống kê. Các hệ số VIF từ 1,236 đến 1,335 đều < 2, cho thấy không có hiện tượng đa cộng tuyến, do đó các biến độc lập đều phù hợp để đưa vào phương trình hồi quy. Kết quả mô hình hồi quy được thể hiện tại Bảng 4 khẳng định rằng, tất cả các nhân tố trên đều có ảnh hưởng đến FW, trong đó SI là yếu tố có tác động mạnh nhất với hệ số Beta chuẩn hóa là 0,379.
Mức độ tác động của hành vi quản lý tài chính cá nhân đến sức khoẻ tài chính của đội ngũ nhân sự khối kinh doanh các ngân hàng thương mại khu vực miền Bắc Việt Nam được thể hiện qua phương trình hồi quy sau:
FW = 0,227*CA + 0,106*CR + 0,379*SI
Bảng 4: Kết quả phân tích hồi quy
| Model | Hệ số chưa chuẩn hóa | Hệ số chuẩn hóa Beta | t | Sig. | Thống kê đa cộng tuyến | |||
| B | Sai số chuẩn | Beta | Độ chấp nhận | VIF | ||||
| 1 | Hằng số | 1,252 | 0,271 |
| 4,623 | 0 |
|
|
| CA | 0,203 | 0,064 | 0,227 | 3,152 | 0,002 | 0,760 | 1,316 | |
| CR | 0,100 | 0,068 | 0,106 | 1,47 | 0,043 | 0,749 | 1,335 | |
| SI | 0,292 | 0,054 | 0,379 | 5,444 | 0,000 | 0,809 | 1,236 | |
Nguồn: Kết quả phân tích từ dữ liệu nghiên cứu
KẾT LUẬN VÀ KHUYẾN NGHỊ
Kết luận
Kết quả nghiên cứu cho thấy, cả 3 nhân tố của Hành vi quản lý tài chính cá nhân đều có tác động tích cực và có ý nghĩa thống kê đến Sức khỏe tài chính của nhân sự khối kinh doanh tại các ngân hàng thương mại khu vực miền Bắc, với mức ảnh hưởng giảm dần là: Tiết kiệm và đầu tư (SI), Quản lý tiền mặt (CA), Quản lý tín dụng (CR).
Những phát hiện này cung cấp bằng chứng thực nghiệm hữu ích cho việc thiết kế chính sách, chương trình đào tạo và phúc lợi tài chính phù hợp với đặc thù thu nhập biến động của ngành ngân hàng. Nghiên cứu nhấn mạnh 3 trọng tâm: (1) Quản lý tiền mặt thông qua lập kế hoạch chi tiêu, kiểm soát chi phí và thanh toán đúng hạn để ổn định dòng tiền; (2) Quản lý tín dụng một cách có trách nhiệm, giữ tỷ lệ nợ an toàn và ưu tiên trả nợ đúng hạn nhằm tránh rủi ro tài chính; (3) Tiết kiệm và đầu tư - yếu tố có ảnh hưởng mạnh nhất thông qua đặt mục tiêu tài chính rõ ràng, lập quỹ dự phòng và chiến lược đầu tư định kỳ, giúp tích lũy bền vững và tăng cường sức khỏe tài chính cá nhân.
Một số khuyến nghị
Từ kết quả nghiên cứu, nghiên cứu gợi mở các khuyến nghị như sau:
Thứ nhất, đối với cá nhân nhân sự, cần xây dựng và tuân thủ kế hoạch chi tiêu theo bối cảnh thu nhập, tự động hóa trích lập các quỹ (chi tiêu, dự phòng, đầu tư), duy trì tỷ lệ nợ ở mức an toàn và nâng dần tỷ lệ tiết kiệm theo tăng trưởng thu nhập.
Thứ hai, các NHTM và tổ chức sử dụng lao động nên triển khai chương trình giáo dục tài chính nội bộ theo nhu cầu, xây dựng các chính sách phúc lợi như ưu đãi lãi suất, đóng góp quỹ hưu trí tự nguyện cho nhân sự hoặc có cơ chế đối ứng đóng góp, cung cấp công cụ theo dõi và tự đánh giá sức khỏe tài chính ẩn danh, đồng thời hình thành văn hóa hỗ trợ qua các phiên tư vấn định kỳ và cơ chế trợ giúp khi phát sinh rủi ro tài chính cá nhân.
Thứ ba, Ngân hàng Nhà nước và Hiệp hội Ngân hàng Việt Nam cần thúc đẩy chuẩn hóa bộ chỉ báo sức khỏe tài chính cho ngành, tăng cường minh bạch thông tin tín dụng và xem xét ưu đãi chính sách đối với các chương trình tiết kiệm/đầu tư hưu trí tự nguyện để khuyến khích tích lũy dài hạn.
Thứ tư, cơ sở đào tạo và đối tác học thuật nên thiết kế học phần/chứng chỉ ngắn hạn về quản trị tài chính cá nhân theo hướng tình huống, tích hợp vào chương trình hội nhập nghề nghiệp, đồng thời mở rộng nghiên cứu theo thời gian và không gian, bổ sung các biến kiểm soát phù hợp để nâng cao sức mạnh giải thích của mô hình.
Tài liệu tham khảo:
1. Bai, R. (2023). Impact of financial literacy, mental budgeting and self control on financial wellbeing: Mediating impact of investment decision making. PLOS ONE, 18(11), e0294466. https://doi.org/10.1371/journal.pone.0294466
2. Bashir, I., Qureshi, I. H., Ilyas, Z. (2024). How does employee financial well-being influence employee productivity: a moderated mediating examination. International Journal of Social Economics, 51(10), 1226-1246.
3. Brüggen, E. C., Hogreve, J., Holmlund, M., Kabadayi, S., Löfgren, M. (2017). Financial well-being: A conceptualization and research agenda. Journal of business research, 79, 228-237.
4. Changwony, F. K., Campbell, K., Tabner, I. T. (2021). Savings goals and wealth allocation in household financial portfolios. Journal of Banking & Finance, 124, 106028. https://doi.org/10.1016/j.jbankfin.2020.106028
5. Cheung, Y. L., Mak, B. S., Shu, H., Tan, W. (2023). Impact of financial investment on confidence in a happy future retirement. International Review of Financial Analysis, 89, 102784. https://doi.org/10.1016/j.irfa.2023.102784
6. Consumer Financial Protection Bureau (2015). Financial well-being: The goal of financial education. https://files.consumerfinance.gov/f/201501_cfpb_report_financial-well-being.pdf.
7. Delteil, B., Kaushik, V., Khosla, A. (2023). Quản lý gia sản tại Việt Nam: Thị trường đạt quy mô 600 tỷ USD đến năm 2027. McKinsey & Company.
8. Dew, J., Xiao, J. J. (2011). The Financial Management Behavior Scale: Development and Validation. Journal of Financial Counseling and Planning, 22(1), 43-59.
9. Gutter, M., & Copur, Z. (2011). Financial behaviors and financial well-being of college students: Evidence from a national survey. Journal of family and economic Issues, 32(4), 699-714. https://doi.org/10.1007/S10834-011-9255-2
10. Hilgert, M. A., Hogarth, J. M., & Beverly, S. G. (2003). Household financial management: The connection between knowledge and behavior. Fed. Res. Bull., 89, 309.
11. Lestari, S. D., Muhdaliha, E., Firdaus, P. M., Suhendra, E. S., Brabo, N. A. (2024). Financial literacy at work: enhancing organizational performance through employee training investments. Atestasi: Jurnal Ilmiah Akuntansi, 7(2), 721-741.
12. Mian, A., Sufi, A., Verner, E. (2017). Household debt and business cycles worldwide. The Quarterly Journal of Economics, 132(4), 1755-1817.
13. Perry, V. G., Morris, M. D. (2005). Who is in control? The role of self‐perception, knowledge, and income in explaining consumer financial behavior. Journal of consumer affairs, 39(2), 299-313.
14. Prawitz, A. D., Cohart, J. (2014). Workplace Financial Education Facilitates Improvement in Personal Financial Behaviors. Journal of Financial Counseling and Planning, 25(1), 5-26.
15. Shefrin, H. M. Thaler, R. H. (1988). The behavioral life‐cycle hypothesis. Economic inquiry, 26(4), 609-643.
16. Sang, N. M. (2021). Financial well-being of Vietnamese students. Investment Management and Financial Innovations, 18(4), 355-365. http://dx.doi.org/10.21511/imfi.18(4).2021.29.
17. Tram, T. T. M., Schmitt, A. (2024). Factors affecting personal finance management behavior and financial satisfaction in Vietnam. Journal of International Economics and Management, 24(3), 97-118. https://doi.org/10.38203/jiem.024.3.0096.
| Ngày nhận bài: 4/11/2025; Ngày hoàn thiện biên tập: 12/12/2025; Ngày duyệt đăng: 30/12/2025 |
Tin liên quan




Các tin khác

Chính sách ưu đãi và hỗ trợ phát triển sản phẩm nhựa thân thiện môi trường: Kinh nghiệm quốc tế và một số khuyến nghị cho Việt Nam

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Thái độ đối với ẩm thực đường phố và ý định quay lại: Vai trò trung gian của thói quen, hành động và giao kết hành vi

Phân mảnh kênh phân phối bán lẻ dược phẩm và rủi ro thuốc giả tại Việt Nam: Tác động của Luật Sửa đổi, bổ sung một số điều của Luật Dược và hàm ý chính sách

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn


