


Phân nhóm khách hàng: Nghiên cứu trường hợp khách hàng thẻ tín dụng
Phạm Thị Linh
Trường Đại học Kinh tế và Quản trị Kinh doanh, Đại học Thái Nguyên
Tóm tắt
Phân nhóm khách hàng là một phương pháp quan trọng trong phân tích hành vi khách hàng, cho phép ngân hàng xác định các nhóm khách hàng có đặc điểm tương đồng về khả năng tài chính và mức độ tương tác với hệ thống ngân hàng. Thay vì áp dụng các chính sách chung cho toàn bộ khách hàng, việc phân nhóm này giúp ngân hàng có thể xây dựng các chiến lược chăm sóc và tiếp thị phù hợp hơn. Trong nghiên cứu này, tác giả tập trung phân tích dữ liệu của 660 khách hàng thẻ tín dụng nhằm xác định các nhóm khách hàng điển hình, từ đó đề xuất các hàm ý quản trị có giá trị thực tiễn.
Từ khóa: Phân nhóm khách hàng, K-Mean, phương pháp Elbow, phương pháp Silhouette, PCA
Summary
Customer segmentation is a key approach in analyzing customer behavior, enabling banks to identify groups of clients with similar financial capabilities and levels of engagement with banking systems. Rather than implementing uniform policies across the entire customer base, segmentation allows banks to develop more targeted customer service and marketing strategies. In this study, the author analyzes data from 660 credit card customers to identify typical customer segments, thereby providing managerial insights with practical applicability.
Keywords: Customer segmentation, K-Means, Elbow method, Silhouette method, PCA
GIỚI THIỆU
Trong bối cảnh mức độ cạnh tranh trong lĩnh vực ngân hàng ngày càng gia tăng, việc khai thác một cách hiệu quả bộ dữ liệu khách hàng để nâng cao chất lượng dịch vụ và tối ưu hóa chiến lược kinh doanh đã trở thành một yêu cầu thiết yếu. Đặc biệt, đối với dịch vụ thẻ tín dụng, khách hàng không chỉ khác nhau về khả năng tài chính mà còn thể hiện sự đa dạng trong hành vi sử dụng dịch vụ và mức độ tương tác với ngân hàng thông qua nhiều kênh khác nhau như giao dịch trực tiếp, giao dịch trực tuyến và liên hệ với bộ phận chăm sóc khách hàng. Những khác biệt này đặt ra thách thức cho hệ thống các ngân hàng trong việc xây dựng các chính sách quản lý và chăm sóc khách hàng phù hợp.
Phân nhóm khách hàng dựa trên bộ dữ liệu khách hàng là một phương pháp quan trọng trong phân tích dữ liệu ngân hàng, cho phép phân loại khách hàng thành các nhóm có đặc điểm tương đồng, phục vụ việc ra quyết định hiệu quả hơn. Thay vì áp dụng các chiến lược chung cho toàn bộ khách hàng, việc phân nhóm sẽ giúp ngân hàng cá nhân hóa dịch vụ, phân bổ nguồn lực hợp lý và nâng cao mức độ hài lòng của khách hàng. Từ đó, giúp ngân hàng tối ưu hóa nguồn lực, cá nhân hóa dịch vụ và nâng cao mức độ hài lòng của khách hàng trong bối cảnh cạnh tranh ngày càng trở nên gay gắt.
TỔNG QUAN NGHIÊN CỨU
Phân nhóm khách hàng (Art Weinstein, 1993) là một chủ đề được nghiên cứu rộng rãi trong lĩnh vực marketing, tài chính và ngân hàng, nhằm hỗ trợ doanh nghiệp hiểu rõ hơn hành vi khách hàng và xây dựng các chiến lược kinh doanh hiệu quả. Các nghiên cứu ban đầu chủ yếu dựa trên các tiêu chí nhân khẩu học như độ tuổi, thu nhập hay nghề nghiệp. Tuy nhiên, trong bối cảnh dữ liệu ngày càng phong phú, nhiều nghiên cứu gần đây đã chuyển sang khai thác dữ liệu hành vi và dữ liệu giao dịch để phản ánh chính xác hơn đặc điểm thực tế của khách hàng.
Trong lĩnh vực ngân hàng, đặc biệt là dịch vụ thẻ tín dụng, các phương pháp phân cụm dữ liệu như K-means, hierarchical clustering hay DBSCAN thường được sử dụng để phân nhóm khách hàng dựa trên mức chi tiêu, hạn mức tín dụng và tần suất sử dụng dịch vụ (Art Weinstein, 1993). Nhiều nghiên cứu chỉ ra rằng, việc phân nhóm dựa trên hành vi tương tác với các kênh dịch vụ, bao gồm giao dịch trực tiếp, giao dịch trực tuyến và liên hệ với bộ phận chăm sóc khách hàng, mang lại hiệu quả cao trong việc cá nhân hóa dịch vụ và nâng cao mức độ hài lòng của khách hàng.
Tuy nhiên, phần lớn các nghiên cứu hiện có mới chỉ tập trung vào các thị trường phát triển hoặc sử dụng tập dữ liệu có quy mô lớn, trong khi các nghiên cứu ứng dụng trên dữ liệu thực tế với số lượng biến hành vi hạn chế vẫn còn tương đối ít. Do đó, việc thực hiện nghiên cứu phân nhóm khách hàng thẻ tín dụng dựa trên các đặc trưng về hạn mức tín dụng và hành vi tương tác với ngân hàng không chỉ có ý nghĩa học thuật mà còn mang lại giá trị thực tiễn cho công tác quản lý và chăm sóc khách hàng trong ngành ngân hàng.
PHƯƠNG PHÁP NGHIÊN CỨU
Tác giả sử dụng phương pháp phân tích dữ liệu định lượng kết hợp với kỹ thuật học máy không giám sát nhằm phân nhóm khách hàng thẻ tín dụng dựa trên các đặc trưng hành vi và tài chính. Cụ thể, phương pháp phân cụm K-means (Jiawei Han và cộng sự, 2019) được áp dụng do tính đơn giản, hiệu quả và khả năng diễn giải tốt trong các bài toán phân nhóm khách hàng. Trong nghiên cứu này, tác giả sử dụng ngôn ngữ lập trình Python bản cập nhập 3.13.3 - một trong những ngôn ngữ lập trình bậc cao.
Trước khi tiến hành phân cụm, tác giả tiến hành kiểm tra giá trị thiếu, làm sạch dữ liệu và chuẩn hóa các biến đầu vào. Việc chuẩn hóa được thực hiện nhằm đưa các biến về cùng thang đo, tránh hiện tượng các biến có giá trị lớn chi phối kết quả phân cụm. Số lượng cụm tối ưu được xác định dựa trên các tiêu chí phổ biến như phương pháp Elbow (Ankur, 2019) và chỉ số Silhouette (Jiawei Han và cộng sự, 2011), từ đó lựa chọn số cụm phù hợp phản ánh rõ ràng sự khác biệt giữa các nhóm khách hàng. Sau khi mô hình phân cụm được xây dựng, các cụm khách hàng được phân tích và so sánh dựa trên giá trị trung bình của các biến đặc trưng. Trên cơ sở đó, tiến hành diễn giải ý nghĩa của từng nhóm khách hàng và đề xuất các hàm ý quản trị phục vụ hoạt động ngân hàng.
Bộ dữ liệu được sử dụng trong nghiên cứu là dữ liệu khách hàng thẻ tín dụng, bao gồm các thông tin phản ánh cả đặc điểm tài chính và hành vi tương tác của khách hàng với ngân hàng. Mỗi quan sát trong bộ dữ liệu đại diện cho một khách hàng, với các biến số chính liên quan đến mức độ sử dụng dịch vụ thẻ và tần suất tương tác qua các kênh khác nhau. Cụ thể, bộ dữ liệu bao gồm 660 dòng dữ liệu các biến như hạn mức tín dụng trung bình của khách hàng, số lượng thẻ tín dụng đang sở hữu, số lần khách hàng đến giao dịch trực tiếp tại ngân hàng, số lần giao dịch thông qua kênh trực tuyến và số cuộc gọi đến bộ phận chăm sóc khách hàng. Những biến này cho phép phản ánh tương đối đầy đủ hành vi sử dụng dịch vụ và mức độ gắn kết của khách hàng với ngân hàng. Bộ dữ liệu không chứa thông tin nhận dạng cá nhân, đảm bảo tính ẩn danh và phù hợp cho mục đích nghiên cứu. Với cấu trúc dữ liệu gọn nhẹ nhưng mang tính đại diện cao, bộ dữ liệu này phù hợp để áp dụng các phương pháp phân nhóm khách hàng, đồng thời cho phép rút ra các kết luận có ý nghĩa thực tiễn đối với công tác quản lý và chăm sóc khách hàng thẻ tín dụng. Bộ dữ liệu được thu thập trong khoảng 1 năm, từ tháng 3/2024 đến tháng 3/2025 đảm bảo phản ánh đầy đủ các hàng vi của khách hàng (Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế).
KẾT QUẢ NGHIÊN CỨU
Phương pháp Elbow tìm k tối ưu
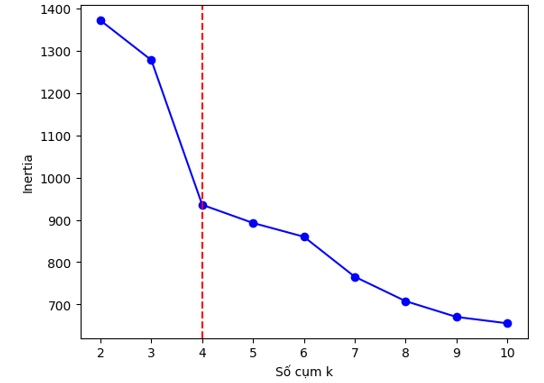
Trong bài toán phân nhóm khách hàng bằng thuật toán K-means, việc lựa chọn số cụm k phù hợp đóng vai trò quan trọng, ảnh hưởng trực tiếp đến chất lượng và khả năng diễn giải của kết quả phân cụm. Một trong những phương pháp phổ biến và trực quan nhất để xác định số cụm tối ưu là phương pháp Elbow. Phương pháp này dựa trên việc phân tích mối quan hệ giữa số lượng cụm k và tổng bình phương khoảng cách trong cụm. Khi giá trị k tăng, tổng bình phương khoảng cách trong cụm luôn giảm do các điểm dữ liệu được phân chia thành nhiều cụm nhỏ hơn, kéo theo khoảng cách từ mỗi điểm đến tâm cụm giảm. Tuy nhiên, mức độ giảm của tổng bình phương khoảng cách trong cụm sẽ không còn đáng kể sau một giá trị k nhất định. Điểm mà tại đó tốc độ giảm của tổng bình phương khoảng cách trong cụm bắt đầu chậm lại rõ rệt được gọi là “điểm tối ưu” và tương ứng được xem là số cụm tối ưu.
Trong nghiên cứu này, thuật toán K-means được thực hiện với các giá trị k khác nhau trong một khoảng xác định trước. Giá trị tổng bình phương khoảng cách trong cụm tương ứng với mỗi k được tính toán và biểu diễn dưới dạng đồ thị. Dựa trên hình dạng của đồ thị Elbow, số cụm tối ưu được lựa chọn sao cho vừa đảm bảo khả năng phân biệt rõ ràng giữa các nhóm khách hàng, vừa tránh hiện tượng phân cụm quá mức gây khó khăn cho việc diễn giải và ứng dụng kết quả trong thực tiễn. Với bộ dữ liệu đã cho đã cho ta có biểu đồ phương pháp Elbow như Hình 1.
Hình 1: Biểu đồ phương pháp Elbow
 |
Nguồn: Nghiên cứu của tác giả
Bảng 1: Kết quả thu được của phương pháp Elbow
| k | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Inertia | 1928.37 | 1092.83 | 863.03 | 777.58 | 699.59 | 635.91 | 608.22 | 580.41 | 555.62 |
Nguồn: Nghiên cứu của tác giả
Từ Hình 1 và Bảng 1, nghiên cứu cho thấy, khi áp dụng phương pháp Elbow số cụm tối ưu cho bài toán phân nhóm khách hàng là k = 3.
Phương pháp Silhouette tìm k tối ưu
Bên cạnh phương pháp Elbow, chỉ số Silhouette là một tiêu chí phổ biến và hiệu quả để đánh giá chất lượng phân cụm và hỗ trợ lựa chọn số cụm tối ưu trong bài toán phân nhóm dữ liệu. Phương pháp này đo lường mức độ tương đồng của một đối tượng với các đối tượng trong cùng cụm so với các đối tượng thuộc các cụm khác.
Cụ thể, với mỗi quan sát, hệ số Silhouette được xác định dựa trên hai đại lượng: khoảng cách trung bình từ quan sát đó đến các điểm dữ liệu trong cùng cụm và khoảng cách trung bình đến các điểm dữ liệu thuộc cụm lân cận gần nhất. Giá trị hệ số Silhouette nằm trong khoảng từ -1 đến 1, trong đó giá trị càng gần 1 cho thấy đối tượng được phân cụm tốt, trong khi giá trị gần 0 phản ánh sự chồng lấn giữa các cụm, và giá trị âm cho thấy khả năng phân cụm chưa phù hợp.
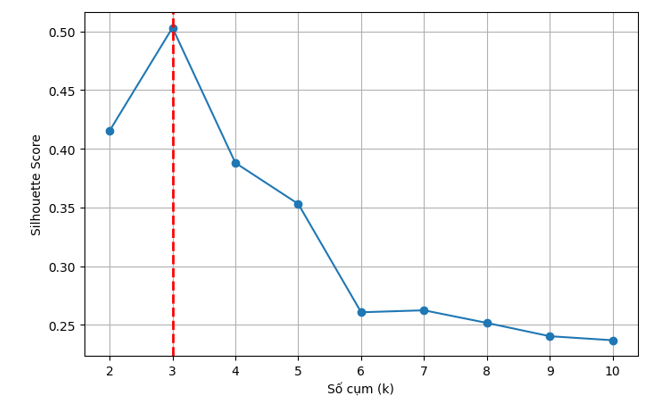
Trong nghiên cứu này, chỉ số Silhouette trung bình được tính toán cho các giá trị khác nhau của số cụm k. Giá trị k tối ưu được lựa chọn tương ứng với chỉ số Silhouette trung bình đạt giá trị lớn nhất, đồng thời đảm bảo sự cân bằng giữa mức độ tách biệt và tính đồng nhất của các cụm. Việc kết hợp phương pháp Silhouette với phương pháp Elbow giúp tăng độ tin cậy trong việc xác định số cụm tối ưu, từ đó nâng cao chất lượng và khả năng diễn giải của kết quả phân nhóm khách hàng.
Với bộ dữ liệu đã cho đã cho, ta có biểu đồ phương pháp Silhouette như Hình 2.
Hình 2: Biểu đồ phương pháp Silhouette
 |
Nguồn: Kết quả nghiên cứu của tác giả
Bảng 2: Kết quả thu được của phương pháp Silhouette
| k | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Inertia | 0.4153 | 0.5032 | 0.3881 | 0.3531 | 0.2607 | 0.2624 | 0.2517 | 0.2403 | 0.2369 |
Nguồn: Kết quả nghiên cứu của tác giả
Từ Hình 2 và Bảng 2, chúng ta nhận thấy, giá trị Silhouette Score đạt mức cao nhất tại k = 3 và đây chính là số cụm tối ưu xét về mặt toán học.
Như vậy, cả phương pahsp Elbow và phương pháp Silhouette đề cho k tối ưu là 3. Đó cũng chính là số cụm tối ưu đối với bộ dữ liệu mà tác giả nghiên cứu.
Biểu đồ phân cụm PCA 2D
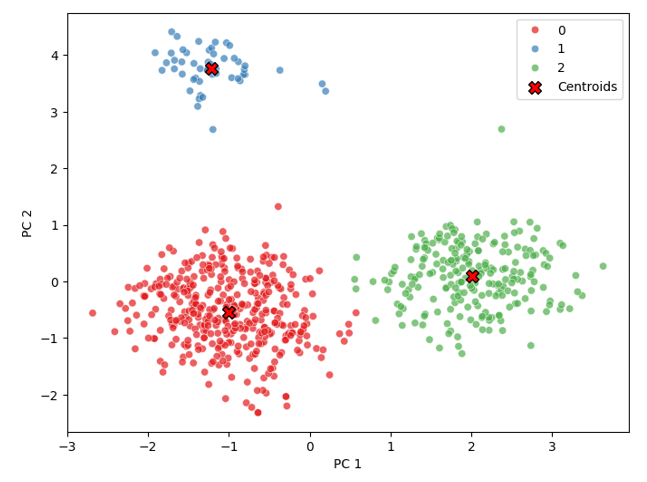
Với k tối ưu là 3 ta có các biểu đồ phân cụm PCA 2D tương ứng cho bởi Hình 3.
Hình 3: Biểu đồ phân cụm PCA 2D với k=3
 |
Nguồn: Kết quả nghiên cứu của tác giả
Hình 3 cho thấy, cấu trúc phân cụm khá rõ ràng, các cụm ít chồng lấn và có khoảng cách tương đối tốt giữa các nhóm. Điều này chứng tỏ mô hình phân cụm với k = 3 là phù hợp để phân đoạn khách hàng trong bộ dữ liệu này, đồng thời cung cấp cơ sở trực quan cho việc xây dựng chiến lược tiếp cận và quản trị khách hàng theo từng phân khúc riêng biệt.
Giá trị trung bình của các đặc trưng theo cụm
Sau khi tiến hành phân cụm khách hàng dựa trên các đặc trưng: hạn mức tín dụng trung bình, số thẻ đang sở hữu, số lần đến quầy, số lần giao dịch trực tuyến, số cuộc gọi chăm sóc khách hàng, tác giả đã tính toán giá trị trung bình của từng đặc trưng trong mỗi cụm. Bảng 3 tổng hợp các giá trị trung bình của các đặc trưng chính theo từng cụm khách hàng, từ đó có thể so sánh và phân tích sâu hơn hành vi và tiềm năng của từng nhóm.
Bảng 3: Giá trị trung bình của các đặc trưng chính theo từng cụm khách hàng
| Cụm | Hạn mức tín dụng trung bình | Số thẻ đang sở hữu | Số lần đến quầy | Số lần giao dịch online | Số cuộc gọi chăm sóc khách hàng |
| 0 | 33782 | 5.5 | 3.5 | 1 | 2 |
| 1 | 141040 | 8.7 | 0.6 | 10.9 | 1.1 |
| 2 | 12174 | 2.4 | 0.9 | 3.6 | 6.9 |
Nguồn: Kết quả nghiên cứu của tác giả
Kết quả phân cụm đã hình thành 3 phân khúc có đặc điểm tương đối đồng nhất trong nội bộ và khác biệt đáng kể giữa các cụm:
- Cụm 0 đại diện cho nhóm khách hàng có mức hạn mức tín dụng trung bình (khoảng 33782) và sở hữu số lượng thẻ tương đối cao (5.5 thẻ). Đặc điểm nổi bật của nhóm này là tần suất giao dịch trực tiếp tại quầy cao nhất trong 3 cụm (3.5 lần), trong khi mức độ sử dụng dịch vụ trực tuyến tương đối thấp. Điều này cho thấy nhóm khách hàng này vẫn duy trì xu hướng giao dịch truyền thống, ưu tiên tiếp xúc trực tiếp với ngân hàng. Đây có thể là nhóm khách hàng trung niên hoặc nhóm khách hàng lâu năm, có mức độ tin tưởng cao vào giao dịch trực tiếp hơn so với nền tảng số.
- Cụm 1 là nhóm khách hàng có giá trị cao nhất với hạn mức tín dụng trung bình đạt khoảng 141040 và số lượng thẻ sở hữu nhiều nhất (8.7 thẻ). Nhóm này có tần suất giao dịch trực tuyến cao nhất (10.9 lần) và rất ít đến quầy giao dịch (0.6 lần). Đồng thời, số cuộc gọi đến bộ phận chăm sóc khách hàng cũng ở mức thấp (1,1 cuộc). Những đặc điểm này cho thấy đây là nhóm khách hàng có năng lực tài chính mạnh, mức độ am hiểu và sử dụng công nghệ cao, đồng thời có xu hướng tự chủ trong quá trình sử dụng dịch vụ ngân hàng. Đây có thể được xem là phân khúc khách hàng trọng điểm cần được ưu tiên các chính sách chăm sóc cá nhân hóa và dịch vụ giá trị gia tăng.
- Cụm 2 bao gồm nhóm khách hàng có hạn mức tín dụng trung bình thấp nhất (khoảng 12174) và số lượng thẻ sở hữu ít nhất (2.4 thẻ). Tuy nhiên, nhóm này có số cuộc gọi đến bộ phận chăm sóc khách hàng cao nhất (6.9 lần), trong khi tần suất giao dịch tại quầy và trực tuyến ở mức trung bình. Điều này cho thấy nhóm khách hàng này có xu hướng phụ thuộc nhiều vào sự hỗ trợ của ngân hàng, có thể do hạn chế về hiểu biết tài chính hoặc kinh nghiệm sử dụng dịch vụ. Đây là phân khúc cần được tăng cường hỗ trợ tư vấn, giáo dục tài chính và tối ưu hóa trải nghiệm dịch vụ nhằm nâng cao mức độ hài lòng và gắn kết.
Từ những phân tích trên, nghiên cứu cho thấy, kết quả phân cụm đã phản ánh sự khác biệt đáng kể về năng lực tài chính và hành vi sử dụng dịch vụ giữa các nhóm khách hàng. Việc nhận diện rõ các đặc trưng này có ý nghĩa quan trọng trong việc xây dựng chiến lược tiếp cận, chăm sóc và phát triển sản phẩm phù hợp cho từng phân khúc khách hàng.
KẾT LUẬN VÀ ĐỀ XUẤT
Kết luận
Kết quả phân cụm khách hàng bằng thuật toán K-Means cho thấy dữ liệu được chia thành 3 nhóm khách hàng có đặc điểm hành vi và mức độ sử dụng dịch vụ khác biệt rõ rệt:
- Cụm 0 đại diện cho nhóm khách hàng có mức độ sử dụng dịch vụ truyền thống tương đối cao (đến quầy nhiều hơn so với các cụm khác), mức sở hữu thẻ ở mức trung bình và mức độ tương tác trực tuyến thấp. Nhóm này có xu hướng ưu tiên giao dịch trực tiếp tại ngân hàng và ít tận dụng các kênh số.
- Cụm 1 là nhóm khách hàng có giá trị cao nhất, thể hiện qua hạn mức tín dụng trung bình cao và số lượng thẻ sở hữu nhiều nhất. Đồng thời, nhóm này có tần suất giao dịch trực tuyến vượt trội, nhưng lại ít đến quầy và ít gọi tổng đài. Đây là nhóm khách hàng am hiểu công nghệ, có khả năng tài chính tốt và có mức độ tự chủ cao trong giao dịch.
- Cụm 2 là nhóm khách hàng có hạn mức tín dụng thấp nhất và số lượng thẻ ít nhất, nhưng lại có số cuộc gọi chăm sóc khách hàng cao. Điều này cho thấy nhóm này có xu hướng cần hỗ trợ nhiều hơn và có thể gặp khó khăn trong quá trình sử dụng dịch vụ ngân hàng.
Như vậy, kết quả phân cụm đã làm rõ sự khác biệt về mức độ giá trị tài chính và hành vi tương tác dịch vụ giữa các nhóm khách hàng, tạo cơ sở cho việc xây dựng chiến lược quản trị khách hàng theo hướng cá nhân hóa.
Một số đề xuất
Từ kết quả phân tích trên, tác giả đề xuất một số định hướng quản trị như sau:
Một là, đối với cụm 1- nhóm khách hàng giá trị cao - ngân hàng cần triển khai các chương trình chăm sóc khách hàng ưu tiên (VIP), gia tăng hạn mức, cung cấp sản phẩm tài chính cao cấp và các ưu đãi cá nhân hóa nhằm duy trì sự trung thành và tối đa hóa lợi nhuận từ nhóm này. Đồng thời, cần phát triển thêm các tiện ích số nâng cao để đáp ứng nhu cầu giao dịch trực tuyến cao của họ.
Hai là, đối với cụm 0- nhóm khách hàng truyền thống - ngân hàng nên khuyến khích chuyển dịch dần sang kênh giao dịch số thông qua các chương trình hướng dẫn sử dụng ngân hàng điện tử, ưu đãi phí giao dịch trực tuyến và truyền thông về lợi ích của chuyển đổi số, nhằm giảm chi phí vận hành tại quầy.
Ba là, đối với cụm 2- nhóm khách hàng có mức giá trị thấp nhưng nhu cầu hỗ trợ cao - ngân hàng cần tăng cường hoạt động tư vấn, hướng dẫn sử dụng dịch vụ, đồng thời đơn giản hóa quy trình giao dịch để nâng cao trải nghiệm khách hàng. Ngoài ra, có thể triển khai các sản phẩm tín dụng nhỏ, linh hoạt để kích thích mức độ sử dụng dịch vụ của nhóm này.
Tài liệu tham khảo:
1. Ankur A. P., (2019). Hands - On unsupervised learning using Python. O’Reilly Media, INC.
2. Art W., (1993). Market Segmentation: Using Demographics, Psychographics and Other Niche Marketing Techniques to Predict and Model Customer Behavior. Probus Pub Co
3. Birant, D. (2011). Data Mining Using RFM Analysis. In Knowledge-Oriented Applications in Data Mining, InTech, Rijeka, Croatia, pp. 92-108.
4. Dolničar, S. (2003). Using cluster analysis for market segmentation: Typical misconceptions, established methodological weaknesses and some recommendations for improvement. Australasian Journal of Market Research, 11(2), 5-12.
5. Jiawei, H., Micheline, K., Jian, P., (2012). Data mining concecpts and techniques (3rd ed.). Morgan Kaufmann.
6. Sebastian R., Vahid M., (2019). Python Machine Learning. Packt Publishing Ltd, UK.
| Ngày nhận bài: 15/1/2026; Ngày hoàn thiện biên tập: 20/2/2026; Ngày duyệt đăng: 22/3/2026 |
Tin liên quan
Các tin khác

Chính sách ưu đãi và hỗ trợ phát triển sản phẩm nhựa thân thiện môi trường: Kinh nghiệm quốc tế và một số khuyến nghị cho Việt Nam

Các yếu tố liên quan đến sự hài lòng trong công việc của người lao động tại Công ty PNJP

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Thái độ đối với ẩm thực đường phố và ý định quay lại: Vai trò trung gian của thói quen, hành động và giao kết hành vi

Phân mảnh kênh phân phối bán lẻ dược phẩm và rủi ro thuốc giả tại Việt Nam: Tác động của Luật Sửa đổi, bổ sung một số điều của Luật Dược và hàm ý chính sách

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn


