


Các yếu tố ảnh hưởng đến tỷ lệ nợ xấu của các ngân hàng thương mại cổ phần Việt Nam
ThS. Lâm Nguyễn Hoài Diễm
Trường Kinh tế Tài chính, Trường Đại học Thủ Dầu Một
Email: [email protected]
Nguyễn Thị Ngọc Thành
Công ty TNHH PMA Industrier Việt Nam
Học viên cao học Ngành Tài chính Ngân hàng khóa 25.2, Trường Đại học Thủ Dầu Một
Email: [email protected]
Tóm tắt
Trong bối cảnh tỷ lệ nợ xấu có xu hướng gia tăng trong hệ thống ngân hàng, việc kiểm soát nợ xấu trở thành vấn đề cấp thiết nhằm đảm bảo hiệu quả hoạt động và sự ổn định của hệ thống tài chính. Nghiên cứu này được thực hiện nhằm phân tích các yếu tố ảnh hưởng đến tỷ lệ nợ xấu của các ngân hàng thương mại cổ phần Việt Nam trong giai đoạn 2019-2024. Kết quả nghiên cứu cho thấy, Lãi suất danh nghĩa có tác động cùng chiều đến Tỷ lệ nợ xấu. Ngược lại, tất cả các biến còn lại như Tỷ lệ nợ xấu năm trước, Tỷ lệ dự phòng rủi ro tín dụng, Tỷ suất lợi nhuận trên vốn chủ sở hữu, Đa dạng hóa danh mục cho vay, Tỷ lệ lạm phát và Tỷ lệ già hóa dân số không có ý nghĩa thống kê. Trên cơ sở đó, nghiên cứu đề xuất một số hàm ý nhằm nâng cao hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại cổ phần Việt Nam.
Từ khóa: Ngân hàng thương mại cổ phần, tỷ lệ nợ xấu, Việt Nam
Summary
Against the backdrop of a rising trend in non-performing loans within the banking system, effective control of non-performing loans has become a critical issue in ensuring operational efficiency and safeguarding financial system stability. This study investigates the determinants of the non-performing loan ratio of Vietnamese joint-stock commercial banks over the period 2019–2024. The empirical results reveal that the nominal interest rate exerts a positive and statistically significant effect on the non-performing loan ratio. In contrast, other variables, including the lagged non-performing loan ratio, loan loss provision ratio, return on equity, loan portfolio diversification, inflation rate, and population aging ratio, are found to be statistically insignificant. Based on these findings, the study offers several policy implications aimed at strengthening credit risk management and enhancing the overall performance of Vietnamese joint-stock commercial banks.
Keywords: Joint-stock commercial banks, non-performing loans, credit risk management, Viet Nam
ĐẶT VẤN ĐỀ
Cùng với sự phát triển kinh tế và thu nhập của người dân được cải thiện, nhu cầu vay vốn phục vụ tiêu dùng và sản xuất kinh doanh ngày càng gia tăng. Tuy nhiên, do tác động của nhiều yếu tố khách quan và chủ quan, khả năng trả nợ đúng hạn của khách hàng không phải lúc nào cũng được đảm bảo, làm gia tăng tỷ lệ nợ xấu tại các ngân hàng thương mại (NHTM). Theo Mileris (2012), nợ xấu là các khoản vay không được thực hiện đầy đủ nghĩa vụ thanh toán trong thời gian dài và có nguy cơ không thu hồi được. Bên cạnh các yếu tố khách quan như suy thoái kinh tế hay dịch bệnh, các hành vi thiếu thiện chí trả nợ của khách hàng, đặc biệt trong tín dụng tiêu dùng, cũng gây nhiều khó khăn cho công tác thu hồi nợ.
Theo Ngân hàng Nhà nước Việt Nam, tỷ lệ nợ xấu nội bảng của hệ thống tổ chức tín dụng đến cuối năm 2023 đã tăng lên 4,55%, cao hơn nhiều so với mức 2,03% năm 2022, buộc các ngân hàng phải gia tăng trích lập dự phòng và làm suy giảm hiệu quả hoạt động. Trước thực trạng đó, nghiên cứu được thực hiện nhằm xác định các nhân tố tác động đến nợ xấu của các NHTM cổ phần (CP) Việt Nam, từ đó đề xuất giải pháp hạn chế rủi ro tín dụng và nâng cao hiệu quả hoạt động ngân hàng.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Nợ xấu (Non-performing loan - NPL) được tiếp cận theo nhiều cách khác nhau. Theo Quỹ Tiền tệ Quốc tế (IMF), nợ xấu là các khoản vay quá hạn trên 90 ngày hoặc chưa quá hạn nhưng có dấu hiệu rõ ràng không thể thu hồi đầy đủ. Ủy ban Basel (BCBS) không quy định mốc thời gian cụ thể mà nhấn mạnh đến khả năng mất khả năng trả nợ của người vay theo đánh giá của ngân hàng. Tại Việt Nam, theo Thông tư 11/2021/TT-NHNN (Ngân hàng Nhà nước Việt Nam, 2021) quy định, nợ xấu là các khoản nợ quá hạn, đặc biệt là các khoản trên 90 ngày, thuộc nhóm 3, 4 và 5. Tỷ lệ nợ xấu được xác định bằng tổng dư nợ xấu trên tổng dư nợ cho vay, phản ánh mức độ rủi ro tín dụng của ngân hàng.
Mô hình nghiên cứu
Dựa trên tổng hợp các nghiên cứu trong và ngoài nước, tác giả xây dựng mô hình phân tích các yếu tố ảnh hưởng đến tỷ lệ nợ xấu của các NHTMCP Việt Nam, bao gồm 7 nhân tố: Tỷ lệ nợ xấu năm trước, Tỷ lệ dự phòng rủi ro tín dụng, Lãi suất danh nghĩa, Tỷ suất lợi nhuận sau thuế trên vốn chủ sở hữu, Đa dạng hóa danh mục cho vay, Lạm phát và Tỷ lệ già hóa dân số. Trong đó, các yếu tố truyền thống đã được chứng minh có tác động đáng kể đến nợ xấu, trong khi Đa dạng hóa danh mục cho vay và Già hóa dân số là các biến mới, chưa được khai thác sâu trong các nghiên cứu định lượng tại Việt Nam. Việc bổ sung 2 biến này được kỳ vọng sẽ góp phần làm rõ hơn các nhân tố tác động đến tỷ lệ nợ xấu và nâng cao giá trị khoa học cũng như thực tiễn của nghiên cứu. Mô hình được thể hiện dưới dạng công thức như sau:
NPLit = αit + β1NPLit-1 + β2LLRit + β3IRNit + β4ROEit + β5HHIit + β6INFt + β7PAt + εit
Bảng 1: Tổng hợp đo lường biến nghiên cứu
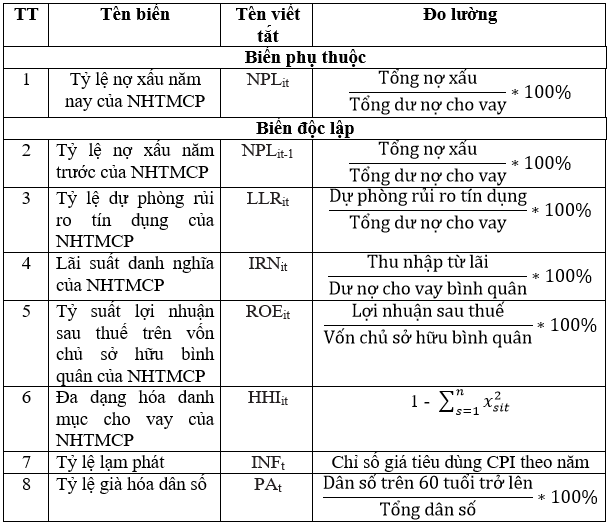
Nguồn: Nhóm tác giả tổng hợp và đề xuất
Bảng 2: Tổng hợp đo lường các giả thuyết nghiên cứu
|
Giả thuyết |
Tên giả thuyết |
Tác động |
Tác giả nghiên cứu |
|---|---|---|---|
|
H1 |
Tỷ lệ nợ xấu năm trước (NPLt-1) tác động cùng chiều với tỷ lệ nợ xấu |
+ |
Phạm Dương Phương Thảo và cộng sự (2018); Trần Thảo Vân (2022) |
|
H2 |
Tỷ lệ dự phòng rủi ro tín dụng (LLR) tác động cùng chiều với tỷ lệ nợ xấu |
+ |
Phạm Dương Phương Thảo và cộng sự (2018); Trần Vương Thịnh và cộng sự (2021); Trần Thảo Vân (2022); Nguyễn Thanh Phương và cộng sự (2023); Trịnh Thị Phan Lan và cộng sự (2023) |
|
H3 |
Lãi suất danh nghĩa (IRN) tác động cùng chiều với tỷ lệ nợ xấu |
+ |
Agić và Jeremić (2018); Nguyễn Thành Đạt (2018); Phạm Dương Phương Thảo và cộng sự (2018); Trần Thảo Vân (2022) |
|
H4 |
Tỷ suất lợi nhuận sau thuế trên vốn chủ sở hữu (ROE) tác động ngược chiều với tỷ lệ nợ xấu |
- |
Msomi (2022); Trần Thảo Vân (2022); Nguyễn Thanh Phương và cộng sự (2023) |
|
H5 |
Đa dạng hóa danh mục cho vay (HHI) tác động ngược chiều với tỷ lệ nợ xấu |
- |
Shim (2019); Huỳnh Japan và Đặng Văn Dân (2021) |
|
H6 |
Tỷ lệ lạm phát (INF) tác động cùng chiều với tỷ lệ nợ xấu |
+ |
Agić và Jeremić (2018); Goyal và cộng sự (2023); Phạm Dương Phương Thảo và cộng sự (2018) |
|
H7 |
Tỷ lệ già hóa dân số tác động cùng chiều với tỷ lệ nợ xấu |
+ |
Doerr và cộng sự (2022); Ferreira (2022) |
Nguồn: Nhóm tác giả tổng hợp và đề xuất
PHƯƠNG PHÁP NGHIÊN CỨU
Với các dữ liệu nghiên cứu đã thu thập được của 30 NHTMCP Việt Nam trong giai đoạn 2019-2024 (kích thước mẫu là 180 quan sát), tác giả sẽ sử dụng phần mềm Stata 16.0 để tiến hành phân tích số liệu, bao gồm: phân tích thống kê mô tả; phân tích ma trận tương quan giữa các biến; mô hình hồi quy POOLED OLS, FEM, REM; kiểm định lựa chọn mô hình và cuối cùng là kiểm định các khuyết tật của mô hình và chạy mô hình GMM để khắc phục hiện tượng nội sinh.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ NGHIÊN CỨU VÀ THẢO LUẬN
Sau khi phân tích tương quan cũng như kiểm định hiện tượng đa cộng tuyến mô hình bằng chỉ số VIF, kết quả cho thấy dữ liệu phù hợp. Dữ liệu tiếp tục được phân tích hồi quy theo phương pháp Pooled OLS, FEM và REM. Kết quả được trình bày trong Bảng 3.
Bảng 3: Kết quả hồi quy theo Pooled OLS, FEM và REM
|
|
Pooled OLS |
FEM |
REM |
|||
|---|---|---|---|---|---|---|
|
Biến |
Hệ số |
P - value |
Hệ số |
P - value |
Hệ số |
P - value |
|
NPLt-1 |
1.3226 |
0.000 |
1.2152 |
0.000 |
1.2818 |
0.000 |
|
LLRit |
0.8924 |
0.000 |
1.1506 |
0.000 |
0.9642 |
0.000 |
|
IRNit |
0.0775 |
0.130 |
0.0905 |
0.253 |
0.0852 |
0.130 |
|
ROEit |
- 0.0314 |
0.022 |
- 0.0235 |
0.453 |
- 0.0333 |
0.034 |
|
HHIit |
- 0.0166 |
0.045 |
- 0.0243 |
0.109 |
- 0.0180 |
0.056 |
|
INFt |
0.0453 |
0.446 |
0.0422 |
0.455 |
0.0456 |
0.415 |
|
PAt |
0.0711 |
0.525 |
0.0625 |
0.560 |
0.0686 |
0.515 |
|
CONS |
- 0.0188 |
0.248 |
- 0.0160 |
0.421 |
- 0.0183 |
0.254 |
Nguồn: Tác giả tổng hợp từ phần mềm Stata 16.0
Kết quả tại Bảng 3 cho thấy tỷ lệ nợ xấu của các NHTMCP chịu tác động cùng chiều với các biến: NPLt-1 (Tỷ lệ nợ xấu năm trước), LLR (Tỷ lệ dự phòng rủi ro tín dụng), IRN (Lãi suất danh nghĩa), INF (Lạm phát), PA (Tỷ lệ già hóa dân số) với hệ số tác động (+) và chịu tác động ngược chiều với các biến: Tỷ suất lợi nhuận sau thuế trên vốn chủ sở hữu (ROE) và Đa dạng hóa danh mục cho vay (HHI) với hệ số tác động (-).
Tiếp đó, tiến hành kiểm định để lựa chọn mô hình hồi quy phù hợp nhất với tập dữ liệu. Trong đó tiến hành kiểm định lựa chọn giữa OLS với FEM, OLS với REM và cuối cùng là lựa chọn giữa FEM với REM. Kết quả các kiểm định đã chỉ ra mô hình hồi quy theo phương pháp REM là phù hợp nhất. Như vậy phương trình của mô hình hồi quy như sau:
NPLt = - 0.0183 + 1.2818NPLit-1 + 0.9642LLRit + 0.0852IRNit - 0.0333ROEit - 0.0180HHIit + 0.0456INFt + 0.0686PAt
Bảng 4: Kết quả kiểm định phương sai thay đổi và hiện tượng tự tương quan
|
Mô hình |
Kiểm định phương sai sai số |
Kiểm định tự tương quan |
|---|---|---|
|
REM
|
Chibar2 (01) = 5.23 Prob > chi2 = 0.0111 |
F (1, 29) = 10.405 Prob > F = 0.0031 |
(Nguồn: Nhóm tác giả tổng hợp từ phần mềm Stata 16.0)
Kết quả ở Bảng 4 cho thấy mô hình theo phương pháp REM xảy ra hiện tượng tự tương quan và hiện tượng phương sai sai số thay đổi do Prob < 5%. Và trong mô hình có biến nội sinh nên tác giả đã sử dụng mô hình hồi quy theo phương pháp GMM để khắc phục hiện tượng này trong mô hình.
Bảng 5: Kết quả hồi quy theo phương pháp GMM
|
Biến |
Hệ số |
P - value |
|---|---|---|
|
NPLt-1 |
0.7280 |
0.305 |
|
LLR |
1.0190 |
0.269 |
|
IRN |
0.1887 |
0.005 |
|
ROE |
-0.0845 |
0.146 |
|
HHI |
-0.0170 |
0.469 |
|
INF |
0.0404 |
0.533 |
|
PA |
0.3488 |
0.300 |
|
CONS |
-0.0493 |
0.306 |
Nguồn: Nhóm tác giả tổng hợp từ phần mềm Stata 16.0
Kết quả ước lượng từ mô hình System GMM cho thấy AR(2): p > 0.05 và Hansen test: 0.1 < p < 0.9 cho thấy mô hình đạt yêu cầu. Kết quả ước lượng ở Bảng 5 cho thấy tỷ lệ nợ xấu năm trước (NPLt−1) có hệ số dương nhưng không có ý nghĩa thống kê, hàm ý tính bền vững của nợ xấu chưa được khẳng định rõ trong mô hình. Tỷ lệ dự phòng rủi ro tín dụng (LLR) cũng có tác động dương đến Tỷ lệ nợ xấu hiện tại, song mối quan hệ này không đạt ý nghĩa thống kê.
Ngược lại, Lãi suất danh nghĩa (IRN) có tác động dương và có ý nghĩa thống kê ở mức 1%, cho thấy lãi suất tăng làm gia tăng chi phí vay vốn và từ đó làm tăng nợ xấu của NHTMCP, kết quả này nhất quán với nghiên cứu của Agić và Jeremić (2018), Nguyễn Thành Đạt (2018), Phạm Dương Phương Thảo và cộng sự (2018), Trần Thảo Vân (2022). Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) có hệ số âm, phản ánh xu hướng các ngân hàng hoạt động hiệu quả hơn thường kiểm soát nợ xấu tốt hơn, tuy nhiên biến này không có ý nghĩa thống kê.
Biến đa dạng hóa danh mục cho vay (HHI) và Tỷ lệ lạm phát (INF) đều không có ý nghĩa thống kê, cho thấy tác động hạn chế của cấu trúc danh mục tín dụng và môi trường kinh tế vĩ mô đến nợ xấu trong giai đoạn nghiên cứu. Tương tự, Tỷ lệ già hóa dân số (PA) không thể hiện ảnh hưởng đáng kể đến nợ xấu.
Nhìn chung, kết quả cho thấy Lãi suất danh nghĩa là yếu tố tác động rõ ràng nhất đến Tỷ lệ nợ xấu trong mô hình nghiên cứu. Tuy có nhiều biến không có ý nghĩa thống kê nhưng chiều hướng tác động của các biến theo đúng giả thiết đặt ra trong mô hình nghiên cứu.
KẾT LUẬN
Thứ nhất, đối với Tỷ lệ nợ xấu năm trước (NPLt-1), do có tác động cùng chiều đến tỷ lệ nợ xấu hiện tại, các ngân hàng cần kiểm soát nợ xấu ngay từ đầu thông qua việc hoàn thiện hệ thống quản trị rủi ro, duy trì tiêu chuẩn tín dụng chặt chẽ, tăng cường giám sát các khoản vay rủi ro cao và nâng cao năng lực, đạo đức của đội ngũ cán bộ tín dụng.
Thứ hai, đối với Tỷ lệ dự phòng rủi ro tín dụng (LLR), các ngân hàng cần nâng cao chất lượng thẩm định, giám sát khách hàng trong suốt vòng đời khoản vay, thường xuyên đánh giá lại dư nợ, kết hợp phân loại nợ theo quy định với hệ thống xếp hạng tín dụng nội bộ nhằm phát hiện sớm rủi ro và giảm áp lực trích lập dự phòng.
Thứ ba, đối với Lãi suất danh nghĩa (IRN), các ngân hàng cần xây dựng chính sách lãi suất linh hoạt, minh bạch, áp dụng lãi suất thả nổi có giới hạn, thông báo kịp thời các điều chỉnh và hỗ trợ tái cơ cấu nợ cho khách hàng gặp khó khăn tạm thời nhằm hạn chế phát sinh nợ xấu.
Thứ tư, đối với Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE), do có mối quan hệ nghịch chiều với tỷ lệ nợ xấu, các ngân hàng cần nâng cao hiệu quả sinh lời dựa trên chất lượng tín dụng, kiểm soát chi phí dự phòng và tránh mở rộng tín dụng bằng mọi giá.
Thứ năm, đối với Đa dạng hóa danh mục cho vay (HHI), mặc dù chưa có ý nghĩa thống kê, các ngân hàng cần hạn chế tập trung tín dụng vào một số ngành nghề nhất định, chủ động đa dạng hóa danh mục cho vay, theo dõi chỉ số HHI và kịp thời điều chỉnh cơ cấu tín dụng nhằm phân tán rủi ro.
Thứ sáu, đối với Lạm phát (INF), các ngân hàng cần tích hợp yếu tố lạm phát vào mô hình dự báo rủi ro tín dụng, từ đó chủ động điều chỉnh chính sách tín dụng và cơ cấu danh mục cho vay phù hợp với các giai đoạn biến động kinh tế.
Thứ bảy, đối với Tỷ lệ già hóa dân số (PA), các ngân hàng cần phát triển các sản phẩm tài chính phù hợp với nhóm khách hàng cao tuổi, đồng thời khai thác dữ liệu nhân khẩu học và tích hợp biến PA vào mô hình đánh giá rủi ro để thích ứng với xu hướng thay đổi cấu trúc dân số.
Tài liệu tham khảo:
1. Agić, Z., & Jeremić, Z. (2018). Macroeconomic and specific banking determinants of non-performing loans in Bosnia and Herzegovina. Journal of Industrial Economics and Management, 46(1).
2. Doerr, S., Kabaş, G., & Ongena, S. (2022). Population aging and bank risk-taking. Journal of Financial and Quantitative Analysis.
3. Ferreira, C. (2022). Determinants of non-performing loans: A panel data approach (Working Paper No. REM 2022/0216). ISEG - Lisbon School of Economics and Management, Universidade de Lisboa.
4. Goyal, S., Singhal, N., Mishra, N., & Verma, S. K. (2023). The impact of macroeconomic and institutional environment on non-performing loans of developing and developed countries. Future Business Journal, 9(1), 45. https://doi.org/10.1186/s43093-023-00245-9
5. Huỳnh Japan, Đặng Văn Dân (2021). Đa dạng hóa danh mục cho vay tại các ngân hàng thương mại Việt Nam: Tiếp cận từ chỉ số Herfindahl-Hirschman và Shannon Entropy. Tạp chí Thị trường Tài chính Tiền tệ, (19).
6. International Monetary Fund (2005). Financial soundness indicators: Compilation guide.
7. Mileris, R. (2012). Macroeconomic determinants of loan portfolio credit risk in banks. Engineering Economics, 23(5), 496-504.
8. Msomi, T. S. (2022). Factors affecting non-performing loans in commercial banks of selected West African countries. Banks and Bank Systems, 17(1), 1-12. https://doi.org/10.21511/bbs.17(1).2022.01
9. Ngân hàng Nhà nước Việt Nam (2021). Thông tư số 11/2021/TT-NHNN ngày 30/7/2021 quy định về phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro và việc sử dụng dự phòng để xử lý rủi ro trong hoạt động của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
10. Nguyễn Thành Đạt (2018). Các yếu tố ảnh hưởng đến tỷ lệ nợ xấu của hệ thống các ngân hàng thương mại cổ phần Việt Nam. Tạp chí Khoa học, (35), 26-29.
11. Nguyễn, T. P., et al. (2023). Yếu tố tác động đến tỷ lệ nợ xấu của nhóm ngân hàng thương mại có cổ phiếu giao dịch trên sàn chứng khoán Việt Nam. Tạp chí Khoa học và Đào tạo Ngân hàng, (260), 56-69.
12. Phạm, D. P. T., et al. (2018). Các yếu tố ảnh hưởng đến tỷ lệ nợ xấu của các ngân hàng thương mại cổ phần Việt Nam. Tạp chí Khoa học và Đào tạo Ngân hàng, (194), 1-9.
13. Quốc hội (2024). Luật các tổ chức tín dụng số 32/2024/QH15 ngày 18/1/2024.
14. Shim, J. (2019). Loan portfolio diversification, market structure and bank stability. Journal of Banking & Finance, 104, 103-115. https://doi.org/10.1016/j.jbankfin.2019.04.006
15. Trần, T. V. (2022). Các yếu tố ảnh hưởng đến tỷ lệ nợ xấu của các ngân hàng thương mại cổ phần Việt Nam. Tạp chí Khoa học Trường Đại học Trà Vinh, (47).
16. Trần, V. T., et al. (2021). Các yếu tố tác động đến nợ xấu tại ngân hàng thương mại Việt Nam. Tạp chí Công Thương. https://tapchicongthuong.vn
17. Trịnh, T. P. L., et al. (2023). Các nhân tố ảnh hưởng đến nợ xấu của ngân hàng thương mại Việt Nam. Tạp chí Ngân hàng, (21).
| Ngày nhận bài: 19/12/2025; Ngày hoàn thiện biên tập: 5/2/2026; Ngày duyệt đăng: 10/2/2026 |
Tin liên quan
Các tin khác

Rủi ro tín dụng, rủi ro thanh khoản và khả năng sinh lời của ngân hàng thương mại Việt Nam

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Quản lý thuế thu nhập doanh nghiệp đối với doanh nghiệp có vốn đầu tư trực tiếp nước ngoài trên địa bàn TP. Huế

Đầu tư công nghệ trong định giá tài sản: Đề xuất mở rộng mô hình Carhart tại Việt Nam

Quản trị chi phí đào tạo và hiệu quả sử dụng nguồn lực: Nghiên cứu trường hợp Trường Đại học Sao Đỏ

Các nhân tố tác động đến quyết định lựa chọn sử dụng thẻ tín dụng của khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam - Chi nhánh Biên Hòa

Tác động của đầu tư công đến đầu tư tư nhân tại TP. Hồ Chí Minh: Bằng chứng thực nghiệm và hàm ý chính sách

Đẩy mạnh giải ngân vốn đầu tư công tại Hà Tĩnh: Kinh nghiệm giai đoạn 2020-2025 và hàm ý cho mục tiêu tăng trưởng 2 con số từ năm 2026

Quản lý rủi ro pháp lý đối với hoạt động cung cấp dịch vụ tài sản mã hóa của các ngân hàng thương mại tại Việt Nam


