


Quản lý thuế thu nhập doanh nghiệp đối với doanh nghiệp có vốn đầu tư trực tiếp nước ngoài trên địa bàn TP. Huế
Lê Hoàng Anh
Email: [email protected]
Nguyễn Quang Huy, Châu Phước Đạt
Khoa Kế toán - Tài chính, Trường Đại học Kinh tế, Đại học Huế
Tóm tắt
Nghiên cứu phân tích thực trạng công tác quản lý thuế thu nhập doanh nghiệp (TNDN) đối với các doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI) trên địa bàn TP. Huế giai đoạn 2021-2025. Trên cơ sở số liệu về thu ngân sách, kê khai, hoàn thuế, miễn giảm, nợ thuế và công tác thanh kiểm tra, nghiên cứu đánh giá những kết quả đạt được, đồng thời chỉ ra một số tồn tại hạn chế như tỷ lệ doanh nghiệp không phát sinh nghĩa vụ thuế còn cao, nợ đọng thuế, rủi ro chuyển giá và hạn chế trong năng lực kiểm soát giao dịch liên kết. Qua đó, nghiên cứu đề xuất một số giải pháp nhằm nâng cao hiệu quả quản lý thuế TNDN đối với khối doanh nghiệp FDI tại Thuế TP. Huế trong giai đoạn tới.
Từ khóa: Quản lý thuế, thuế thu nhập doanh nghiệp, doanh nghiệp FDI, TP. Huế
Abstract
The study analyzes the current state of corporate income tax (CIT) administration for foreign direct investment (FDI) enterprises in Hue City during the 2021-2025 period. Based on data on budget revenues, tax declarations, tax refunds, tax exemptions and reductions, tax arrears, and tax inspection and examination activities, the study evaluates the results achieved and identifies several limitations, including a high proportion of enterprises with no tax liabilities, tax arrears, transfer pricing risks, and limited capacity to monitor related-party transactions. Accordingly, the study proposes several solutions to improve the effectiveness of CIT administration for FDI enterprises in Hue City in the coming period.
Keywords: Tax administration, corporate income tax, FDI enterprises, Hue City
ĐẶT VẤN ĐỀ
FDI đóng vai trò vô cùng quan trọng đối với sự phát triển kinh tế - xã hội của Việt Nam nói chung và TP. Huế nói riêng. Với những lợi thế sẵn có về vị trí địa lý, hạ tầng liên kết và các chính sách ưu đãi hấp dẫn, TP. Huế đã và đang thu hút một lượng lớn các dự án FDI ở nhiều lĩnh vực.
Cùng với sự gia tăng của dòng vốn FDI, thuế TNDN từ khu vực doanh nghiệp FDI chiếm tỷ trọng đáng kể trong cơ cấu thu nội địa của địa phương. Tuy nhiên, quản lý thuế đối với doanh nghiệp FDI cũng đặt ra nhiều thách thức do đặc điểm hoạt động xuyên quốc gia, giao dịch liên kết, cơ cấu vốn phức tạp và nguy cơ phát sinh các hành vi chuyển giá, dịch chuyển lợi nhuận hoặc gia tăng chi phí nhằm giảm thu nhập chịu thuế. Thực tế, một số doanh nghiệp FDI có tình trạng báo lỗ trong nhiều năm nhưng vẫn tiếp tục mở rộng quy mô hoạt động. Đây là một trong những dấu hiệu cần được cơ quan quản lý thuế theo dõi, phân tích và đánh giá nhằm kiểm soát rủi ro về thuế, nhất là đối với các giao dịch liên kết.
Trong bối cảnh triển khai Quyết định số 508/QĐ-TTg của Thủ tướng Chính phủ (2022), yêu cầu nâng cao hiệu quả quản lý thuế đối với doanh nghiệp FDI ngày càng trở nên cần thiết. Vì vậy, nghiên cứu thực trạng quản lý thuế TNDN đối với doanh nghiệp FDI tại Thuế TP. Huế giai đoạn 2021-2025 có ý nghĩa trong việc nhận diện kết quả, hạn chế và đề xuất các giải pháp phù hợp trong thời gian tới.
CƠ SỞ LÝ THUYẾT
Tiếp cận dưới góc độ quản trị quốc tế, M. Alink và V. van Kommer (2015) định nghĩa quản lý thuế là hệ thống toàn diện bao gồm thiết kế tổ chức, quản lý rủi ro tuân thủ và kiểm soát các quy trình nghiệp vụ cốt lõi. Quan điểm này đặt nền móng lý luận cho việc dịch chuyển phương thức vận hành của cơ quan thuế từ áp đặt hành chính sang quản trị hiện đại dựa trên đánh giá rủi ro.
Tại Việt Nam, tư duy quản trị hiện đại này đã được thể chế hóa tại Điều 5 Luật Quản lý thuế số 108/2025/QH15 thông qua hai trụ cột cốt lõi. Đó là việc thực hiện quản lý theo phân nhóm người nộp thuế dựa trên mức độ tuân thủ, kết hợp vận hành đồng bộ chuỗi quy trình hành chính khép kín từ khâu đăng ký, kê khai cho đến thanh tra, kiểm tra và hợp tác quốc tế.
Trong các phân nhóm đó, doanh nghiệp FDI được Luật Đầu tư số 61/2020/QH14 xác định là tổ chức kinh tế có vốn đầu tư nước ngoài, là đối tượng quản lý trọng điểm do cấu trúc xuyên quốc gia phức tạp. Từ đặc điểm sở hữu và hoạt động, doanh nghiệp FDI có thể phát sinh một số rủi ro thuế đặc thù, trong đó đáng chú ý là:
Chuyển giá: là việc xác định giá cho các giao dịch mua bán hàng hoá, dịch vụ và tài sản giữa các doanh nghiệp có quan hệ liên kết. Hành vi lợi dụng chuyển giá để chuyển lợi nhuận gây ra tác hại nghiêm trọng: làm xói mòn cơ sở tính thuế, gây thất thu cho ngân sách nhà nước và làm méo mó môi trường cạnh tranh bình đẳng giữa các doanh nghiệp (OECD, 2022). Việc quản lý thuế đối với doanh nghiệp có giao dịch liên kết hiện được điều chỉnh bởi các quy định pháp luật liên quan, trong đó có Nghị định số 132/2020/NĐ-CP của Chính phủ.
Vốn mỏng: một doanh nghiệp được coi là có vốn mỏng khi quy mô nợ vay vượt trội (gấp nhiều lần) so với vốn chủ sở hữu/vốn cổ phần (OECD, 1987). Trong một số trường hợp, chi phí lãi vay phát sinh từ cơ cấu vốn này có thể làm giảm thu nhập chịu thuế, từ đó đặt ra yêu cầu kiểm soát đối với cơ quan quản lý thuế.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu sử dụng dữ liệu thứ cấp từ báo cáo của Thuế TP. Huế giai đoạn 2021-2025 và các văn bản pháp luật liên quan. Số liệu được tổng hợp, xử lý bằng Excel và phân tích so sánh theo thời gian, giữa kết quả thực hiện với dự toán để đánh giá thực trạng quản lý thuế TNDN đối với doanh nghiệp FDI.
THỰC TRẠNG QUẢN LÝ THUẾ TNDN ĐỐI VỚI DOANH NGHIỆP FDI TẠI THUẾ TP. HUẾ GIAI ĐOẠN 2021-2025
Kết quả thu thuế và cơ cấu nguồn thu
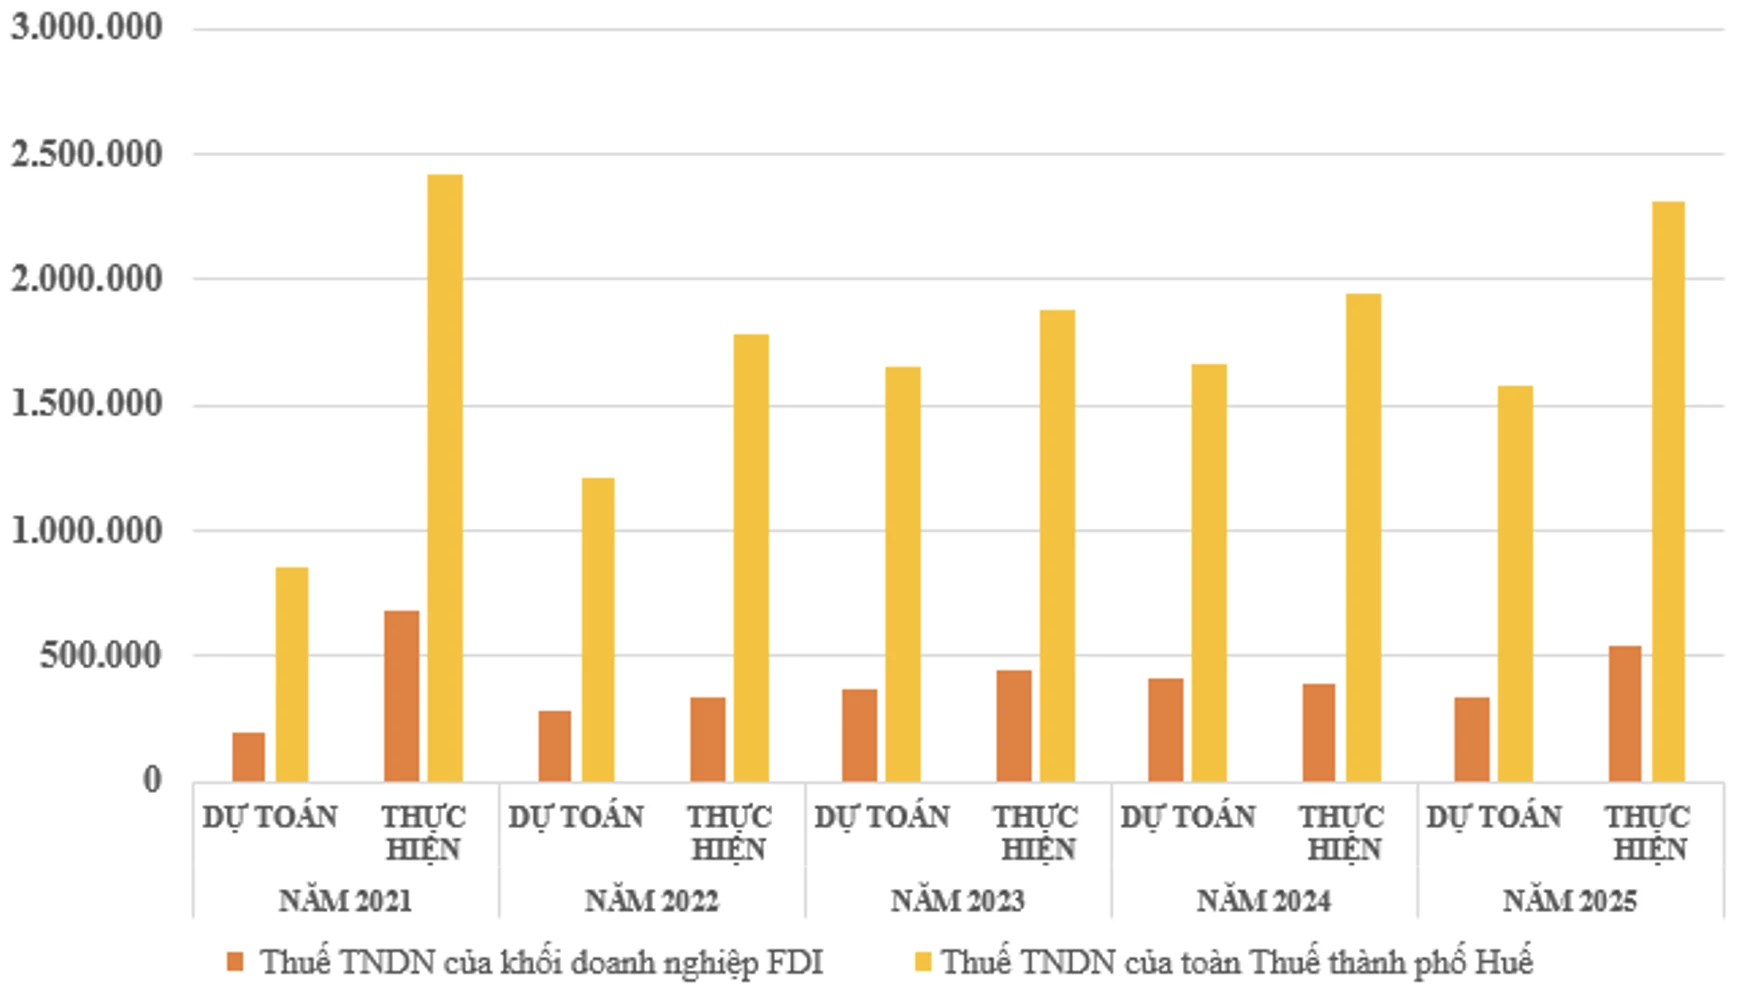
Giai đoạn 2021-2025, công tác quản lý thu thuế TNDN từ khu vực doanh nghiệp FDI trên địa bàn TP. Huế ghi nhận mức cao so với dự toán được giao. Hình 1 cho thấy, năm 2021, số thu thực hiện cao gấp nhiều lần dự toán. Giai đoạn 2022 - 2025, nguồn thu tiếp tục duy trì ở mức tương đối cao, phản ánh sự phục hồi và phát triển hoạt động sản xuất, kinh doanh của khu vực doanh nghiệp FDI sau giai đoạn chịu ảnh hưởng của dịch bệnh.
Hình 1: So sánh kết quả thực hiện dự toán thuế TNDN khu vực FDI giai đoạn 2021-2025
 |
Nguồn: Thuế TP. Huế và tính toán của nhóm tác giả
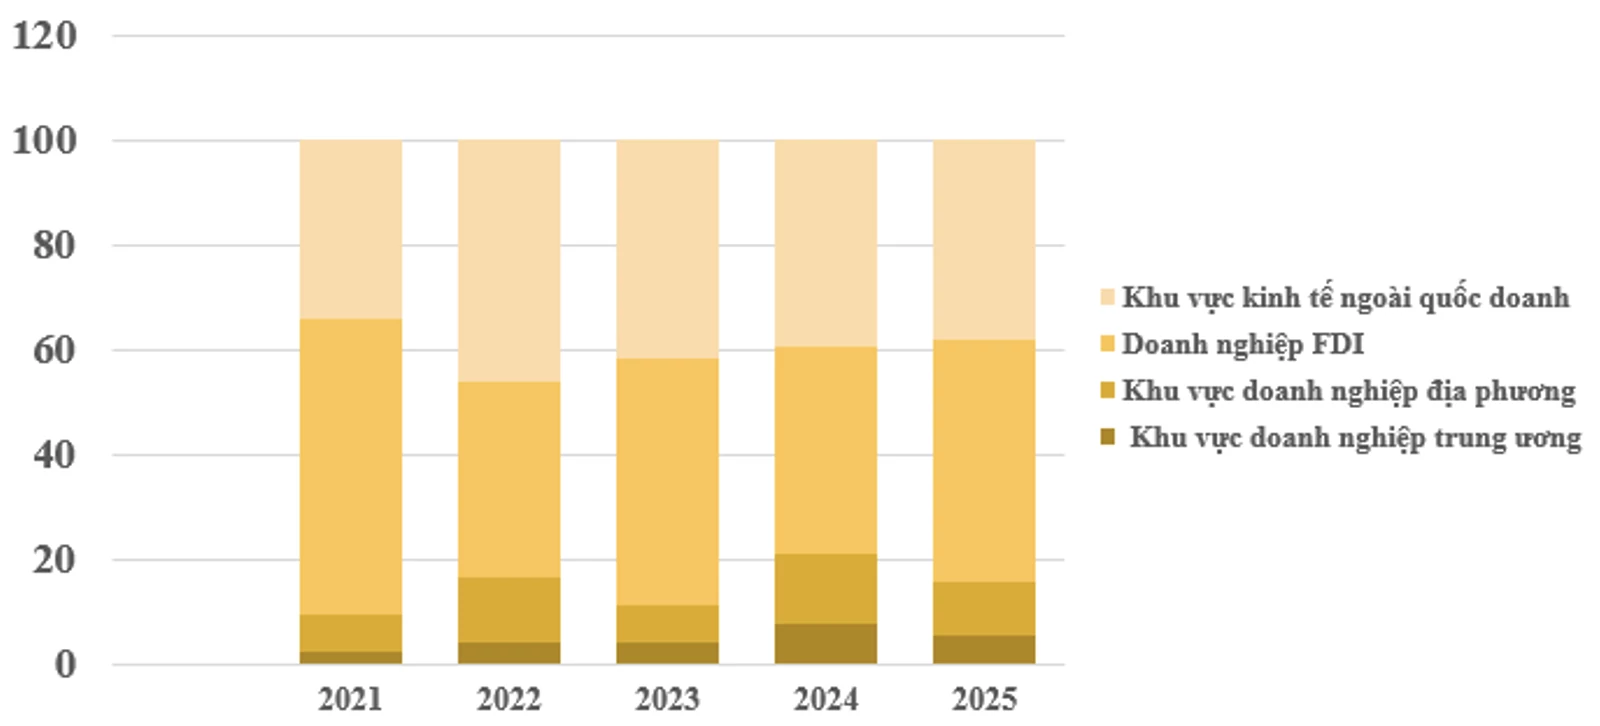
Về cơ cấu thuế TNDN phân theo thành phần kinh tế, doanh nghiệp FDI là một trong những khu vực đóng góp đáng kể vào tổng thu thuế TNDN trên địa bàn. Tỷ trọng đóng góp của khu vực này duy trì trong khoảng từ 35% đến trên 40% trong giai đoạn nghiên cứu. Kết quả này phản ánh vai trò ngày càng rõ của khu vực FDI trong cơ cấu nguồn thu, đồng thời đặt ra yêu cầu tăng cường quản lý nhằm bảo đảm khai thác đầy đủ và bền vững nguồn thu ngân sách.
Hình 2: Cơ cấu thuế TNDN phân theo thành phần kinh tế tại TP. Huế giai đoạn 2021-2025
 |
Nguồn: Thuế TP. Huế và tính toán của nhóm tác giả
Quản lý kê khai và thực hiện nghĩa vụ thuế
Bảng 1: Tình hình kê khai, nộp thuế TNDN của doanh nghiệp FDI
| Năm | Tổng số doanh nghiệp | Số doanh nghiệp FDI | Số doanh nghiệp FDI thực hiện kê khai thuế TNDN | Tỷ lệ kê khai/quản lý | Số doanh nghiệp FDI nộp thuế TNDN | Tỷ lệ doanh nghiệp FDI nộp thuế/quản lý |
|---|---|---|---|---|---|---|
| 2021 | 4.856 | 188 | 179 | 95,72 | 98 | 52,41 |
| 2022 | 5.125 | 206 | 198 | 96,12 | 110 | 53,40 |
| 2023 | 5.381 | 228 | 217 | 95,18 | 118 | 51,75 |
| 2024 | 5.750 | 251 | 242 | 96,41 | 136 | 54,18 |
| 2025 | 5.620 | 248 | 239 | 96,37 | 142 | 57,26 |
Nguồn: Thuế TP. Huế
Số doanh nghiệp FDI do Thuế TP. Huế quản lý tăng từ 188 doanh nghiệp năm 2021 lên 248 doanh nghiệp năm 2025. Trong cả giai đoạn, tỷ lệ doanh nghiệp thực hiện kê khai thuế TNDN duy trì trên 95%, cho thấy mức độ tuân thủ kê khai tương đối ổn định.
Tỷ lệ doanh nghiệp FDI phát sinh nghĩa vụ nộp thuế TNDN trên tổng số doanh nghiệp được quản lý tăng từ 52,41% năm 2021 lên 57,26% năm 2025. Điều này phản ánh số lượng doanh nghiệp hoạt động có lãi thực chất tại địa bàn ngày càng gia tăng.
Đối với các trường hợp không thực hiện kê khai thuế, ngừng hoạt động, giải thể hoặc không còn hoạt động tại địa chỉ đăng ký, cơ quan thuế thực hiện tổng hợp, theo dõi và phối hợp với các cơ quan liên quan để xử lý theo quy định.
Công tác hoàn thuế
Bảng 2: Tình hình hoàn thuế TNDN đối với doanh nghiệp FDI
Đơn vị tính: doanh nghiệp, triệu đồng
| Năm | Số doanh nghiệp FDI được hoàn thuế | Tổng số tiền đề nghị hoàn | Số tiền được hoàn | Số tiền không được hoàn |
|---|---|---|---|---|
| 2021 | 18 | 45.683 | 42.351 | 3.332 |
| 2022 | 22 | 58.425 | 53.874 | 4.551 |
| 2023 | 25 | 67.352 | 61.287 | 6.065 |
| 2024 | 21 | 52.186 | 48.653 | 3.533 |
| 2025 | 27 | 73.597 | 68.422 | 5.175 |
| Tổng cộng | 113 | 297.243 | 274.587 | 22.656 |
Nguồn: Thuế TP. Huế
Giai đoạn 2021-2025, cơ quan thuế đã giải quyết hoàn 274.587 triệu đồng cho 113 lượt doanh nghiệp FDI có hồ sơ minh bạch, hợp lệ, tương đương khoảng hơn 92% tổng số đề nghị hoàn là 297.243 triệu đồng. Số tiền không được chấp nhận hoàn là 22.656 triệu đồng.
Kết quả trên cho thấy công tác giải quyết hồ sơ hoàn thuế vừa bảo đảm quyền lợi của doanh nghiệp có hồ sơ đáp ứng quy định, vừa góp phần kiểm soát các khoản đề nghị hoàn chưa đủ điều kiện.
Thực hiện chính sách miễn, giảm thuế
Bảng 3: Tình hình miễn, giảm thuế TNDN đối với doanh nghiệp FDI
Đơn vị tính: doanh nghiệp, triệu đồng
| Năm | Số doanh nghiệp được miễn thuế | Số doanh nghiệp được giảm thuế | Số tiền được miễn | Số tiền được giảm | Tổng số tiền được miễn, giảm |
|---|---|---|---|---|---|
| 2021 | 42 | 28 | 86.453 | 42.387 | 128.840 |
| 2022 | 48 | 31 | 94.324 | 48.562 | 142.886 |
| 2023 | 52 | 35 | 105.681 | 53.240 | 158.921 |
| 2024 | 57 | 39 | 118.452 | 61.852 | 180.304 |
| 2025 | 63 | 44 | 135.200 | 72.472 | 207.672 |
Số doanh nghiệp FDI được hưởng chính sách miễn, giảm thuế tăng từ 70 doanh nghiệp năm 2021 lên 107 doanh nghiệp năm 2025. Tổng số tiền miễn, giảm thuế cũng tăng từ 128.840 triệu đồng lên 207.672 triệu đồng.
Các doanh nghiệp được hưởng ưu đãi chủ yếu thuộc nhóm doanh nghiệp mới thành lập và hoạt động trong các ngành, lĩnh vực hoặc địa bàn thuộc diện ưu đãi đầu tư theo quy định. Việc hướng dẫn và giải quyết hồ sơ miễn, giảm thuế kịp thời góp phần bảo đảm quyền lợi của người nộp thuế và thực hiện các chính sách khuyến khích đầu tư của Nhà nước.
Quản lý và thu hồi nợ thuế
Trong giai đoạn 2021–2025, tổng số thuế phải thu từ doanh nghiệp FDI tăng từ khoảng 35,42 tỷ đồng lên 55,26 tỷ đồng. Trong khi đó, số nợ thuế TNDN giảm nhẹ từ 5,25 tỷ đồng năm 2021 xuống 5,12 tỷ đồng năm 2025.
Tỷ lệ nợ đọng trên tổng số phải thu giảm từ 14,83% năm 2021 xuống 9,27% năm 2025. Đồng thời, tỷ lệ nợ có khả năng thu hồi tăng từ 60,02% lên 76,82%.
Kết quả này cho thấy công tác theo dõi, phân loại và thu hồi nợ thuế đã có chuyển biến tích cực. Tuy nhiên, nợ thuế vẫn là vấn đề cần tiếp tục được kiểm soát, nhất là đối với các doanh nghiệp ngừng hoạt động, không còn hoạt động tại địa chỉ đăng ký hoặc gặp khó khăn về tài chính.
Thanh tra, kiểm tra thuế
Hoạt động thanh tra, kiểm tra được tập trung nhiều hơn vào các doanh nghiệp có mức độ rủi ro cao, đặc biệt là doanh nghiệp phát sinh giao dịch liên kết và có dấu hiệu chuyển giá. Theo số liệu nghiên cứu, trung bình mỗi năm cơ quan thuế thực hiện rà soát trên 140 doanh nghiệp FDI. Số doanh nghiệp được phát hiện có vi phạm tăng từ 72 doanh nghiệp năm 2021 lên 90 doanh nghiệp năm 2025. Số tiền truy thu và xử phạt đạt khoảng 8,9 tỷ đồng năm 2021 và trên 12,5 tỷ đồng vào các năm 2024, 2025.
Kết quả này cho thấy thanh tra, kiểm tra tiếp tục là công cụ quan trọng trong phát hiện sai phạm và chống thất thu ngân sách. Tuy nhiên, số lượng doanh nghiệp phát sinh vi phạm còn tương đối lớn cũng cho thấy yêu cầu tiếp tục nâng cao hiệu quả quản lý rủi ro và kiểm soát giao dịch liên kết.
Tuyên truyền và hỗ trợ người nộp thuế
Công tác tuyên truyền, hỗ trợ đối với doanh nghiệp FDI từng bước được đa dạng hóa cả về hình thức và nội dung. Số lượng tài liệu hướng dẫn song ngữ Việt – Anh được cấp phát tăng lên 2.013 bộ vào năm 2025, cao hơn đáng kể so với năm 2021.
Kênh hỗ trợ trực tuyến (Email, Zalo, Website) được tăng cường, với 1.457 lượt tương tác trong năm 2025. Bên cạnh đó, các buổi đối thoại trực tiếp về chống chuyển giá và thuế TNDN được tăng cường tổ chức, giúp củng cố niềm tin và nâng cao tính tự nguyện tuân thủ pháp luật của các nhà đầu tư nước ngoài.
ĐÁNH GIÁ CHUNG
Kết quả đạt được
Giai đoạn 2021-2025, công tác quản lý thuế TNDN đối với khu vực FDI tại Thuế TP. Huế đạt nhiều kết quả tích cực.
Một là, khối doanh nghiệp FDI khẳng định vị thế trụ cột khi đóng góp từ 35% đến trên 40% tổng số thu thuế TNDN và liên tục hoàn thành vượt dự toán thu ngân sách qua các năm.
Hai là, ý thức tuân thủ pháp luật thuế tăng lên. Ứng dụng hệ thống thuế điện tử (e-Tax) giúp tỷ lệ kê khai đúng hạn duy trì trên 95%, tỷ lệ doanh nghiệp thực tế nộp thuế tăng trưởng tích cực.
Ba là, quản lý nợ thuế đạt điểm sáng khi đưa tỷ lệ nợ đọng xuống 9,27% vào năm 2025 (đạt chỉ tiêu dưới 10%) với tỷ lệ nợ có khả năng thu hồi đạt 76,82%.
Bốn là, hoạt động thanh tra, kiểm tra từng bước chuyển theo hướng tập trung vào các doanh nghiệp và giao dịch có mức độ rủi ro cao, qua đó phát hiện và xử lý nhiều trường hợp vi phạm.
Năm là, công tác tuyên truyền và hỗ trợ người nộp thuế được tăng cường, với hình thức hỗ trợ ngày càng đa dạng; số lượng tài liệu hướng dẫn song ngữ Việt – Anh và lượt tương tác qua các kênh trực tuyến đều gia tăng.
Hạn chế và nguyên nhân
Bên cạnh những kết quả đạt được, nghiên cứu cũng chỉ ra một số hạn chế và nguyên nhân trong quản lý thuế đối với doanh nghiệp FDI.
Tỷ lệ doanh nghiệp FDI báo lỗ hoặc không phát sinh thuế TNDN còn ở mức cao (chiếm trên 42% năm 2025), xuất hiện hiện tượng “báo lỗ giả tạo” và chuyển giá thông qua giao dịch liên kết khi doanh thu tăng nhưng báo lỗ kéo dài. Bên cạnh đó, công tác thu hồi nợ gặp khó khăn với các đơn vị ngừng kinh doanh hoặc bỏ trốn, trong khi số vụ vi phạm qua thanh tra còn nhiều, làm thất thu ngân sách và giảm tính bình đẳng kinh doanh.
Những hạn chế trên xuất phát từ một số nguyên nhân chủ yếu: (i) quy định về chống chuyển giá và kiểm soát “vốn mỏng” còn bất cập; (ii) thiếu cơ sở dữ liệu quốc tế phục vụ so sánh giá; (iii) năng lực phân tích tài chính, IFRS và pháp lý quốc tế của cán bộ thuế còn hạn chế; (iv) cơ chế chia sẻ thông tin và phối hợp liên ngành chưa đồng bộ.
GIẢI PHÁP
Thứ nhất, hoàn thiện chính sách pháp luật về thuế. Tiếp tục hoàn thiện quy định về giao dịch liên kết, chống chuyển giá và kiểm soát “vốn mỏng”; triển khai hiệu quả thuế tối thiểu toàn cầu; tăng tính đồng bộ giữa pháp luật về quản lý thuế, hải quan và đầu tư nhằm hạn chế các kẽ hở chính sách.
Thứ hai, kiện toàn tổ chức bộ máy và nâng cao chất lượng nguồn nhân lực. Tăng cường bộ phận chuyên trách quản lý doanh nghiệp FDI và chống chuyển giá; đẩy mạnh đào tạo cán bộ về IFRS, phân tích tài chính, pháp luật thương mại quốc tế và ngoại ngữ chuyên ngành.
Thứ ba, hiện đại hóa công nghệ và tăng cường phối hợp liên ngành. Ứng dụng Big Data, AI trong phân tích rủi ro, phát hiện dấu hiệu chuyển giá và dịch chuyển lợi nhuận; đồng thời tăng cường kết nối, chia sẻ dữ liệu giữa cơ quan Thuế với Hải quan, Ngân hàng Nhà nước Việt Nam, cơ quan đăng ký đầu tư và các cơ quan liên quan để nâng cao hiệu quả quản lý doanh nghiệp FDI.
Tài liệu tham khảo:
1. Alink, M., & van Kommer, V. (2015). Handbook on Tax Administration (2nd rev. ed.).
2. Chính phủ (2020). Nghị định số 132/2020/NĐ-CP ngày 5/11/2020 quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết.
3. OECD (1987). Thin Capitalisation: Issues in International Taxation (Issues in International Taxation No. 2).
4. OECD (2022). OECD Transfer Pricing Guidelines for Multinational Enterprises and Tax Administrations 2022.
5. Quốc hội (2020). Luật Đầu tư số 61/2020/QH14.
6. Quốc hội (2025). Luật Quản lý thuế số 108/2025/QH15.
7. Quốc hội (2025). Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
8. Thuế TP. Huế (2021, 2022, 2023, 2024, 2025). Báo cáo tổng kết và triển khai nhiệm vụ công tác thuế năm 2021, 2022, 2023, 2024, 2025.
9. Thủ tướng Chính phủ (2022). Quyết định số 508/QĐ-TTg ngày 23/04/2022 phê duyệt Chiến lược cải cách hệ thống thuế đến năm 2030.
| Ngày nhận bài: 14/7/2026; Ngày hoàn thiện biên tập: 22/9/2026; Ngày duyệt đăng: 1/10/2026 |
Tin liên quan


Các tin khác

Vai trò của khung pháp lý trong thúc đẩy ESG tại các ngân hàng thương mại Việt Nam

Vai trò của doanh nghiệp nhỏ và hộ kinh doanh trong phát triển kinh tế điểm đến

Nâng cao chất lượng quản trị nguồn nhân lực tại Công ty MEDIA

Phát triển du lịch xanh ở Việt Nam: Lý luận và thực tiễn

Tác động của AI Marketing đến giá trị vòng đời khách hàng trong thương mại điện tử Việt Nam: Thực trạng và hàm ý quản trị

Đảm bảo an ninh năng lượng thông qua dự trữ xăng dầu quốc gia tại Việt Nam trong bối cảnh thị trường thế giới biến động

Kinh tế tuần hoàn trong xử lý phụ phẩm nông nghiệp: Kinh nghiệm từ mô hình Biomass Town của Nhật Bản

Quản trị phát triển kỹ năng số nhằm nâng cao năng suất lao động trong các doanh nghiệp dệt may Việt Nam

Ứng dụng Blockchain vào chuỗi cung ứng trong ngành thực phẩm tại Việt Nam


