


Ảnh hưởng của trách nhiệm xã hội đến lòng trung thành của khách hàng tại Agribank trên địa bàn TP. Huế
TS. Trương Thị Hương Xuân
Email: [email protected]
TS. Phan Thị Thanh Thuỷ
Trường Đại học Kinh tế, Đại học Huế
Tóm tắt
Nghiên cứu phân tích ảnh hưởng của trách nhiệm xã hội doanh nghiệp đến lòng trung thành của khách hàng tại Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam (Agribank) chi nhánh TP. Huế thông qua dữ liệu thu thập từ 180 khách hàng đang sử dụng dịch vụ của Ngân hàng. Kết quả nghiên cứu cho thấy, cả 5 nhân tố: Trách nhiệm kinh tế, Trách nhiệm pháp lý, Trách nhiệm đạo đức, Trách nhiệm nhân văn và Trách nhiệm môi trường đều tác động thuận chiều đến Lòng trung thành của khách hàng; trong đó, Trách nhiệm pháp lý có mức độ ảnh hưởng mạnh nhất. Từ kết quả nghiên cứu, nhóm tác giả đề xuất một số hàm ý quản trị nhằm nâng cao lòng trung thành của khách hàng thông qua việc đẩy mạnh thực hiện trách nhiệm xã hội doanh nghiệp tại Agribank trên địa bàn TP. Huế.
Từ khóa: Trách nhiệm xã hội, lòng trung thành, khách hàng, ngân hàng, Agribank, TP. Huế
Abstract
This study examines the impact of corporate social responsibility on customer loyalty at the Hue Branch of the Vietnam Bank for Agriculture and Rural Development (Agribank). The analysis is based on survey data collected from 180 customers currently using the Bank's services. The findings indicate that all five dimensions of corporate social responsibility: economic responsibility, legal responsibility, ethical responsibility, philanthropic responsibility, and environmental responsibility, have positive effects on customer loyalty. Among these, legal responsibility exerts the strongest influence. Based on the empirical findings, the study proposes several managerial implications to enhance customer loyalty by strengthening the implementation of corporate social responsibility initiatives at Agribank in Hue.
Keywords: Corporate social responsibility, customer loyalty, customers, banking, Agribank, Hue
GIỚI THIỆU
Trong bối cảnh cạnh tranh ngày càng gay gắt của thị trường tài chính - ngân hàng, việc giữ chân khách hàng không chỉ phụ thuộc vào lãi suất, phí dịch vụ hay mạng lưới giao dịch, mà còn chịu ảnh hưởng bởi hình ảnh, uy tín và trách nhiệm xã hội của ngân hàng. Khách hàng ngày càng có xu hướng lựa chọn những tổ chức tài chính hoạt động minh bạch, tuân thủ pháp luật, quan tâm đến cộng đồng và phát triển bền vững. Vì vậy, trách nhiệm xã hội doanh nghiệp (CSR) trở thành một nội dung quan trọng trong chiến lược xây dựng thương hiệu và duy trì quan hệ khách hàng của các doanh nghiệp. Nghiên cứu của Dublino (2023) cho thấy, khách hàng trung thành không chỉ tiếp tục sử dụng dịch vụ mà còn giới thiệu ngân hàng cho người thân, đóng vai trò như các đại sứ thương hiệu tự nguyện.
Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam (Agribank) với hơn 37 năm hình thành và phát triển, luôn chú trọng triển khai CSR trên nhiều lĩnh vực, từ hỗ trợ phát triển nông nghiệp, an sinh xã hội, đến các hoạt động bảo vệ môi trường (Minh Nguyệt, 2025). Tuy nhiên, đến nay có rất ít nghiên cứu đo lường định lượng mức độ ảnh hưởng của từng khía cạnh CSR đến lòng trung thành của khách hàng, đặc biệt trong bối cảnh đặc thù của TP. Huế - một thành phố có bề dày văn hóa lịch sử và cộng đồng dân cứ có tính gắn kết cao. Do vậy, nghiên cứu này được thực hiện nhằm xác định và đánh giá mức độ ảnh hưởng của các thành phần CSR đến lòng trung thành của khách hàng của Agribank trên địa bàn TP. Huế, qua đó cung cấp bằng chứng thực nghiệm và đề xuất giải pháp cụ thể giúp Agribank chi nhánh TP. Huế nâng cao lòng trung thành của khách hàng thông qua việc tăng cường thực hiện CSR.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Cơ sở lý thuyết
Trách nhiệm xã hội doanh nghiệp (CSR)
Theo Carroll (1991), CSR bao hàm những kỳ vọng của xã hội đối với tổ chức tại một thời điểm nhất định gồm: trách nhiệm kinh tế, trách nhiệm pháp lý, trách nhiệm đạo đức và trách nhiệm nhân văn. Trong nghiên cứu này, CSR dựa trên lý thuyết của Carroll (1991) và bổ sung yếu tố trách nhiệm môi trường theo nghiên cứu của Dahlsrud (2008), phù hợp với bối cảnh phát triển bền vững ngày càng được coi trọng. Điều này cũng hoàn toàn phù hợp với xu hướng “ngân hàng xanh” và các cam kết ESG (môi trường, xã hội, quản trị) ngày càng được Ngân hàng nhà nước và Chính phủ thúc đẩy (Minh Nguyệt, 2025).
Lòng trung thành của khách hàng
Lòng trung thành của khách hàng được hiểu là xu hướng tiếp tục sử dụng sản phẩm, dịch vụ của tổ chức, kết hợp với thái độ tích cực và hành vi giới thiệu cho người khác (Gustafsson, 2015). Trong ngành Ngân hàng, lòng trung thành biểu hiện qua việc tiếp tục giao dịch, sử dụng nhiều sản phẩm của cùng một ngân hàng và sẵn sàng giới thiệu cho người thân (Nguyễn Minh Loan, 2018).
Các nghiên cứu quốc tế như Moisescu (2017) tại Romania hay Al-Ghamdi và Badawi (2019) tại Ả Rập Xê Út đều khẳng định CSR có tác động tích cực mạnh mẽ đến lòng trung thành của khách hàng ngân hàng. Tại Việt Nam, Hoàng Anh Thư (2023), Nguyễn Minh Loan (2018), Pham và Nguyen (2025) cũng xác nhận nhận thức tích cực về CSR giúp củng cố niềm tin và sự gắn kết lâu dài của khách hàng đối với các thương hiệu thương mại.
Mô hình và giả thuyết nghiên cứu
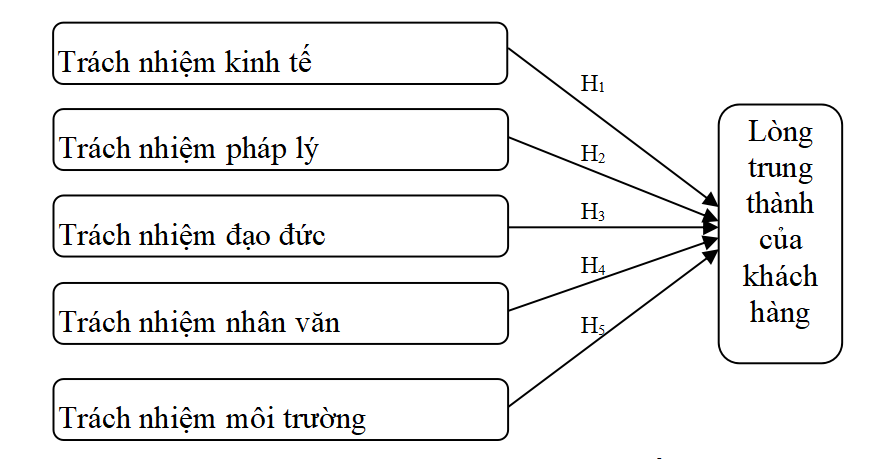
Trên cơ sở các giả thuyết nghiên cứu, nhóm tác giả đề xuất mô hình nghiên cứu ảnh hưởng của CSR đến lòng trung thành của khách hàng tại Agribank chi nhánh TP. Huế như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Từ mô hình nghiên cứu, các giả thuyết được đề xuất như sau:
H1: Trách nhiệm kinh tế có tác động thuận chiều đến Lòng trung thành của khách hàng.
H2: Trách nhiệm pháp lý có tác động thuận chiều đến Lòng trung thành của khách hàng.
H3: Trách nhiệm đạo đức có tác động thuận chiều đến Lòng trung thành của khách hàng.
H4: Trách nhiệm nhân văn có tác động thuận chiều đến Lòng trung thành của khách hàng.
H5: Trách nhiệm môi trường có tác động thuận chiều đến Lòng trung thành của khách hàng.
Phương pháp nghiên cứu
Nghiên cứu sử dụng phương pháp nghiên cứu định lượng. Dữ liệu sơ cấp được thu thập thông qua phiếu khảo sát với 180 khách hàng đang sử dụng sản phẩm, dịch vụ tại các chi nhánh Agribank trên địa bàn TP. Huế, áp dụng phương pháp lấy mẫu thuận tiện trong giai đoạn tháng 9-12/2025. Tổng số phiếu phát ra là 200, thu về 185 phiếu, trong đó có 180 phiếu hợp lệ được sử dụng cho phân tích.
Thang đo Likert 5 mức độ được sử dụng cho tất cả các biến quan sát. Bảng hỏi gồm 25 biến quan sát cho 5 nhóm CSR và 5 biến quan sát đo lòng trung thành khách hàng. Phân tích dữ liệu được thực hiện theo các bước: thống kê mô tả, kiểm định độ tin cậy Cronbach's Alpha, phân tích nhân tố khám phá (EFA), phân tích tương quan Pearson và phân tích hồi quy tuyến tính bội.
KẾT QUẢ NGHIÊN CỨU
Kiểm tra độ tin cậy của thang đo
Kết quả kiểm định Cronbach's Alpha (Bảng 1) cho thấy tất cả các thang đo đều đạt yêu cầu với hệ số Conbach’s Alpha > 0,7 và tương quan biến tổng > 0,3.
Bảng 1: Kết quả kiểm định độ tin cậy của thang đo
| Thành phần | Số biến | Cronbach's Alpha |
|---|---|---|
| Trách nhiệm kinh tế (KT) | 5 | 0,812 |
| Trách nhiệm pháp lý (PL) | 5 | 0,898 |
| Trách nhiệm đạo đức (DD) | 5 | 0,834 |
| Trách nhiệm nhân văn (NV) | 5 | 0,821 |
| Trách nhiệm môi trường (MT) | 5 | 0,845 |
| Lòng trung thành (TT) | 5 | 0,856 |
Nguồn: Kết quả phân tích, 2026
Phân tích EFA
Phân tích EFA với hệ số KMO = 0,879 > 0,5, kiểm định Bartlett có ý nghĩa thống kê (Sig = 0,000), tổng phương sai trích đạt 68,255% (> 50%) (Hair và cộng sự, 2019), xác nhận 5 nhân tố CSR được trích xuất phù hợp với mô hình đề xuất (Bảng 2).
Bảng 2: Kết quả phân tích EFA các biến độc lập
| Biến quan sát | Hệ số tải nhân tố | ||||
| 1 | 2 | 3 | 4 | 5 | |
| NV5 | 0,871 |
|
|
|
|
| NV4 | 0,853 |
|
|
|
|
| NV2 | 0,844 |
|
|
|
|
| NV3 | 0,797 |
|
|
|
|
| NV1 | 0,728 |
|
|
|
|
| DD4 |
| 0,875 |
|
|
|
| DD5 |
| 0,860 |
|
|
|
| DD2 |
| 0,831 |
|
|
|
| DD3 |
| 0,772 |
|
|
|
| DD1 |
| 0,769 |
|
|
|
| MT1 |
|
| 0,872 |
|
|
| MT3 |
|
| 0,858 |
|
|
| MT2 |
|
| 0,849 |
|
|
| MT5 |
|
| 0,784 |
|
|
| MT4 |
|
| 0,750 |
|
|
| PL3 |
|
|
| 0,872 |
|
| PL4 |
|
|
| 0,871 |
|
| PL1 |
|
|
| 0,843 |
|
| PL2 |
|
|
| 0,812 |
|
| PL5 |
|
|
| 0,744 |
|
| KT2 |
|
|
|
| 0,860 |
| KT1 |
|
|
|
| 0,840 |
| KT5 |
|
|
|
| 0,835 |
| KT3 |
|
|
|
| 0,832 |
| KT4 |
|
|
|
| 0,770 |
| KMO = 0,879; Bartlet’s Test (Sig. = 0,000) Tổng phương sai tích lũy (%) = 68,255 | |||||
Nguồn: Kết quả phân tích, 2026
Phân tích EFA cho biến phụ thuộc Lòng trung thành (Bảng 3) đạt KMO = 0,851 với Sig.< 0,05; phương sai trích đạt 63,55 %, cho thấy đảm bảo để tiến hành phân tích các bước tiếp theo.
Bảng 3: Kết quả phân tích EFA biến phụ thuộc
| Biến quan sát | Hệ số tải nhân tố |
|---|---|
| TT3 | 0,848 |
| TT5 | 0,814 |
| TT4 | 0,806 |
| TT2 | 0,800 |
| TT1 | 0,711 |
| KMO = 0,851; Bartlet’s Test (Sig. = 0,000) Tổng phương sai tích lũy (%) = 63,551 | |
Nguồn: Kết quả phân tích, 2026
Phân tích tương quan Pearson
Kết quả phân tích tương quan (Bảng 4) chỉ ra mối tương quan thuận chiều có ý nghĩa thống kê (Sig. = 0,000 < 0,5) giữa biến phụ thuộc Lòng trung thành (TT) và 5 biến độc lập là Trách nhiệm kinh tế (KT), Trách nhiệm pháp lý (PL), Trách nhiệm đạo đức (DD), Trách nhiệm nhân văn (NV) và trách nhiệm môi trường (MT). Do đó, toàn bộ các biến đều đủ điều kiện đưa vào phân tích hồi quy.
Bảng 4: Kết quả phân tích tương quan Pearson
|
| KT | PL | DD | NV | MT | TT | |
|---|---|---|---|---|---|---|---|
| KT | Hệ số tương quan | 1 |
|
|
|
|
|
| Sig. |
|
|
|
|
|
| |
| PL | Hệ số tương quan | 0,163 | 1 |
|
|
|
|
| Sig. | 0,000 |
|
|
|
|
| |
| DD | Hệ số tương quan | 0,011 | 0,264 | 1 |
|
|
|
| Sig. | 0,000 | 0,000 |
|
|
|
| |
| NV | Hệ số tương quan | 0,167 | 0,289 | 0,262 | 1 |
|
|
| Sig. | 0,000 | 0,000 | 0,000 |
|
|
| |
| MT | Hệ số tương quan | 0,215 | 0,137 | 0,068 | 0,164 | 1 |
|
| Sig. | 0,000 | 0,000 | 0,000 | 0,000 |
|
| |
| TT | Hệ số tương quan | 0,346 | 0,451 | 0,434 | 0,425 | 0,437 | 1 |
| Sig. | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 |
| |
Nguồn: Kết quả phân tích, 2026
Phân tích hồi quy tuyến tính
Mô hình nghiên cứu có giá trị R2 hiệu chỉnh = 0,514 nên có thể kết luận mô hình hồi quy tuyến tính đã xây dựng phù hợp với tập dữ liệu đến 51,4%, hay nói cách khác, 51,4% sự biến thiên của biến phụ thuộc được giải thích bởi sự biến động của 5 biến độc lập, còn lại là do tác động của các yếu tố khác ngoài mô hình. Giá trị Durbin - Watson = 1,792 khẳng định không có hiện tượng tự tương quan trong mô hình (Bảng 5)
Bảng 5: Đánh giá sự phù hợp của mô hình
| Mô hình | R | R2 | R2 điều chỉnh | Sai số chuẩn của ước lượng | Durbin-Watson |
|---|---|---|---|---|---|
| 1 | 0,726 | 0,528 | 0,514 | 0,33377 | 1,792 |
Nguồn: Kết quả phân tích, 2026
Giá trị kiểm định độ phù hợp của mô hình F = 38,855 và Sig. = 0,000 (< 0,05) nên mô hình được xem như phù hợp với tổng thể và các biến trong mô hình có thể giải thích được sự biến thiên của biến phụ thuộc. Nhân tố phóng đại phương sai (VIF) dao động từ 1,074-1,165 (< 2), do đó không có dấu hiệu của hiện tượng đa cộng tuyến và không có mối tương quan chặt chẽ giữa các biến độc lập (Hair và cộng sự, 2019) (Bảng 6).
Bảng 6: Kết quả phân tích hồi quy
| Mô hình | Hệ số chưa chuẩn hóa | Hệ số chuẩn hóa | t
| Sig. | Thống kê đa cộng tuyến | ||
| B | Độ lệch chuẩn | Beta |
|
| Dung sai | VIF | |
| (Hằng số) | 0,124 | 0,269 |
| 0,462 | 0,645 |
|
|
| KT | 0,177 | 0,045 | 0,213 | 3,910 | 0,000 | 0,918 | 1,089 |
| PL | 0,265 | 0,047 | 0,306 | 5,672 | 0,000 | 0,931 | 1,074 |
| DD | 0,214 | 0,039 | 0,302 | 5,456 | 0,000 | 0,886 | 1,129 |
| NV | 0,171 | 0,051 | 0,191 | 3,376 | 0,001 | 0,853 | 1,173 |
| MT | 0,187 | 0,044 | 0,240 | 4,259 | 0,000 | 0,858 | 1,165 |
Nguồn: Kết quả phân tích, 2026
Phương trình hồi quy chuẩn hóa được thiết lập như sau:
TT = 0,213KT + 0,306PL+ 0,302DD + 0,191NV+ 0,240MT
Kết quả cho thấy, Trách nhiệm pháp lý (β = 0,306) là nhân tố tác động mạnh nhất đến Lòng trung thành của khách hàng, tiếp theo là Trách nhiệm đạo đức (β = 0,302), Trách nhiệm môi trường (β = 0,240), Trách nhiệm kinh tế (β = 0,213) và Trách nhiệm nhân văn (β = 0,191). Tất cả các giả thuyết đều được chấp nhận.
KẾT LUẬN VÀ HÀM Ý QUẢN TRỊ
Kết luận
Kết quả nghiên cứu khẳng định rằng tất cả 5 khía cạnh CSR đều có tác động thuận chiều và có ý nghĩa thống kê đến Lòng trung thành của khách hàng tại Agribank trên địa bàn TP. Huế. Đây là bằng chứng thực nghiệm quan trọng để ngân hàng hoạch định chiến lược CSR gắn với các mục tiêu kinh doanh của mình.
Khuyến nghị
Từ kết quả nghiên cứu, tác giả đề xuất một số hàm ý quản trị đối với Agribank chi nhánh TP. Huế như sau:
Về trách nhiệm pháp lý: Tăng cường bảo mật thông tin khách hàng, đơn giản hóa thủ tục pháp lý, sử dụng ngôn ngữ dễ hiểu trong các tài liệu hợp đồng và xây dựng hệ thống giải quyết khiếu nại pháp lý nhanh chóng, hiệu quả.
Về trách nhiệm đạo đức: Xây dựng bộ quy chuẩn đạo đức nghề nghiệp, đào tạo thường xuyên cho nhân viên về ứng xử và đạo đức kinh doanh; khuyến khích tư vấn trung thực, đặt lợi ích khách hàng lên hàng đầu.
Về trách nhiệm môi trường: Đẩy mạnh tín dụng xanh, ban hành khung chính sách ESG, triển khai quản lý rủi ro môi trường trong cấp tín dụng; giảm thiểu sử dụng giấy tờ và khuyến khích giao dịch điện tử.
Về trách nhiệm kinh tế: Đa dạng hóa sản phẩm tài chính, cải thiện chính sách giá cạnh tranh, phát triển các sản phẩm tài chính vi mô phục vụ nhóm khách hàng mục tiêu của ngân hàng.
Về trách nhiệm nhân văn: Tổ chức các chương trình từ thiện, văn hóa - thể thao tại địa phương; tăng cường truyền thông về các hoạt động CSR để khách hàng nhận biết và cảm nhận được giá trị nhân văn mà ngân hàng hướng đến.
(*) Nhóm tác giả xin trân trọng cảm ơn Đại học Huế đã hỗ trợ và tạo điều kiện thuận lợi để thực hiện nghiên cứu này thông qua đề tài mang mã số DHH2024-06-143.
Tài liệu tham khảo:
1. Al-Ghamdi, S. A. A., & Badawi, N. S. (2019). Do corporate social responsibility activities enhance customer satisfaction and customer loyalty? Evidence from the Saudi banking sector. Cogent Business & Management, 6(1), Article 1662932. https://doi.org/10.1080/23311975.2019.1662932
2. Carroll, A. B. (1991). The pyramid of corporate social responsibility: Toward the moral management of organizational stakeholders. Business Horizons, 34(4), 39-48.
3. Dahlsrud, A. (2008). How corporate social responsibility is defined: An analysis of 37 definitions. Corporate Social Responsibility and Environmental Management, 15(1), 1-13.
4. Dublino, J. (2023). Returning customers spend 67 percent more than new customers. Business.com.
5. Gustafsson, C. (2015). Brand loyalty. Wiley Online Library.
6. Hair, J. F., Babin, B. J., Anderson, R. E., & Black, W. C. (2019). Multivariate data analysis (8th ed.). Cengage Learning.
7. Hoàng Anh Thư (2023). Ảnh hưởng của trách nhiệm xã hội đến lòng trung thành của khách hàng: Nghiên cứu trường hợp thương hiệu mỹ phẩm Việt Nam. Tạp chí Công Thương, 15(6), 324-328
8. Minh Nguyệt (2025). Agribank thực thi ESG toàn diện: Từ vốn xanh đến an sinh cộng đồng. https://thoibaonganhang.vn/agribank-thuc-thi-esg-toan-dien-tu-von-xanh-den-an-sinh-cong-dong-173174.html
9. Moisescu, O. I. (2017). From CSR to customer loyalty: An empirical investigation in the retail banking industry of a developing country. Economic Research - Ekonomska Istraživanja, 31(1), 1-16. https://doi.org/10.1080/1331677X.2017.1421994
10. Nguyễn Minh Loan (2018). Nhân tố tác động đến lòng trung thành của khách hàng trong lĩnh vực ngân hàng bán lẻ. https://tapchikinhtetaichinh.vn/nhan-to-tac-dong-den-long-trung-thanh-cua-khach-hang-trong-linh-vuc-ngan-hang-ban-le.html
11. Pham, H. M., & Nguyen, N. Y. T. (2025). From responsibility to reward: Does corporate social responsibility perception enhance customer loyalty in Vietnamese banking sector? Quantitative Finance and Economics, 9(2), 274-299. https://doi.org/10.3934/QFE.202500
| Ngày nhận bài: 4/5/2026; Ngày hoàn thiện biên tập: 8/7/2026; Ngày duyệt đăng: 25/7/2026 |
Tin liên quan


Các tin khác

Các yếu tố ảnh hưởng đến quyết định sử dụng dịch vụ thanh toán PayPal của khách hàng cá nhân tại các ngân hàng thương mại trên địa bàn TP. Đồng Nai

Xu hướng nghiên cứu các yếu tố thúc đẩy việc duy trì sử dụng trí tuệ nhân tạo tạo sinh: Phân tích trắc lượng thư mục và hàm ý quản trị

Đào tạo liên ngành trong các chương trình marketing bậc đại học: Từ tích hợp học phần đến phát triển năng lực

Tác động của văn hóa học tập tổ chức theo cảm nhận của nhân viên đến hiệu suất thích ứng của nhân viên trong bối cảnh chuyển đổi số

Chuyển đổi số trong quản lý tài sản công tại các đơn vị sự nghiệp công lập: Thực trạng và hàm ý chính sách

Phát triển nguồn nhân lực cho chuyển đổi xanh ở Việt Nam: Thực trạng, điểm nghẽn và hàm ý chính sách

Tác động của thu hồi đất đến sinh kế hộ gia đình và giải pháp phục hồi bền vững tại xã Tràng Định, tỉnh Lạng Sơn

Giải pháp hoàn thiện công tác chuyển đổi số tại Ủy ban nhân dân tỉnh Đồng Tháp

Quản trị cửa khẩu thông minh theo tiếp cận Smart tại tỉnh Lạng Sơn


