


Các nhân tố ảnh hưởng đến việc áp dụng kế toán quản trị trong doanh nghiệp nhỏ và vừa tại tỉnh Vĩnh Long
ThS. Võ Ngọc Cẩm Tú
Email: [email protected]
ThS. Đặng Thị Diệu Huyền, ThS. Huỳnh Minh Đoàn
Khoa Tài chính - Kế toán, Trường Đại học Cửu Long
Tóm tắt
Nghiên cứu phân tích các nhân tố ảnh hưởng đến việc áp dụng kế toán quản trị trong các doanh nghiệp nhỏ và vừa tại tỉnh Vĩnh Long. Dữ liệu được thu thập từ 250 phiếu khảo sát hợp lệ và phân tích bằng các phương pháp thống kê gồm Cronbach’s Alpha, phân tích nhân tố khám phá (EFA) và hồi quy tuyến tính. Kết quả cho thấy, 5 nhân tố có tác động tích cực và có ý nghĩa thống kê đến việc áp dụng kế toán quản trị, bao gồm: nhận thức của người chủ điều hành, mức độ cạnh tranh, quy mô doanh nghiệp, chiến lược kinh doanh và trình độ nhân viên kế toán, trong đó, nhận thức của người chủ điều hành có tác động mạnh nhất. Trên cơ sở kết quả nghiên cứu, nhóm tác giả đề xuất một số hàm ý chính sách nhằm thúc đẩy áp dụng kế toán quản trị, góp phần nâng cao hiệu quả quản trị và năng lực cạnh tranh của các doanh nghiệp nhỏ và vừa tại tỉnh Vĩnh Long.
Từ khóa: Kế toán quản trị, doanh nghiệp nhỏ và vừa, áp dụng kế toán quản trị, các nhân tố ảnh hưởng, Vĩnh Long
Summary
This study analyzes the factors influencing the adoption of management accounting in small and medium-sized enterprises in Vinh Long Province. Data were collected from 250 valid survey responses and analyzed using statistical methods, including Cronbach’s Alpha, Exploratory Factor Analysis (EFA), and linear regression. The results indicate that five factors have a positive and statistically significant impact on the adoption of management accounting: Owner-Manager Awareness, Level of Competition, Firm Size, Business Strategy, and Accounting Staff Competence. Among these, Owner-Manager Awareness exerts the most decisive influence. Based on the findings, the authors propose several policy implications to promote the adoption of management accounting, thereby enhancing the managerial effectiveness and competitive capacity of small and medium-sized enterprises in Vinh Long Province.
Keywords: Management accounting, small and medium-sized enterprises, management accounting adoption, influencing factors, Vinh Long
ĐẶT VẤN ĐỀ
Các doanh nghiệp nhỏ và vừa (DNNVV) đóng vai trò quan trọng đối với tăng trưởng kinh tế và tạo việc làm, đặc biệt tại các địa phương như tỉnh Vĩnh Long. Trước áp lực cạnh tranh gia tăng và môi trường kinh doanh biến động, yêu cầu nâng cao hiệu quả quản trị nội bộ ngày càng trở nên cấp thiết. Trong đó, kế toán quản trị được xem là công cụ quan trọng hỗ trợ lập kế hoạch, kiểm soát chi phí và ra quyết định.
Tuy nhiên, việc áp dụng kế toán quản trị trong các DNNVV tại Vĩnh Long còn hạn chế, khi nhiều doanh nghiệp chủ yếu tập trung vào kế toán tài chính nhằm đáp ứng yêu cầu pháp lý. Các hạn chế này có thể chịu tác động từ nhiều yếu tố như nhận thức của chủ doanh nghiệp, trình độ nhân sự kế toán, quy mô doanh nghiệp, mức độ cạnh tranh và chiến lược kinh doanh. Bên cạnh đó, các nghiên cứu thực nghiệm về kế toán quản trị tại Việt Nam đối với khu vực DNNVV ở cấp địa phương còn khá hạn chế.
Xuất phát từ thực tiễn trên, nghiên cứu này được thực hiện nhằm phân tích các nhân tố ảnh hưởng đến việc áp dụng kế toán quản trị trong các DNNVV tại tỉnh Vĩnh Long, qua đó cung cấp bằng chứng thực nghiệm và đề xuất các hàm ý chính sách phù hợp.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Kế toán quản trị và vai trò trong doanh nghiệp nhỏ và vừa
Kế toán quản trị là bộ phận của hệ thống kế toán doanh nghiệp, có chức năng cung cấp thông tin phục vụ quản lý nội bộ và ra quyết định. Theo Luật Kế toán Việt Nam (2015), kế toán quản trị đáp ứng nhu cầu thông tin của nhà quản lý trong quá trình lập kế hoạch, kiểm soát và điều hành hoạt động. Trên phương diện học thuật và thực tiễn quốc tế, kế toán quản trị được xem là công cụ quan trọng trong kiểm soát chi phí, hỗ trợ hoạch định chiến lược và nâng cao hiệu quả sử dụng nguồn lực.
Trong doanh nghiệp, kế toán quản trị hỗ trợ lập ngân sách, phân tích chi phí, đánh giá hiệu quả hoạt động và cung cấp thông tin kịp thời cho nhà quản lý. Đối với các DNNVV, kế toán quản trị có vai trò đặc biệt quan trọng trong việc nâng cao hiệu quả quản lý, nhất là trong bối cảnh nguồn lực hạn chế và áp lực cạnh tranh ngày càng gia tăng.
Doanh nghiệp nhỏ và vừa
DNNVV là khu vực doanh nghiệp có quy mô hoạt động tương đối nhỏ, đặc trưng bởi nguồn lực tài chính, nhân sự và trình độ quản trị còn hạn chế so với doanh nghiệp lớn. Tại Việt Nam, DNNVV được xác định căn cứ vào số lao động, doanh thu hoặc tổng nguồn vốn theo Nghị định số 80/2021/NĐ-CP của Chính phủ. Việc xác định đặc điểm của DNNVV không chỉ nhằm phân loại đối tượng nghiên cứu mà còn giúp làm rõ bối cảnh áp dụng kế toán quản trị, bởi quy mô, nguồn lực và trình độ quản trị của DNNVV có ảnh hưởng trực tiếp đến mức độ tiếp cận và vận dụng các công cụ kế toán quản trị trong thực tiễn.
Các lý thuyết nền tảng
Nghiên cứu này được xây dựng trên cơ sở vận dụng các lý thuyết nền tảng trong lĩnh vực kế toán quản trị nhằm giải thích hành vi và mức độ áp dụng kế toán quản trị trong DNNVV. Theo lý thuyết ngẫu nhiên, không tồn tại một mô hình kế toán quản trị tối ưu cho mọi doanh nghiệp; hiệu quả của hệ thống phụ thuộc vào mức độ phù hợp với đặc điểm tổ chức và môi trường kinh doanh. Lý thuyết lợi ích - chi phí cho rằng quyết định áp dụng kế toán quản trị được đưa ra trên cơ sở so sánh giữa lợi ích thông tin mang lại và chi phí tổ chức, triển khai hệ thống, đặc biệt quan trọng đối với các doanh nghiệp có nguồn lực hạn chế.
Bên cạnh đó, lý thuyết đại diện nhấn mạnh vai trò của kế toán quản trị trong việc giảm bất cân xứng thông tin giữa chủ sở hữu và người điều hành, qua đó tăng cường kiểm soát và đánh giá hiệu quả quản lý. Đồng thời, lý thuyết dự phòng cho rằng việc thiết kế và vận dụng kế toán quản trị chịu ảnh hưởng của chiến lược kinh doanh, quy mô và đặc điểm tổ chức, do đó hệ thống kế toán quản trị cần được xây dựng linh hoạt và phù hợp với từng doanh nghiệp.
Mô hình nghiên cứu
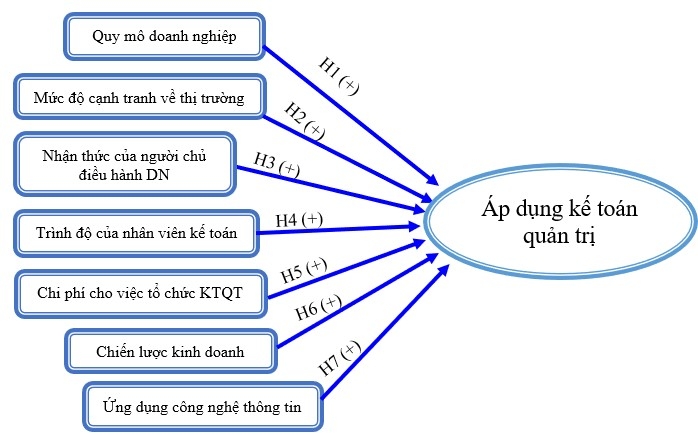
Trên cơ sở tổng hợp các lý thuyết nền tảng và kết quả các nghiên cứu trước có liên quan, nhóm tác giả đề xuất mô hình nghiên cứu nhằm phân tích các nhân tố ảnh hưởng đến việc áp dụng kế toán quản trị trong các DNNVV tại tỉnh Vĩnh Long như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Nhóm tác giả đề xuất
Các giả thuyết nghiên cứu đề xuất H1, H2, H3, H4, H5, H6, H7 có tác động cùng chiều đến việc áp dụng kế toán quản trị.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu này sử dụng phương pháp kết hợp định tính và định lượng. Dữ liệu được thu thập từ các kế toán và nhà quản lý tại các DNNVV trên địa bàn tỉnh Vĩnh Long.
Phương pháp nghiên cứu và thu thập dữ liệu
Nghiên cứu định tính được thực hiện thông qua tổng hợp các công trình nghiên cứu trong và ngoài nước liên quan đến kế toán quản trị, kết hợp phỏng vấn chuyên gia nhằm xây dựng và hiệu chỉnh mô hình nghiên cứu cũng như thang đo.
Nghiên cứu định lượng được thực hiện thông qua khảo sát bằng bảng câu hỏi thiết kế theo thang đo Likert 5 mức độ. Dữ liệu được thu thập bằng phương pháp chọn mẫu thuận tiện, thông qua khảo sát trực tiếp và trực tuyến.
Phương pháp phân tích dữ liệu
Dữ liệu thu thập được xử lý và phân tích bằng các phương pháp thống kê, bao gồm: thống kê mô tả, kiểm định độ tin cậy thang đo bằng Cronbach’s Alpha, phân tích nhân tố khám phá (EFA) và phân tích hồi quy tuyến tính nhằm xác định mức độ ảnh hưởng của các nhân tố đến việc áp dụng kế toán quản trị trong các DNNVV tại tỉnh Vĩnh Long.
KẾT QUẢ THẢO LUẬN
Thống kê mô tả đặc điểm mẫu
Sau quá trình thu thập và sàng lọc dữ liệu, nghiên cứu thu được 250 phiếu khảo sát hợp lệ từ các DNNVV trên địa bàn tỉnh Vĩnh Long, đủ điều kiện để đưa vào phân tích.
Xét theo lĩnh vực hoạt động, các doanh nghiệp trong mẫu nghiên cứu chủ yếu hoạt động trong lĩnh vực thương mại - dịch vụ (44%) và xây dựng (40%), tiếp theo là lĩnh vực sản xuất (12%) và nông, lâm nghiệp - thủy sản (4%).
Về quy mô doanh thu, nhóm doanh nghiệp có doanh thu từ 10 đến dưới 100 tỷ đồng chiếm tỷ trọng cao nhất (42,0%), tiếp đến là nhóm từ 100 đến dưới 200 tỷ đồng (41,2%) và từ 200 đến dưới 300 tỷ đồng (16,8%).
Xét theo quy mô lao động, các doanh nghiệp có từ 50 đến dưới 100 lao động chiếm tỷ trọng lớn nhất (56,4%), tiếp theo là nhóm từ 10 đến dưới 50 lao động (22,0%) và từ 100 đến dưới 200 lao động (21,6%).
Nhìn chung, cơ cấu mẫu phản ánh tương đối đầy đủ đặc điểm của khu vực doanh nghiệp nhỏ và vừa tại tỉnh Vĩnh Long, tạo cơ sở phù hợp cho việc phân tích các nhân tố ảnh hưởng đến việc áp dụng kế toán quản trị trong doanh nghiệp.
Thống kê mô tả các biến trong mô hình
Phân tích 27 biến quan sát thuộc 7 nhân tố độc lập cho thấy, hầu hết các biến độc lập được đưa vào mô hình đều có giá trị nhỏ nhất là 1 và có giá trị lớn nhất là 5. Giá trị trung bình của các biến độc lập nằm trong khoảng từ 2,61 đến 3,90 điều này cho thấy hầu hết các đáp viên đồng ý với quan điểm của biến đưa ra.
Đánh giá độ tin cậy thang đo
Kết quả phân tích cho thấy, hệ số Cronbach’s Alpha của các thang đo đều lớn hơn 0,6 và hệ số tương quan biến tổng đều lớn hơn 0,3 nên đạt yêu cầu về kiểm định, đủ tin cậy để đưa vào phân tích tiếp theo.
Phân tích nhân tố khám phá
Kết quả phân tích nhân tố khám phá (EFA) đối với 27 biến quan sát thuộc các biến độc lập trong mô hình nghiên cứu đã rút trích được 7 nhân tố, với tổng phương sai trích đạt 73,163%. Mức phương sai này cho thấy mô hình có khả năng giải thích tốt sự biến thiên của dữ liệu, đồng thời đáp ứng yêu cầu về tính khái quát trong nghiên cứu. Tất cả các biến quan sát đều có hệ số tải nhân tố lớn hơn 0,5 và không có biến nào bị loại bỏ do tải chéo cao, phản ánh độ tin cậy và tính nhất quán của các thang đo.
Cụ thể, nhân tố “Chiến lược kinh doanh” gồm 5 biến (CL1-CL5), “Quy mô doanh nghiệp” (QM1-QM4), “Trình độ của nhân viên kế toán” (TD1-TD4), “Mức độ cạnh tranh” (CT1 - CT4), “Chi phí cho việc tổ chức kế toán quản trị” (CP1 - CP4), “Ứng dụng công nghệ thông tin” (UD1 - UD3) và “Nhận thức của người chủ điều hành DN” (NT1 - NT3) đều có hệ số tải từ 0,623 trở lên. Kết quả này khẳng định các thang đo đã đạt được tính hội tụ và phân biệt rõ ràng giữa các nhóm khái niệm.
Bảng 1: Kết quả phân tích nhân tố khám phá các biến độc lập
| Nhân tố | Hệ số tải nhân tố | |||||||||||||
| F1 | F2 | F3 | F4 | F5 | F6 | F7 | ||||||||
| CL1 | 0,904 |
|
|
|
|
|
| |||||||
| CL2 | 0,875 |
|
|
|
|
|
| |||||||
| CL4 | 0,874 |
|
|
|
|
|
| |||||||
| CL3 | 0,845 |
|
|
|
|
|
| |||||||
| CL5 | 0,623 |
|
|
|
|
|
| |||||||
| QM3 |
| 0,875 |
|
|
|
|
| |||||||
| QM2 |
| 0,865 |
|
|
|
|
| |||||||
| QM4 |
| 0,806 |
|
|
|
|
| |||||||
| QM1 |
| 0,804 |
|
|
|
|
| |||||||
| TD1 |
|
| 0,921 |
|
|
|
| |||||||
| TD2 |
|
| 0,878 |
|
|
|
| |||||||
| TD3 |
|
| 0,850 |
|
|
|
| |||||||
| TD4 |
|
| 0,630 |
|
|
|
| |||||||
| CT2 |
|
|
| 0,853 |
|
|
| |||||||
| CT1 |
|
|
| 0,825 |
|
|
| |||||||
| CT4 |
|
|
| 0,821 |
|
|
| |||||||
| CT3 |
|
|
| 0,748 |
|
|
| |||||||
| CP3 |
|
|
|
| 0,841 |
|
| |||||||
| CP1 |
|
|
|
| 0,767 |
|
| |||||||
| CP2 |
|
|
|
| 0,765 |
|
| |||||||
| CP4 |
|
|
|
| 0,690 |
|
| |||||||
| UD3 |
|
|
|
|
| 0,913 |
| |||||||
| UD2 |
|
|
|
|
| 0,912 |
| |||||||
| UD1 |
|
|
|
|
| 0,841 |
| |||||||
| NT3 |
|
|
|
|
|
| 0,875 | |||||||
| NT1 |
|
|
|
|
|
| 0,807 | |||||||
| NT2 |
|
|
|
|
|
| 0,764 | |||||||
| Eigenvalue | 5,700 | 3,130 | 2,918 | 2,395 | 2,126 | 1,878 | 1,607 | |||||||
| Tổng phương sai trích (%) | 73,163 | |||||||||||||
Nguồn: Xử lý dữ liệu khảo sát của nhóm tác giả
Đối với biến phụ thuộc “Vận dụng kế toán quản trị”, phân tích EFA cho thấy 3 biến quan sát (KTQT1 - KTQT4) đều có hệ số tải nhân tố cao, trong khoảng từ 0,829 đến 0,863. Phương sai trích đạt 71,832%, vượt ngưỡng yêu cầu cho thấy, thang đo có tính đơn hướng và đảm bảo độ hội tụ.
Tổng thể, kết quả phân tích nhân tố khám phá đối với cả biến độc lập và phụ thuộc đều thỏa mãn các tiêu chí thống kê về độ tin cậy, tính hội tụ và phân biệt. Đây là cơ sở vững chắc để tiến hành các phân tích định lượng tiếp theo như hồi quy và kiểm định giả thuyết trong mô hình nghiên cứu.
Phân tích tương quan
Kết quả phân tích tương quan cho thấy, giá trị sig của biến UD bằng 0,141 và giá trị Sig của biến CP bằng 0,102 lớn hơn 0,05, nghĩa là hai biến độc lập UD và CP không tương quan với biến phụ thuộc và nên loại bỏ 2 biến này trước khi thực hiện chạy hồi quy.
Như vậy, từ kết quả của kiểm định Pearson các biến độc lập được giữ lại chạy phân tích hồi quy tuyến tính gồm 5 biến: Quy mô doanh nghiệp (r =0,453); Mức độ cạnh tranh (r =0,380); Trình độ của nhân viên kế toán (r =0,354); Nhận thức của người chủ điều hành doanh nghiệp (r=0,483); Chiến lược kinh doanh (r=0,484) và đều có mức ý nghĩa (Sig.=0,00). Đồng thời, tất cả các hệ số nêu trên đều mang dấu dương (+). Từ đó cho thấy, các biến độc lập có quan hệ chặt chẽ và tác động cùng chiều lên biến phụ thuộc.
Phân tích hồi quy
Mô hình hồi quy sử dụng phương pháp Enter với 5 biến độc lập còn lại. Kết quả kiểm định cho thấy mô hình có độ phù hợp cao. R² hiệu chỉnh = 0,505 cho thấy 50,5% biến thiên của KTQT được giải thích bởi mô hình. Kiểm định ANOVA có ý nghĩa thống kê (Sig.<0,001). Hệ số Durbin-Watson = 1,775 loại trừ khả năng tự tương quan.
Bảng 2: Kết quả hồi quy tuyến tính bội
| Mô hình
| Hệ số chưa chuẩn hóa | Hệ số chuẩn hóa | t
| Sig.
| VIF
| |
| B | Sai số chuẩn | Beta | ||||
| (Hằng số) | -0,721 | 0,277 |
| -2,601 | 0,010 | |
| QM | 0,244 | 0,047 | 0,250 | 5,203 | 0,000 | 1,161 |
| CT | 0,249 | 0,045 | 0,257 | 5,513 | 0,000 | 1,090 |
| TD | 0,193 | 0,051 | 0,182 | 3,752 | 0,000 | 1,178 |
| NT | 0,303 | 0,054 | 0,273 | 5,583 | 0,000 | 1,200 |
| CL | 0,205 | 0,047 | 0,223 | 4,410 | 0,000 | 1,286 |
| R² hiệu chỉnh: 0,505 | Durbin-Watson : 1,775 | |||||
| F (ANOVA): 51,789 | Mức ý nghĩa (Sig.) của F: 0,000 | |||||
Nguồn: Xử lý dữ liệu khảo sát của nhóm tác giả
Kết quả hồi quy cho thấy, tất cả các biến độc lập đều có ảnh hưởng dương và có ý nghĩa thống kê (Sig. < 0,05) việc áp dụng kế toán quản trị trong các DNNVV ở Vĩnh Long.
Biểu thức mô hình hồi quy chuẩn hóa (Beta) như sau:
KTQT = 0,273*NT + 0,257*CT + 0,250*QM + 0,223*CL + 0,182*TD
So sánh mức độ tác động của các biến độc lập đến biến phụ thuộc theo thứ tự giảm dần cho thấy, nhận thức của người chủ điều hành doanh nghiệp (β=0,273) là nhân tố có tác động mạnh nhất, tiếp đến là mức độ cạnh tranh (β=0,257), quy mô doanh nghiệp (β=0,250), chiến lược kinh doanh (β=0,223) và trình độ của nhân viên kế toán (β=0,182). Tại mức ý nghĩa 5%, các giả thuyết H1, H2, H3, H4 và H6 đều được chấp nhận, cho thấy, 5 nhân tố này có tác động tích cực đến việc áp dụng kế toán quản trị trong các DNNVV tại tỉnh Vĩnh Long.
KẾT LUẬN VÀ HÀM Ý CHÍNH SÁCH
Kết luận
Trong bối cảnh các DNNVV tại tỉnh Vĩnh Long chiếm tỷ trọng lớn trong nền kinh tế địa phương nhưng mức độ áp dụng kế toán quản trị còn tương đối hạn chế, nghiên cứu đã phân tích và xác định các nhân tố ảnh hưởng đến việc áp dụng kế toán quản trị trong khu vực doanh nghiệp này. Trên cơ sở kết hợp phương pháp nghiên cứu định tính và định lượng, kết quả nghiên cứu cho thấy, 5 nhân tố có ảnh hưởng tích cực và có ý nghĩa thống kê đến việc áp dụng kế toán quản trị, bao gồm: nhận thức của người chủ điều hành, mức độ cạnh tranh, quy mô doanh nghiệp, chiến lược kinh doanh và trình độ của nhân viên kế toán.
Trong số các nhân tố được xác định, nhận thức của người chủ điều hành là yếu tố có mức độ tác động mạnh nhất cho thấy, vai trò trung tâm của người ra quyết định trong việc thúc đẩy hoặc hạn chế việc triển khai kế toán quản trị tại các DNNVV. Đồng thời, các nhân tố liên quan đến môi trường kinh doanh và đặc điểm nội tại của doanh nghiệp như mức độ cạnh tranh, quy mô và chiến lược kinh doanh cũng có ảnh hưởng đáng kể đến việc áp dụng kế toán quản trị. Bên cạnh đó, kết quả nghiên cứu cho thấy trình độ của đội ngũ nhân viên kế toán đóng vai trò hỗ trợ quan trọng trong việc vận hành và khai thác hiệu quả thông tin kế toán quản trị.
Ngoài ra, kết quả phân tích cũng chỉ ra rằng chi phí tổ chức kế toán quản trị và mức độ ứng dụng công nghệ thông tin chưa có mối quan hệ có ý nghĩa thống kê với việc áp dụng kế toán quản trị trong các DNNVV tại tỉnh Vĩnh Long. Kết quả này phản ánh đặc điểm thực tiễn của khu vực DNNVV, nơi các doanh nghiệp chủ yếu áp dụng các công cụ kế toán quản trị đơn giản, linh hoạt và có chi phí thấp, chưa phụ thuộc nhiều vào các hệ thống công nghệ thông tin hiện đại. Những phát hiện trên nhấn mạnh vai trò then chốt của yếu tố con người và bối cảnh kinh doanh trong việc thúc đẩy áp dụng kế toán quản trị tại các DNNVV.
Hàm ý chính sách
Từ các kết quả nghiên cứu, một số hàm ý chính sách được đề xuất nhằm thúc đẩy việc áp dụng kế toán quản trị trong các DNNVV tại tỉnh Vĩnh Long.
Thứ nhất, cần chú trọng nâng cao nhận thức của người chủ điều hành doanh nghiệp về vai trò, lợi ích và tính ứng dụng của kế toán quản trị thông qua các chương trình đào tạo, hội thảo chuyên đề và hoạt động tư vấn thực tiễn. Việc nâng cao nhận thức sẽ góp phần thay đổi tư duy quản trị, khuyến khích doanh nghiệp sử dụng thông tin kế toán quản trị trong lập kế hoạch, kiểm soát và ra quyết định.
Thứ hai, trong bối cảnh cạnh tranh ngày càng gia tăng, các DNNVV cần chủ động vận dụng các công cụ kế toán quản trị phù hợp nhằm nâng cao hiệu quả sử dụng nguồn lực và khả năng thích ứng với thị trường. Các công cụ như quản trị chi phí, phân tích điểm hòa vốn, hệ thống chỉ tiêu đánh giá hiệu quả hoạt động có thể được áp dụng linh hoạt, phù hợp với đặc điểm và năng lực của từng doanh nghiệp.
Thứ ba, việc triển khai kế toán quản trị cần được thiết kế phù hợp với quy mô và điều kiện của DNNVV, theo hướng đơn giản, linh hoạt và tiết kiệm chi phí. Doanh nghiệp có thể kết hợp sử dụng phần mềm kế toán sẵn có hoặc dịch vụ tư vấn bên ngoài khi cần thiết, tránh đầu tư dàn trải và kém hiệu quả.
Thứ tư, kế toán quản trị cần được gắn kết chặt chẽ với chiến lược kinh doanh, đóng vai trò là công cụ hỗ trợ xây dựng, triển khai và đánh giá chiến lược, qua đó giúp doanh nghiệp kịp thời điều chỉnh định hướng hoạt động trước những biến động của môi trường kinh doanh.
Thứ năm, cần quan tâm nâng cao trình độ chuyên môn và kỹ năng phân tích của đội ngũ nhân viên kế toán thông qua đào tạo và bồi dưỡng kiến thức về kế toán quản trị, nhằm bảo đảm việc vận hành hiệu quả và bền vững hệ thống kế toán quản trị trong các DNNVV.
Tài liệu tham khảo:
1. Đào Khánh Trí (2022). Các nhân tố ảnh hưởng đến vận dụng kế toán quản trị cho doanh nghiệp vừa và nhỏ tại TP. Hồ Chí Minh. Luận văn thạc sĩ, trường đại học công nghệ TP. Hồ Chí Minh.
2. K. Ahmad, Shafie Mohamed Zabri (2015). Factors explaining the use of management accounting practices in Malaysian medium-sized firms. Journal of Small Business and Enterprise Development, DOI:10.1108/JSBED-04-2012-0057. Corpus ID: 55225331
3. Nguyễn Tiến Quang, Bùi Văn Thụy, Trần Ngọc Khánh Nhi, Lê Thị Hoài Thanh (2021). Các yếu tố ảnh hưởng đến công tác tổ chức kế toán quản trị trong các doanh nghiệp nhỏ và vừa trên địa bàn thành phố Biên Hòa, tỉnh Đồng Nai. Tạp chí Công Thương, e-ISSN 3093-3870.
4. Thái Thị Bích Trân (2025). Các nhân tố ảnh hưởng đến việc áp dụng kế toán quản trị tại các doanh nghiệp nhỏ và vừa trên địa bàn thành phố Cần Thơ. Tạp chí Công Thương, e-ISSN 3093-3870.
5. Trần Lâm Mỹ Ái (2022). Các nhân tố ảnh hưởng đến việc vận dụng kế toán quản trị tại các doanh nghiệp nhỏ và vừa trên địa bàn tỉnh Bình Thuận. Luận văn thạc sĩ kinh tế, Trường Đại học Kinh tế TP. Hồ Chí Minh.
6. Trần Nguyễn Thị Yến, Phan Lê Trang, Phí Thị DIễm Hồng, Nguyễn Thị Hải Bình (2024). Nhân tố ảnh hưởng đến vận dụng kế toán quản trị trong doanh nghiệp nhỏ và vừa trong lĩnh vực thương mại và dịch vụ trên địa bàn thành phố Hà Nội. Tạp chí khoa học Nông nghiệp Việt Nam, 2024, 22(6): 800-810.
| Ngày nhận bài: 8/1/2026; Ngày hoàn thiện biên tập: 10/2/2026; Ngày duyệt đăng: 11/2/2026 |
Tin liên quan


Các tin khác

Ứng dụng trí tuệ nhân tạo trong kế toán thuế tại các doanh nghiệp thương mại ở Việt Nam

Tác động của các công nghệ mới trong kế toán đến chất lượng báo cáo tài chính và thích ứng nghề nghiệp

Đánh giá mối đe dọa đến nhận thức về hiệu quả an toàn thông tin kế toán: Mô hình tích hợp PMT - TPB - Điều kiện hóa hành động - Thói quen tại doanh nghiệp Việt Nam

Mối quan hệ giữa trí tuệ nhân tạo với ngành kế toán - kiểm toán: Tiếp cận bằng phương pháp trắc lượng thư mục

Hệ thống kế toán quản trị môi trường hỗ trợ áp dụng tiêu chuẩn ISO 14001: Bằng chứng thực nghiệm từ các doanh nghiệp niêm yết tại Việt Nam

Hoàn thiện kiểm toán nội bộ tại các đơn vị sự nghiệp công lập Việt Nam trong bối cảnh tự chủ tài chính

Các nhân tố ảnh hưởng kế toán quản trị môi trường trong các doanh nghiệp sản xuất tại tỉnh Tây Ninh

Đổi mới chính sách kế toán doanh nghiệp ở Việt Nam trong bối cảnh hội nhập quốc tế

Đặc điểm tổ chức và khả năng áp dụng chuẩn mực kế toán công: Bằng chứng từ các bệnh viện công lập Việt Nam


