


Các nhân tố ảnh hưởng đến vận dụng kế toán quản trị môi trường tại các doanh nghiệp niêm yết ở TP. Hồ Chí Minh
ThS. Phạm Đức Thắng
Trường cao đẳng Kinh Tế - Kỹ Thuật Thủ Đức
Email: [email protected]
Tóm tắt
Nghiên cứu này được thực hiện nhằm xác định và đo lường các nhân tố ảnh hưởng đến việc vận dụng kế toán quản trị môi trường tại các doanh nghiệp niêm yết trên địa bàn TP. Hồ Chí Minh. Phương pháp nghiên cứu định lượng được sử dụng với dữ liệu khảo sát thu thập từ 217 doanh nghiệp niêm yết trong giai đoạn từ tháng 3-6/2026. Kết quả nghiên cứu cho thấy các yếu tố gồm: Cam kết của lãnh đạo, Năng lực của đội ngũ kế toán, Áp lực từ quy định pháp luật về môi trường, Mức độ ứng dụng công nghệ thông tin và Văn hóa doanh nghiệp hướng đến phát triển bền vững đều có tác động tích cực đến mức độ Vận dụng kế toán quản trị môi trường. Trên cơ sở đó, nghiên cứu đề xuất một số hàm ý quản trị nhằm thúc đẩy việc áp dụng kế toán quản trị môi trường tại các doanh nghiệp niêm yết, góp phần nâng cao hiệu quả quản trị, tăng cường năng lực cạnh tranh và thực hiện các mục tiêu phát triển bền vững.
Từ khóa: Kế toán quản trị môi trường, doanh nghiệp niêm yết, TP. Hồ Chí Minh, ESG, phát triển bền vững
Abstract
This study aims to identify and measure the factors influencing the adoption of Environmental Management Accounting (EMA) among listed enterprises in Ho Chi Minh City. A quantitative research approach was employed using survey data collected from 217 listed enterprises between March and June 2026. The results indicate that leadership commitment, accounting staff competency, pressure from environmental regulations, the level of information technology application, and a corporate culture oriented toward sustainable development all have positive effects on the adoption of Environmental Management Accounting. Based on these findings, the study proposes several managerial implications to promote the adoption of EMA among listed enterprises, thereby enhancing management effectiveness, strengthening competitiveness, and supporting the achievement of sustainable development goals.
Keywords: Environmental Management Accounting, listed enterprises, Ho Chi Minh City, ESG, sustainable development
GIỚI THIỆU
Trong bối cảnh tăng trưởng xanh, chuyển đổi sang nền kinh tế tuần hoàn và yêu cầu thực hiện các tiêu chuẩn về môi trường, xã hội và quản trị (ESG) trở thành xu hướng tất yếu, các doanh nghiệp niêm yết tại Việt Nam đang chịu áp lực lớn trong việc nâng cao hiệu quả quản trị môi trường và minh bạch hóa thông tin liên quan đến hoạt động sản xuất kinh doanh.
TP. Hồ Chí Minh là địa phương có số lượng doanh nghiệp niêm yết lớn nhất cả nước, đóng vai trò quan trọng trong tăng trưởng kinh tế và thu hút đầu tư. Tuy nhiên, nhiều doanh nghiệp vẫn đang đối mặt với những thách thức về kiểm soát chi phí môi trường, sử dụng hiệu quả tài nguyên, giảm phát thải và đáp ứng các yêu cầu ngày càng khắt khe từ cơ quan quản lý, nhà đầu tư cũng như các bên liên quan. Trong bối cảnh đó, việc nâng cao hiệu quả quản trị môi trường thông qua vận dụng kế toán quản trị môi trường (EMA) là yêu cầu cấp thiết đối với các doanh nghiệp niêm yết.
EMA được xem là một công cụ quản trị hiện đại, giúp doanh nghiệp nhận diện, đo lường, phân tích và kiểm soát các chi phí cũng như lợi ích liên quan đến môi trường, đồng thời cung cấp thông tin phục vụ cho việc hoạch định, kiểm soát và ra quyết định quản lý (Burritt và cộng sự, 2002). Theo Liên đoàn Kế toán Quốc tế (IFAC, 2005), EMA không chỉ hỗ trợ doanh nghiệp kiểm soát chi phí môi trường mà còn góp phần nâng cao hiệu quả sử dụng tài nguyên, giảm phát sinh chất thải và cải thiện hiệu quả hoạt động. Bên cạnh đó, Schaltegger và Burritt (2010) cho rằng việc vận dụng EMA giúp doanh nghiệp nâng cao năng lực cạnh tranh, gia tăng giá trị doanh nghiệp và đáp ứng tốt hơn các yêu cầu về phát triển bền vững trong bối cảnh hội nhập kinh tế quốc tế.
Mặc dù lợi ích của EMA đã được khẳng định trong nhiều nghiên cứu quốc tế, song việc vận dụng công cụ này tại các doanh nghiệp Việt Nam nói chung và các doanh nghiệp niêm yết trên địa bàn TP. Hồ Chí Minh nói riêng vẫn còn nhiều hạn chế. Nguyên nhân chủ yếu xuất phát từ các yếu tố như cam kết của lãnh đạo, năng lực của đội ngũ kế toán, mức độ ứng dụng công nghệ thông tin, văn hóa doanh nghiệp hướng đến phát triển bền vững và áp lực từ các quy định pháp luật về môi trường. Các nghiên cứu trước đây như của Phạm Đức Hiếu (2010), Nguyễn Thị Thu Hương (2018), Trần Thị Thanh Huyền và cộng sự (2021), Nguyễn Thị Bích Ngọc (2022) đã chỉ ra rằng việc vận dụng EMA chịu ảnh hưởng của nhiều nhân tố thuộc cả môi trường bên trong và bên ngoài doanh nghiệp. Tuy nhiên, phần lớn các nghiên cứu này chủ yếu tập trung vào doanh nghiệp sản xuất hoặc doanh nghiệp nhỏ và vừa, trong khi các nghiên cứu chuyên sâu đối với doanh nghiệp niêm yết, nhóm doanh nghiệp có yêu cầu cao về minh bạch thông tin, quản trị công ty và thực hiện ESG vẫn còn tương đối hạn chế.
Trên cơ sở kết quả nghiên cứu, tác giả đề xuất các hàm ý quản trị nhằm thúc đẩy việc áp dụng kế toán quản trị môi trường, góp phần nâng cao hiệu quả quản trị doanh nghiệp, tăng cường tính minh bạch trong công bố thông tin môi trường, đáp ứng yêu cầu của các bên liên quan và hướng đến mục tiêu phát triển bền vững.
CƠ SỞ LÝ THUYẾT VÀ MÔ HÌNH NGHIÊN CỨU
Kế toán quản trị môi trường (EMA) là một bộ phận của kế toán quản trị, tập trung vào việc thu thập, xử lý và cung cấp các thông tin tài chính và phi tài chính liên quan đến môi trường nhằm hỗ trợ quá trình lập kế hoạch, kiểm soát và ra quyết định trong doanh nghiệp. Theo Burritt và cộng sự (2002), EMA bao gồm việc ghi nhận và phân tích các chi phí môi trường, dòng nguyên vật liệu, năng lượng và chất thải phát sinh trong quá trình sản xuất kinh doanh. Theo Liên đoàn Kế toán Quốc tế (IFAC, 2005), việc vận dụng EMA không chỉ giúp doanh nghiệp quản lý hiệu quả các chi phí môi trường mà còn nâng cao hiệu quả sử dụng tài nguyên, giảm phát thải, cải thiện hiệu quả hoạt động và đáp ứng các yêu cầu về phát triển bền vững cũng như công bố thông tin ESG.
Việc vận dụng EMA trong doanh nghiệp chịu ảnh hưởng của nhiều nhân tố khác nhau. Trước hết, cam kết của lãnh đạo được xem là nhân tố quyết định. Theo Schaltegger và Burritt (2010), sự quan tâm và cam kết của ban lãnh đạo sẽ thúc đẩy doanh nghiệp phân bổ nguồn lực, xây dựng chính sách và tạo điều kiện để áp dụng các công cụ quản trị môi trường một cách hiệu quả.
Bên cạnh đó, áp lực từ các quy định pháp luật về môi trường cũng là yếu tố có ảnh hưởng đáng kể đến việc vận dụng EMA. Các quy định về bảo vệ môi trường, giảm phát thải, công bố thông tin môi trường và phát triển bền vững buộc doanh nghiệp phải hoàn thiện hệ thống quản trị môi trường, trong đó EMA đóng vai trò là công cụ hỗ trợ quan trọng (IFAC, 2005).
Năng lực của đội ngũ nhân viên kế toán cũng có vai trò quan trọng trong quá trình triển khai EMA. Do kế toán quản trị môi trường đòi hỏi khả năng thu thập, xử lý và phân tích đồng thời các dữ liệu tài chính và phi tài chính, đội ngũ kế toán cần có kiến thức chuyên môn về kế toán quản trị, quản lý môi trường và kỹ năng phân tích dữ liệu để đáp ứng yêu cầu thực tiễn (Burritt và cộng sự, 2002).
Ngoài ra, mức độ ứng dụng công nghệ thông tin ảnh hưởng đáng kể đến khả năng vận dụng EMA. Hệ thống công nghệ thông tin hiện đại giúp doanh nghiệp tích hợp dữ liệu kế toán với dữ liệu môi trường, nâng cao tính chính xác, kịp thời và đầy đủ của thông tin, qua đó hỗ trợ hiệu quả cho việc kiểm soát chi phí môi trường và ra quyết định quản trị.
Văn hóa doanh nghiệp hướng đến phát triển bền vững cũng là một nhân tố quan trọng thúc đẩy việc vận dụng EMA. Doanh nghiệp có văn hóa đề cao trách nhiệm môi trường, đổi mới sáng tạo và phát triển bền vững thường quan tâm nhiều hơn đến việc xây dựng các hệ thống quản trị môi trường và ứng dụng các công cụ kế toán quản trị nhằm nâng cao hiệu quả hoạt động cũng như đáp ứng kỳ vọng của nhà đầu tư và các bên liên quan.
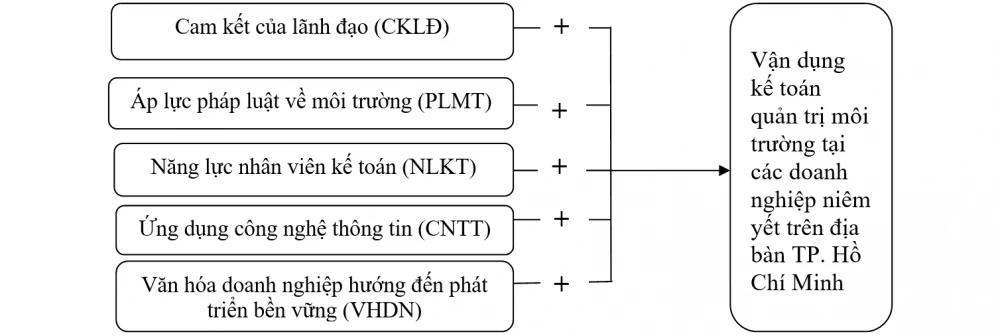
Dựa trên cơ sở lý thuyết và kết quả của các nghiên cứu trước, tác giả xây dựng mô hình nghiên cứu như Hình.
Hình: Mô hình nghiên cứu đề xuất
 |
Nguồn: Tác giả đề xuất
Và các giả thuyết nghiên cứu được phát biểu như sau:
H1: Cam kết của lãnh đạo có tác động tích cực đến việc Vận dụng kế toán quản trị môi trường.
H2: Áp lực pháp luật về môi trường có tác động tích cực đến việc Vận dụng kế toán quản trị môi trường.
H3: Năng lực của nhân viên kế toán có tác động tích cực đến việc Vận dụng kế toán quản trị môi trường.
H4: Mức độ ứng dụng công nghệ thông tin có tác động tích cực đến việc Vận dụng kế toán quản trị môi trường.
H5: Văn hóa doanh nghiệp hướng đến phát triển bền vững có tác động tích cực đến việc Vận dụng kế toán quản trị môi trường.
PHƯƠNG PHÁP NGHIÊN CỨU
Nghiên cứu được thực hiện theo phương pháp định lượng nhằm kiểm định các nhân tố ảnh hưởng đến việc Vận dụng kế toán quản trị môi trường trong các doanh nghiệp niêm yết trên địa bàn TP. Hồ Chí Minh.
Dữ liệu được thu thập thông qua khảo sát bằng bảng câu hỏi đối với các nhà quản lý và nhân viên kế toán, sử dụng phương pháp chọn mẫu thuận tiện. Tổng cộng 217 bảng khảo sát hợp lệ thu thập từ tháng 3-6/2026 được sử dụng.
Các thang đo được thiết kế theo thang Likert 5 mức độ (từ 1 - Hoàn toàn không đồng ý đến 5 - Hoàn toàn đồng ý), phản ánh các nhân tố gồm: Cam kết của lãnh đạo, Năng lực của đội ngũ kế toán, Áp lực từ quy định pháp luật về môi trường, Mức độ ứng dụng công nghệ thông tin và Văn hóa doanh nghiệp hướng đến phát triển bền vững.
Dữ liệu được xử lý bằng phần mềm SPSS với các bước: kiểm định độ tin cậy thang đo bằng Cronbach’s Alpha, phân tích nhân tố khám phá (EFA) và hồi quy tuyến tính bội để kiểm định các giả thuyết nghiên cứu. Đồng thời, các kiểm định về đa cộng tuyến và tự tương quan cũng được thực hiện nhằm đảm bảo độ tin cậy của mô hình.
Nghiên cứu sử dụng cách viết số thập phân theo chuẩn quốc tế.
KẾT QUẢ VÀ THẢO LUẬN
Phân tích nhân tố khám phá (EFA)
Trước khi tiến hành phân tích nhân tố khám phá, nghiên cứu thực hiện kiểm định mức độ phù hợp của dữ liệu thông qua hệ số KMO và kiểm định Bartlett.
Bảng 1: Hệ số KMO và kiểm định Bartlett các thành phần KMO và Bartlett's Test
| Kaiser-Meyer-Olkin Measure of Sampling Adequacy. | .782 | |
| Mô hình kiểm traBartlett | Giá trị Chi-Square | 124.563 |
| Bậc tự do | 210 | |
| Sig (p - value) | .000 | |
Nguồn: Kết quả nghiên cứu
Kết quả kiểm định KMO và Bartlett (Bảng 1) cho thấy hệ số KMO đạt 0.782 (> 0.5), chứng tỏ dữ liệu phù hợp để thực hiện phân tích nhân tố khám phá. Đồng thời, kiểm định Bartlett’s Test of Sphericity có giá trị Sig. = 0.000 (< 0.05), cho thấy ma trận tương quan khác ma trận đơn vị, nghĩa là các biến quan sát có tương quan với nhau và đủ điều kiện để tiến hành EFA.
Bảng 2: Phân tích nhân tố khám phá EFA
| Thành phần | 1 | 2 | 3 | 4 | 5 | 6 |
|---|---|---|---|---|---|---|
| CKLĐ1 | 0.861 | |||||
| CKLĐ2 | 0.843 | |||||
| CKLĐ3 | 0.829 | |||||
| PLMT1 | 0.822 | |||||
| PLMT2 | 0.835 | |||||
| PLMT3 | 0.814 | |||||
| NLKT1 | 0.836 | |||||
| NLKT2 | 0.821 | |||||
| NLKT3 | 0.808 | |||||
| CNTT1 | 0.844 | |||||
| CNTT2 | 0.826 | |||||
| CNTT3 | 0.812 | |||||
| VHDN1 | 0.832 | |||||
| VHDN2 | 0.817 | |||||
| VHDN3 | 0.801 | |||||
| EMA1 | 0.841 | |||||
| EMA2 | 0.853 | |||||
| EMA3 | 0.827 | |||||
| EMA4 | 0.809 |
Nguồn: Kết quả phân tích
Kết quả EFA (Bảng 2) cho thấy Eigenvalue = 1.915 (> 1), tổng phương sai trích đạt 74.382%, chứng tỏ mô hình có khả năng giải thích tốt dữ liệu nghiên cứu. Các biến quan sát được nhóm thành 6 nhân tố, bao gồm: Cam kết của lãnh đạo, Áp lực pháp luật về môi trường, Năng lực nhân viên kế toán, Ứng dụng công nghệ thông tin, Văn hóa doanh nghiệp hướng đến phát triển bền vững và Vận dụng kế toán quản trị môi trường.
Hệ số tin cậy Cronbach’s Alpha
Bảng 3: Kết quả kiểm định thang đo
| Thành phần | Số biến | Cronbach's Alpha | Đánh giá |
|---|---|---|---|
| EMA (Y) | 4 | 0.856 | Đạt |
| CKLĐ (X1) | 3 | 0.847 | Đạt |
| PLMT (X2) | 3 | 0.826 | Đạt |
| NLKT (X3) | 3 | 0.814 | Đạt |
| CNTT (X4) | 3 | 0.837 | Đạt |
| VHDN (X5) | 3 | 0.821 | Đạt |
Nguồn: Kết quả phân tích
Bảng 3 cho thấy các thang đo đều có hệ số Cronbach’s Alpha > 0.7, đảm bảo độ tin cậy và phù hợp cho các phân tích tiếp theo.
Ma trận tương quan
Bảng 4: Phân tích ma trận tương quan giữa các thành phần
| Biến | Y | X1 | X2 | X3 | X4 | X5 |
|---|---|---|---|---|---|---|
| Y | 1.000 | 0.681 | 0.604 | 0.576 | 0.639 | 0.592 |
| X1 | 0.681 | 1.000 | 0.392 | 0.348 | 0.371 | 0.405 |
| X2 | 0.604 | 0.392 | 1.000 | 0.336 | 0.354 | 0.367 |
| X3 | 0.576 | 0.348 | 0.336 | 1.000 | 0.341 | 0.322 |
| X4 | 0.639 | 0.371 | 0.354 | 0.341 | 1.000 | 0.386 |
| X5 | 0.592 | 0.405 | 0.367 | 0.322 | 0.386 | 1.000 |
Nguồn: Kết quả phân tích
Bảng 4 cho thấy các hệ số tương quan đều có ý nghĩa thống kê (p < 0.05) và không có dấu hiệu đa cộng tuyến.
Kết quả phân tích hồi quy bội
Bảng 5: Kết quả các thông số mô hình hồi quy
| R | R² | R² hiệu chỉnh | Sai số chuẩn | F | Durbin-Watson |
|---|---|---|---|---|---|
| 0.889 | 0.790 | 0.784 | 0.169 | 0.000 | 2.013 |
Nguồn: Kết quả phân tích
Theo Bảng 5, mô hình có R² = 0.790, cho thấy 79.0% sự biến thiên của việc vận dụng EMA được giải thích bởi các biến độc lập. Mô hình phù hợp với dữ liệu (Sig. = 0.000).
Bảng 6: Kết quả hồi quy
| Biến độc lập | Hệ số B | Sai số chuẩn | Beta | t | Sig. |
|---|---|---|---|---|---|
| Hằng số | 1.183 | 0.221 | — | 5.352 | 0.000 |
| Cam kết của lãnh đạo (X1) | 0.138 | 0.027 | 0.337 | 5.111 | 0.000 |
| Áp lực pháp luật môi trường (X2) | 0.117 | 0.028 | 0.282 | 4.179 | 0.000 |
| Năng lực nhân viên kế toán (X3) | 0.098 | 0.026 | 0.229 | 3.769 | 0.000 |
| Ứng dụng công nghệ thông tin (X4) | 0.126 | 0.027 | 0.305 | 4.667 | 0.000 |
| Văn hóa doanh nghiệp (X5) | 0.109 | 0.028 | 0.263 | 3.893 | 0.000 |
Nguồn: Kết quả phân tích
Từ kết quả hồi quy (Bảng 6), phương trình hồi quy chuẩn hóa như sau:
EMA = 0.337X₁ + 0.282X₂ + 0.229X₃ + 0.305X₄ + 0.263X₅
Kết quả nghiên cứu cho thấy tất cả các giả thuyết nghiên cứu đều được chấp nhận (Sig. < 0.05). Trong đó, Cam kết của lãnh đạo là nhân tố có ảnh hưởng mạnh nhất đến việc Vận dụng kế toán quản trị môi trường (β = 0.337), cho thấy vai trò quyết định của ban lãnh đạo trong việc định hướng chiến lược phát triển bền vững, phân bổ nguồn lực và thúc đẩy triển khai các công cụ quản trị môi trường trong doanh nghiệp.
Bên cạnh đó, mức độ Ứng dụng công nghệ thông tin và Áp lực từ các quy định pháp luật về môi trường cũng có tác động đáng kể đến việc vận dụng EMA. Ngoài ra, Văn hóa doanh nghiệp hướng đến phát triển bền vững và Năng lực của đội ngũ nhân viên kế toán đều có ảnh hưởng tích cực đến việc vận dụng EMA.
KẾT LUẬN VÀ KIẾN NGHỊ GIẢI PHÁP
Kết quả nghiên cứu cho thấy việc vận dụng kế toán quản trị môi trường tại các doanh nghiệp niêm yết trên địa bàn TP. Hồ Chí Minh chịu tác động đồng thời của 5 nhân tố, với mức độ ảnh hưởng giảm dần như sau: Cam kết của lãnh đạo (β = 0.337), Ứng dụng công nghệ thông tin (β = 0.305), Áp lực pháp luật về môi trường (β = 0.282), Văn hóa doanh nghiệp hướng đến phát triển bền vững (β = 0.263), Năng lực của nhân viên kế toán (β = 0.229).
Từ kết quả thu được, nghiên cứu đề xuất một số khuyến nghị nhằm nâng cao mức độ vận dụng kế toán quản trị môi trường tại các doanh nghiệp niêm yết trên địa bàn TP. Hồ Chí Minh:
Trước hết, doanh nghiệp cần tăng cường cam kết của lãnh đạo trong việc triển khai kế toán quản trị môi trường. Ban lãnh đạo cần xác định EMA là một công cụ quản trị chiến lược, chủ động xây dựng chính sách quản lý môi trường, bố trí nguồn lực phù hợp và tạo điều kiện để hệ thống EMA được tích hợp vào hoạt động quản trị doanh nghiệp. Đồng thời, việc tổ chức các chương trình đào tạo và nâng cao nhận thức cho đội ngũ quản lý sẽ góp phần thúc đẩy quá trình chuyển đổi sang mô hình quản trị bền vững.
Thứ hai, doanh nghiệp cần đẩy mạnh ứng dụng công nghệ thông tin trong công tác kế toán và quản trị môi trường. Việc đầu tư các hệ thống ERP, phần mềm kế toán tích hợp, nền tảng phân tích dữ liệu và các công cụ quản lý môi trường sẽ giúp thu thập, xử lý và cung cấp thông tin môi trường một cách kịp thời, chính xác, qua đó nâng cao chất lượng ra quyết định và hiệu quả kiểm soát chi phí môi trường.
Thứ ba, doanh nghiệp cần chủ động tuân thủ và thích ứng với các quy định pháp luật về bảo vệ môi trường. Việc thường xuyên cập nhật các quy định pháp lý, tiêu chuẩn về môi trường, yêu cầu công bố thông tin ESG và lồng ghép các yêu cầu này vào hệ thống quản trị nội bộ sẽ giúp doanh nghiệp giảm thiểu rủi ro pháp lý, nâng cao tính minh bạch và tăng cường niềm tin của nhà đầu tư cũng như các bên liên quan.
Thứ tư, doanh nghiệp cần xây dựng văn hóa doanh nghiệp hướng đến phát triển bền vững, khuyến khích người lao động nâng cao ý thức bảo vệ môi trường, sử dụng tiết kiệm tài nguyên và thực hiện trách nhiệm xã hội. Một môi trường làm việc đề cao phát triển bền vững sẽ tạo động lực để việc vận dụng EMA trở thành một hoạt động thường xuyên và gắn kết với chiến lược phát triển dài hạn của doanh nghiệp.
Thứ năm, doanh nghiệp cần quan tâm nâng cao năng lực của đội ngũ nhân viên kế toán thông qua các chương trình đào tạo về EMA, quản trị bền vững, phân tích dữ liệu và các tiêu chuẩn báo cáo ESG. Đội ngũ kế toán có trình độ chuyên môn và kỹ năng phù hợp sẽ góp phần nâng cao chất lượng thông tin môi trường, hỗ trợ hiệu quả cho quá trình hoạch định, kiểm soát và ra quyết định quản trị, từ đó nâng cao năng lực cạnh tranh và giá trị bền vững của doanh nghiệp niêm yết.
Bottom of Form
Tài liệu tham khảo:
1. Burritt, R. L., Hahn, T., & Schaltegger, S. (2002). Towards a comprehensive framework for environmental management accounting. Links between business actors and environmental management accounting tools. Australian Accounting Review, 12(2), 39-50.
2. International Federation of Accountants (2005). International guidance document: Environmental management accounting. IFAC.
3. Nguyễn Thị Bích Ngọc (2022). Các nhân tố ảnh hưởng đến vận dụng kế toán quản trị môi trường tại doanh nghiệp sản xuất Việt Nam. Tạp chí Công Thương, (12), 184-190.
4. Nguyễn Thị Thu Hương (2018). Các nhân tố ảnh hưởng đến việc vận dụng kế toán quản trị môi trường tại các doanh nghiệp sản xuất ở Việt Nam. Tạp chí Kế toán và Kiểm toán, (177), 31-35.
5. Phạm Đức Hiếu (2010). Kế toán quản trị môi trường và khả năng vận dụng tại các doanh nghiệp Việt Nam. Tạp chí Kế toán và Kiểm toán, (86), 15-20.
6. Schaltegger, S., & Burritt, R. (2010). Contemporary environmental accounting: Issues, concepts and practice. Greenleaf Publishing.
7. Trần Thị Thanh Huyền, Nguyễn Thị Minh Phương, & Lê Văn Hòa. (2021). Các nhân tố ảnh hưởng đến việc áp dụng kế toán quản trị môi trường tại các doanh nghiệp sản xuất ở Việt Nam. Tạp chí Nghiên cứu Tài chính - Marketing, 64(4), 58-71.
| Ngày nhận bài: 8/7/2026; Ngày hoàn thiện biên tập: 28/8/2026; Ngày duyệt đăng: 7/9/2026 |
Tin liên quan


Các tin khác

Đề xuất mô hình mở rộng TPB về ý định chia sẻ tri thức trên nền tảng số của giảng viên đại học

Giải pháp nâng cao hiệu quả quản trị rủi ro tín dụng tại các ngân hàng thương mại Việt Nam hiện nay

Sự thích ứng của người tiêu dùng thương mại điện tử trong bối cảnh toàn cầu hóa: Nghiên cứu tại Thái Nguyên

Các yếu tố tác động đến ý định tẩy chay thương hiệu thời trang nhanh của Gen Z tại TP. Hồ Chí Minh

Tác động ngưỡng quy mô đến mối quan hệ giữa đòn bẩy tài chính và hiệu quả hoạt động: Bằng chứng từ các ngân hàng niêm yết tại Việt Nam

Đề xuất mô hình tác động của dịch vụ logistics đến phát triển du lịch tại TP. Hồ Chí Minh

Đổi mới sáng tạo vùng: Từ lý luận đến thực tiễn phát triển

Giải pháp phát triển du lịch nông nghiệp theo hướng kinh tế tuần hoàn tại Nông trại Tam Nông TP. Hồ Chí Minh

Nhân tố ảnh hưởng đến quyết định sử dụng AI của nhân viên văn phòng tại TP. Hồ Chí Minh


